


Masayoshi Son Yine Borçlanıyor: OpenAI'a 10 Milyar Dolar Daha
 Blockbeats
Orijinal başlık: 《Masayoshi Son Yine Borçlanıyor: OpenAI'a 10 Milyar Dolar Daha》
Orijinal yazar: 動察Beating
Masayoshi Son yine borçlanıyor.
Bu sefer 10 milyar dolar, artı 1 milyar avro, tamamı OpenAI alımına gidecek.
21 Eylül'de Reuters, SoftBank'ın en son tahvil ihraç belgelerini ortaya çıkardı. Citigroup ve JPMorgan, defter tutucu (bookrunner) olarak yan yana oturuyor ve bu yüksek riskli senetleri halka açık piyasada satmaya çalışıyor. SoftBank'ın ana kurumsal kredi notu hâlâ BB+ seviyesinde; yüksek getirili tahvilin daha kibar bir ifadesi aslında çöp tahvildir.
Tahvil ihracının takvimi çok sıkı: 24 Eylül'de faiz oranı belirlenecek, 29 Eylül'de fon hesaba geçecek ve hemen ardından 1 Ekim'de bu para olduğu gibi OpenAI'ın hesabına aktarılacak. Bu, tarafların mutabık kaldığı üçüncü dilim yatırım tutarıdır.
On milyarlarca dolar SoftBank'ın hesabından geçip gidecek ve sadece iki gün kalacak.
Otuz yıl sonrasını görebildiğini iddia eden bir teknoloji delisi, nakit akışını gün gün hesaplıyor.
Eskiden büyük işler yaparken hiç bu kadar acele etmezdi. 1999'da Jack Ma ile tanıştığında 20 milyon dolar yatırdı. O zamanlar herkes onun deli olduğunu düşünüyordu ama o kendi atıl parasını kullanıyordu; kazanmak da kaybetmek de kendisine aitti ve tam on beş yıl bekleyebildi.
O zamanlar zaman onun müttefikiydi.
Şimdi her şey tersine döndü. Sahnede hâlâ dünyayı değiştiren büyük bir anlatı var; sahne altında ise her vade tarihinden önce takvimle yarışıyor.
Çekmecede Kilitli Kalan Çipler
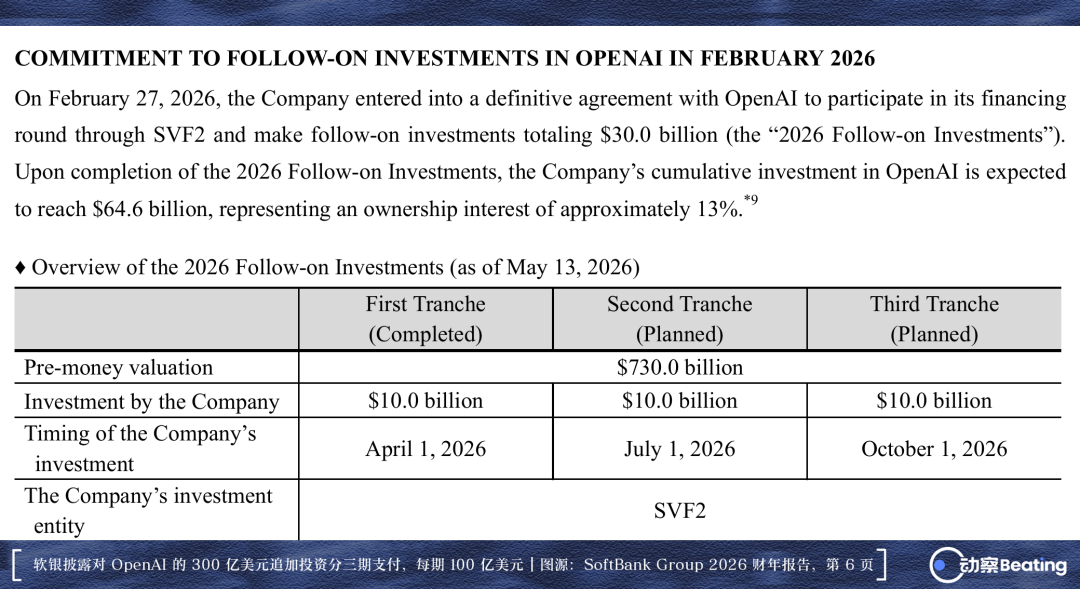
27 Şubat'ta SoftBank ile OpenAI nihai anlaşmayı imzaladı.
Toplam 30 milyar dolarlık ek yatırım üç dilime bölündü; her dilim tam 10 milyar dolar ve sırasıyla 1 Nisan, 1 Temmuz ve 1 Ekim'de teslim edilecek. Son ödeme tamamlandığında SoftBank'ın bu şirkete yatırdığı gerçek para 64,6 milyar dolara ulaşacak ve bu da yaklaşık %13 hisseye denk gelecek.
64,6 milyar dolar, SoftBank'ın 2016'da Arm'ı satın almak için harcadığı paranın iki katı.
Bu turda OpenAI'ın yatırım öncesi değerlemesi 730 milyar dolara fırlayarak SoftBank Grubu'nun kendi piyasa değerini çok geride bıraktı. Kademeli ödeme, uzlaşmanın bir sonucuydu; OpenAI gelecek yılın büyük bölümü için finansmanını garanti altına alırken, SoftBank kendine nefes alacak bir aralık yarattı.
Ama bedeli, SoftBank'ın her üç ayda bir finans kuruluşları arasında yeniden 10 milyar dolar ayarlamak zorunda kalması.
Masayoshi Son'u karar vermeye iten şey, üst düzey yatırımcılara sunulan bir yol gösterici belgeydi.
Belge, OpenAI'ın 2026 gelirinin 36 milyar dolar olmasını ve 2030'a kadar 350 milyar dolara çıkmasını, beş yılda toplam 840 milyar dolar gelir elde etmesini öngörüyor. Mart ayında tamamlanan 122 milyar dolarlık devasa finansman, değerlemeyi 852 milyar dolara taşıdı. Rakibi Anthropic halka arz planlarken, Masayoshi Son hızla şişen değerlemeye bakıp süper zekâ çağının en kritik koltuğunu kaptığına inanıyor.
Ancak bu belgenin arkasında dipsiz kuyular var.
Aynı belge, 2026-2030 arasındaki beş yılda OpenAI'ın kümülatif negatif serbest nakit akışının 278 milyar dolara ulaşacağını öngörüyor. Yalnızca hesaplama gücü ve veri merkezi altyapı harcamaları 856 milyar doları yutacak; bu tek kalem, beş yıllık toplam tahmini gelirin toplamını bile aşıyor.
Teknolojik ilerlemenin her adımı yüz milyarlarca dolar kan kaybettiriyor.
İşte bu yüzden Masayoshi Son'a ihtiyaç duyuyor. Hırsı devasa ama sürekli kan kaybeden bir şirket, tüm zaibatsu kredisini onun için seferber etmeye hazır bir alıcıya şiddetle ihtiyaç duyuyor.
SoftBank'ın karşılığında aldığı varlık ise şu an için durgun bir su birikintisi.
Anlaşmada açıkça yazıyor: Satın alınanların tamamı imtiyazlı hisse ve halka arz zili çalmadan serbest dolaşımda olan hisselere dönüştürülemez. Piyasa dışında da yüz milyarlarca dolarlık bir pozisyonu devralmaya istekli neredeyse hiçbir kurum yok. 64,6 milyar dolara denk gelen bu pozisyon belgesi, gerçek anlamda halka arz zili çalana kadar sadece kasada kilitli bir kâğıt yığını.
Masayoshi Son beklemeye yabancı değil.
1995'te Yahoo'ya yaptığı bahis, kâğıt üzerinde üç yüz katı aşan bir kazanç sağlamış ve onu kısa süreliğine dünyanın en zengin insanı koltuğuna oturtmuştu; Alibaba'ya yatırdığı 20 milyon dolar ise New York Borsası'nda o dünyayı sarsan zil çalana kadar on yıldan fazla su altında uyudu.
Bu iki zafer, onun büyük trendlere olan inancını şekillendirdi ama bir ön koşulu gözden kaçırmasına neden oldu: O yıllarda ister Yahoo ister Alibaba olsun, altına konan para kendi parasıydı.
Kendi atıl parası beklemeye dayanabilir; en kötü senaryo zararı kabullenip çıkmaktır. Masadan kalkmadığın sürece mucizenin gerçekleşmesini bekleme ihtimali her zaman vardır.
27 Şubat'taki resmi duyuruda hiç tereddüt etmeden şöyle dedi:
"Yapay zekâ dünyayı benzeri görülmemiş bir hızla değiştiriyor. OpenAI açık ara lider; dünya standartlarında teknolojiye ve benzersiz bir küresel kullanıcı tabanına sahip. Sürekli büyümesine tam güven duyuyoruz."
Neden iyimser olduğunu anlattı ama fon kaynağı hakkında tek kelime etmedi.
Büyük vizyon çağa aittir; onu gerçekleştirmenin bedeli ise borç maddeleriyle dolu başka bir sözleşmede yazılıdır.
40 Milyar Dolarlık Geçici Köprü
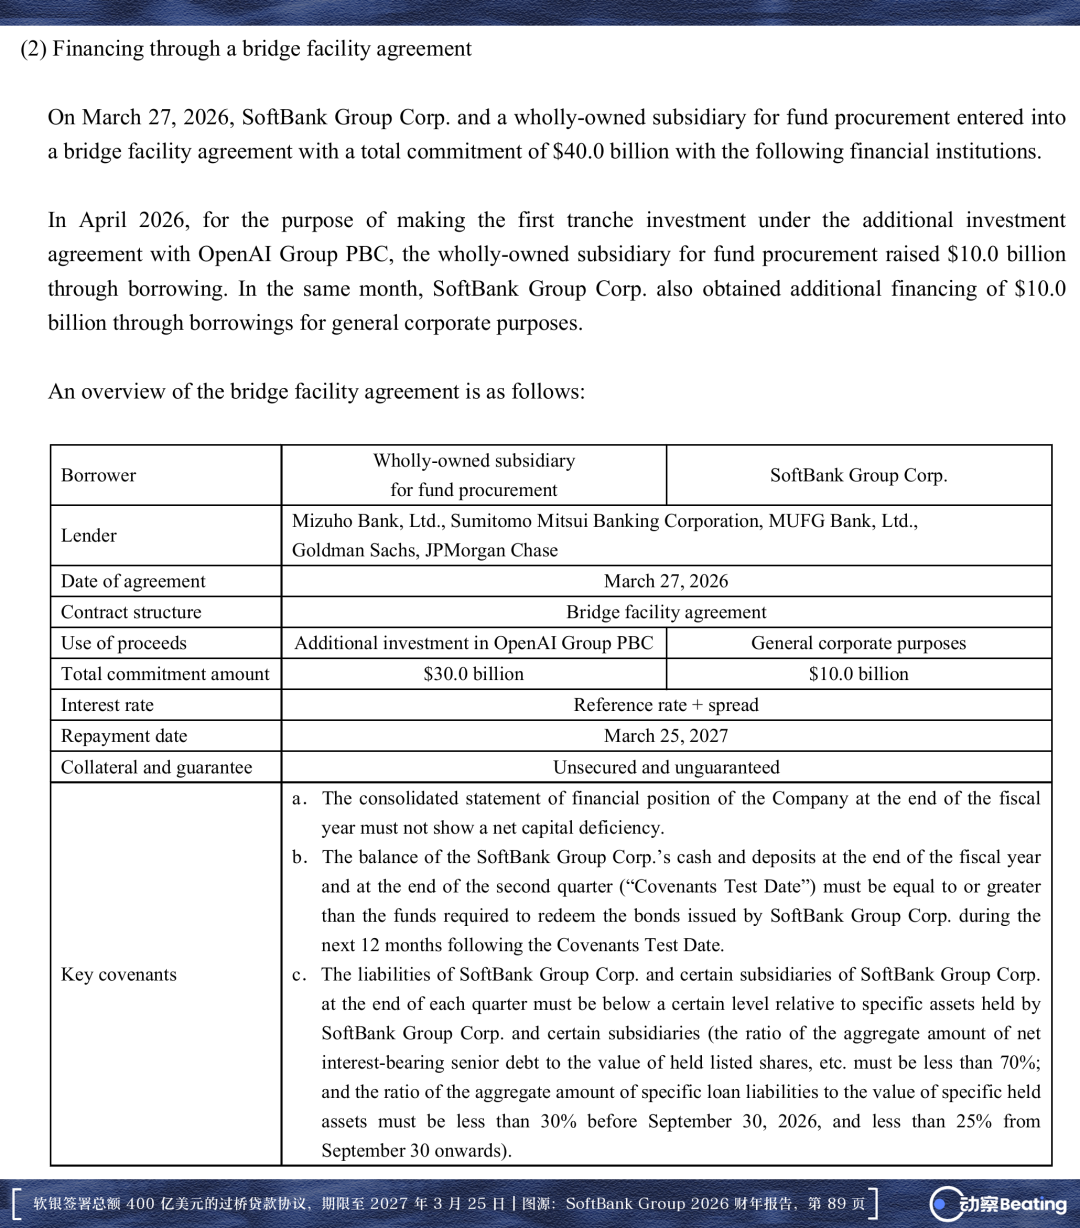
27 Mart'ta SoftBank, toplam 40 milyar dolarlık teminatsız bir köprü kredisi imzaladı.
Başı çekenler JPMorgan, Goldman Sachs, Mizuho, Sumitomo Mitsui ve MUFG; arkalarında yirmiden fazla uluslararası büyük bankadan oluşan bir konsorsiyum var. Kredinin tamamı hiçbir fiziksel varlık teminatı olmadan verildi; vadesi yalnızca bir yıl ve son ödeme tarihi 25 Mart 2027.
Wall Street'in bu devasa riski onaylamasının tek dayanağı SoftBank'ın kurumsal kredisi ve bilançonun en altında yatan Arm. Kredi piyasasında köprü kredisi zaten geçici bir araçtır; amacı uzun vadeli fon gelene kadar açığı kapatmaktır.
Ama SoftBank parayı son derece hızlı çekti.
1 Nisan'da 10 milyar dolar çekip ilk dilimi ödedi, 1 Temmuz'da 10 milyar dolar daha çekip ikinci dilimi ödedi. SoftBank ayrıca Nisan ayında likidite rezervi olarak ek 10 milyar dolar çekti. 40 milyar dolarlık limitin 30 milyarı bir anda kullanıldı.
Daha da ilginci Eylül ayı.
9 Eylül'de SoftBank, 15 Eylül'de ödenmemiş bakiyenin 25,9 milyar dolarını erken ödeyeceğini duyurdu. Bu borç tamamen kapanmadı; hesaplarda hâlâ yaklaşık 4,1 milyar dolarlık bir kuyruk kaldı. Bu 20 milyar doları aşan tutarın kaynağına dair resmi duyuruda tek kelime yok.
Bu yeniden yapılandırma panikle yapılmış bir hamle değil. Daha 27 Şubat'taki ilk yatırım duyurusunda SoftBank, ödemelerin önce köprü kredisiyle yapılacağını, ardından mevcut varlıklar ve uzun vadeli finansmanla değiştirileceğini açıkça belirtmişti.
Ağustos sonunda piyasada Mizuho Bank'ın, köprü kredisini devralmak üzere yaklaşık 275 baz puan spread ile 10 milyar dolarlık iki yıllık bir krediye öncülük ettiği konuşuluyordu. CFO Yoshimitsu Goto telekonferansta, SoftBank'ın vadeye yakın bir tarihe kadar beklemek için hiçbir nedeni olmadığını, yeniden yapılandırmanın yalnızca daha erken yapılacağını söyledi.
SoftBank'ın yaptığı, bir yıllık kısa vadeli borcu üç buçuk hatta yedi buçuk yıllık halka açık tahvillerle değiştirmek.
Tek amaç, geri ödeme tarihini ileri atmak.
Masayoshi Son, nakde dönüşmesi on yıl veya daha uzun sürebilecek ileri teknoloji hisseleri satın alıyor; elinde ödeme yapmak için kullandığı şey ise bir yıl sonra tasfiye edilmesi gereken katı bir borç.
Bu onun en usta olduğu oyun: devasa sermayeyle olasılıkları bastırmak, güçle mucize yaratmak. Yatırım tarzını, olta ile balık tutmak yerine büyük bir ağla balık avlamaya benzetmişti.
Ama büyük ağın da tutamadığı anlar olur.
Vision Fund'ın WeWork'e yatırdığı 11 milyar dolar sonunda tasfiyeye gitti; 2023 mali yılında SoftBank 32 milyar doları aşkın zarar etti. Bedel ağır olsa da tüketilen sonuçta öz sermaye ve fon paylarıydı; kapıda borç isteyen bir banka konsorsiyumu yoktu.
Değerlemeye Bağlı Fitil
Uzun vadeli teknoloji vizyonunu mevcut nakit baskısıyla birbirine kaynatan asıl şey, 5 Ağustos'ta imzalanan kredi oldu.
Bu işlem bahardan beri perde arkasında sürüncemedeydi. SoftBank'ın ilk hedefi tam 10 milyar dolar borçlanmaktı ama kreditörlerin ciddi çekinceleri vardı. Henüz halka açılmamış, hatta iş modeli bile tam oturmamış bir şirketin hisselerini fiyatlamak son derece zor bir risk. Müzakereler bir ara kilitlendi ve kredi tutarı 6 milyar dolara kadar düşürüldü.
Temmuz ayında Masayoshi Son bizzat devreye girip SoftBank Grubu'nun tam kurumsal garanti vermesini kabul edince konsorsiyum nihayet yumuşadı ve limiti yeniden 10 milyar dolara çıkardı.
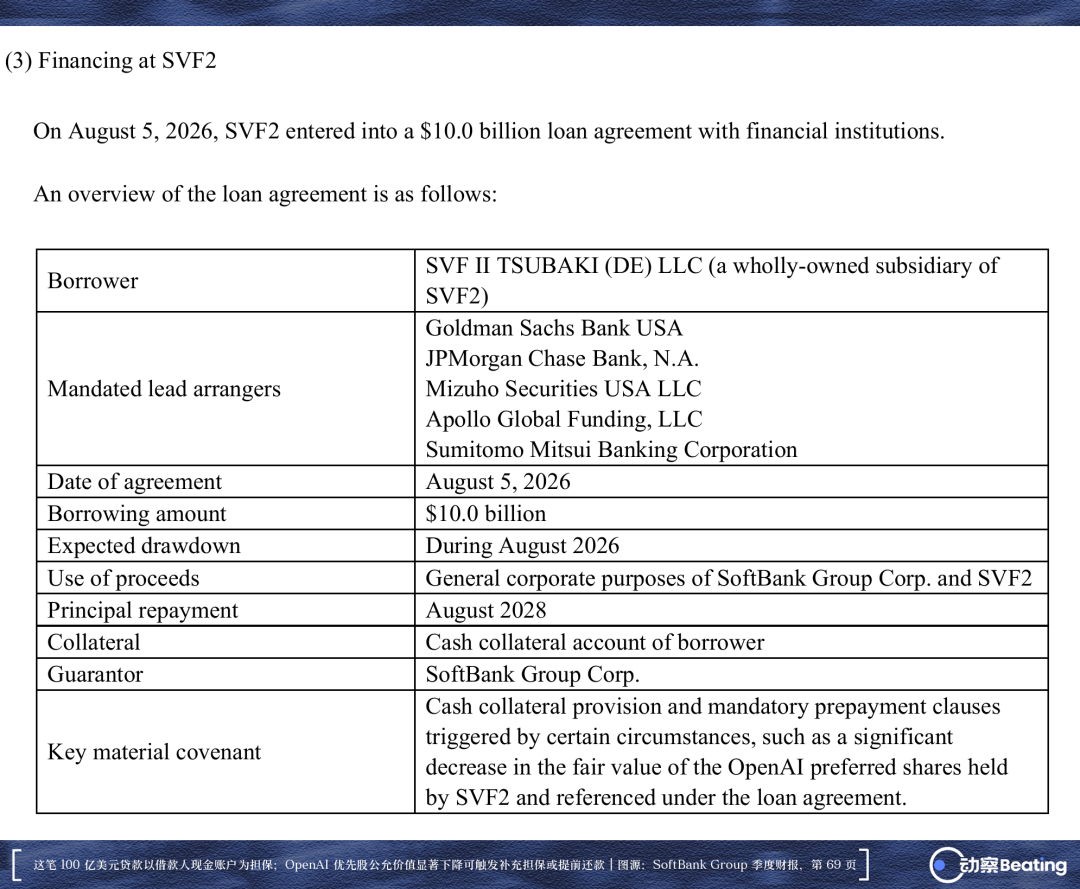
5 Ağustos'ta resmen imzalandı. Borçlu, Delaware'de kayıtlı SVF II TSUBAKI (DE) LLC, yani Vision Fund 2'nin tamamına sahip olduğu bir yan kuruluş; vade iki yıl ve Ağustos 2028'de sona eriyor. Konsorsiyumun lider kadrosu çok derin: Goldman Sachs, JPMorgan, Mizuho Securities, Apollo ve Sumitomo Mitsui listede.
Bu paranın müzakere aşamasında bildirilen spread'i bir ara 425 baz puana kadar çıkmıştı; bu, aynı dönemde köprü kredisini devralmak için kullanılan normal krediden tam 150 baz puan daha pahalı. Bu, Wall Street'in likit olmayan özel sermaye için biçtiği risk primi. Sözleşmede belirtilen fon kullanım amacı doğrudan sermaye enjeksiyonu değil; SoftBank Grubu ve Vision Fund 2'nin genel kurumsal amaçları, yani günlük likidite yönetimi.
Dış basın bu işlemi aktarırken çoğunlukla alışkanlıkla "SoftBank, OpenAI hisselerini rehin vererek 10 milyar dolar borçlandı" diye özetledi.
Ama mali tablolarda tamamen farklı bir yapı kayıtlı. Anlaşma kapsamındaki yasal teminat, baştan sona yalnızca borçlu adına açılmış bir nakit teminat hesabı; OpenAI hisseleri hiçbir zaman fiilen rehin edilmedi.
Çekmecede kilitli duran o hak, tüm yapı içinde gergin bir imleç görevi görüyor. Sözleşme açıkça şunu şart koşuyor: Anlaşmanın referans aldığı OpenAI imtiyazlı hisselerinin gerçeğe uygun değerinde önemli bir düşüş olursa, nakit teminat tamamlama maddesi ve zorunlu erken ödeme maddesi tetiklenecek.
Hisse bankaya teslim edilmedi ama hissenin fiyat etiketi hedef tahtasına kondu.
Değerleme küçüldüğü anda alacaklılar, SoftBank'tan hızla gerçek para toplayıp teminat hesabına yatırmasını ya da doğrudan kredi anaparasını ve faizini geri çağırmasını isteyebilir. O noktada SoftBank'ın kasasının dibinde kilitli duran imtiyazlı hisseler için hâlâ hiçbir yasal nakde çevirme kanalı yok; hisse teslim edilmedi ama değerleme, bankanın istediği anda çekebileceği bir tetik mekanizmasına dönüştü.
Son derece tehlikeli.
2000'de internet balonu patladığında SoftBank hisseleri %90 değer kaybetti. Ondan sonra Masayoshi Son da kendi SoftBank hisselerini rehin vererek bankalardan borç aldı ama rehin verdiği kendi adına kayıtlı hisselerdi; zarar yalnızca kendi hesabına yazılıyor, grubu etkilemiyordu.
Bu sefer tamamen farklı. Hisse senedinin kendisi bir tane bile rehin verilmedi ama SoftBank'ın hisse fiyatı, bankalar tarafından bu kredinin güvenli olup olmadığını ölçen bir cetvel haline getirildi. Eskiden hisse düşünce sadece tablodaki rakam küçülürdü; şimdi hisse fazla düşerse doğrudan SoftBank'ı nakit çıkarıp tamamlamaya zorluyor.
Bu nokta, SoftBank'ın Arm hisseleriyle yaptığı diğer teminatlı krediyle karşılaştırınca daha net. O kredi grup için rücu edilemez nitelikteydi; banka zarar ederse ancak Arm hisselerine başvurabilirdi. Oysa bu OpenAI kredisinde SBG garantör; Goto'nun telekonferanstaki ifadesiyle "SBG'ye rücu edilebilir". LTV (kredi-değer oranı) hesaplanırken bu borç tamamen SoftBank Grubu'nun borcuna ekleniyor, tek kuruş bile düzeltme yapılmıyor.
Başka bir deyişle, yine 10 milyar dolar borçlanılıyor ama bu sefer banka, SoftBank Grubu'nun tüm bilançosunu teminat olarak istiyor.
Goto telekonferansta güvenlik marjının "fazlasıyla yeterli" olduğunu düşündüğünü söyledi. Ama sözleşme maddeleri hislere göre işlemez; hisse fiyatı belirlenen seviyenin altına düştüğünde SoftBank ya ek teminat yatıracak ya da borcu erken ödeyecek.
Daha da sıkıntılı olan, likiditenin anında kilitlenmesi. Gerçekten teminat tamamlama günü geldiğinde SoftBank gerçek parayı teminat hesabına aktarmak zorunda; bu para bir anda dondurulur, ne yeni yatırım yapılabilir ne de başka borç ödenebilir.
Beklemenin Bedeli Var
Hisse düşünce teminat tamamlamak, ancak bir sorun çıktığında ortaya çıkan bir durum. Daha gündelik bedel ise faiz; bu para hesapta durduğu sürece faiz her çeyrek artıyor.
2026 yılının Nisan-Haziran dönemindeki üç ayda SoftBank Grubu ve finansman iştiraklerinin faiz gideri 281,65 milyar yene ulaştı; geçen yılın aynı dönemine göre 147,3 milyar yen daha fazla. 150 kurundan çevrildiğinde yaklaşık 1,88 milyar dolar ediyor.
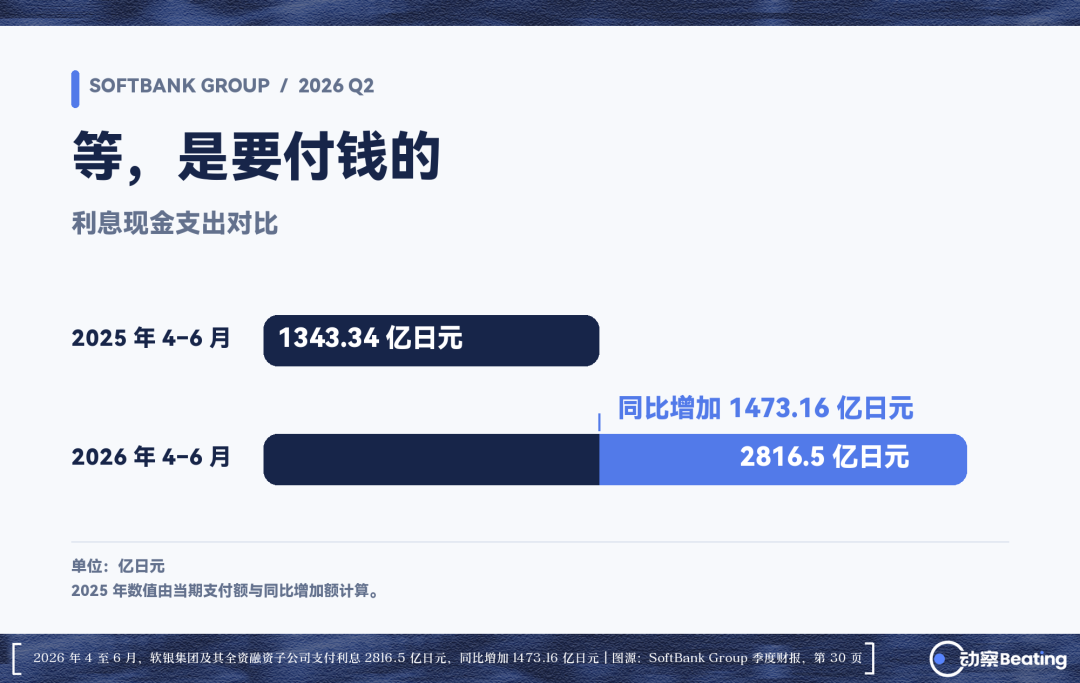
Aralık 2025'te alınan 11,5 milyar dolarlık Arm teminatlı kredisi, Nisan 2026'da çekilen 20 milyar dolarlık köprü kredisi, şirket tahvili bakiyesindeki artış ve üstüne küresel faizlerin yükselmesi... Birkaç devasa yeni borç üst üste binince faiz bir basamak birden sıçradı.
SoftBank'ın asıl umudu OpenAI'ın bir an önce halka arz zilini çalması, hisselerin nakde dönmesi ve bu katı borcun kapanmasıydı.
Ama Sam Altman Eylül'de Fortune'a verdiği demeçte, yapay zekâ güvenliği endişeleri nedeniyle şu anda halka arz için "zamanın uygun olmadığını" söyledi.
"Zamanın uygun olmaması" ifadesi, SoftBank'ın hesabına gerçek para olarak yansıyor.
Köprü kredisi Mart 2027'ye sıkışmış durumda; değerlemeye bağlı kredi ise Ağustos 2028'e kilitli. Sadece 10 milyar dolarlık borcun bir yıl daha beklemesi, %8 faizle hesaplandığında 800 milyon dolar faiz demek.
Daha da zoru, OpenAI'ın kendisi de duramıyor.
Beş yılda toplam 278 milyar dolarlık nakit akışı açığı, yıla bölündüğünde 55 milyar doları aşıyor. OpenAI'ın bu yakma hızıyla ayakta kalabilmesi için tur üstüne tur finansman sağlaması şart.
SoftBank, içeri en çok para koyan taraf; kendi parasını geri alıp alamayacağı tamamen OpenAI'ın halka arz aşamasına gelip gelemeyeceğine bağlı. OpenAI bir sonraki turda finansman bulamazsa SoftBank'ın şimdiye kadar gömdüğü her şey sıfırlanır.
Bu yüzden yardım etmemesi imkânsız; bir yandan zaten borçlandığı paranın faizini ödemeye devam ederken, diğer yandan elindeki yatırımın halka arza kadar hayatta kalması için bir sonraki turun parasını ayarlamaya devam etmek zorunda.
Koz
Bu kadar borcu varken Wall Street neden hâlâ ona yüz milyarlarca dolar borç veriyor?
Cevap: Arm.
Merkezi İngiltere'nin Cambridge kentinde bulunan bu çip mimarisi tasarım şirketi, dünyadaki akıllı telefon işlemci mimarisinin neredeyse %99'unu tekeline almış durumda. 2016'da Masayoshi Son, Alibaba hisselerinin büyük bir kısmını satarak 32 milyar dolar nakit topladı ve şirketi özelleştirdi. 2023 sonbaharında ABD borsasında yeniden listelendiğinde, yapay zekâ çiplerinin temel hesaplama gücü ve enerji verimliliğine yönelik çılgın talebin de etkisiyle Arm hisseleri yıl içinde yaklaşık %270 fırladı ve piyasa değeri bir ara 300 milyar doları aştı.
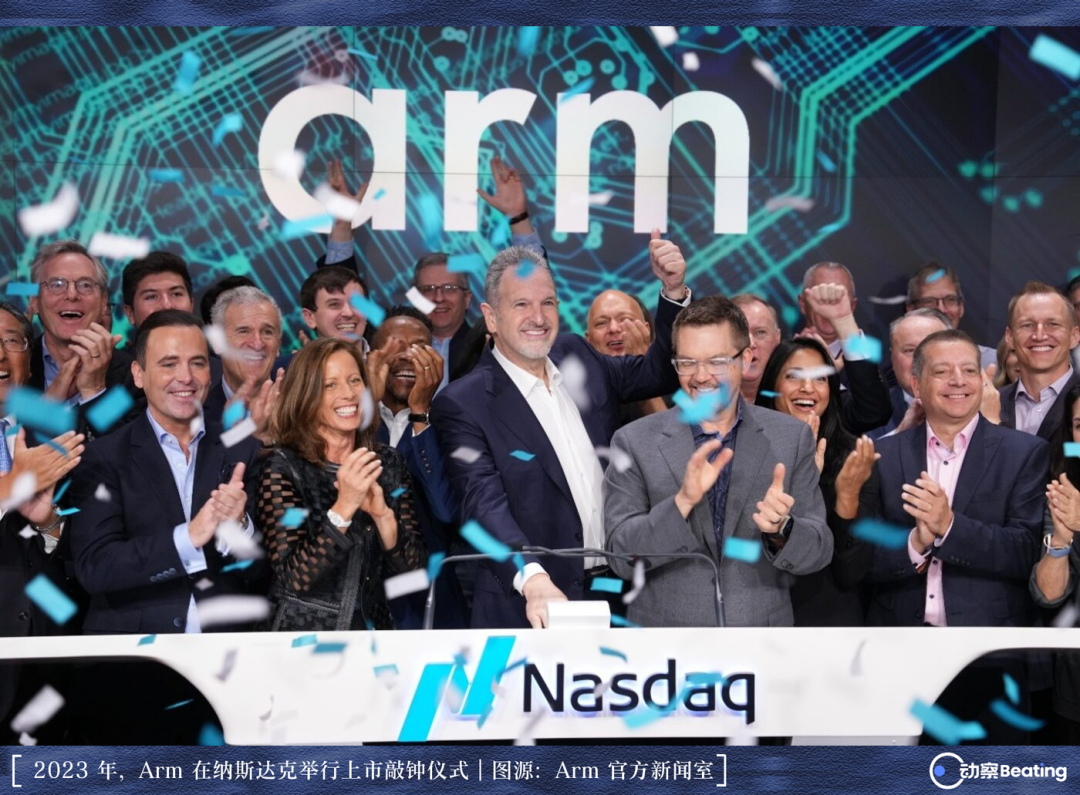
SoftBank bugün hâlâ Arm'ın %90 hissesini sıkı sıkıya elinde tutuyor; bu varlığın getirdiği kâğıt üzerindeki kazanç 220 milyar doları aşıyor.
Bankalar büyük dil modellerinin ne kadar derin olduğuyla hiç ilgilenmiyor; onların tanıdığı tek şey SoftBank'ın elindeki sağlam para.
SoftBank yönetiminin piyasaya göstermeyi en sevdiği gösterge LTV (net borcun hisse değerine bölümü); borcun toplam varlığa oranını ölçüyor. Bu yıl Mart-Haziran döneminde bu rakam %17'den %13'e düştü; yüzeyde kaldıraç daralmış gibi görünüyor.
Ama bu sadece bir sayı oyunu.
Aynı dönemde SoftBank'ın net borcu aslında 8,2 trilyon yenden 10,8 trilyon yene yükseldi. Borç azalmadı, tam tersine 2,6 trilyon yen arttı; kaldıracın düşmesi denen şey tamamen Arm hisselerinin fırlamasıyla formüldeki paydanın büyümesinden ibaret.
Oysa varlık değerinin artması nakit girişi demek değil. SoftBank'ın bilançosundaki nakit ve benzerleri artmadı, aksine 3,5 trilyon yenden 2,3 trilyon yene geriledi; para büyük ölçüde dışarı akıyor, OpenAI yatırım taksitlerini ödemeye ve eski borçları kapatmaya gidiyor.
SoftBank, bu pasif olarak şişen payda sayesinde mali tablolarında saygın bir güvenlik hissi çiziyor; %13 seviyesi grubun %25'lik iç kırmızı çizgisinden hâlâ uzak ve S&P de not görünümünü "negatif"ten "durağan"a yükseltti.
Ama bu, yaklaşan geri ödeme zirvesini gizleyemiyor.
Önümüzdeki iki yıl içinde SoftBank'ın itfa edilmesi gereken yaklaşık 1,5 trilyon yenlik şirket tahvili var; bu da yaklaşık 9 milyar dolar ediyor. Biri gelecek yıl, biri ondan sonraki yıl. Özel sermaye devi Apollo da Vision Fund 2'nin bir NAV kredisini 5,4 milyar dolardan 9 milyar dolara çıkarmak için pazarlık yapıyor.
Wall Street hâlâ SoftBank'ın etrafında dönmeyi seviyor çünkü o bilançonun en altında, nakde çevrilebilecek Arm kozu duruyor.
Yıllar önce İngiltere ve AB düzenleyicileri Arm ile Nvidia'nın birleşmesini durdurmuş, Masayoshi Son'a yalnızca 1,25 milyar dolarlık ayrılık ücreti bırakmıştı; dolambaçlı yoldan sonra bu çip şirketi, onun tüm kredi zincirini ayakta tutan son direğe dönüştü.
24 Eylül'de bu 10 milyar dolarlık yüksek riskli tahvilin nihai faizi belirlenecek. Bu rakam, halka açık piyasanın Masayoshi Son'a "OpenAI'ı daha ne kadar bekleyeceksin?" sorusuna biçtiği açık fiyat etiketi; fiyat ne kadar yüksek olursa Wall Street bu bekleyişi o kadar tehlikeli görüyor demektir.
29 Eylül'de takas, 1 Ekim'de ödeme. Sonra ibre dönmeye devam ediyor.
O, OpenAI'ın halka arz zilini bekliyor; alacaklılar ise Mart 2027'de anapara ve faiziyle geri ödenmesini bekliyor.
Para kimseyi beklemez.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.