Goldman Sachs วิเคราะห์ MSFT: Azure โต 48% อัตรากำไรขั้นต้นคลาวด์ฟื้นตัว จุดเปลี่ยนผลตอบแทนการลงทุน AI ของ Microsoft มาถึงแล้วหรือยัง?
 Blockbeats
TL;DR
·รายได้ Azure เติบโต 48% เมื่อเทียบเป็นรายปีด้วยอัตราแลกเปลี่ยนคงที่ สูงกว่าคาดการณ์ที่ 44% ถึง 45% และเร่งตัวขึ้นจากไตรมาสก่อน
·อัตรากำไรขั้นต้นคลาวด์ฟื้นตัวจาก 65% เป็น 66% การเติบโตและความสามารถในการทำกำไรปรับตัวดีขึ้นพร้อมกัน
·รายจ่ายลงทุนรวมสัญญาเช่าการเงินอยู่ที่ 45,200 ล้านดอลลาร์ เพิ่มขึ้น 30% เมื่อเทียบเป็นรายปี ต่ำกว่าที่ตลาดคาดการณ์ว่าจะเพิ่มขึ้น 48%
·การเติบโตของ M365 Commercial Cloud ได้แรงหนุนจากการอัปเกรดผลิตภัณฑ์ระดับพรีเมียมและรายได้ตามการใช้งานของ GitHub Copilot การสร้างรายได้จาก AI กำลังมีส่วนช่วยผ่านหลายช่องทาง
·อัตราการเติบโตของคำสั่งซื้อเชิงพาณิชย์และภาระผูกพันคงค้างชะลอตัวลง ต้องติดตามร่วมกับฐานสูงและกำหนดการส่งมอบ
Goldman Sachs คงคำแนะนำ "ซื้อ" และราคาเป้าหมาย 640 ดอลลาร์ กำลังการผลิตใหม่ การจัดสรรทรัพยากรคอมพิวติ้ง และอัตราผลตอบแทนจากเงินลงทุนยังคงเป็นตัวแปรสำคัญ
Microsoft รายงานผลประกอบการที่การเติบโตของธุรกิจคลาวด์เร่งตัวขึ้น อัตรากำไรฟื้นตัว และรายจ่ายลงทุนต่ำกว่าคาด
ตามการประเมินเบื้องต้นสำหรับไตรมาสแรกของปีงบประมาณ 2027 ที่ Goldman Sachs เผยแพร่เมื่อวันที่ 28 ตุลาคม รายได้ Azure ของ Microsoft ในไตรมาสนี้เติบโต 48% เมื่อเทียบเป็นรายปีด้วยอัตราแลกเปลี่ยนคงที่ สูงกว่าคาดการณ์ก่อนหน้าที่ 44% ถึง 45% และสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 45% เมื่อเทียบกับการเติบโต 42% ในไตรมาสก่อนหน้า การเติบโตเร่งตัวขึ้นอีก ขณะที่รายงานของ Goldman Sachs เผยแพร่ ราคาหุ้น Microsoft ปรับตัวขึ้นประมาณ 4% ในการซื้อขายหลังปิดตลาด
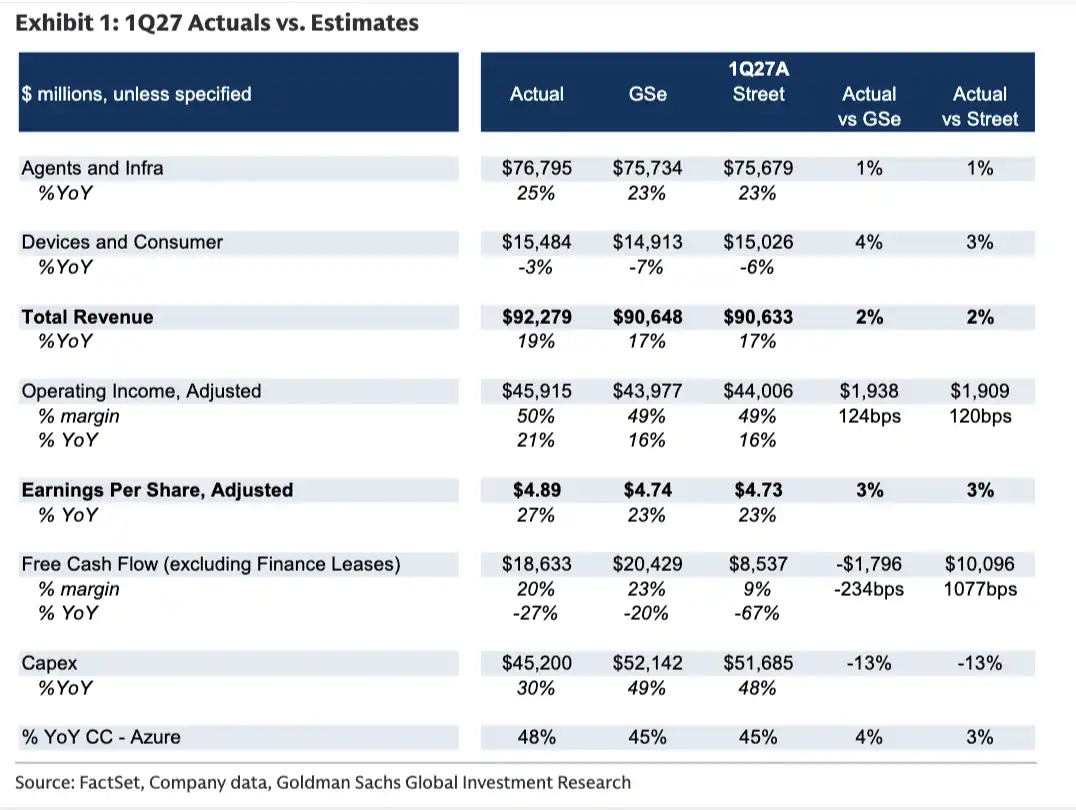
รายได้รวมในไตรมาสนี้อยู่ที่ประมาณ 92,279 ล้านดอลลาร์ เพิ่มขึ้น 19% เมื่อเทียบเป็นรายปี สูงกว่าที่ตลาดคาดการณ์ไว้ประมาณ 2% กำไรต่อหุ้นปรับลดอยู่ที่ 4.89 ดอลลาร์ สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 4.73 ดอลลาร์ หรือสูงกว่าประมาณ 3%
ข้อมูลชุดนี้ช่วยสนับสนุนด้านรายได้ให้กับการลงทุนด้าน AI ของ Microsoft มากขึ้น อย่างไรก็ตาม คำถามหลักหลังประกาศผลประกอบการยังคงเป็น: เมื่อกำลังการประมวลผลใหม่ทยอยเปิดใช้งาน ธุรกิจคลาวด์จะรักษาการเติบโตได้หรือไม่ และการปรับปรุงอัตรากำไรจะยั่งยืนได้นานแค่ไหน
Azure เร่งการเติบโต อัตรากำไรขั้นต้นคลาวด์ฟื้นตัว
Azure เป็นแหล่งการเติบโตที่โดดเด่นที่สุดของผลประกอบการไตรมาสนี้ การเติบโตของรายได้ 48% ด้วยอัตราแลกเปลี่ยนคงที่ สูงกว่าคาดการณ์และยังคงแนวโน้มเร่งตัวจากไตรมาสก่อน
ในขณะเดียวกัน อัตรากำไรขั้นต้นคลาวด์ของ Microsoft ฟื้นตัวจาก 65% ในไตรมาสก่อนเป็น 66% สำหรับ Microsoft ที่ขยายโครงสร้างพื้นฐาน AI อย่างต่อเนื่อง การเปลี่ยนแปลงของอัตรากำไรขั้นต้นเป็นตัวชี้วัดสำคัญว่าการเติบโตของรายได้จะแปลงเป็นกำไรได้หรือไม่ การฟื้นตัวในไตรมาสเดียวเป็นสัญญาณบวก แต่จะเป็นการปรับปรุงที่ยั่งยืนหรือไม่ ยังต้องติดตามการใช้กำลังการผลิตใหม่และต้นทุนที่เปลี่ยนแปลง
Goldman Sachs จัดให้จังหวะและขนาดการเติบโตของ Azure ในปีงบประมาณ 2027 เป็นประเด็นหลักในการประชุมนักวิเคราะห์ โดยเฉพาะอย่างยิ่ง Microsoft จะจัดสรรทรัพยากรคอมพิวติ้งระหว่างผลิตภัณฑ์ของตนเองกับลูกค้าบุคคลที่สามอย่างไร และความชัดเจนของกำลังการผลิตของศูนย์ข้อมูลใหม่ในปี 2027
การจัดสรรทรัพยากรคอมพิวติ้งเกี่ยวข้องกับจังหวะการเติบโตของธุรกิจต่างๆ ของ Microsoft: ผลิตภัณฑ์ AI ของตนเองต้องการการสนับสนุนด้านโครงสร้างพื้นฐาน และความต้องการคลาวด์ของลูกค้าภายนอกก็ต้องการกำลังการผลิตรองรับ อุปทานใหม่จะพร้อมเมื่อใด และจัดสรรให้ธุรกิจใด จะส่งผลต่อความเร็วในการแปลงอุปสงค์เป็นรายได้
Copilot ขับเคลื่อนการอัปเกรด โครงสร้างรายจ่ายลงทุนยังต้องติดตาม
นอกจาก Azure แล้ว Microsoft 365 Commercial Cloud ยังมีสัญญาณการเติบโตที่เร่งตัวขึ้น
ตามตัวเลขที่รายงาน รายได้ M365 Commercial Cloud เติบโต 18% เมื่อเทียบเป็นรายปีด้วยอัตราแลกเปลี่ยนคงที่ สูงกว่า 15% ในไตรมาสก่อน หากปรับผลกระทบจากฐานที่เทียบเคียงได้จากการรับรู้รายได้ในปีก่อน อัตราการเติบโตอยู่ที่ 19% เทียบกับ 16% ในไตรมาสก่อน
การเติบโตส่วนใหญ่มาจากการที่ลูกค้าอัปเกรดเป็นผลิตภัณฑ์ระดับพรีเมียม เช่น Copilot, E5 และ E7 ซึ่งผลักดันรายได้เฉลี่ยต่อผู้ใช้ (ARPU) ให้สูงขึ้น รายได้ตามการใช้งานของ GitHub Copilot ที่เพิ่มขึ้นก็เป็นปัจจัยสนับสนุนเช่นกัน นั่นหมายความว่า การสร้างรายได้จาก AI สามารถทำได้ทั้งผ่านการอัปเกรดการสมัครสมาชิกของลูกค้าองค์กร และผ่านการเติบโตของการใช้งานจริงที่สร้างรายได้
ในทางตรงกันข้าม การเติบโตของ M365 Consumer Cloud ชะลอตัวจาก 22% ในไตรมาสก่อนเป็น 16% สะท้อนความแตกต่างระหว่างกลุ่มองค์กรและผู้บริโภค
Goldman Sachs ต้องการทำความเข้าใจเพิ่มเติมเกี่ยวกับความคิดเห็นเบื้องต้นของการอัปเกรด E7 และวัฏจักรการอัปเกรดนี้แตกต่างจากครั้งก่อนอย่างไร ขณะเดียวกัน ลูกค้าองค์กรใช้ผลิตภัณฑ์อย่าง Foundry ในการเชื่อมต่อและจัดการโมเดลต่างๆ อย่างไร และวิศวกรฝ่ายการปรับใช้แนวหน้าช่วยลูกค้าปรับใช้โครงการ AI อย่างไร ก็เป็นประเด็นที่ให้ความสนใจ
ด้านรายจ่ายลงทุน Microsoft ใช้จ่าย 45,200 ล้านดอลลาร์ในไตรมาสนี้ รวมสัญญาเช่าการเงิน เพิ่มขึ้น 30% เมื่อเทียบเป็นรายปี ต่ำกว่าที่ตลาดคาดการณ์ไว้ที่ประมาณ 51,700 ล้านดอลลาร์ หรือเพิ่มขึ้น 48% เมื่อเทียบเป็นรายปี
แต่การใช้จ่ายในไตรมาสเดียวที่ต่ำกว่าคาด ยังไม่เพียงพอที่จะบ่งชี้ว่าเส้นทางการลงทุนทั้งปีเปลี่ยนแปลง Goldman Sachs ยังรอการอัปเดตแนวโน้มรายจ่ายลงทุนและอัตราผลตอบแทนจากเงินลงทุนจากผู้บริหาร
โครงสร้างการใช้จ่ายก็น่าจับตามอง: สัดส่วนของสินทรัพย์ระยะสั้นในรายจ่ายลงทุนเพิ่มขึ้นจากประมาณสองในสามเป็นประมาณสามในสี่ เมื่อโครงสร้างสินทรัพย์เปลี่ยนแปลง ค่าเสื่อมราคา อัตราการใช้กำลังการผลิต และการคืนทุนในภายหลัง จะเป็นตัวแปรสำคัญในการประเมินความคุ้มค่าทางเศรษฐกิจของโครงสร้างพื้นฐาน AI
เบื้องหลังราคาเป้าหมาย 640 ดอลลาร์ ยังต้องพิสูจน์อุปทานและผลตอบแทน
ตัวชี้วัดคำสั่งซื้อไม่ได้เร่งตัวในทุกด้าน คำสั่งซื้อเชิงพาณิชย์ของ Microsoft ลดลง 11% เมื่อเทียบเป็นรายปีด้วยอัตราแลกเปลี่ยนคงที่ Goldman Sachs มองว่าสาเหตุหลักมาจากฐานสูงจากการเติบโต 111% ในช่วงเดียวกันของปีก่อน ภาระผูกพันคงค้างเชิงพาณิชย์ (RPO หรือมูลค่าสัญญาที่ลงนามแล้วแต่ยังไม่รับรู้เป็นรายได้) เพิ่มขึ้น 73% เมื่อเทียบเป็นรายปี ต่ำกว่า 84% ในไตรมาสก่อน
ภาระผูกพันคงค้างยังคงเติบโตในอัตราที่สูง แต่ความเร็วในการแปลงเป็นรายได้ต้องพิจารณาร่วมกับอายุสัญญา กำหนดการส่งมอบ และอุปทานทรัพยากรคอมพิวติ้ง การลดลงของคำสั่งซื้อเชิงพาณิชย์เมื่อเทียบเป็นรายปีก็ต้องเข้าใจในบริบทของฐานสูงในปีก่อน
Goldman Sachs คงคำแนะนำ "ซื้อ" และราคาเป้าหมาย 12 เดือนที่ 640 ดอลลาร์สำหรับ Microsoft โดยอิงจากการประเมินมูลค่าที่ให้อัตราส่วนราคาต่อกำไร 28 เท่าของกำไรสุทธิที่ปรับปรุงแล้วใน 12 เดือนข้างหน้า เมื่อเทียบกับราคาปิดวันที่ 27 ตุลาคมที่ 531.33 ดอลลาร์ที่ใช้ในรายงาน คิดเป็นโอกาสในการเพิ่มขึ้นประมาณ 20.5%
การประเมินนี้ยังมีความเสี่ยงหลายประการ: การเร่งการผลิตชิปที่พัฒนาเองช้ากว่าคาด อาจจำกัดการเพิ่มส่วนแบ่งตลาดและการขยายอัตรากำไรขั้นต้น การลงทุนเพิ่มเติมที่ไม่ได้คาดการณ์ไว้ในโครงการที่ไม่ใช่ Azure อาจส่งผลต่อการจัดสรรเงินทุน การเปลี่ยนแปลงผู้บริหารระดับสูง และการที่ลูกค้าหันไปใช้ซอฟต์แวร์ที่พัฒนาขึ้นเองมากขึ้น ก็อาจสร้างแรงกดดันต่อธุรกิจได้
สำหรับไตรมาสนี้ การเติบโตของ Azure อัตรากำไรขั้นต้นคลาวด์ และรายจ่ายลงทุน รวมกันเป็นสัญญาณบวก ขั้นต่อไปที่ต้องพิสูจน์คือ ศูนย์ข้อมูลใหม่จะส่งมอบได้ตามแผนหรือไม่ ชิปที่พัฒนาเองจะเร่งการผลิตได้ราบรื่นหรือไม่ และผลิตภัณฑ์อย่าง Copilot จะขับเคลื่อนการอัปเกรดแบบชำระเงินของลูกค้าได้อย่างต่อเนื่องหรือไม่ ตัวแปรเหล่านี้จะกำหนดว่า Microsoft จะแปลงอุปสงค์ AI เป็นรายได้ กำไร และกระแสเงินสดได้เพิ่มเติมหรือไม่
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้