Alphabet รายได้ Q3 แตะ 1.276 ล้านล้านดอลลาร์ แต่ AI เผาเงินสดหนัก กระแสเงินสดติดลบ
 chaincatcher
เมื่อวันที่ 28 ตุลาคม ตามเวลาท้องถิ่นสหรัฐฯ Alphabet บริษัทแม่ของ Google เปิดเผยผลประกอบการไตรมาส 3 ของปีงบประมาณ 2026 สิ้นสุดวันที่ 30 กันยายน
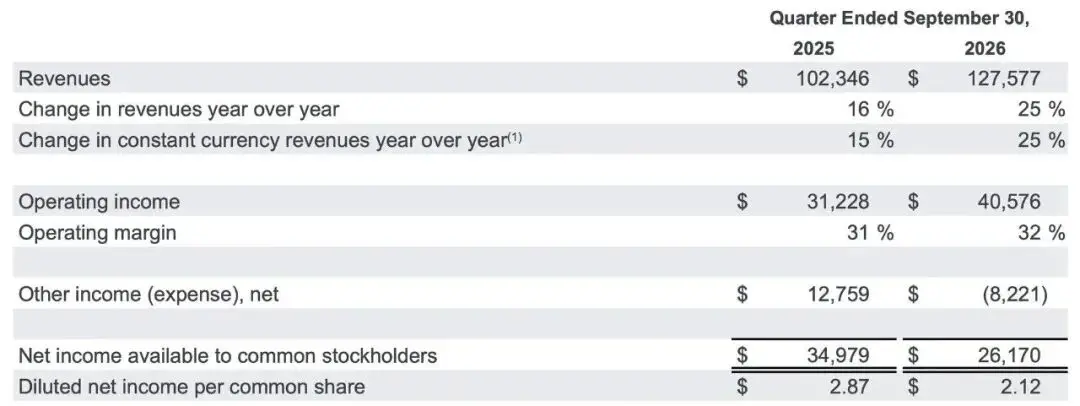
แม้รายได้จะเติบโต แต่รายได้ กำไรต่อหุ้นปรับปรุง และกระแสเงินสดอิสระของ Alphabet ในไตรมาส 3 ต่างต่ำกว่าที่วอลล์สตรีทคาดการณ์ไว้ คาดว่ารายจ่ายลงทุนในอนาคตจะเพิ่มขึ้นอีก ส่งผลให้ราคาหุ้นร่วงลง 9.79% ในการซื้อขายหลังปิดตลาด มาอยู่ที่ 293.09 ดอลลาร์
รายงานผลประกอบการแสดงให้เห็นว่า รายได้ของ Alphabet ในไตรมาส 3 อยู่ที่ 1.27577 ล้านล้านดอลลาร์ เพิ่มขึ้น 25% จาก 1.02346 ล้านล้านดอลลาร์ในช่วงเดียวกันของปีก่อน แม้รายได้ของ Alphabet จะเติบโต 25% เมื่อเทียบกับปีก่อน ซึ่งเป็นการเติบโตเลขสองหลักติดต่อกันเป็นไตรมาสที่ 13 แต่รายได้จริงที่ 1.27577 ล้านล้านดอลลาร์ยังต่ำกว่าที่นักวิเคราะห์วอลล์สตรีทคาดการณ์ไว้ที่ 1.2822 ล้านล้านดอลลาร์
กำไรจากการดำเนินงานอยู่ที่ 40,576 ล้านดอลลาร์ เพิ่มขึ้น 30% เมื่อเทียบกับปีก่อน อัตรากำไรจากการดำเนินงานอยู่ที่ 32% สูงกว่า 31% ในช่วงเดียวกันของปีก่อน
ด้านกำไรสุทธิ แม้รายได้จะเติบโต 25% เมื่อเทียบกับปีก่อน แต่กำไรสุทธิที่เป็นของผู้ถือหุ้นสามัญกลับลดลง 25% เมื่อเทียบกับปีก่อน จาก 34,979 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน เหลือ 26,170 ล้านดอลลาร์
สาเหตุหลักมาจากการเปลี่ยนแปลงมูลค่ายุติธรรมของหลักทรัพย์ในส่วนของเจ้าของ ส่งผลให้รายการกำไรขาดทุนอื่นเปลี่ยนจากกำไร 12,759 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน เป็นขาดทุน 8,221 ล้านดอลลาร์ โดยขาดทุนสุทธิจากการเปลี่ยนแปลงมูลค่ายุติธรรมของหลักทรัพย์ในส่วนของเจ้าของอยู่ที่ 8,664 ล้านดอลลาร์ กำไรต่อหุ้นปรับลดอยู่ที่ 2.12 ดอลลาร์ ต่ำกว่า 2.87 ดอลลาร์ในช่วงเดียวกันของปีก่อน หากไม่รวมผลกระทบจากขาดทุนของหลักทรัพย์ในส่วนของเจ้าของ กำไรต่อหุ้นอยู่ที่ 2.67 ดอลลาร์ ต่ำกว่าที่นักวิเคราะห์วอลล์สตรีทคาดการณ์ไว้ที่ 3.02 ดอลลาร์
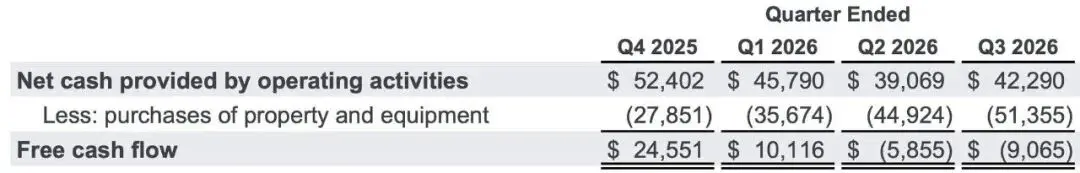
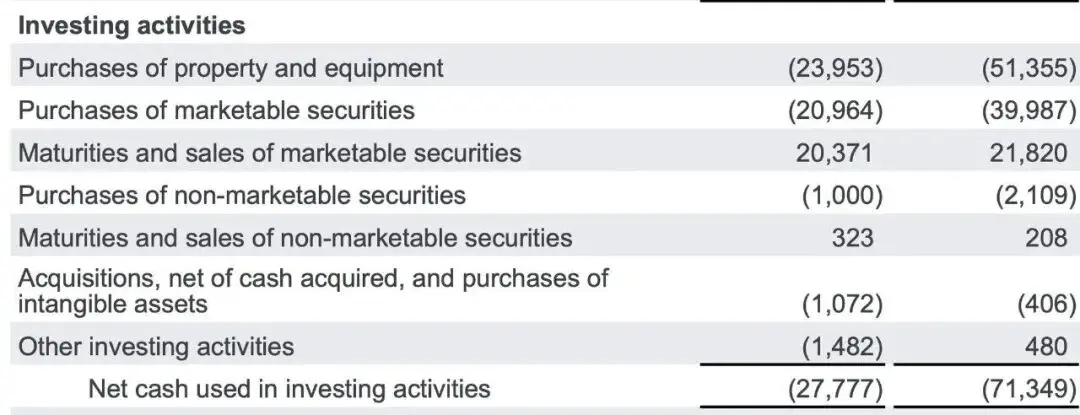
ด้านกระแสเงินสด กระแสเงินสดอิสระของ Alphabet ในไตรมาส 3 ติดลบ 9,065 ล้านดอลลาร์ เทียบกับบวก 24,461 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน ลดลง 33,526 ล้านดอลลาร์เมื่อเทียบกับปีก่อน รายจ่ายลงทุนในช่วงเดียวกันอยู่ที่ 51,355 ล้านดอลลาร์ เพิ่มขึ้นประมาณ 114% จาก 23,953 ล้านดอลลาร์ ณ สิ้นปี 2025
บริษัทยังคงเป้าหมายรายจ่ายลงทุนทั้งปี 2026 ไว้ที่ 195,000 ถึง 205,000 ล้านดอลลาร์ และคาดว่ารายจ่ายลงทุนในปี 2027 จะเพิ่มขึ้นอย่างมีนัยสำคัญ
Sundar Pichai ซีอีโอของ Alphabet กล่าวในรายงานผลประกอบการว่า การลงทุนด้าน AI กำลังขับเคลื่อนการเติบโตของธุรกิจค้นหา โดยปริมาณคำค้นหา (รวมถึงคำค้นหาเชิงพาณิชย์) มีอัตราการเติบโตสูงสุดในรอบ 5 ปี รายได้ของ Google Cloud เติบโต 103% เมื่อเทียบกับปีก่อน API ของโมเดลที่พัฒนาเองประมวลผลเกือบ 32,000 ล้านโทเคนต่อนาที มากกว่า 4 เท่าของปีก่อน ด้านผลิตภัณฑ์สำหรับผู้บริโภค แอป Gemini มีผู้ใช้ถึง 1,000 ล้านคน กลายเป็นผลิตภัณฑ์ที่เติบโตเร็วที่สุดในประวัติศาสตร์ของ Google ส่วน YouTube Music และ Premium มีสมาชิกทั่วโลกรวมกันเกิน 150 ล้านราย
01 รายจ่ายลงทุนยังคงเติบโต
ณ วันที่ 30 กันยายน 2026 สินทรัพย์รวมของ Alphabet อยู่ที่ 1.003312 ล้านล้านดอลลาร์ ทะลุ 1 ล้านล้านดอลลาร์ เพิ่มขึ้นอย่างมากจาก 595,281 ล้านดอลลาร์ ณ สิ้นปี 2025 โดยสินทรัพย์ถาวรสุทธิอยู่ที่ 372,827 ล้านดอลลาร์ สูงกว่า 246,597 ล้านดอลลาร์ ณ สิ้นปี 2025 หลักทรัพย์ในความต้องการของตลาดอยู่ที่ 208,764 ล้านดอลลาร์ เงินสด รายการเทียบเท่าเงินสด และหลักทรัพย์ในความต้องการของตลาดรวมกันอยู่ที่ 265,098 ล้านดอลลาร์
รายจ่ายลงทุนของ Alphabet ในไตรมาส 3 ขยายตัวเพิ่มขึ้นเป็น 51,355 ล้านดอลลาร์ เพิ่มขึ้นประมาณ 114% จาก 23,953 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน สะท้อนถึงการลงทุนอย่างต่อเนื่องของบริษัทในด้านพลังการประมวลผล AI และโครงสร้างพื้นฐานที่เกี่ยวข้อง รวมถึงการสร้างสินค้าคงคลังเพื่อรองรับการขายระบบ TPU ที่ขยายตัว ซึ่งสร้างแรงกดดันต่อกระแสเงินสดด้วย ขณะเดียวกัน แม้รายได้ของบริษัทจะเติบโต แต่รายจ่ายลงทุนที่เพิ่มขึ้นอย่างมากยังคงสร้างแรงกดดันต่อกระแสเงินสด ทำให้กระแสเงินสดอิสระเปลี่ยนจากบวก 24,551 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน เป็นติดลบ 9,065 ล้านดอลลาร์ ต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ว่าจะติดลบ 2,700 ล้านดอลลาร์
ด้านหนี้สิน หนี้สินระยะยาวของ Alphabet เพิ่มขึ้นเป็น 125,102 ล้านดอลลาร์ เพิ่มขึ้นอย่างมากจาก 46,547 ล้านดอลลาร์ ณ สิ้นปี 2025 บริษัทยังคงเป้าหมายรายจ่ายลงทุนทั้งปี 2026 ไว้ที่ 195,000 ถึง 205,000 ล้านดอลลาร์ และคาดว่ารายจ่ายลงทุนในปี 2027 จะเพิ่มขึ้นอย่างมีนัยสำคัญอีก เมื่อการลงทุนในโครงสร้างพื้นฐาน AI ขยายตัวอย่างต่อเนื่อง ความต้องการด้านการจัดหาเงินทุนและระดับหนี้สินของบริษัทก็เพิ่มขึ้นตามไปด้วย
ตัวเลขที่น่าสนใจเป็นพิเศษในรายงานผลประกอบการของ Alphabet คือต้นทุนการจัดสรรในระดับ Alphabet ซึ่งอยู่ที่ 7,655 ล้านดอลลาร์ (เทียบกับ 4,467 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน) รายจ่ายนี้ส่วนใหญ่เกี่ยวข้องกับกิจกรรมการวิจัยและพัฒนา AI ที่ใช้ร่วมกันภายในกลุ่ม ซึ่งรวมถึงเงินเดือนบุคลากรและต้นทุนโครงสร้างพื้นฐานทางเทคนิคที่จำเป็นสำหรับการพัฒนาโมเดล AI อเนกประสงค์ ตลอดจนค่าใช้จ่ายในการบริหารจัดการบางส่วนของกลุ่ม เมื่อการวิจัยและพัฒนา AI ก้าวหน้าอย่างต่อเนื่อง ต้นทุนที่เกี่ยวข้องในระดับกลุ่ม Alphabet ก็เพิ่มขึ้นเรื่อย ๆ
การลงทุนในโครงสร้างพื้นฐาน AI และผลกระทบต่อกระแสเงินสด กลายเป็นประเด็นร่วมในรายงานผลประกอบการของบริษัทเทคโนโลยียักษ์ใหญ่ เมื่อวันที่ 21 ตุลาคม ตามเวลาท้องถิ่นสหรัฐฯ Meta เปิดเผยผลประกอบการไตรมาส 3 ปี 2026 ธุรกิจโฆษณาของบริษัทยังคงเติบโต แต่การลงทุนในโครงสร้างพื้นฐาน AI ขยายตัวอย่างต่อเนื่อง ส่งผลให้รายจ่ายลงทุนเพิ่มขึ้นอีก
รายจ่ายลงทุนของ Meta ในไตรมาส 3 อยู่ที่ 33,942 ล้านดอลลาร์ หากรวมสัญญาเช่าการเงินจะอยู่ที่ 34,906 ล้านดอลลาร์ กระแสเงินสดจากการดำเนินงานในช่วงเดียวกันอยู่ที่ 32,786 ล้านดอลลาร์ กระแสเงินสดอิสระติดลบ 2,120 ล้านดอลลาร์ บริษัทยังปรับเพิ่มเพดานเป้าหมายรายจ่ายลงทุนทั้งปีเป็น 145,000 ล้านดอลลาร์ หลังการเปิดเผยผลประกอบการ ราคาหุ้น Meta ร่วงลงเกือบ 7% ในวันทำการถัดไป
Oracle ส่งสัญญาณที่แตกต่างออกไป เมื่อวันที่ 28 ตุลาคม ตามเวลาท้องถิ่นสหรัฐฯ บริษัทประกาศแผนรายจ่ายลงทุนและการจัดหาเงินทุนในอีกไม่กี่ปีข้างหน้าในงาน Investor Day โดยคาดว่ารายจ่ายลงทุนจะถึงจุดสูงสุดในอีกไม่กี่ปีข้างหน้า และจะมีการจัดหาเงินทุนจากภายนอกไม่เกิน 20,000 ล้านดอลลาร์ก่อนปีงบประมาณ 2030 พร้อมคาดว่ากระแสเงินสดอิสระจะกลับมาเป็นบวกในช่วงครึ่งหลังของปีงบประมาณ 2028 หลังการประกาศ ราคาหุ้น Oracle พุ่งขึ้นกว่า 12%
ในขณะที่ Meta และ Alphabet ยังคงเพิ่มการลงทุนในโครงสร้างพื้นฐาน AI อย่างต่อเนื่อง Oracle คาดว่ารายจ่ายลงทุนจะถึงจุดสูงสุดในอีกไม่กี่ปีข้างหน้า และวางแผนควบคุมขนาดการจัดหาเงินทุนจากภายนอก กลยุทธ์การลงทุนในโครงสร้างพื้นฐาน AI ของบริษัทเทคโนโลยียักษ์ใหญ่เริ่มมีความแตกต่างกัน และความสนใจของตลาดก็ค่อย ๆ หันไปที่ผลตอบแทนจากการลงทุน: การลงทุนในพลังการประมวลผลที่ขยายตัวอย่างต่อเนื่องจะนำมาซึ่งการเติบโตของธุรกิจที่สอดคล้องกันหรือไม่ และองค์กรจะรักษากระแสเงินสดที่แข็งแกร่งในระหว่างการขยายตัวได้หรือไม่
02 พลังการประมวลผลกลายเป็นเครื่องทำเงินเต็มรูปแบบ
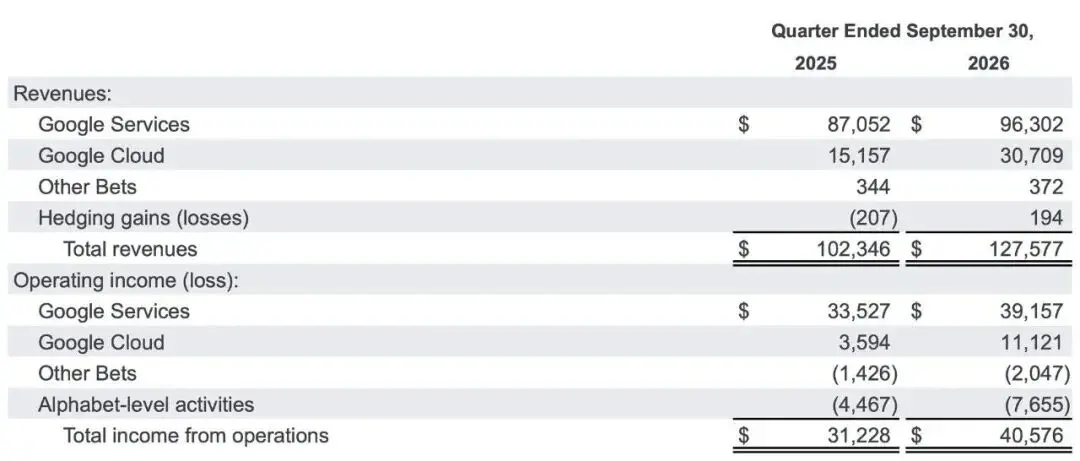
รายได้ของ Google Cloud ในไตรมาส 3 อยู่ที่ 30,709 ล้านดอลลาร์ เพิ่มขึ้นอย่างมาก 103% เมื่อเทียบกับปีก่อน จาก 15,157 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน ซึ่งสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้โดยทั่วไปที่ 28,700 ล้านดอลลาร์อย่างมีนัยสำคัญ ความสามารถในการทำกำไรก็ดีขึ้นพร้อมกัน โดยกำไรจากการดำเนินงานของแผนกเพิ่มขึ้นอย่างมากจาก 3,590 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน เป็น 11,121 ล้านดอลลาร์ อัตรากำไรจากการดำเนินงานเพิ่มขึ้นเป็นประมาณ 36.2%
ความต้องการขององค์กรต่อโครงสร้างพื้นฐานและโซลูชัน AI เป็นแรงขับเคลื่อนหลักของการเติบโตแบบก้าวกระโดดของธุรกิจ Google Cloud
เมื่อองค์กรจำนวนมากขึ้นนำโมเดล AI ไปใช้ในธุรกิจจริง ความต้องการพลังการประมวลผล แพลตฟอร์มคลาวด์ และบริการโมเดลก็เพิ่มขึ้นอย่างต่อเนื่อง Alphabet ระบุว่า การขายระบบ TPU ก็มีส่วนสำคัญต่อการเติบโตของรายได้ Google Cloud ซึ่งสะท้อนว่าความต้องการของลูกค้าองค์กรต่อโครงสร้างพื้นฐานการประมวลผล AI กำลังเร่งเปลี่ยนเป็นคำสั่งซื้อและรายได้จริง
ปริมาณการใช้บริการโมเดลก็เติบโตอย่างรวดเร็วเช่นกัน Alphabet เปิดเผยว่า API ของโมเดลซีรีส์เรือธงที่ Google พัฒนาเองประมวลผลเกือบ 32,000 ล้านโทเคนต่อนาที มากกว่า 4 เท่าของปีก่อน และเพิ่มขึ้นประมาณ 40% จากไตรมาสก่อน
รายได้ของ Google Cloud ที่เติบโตเท่าตัวและกำไรจากการดำเนินงานที่เพิ่มขึ้นอย่างมาก แสดงให้เห็นว่าการลงทุนมหาศาลของ Alphabet ในด้าน AI กำลังเริ่มเปลี่ยนเป็นรายได้และกำไรจำนวนมากผ่านธุรกิจคลาวด์ เมื่อเทียบกับแรงกดดันด้านกระแสเงินสดจากรายจ่ายลงทุนที่เพิ่มขึ้นอย่างต่อเนื่อง การเติบโตอย่างรวดเร็วของธุรกิจคลาวด์ยังเป็นหน้าต่างสำคัญสำหรับบริษัทในการสังเกตผลตอบแทนจากการลงทุน (ROI) ด้าน AI
อย่างไรก็ตาม เมื่อการลงทุนในโครงสร้างพื้นฐานในระยะต่อไปขยายตัวอย่างต่อเนื่อง Google Cloud จะรักษาอัตราการเติบโตในปัจจุบันได้หรือไม่ และการเติบโตของกำไรจะครอบคลุมต้นทุนการก่อสร้างพลังการประมวลผลที่สูงขึ้นได้อย่างต่อเนื่องหรือไม่ ยังคงเป็นจุดสนใจของตลาด
03 ธุรกิจโฆษณาและการค้นหาหลักเติบโตอย่างมั่นคง
ในฐานะธุรกิจหลักที่ทำเงินแบบดั้งเดิมของ Google แผนก Google Services แสดงให้เห็นถึงความยืดหยุ่นที่แข็งแกร่งในไตรมาส 3 โดยมีรายได้ 96,302 ล้านดอลลาร์ (เทียบกับ 87,052 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน) และกำไรจากการดำเนินงาน 39,157 ล้านดอลลาร์ (เทียบกับ 33,527 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน)
ในจำนวนนี้ รายได้จาก "Google Search และอื่น ๆ" อยู่ที่ 63,350 ล้านดอลลาร์ เพิ่มขึ้น 12% เมื่อเทียบกับปีก่อน แต่ต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 64,960 ล้านดอลลาร์ ก่อนหน้านี้ตลาดกังวลว่า generative AI จะดึงปริมาณการใช้งานจากเครื่องมือค้นหาแบบดั้งเดิม แต่ดังที่ Pichai เน้นย้ำ การลงทุนด้าน AI ไม่ได้削弱การค้นหา แต่กลับผลักดันให้อัตราการเติบโตของปริมาณคำค้นหา (รวมถึงคำค้นหาเชิงพาณิชย์) สูงสุดในรอบ 5 ปี
ขณะเดียวกัน รายได้จากโฆษณา YouTube อยู่ที่ 11,207 ล้านดอลลาร์ เพิ่มขึ้น 9.2% เมื่อเทียบกับปีก่อน รายได้จากโฆษณาเครือข่าย Google อยู่ที่ 7,455 ล้านดอลลาร์
ในระบบนิเวศ AI สำหรับผู้บริโภค แอปพลิเคชัน AI เรือธงอย่างแอป Gemini มีผู้ใช้งานรายเดือนทะลุ 1,000 ล้านคนอย่างเป็นทางการ กลายเป็นผลิตภัณฑ์สำหรับผู้บริโภคที่เติบโตเร็วที่สุดในประวัติศาสตร์ของ Google ขณะเดียวกัน YouTube Music และ Premium มีสมาชิกทั่วโลกรวมกันเกิน 150 ล้านราย
นอกจากนี้ รายได้ของแผนก Other Bets อยู่ที่ 372 ล้านดอลลาร์ เทียบกับ 344 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน ขาดทุนจากการดำเนินงานขยายเป็น 2,047 ล้านดอลลาร์ เทียบกับขาดทุน 1,426 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน
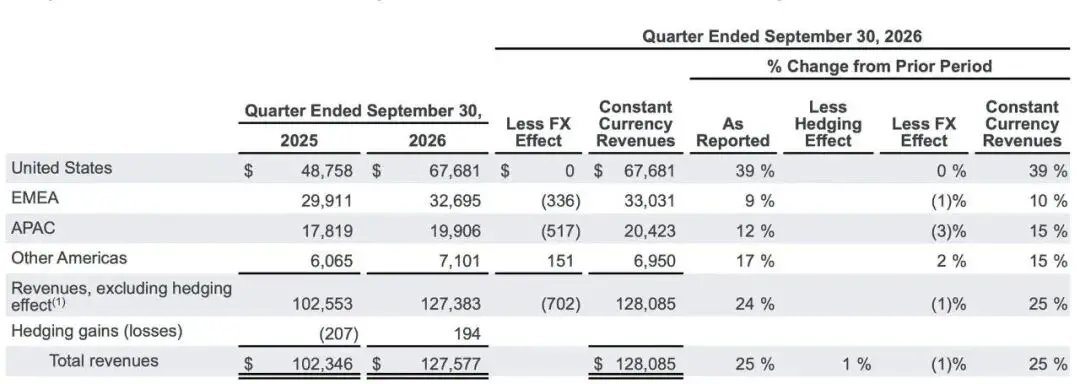
เมื่อพิจารณาตามภูมิภาคทั่วโลก ตลาดในสหรัฐฯ ยังคงเป็นเครื่องยนต์การเติบโตหลัก โดยมีรายได้ในไตรมาส 3 อยู่ที่ 67,681 ล้านดอลลาร์ สูงกว่า 60,846 ล้านดอลลาร์ในไตรมาส 2 ของปีนี้
ตลาดต่างประเทศก็มีผลการดำเนินงานที่มั่นคงเช่นกัน รายได้จากยุโรป ตะวันออกกลาง และแอฟริกาอยู่ที่ 32,695 ล้านดอลลาร์ รายได้จากเอเชียแปซิฟิกอยู่ที่ 19,906 ล้านดอลลาร์ และรายได้จากอเมริกาอื่น ๆ อยู่ที่ 7,100 ล้านดอลลาร์ โดยภูมิภาคหลักทั่วโลกต่างรักษาผลการดำเนินงานที่มั่นคง
เมื่อพิจารณารายงานผลประกอบการฉบับนี้ ในด้านหนึ่ง รายได้เพิ่มขึ้น 25% ธุรกิจ Google Cloud เติบโตเท่าตัว และฐานผู้ใช้ Gemini ขยายตัวอย่างต่อเนื่อง แสดงให้เห็นว่าความสามารถในการสร้างรายได้ของ Alphabet ในด้านโครงสร้างพื้นฐาน AI บริการโมเดล และแอปพลิเคชันสำหรับผู้บริโภคกำลังแข็งแกร่งขึ้น ในอีกด้านหนึ่ง ขนาดหนี้สินที่ขยายตัวอย่างมากและรายจ่ายลงทุนที่เพิ่มขึ้นอย่างต่อเนื่อง ก็ทำให้ตลาดรู้สึกไม่สบายใจ
ในการ "เดินทางไกลด้านพลังการประมวลผล" ที่บรรดายักษ์ใหญ่ร่วมกันเดิมพันครั้งนี้ Alphabet แสดงให้เห็นถึงความมุ่งมั่นเชิงกลยุทธ์ที่แน่วแน่ เมื่อเผชิญกับอาณาจักรที่มีรายได้ต่อปีถึงครึ่งล้านล้านดอลลาร์ โครงสร้างพื้นฐาน AI ที่ก้าวหน้าอย่างรวดเร็วจะนำมาซึ่งผลตอบแทนส่วนเกินที่เหนือกว่าต้นทุนในอนาคตหรือไม่ จะกลายเป็นคำถามหลักที่กำหนดทิศทางการประเมินมูลค่าในระยะต่อไป
ต่อไปนี้เป็นบันทึกการประชุมทางโทรศัพท์ฉบับย่อของ Alphabet สำหรับไตรมาส 3:
ความเห็นของ Sundar Pichai: ผมขอเริ่มด้วยโมเดลล้ำสมัยของซีรีส์ Gemini 4 Argon เปิดตัวเมื่อสองสัปดาห์ก่อน มีความต้องการและการใช้งานที่แข็งแกร่ง บนแพลตฟอร์มนักพัฒนา ปริมาณการใช้งานในสัปดาห์แรกพุ่งขึ้นเป็น 3.5 เท่าของ Gemini 3 แม้จะเผชิญข้อจำกัดด้านกำลังการผลิต
Argon มีผลงานโดดเด่นในด้านการเงิน กฎหมาย ความปลอดภัยทางไซเบอร์ และวิทยาศาสตร์ นักพัฒนาและลูกค้าคลาวด์ใช้มันเพื่อทำความเข้าใจโค้ดเบสเก่า เร่งการวิจัยทางวิทยาศาสตร์ หุ่นยนต์ ค้นพบโอกาสในการปรับปรุงผลิตภัณฑ์ และทำงานเฉพาะด้านที่ต้องใช้การให้เหตุผลเชิงลึก ภายใน Google ทีม Chrome โฆษณา และค้นหาใช้ Argon ในช่วงไม่กี่สัปดาห์ที่ผ่านมาเพื่อเขียนและปรับแต่งโค้ดได้เร็วขึ้น ทำให้ปริมาณการส่งมอบโค้ดเพิ่มขึ้น 35% และข้อผิดพลาดลดลง 30%
Argon เป็นเพียงจุดเริ่มต้นของซีรีส์ Gemini 4 วันนี้เรายังเปิดตัว Carbon ซึ่งเป็นโมเดลล้ำสมัยที่แข็งแกร่งที่สุดของเรา พร้อมความสามารถด้านความปลอดภัยทางไซเบอร์ขั้นสูงและความสามารถระยะยาว โดยได้คะแนน 59 คะแนน ครองอันดับหนึ่งใน Artificial Analysis Intelligence Index ที่อัปเดตล่าสุด Carbon เหนือกว่า Argon ในเกือบทุกด้าน รวมถึงการพัฒนาเว็บแบบฟูลสแต็ก ความเข้าใจหลายรูปแบบ งานความรู้ที่ซับซ้อน และการให้เหตุผลทางวิทยาศาสตร์ เราให้บริการ Carbon แก่ผู้ปกป้องความปลอดภัยทางไซเบอร์ที่เชื่อถือได้บางส่วนก่อน แล้วจึงขยายขอบเขตการใช้งาน ปัจจุบันอยู่ระหว่างการทดสอบโดยรัฐบาลสหรัฐฯ
นอกจากซีรีส์ Gemini 4 แล้ว เรายังเปิดตัว Genie 4 เมื่อวันที่ 27 ตุลาคม ซึ่งเป็นโมเดลโลกที่ล้ำหน้าที่สุดของเราจนถึงปัจจุบัน สามารถจำลองโลกที่ปลอดภัย สมจริง และโต้ตอบได้แบบเรียลไทม์ พร้อมรองรับเสียงเนทีฟ เป็นรากฐานสำคัญสำหรับการฝึกหุ่นยนต์และเอเจนต์ ความก้าวหน้าที่รวดเร็วเช่นนี้ตอกย้ำโมเมนตัมด้านโมเดลที่โดดเด่นของเรา
เราเข้าสู่ช่วงที่ AI ช่วยเพิ่มความเร็วในการฝึกและปรับใช้ ผมคาดว่าในอีก 12 เดือนข้างหน้า เราจะเร่งความเร็วอย่างต่อเนื่องเนื่องจากการปรับปรุงตนเองแบบวนซ้ำ (RSI) เรากำลังจะเปิดตัวโมเดลเพิ่มเติม รวมถึงเวอร์ชันที่มีประสิทธิภาพมากขึ้น เพื่อช่วยนักพัฒนาเพิ่มประสิทธิภาพด้านความเร็วและต้นทุน และปรับใช้กับผู้ใช้หลายพันล้านคนของเรา
ต่อไปคือการค้นหา การค้นหากำลังนำประโยชน์ของ AI ไปสู่ผู้คนมากกว่าผลิตภัณฑ์อื่นใด เช่นเดียวกับที่เราเปลี่ยนสู่มือถือเมื่อกว่าทศวรรษที่แล้ว เรามุ่งเน้นที่การสร้างประสบการณ์การค้นหาที่ดีที่สุดก่อนการสร้างรายได้
เรากำลังสร้างประสบการณ์ที่ไร้รอยต่อจาก AI Overviews และ AI Mode ไปจนถึงการค้นหาแบบดั้งเดิม ผู้คนใช้ฟีเจอร์ AI ของเราบ่อยขึ้นเพื่อค้นหาด้วยวิธีใหม่ ๆ คำค้นหายาวขึ้น เป็นส่วนตัวมากขึ้น และมีหลายรูปแบบมากขึ้น
ความยาวเฉลี่ยของคำค้นหาใน AI Mode ยาวกว่าการค้นหาแบบดั้งเดิมถึง 3 เท่า หนึ่งในห้าของการค้นหาใน AI Mode ทั่วโลกใช้เสียง รูปภาพ หรือเอกสาร การค้นหาด้วยภาพของเรามีมากกว่า 50,000 ล้านครั้งต่อเดือนแล้ว ด้านหนึ่งที่ผมตื่นเต้นเป็นพิเศษคือการช่วยผู้คนจัดการงานประจำวัน เช่น การจอง การกรอกแบบฟอร์ม การนัดหมาย และการช้อปปิ้ง
เมื่อ AI มีความเป็นส่วนตัวมากขึ้น และเริ่มลงมือทำแทนบุคคลและธุรกิจ ความไว้วางใจและความปลอดภัยก็สำคัญกว่าที่เคย ผู้คนไว้วางใจ Google ในการจัดการงานประจำวัน และความเป็นผู้นำของเราในด้านนี้ยังคงเป็นข้อได้เปรียบที่สำคัญในการสร้างความแตกต่าง
เราสร้างประสบการณ์เอเจนต์อัจฉริยะเหล่านี้ใน Gemini Enterprise ก่อน เนื่องจากข้อกำหนดด้านความปลอดภัย การรักษาความปลอดภัย และการกำกับดูแลสูงมาก ต่อไป เราจะนำฟีเจอร์เหล่านี้ไปสู่ผู้ใช้ 1,000 ล้านคนในการค้นหาและแอป Gemini
ผู้ใช้ใช้แอป Gemini มากกว่าการถามคำถาม รวมถึงคำค้นหาเอเจนต์หลายขั้นตอนที่ซับซ้อน ซีรีส์ Gemini 4 มีความก้าวหน้าอย่างมากในการจัดการงานที่ซับซ้อนเหล่านี้อย่างเหมาะสม เอเจนต์จะทำหน้าที่เป็นเลเยอร์รวมในผลิตภัณฑ์ของเรา คุณจะเห็นเราขยายประสบการณ์เอเจนต์อัจฉริยะเหล่านี้จากการค้นหาและแอป Gemini ไปยัง Chrome, Android และผลิตภัณฑ์ Workspace
สุดท้าย เรื่องการวางตำแหน่งระยะยาว Waymo ก้าวหน้าไปด้วยดี โดยขับขี่อัตโนมัติเต็มรูปแบบครบ 300 ล้านไมล์แล้ว ปัจจุบัน Waymo ให้บริการใน 15 เมืองใหญ่ของสหรัฐฯ เพิ่งเปิดให้บริการแก่สาธารณะในซานอันโตนิโอ ซานดิเอโก และแทมปา และมีแผนขยายไปยังแคนาดา เยอรมนี สิงคโปร์ และสเปน โครงการระยะยาวอื่น ๆ ก็ก้าวหน้าอย่างแข็งแกร่งเช่นกัน Isomorphic ใช้ Argon สนับสนุนการวิจัยการออกแบบยา เราแสดงให้เห็นการกลั่นสถานะเวทมนตร์ในการคำนวณควอนตัมเป็นครั้งแรก และส่ง TPU ขึ้นสู่อวกาศผ่าน Project Suncatcher
04 ช่วงถามตอบนักวิเคราะห์
คำถาม: ผลการดำเนินงานโดยรวมของไตรมาส 3 เป็นอย่างไร? ความก้าวหน้าด้าน AI ส่งผลต่อธุรกิจอย่างไร?
Pichai: รายได้ของ Alphabet ในไตรมาส 3 เติบโต 25% เมื่อเทียบกับปีก่อน อัตรารายได้ต่อปีอยู่ที่ 500,000 ล้านดอลลาร์ ปริมาณคำค้นหาของธุรกิจค้นหาเติบโตสูงสุดในรอบ 5 ปี การลงทุนด้าน AI ช่วยเพิ่มปริมาณการใช้งานและคำค้นหาเชิงพาณิชย์อย่างมีนัยสำคัญ
รายได้ของ Google Cloud เติบโต 103% ขับเคลื่อนโดยโครงสร้างพื้นฐานและโซลูชัน AI เป็นหลัก API ของโมเดลที่พัฒนาเองประมวลผลเกือบ 32,000 ล้านโทเคนต่อนาที เพิ่มขึ้น 40% จากไตรมาสก่อน และมากกว่า 4 เท่าของช่วงเดียวกันของปีก่อน แอป Gemini มีผู้ใช้ 1,000 ล้านคน กลายเป็นผลิตภัณฑ์ที่เติบโตเร็วที่สุดในประวัติศาสตร์ของ Google YouTube Music และ Premium มีสมาชิก (รวมรุ่นทดลอง) เกิน 150 ล้านราย
ในซีรีส์ Gemini 4 หลัง Argon เปิดตัวเมื่อสองสัปดาห์ก่อน ปริมาณการใช้งานบนแพลตฟอร์มนักพัฒนาในสัปดาห์แรกพุ่งขึ้นเป็น 3.5 เท่าของ Gemini 3 ส่วน Carbon เป็นโมเดลล้ำสมัยที่แข็งแกร่งที่สุด ครองอันดับหนึ่งในดัชนีที่เกี่ยวข้อง นำในด้านความปลอดภัยทางไซเบอร์และงานระยะยาว
ภายในองค์กร Argon ทำให้ปริมาณการส่งมอบโค้ดเพิ่มขึ้น 35% และข้อผิดพลาดลดลง 30% เราคาดว่าจะเร่งความเร็วอย่างต่อเนื่องในอีก 12 เดือนข้างหน้าเนื่องจากการปรับปรุงตนเองแบบวนซ้ำ และจะเปิดตัวโมเดลเวอร์ชันที่มีประสิทธิภาพมากขึ้น
คำถาม: ปริมาณคำค้นหาของธุรกิจค้นหาเติบโตแข็งแกร่ง แต่การเติบโตของโฆษณาชะลอตัว สาเหตุคืออะไร? อนาคตจะผลักดันการสร้างรายได้จากฟีเจอร์ AI อย่างไร?
Pichai: การเติบโตของปริมาณคำค้นหาอยู่ที่จุดสูงสุดในรอบ 5 ปี ผู้ใช้ค้นหาด้วยคำค้นหาที่ยาวขึ้น เป็นส่วนตัวมากขึ้น และมีหลายรูปแบบมากขึ้น ความยาวเฉลี่ยของคำค้นหาใน AI Mode ยาวกว่าการค้นหาแบบดั้งเดิม 3 เท่า การค้นหาด้วยภาพมีมากกว่า 50,000 ล้านครั้งต่อเดือน
การเติบโตของโฆษณาได้รับผลกระทบจากอัตราแลกเปลี่ยน พลวัตของกลุ่มธุรกิจเฉพาะ (เช่น ผู้ค้าปลีกในเอเชียแปซิฟิกได้รับผลกระทบจากการยกเลิกการยกเว้นภาษีขั้นต่ำของสหภาพยุโรป และสื่อบันเทิงกลับสู่ภาวะปกติหลังฟุตบอลโลก) รวมถึงระดับการสร้างรายได้ในช่วงแรกของ AI Mode ที่ต่ำกว่า
บริษัทได้ขยายโฆษณาคุณภาพสูงใน AI Overviews และ AI Mode ไปยังผู้ใช้และคำค้นหามากขึ้น เริ่มเข้าสู่ตลาดต่างประเทศเป็นครั้งแรก และเปิดตัวโฆษณาหลายรอบในสหรัฐฯ การวิจัยผู้ใช้แสดงให้เห็นว่า ผู้ใช้ยอมรับโฆษณาที่เกี่ยวข้องได้ดี อัตราการคลิกเทียบเท่ากับผลการค้นหาแบบธรรมชาติ
ประสบการณ์เอเจนต์อัจฉริยะถูกมองว่าเป็นโอกาสในการขยายตัว โดยรวมเป็นหนึ่งเดียวในการค้นหาและแอป Gemini และขยายไปยัง Chrome, Android และผลิตภัณฑ์ Workspace โดยให้ความสำคัญกับความปลอดภัยและความไว้วางใจเป็นอันดับแรก
Ashkenazi: รายได้จากโฆษณาค้นหาและอื่น ๆ ในไตรมาส 3 เติบโต 12% เมื่อเทียบกับปีก่อน อยู่ที่ 63,300 ล้านดอลลาร์ ในปัจจัยขับเคลื่อนหลักของการเปลี่ยนแปลงอัตราการเติบโตจากไตรมาส 2 ไปไตรมาส 3 อัตราแลกเปลี่ยนเป็นปัจจัยเดียวที่ใหญ่ที่สุด กลุ่มธุรกิจค้าปลีกก็ได้รับผลกระทบจากการยกเลิกการยกเว้นภาษีขั้นต่ำของสหภาพยุโรป ส่วนสื่อบันเทิงกลับสู่ภาวะปกติหลังฟุตบอลโลก
บริษัทเริ่มดูดซับผลกระทบจากการเร่งการเติบโตของการค้นหาในช่วงครึ่งหลังของปี 2025 ซึ่งทำให้การมีส่วนร่วมต่อการเติบโตในไตรมาส 3 ลดลงประมาณ 3 จุดเปอร์เซ็นต์ และเราคาดว่าไตรมาส 4 จะยังคงดูดซับอีกประมาณ 2 จุดเปอร์เซ็นต์ ตามอัตราแลกเปลี่ยนทันทีในปัจจุบัน คาดว่าผลกระทบจากอัตราแลกเปลี่ยนต่อรายได้รวมในไตรมาส 4 จะมากกว่าไตรมาส 3 เล็กน้อย โดยส่งผลต่อโฆษณาค้นหาและ YouTube เป็นหลัก
คำถาม: สาเหตุที่ Google Cloud เติบโตแข็งแกร่งคืออะไร? การขายระบบ TPU ส่งผลต่อผลการดำเนินงานทางการเงินและวงจรเงินสดอย่างไร?
Pichai: รายได้คลาวด์เติบโต 103% เป็น 30,700 ล้านดอลลาร์ ขับเคลื่อนโดย Google Cloud Platform เป็นหลัก โดย AI และธุรกิจหลักมีผลงานแข็งแกร่ง และการขายระบบ TPU ก็มีส่วนร่วมอย่างมีนัยสำคัญ ลูกค้ามากกว่า 2,600 รายใช้โทเคนอย่างน้อย 100,000 ล้านโทเคน และเกือบ 75 รายใช้มากกว่า 1 ล้านล้านโทเคน เกือบ 90% ของบริษัท Fortune 100 ใช้ Gemini Enterprise
ระบบ TPU ไม่ใช่แค่ชิป แต่ประกอบด้วยฮาร์ดแวร์ การประมวลผล การจัดเก็บข้อมูล เครือข่าย และซอฟต์แวร์ที่ปรับแต่งให้เหมาะสม กลายเป็นระบบที่สมบูรณ์พร้อมข้อได้เปรียบด้านความคุ้มค่าอย่างมีนัยสำคัญ บริษัทได้ขยายการจัดหาระบบ TPU กับลูกค้าและพันธมิตรหลายราย รวมถึงการปรับใช้ในศูนย์ข้อมูลและความร่วมมือกับบุคคลที่สาม
Ashkenazi: บริษัทไม่เปิดเผยข้อมูลทางการเงินเฉพาะในระดับผลิตภัณฑ์แต่ละรายการ การรับรู้รายได้จากการขายระบบ TPU มีดังนี้: หลังลงนามข้อตกลง จะบันทึกเป็นยอดสั่งซื้อค้างส่งก่อน จากนั้นจึงเริ่มสะสมสินค้าคงคลัง (ก่อนหน้านี้สินค้าคงคลังส่วนใหญ่เป็นผลิตภัณฑ์ฮาร์ดแวร์ ตอนนี้ส่วนของระบบ TPU ที่ยังไม่ได้ขายจะสะท้อนให้เห็น) เงินสดไหลออกก่อน เมื่อส่งมอบและออกใบแจ้งหนี้ให้ลูกค้าแล้ว เงินสดจึงไหลเข้า
วงจรกระแสเงินสดแตกต่างจากรายจ่ายลงทุนแบบดั้งเดิม ระบบบางส่วนรับรู้รายได้แล้ว และจะสะท้อนมากขึ้นในปี 2027 ยอดสั่งซื้อค้างส่งอยู่ที่ 561,000 ล้านดอลลาร์ ซึ่งส่วนใหญ่เป็นสัญญา Google Cloud Platform ทั่วไป คาดว่ารายได้จากยอดสั่งซื้อค้างส่งรวมประมาณ 55% จะรับรู้ภายใน 24 เดือนข้างหน้า หากไม่รวมผลกระทบจากระบบ TPU อัตราการเติบโตของรายได้คลาวด์ยังคงแข็งแกร่งมาก
กำลังการผลิตช่วงเปลี่ยนผ่านของบุคคลที่สามเพิ่งเริ่มดำเนินการในช่วงปลายไตรมาส 3 ส่งผลกระทบเชิงลบต่ออัตรากำไรในไตรมาสนี้อย่างจำกัด ในไตรมาส 4 ปริมาณการใช้งานจะเพิ่มขึ้น คาดว่าจะสร้างแรงกดดันระยะสั้นต่ออัตรากำไร
คำถาม: แรงกดดันด้านรายจ่ายลงทุน ค่าใช้จ่าย และกระแสเงินสดอิสระเป็นอย่างไร? การลงทุนด้าน AI ส่งผลต่อตัวชี้วัดเหล่านี้อย่างไร? แนวโน้มทั้งปีเป็นอย่างไร?
Ashkenazi: รายจ่ายลงทุนในไตรมาส 3 อยู่ที่ 51,400 ล้านดอลลาร์ ส่วนใหญ่ใช้เพื่อสนับสนุนโครงสร้างพื้นฐานทางเทคนิคสำหรับการลงทุนด้าน AI ประมาณ 65% ใช้กับเซิร์ฟเวอร์และอุปกรณ์เครือข่าย (อายุการใช้งานทั่วไป 6 ปี) และ 35% ใช้กับศูนย์ข้อมูล (อายุการใช้งาน 7 ถึง 40 ปี)
ต้นทุนรายได้รวมอยู่ที่ 51,400 ล้านดอลลาร์ เพิ่มขึ้น 24% เมื่อเทียบกับปีก่อน ต้นทุนรายได้อื่น ๆ อยู่ที่ 35,100 ล้านดอลลาร์ เพิ่มขึ้น 32% ขับเคลื่อนโดยต้นทุนฮาร์ดแวร์ (โดยเฉพาะการขายระบบ TPU) ค่าเสื่อมราคาที่เพิ่มขึ้น ต้นทุนการจัดหาเนื้อหา และต้นทุนการดำเนินงานโครงสร้างพื้นฐานทางเทคนิค
ค่าใช้จ่ายด้านการวิจัยและพัฒนาเติบโต 36% ขับเคลื่อนโดยค่าตอบแทนบุคลากรด้าน AI และค่าเสื่อมราคา ค่าใช้จ่ายด้านการขายและการตลาดเติบโต 22% เนื่องจากการลงทุนใน Gemini และค่าตอบแทน
กระแสเงินสดจากการดำเนินงานในไตรมาส 3 อยู่ที่ 42,300 ล้านดอลลาร์ รวม 12 เดือนย้อนหลังอยู่ที่ 179,600 ล้านดอลลาร์ แต่ได้รับผลกระทบจากการสะสมสินค้าคงคลังของระบบ TPU และการจ่ายค่าปรับของสหภาพยุโรปปี 2018 จำนวน 5,200 ล้านดอลลาร์ กระแสเงินสดอิสระในไตรมาส 3 ติดลบ 9,100 ล้านดอลลาร์ สาเหตุหลักมาจากการลงทุนรายจ่ายลงทุน การสะสมสินค้าคงคลังดังกล่าว และการจ่ายค่าปรับ กระแสเงินสดอิสระ 12 เดือนย้อนหลังอยู่ที่ 19,700 ล้านดอลลาร์
บริษัทยังคงเป้าหมายรายจ่ายลงทุนทั้งปี 2026 ไว้ที่ 195,000 ถึง 205,000 ล้านดอลลาร์ คาดว่ารายจ่ายลงทุนในปี 2027 จะเพิ่มขึ้นอย่างมีนัยสำคัญ โดยจะให้รายละเอียดเพิ่มเติมในการประชุมทางโทรศัพท์ผลประกอบการไตรมาส 4
การเพิ่มขึ้นอย่างมากของการลงทุนในโครงสร้างพื้นฐานทางเทคนิคจะยังคงสร้างแรงกดดันต่องบกำไรขาดทุนในรูปแบบของค่าเสื่อมราคาที่สูงขึ้นและต้นทุนการดำเนินงานศูนย์ข้อมูลที่เกี่ยวข้อง (เช่น พลังงาน) ตลอดวงจรการลงทุน บริษัทคาดว่าจะสร้างผลตอบแทนจากเงินลงทุนที่น่าดึงดูดอย่างมีนัยสำคัญ ซึ่งสูงกว่าต้นทุนเงินทุนอย่างมาก และคาดว่าจะมีกระแสเงินสดจากการดำเนินงานที่แข็งแกร่ง
การลงทุนด้าน AI ขับเคลื่อนการเติบโตของปริมาณคำค้นหาสูงสุดในรอบ 5 ปีของธุรกิจค้นหา Google Cloud สร้างรายได้ที่เกี่ยวข้องกับ AI หลายพันล้านดอลลาร์ตั้งแต่ต้นปีจนถึงปัจจุบัน และ Google One กลายเป็นผลิตภัณฑ์สมัครสมาชิกที่เติบโตเร็วที่สุดเนื่องจากความต้องการแพ็กเกจ AI
อย่างไรก็ตาม การลงทุนมหาศาลในโครงสร้างพื้นฐานทางเทคนิคและการสะสมสินค้าคงคลังของระบบ TPU จะสร้างแรงกดดันต่อกระแสเงินสดอิสระ ในไตรมาส 4 ปริมาณการใช้กำลังการผลิตของบุคคลที่สามในธุรกิจคลาวด์จะเพิ่มขึ้น คาดว่าจะสร้างแรงกดดันระยะสั้นต่ออัตรากำไร ส่วนธุรกิจค้นหาจะยังคงดูดซับฐานการเร่งตัวของปีที่แล้ว
คำถาม: การผลักดันประสบการณ์เอเจนต์อัจฉริยะเผชิญความท้าทายอะไรบ้าง? จะมั่นใจในความไว้วางใจและความปลอดภัยของผู้ใช้ได้อย่างไร?
Pichai: ซีรีส์ Gemini 4 ยกระดับความสามารถในการจัดการงานที่ซับซ้อนอย่างมีนัยสำคัญ การขยายไปสู่ฐานผู้ใช้ขนาดใหญ่ต้องแก้ไขปัญหาเรื่องประสิทธิภาพของโมเดล (เวอร์ชันกลั่น) ความหน่วง คุณภาพ สภาพแวดล้อมการดำเนินการที่ปลอดภัย ทักษะ และระบบนิเวศของตัวเชื่อมต่อ
บริษัทให้ความสำคัญกับการเปิดตัว Gemini Agent ในเวอร์ชันองค์กรก่อน (มีเกณฑ์ความปลอดภัยและการกำกับดูแลสูงสุด) จากนั้นจึงขยายไปยังแอป Gemini ที่มีผู้ใช้ 1,000 ล้านคน พร้อมบูรณาการกับผลิตภัณฑ์อื่น ๆ ผู้ใช้ให้ความสำคัญกับความปลอดภัยและความไว้วางใจอย่างมาก บริษัทใช้ความไว้วางใจที่สั่งสมมายาวนาน การทดสอบแบบ end-to-end การตรวจสอบแบบเรียลไทม์ และสถาปัตยกรรมความปลอดภัยเป็นข้อได้เปรียบหลักในการสร้างความแตกต่าง ประสบการณ์เอเจนต์ขยายกระบวนการค้นพบและเลือกที่มีอยู่เดิม ไม่ใช่แทนที่ ซึ่งนำมาซึ่งโอกาสใหม่สำหรับโฆษณาและโมเดลธุรกิจ
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้