


ฟองสบู่ AI เผชิญแรงกดดัน: นี่คือจุดสิ้นสุดของการเทขาย หรือโอกาสซื้อครั้งถัดไป?
 Odaily
ผู้เขียนต้นฉบับ: จาง หย่าฉี
แหล่งที่มาต้นฉบับ: วอลล์สตรีทเจี้ยนเหวิน (华尔街见闻)
ภาคเทคโนโลยีกำลังเผชิญแรงกดดันหลายด้าน กองทุนเฮดจ์ฟันด์ลดการถือครองอย่างหนัก สัญญาณเตือนความผันผวนกะพริบถี่ ขณะเดียวกันต้นทุนการระดมทุน AI พุ่งสูงขึ้น ความเสี่ยงด้านเครดิตแพร่กระจาย ทำให้กระแส AI รอบนี้เผชิญบททดสอบด้านเงินทุนที่ทวีความรุนแรงขึ้นเรื่อยๆ
ในช่วงสองสัปดาห์ที่ผ่านมา ตามข้อมูลของ Goldman Sachs หุ้นเทคโนโลยีทั่วโลกถูกขายสุทธิประมาณ 2 หมื่นล้านดอลลาร์สหรัฐ ความรุนแรงของการเทขายแตะระดับสุดขั้วที่ -3.3 เท่าของค่าเบี่ยงเบนมาตรฐาน ดัชนี Nasdaq 100 (NDX) ยังคงติดอยู่ในกรอบการแกว่งตัวตั้งแต่เดือนพฤษภาคม แนวต้านที่ 29,000 จุดของฟิวเจอร์ส และเส้นค่าเฉลี่ย 200 วันที่ประมาณ 28,500 จุดด้านล่าง ประกอบกันเป็นแนวรับทางเทคนิคที่สำคัญที่สุดในปัจจุบัน

ทางด้าน JPMorgan นักวิเคราะห์ Privorotsky ชี้ว่า แม้ความต้องการ AI ยังแข็งแกร่ง แต่สภาพแวดล้อมการระดมทุนกำลังตึงตัวขึ้น——ภายในปีนี้ การระดมทุนด้วยตราสารหนี้สำหรับโครงสร้างพื้นฐาน AI มีมูลค่าเกิน 5 แสนล้านดอลลาร์สหรัฐแล้ว ต้นทุนการระดมทุนของผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษ (hyperscaler) เพิ่มขึ้นประมาณ 120 basis points ความเชื่อมโยงด้านการระดมทุนระหว่าง Nvidia กับลูกค้า GPU กำลังถูกมองว่าเป็นห่วงโซ่การส่งผ่านความเสี่ยงด้านเครดิตที่อาจเกิดขึ้น หากผู้ประกอบการ GPU เผชิญภาวะตึงตัวด้านเงินทุน แรงกดดันอาจย้อนกลับไปยังซัพพลายเออร์ต้นน้ำ
การล้างสถานะ: คล้ายคลึงกับเดือนกรกฎาคมอย่างน่าตกใจ
ขนาดและความรุนแรงของการเทขายหุ้นเทคโนโลยีรอบนี้ ทำให้ตลาดนึกถึงการปรับฐานเมื่อเดือนกรกฎาคมปีนี้
ข้อมูลจาก Goldman Sachs แสดงว่า ในช่วงสองสัปดาห์ที่ผ่านมา กลุ่ม TMT (เทคโนโลยี สื่อ และโทรคมนาคม) มียอดขายสะสมประมาณ 2 หมื่นล้านดอลลาร์สหรัฐ ใกล้เคียงกับ 23,000 ล้านดอลลาร์สหรัฐในช่วงการเทขายเดือนกรกฎาคม ตราสารที่ถูกกระทบหนักที่สุดมีรูปแบบราคาแทบจะเหมือนกันทุกประการ ข้อแตกต่างคือ ดัชนี S&P 500 รอบนี้ปรับตัวลงเพียงประมาณ 2.4% ต่ำกว่าการลดลง 3.4% ในเดือนกรกฎาคม ความผันผวนในระดับดัชนีค่อนข้างจำกัด
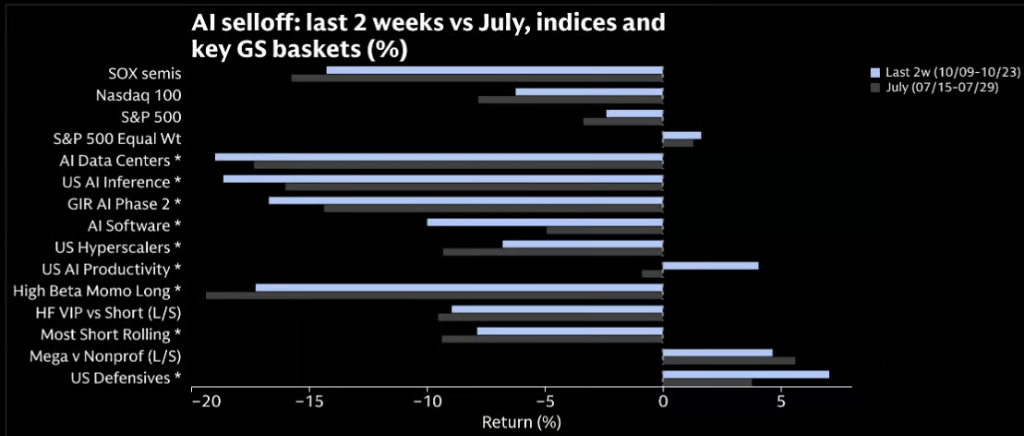
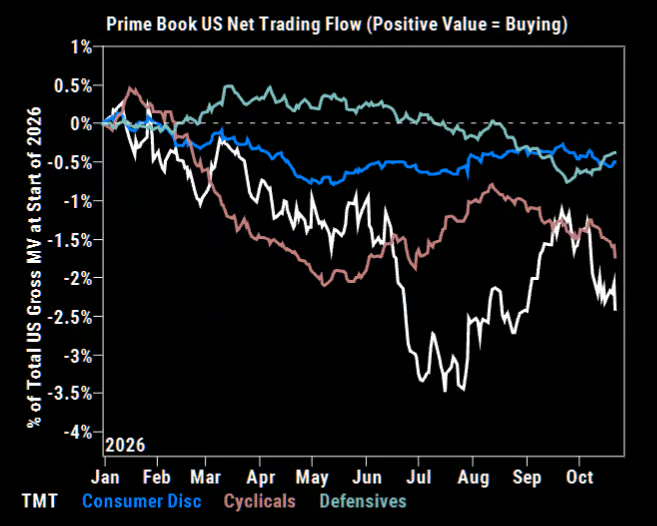
ในขณะเดียวกัน ดัชนีความเสี่ยงที่ Goldman Sachs วัดได้มีการลดลงครั้งใหญ่ที่สุดครั้งหนึ่งนับตั้งแต่มีการบันทึกข้อมูล โดยลดลงสู่ระดับต่ำสุดนับตั้งแต่เดือนเมษายน 2025 การถือครองสุทธิพื้นฐานของกลุ่ม TMT ลดลงสู่จุดต่ำสุดของปี แม้ว่าการถือครองรวมยังอยู่ที่เปอร์เซ็นไทล์ที่ 63——นั่นหมายความว่า แม้สถานะสุทธิจะถูกบีบอัดแล้ว แต่เลเวอเรจรวมยังคงเป็นจุดเจ็บปวดที่อาจเกิดขึ้นในปัจจุบัน
ค่าพรีเมียมความตื่นตระหนกในเทคโนโลยี: สูงถึงเปอร์เซ็นไทล์ที่ 98
ความตื่นตระหนกไม่ได้กระจายตัวอย่างสม่ำเสมอทั่วทั้งตลาด แต่กระจุกตัวสูงในภาคเทคโนโลยี
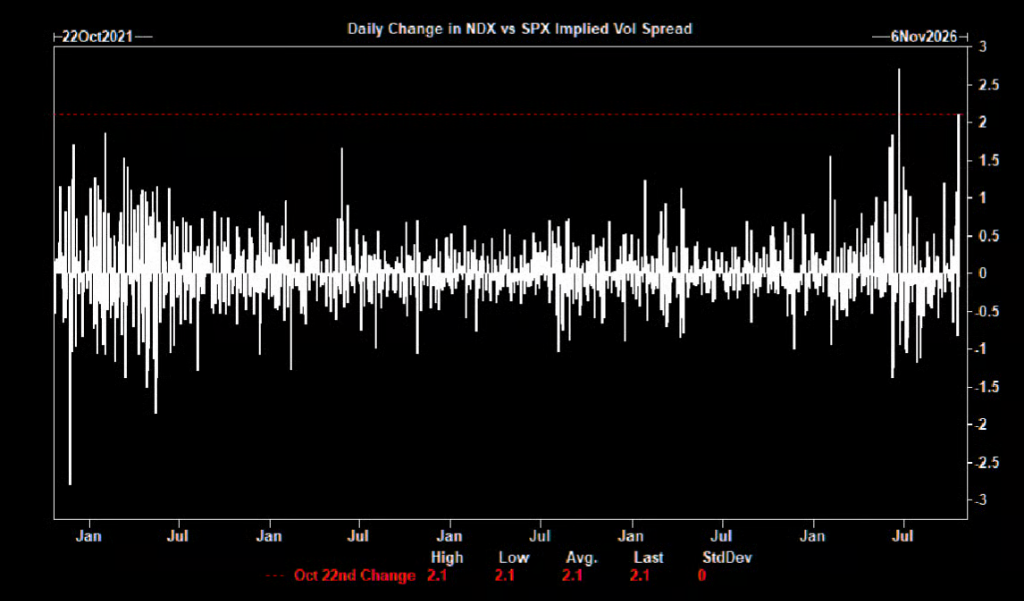
การวิเคราะห์ของ Goldman Sachs แสดงว่า ส่วนต่างความผันผวนระหว่าง NDX และ SPX ได้ขยายตัวอย่างรวดเร็วสู่เปอร์เซ็นไทล์ที่ 98 ของช่วงห้าปี และการขยายตัวในวันเดียวเมื่อวันพฤหัสบดีที่ผ่านมาเป็นการขยายตัวรายวันที่ใหญ่เป็นอันดับสองในรอบห้าปี การกำหนดราคาความผันผวนเฉพาะภาคเทคโนโลยีเมื่อเทียบกับความผันผวนโดยรวมของตลาดอยู่ในระดับที่แพงผิดปกติ ซึ่งสร้างโอกาสในการทำธุรกรรมเชิงมูลค่าสัมพัทธ์ (relative value) ที่อาจเกิดขึ้น ความเชื่อมโยงระหว่างหุ้นที่เกี่ยวข้องกับ AI เพิ่มขึ้นอย่างมีนัยสำคัญ แต่ความผันผวนในระดับดัชนีโดยรวมยังคงค่อนข้างจำกัด
บททดสอบการระดมทุน AI: ผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษกลายเป็นตัวแปรสำคัญ
สัปดาห์นี้ รายงานผลประกอบการของ Google, Microsoft และ Amazon ถูกเปิดเผยอย่างหนาแน่น จุดสนใจของตลาดได้ก้าวข้ามแนวทางการใช้จ่ายลงทุน (capex) ไปแล้ว
ตามข้อมูลของ JPMorgan ภายในปีนี้ การดูดซับตราสารหนี้สำหรับโครงสร้างพื้นฐาน AI มีมูลค่าเกิน 5 แสนล้านดอลลาร์สหรัฐ ต้นทุนการระดมทุนของผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษ (hyperscaler) เพิ่มขึ้นประมาณ 120 basis points ในบริบทนี้ คำถามที่ตลาดให้ความสำคัญอย่างแท้จริงคือ: คำสั่งซื้อที่คั่งค้าง (backlog) จะสามารถแปลงเป็นรายได้ได้อย่างมีประสิทธิภาพหรือไม่ และการขยายการลงทุนรอบถัดไปจะระดมทุนได้อย่างไร
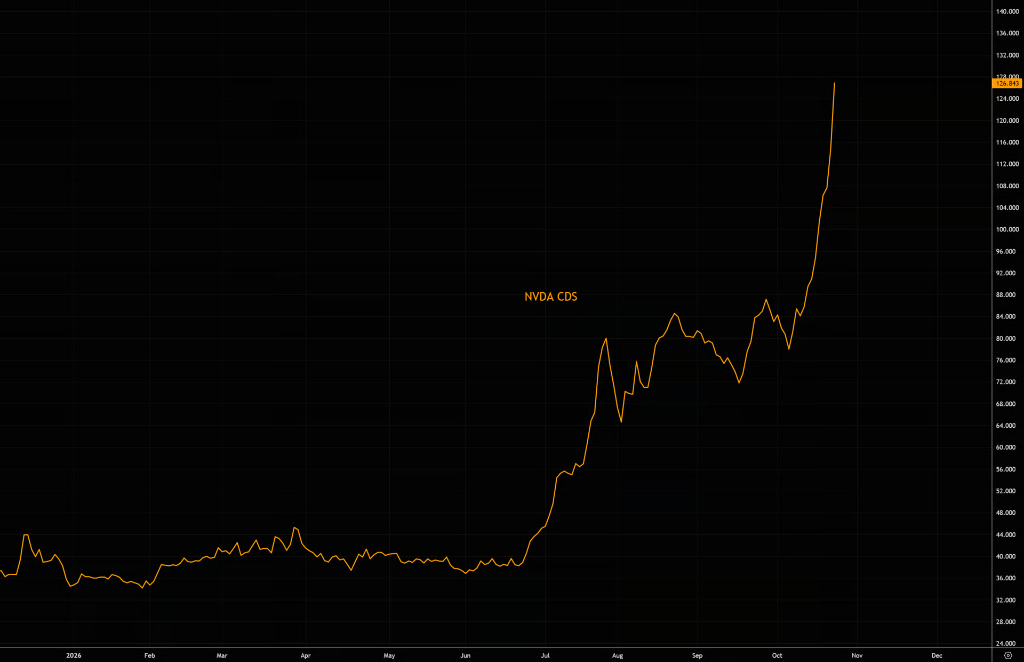
เป็นที่น่าสังเกตว่า ส่วนต่างของสัญญาแลกเปลี่ยนความเสี่ยงด้านเครดิต (Credit Default Swap: CDS) ที่เกี่ยวข้องกับ AI ขยายตัวกว้างขึ้นอย่างชัดเจนเมื่อเร็วๆ นี้ แต่ JPMorgan มองว่า ส่วนใหญ่ไม่ได้สะท้อนถึงการเสื่อมถอยของปัจจัยพื้นฐาน แต่เป็นผลจากการที่สถาบันการเงินเข้าซื้อความคุ้มครองเชิงรุกเพื่อป้องกันความเสี่ยงจากการขยายตัวของพอร์ตสินเชื่อศูนย์ข้อมูลของตนเอง การขยายตัวของส่วนต่างระหว่าง CDS และพันธบัตรเงินสด อาจกำลังสร้างโอกาสเชิงมูลค่าสัมพัทธ์ใหม่
ความเสี่ยงการส่งผ่านเครดิตในระบบนิเวศของ Nvidia
ความสัมพันธ์ด้านการระดมทุนระหว่าง Nvidia กับลูกค้า GPU กำลังถูก JPMorgan ระบุว่าเป็นเส้นทางการส่งผ่านความเสี่ยงด้านเครดิตของ AI ที่อาจเกิดขึ้น
ผู้ประกอบการ GPU ที่มี CoreWeave (คอร์วีฟ) เป็นตัวแทน พึ่งพาการระดมทุนจากลูกค้าและการสนับสนุนด้านเครดิตเพื่อรักษาการขยายตัวของโครงสร้างพื้นฐาน AI โมเดลนี้ในขณะที่สนับสนุนการเติบโต ก็สร้างความเสี่ยงขาลงที่มีความสัมพันธ์กันสูง: หากผู้ประกอบการ GPU เผชิญภาวะตึงตัวด้านการระดมทุน แรงกดดันจะส่งผ่านขึ้นไปตามห่วงโซ่อุปทาน และย้อนกลับไปยังซัพพลายเออร์ต้นน้ำอย่าง Nvidia ในที่สุด ดัชนี Philadelphia Semiconductor (SOX) กำลังทดสอบแนวรับเส้นค่าเฉลี่ย 200 วัน ซึ่งเพิ่มจุดอ้างอิงทางเทคนิคที่สำคัญสำหรับเส้นทางความเสี่ยงนี้
สหรัฐฯ ลงทุน เอเชียรับประโยชน์ แต่ก็รับผลกระทบก่อน
กระแสการใช้จ่ายลงทุน AI ในขณะที่กระตุ้นอุปสงค์ภายในสหรัฐฯ เงินทุนจำนวนมากกำลังไหลออกนอกประเทศ ก่อให้เกิดผลกระทบภายนอกที่ไม่สมมาตร
ตามข้อมูลของ TS Lombard สัดส่วนการส่งออกเทคโนโลยีต่อ GDP ของเกาหลีใต้เข้าใกล้ 20% นั่นหมายความว่า หากการใช้จ่ายลงทุน AI หดตัวอย่างรุนแรง ประเทศเศรษฐกิจส่งออกในเอเชียจะได้รับผลกระทบก่อนเป็นอันดับแรกและในสัดส่วนที่ไม่สมส่วน ในขณะที่การกระตุ้นเศรษฐกิจภายในสหรัฐฯ ที่แท้จริงอาจน้อยกว่าระดับที่ขนาดการลงทุนผิวเผินบ่งชี้ไว้มาก
ความขัดแย้งของการล่มสลายของ AI: ภาคที่อ่อนไหวต่ออัตราดอกเบี้ยอาจได้ประโยชน์โดยไม่คาดคิด
นักเศรษฐศาสตร์ของ TS Lombard อย่าง Dario Perkins เสนอตรรกะที่สวนทางกับสามัญสำนึก: การสิ้นสุดของกระแสการลงทุน AI ไม่จำเป็นต้องเป็นหายนะทางเศรษฐกิจโดยรวม
เขามองว่า การขยายตัวอย่างรวดเร็วของการใช้จ่ายลงทุน AI ในปัจจุบันกำลังผลักดันเงินเฟ้อ และทำให้อัตราดอกเบี้ยคงอยู่ในระดับสูง สร้างแรงกดดันอย่างต่อเนื่องต่อภาคที่อ่อนไหวต่ออัตราดอกเบี้ย เช่น อสังหาริมทรัพย์ หากการใช้จ่ายลงทุน AI ลดลงอย่างมาก ธนาคารกลางสหรัฐ (Fed) จะมีพื้นที่ในการปรับลดอัตราดอกเบี้ยเชิงรุกมากขึ้น ซึ่งจะช่วยกระตุ้นอุปสงค์นอกภาคเทคโนโลยีอีกครั้ง และเป็นกันชนต่อการชะลอตัวของเศรษฐกิจโดยรวม กล่าวอีกนัยหนึ่ง ผู้ได้ประโยชน์หลังจากการสิ้นสุดของกระแส AI รอบถัดไป อาจเป็นภาคที่ถูกมองข้ามในกระแสนี้ก่อนหน้านี้

โอกาสในการเข้าซื้อที่อาจเกิดขึ้น: เงื่อนไขยังไม่สมบูรณ์เต็มที่
JPMorgan ยังคงมีมุมมองเชิงสร้างสรรค์ต่อปัจจัยพื้นฐานของภาคเทคโนโลยี แต่ก็เตือนถึงความเสี่ยงด้านความยั่งยืนของการกำหนดราคาเซมิคอนดักเตอร์ และแรงกดดันด้านการระดมทุนของคลาวด์เกิดใหม่ (neocloud) โดยภาคซอฟต์แวร์มีความยืดหยุ่นค่อนข้างดีกว่า
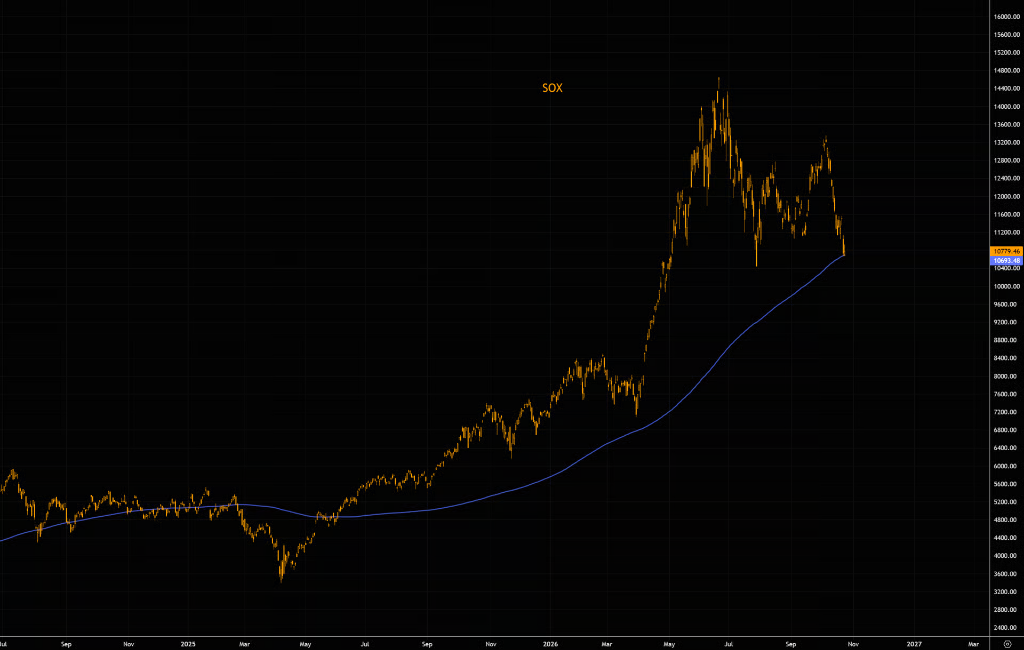
ธนาคารมองว่า ช่วงต้นเดือนพฤศจิกายนอาจมีโอกาสในการเข้าซื้อที่อาจเกิดขึ้น แต่เงื่อนไขยังไม่ครบถ้วน: สถานะการถือครองต้องถูกชำระล้างอย่างเพียงพอต่อไป ผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษต้องยืนยันทิศทางการใช้จ่ายลงทุน กำไรของเซมิคอนดักเตอร์ต้องผ่านบททดสอบ และส่วนต่างเครดิตต้องกลับมาแคบลง หากเงื่อนไขข้อใดข้อหนึ่งขาดหายไป ความยั่งยืนของการดีดตัวก็เป็นที่น่าสงสัย สำหรับนักลงทุนแล้ว ตลาดปัจจุบันไม่ใช่ทั้งสัญญาณการชำระล้างที่ชัดเจน และไม่ใช่จังหวะการซื้อต่ำสุดแบบไม่มีเงื่อนไข——คำตอบ อาจซ่อนอยู่ในรายงานผลประกอบการของบริษัทเทคโนโลยียักษ์ใหญ่ไม่กี่แห่งในสัปดาห์นี้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้