


หลังรถใหม่บินได้ รายงานผลประกอบการฉบับแรกของ Tesla บอกอะไรบ้าง?
 Odailyผู้เขียน: Azuma
ต้นฉบับ | Odaily News (@OdailyChina)
ผู้เขียน | Azuma (@azuma_eth)
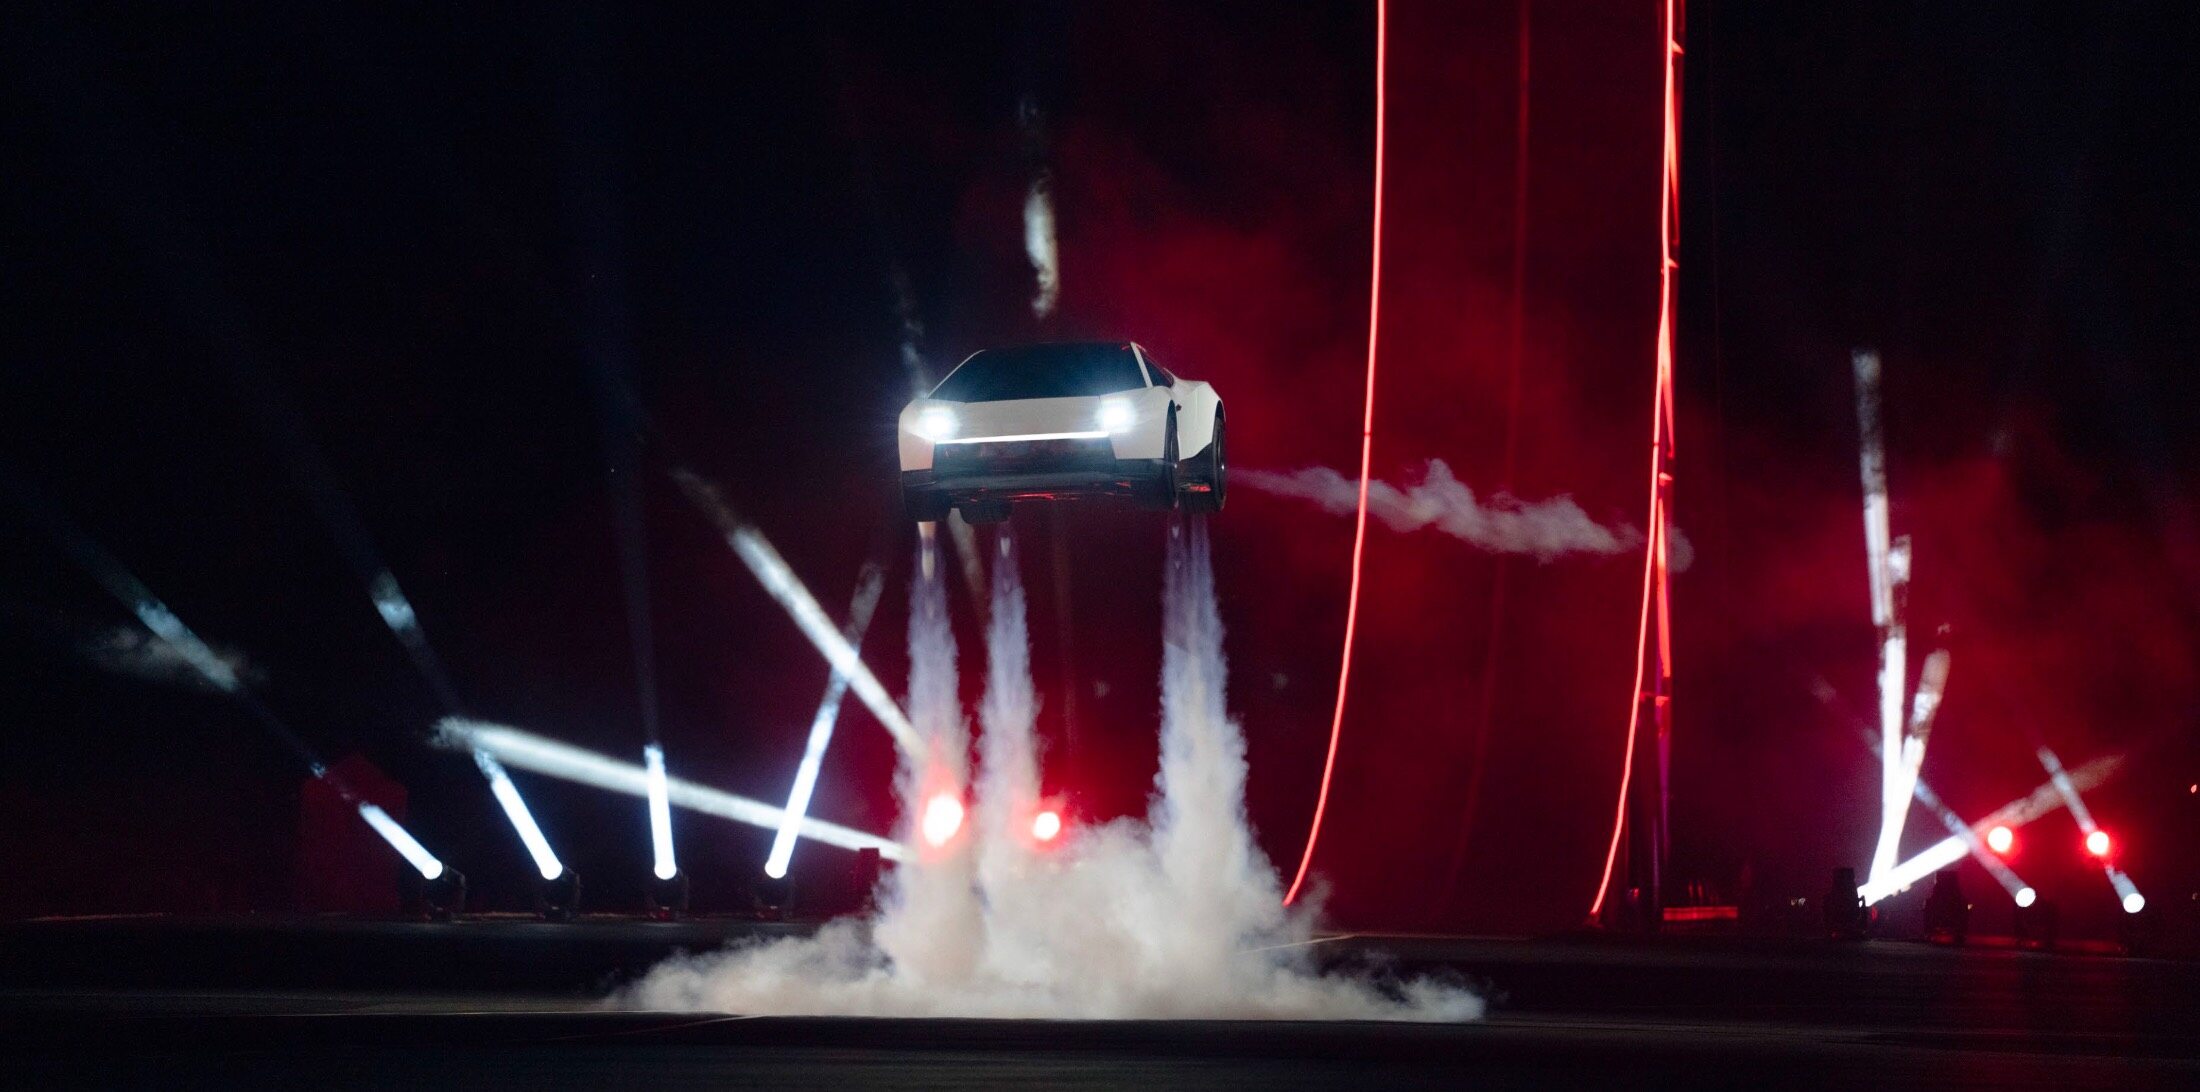
วันที่ 15 ตุลาคม Tesla ได้รีเฟรชจินตนาการของโลกเกี่ยวกับรถยนต์อีกครั้งด้วยการสาธิต Roadster บินได้ที่เต็มไปด้วยบรรยากาศไซไฟในเท็กซัส
เพียงหกวันต่อมา คำตอบที่สมจริงยิ่งกว่าก็ถูกวางตรงหน้านักลงทุน — วันที่ 21 ตุลาคม ตามเวลาท้องถิ่น Tesla ได้ประกาศผลประกอบการไตรมาส 3 ปี 2026 อย่างเป็นทางการหลังปิดตลาดหุ้นสหรัฐฯ บริษัทมีรายได้ 28,046 ล้านดอลลาร์สหรัฐในไตรมาสนี้ ใกล้เคียงกับช่วงเดียวกันของปีก่อน กำไรสุทธิที่เป็นของผู้ถือหุ้นสามัญอยู่ที่ 787 ล้านดอลลาร์สหรัฐ ลดลง 43% เมื่อเทียบกับปีก่อน กำไรต่อหุ้นปรับปรุงอยู่ที่ 0.48 ดอลลาร์สหรัฐ สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 0.43 ดอลลาร์สหรัฐ
นี่คือรายงานผลประกอบการที่มีจุดเด่นไม่น้อยแต่แฝงด้วยความคาดหวังที่คลาดเคลื่อน ด้านหนึ่ง อัตรากำไรขั้นต้นของธุรกิจรถยนต์หลังหักเครดิตกำกับดูแลพุ่งขึ้นอย่างแข็งแกร่ง กระแสเงินสดอิสระพลิกกลับมาเป็นบวก ทำลายคำคาดการณ์ในแง่ร้ายของ Wall Street เรื่อง 'การสูญเสียเงินมหาศาล' และ FSD กับ Robotaxi ก็รายงานความคืบหน้าเชิงปริมาณที่หายาก แต่อีกด้านหนึ่ง รายได้จากธุรกิจกักเก็บพลังงานชะลอตัวลงอย่างไม่คาดคิด ฉุดรายได้รวมให้หยุดนิ่ง ขณะที่ค่าใช้จ่ายด้านการวิจัยและพัฒนาและค่าตอบแทนจูงใจที่สูงกดอัตรากำไรจากการดำเนินงานลงสู่จุดต่ำสุดที่ 2.6%
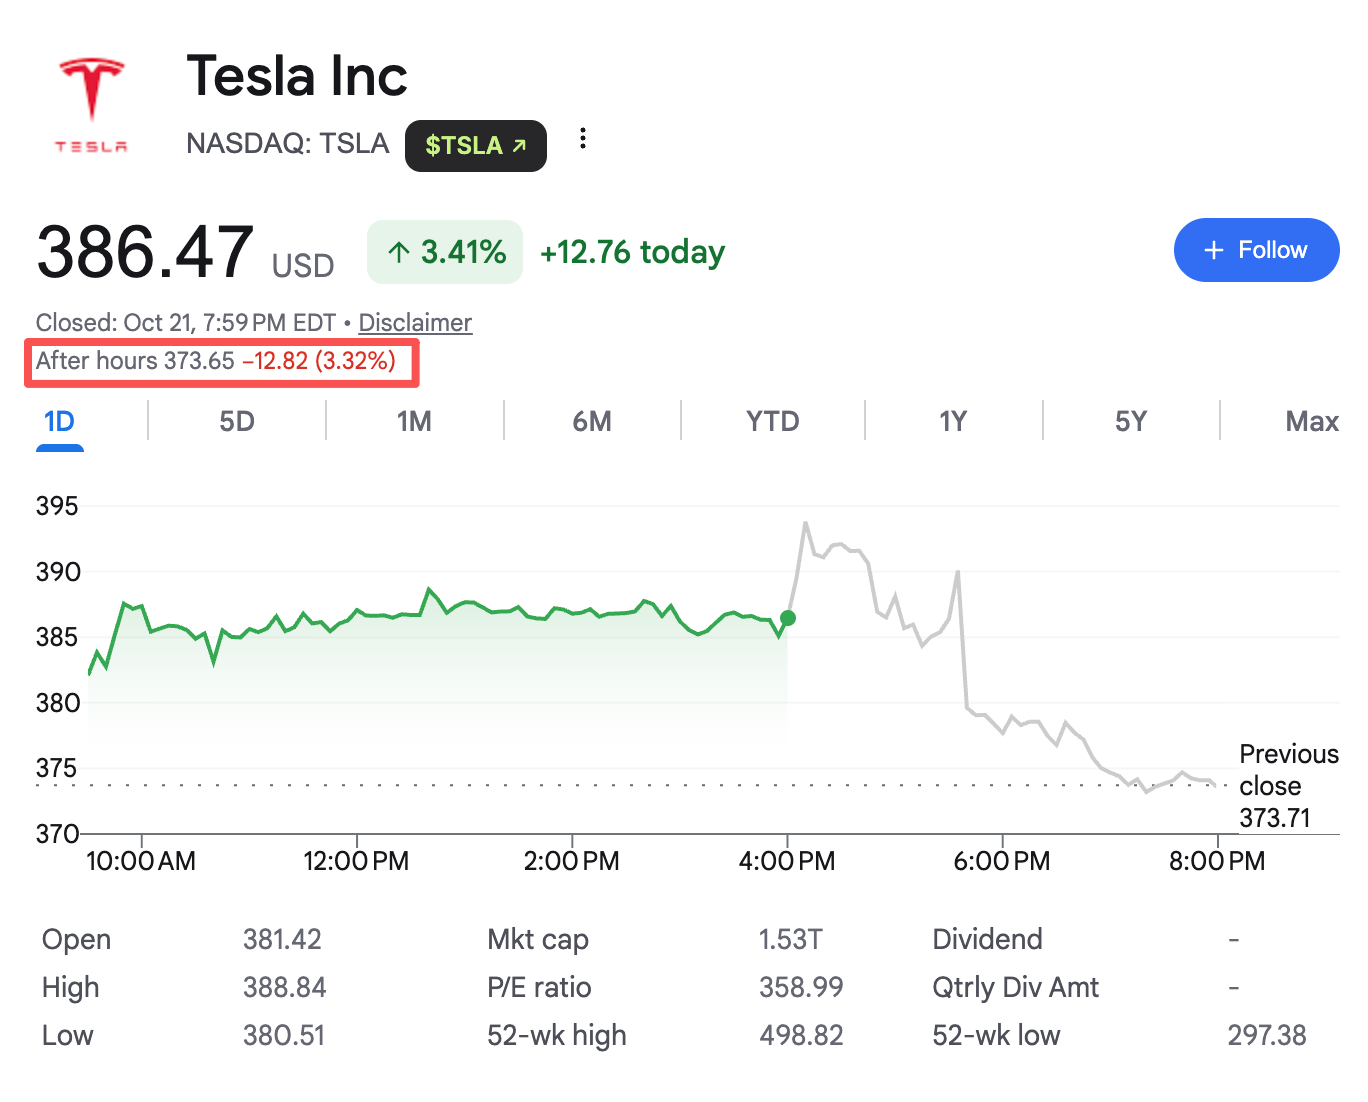
ความขัดแย้งนี้สะท้อนออกมาโดยตรงในการซื้อขายหลังปิดตลาด ช่วงแรกหลังประกาศผลประกอบการ ตลาดเคยดันราคาหุ้นขึ้นกว่า 2% จากความประหลาดใจเรื่องการฟื้นตัวของกำไรขั้นต้นและกระแสเงินสด แต่เมื่อการประชุมทางโทรศัพท์ดำเนินไป นักลงทุนเริ่มประเมินยอดการใช้จ่ายลงทุนที่อาจพุ่งสูงสุดในไตรมาส 4 และรอบการรับรู้กำไรใหม่ ราคาหุ้นจึงเปลี่ยนจากบวกเป็นลบ และตอนนี้ร่วงลงกว่า 3%
หลังจาก Roadster พาเรื่องเล่าขึ้นสู่ท้องฟ้า สิ่งที่รายงานผลประกอบการฉบับนี้ควรค่าแก่การพิจารณาอย่างแท้จริงคือ จินตนาการแห่งอนาคตที่ยังไม่เป็นจริงทั้งหมดนั้น ยังห่างไกลแค่ไหนจากการเป็นธุรกิจที่สร้างกระแสเงินสดได้ด้วยตัวเอง
รายได้ทรงตัว แต่กำไรลดลงสี่สิบเปอร์เซ็นต์
เริ่มจากพื้นฐานการดำเนินงานที่สำคัญที่สุด
ในไตรมาส 3 Tesla มีรายได้รวม 28,046 ล้านดอลลาร์สหรัฐ เกือบเท่ากับ 28,095 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน และต่ำกว่าที่ตลาดคาดการณ์ไว้เล็กน้อยที่ 28,130 ล้านดอลลาร์สหรัฐ แต่กำไรจากการดำเนินงานกลับลดลงครึ่งหนึ่งจาก 1,624 ล้านดอลลาร์สหรัฐในปีก่อน เหลือ 718 ล้านดอลลาร์สหรัฐ ลดลง 56% เมื่อเทียบกับปีก่อน อัตรากำไรจากการดำเนินงานยิ่งลดลงจาก 5.8% เหลือ 2.6% — กล่าวอีกนัยหนึ่ง ทุกๆ 100 ดอลลาร์สหรัฐที่ Tesla สร้างรายได้ สุดท้ายเหลือกำไรจากการดำเนินงานเพียง 2.6 ดอลลาร์สหรัฐ
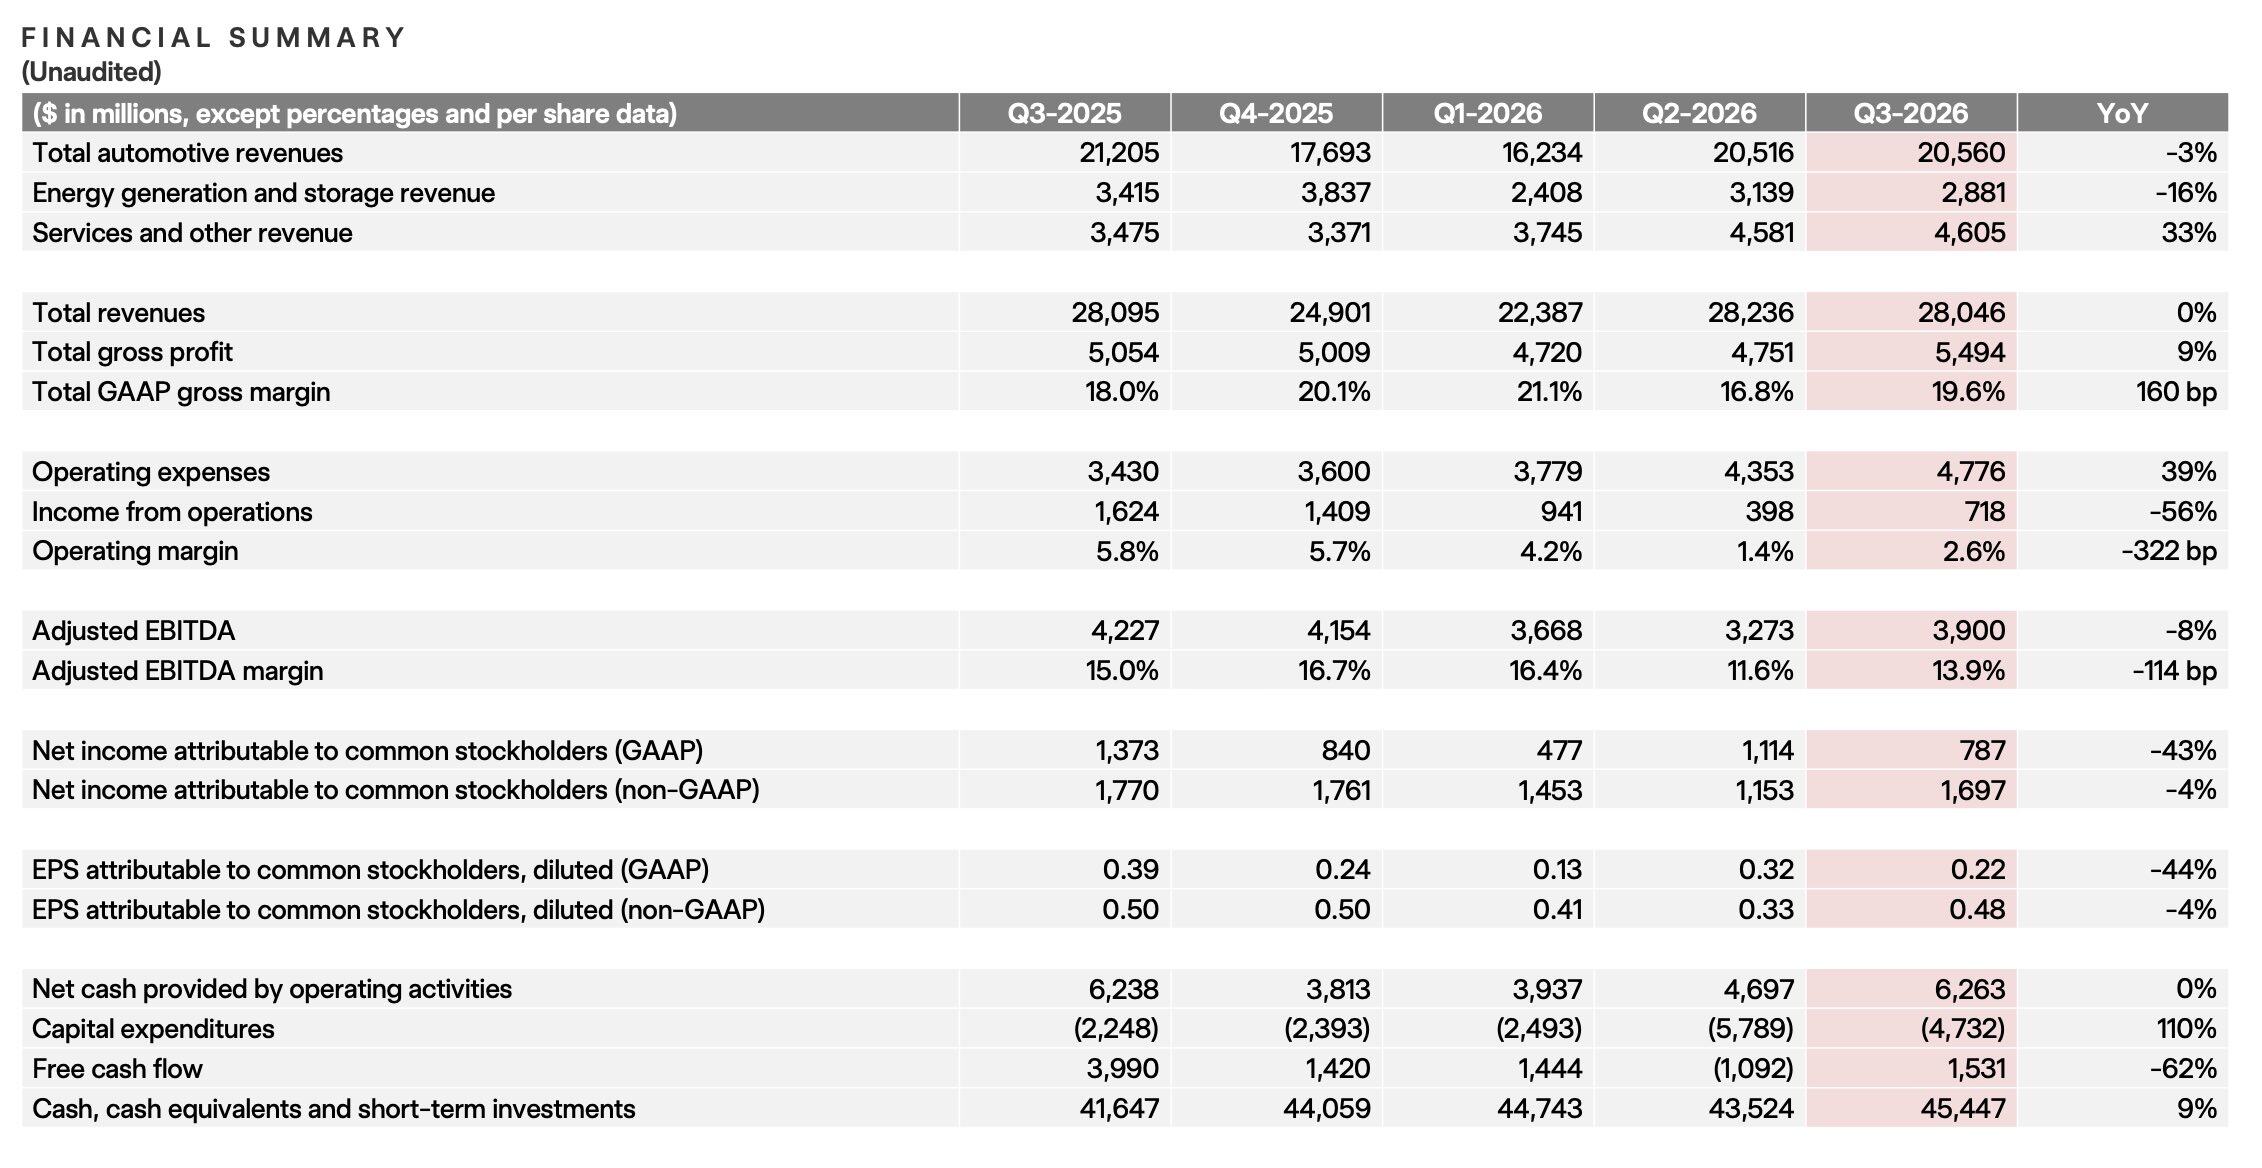
การหยุดนิ่งของรายได้สามารถหาคำตอบได้จากโครงสร้างรายได้ ในไตรมาส 3 รายได้จากธุรกิจรถยนต์อยู่ที่ 20,560 ล้านดอลลาร์สหรัฐ ลดลง 3% เมื่อเทียบกับปีก่อน รายได้จากธุรกิจผลิตไฟฟ้าและกักเก็บพลังงานอยู่ที่ 2,881 ล้านดอลลาร์สหรัฐ ลดลง 16% เมื่อเทียบกับปีก่อน กลายเป็นตัวฉุดรายได้รายไตรมาสที่ใหญ่ที่สุด รายได้จากบริการและธุรกิจอื่นอยู่ที่ 4,605 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 33% เมื่อเทียบกับปีก่อน แม้การเติบโตของธุรกิจบริการจะน่าสนใจ แต่ปัจจุบันยังไม่เพียงพอที่จะชดเชยรายได้ที่ลดลงของธุรกิจรถยนต์และพลังงาน Tesla ยังคงต้องพึ่งพาธุรกิจรถยนต์ในการค้ำจุนรายได้รวม ขณะที่ยอดส่งมอบรถยนต์และราคาขายเฉลี่ยต่างก็เผชิญแรงกดดัน
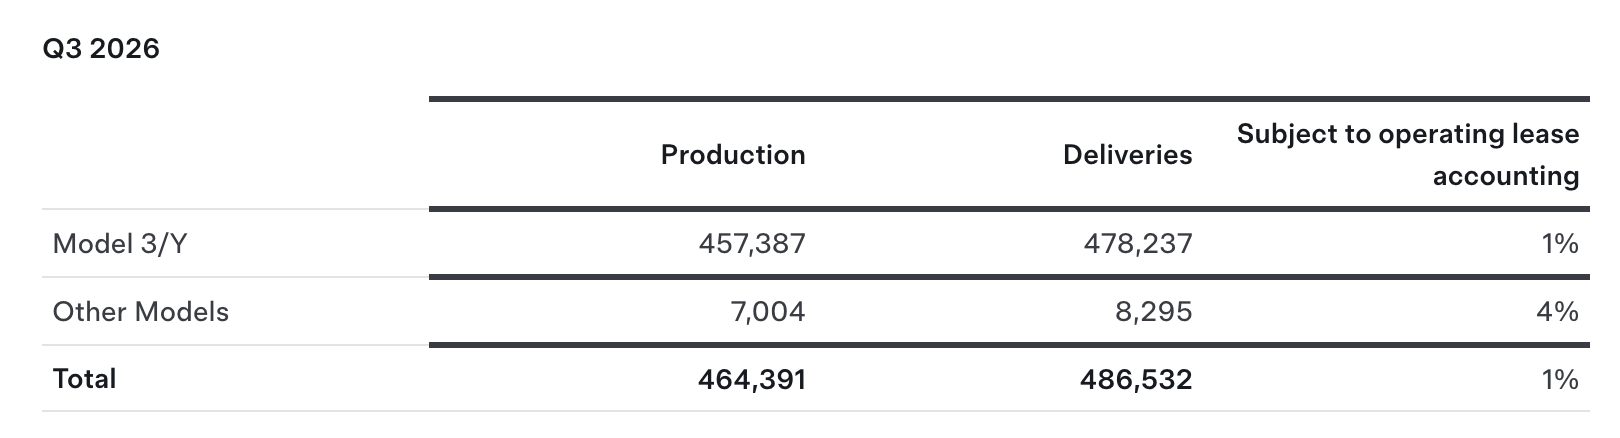
ในข้อมูลการส่งมอบที่ Tesla ประกาศไปเมื่อวันที่ 2 ตุลาคม ระบุว่า ไตรมาสนี้ส่งมอบรถยนต์รวม 486,500 คัน ลดลงประมาณ 2% เมื่อเทียบกับปีก่อน โดย Model 3/Y ส่งมอบ 478,200 คัน ลดลง 1% เมื่อเทียบกับปีก่อน ส่วนรุ่นอื่นๆ ส่งมอบ 8,295 คัน ลดลง 48% เมื่อเทียบกับปีก่อน
แม้ข้อมูลการส่งมอบจะลดลง แต่ผลกำไรขั้นต้นของ Tesla ในไตรมาสนี้กลับน่าพอใจอย่างมาก ในไตรมาส 3 Tesla มีกำไรขั้นต้นทั้งหมด 5,494 ล้านดอลลาร์สหรัฐ (เพิ่มขึ้น 9% เมื่อเทียบกับปีก่อน) อัตรากำไรขั้นต้นรวมฟื้นตัวขึ้นเป็น 19.6% ดีดตัวขึ้นอย่างมากจาก 16.8% ในไตรมาส 2 'อัตรากำไรขั้นต้นของธุรกิจรถยนต์หลังหักเครดิตกำกับดูแล' ที่ตลาดให้ความสำคัญที่สุด พุ่งจาก 16.3% ในไตรมาสก่อนเป็น 18.1% (ช่วงเดียวกันของปีก่อนอยู่ที่ 15.4%) — ในไตรมาส 3 รายได้จากเครดิตกำกับดูแลของ Tesla มีเพียง 113 ล้านดอลลาร์สหรัฐ ลดลง 73% เมื่อเทียบกับปีก่อน โดยไม่ต้องพึ่ง 'การขายเครดิตคาร์บอน' เพื่อตกแต่งตัวเลข Tesla อาศัยการปรับปรุงส่วนผสมผลิตภัณฑ์ตามภูมิภาคและการเติบโตของยอดสมัครใช้ซอฟต์แวร์ FSD ในการต้านทานแรงกดดันจากราคาขายเฉลี่ย (ASP) ที่ลดลงได้อย่างทรหด
กำไรขั้นต้นเพิ่มขึ้นอย่างเห็นได้ชัด แต่ทำไมกำไรยังคงลดลงอย่างมาก? หลุมดำที่กลืนกินกำไรอย่างแท้จริงอยู่ที่ค่าใช้จ่ายในการดำเนินงาน (Operating Expenses: OpEx) ที่ขยายตัวอย่างรวดเร็วและการปรับปรุงรายการที่ไม่เกี่ยวกับการดำเนินงาน ในไตรมาส 3 ค่าใช้จ่ายในการดำเนินงานของ Tesla สูงถึง 4,776 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 39% เมื่อเทียบกับปีก่อน โดยค่าใช้จ่ายด้านการวิจัยและพัฒนา (R&D) พุ่งจาก 1,630 ล้านดอลลาร์สหรัฐในปีก่อนเป็น 2,761 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นเกือบ 70% ส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ก็เพิ่มขึ้นเป็น 2,015 ล้านดอลลาร์สหรัฐ
นอกจากนี้ หากเปรียบเทียบช่องว่างมหาศาลเกือบ 910 ล้านดอลลาร์สหรัฐระหว่างกำไรสุทธิตามหลักการบัญชีที่รับรองทั่วไป (GAAP) (787 ล้านดอลลาร์สหรัฐ) กับกำไรสุทธิที่ไม่เป็นไปตาม GAAP (Non-GAAP) (1,697 ล้านดอลลาร์สหรัฐ) ตรรกะทางบัญชีจะชัดเจนยิ่งขึ้น
- ค่าตอบแทนจูงใจด้วยหุ้น (Stock-Based Compensation: SBC) จำนวนมาก: ไตรมาสนี้บันทึกค่าใช้จ่ายค่าตอบแทนจูงใจด้วยหุ้นสูงถึง 1,165 ล้านดอลลาร์สหรัฐ (ผลกระทบหลังภาษี 982 ล้านดอลลาร์สหรัฐ หรือ 0.28 ดอลลาร์สหรัฐต่อหุ้น) ซึ่งรวมถึงการตัดจำหน่ายแผนจูงใจผลงาน CEO ปี 2025
- ความผันผวนของมูลค่ายุติธรรมของเงินลงทุน: การลงทุนในหุ้น SpaceX ซึ่งเคยสร้างกำไรทางบัญชีก่อนภาษีเกิน 1,000 ล้านดอลลาร์สหรัฐให้ Tesla ในไตรมาส 2 กลับบันทึกขาดทุนที่ยังไม่เกิดขึ้นจริง 142 ล้านดอลลาร์สหรัฐในไตรมาสนี้ (ผลกระทบหลังภาษี 108 ล้านดอลลาร์สหรัฐ) ซึ่งถูกชดเชยบางส่วนด้วยกำไรที่ยังไม่เกิดขึ้นจริง 288 ล้านดอลลาร์สหรัฐจากสินทรัพย์ดิจิทัล (หลังภาษี 224 ล้านดอลลาร์สหรัฐ)
นี่จึงอธิบายปริศนากำไรของไตรมาส 3 ได้อย่างสมบูรณ์: ฐานกำไรขั้นต้นของ Tesla กำลังหนาขึ้น แต่บริษัทกำลังนำกำไรขั้นต้นส่วนเพิ่มทุกดอลลาร์ที่หามาได้ พร้อมกับค่าใช้จ่ายด้านการวิจัยและพัฒนาและค่าตอบแทนจูงใจบุคลากรที่สูง ทุ่มลงสู่แนวรบแห่งอนาคตทั้งหมด
กระแสเงินสดอิสระพลิกเป็นบวก แต่รายจ่ายที่ใหญ่กว่าอาจอยู่ข้างหน้า
หากดูเฉพาะงบกำไรขาดทุน GAAP รายงานฉบับนี้ยังคงหนักหน่วง แต่ผลการดำเนินงานด้านกระแสเงินสดกลับสร้าง 'ความคาดหวังที่คลาดเคลื่อน' ครั้งใหญ่ให้ตลาด
ก่อนประกาศผลประกอบการ เนื่องจากกระแสเงินสดอิสระ (Free Cash Flow: FCF) ในไตรมาส 2 ติดลบ (-1,092 ล้านดอลลาร์สหรัฐ) ประกอบกับการลงทุนโครงสร้างพื้นฐาน AI อย่างเข้มข้น Wall Street คาดการณ์เป็นเอกฉันท์ว่ากระแสเงินสดอิสระของ Tesla ในไตรมาส 3 จะแย่ลงเป็น -4,500 ถึง -4,990 ล้านดอลลาร์สหรัฐ แต่ผลลัพธ์จริงคือ กระแสเงินสดจากกิจกรรมดำเนินงานของ Tesla ในไตรมาส 3 สูงถึง 6,263 ล้านดอลลาร์สหรัฐ กระแสเงินสดอิสระไม่เพียงไม่พังทลาย แต่กลับบันทึกเป็นบวก 1,531 ล้านดอลลาร์สหรัฐ เงินสด รายการเทียบเท่าเงินสด และเงินลงทุนระยะสั้น ณ สิ้นงวดรวมกันพุ่งขึ้นเป็น 45,447 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นประมาณ 1,900 ล้านดอลลาร์สหรัฐจากไตรมาสก่อน

ในขณะที่ถือเงินสดมหาศาล 45,400 ล้านดอลลาร์สหรัฐ หนี้สินที่มีภาระดอกเบี้ยและหนี้สินตามสัญญาเช่าการเงินรวมกันของ Tesla มีเพียงประมาณ 9,500 ล้านดอลลาร์สหรัฐ (ส่วนหมุนเวียน 1,387 ล้านดอลลาร์สหรัฐ ส่วนไม่หมุนเวียน 8,136 ล้านดอลลาร์สหรัฐ และส่วนใหญ่เป็นหนี้ที่ไม่มีการไล่เบี้ย) งบดุลที่แข็งแกร่งอย่างยิ่งนี้คือฐานความมั่นใจสูงสุดที่ทำให้ Musk กล้าทำสงครามหลายด้าน
แต่ทำไม Wall Street ถึงใจเย็นลงอย่างรวดเร็วหลังจากประหลาดใจ? เพราะกระแสเงินสดอิสระที่เกินคาดส่วนใหญ่มาจาก 'เงินที่ตั้งใจจะใช้ในไตรมาส 3 ยังใช้ไม่หมดชั่วคราว' — ในไตรมาส 3 รายจ่ายลงทุน (Capital Expenditure: CapEx) ของ Tesla อยู่ที่ 4,732 ล้านดอลลาร์สหรัฐ แม้ตัวเลขนี้จะเพิ่มขึ้น 110% เมื่อเทียบกับปีก่อน แต่กลับลดลงจาก 5,789 ล้านดอลลาร์สหรัฐในไตรมาส 2 และต่ำกว่าที่ตลาดเคยประเมินไว้ที่ 7,770 ล้านดอลลาร์สหรัฐอย่างมาก
ก่อนหน้านี้ ผู้บริหาร Tesla ให้แนวทางรายจ่ายลงทุนทั้งปี 2026 ไว้ว่า 'เกิน 25,000 ล้านดอลลาร์สหรัฐ' หากเป้าหมายทั้งปีนี้ไม่ถูกปรับลดลง หมายความว่า Tesla ต้องเร่งใช้จ่ายประมาณ 12,000 ล้านดอลลาร์สหรัฐในไตรมาส 4 เพียงไตรมาสเดียว ซึ่งเกือบ 2.5 เท่าของรายจ่ายในไตรมาส 3 ดังนั้น การที่กระแสเงินสดอิสระพลิกเป็นบวกในไตรมาส 3 จึง更像การได้พักหายใจชั่วคราว มากกว่าการสิ้นสุดของยอดการใช้จ่ายลงทุน ตราบใดที่บิลค่าโครงสร้างพื้นฐานระดับหมื่นล้านดอลลาร์ยังรออยู่ข้างหน้า ดาบดาโมคลีสแห่งแรงกดดันกระแสเงินสดก็ยังคงห้อยอยู่เหนือหัว
FSD และ Robotaxi: ในที่สุดก็ส่งรายงานผลงานเชิงปริมาณที่แข็งแกร่ง
หากธุรกิจรถยนต์ทั้งหมดกำหนดขีดจำกัดล่างของการดำเนินงานของ Tesla แล้ว การขับขี่อัตโนมัติก็คือเสาหลักที่ค้ำจุนอัตราส่วนราคาต่อกำไร (P/E) ล่วงหน้ากว่า 200 เท่า ในรายงานผลประกอบการฉบับนี้ Tesla เปิดเผยตัวชี้วัดการดำเนินงานเชิงปริมาณที่น่าเชื่อถืออย่างยิ่งหลายรายการอย่างที่ไม่ค่อยทำ
ประการแรกคือการก้าวกระโดดของความสามารถในการสร้างรายได้ของ FSD (เวอร์ชันมีผู้ดูแล) ในไตรมาส 3 จำนวนผู้ใช้ที่สมัครใช้ FSD ทั่วโลกของ Tesla สูงถึง 1.74 ล้านราย (รวมการซื้อขาดครั้งเดียวและการสมัครรายเดือน ไม่รวมการทดลองใช้ฟรี) เพิ่มขึ้น 67% เมื่อเทียบกับปีก่อน สูงกว่า 1.48 ล้านรายในไตรมาส 2 และที่ตลาดคาดการณ์ไว้ที่ 1.57 ล้านราย ตัวชี้วัดที่สำคัญยิ่งกว่าอยู่ที่ตลาดอเมริกาเหนือ — ในฐานะฐานที่มั่นที่เติบโตเต็มที่ที่สุด อัตราการติดตั้ง (Attach Rate) FSD ในรถใหม่ที่ส่งมอบในอเมริกาเหนือทะลุ 75% แล้ว เพิ่มขึ้นเกือบ 20 จุดเปอร์เซ็นต์จากไตรมาสก่อน

ในด้านการบุกเบิกกฎระเบียบในต่างประเทศ นับตั้งแต่ปลายไตรมาส 2 Tesla ได้รับการอนุมัติเพิ่มอีกสี่ประเทศ ได้แก่ โครเอเชีย สโลวีเนีย เช็ก และสโลวาเกีย ปัจจุบัน FSD เปิดให้บริการแล้วใน 9 ประเทศในสหภาพยุโรป มีผู้ใช้ที่ใช้งานจริงในยุโรปเกิน 100,000 ราย ระยะทางขับขี่สะสมทะลุ 160 ล้านกิโลเมตร FSD ไม่ใช่ของเล่นลองเล่นของกลุ่มคนคลั่งเทคโนโลยี少数อีกต่อไป แต่เป็นวัวเงินสดด้านซอฟต์แวร์ที่สามารถกระตุ้นยอดขายรถยนต์และเพิ่มกำไรขั้นต้นต่อคันได้จริง
ประการที่สองคือ Robotaxi ก้าวเข้าสู่วงจรการปฏิบัติการจริงแบบไม่มีผู้ดูแลอย่างเป็นทางการ รายงานผลประกอบการยืนยันว่า Tesla ได้นำ Cybercab ที่ออกแบบโดยไม่มีพวงมาลัยเข้าร่วมกองยานเชิงพาณิชย์ Robotaxi ในออสติน รัฐเท็กซัส อย่างเป็นทางการเมื่อวันที่ 3 กันยายน ณ สิ้นไตรมาส 3 ระยะทางขับขี่แบบไม่มีผู้ดูแลสะสม (Cumulative) ของ Robotaxi ใกล้แตะ 2 ล้านไมล์ ด้วยแรงผลักดันจากการเติบโตรายสัปดาห์สองหลักอย่างต่อเนื่อง ระยะทางรายไตรมาสเพิ่มขึ้น 8 เท่าจากไตรมาสก่อน
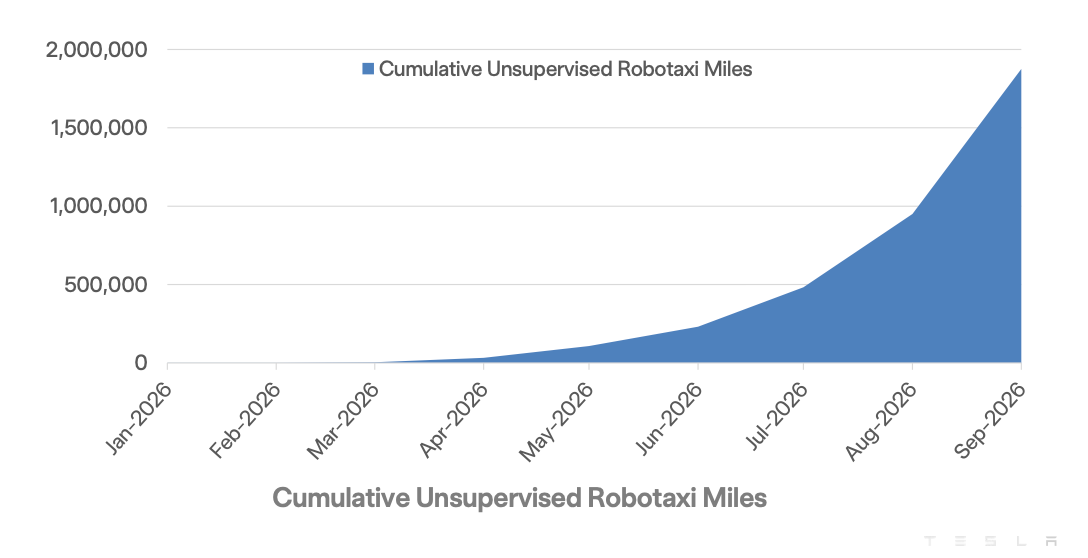
ปัจจุบัน เวลาให้บริการในออสตินครอบคลุมตั้งแต่ 6 โมงเช้าถึงเที่ยงคืน ขณะเดียวกัน Tesla ได้ฝังผู้ช่วยปัญญาประดิษฐ์ Grok ลงใน Cybercab อย่างลึกซึ้ง ผู้โดยสารสามารถเรียกใช้ Grok Bot และตัวเชื่อมต่อ (Connectors) ผ่านการโต้ตอบด้วยเสียงทั้งหมด เพื่อจัดการกล่องจดหมายอีเมล ปฏิทิน เอกสารงาน การแชท และงานตามกำหนดการโดยไม่ต้องใช้มือ Tesla พยายามเปลี่ยน Cybercab จากเครื่องมือเคลื่อนย้ายล้วนๆ ให้เป็น 'สำนักงานเคลื่อนที่' และ 'ห้องนั่งเล่นที่สอง'
จากการทดสอบบนถนนปิดในช่วงแรก สู่การให้บริการปกติบนท้องถนนออสตินในปัจจุบัน Robotaxi ได้ก้าวข้ามขั้นตอนการพิสูจน์แนวคิดแล้ว แต่ดังที่ Morgan Stanley ชี้ไว้ในรายงานก่อนประกาศผลประกอบการ การขยายขนาดกองยานและระยะทางเป็นเพียงก้าวแรก สิ่งที่จะตัดสินว่าธุรกิจนี้สามารถรองรับมูลค่าหลักล้านล้านดอลลาร์ได้หรือไม่ ต้องดูที่อัตราการใช้ประโยชน์ต่อคัน บันทึกความปลอดภัยในสภาพถนนที่รุนแรง และโมเดลกำไรต่อคัน (Unit Economics) หลังหักค่าเสื่อมราคาและค่าบำรุงรักษา
ธุรกิจพลังงาน: ภายใต้表象รายได้ที่ถดถอย ซ่อนกำไรขั้นต้นสูง 33% และคำสั่งซื้อระดับประวัติศาสตร์
ย้อนกลับไปดู 'นักเรียนที่ผลงานแย่' ที่ทำให้ตลาดประหลาดใจที่สุดในไตรมาสนี้ — ธุรกิจผลิตไฟฟ้าและกักเก็บพลังงาน ผลการดำเนินงานกลับแสดง 'ความไม่สอดคล้องระหว่างภายนอกกับภายใน' อย่างชัดเจน
เมื่อดูรายได้ผิวเผิน รายได้ 2,881 ล้านดอลลาร์สหรัฐ (ลดลง 16% เมื่อเทียบกับปีก่อน) ต่ำกว่าที่ Wall Street คาดการณ์ไว้มาก แต่หากเจาะลึกรายละเอียดการดำเนินงาน จะพบว่านี่ไม่ใช่ผลจากอุปสงค์ปลายน้ำที่หดตัว
- ปริมาณการติดตั้งยังคงเติบโต: ปริมาณการติดตั้งผลิตภัณฑ์กักเก็บพลังงานในไตรมาส 3 อยู่ที่ 13.7 GWh เพิ่มขึ้น 10% เมื่อเทียบกับปีก่อน และเพิ่มขึ้นเล็กน้อยต่อเนื่องจาก 13.5 GWh ในไตรมาส 2
- การคืนเงินรบกวนการรับรู้รายได้: ผู้บริหารระบุชัดเจนว่า รายได้ที่ลดลงในไตรมาสนี้ส่วนหนึ่งมาจากการคืนเงินให้ลูกค้าที่เกี่ยวข้องกับภาษีศุลกากร (Tariff-related customer refunds) และการเปลี่ยนแปลงของราคาขายเฉลี่ยของผลิตภัณฑ์
- อัตรากำไรขั้นต้นพุ่งสวนทาง: ธุรกิจพลังงานมีกำไรขั้นต้นประมาณ 954 ล้านดอลลาร์สหรัฐในไตรมาส 3 อัตรากำไรขั้นต้นสูงถึง 33.1% ไม่เพียงสูงกว่าธุรกิจรถยนต์มาก แต่ยังฟื้นตัวอย่างก้าวกระโดดจากอัตรากำไรขั้นต้นประมาณ 20.4% ในไตรมาส 2
สิ่งที่บ่งชี้แนวโน้มอนาคตยิ่งกว่าคือแหล่งสะสมคำสั่งซื้อ Tesla เน้นย้ำในรายงานผลประกอบการว่า อัตราการเติบโตของคำสั่งซื้อ (Order rate) และปริมาณคำสั่งซื้อค้างส่ง (Backlog) ของผลิตภัณฑ์กักเก็บพลังงานในไตรมาส 3 ต่างทำสถิติสูงสุดเป็นประวัติการณ์
การขยายกำลังการผลิตและการย้ายฐานการผลิตในห่วงโซ่อุปทานก็เร่งขึ้นพร้อมกัน Megafactory ในเท็กซัสที่มีกำลังการผลิตตามแผนสูงถึง 50 GWh ต่อปี ได้เริ่มเดินเครื่องผลิตอย่างเป็นทางการแล้ว ขณะเดียวกัน Tesla ได้จัดส่ง Megapack ชุดแรกที่ประกอบด้วยเซลล์แบตเตอรี่ LFP (ลิเธียมเหล็กฟอสเฟต) ที่ผลิตเองในเนวาดาทั้งหมด นับเป็นก้าวสำคัญในการ摆脱การพึ่งพาเซลล์แบตเตอรี่จากภายนอกและหลีกเลี่ยงกำแพงภาษีศุลกากร
ในเชิงตรรกะของเรื่องเล่า ธุรกิจกักเก็บพลังงานกำลังผูกพันอย่างลึกซึ้งกับโครงสร้างพื้นฐานด้านกำลังประมวลผล AI ขณะที่ยักษ์ใหญ่เทคโนโลยีทั่วโลกเร่งขยายศูนย์ข้อมูล AI ขนาดใหญ่ คอขวดด้านความจุของโครงข่ายไฟฟ้าและความผันผวนของโหลดสูงสุดกลายเป็นข้อจำกัดใหญ่ที่สุดในการติดตั้งกำลังประมวลผล และ Megapack ก็เป็นโซลูชันสำเร็จรูปที่สามารถเสริมไฟฟ้าเข้าระบบกริดได้เร็วที่สุดและปรับความผันผวนของการใช้ไฟฟ้าของศูนย์ประมวลผลให้ราบรื่น ตราบใดที่ตรรกะเรื่องศูนย์ข้อมูลขาดแคลนไฟฟ้าไม่เปลี่ยนแปลง ความผันผวนระยะสั้นของจังหวะการส่งมอบรายไตรมาสก็ยากจะสั่นคลอนคุณภาพระยะยาวของธุรกิจกักเก็บพลังงานในฐานะ 'เส้นทางการเติบโตที่สอง' ของ Tesla
Optimus, Semi และ Roadster: เรื่องใหม่เริ่มเดินออกจากสายการผลิต
ข้อมูลที่มีความหมายต่ออนาคตที่สุดในรายงานผลประกอบการคือ 'คำสัญญา' มากมายที่ Musk วาดไว้ คืบหน้าไปถึงขั้นไหนแล้ว?
- Optimus (หุ่นยนต์ฮิวแมนนอยด์): Tesla ประกาศว่า สายการผลิตกำลังการผลิตสูงที่โรงงานฟรีมอนต์ รัฐแคลิฟอร์เนีย ได้เริ่มผลิตหุ่นยนต์ Optimus ชุดแรกที่ได้มาตรฐาน 'คุณภาพระดับการผลิตเชิงพาณิชย์' (Production-quality) แล้ว ทางการระบุว่า แม้ฮาร์ดแวร์และกระบวนการผลิตจะยังคงพัฒนาต่อเนื่อง แต่ 'กระบวนการผลิตปัจจุบันได้รับการพิสูจน์แล้วว่าเหมาะสมอย่างสมบูรณ์สำหรับผลิตภัณฑ์เชิงพาณิชย์' ปัจจุบันสายการผลิตฟรีมอนต์อยู่ในช่วงเริ่มต้นเพิ่มกำลังการผลิต (Early Ramp) ส่วนสายการผลิต Optimus ที่โรงงานเท็กซัสอยู่ในขั้นตอนการก่อสร้าง แม้รายงานผลประกอบการยังไม่เปิดเผยปริมาณการผลิตและรายได้เชิงพาณิชย์ที่เฉพาะเจาะจง แต่การเปลี่ยนจากเครื่องต้นแบบในห้องทดลองสู่สายการผลิตมาตรฐานก็ยังเป็นจุดแบ่งสำคัญของการ落地ฮาร์ดแวร์ AI เชิงกายภาพ
- Tesla Semi (รถบรรทุกไฟฟ้าขนาดใหญ่): สายการผลิตกำลังสูงสำหรับ Semi ที่โรงงานเนวาดา ซึ่งมีกำลังการผลิตตามแผน 25,000 คันต่อปี ได้เริ่มการผลิตเชิงปริมาณ (Volume production) อย่างเป็นทางการในไตรมาส 3 รุ่นท็อปของ Semi สามารถวิ่งได้ระยะทาง 500 ไมล์ภายใต้น้ำหนักบรรทุกรวมสูงสุด 82,000 ปอนด์ อัตราการใช้พลังงานต่ำเพียง 1.7 kWh/ไมล์ ค่าใช้จ่ายด้านพลังงานเพียงหนึ่งในสามของรถบรรทุกดีเซลระดับเดียวกัน เพื่อรองรับการส่งมอบ Semi สถานีชาร์จเร็วพิเศษ Megacharger แบบประกอบสำเร็จที่โรงงานแห่งแรกก็เสร็จสิ้นการติดตั้งแล้ว
- Next Gen Roadster (รถสปอร์ตที่บินได้): แม้การสาธิตบินได้เมื่อวันที่ 15 ตุลาคมจะดึงดูดความสนใจได้อย่างมาก แต่ในตารางสถานะกำลังการผลิตของรายงานผลประกอบการ สถานที่ผลิตของ Roadster ยังคงระบุว่า 'รอประกาศ' (TBD) และสถานะยังคงอยู่ในขั้น 'การออกแบบและพัฒนา' (Design development) ดังที่โลกภายนอกล้อเลียนว่า 'คันที่บินได้ยังขึ้นถนนไม่ได้ คันที่ซื้อได้ยังบินไม่ได้' รถรุ่นนี้ที่ Tesla เรียกว่า 'รถยนต์ขับเคลื่อนโดยมนุษย์คันสุดท้ายและดีที่สุด' ในระยะสั้นเป็นเพียงตัวเร่งปฏิกิริยาในการยกระดับ图腾เทคโนโลยีของแบรนด์ ไม่ใช่แหล่งรายได้เพิ่มในงบการเงิน
ใช้กระแสเงินสดจากโลกเก่า หล่อเลี้ยงความทะเยอทะยานของโลกใหม่
หากสรุปรายงานผลประกอบการฉบับนี้ด้วยประโยคเดียว อาจเป็น: 'Tesla กำลังใช้กระแสเงินสดจากโลกเก่า หล่อเลี้ยงความทะเยอทะยานของโลกใหม่'
ในทางบัญชี Tesla ยังคงต้องเผชิญกับสถานการณ์ยากลำบากที่เป็นจริง ทั้งแรงกดดันต่อราคาขายเฉลี่ยของรถยนต์ กำไรสุทธิ GAAP ลดลง 40% และอัตรากำไรจากการดำเนินงานลดลงเหลือ 2.6% แต่ภายใต้ผิวน้ำ อัตรากำไรขั้นต้นของธุรกิจรถยนต์หลังหักเครดิตที่ 18.1% พิสูจน์ความยืดหยุ่นของฐานการผลิต เงินสดสำรอง 45,400 ล้านดอลลาร์สหรัฐให้พื้นที่สำหรับความผิดพลาดที่หรูหราเพียงพอ และอัตราการเลือกติดตั้ง FSD ในรถใหม่ที่ 75% ในอเมริกาเหนือ กับระยะทางขับขี่แบบไม่มีผู้ดูแลของ Robotaxi เกือบ 2 ล้านไมล์ ทำให้ตลาดได้ยินเสียงฝีเท้าของการ落地เชิงพาณิชย์ของ AI เชิงกายภาพชัดเจนขึ้นเรื่อยๆ
การสาธิตเทคโนโลยีสามารถจุดประกายจินตนาการได้ในพริบตา การเริ่มเดินสายการผลิตสามารถพิสูจน์ความสามารถด้านวิศวกรรมการผลิต แต่ตลาดทุนสุดท้ายแล้วยอมรับเฉพาะเงินจริงที่兑现ในงบกำไรขาดทุนและงบกระแสเงินสดเท่านั้น
Roadster บินขึ้นสู่ท้องฟ้าแล้ว ต่อไป โจทย์ที่แท้จริงที่เหลือให้ Musk และ Tesla คือ ท่ามกลางยอดการใช้จ่ายลงทุนระดับหมื่นล้านดอลลาร์ในไตรมาส 4 และสองปีข้างหน้า จะทำให้ Robotaxi, ธุรกิจกักเก็บพลังงาน และหุ่นยนต์ที่อยู่ใต้เท้า ปิดวงจรธุรกิจได้อย่างแท้จริง และรองรับแรงดึงดูดของมูลค่าที่สูงถึง 200 เท่าได้อย่างมั่นคงได้อย่างไร
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้