После краха из-за кредитного плеча «ИИ-гуру» сменил тактику игры
 Odaily
Оригинал | Odaily News (@OdailyChina)
Автор | Azuma (@azuma_eth)
Этим летом Леопольд Ашенбреннер, которого Уолл-стрит называла новым инвестиционным гением и «ИИ-гуру», и его фонд Situational Awareness LP пережили взлёт и падение, достойные учебников истории инвестиций.
В отчётах 13F за первый и второй кварталы мы видели, как он, делая предельные ставки на инфраструктуру ИИ (хранение данных, электроэнергию, вычислительные мощности), довёл публичные позиции фонда до пика более чем в 20 миллиардов долларов. Однако вскоре после окончания второго квартала, в июле, резкая коррекция в секторе ИИ в сочетании с чрезмерным кредитным плечом нанесла Situational Awareness серьёзный удар. В итоге Леопольд был вынужден со слезами на глазах ликвидировать позиции и продать большую часть портфеля публичных акций со скидкой компании Citadel, принадлежащей Кену Гриффину.
На этом история не закончилась. В сентябре этого года осведомлённые источники сообщили, что Леопольд вернулся на рынок. А во время недавней резкой коррекции американского рынка даже появились слухи о его «втором маржин-колле» — неподтверждённые, во многом основанные на устаревшем отчёте 13F за второй квартал, который уже потерял актуальность. Но поскольку отчёт 13F за третий квартал ещё не был опубликован, рынок не мог узнать, какие карты на самом деле держит бывший гений после июльской катастрофы.
17 ноября по тайваньскому времени Situational Awareness наконец подал в Комиссию по ценным бумагам и биржам США (SEC) отчёт 13F по состоянию на 30 сентября 2026 года. Этот запоздалый табель успеваемости наконец раскрыл его текущую расстановку сил.
Кто такой «ИИ-гуру»? (можно пропустить, если знакомы)
Леопольд в 2022 году работал в Future Fund, связанном с FTX, и оставался в команде до краха FTX. В 2024 году Леопольд написал 165-страничный трактат «Ситуационная осведомлённость: десятилетие впереди» (Situational Awareness: The Decade Ahead) и в том же году основал одноимённый фонд Situational Awareness, став его главным инвестиционным директором.
Situational Awareness фокусируется на инвестиционных возможностях в цепочке индустрии ИИ. В четвёртом квартале 2024 года публичные позиции фонда составляли «всего» 225 миллионов долларов; в отчёте за четвёртый квартал 2025 года, опубликованном в феврале этого года, эта цифра стремительно выросла до 5,5 миллиарда долларов; к моменту раскрытия позиций за первый квартал в мае этого года она достигла 13,7 миллиарда долларов; во втором квартале — пика в 20,2 миллиарда долларов... Но теперь все эти цифры уже не имеют значения.
- Примечание Odaily: Важно учитывать, что в отчётах 13F по американским акциям рыночная стоимость опционных активов обычно указывается как «номинальная стоимость» (Notional Value) соответствующих базовых акций, а не фактическая стоимость уплаченной фондом опционной премии (Premium).
Благодаря взрывной доходности инвестиций Леопольд и Situational Awareness приобрели огромную известность, став одним из самых заметных ориентиров для инвестиций в ИИ, а Леопольда рынок, любящий создавать кумиров, окрестил «ИИ-гуру».
Сокращение позиций на 92%: с 20,2 млрд до 1,58 млрд долларов
С точки зрения размера фонда, после июльской «распродажи со скидкой» позиции Situational Awareness значительно сократились.
Согласно последнему отчёту 13F за третий квартал, по состоянию на 30 сентября 2026 года стоимость позиций Situational Awareness, раскрытых в 13F, резко упала с примерно 20,24 млрд долларов на конец второго квартала до примерно 1,58 млрд долларов, сократившись за квартал на 92,2%.
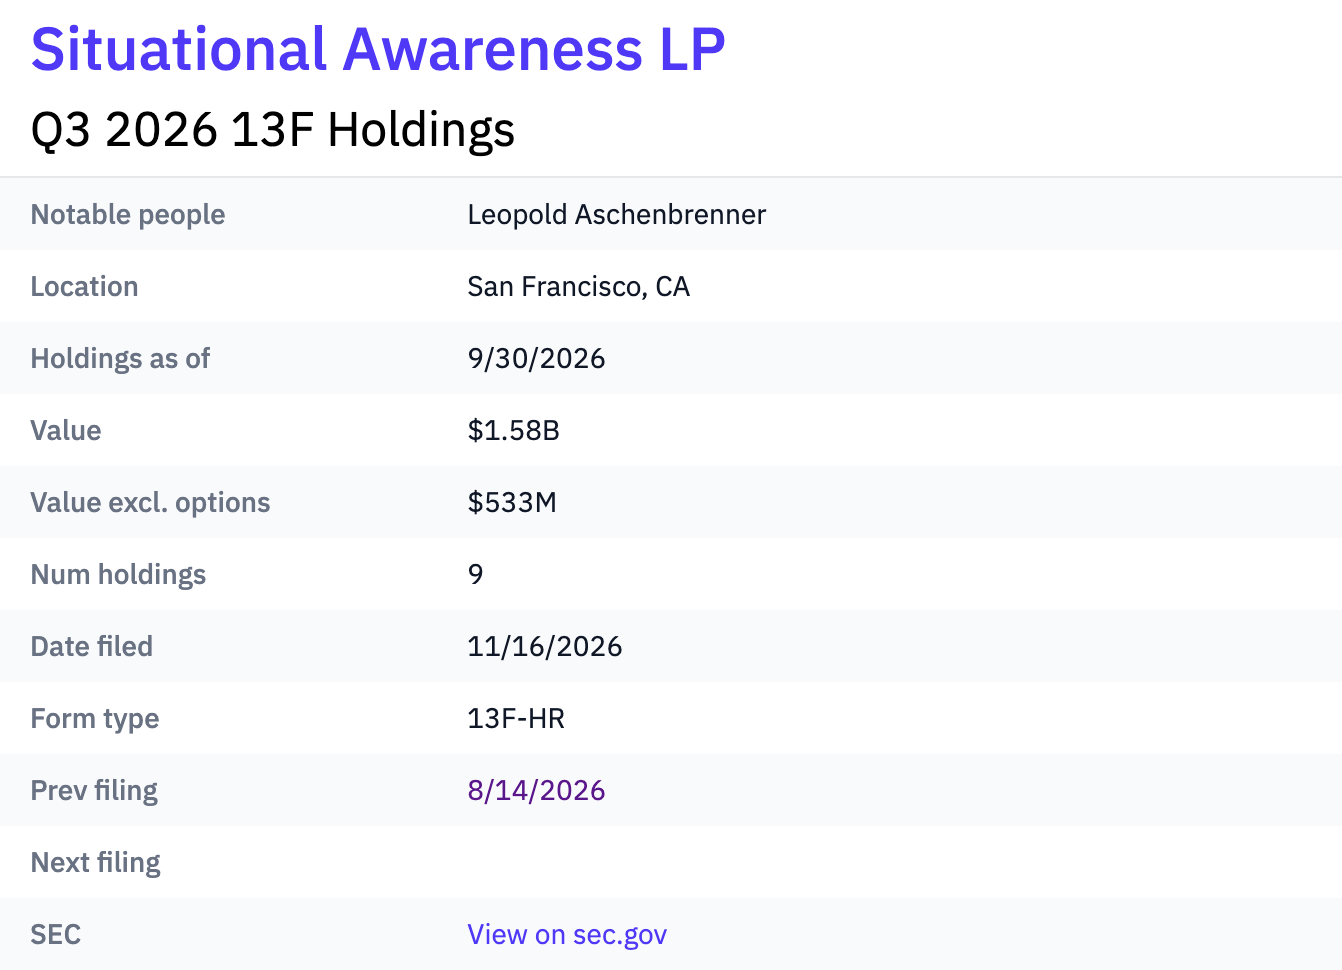
Если детальнее разобрать структуру позиций, изменения становятся ещё более очевидными:
- После исключения опционных позиций стоимость обыкновенных акций резко сократилась: на конец второго квартала фонд держал обыкновенные акции на сумму до 20,17 млрд долларов; к концу третьего квартала общая стоимость его позиций в обыкновенных акциях составила лишь 533 млн долларов, сократившись на 97,4%.
- Количество позиций предельно сокращено: число позиций уменьшилось с 42 в первом квартале и 26 во втором квартале до 9 в третьем квартале.
- Концентрация топ-5 позиций достигла 94,2%: из общей номинальной экспозиции в 1,58 млрд долларов на пять крупнейших позиций приходится около 1,485 млрд долларов, что составляет 94,2% всего портфеля.
Короче говоря, пережив июльский кризис ликвидации, Situational Awareness на вторичном рынке больше не является гигантским кораблём с активами на десятки миллиардов, покрывающим множество направлений и десятки инструментов. Фонд значительно сократил размер и сконцентрировал оставшиеся средства на нескольких ключевых активах.
Разбор ключевых позиций: полный переход на опционы, SHAZ — единственная крупная позиция в акциях
Что же Леопольд купил на номинальную сумму в 1,58 млрд долларов?
Ответ — всё та же знакомая ему формула: облачные вычисления для ИИ, энергоснабжение дата-центров и хранение данных для ИИ. Однако конкретная торговая модель Леопольда заметно изменилась — от «скупки обыкновенных акций» он полностью перешёл к «покупке колл-опционов».
Во втором квартале из 20,24 млрд долларов позиций Situational Awareness целых 99,6% (20,17 млрд) приходилось на реальные акции, причём только две компании-гиганта в сфере хранения данных — SanDisk (SNDK, 28,0%) и Micron (MU, 27,5%) — занимали половину портфеля. В третьем квартале доля обыкновенных акций сжалась до 33,7% (около 533 млн долларов), а остальные 66,3% (около 1,047 млрд долларов) номинальной экспозиции полностью состоят из колл-опционов.
Ниже приведены ключевые позиции Situational Awareness на конец третьего квартала 2026 года.
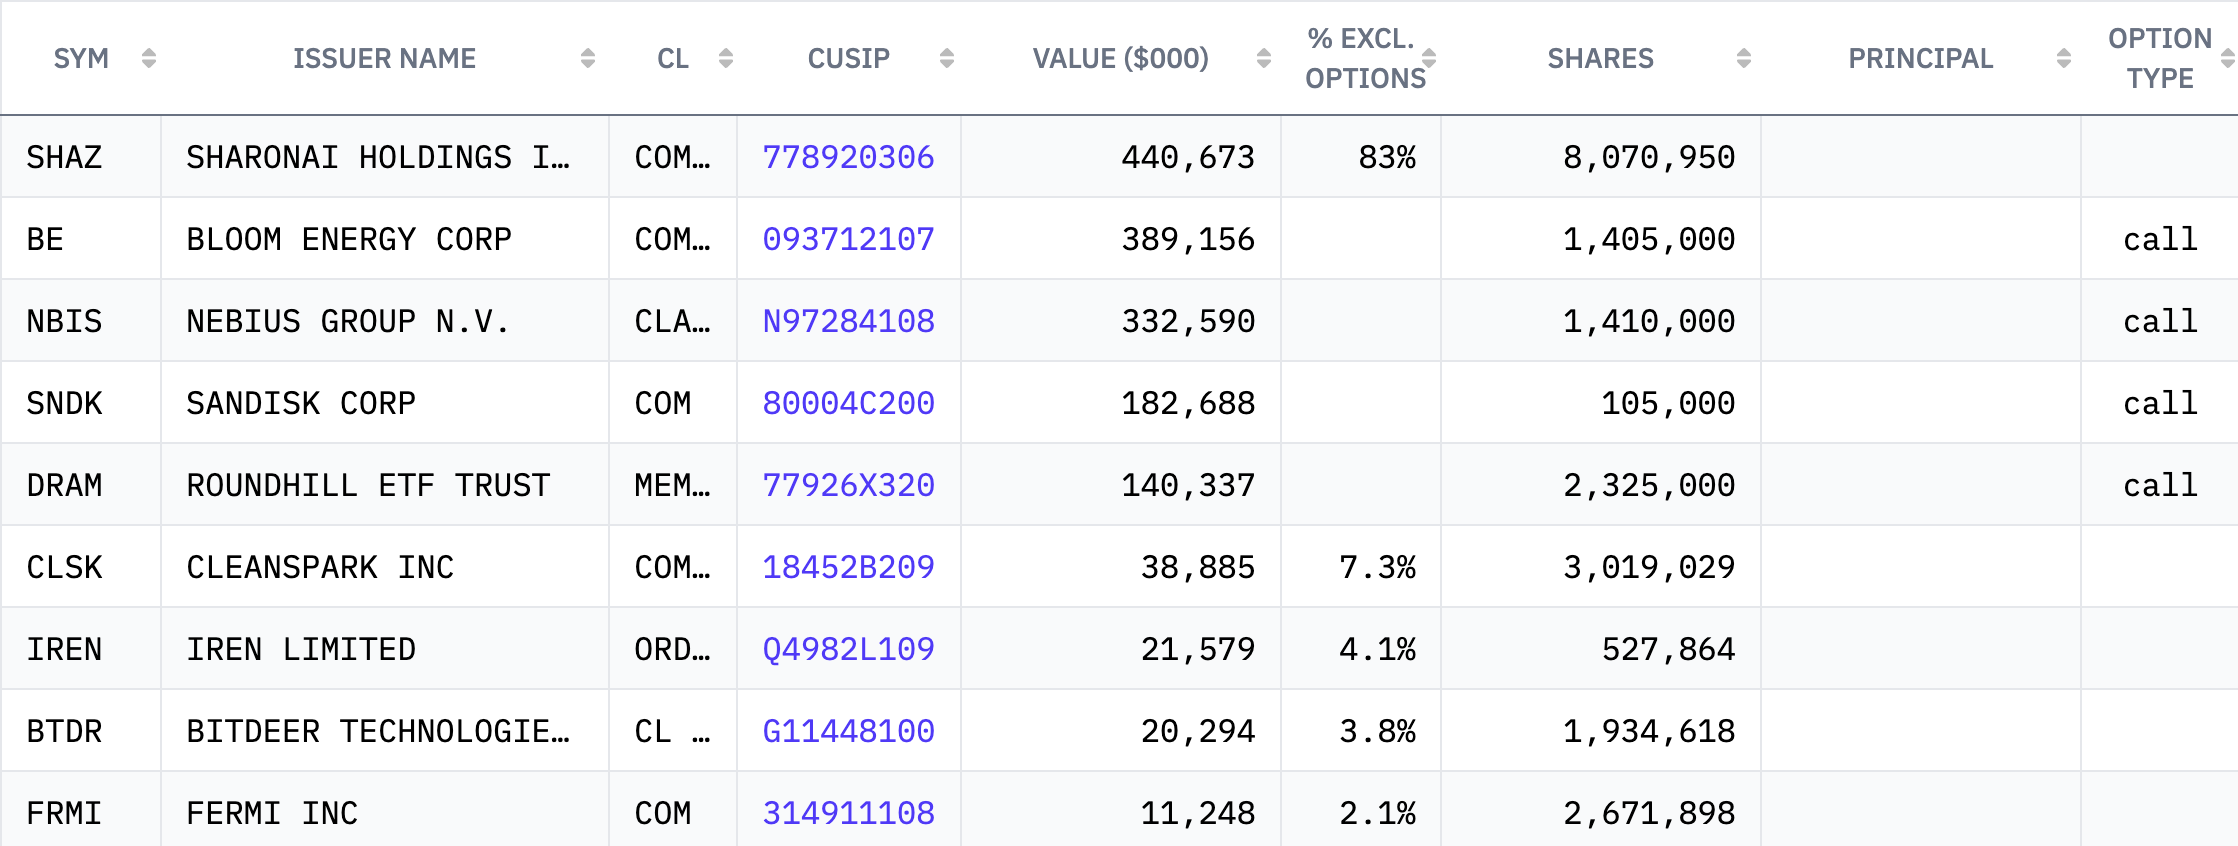
Рассмотрим пять крупнейших позиций третьего квартала (в сумме 94,2%):
- Крупнейшая позиция: обыкновенные акции SharonAI (SHAZ), рыночная стоимость около 441 млн долларов, доля 27,9%. Это единственная крупная позиция фонда в обыкновенных акциях. Сейчас Situational Awareness владеет более чем 21% акций в обращении этого австралийского провайдера облачных вычислений для ИИ.
- Вторая позиция: колл-опционы на Bloom Energy (BE), номинальная стоимость около 389 млн долларов, доля 24,7%. Логика ставки на дефицит электроэнергии для дата-центров сохранилась, но способ удержания позиции сменился с обыкновенных акций во втором квартале на колл-опционы.
- Третья позиция: колл-опционы на Nebius Group (NBIS), номинальная стоимость около 333 млн долларов, доля 21,1%. Это также представитель новых облачных вычислений (Neocloud), которого Леопольд давно считает перспективным. В третьем квартале он перешёл на колл-опционы, чтобы сохранить высокую экспозицию.
- Четвёртая и пятая позиции: колл-опционы на SanDisk (SNDK), номинальная стоимость около 183 млн долларов, доля 11,6%; колл-опционы на Roundhill Memory ETF (DRAM), номинальная стоимость около 140 млн долларов, доля 8,9%. В ключевом сегменте хранения данных Леопольд полностью избавился от обыкновенных акций Micron (MU) и SanDisk (SNDK), купленных во втором квартале, и вместо этого использует колл-опционы на SNDK в сочетании с колл-опционами на отраслевой ETF памяти (DRAM), продолжая играть на росте цикла хранения данных.
Помимо топ-5, Situational Awareness также держит небольшие пакеты обыкновенных акций CleanSpark (CLSK), Iren (IREN), Bitdeer (BTDR) и Fermi (FRMI). Первые три были значительно сокращены, а FRMI — новая позиция, открытая в этом квартале.
Снизилось ли кредитное плечо?
После огромных убытков в июле снизил ли Леопольд кредитное плечо?
Хотя отчёт 13F напрямую не раскрывает маржинальную задолженность фонда перед прайм-брокерами (Margin Debt), по смене инструментов позиций можно ясно увидеть изменение формы кредитного плеча — «скрытый леверидж», присущий опционам, заменил «явный леверидж» заёмного финансирования, который мог привести к принудительной ликвидации.
Иными словами, 13F не раскрывает фактический уровень кредитного плеча Situational Awareness, но рынок по крайней мере увидел, что структура риска позиций фонда изменилась.
После июльских огромных убытков Леопольд в письме инвесторам заявил, что фонд ликвидировал кредитное плечо в портфеле. Когда в сентябре он вернулся на рынок, осведомлённые источники также сообщили, что он перешёл на торговлю опционами с полной оплатой премии, чтобы избежать прежней структуры риска, зависящей от заёмного финансирования и подверженной маржин-коллам.
Если обратиться к отчёту 13F за третий квартал, четыре раскрытых колл-опциона (BE, NBIS, SNDK и DRAM) в сумме имеют номинальную стоимость около 1,045 млрд долларов, что составляет примерно две трети общей стоимости позиций. Важно отметить, что эти 1,045 млрд долларов — не фактически уплаченная премия, а номинальная стоимость соответствующих базовых акций (поскольку 13F не раскрывает конкретные цены исполнения, даты истечения и затраты на покупку опционов, мы не можем точно рассчитать, сколько капитала фонд потратил на эти позиции). Если эти позиции представляют собой колл-опционы, полностью оплаченные собственными средствами, то падение базового актива обычно не приводит к маржин-коллу, как при покупке акций с использованием заёмных средств, а максимальный убыток в основном ограничен уплаченной премией.
Это не означает, что риск исчез. Колл-опционы по-прежнему подвержены падению цены базового актива, временному распаду стоимости и изменению подразумеваемой волатильности, но по крайней мере они не поставят Леопольда снова в июльскую безвыходную ситуацию. Ранее Situational Awareness был вынужден продавать активы Citadel со скидкой именно потому, что покупка акций на заёмные деньги при обвале рынка вызывает у брокера маржин-колл и каскадную принудительную ликвидацию. А при прямой покупке колл-опционов такой механизм принудительной ликвидации отсутствует, и максимальный убыток ограничен уплаченной премией в момент покупки. Учитывая недавнее очередное резкое падение рынка, это, возможно, помогло Леопольду увернуться от ещё одной пули.
Леопольд по-прежнему верит в рост ИИ, просто сменил тактику
Обобщая отчёт 13F за третий квартал, можно увидеть, что вера Леопольда не изменилась, но инвестиционный стиль заметно трансформировался — Леопольд остаётся убеждённым сторонником роста ИИ, но после июльского фиаско он начал добавлять подушку безопасности к своему агрессивному стилю.
Однако этот отчёт 13F отражает позиции только на 30 сентября и не показывает изменения за последние полтора месяца. После недавнего ослабления рынка сократил ли Леопольд позиции, зафиксировал ли убытки или столкнулся с новым давлением ликвидности — это ещё предстоит проверить по последующей информации.
В июле Леопольд проиграл кредитному плечу; теперь он пытается вернуть инициативу с помощью опционов. Но сможет ли он на этот раз выжить до того, как сработает инвестиционная логика ИИ, остаётся неизвестным.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.