


Micron и SanDisk лидируют в падении, рынок памяти продолжает корректироваться: что произошло?
 chaincatcher
Автор: Дун Цзин
В секторе памяти наблюдается концентрированная распродажа, вызванная множеством факторов. В понедельник акции Micron упали на 3,88%, а SanDisk — ещё сильнее, на 5,97%. Обе эталонные акции снижались в шести из последних семи торговых дней, при этом Micron потеряла почти 20% от июньского пика, приближаясь к техническому медвежьему рынку.
Катализатором текущей коррекции стало тройное воздействие: запоздалая коррекция корейского рынка после праздников, досрочное завершение крупнейшей в истории программы обратного выкупа акций Samsung и SK Hynix, а также заявление Changxin Technology (CXMT) о ключевом прогрессе в разработке архитектуры DRAM следующего поколения 4F² в Шанхае и планах выпустить серверные продукты памяти к концу года. Глава отдела торговли Goldman Sachs в регионе EMEA Рич Приворотски охарактеризовал ситуацию так: «Память остаётся эпицентром», указав на главную обеспокоенность рынка: несмотря на недавние сильные фундаментальные показатели, опасения по поводу пика прибыли сдерживают оценки.
Однако парадокс рынка в том, что фундаментальные показатели отрасли памяти никогда не были столь сильными, но инвесторы переключили внимание на 2027–2028 годы: к тому времени производственные мощности Китая продолжат расширяться наряду с новыми заводами по производству пластин в Корее, что может изменить динамику спроса и предложения. Как отметил Джон Витаар из Pictet, акции компаний памяти «стали акциями стоимости, и, исходя из текущих доходов, их оценки дёшевы», но «розничные инвесторы и быстро действующие хедж-фонды гонятся за ростом, а не за стоимостью».
Коррекция корейского рынка, исчезновение поддержки обратного выкупа
Корейский сводный индекс фондового рынка (KOSPI) в понедельник рухнул на 3,65%, закрывшись на отметке 6384,2 пункта, чуть выше уровня поддержки 200-дневной скользящей средней в 6376 пунктов. Высокотехнологичный индекс KOSDAQ упал на 4,8%, а полупроводниковый индекс KRXSEMI — на 5,2%. Акции SK Hynix и Samsung снизились примерно на 4,5% каждая, а торговый отдел Goldman Sachs в Сеуле охарактеризовал динамику дня как «одностороннее снижение с момента открытия».
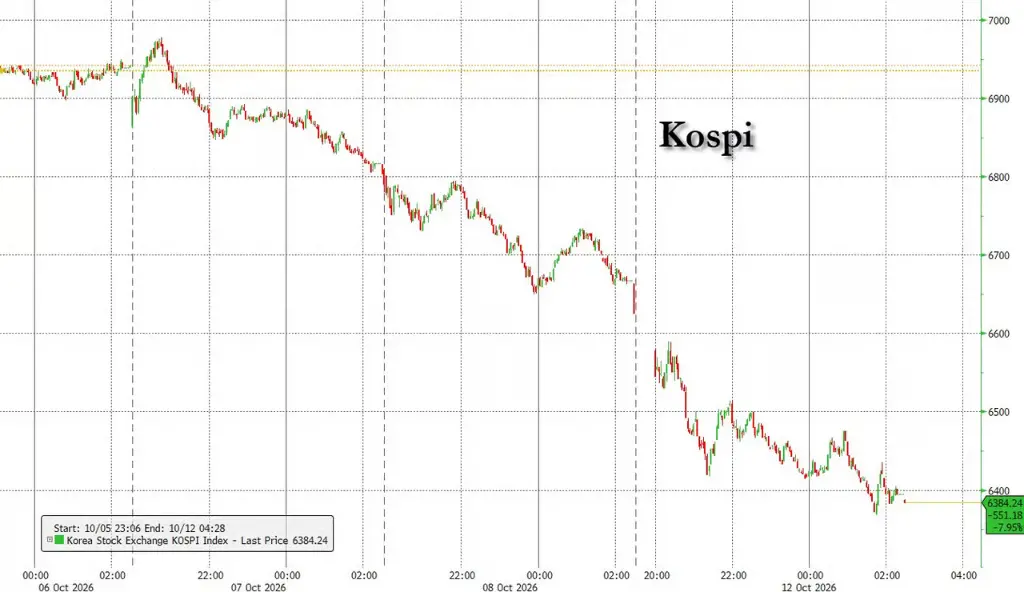
Непосредственной причиной коррекции стало то, что корейскому рынку необходимо было переварить падение американских акций чипов за предыдущие два торговых дня после корейского праздника. Иностранные инвесторы были чистыми продавцами пять дней подряд, при этом однодневная чистая продажа в технологическом секторе достигла 1,3 млрд долларов, включая продажи акций SK Hynix на 782 млн долларов и Samsung на 415 млн долларов. Розничные инвесторы покупали против тренда, осуществив чистую покупку акций Samsung на 710 млн долларов, но Goldman Sachs отметил, что чистые покупки розничных инвесторов имеют тенденцию к снижению.
Более глубокая структурная проблема — исчезновение поддержки обратного выкупа. Согласно предыдущим сообщениям, совместная программа обратного выкупа акций Samsung и SK Hynix на сумму около 55 трлн вон (примерно 40 млрд долларов) — крупнейшая в истории Кореи — завершилась на несколько недель раньше срока, при этом обратный выкуп Samsung официально прекратился 6 октября. За три торговых дня после завершения обратного выкупа KOSPI суммарно упал примерно на 8%. В настоящее время KOSPI снизился примерно на 30% от исторического пика 22 июня, а SK Hynix — ещё сильнее, на 45%.
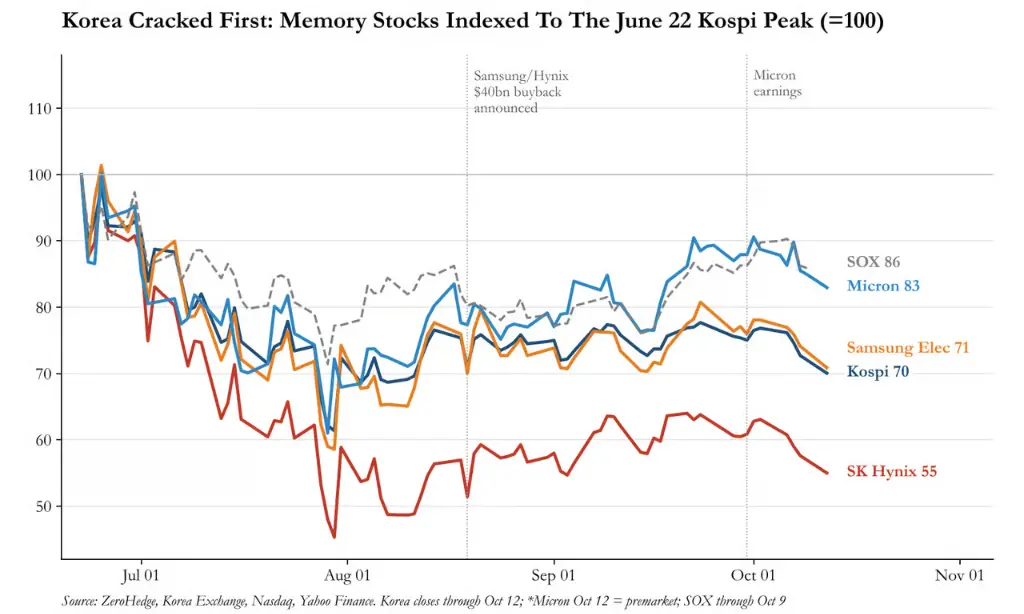
Аналитики полагают, что корейский рынок лидировал в росте во время восходящего цикла памяти и первым сломался во время нисходящего цикла, возможно, снова сыграв роль опережающего индикатора.
Прорыв Changxin в 4F², обострение долгосрочных опасений по предложению
Новости из Шанхая в выходные стали важным катализатором этой волны распродаж. Согласно Shanghai Securities News, на четвёртой конференции по интегральным схемам и чипам, прошедшей 9–10 октября, президент Changxin Technology Цао Канью объявил, что компания добилась ключевого прогресса в разработке архитектуры 4F², и официально заявил о планах выпустить к концу года новое поколение продуктов DDR5 RDIMM, интегрирующих архитектуру 4F² и передовые технологии, такие как гибридное соединение, напрямую нацелившись на рынок серверной памяти.
Ключевое значение архитектуры 4F² заключается в скачке плотности. В настоящее время в индустрии DRAM доминирует архитектура 6F², где каждая ячейка памяти занимает площадь, в шесть раз превышающую минимальный размер элемента. 4F² означает, что площадь каждой ячейки уменьшается примерно на треть, теоретически обеспечивая увеличение плотности хранения примерно на 50% при той же площади пластины и технологическом узле. Основная инновация архитектуры 4F² от Changxin — самостоятельно разработанный транзистор VSG (Vertical Surrounded Gate), который улучшает управление затвором за счёт вертикально окружающей канальной структуры, одновременно решая проблемы утечки и короткоканальных эффектов, и достигает уменьшения площади за счёт вертикальной компоновки транзисторов.
Переход от 6F² к 4F² по сути представляет собой фундаментальное преобразование ориентации канала транзистора из горизонтальной в вертикальную компоновку, требующее интеграции совершенно нового технологического процесса и невозможности использования проектных и производственных систем эпохи 6F². Changxin также отделяет DRAM от процессов CMOS, достигая высокоскоростного соединения посредством гибридного соединения на уровне пластины, что рассматривается как ключевой поворотный момент для технологии DRAM, переходящей от двумерного масштабирования к трёхмерной интеграции.
Сообщается, что Changxin проводит исследования и патентную защиту в области 4F² с момента своего основания, имея более 300 опубликованных патентных семейств, что, как сообщается, опережает отечественных и зарубежных конкурентов. Компания опубликовала статьи, связанные с архитектурой 4F², в 2021 году и продолжала раскрывать прогресс исследований в 2023 и 2025 годах. В 2025 году Changxin также представит доклад на IEDM, знакомящий с результатами экспериментов по проверке соединения DRAM и CMOS на уровне пластины на 12-дюймовой платформе.
Для Samsung и SK Hynix эти сроки создают прямое давление. SK Hynix объявит свою дорожную карту 4F² только в 2025 году, а Samsung, по данным корейского СМИ The Elec, намерена достичь массового производства DRAM на основе этой архитектуры ниже 10 нм к 2028 году. Если Changxin поставит свои продукты 4F² DDR5 RDIMM по графику к концу года, она опередит двух корейских гигантов примерно на два года на уровне архитектуры ячеек.
Сильные фундаментальные показатели в последнее время, но рынок закладывает пик
Текущие фундаментальные данные индустрии памяти остаются впечатляющими, что и составляет дилемму для рынка — сильные цифры уже полностью учтены в ценах, и инвесторы начинают дисконтировать более долгосрочные риски.
Тайваньская компания Nanya Technology сообщила о результатах третьего квартала, которые торговый отдел Goldman Sachs в Тайбэе охарактеризовал как «ещё один поразительный квартал»: выручка достигла 133,6 млрд новых тайваньских долларов, увеличившись на 62% по сравнению с предыдущим кварталом и на ошеломляющие 612% по сравнению с аналогичным периодом прошлого года; валовая маржа составила 85,7%, увеличившись на 6,2 процентных пункта по сравнению с предыдущим кварталом; операционная маржа составила 80%; смешанная средняя цена продажи выросла более чем на 60% по сравнению с предыдущим кварталом, причём более половины роста пришлось на пересмотр долгосрочных контрактов, истекающих в 2025 году. Руководство ожидает, что контрактные цены в 2027 году всё ещё смогут достичь двузначного роста, а валовая маржа, «как ожидается», останется выше 80%.
Однако торговый отдел Goldman Sachs в Тайбэе прямо указал: «В последнее время не хватало достаточных катализаторов для дальнейшей переоценки». Операционная прибыль Samsung в третьем квартале выросла почти в девять раз, что должно было бы оживить рынок памяти, но вместо этого спровоцировало распродажу — это само по себе указывает на позиционирование рыночных ожиданий.
Данные Goldman Sachs Prime Book показывают, что на прошлой неделе американский сектор информационных технологий перешёл от самого покупаемого сектора в четырёх из предыдущих пяти недель к самому продаваемому, причём темпы продаж были самыми быстрыми за семь недель, а аппаратное обеспечение, память и периферийные устройства, а также полупроводники стали наиболее концентрированными подсекторами для продаж.
Давление на акции компаний памяти исходит не от ухудшения фундаментальных показателей, а от преждевременного закладывания рынком пика цикла.
В то же время основной нарратив рынка сместился с вопроса «насколько сильны недавние фундаментальные показатели» к вопросу «какой будет динамика спроса и предложения в 2028 году». Исследовательская группа Goldman Sachs по Корее перечислила шесть ключевых моментов для отчёта Samsung о прибылях 29 октября, при этом главным вопросом стало: заявит ли компания чётко, как Micron, что предложение памяти станет ограниченным в 2028 году.
Кроме того, генеральный директор Acer Джейсон Чен ранее заявил, что «проблема дефицита предложения полностью исчезла», и он ожидает, что цены на память достигнут пика примерно в середине 2027 года. Acer, HP и ASUS используют чипы Changxin в своих продуктах для ПК. Сообщается, что ASML повышает цены на запасные части для корейских клиентов примерно на 10%, и Samsung и SK Hynix приняли это повышение, которое вступит в силу в январе 2027 года.
На этой неделе рынок также ожидает несколько важных событий: TSMC объявит о прибылях в четверг, ASML опубликует финансовый отчёт в среду, а также пройдёт SEMICON West — эти события дадут новые направленные сигналы для сектора чипов.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.