SemiAnalysis пересмотрела прогноз капитальных затрат на ИИ-вычисления: снижение на 41% к 2029 году, к 2030 году останется лишь $923 млрд
 chaincatcher
На фоне серьёзного спада в мировом секторе вычислительных мощностей для ИИ исследовательская организация SemiAnalysis вновь выступила с обновлением.
В своей последней модели она значительно понизила прогнозы по глобальным капитальным затратам на ИИ-ускорители, объёмам поставок, спросу на HBM и энергопотреблению.
Наиболее заметны корректировки на 2028–2030 годы: прогноз капитальных затрат на 2028 год сокращён на 28%, а на 2029 и 2030 годы — на 41% и 40% соответственно.
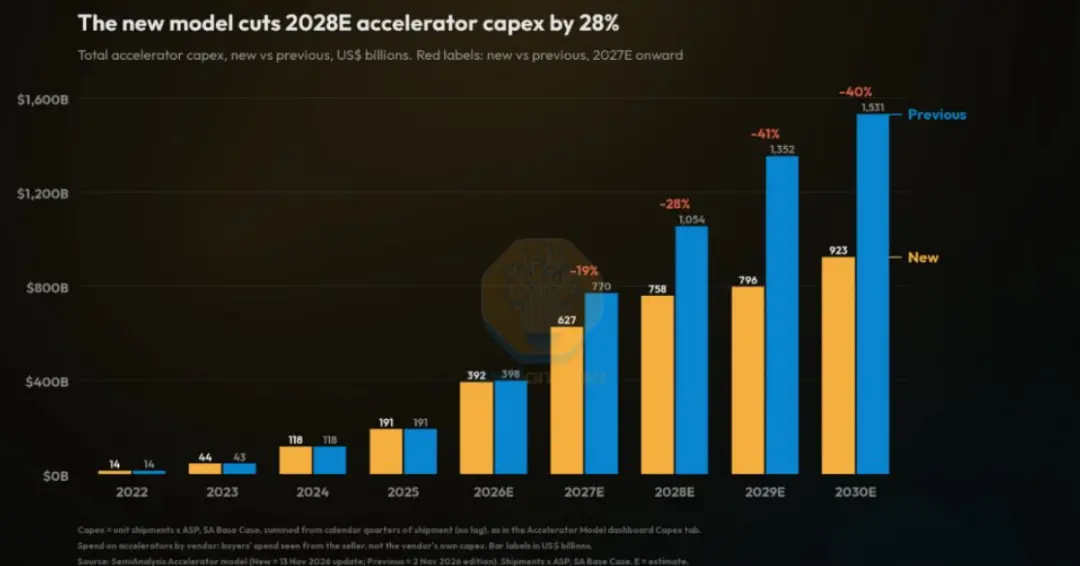
Согласно новым расчётам, глобальные капитальные затраты на ИИ-ускорители в 2030 году, как ожидается, снизятся с прежних $1,531 трлн до $923 млрд, то есть на $608 млрд.
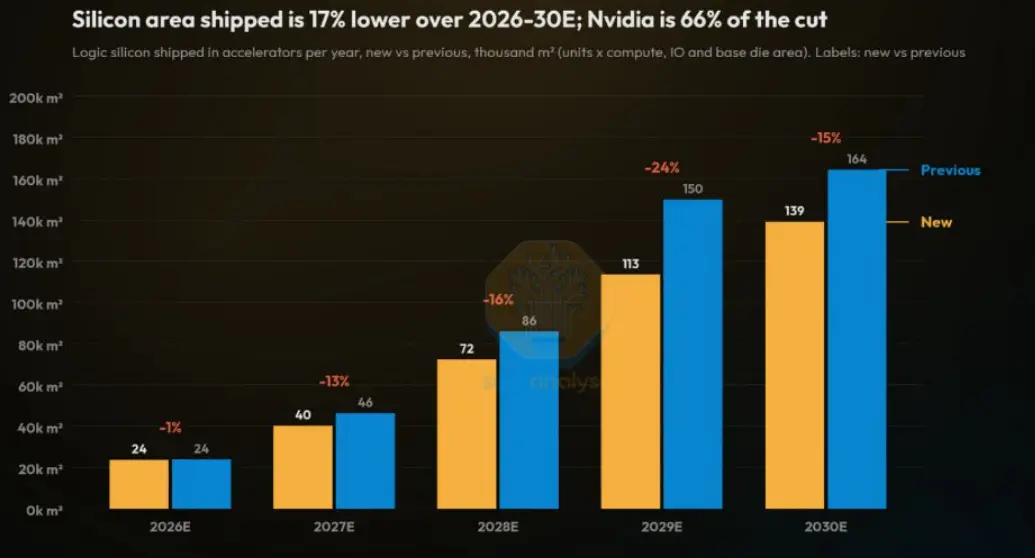
Одновременно совокупный прогноз площади поставок логических чипов для ускорителей на 2026–2030 годы понижен на 17%, причём 66% этого снижения приходится на NVIDIA.
Влияние этих цифр прежде всего проявляется в разрушении прежнего рыночного нарратива о «безграничном расширении» ИИ-инфраструктуры.
В течение последних двух лет рынки капитала в целом исходили из того, что облачные провайдеры и ИИ-лаборатории продолжат активно инвестировать в вычислительные мощности, стимулируя переоценку GPU, HBM, оптических модулей, энергоснабжения дата-центров и жидкостного охлаждения.
Однако пересмотр SemiAnalysis указывает на то, что ожидания по капитальным затратам в 2026 году в основном стабильны, а существенный перелом наступит после 2027 года, особенно в отношении первоначально прогнозировавшихся ежегодных инвестиций свыше $1 трлн в 2029 и 2030 годах, которые теперь понижены до диапазона $800–900 млрд.
За понижением прогнозов стоят три основные причины:
Во-первых, замедляется рост выручки от ИИ. Годовой регулярный доход ведущих ИИ-лабораторий в третьем квартале снизился, что заставляет организации переоценивать, сможет ли выручка от токенов и дальше покрывать высокие затраты на вычисления.
Во-вторых, ужесточаются условия финансирования. Долговые и долевые инвесторы становятся более осторожными в отношении проектов без долгосрочных обязательств по закупкам со стороны облачных провайдеров, что скажется на развитии земельных участков, энергоснабжения и строительства дата-центров.
В-третьих, усиливаются регуляторные ограничения и проблемы с подключением к электросетям в США: по оценкам, около 5,8 ГВт мощностей дата-центров, запланированных к вводу во второй половине 2027 — первой половине 2028 года, будут отложены.
Влияние на отраслевую цепочку распределяется неравномерно.
Наибольший удар приходится на NVIDIA: не только значительно понижены прогнозы поставок, но и заметно снижены предположения о средней цене продажи новых продуктов серии Feynman.
Например, средняя цена Feynman снижена примерно со $110 000 до $78 000, а Feynman Ultra — примерно со $175 000 до $98 000.
Это указывает на то, что конкуренция в сфере ИИ-чипов смещается от вопроса «у кого есть мощности» к вопросу «кто предлагает лучшее соотношение цены и производительности», а альтернативные платформы, такие как TPU, Trainium и GPU AMD, ослабляют ценовую власть NVIDIA.
Одновременное понижение прогнозов по HBM и энергопотреблению также заслуживает внимания.
Глобальный прогноз поставок HBM на 2028 год сокращён на 30%, а потребление энергии ИИ-ускорителями в 2030 году — на 34%.
Это не означает, что сегменты памяти и энергоснабжения теряют ценность; скорее, отраслевая цепочка переходит от конкуренции за мощности и энергию к распределению мощностей на основе доходности.
HBM по-прежнему занимает значительную долю в спецификации ИИ-ускорителей, а HBM4, передовая упаковка и кастомизированная память сохраняют структурные возможности; узкие места в энергоснабжении полностью не исчезнут, но ритм заказов будет больше зависеть от конкретного прогресса подключения проектов к сетям.
Для рынка этот раунд понижения прогнозов больше похож на раннюю калибровку «сдувания пузыря».
Ранее рынок легко интерпретировал инвестиции в ИИ-вычисления как односторонне восходящую кривую, но в действительности на них влияют подтверждение выручки, ограничения финансирования, подключение к сетям, эффективность чипов и конкурентная среда.
В дальнейшем ключевыми факторами станут ориентиры по капитальным затратам от облачных провайдеров, прозрачность заказов на ускорители, изменения контрактных цен на HBM, время ожидания подключения дата-центров к сетям и доля инференс-нагрузок в общем объёме вычислений.
Если спрос на инференс продолжит расти, стоимость единицы вычислений снизится, а эффективная утилизация улучшится, отраслевая цепочка всё ещё получит структурную поддержку; однако если долгосрочную доходность проектов будет сложно подтвердить, прогнозы капитальных затрат могут быть пересмотрены вновь.
В настоящее время мировой сектор ИИ-вычислений переживает болезненный этап переоценки стоимости и схлопывания пузыря.
Тем не менее остаётся неясным, завершён ли этот этап; хотя оценки, казалось бы, значительно снизились, вопрос в том, были ли синхронно понижены прогнозные параметры в моделях оценки. Если нет, то оценки могут не выглядеть недооценёнными.
Лучшей стратегией по-прежнему остаётся терпеливое ожидание очищения рынка.
Можно ожидать, что рыночная инерция часто приводит к чрезмерной коррекции; хотя негативных факторов много и сектор ИИ-вычислений значительно отступил, если рынок чрезмерно скорректируется и действительно доведёт оценки до экстремально низких уровней, а различные фонды с кредитным плечом и распродажи будут вычищены, при этом короткие позиции находятся на исторически высоких уровнях, это может привести к прибыльному отскоку.
Когда именно появится такая возможность, может ответить только рынок.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.