Отчетность, ставки и промежуточные выборы: BIT помогает поймать ключевые моменты рынка США
 Odaily
В ноябре американский фондовый рынок входит в самый насыщенный событиями период года. Решение ФРС по ставке уже принято, несколько технологических гигантов опубликовали отчетность, промежуточные выборы подходят к завершению; впереди — данные по занятости вне сельского хозяйства, индекс потребительских цен и отчетность Nvidia. При таком сочетании факторов главный вопрос для рынка остается прежним: сможет ли рост прибыли от инвестиций в ИИ оправдать более высокую стоимость капитала.
1. Оценки на рынке США высоки, чувствительность к прибыли и ставкам растет
Оценка S&P 500 находится на максимумах года, доходность казначейских облигаций также остается высокой. При форвардном P/E 18,7x на 23 октября доходность по прибыли S&P 500 составляет около 5,35%, а доходность десятилетних казначейских облигаций в тот же день — 5,00%, то есть премия акций над облигациями составляет всего около 35 базисных пунктов. На таком уровне замедление роста прибыли или рост долгосрочных ставок могут напрямую давить на оценки. Запас прочности для стратегии «купи и держи» сокращается, поэтому важность выбора момента сделки и управления позицией возрастает.
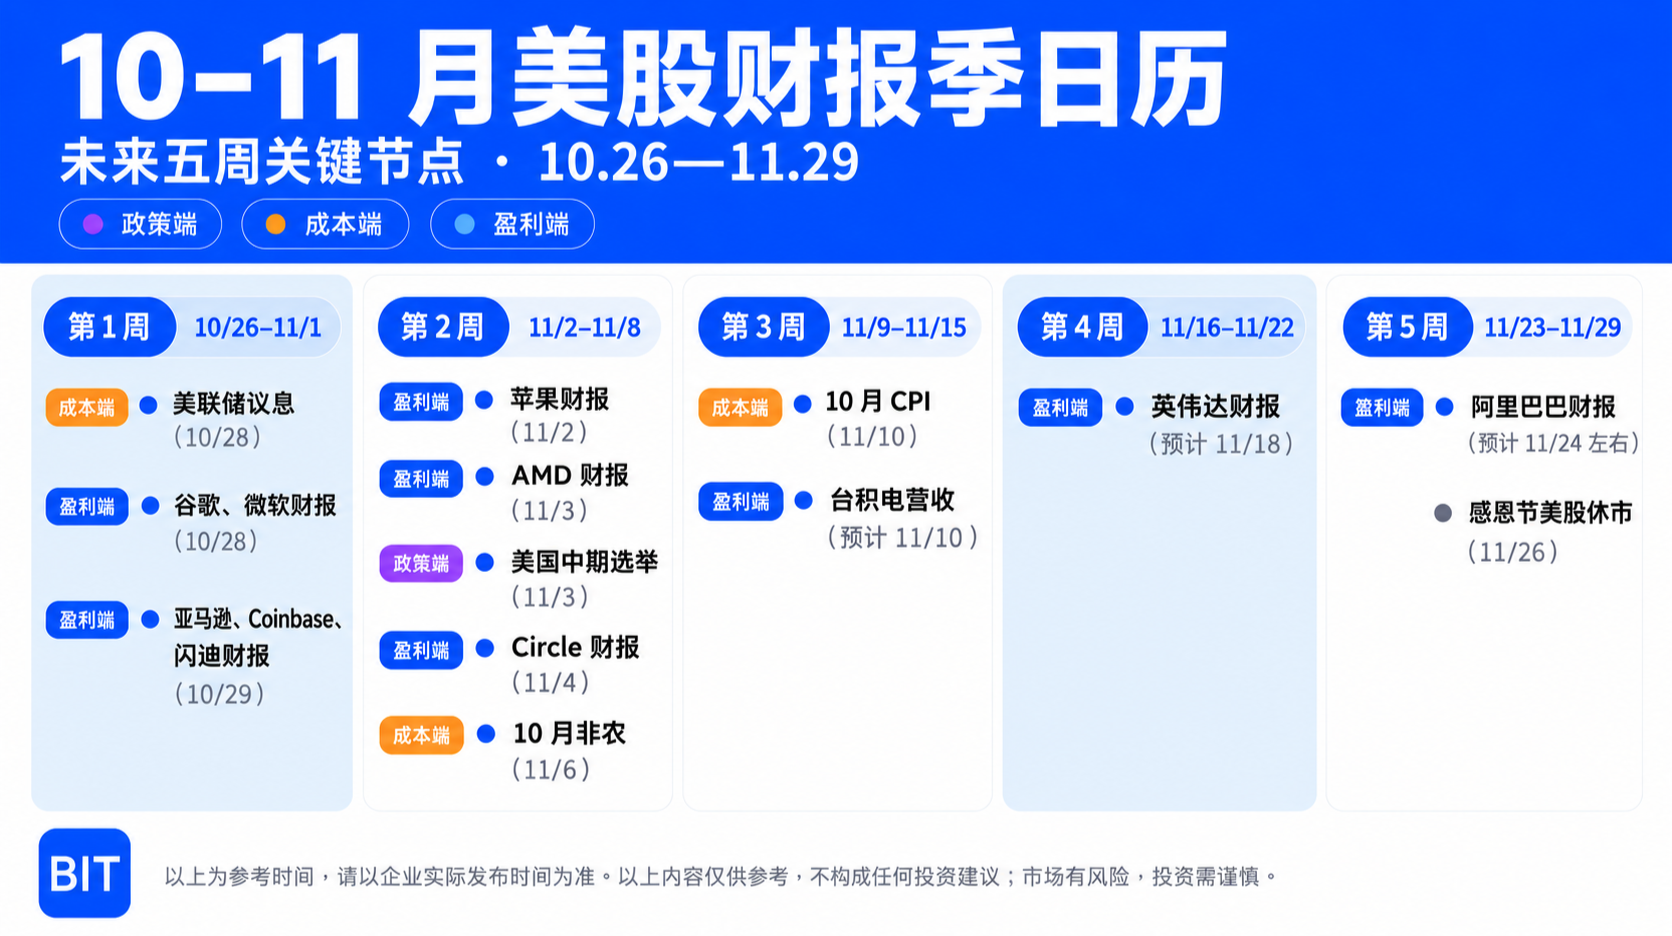
Рисунок: ключевые события ближайшего месяца, источник: BIT
2. Прибыль: оправдают ли инвестиции в ИИ ожидания по выручке
Квартальные данные по прибыли выглядят сильными, но концентрация высока. По данным FactSet на 23 октября, прибыль S&P 500 в последнем квартале выросла на 29,5% г/г, выручка — на 12,7%; по расчетам на 16 октября, без учета Micron и Nvidia рост прибыли снижается с 29,0% до 20,0%. Среди компаний, уже опубликовавших отчетность, 83% превысили ожидания по прибыли на акцию, что выше среднего за пять лет (78%), но совокупное превышение составило лишь 2,1%, что заметно ниже средних 7,5% за пять лет и 8,0% за десять лет.
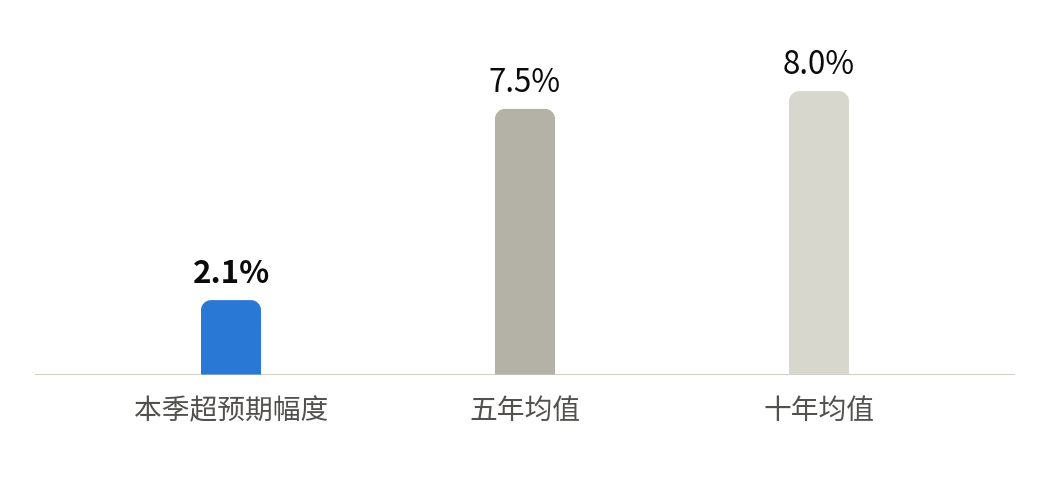
Рисунок: превышение прибыли в этом квартале ниже средних за пять и десять лет | источник: FactSet
Поэтому ключевым в дальнейшей отчетности станет то, смогут ли прогнозы подтвердить, что инвестиции в ИИ конвертируются в выручку. Meta уже дала предварительный ориентир: выручка за третий квартал составила около $64,6 млрд, рост на 26% г/г, что выше рыночных ожиданий около $63,3 млрд; капитальные затраты Meta выросли на 161% г/г, за квартал достигли $19,6 млрд, но прибыль и денежный поток еще предстоит оценить. 28–29 октября отчетность опубликуют Google, Microsoft и Amazon, и главное — сможет ли выручка облачных подразделений поспевать за капитальными затратами; отчетность Nvidia, ожидаемая около 18 ноября, проверит устойчивость спроса на чипы. В предыдущем финансовом квартале выручка Nvidia составила $96,2 млрд, рост на 106% г/г, а прогноз на текущий квартал — $108,0 млрд, что выше тогдашних рыночных ожиданий в $104,2 млрд.
3. Издержки: ожидания повышения ставки и фактор выборов
ФРС перешла от снижения ставки к повышению. После трех последовательных снижений с сентября по декабрь 2025 года диапазон ставки опустился до 3,50–3,75%; 16 сентября 2026 года ФРС повысила ставку на 25 базисных пунктов до 3,75–4,00%, а точечный график показал медианные прогнозы на конец 2026 и 2027 годов на уровне 4,125%. Однако текущее инфляционное давление в большей степени связано с факторами предложения, такими как цены на нефть, а базовый индекс потребительских цен в годовом выражении продолжает снижаться, что отличается от резкого ужесточения 2022 года.
28 октября Федеральный комитет по операциям на открытом рынке (FOMC) сохранил ставку без изменений при 10 голосах «за» и 2 «против», при этом члены совета управляющих Лиза Д. Кук и Бет М. Хаммак выступали за повышение на 25 базисных пунктов. Председатель Кевин Уорш не дал четких сигналов относительно декабрьского заседания. Согласно CME FedWatch, подразумеваемая рынком вероятность повышения ставки на 25 базисных пунктов в декабре выросла примерно до 86%. Данные по занятости вне сельского хозяйства 6 ноября и индекс потребительских цен 10 ноября продолжат влиять на оценку рынком заседания 9 декабря.
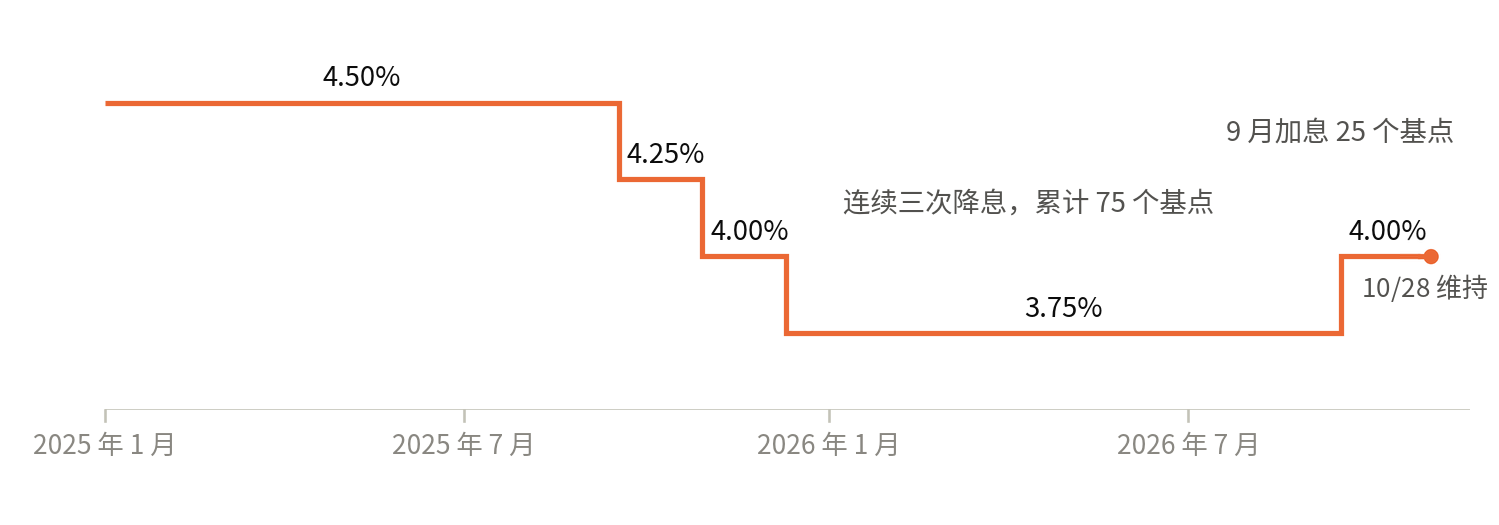
Рисунок: изменение верхней границы целевого диапазона ставки по федеральным фондам с 2025 года | источник: Федеральная резервная система, MUFG Research
Влияние выборов проявляется в основном на уровне отраслей. По статистике BlackRock, в исторические годы промежуточных выборов S&P 500 в среднем рос на 7,5%, что ниже 12,4% в годы без промежуточных выборов; однако средняя доходность за шесть месяцев после выборов составляет 14,1%, что заметно выше 5,7% за аналогичный период в годы без выборов. В отчете Citi от 23 сентября отмечается, что сектор полупроводников и ИИ особенно чувствителен к субсидиям, экспортному контролю и регулированию ИИ. Электропотребление центров обработки данных также стало локальной темой: в Огайо появилась инициатива о приостановке строительства дата-центров, в Техасе проводится соответствующий аудит, что может повлиять на сроки реализации капитальных затрат облачных провайдеров. Закон о структуре рынка криптоактивов (CLARITY Act) прошел Палату представителей, но процедурное голосование в Сенате в середине сентября не набрало необходимого числа голосов, и регулирование стейблкоинов остается неопределенным.
4. Непрерывное ценообразование на разных рынках: торговые подходы должны успевать за событиями
Еще одна особенность текущего периода — реакция цен больше не ограничивается обычными торговыми часами американского рынка. Крупные технологические компании обычно публикуют отчетность после закрытия торгов в США, и первая реакция проявляется после закрытия торгов и в ценах криптоактивов, а на следующий день передается на гонконгский рынок; данные по занятости и индекс потребительских цен выходят за час до открытия американской сессии и в первую очередь отражаются до открытия торгов и на крипторынке. Праздничные дни еще больше меняют траекторию реакции: если Alibaba опубликует отчетность примерно 24 ноября на премаркете в США, гонконгский рынок подхватит ее 25-го, а 26-го американский рынок будет закрыт в связи с Днем благодарения, и в этот день отчетность продолжат отыгрывать только Гонконг и крипторынок.
Для инвесторов, которым необходимо одновременно отслеживать несколько рынков, возможность счета покрывать эти рынки напрямую влияет на эффективность реакции на события. Например, BIT Securities начинала с услуг по криптоактивам, в феврале 2026 года запустила торговлю американскими акциями, в октябре добавила гонконгские акции, и теперь пользователи могут торговать американскими акциями, гонконгскими акциями и криптоактивами в одном аккаунте, а также использовать стейблкоины для прямой покупки акций, что позволяет корректировать позиции перед ключевыми событиями без перевода средств между платформами. Для компаний с двойным листингом, таких как Alibaba, инвесторы могут сравнивать цены на двух площадках в одном счете. В рамках этого событийного окна BIT Securities запускает временную акцию, посвященную сезону отчетности, помогая пользователям отталкиваться от конкретных отчетов и данных и участвовать в связанных движениях рынков США, Гонконга и криптоактивов.
Заключение
В ближайший месяц ответы по прибыли будут сосредоточены в отчетности технологических гигантов, ответы по стоимости капитала — в данных по занятости вне сельского хозяйства и индексе потребительских цен (CPI) в начале ноября, а выборы в основном повлияют на отраслевую дифференциацию. На фоне тонкой премии доходности акций над облигациями для того, чтобы прибыль превышала стоимость капитала, необходимо подтверждение прогнозами отдачи от инвестиций в ИИ, а также чтобы данные по инфляции и занятости не усиливали ожидания повышения ставки. Если хотя бы один из этих факторов не оправдает ожиданий, оценки акций могут оказаться под давлением, и это последовательно отразится на ценах американских акций, гонконгских акций и криптоактивов.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.