


Давление на пузырь ИИ: конец распродажи или следующая возможность для покупки?
 Odaily
Автор оригинала: Чжан Яци
Источник оригинала: Wallstreetcn
Технологический сектор испытывает множественное давление: хедж-фонды резко сокращают позиции, сигналы волатильности мигают часто, а стоимость финансирования ИИ растет, кредитные риски переплетаются и распространяются, что ставит этот бум ИИ перед все более серьезным испытанием на прочность капитала.
За последние две недели, по данным Goldman Sachs, глобальные технологические акции подверглись чистым продажам на сумму около 20 миллиардов долларов, интенсивность продаж достигла экстремального уровня в -3,3 стандартного отклонения. Индекс Nasdaq 100 (NDX) по-прежнему находится в диапазоне колебаний с мая, уровень фьючерсов 29000 пунктов и 200-дневная скользящая средняя около 28500 пунктов ниже образуют наиболее критическую зону технической поддержки.

Со стороны JPMorgan аналитик Privorotsky отмечает, что, хотя спрос на ИИ остается сильным, условия финансирования ужесточаются — в этом году объем долгового финансирования инфраструктуры ИИ превысил 500 миллиардов долларов, стоимость финансирования для гиперскейлеров выросла примерно на 120 базисных пунктов. Финансовая связь между Nvidia и ее клиентами, использующими GPU, рассматривается как потенциальная цепочка передачи кредитного риска: если у операторов GPU ужесточится ликвидность, давление может вернуться к вышестоящим поставщикам.
Очистка позиций: поразительное сходство с июлем
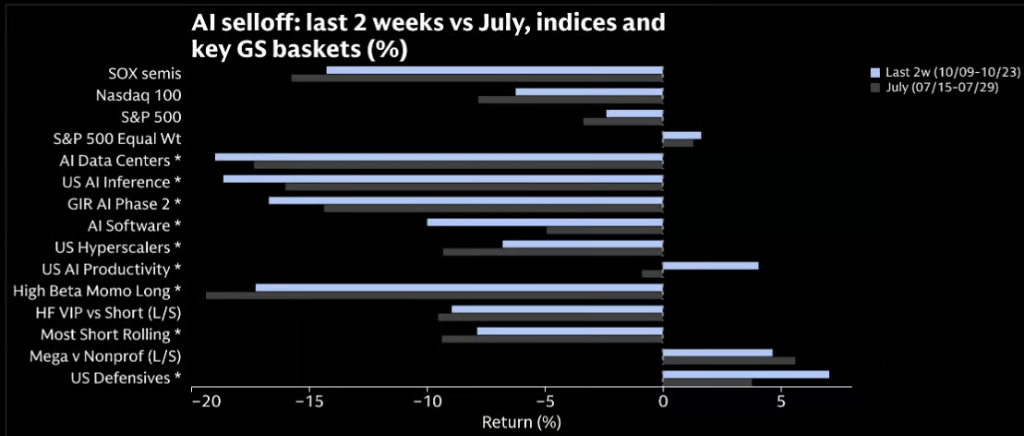
Масштаб и интенсивность текущей распродажи технологических акций напоминают рынку об откате в июле этого года.
Данные Goldman Sachs показывают, что за последние две недели совокупные продажи в секторе TMT составили около 20 миллиардов долларов, что близко к 23 миллиардам долларов в период июльской распродажи. Динамика цен наиболее пострадавших инструментов практически идентична. Отличие в том, что индекс S&P 500 в этот раз упал лишь примерно на 2,4%, что ниже июльского падения на 3,4%, волатильность на уровне индекса относительно сдержанная.
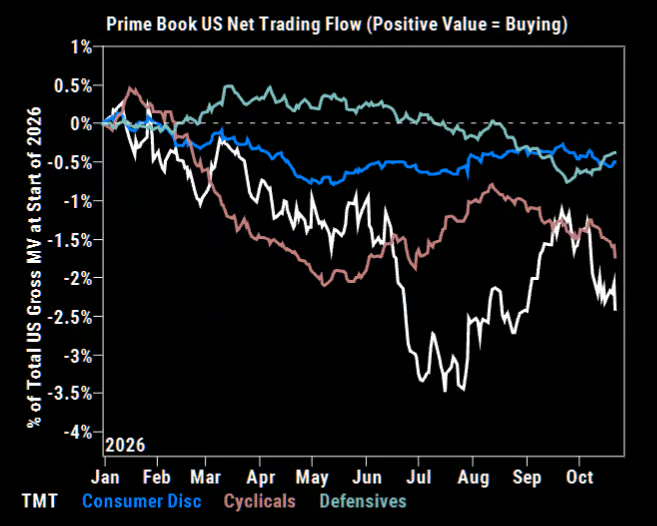
В то же время индикатор склонности к риску Goldman Sachs зафиксировал одно из крупнейших однократных падений за всю историю наблюдений, опустившись до самого низкого уровня с апреля 2025 года. Чистая фундаментальная экспозиция в секторе TMT упала до минимума года, хотя общая экспозиция все еще находится на 63-м процентиле — это означает, что, хотя чистые позиции сжаты, общий леверидж остается текущей потенциальной болевой точкой.
Премия за технологическую панику: до 98-го процентиля
Панические настроения распределены неравномерно по всему рынку, а сильно сконцентрированы в технологическом секторе.
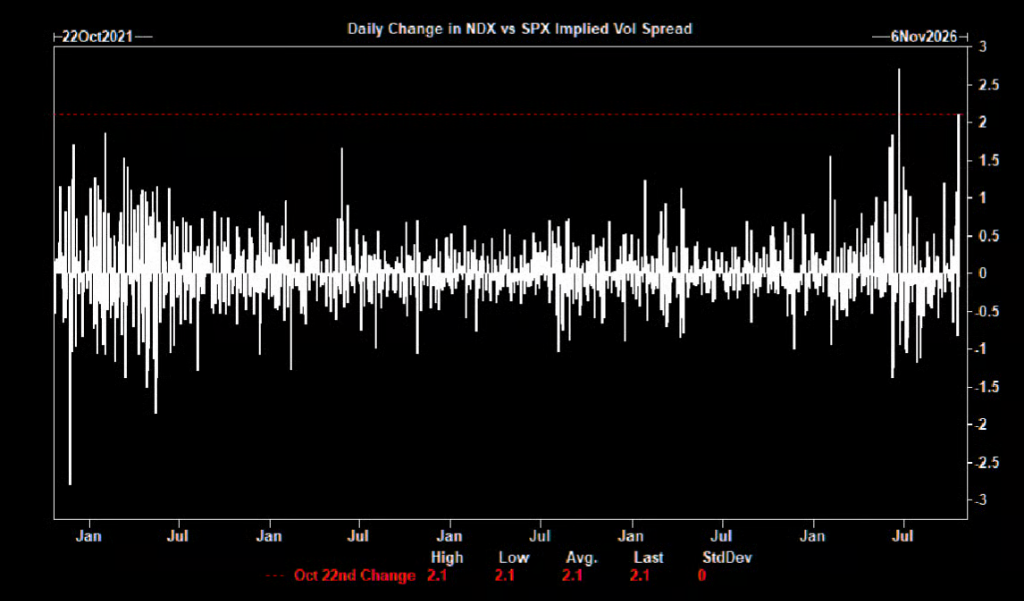
Анализ Goldman Sachs показывает, что спред волатильности между NDX и SPX стремительно расширился до 98-го процентиля пятилетнего диапазона, а в прошлый четверг однодневное расширение стало вторым по величине за пять лет. Ценообразование волатильности, специфичной для технологического сектора, относительно общей волатильности рынка находится на аномально дорогом уровне, что создает потенциальные возможности для относительной стоимости. Взаимосвязь между акциями, связанными с ИИ, значительно усилилась, но волатильность на уровне индекса в целом остается относительно сдержанной.
Тест финансирования ИИ: гиперскейлеры становятся ключевой переменной
На этой неделе密集 публикуются отчеты Google, Microsoft и Amazon, и фокус внимания рынка уже вышел за рамки самих прогнозов капитальных затрат.
По данным JPMorgan, в этом году объем поглощения долга в инфраструктуру ИИ превысил 500 миллиардов долларов, стоимость финансирования гиперскейлеров выросла примерно на 120 базисных пунктов. В этом контексте рынок действительно волнует вопрос: смогут ли накопленные заказы эффективно конвертироваться в выручку и как будет финансироваться следующий раунд инвестиционного расширения.
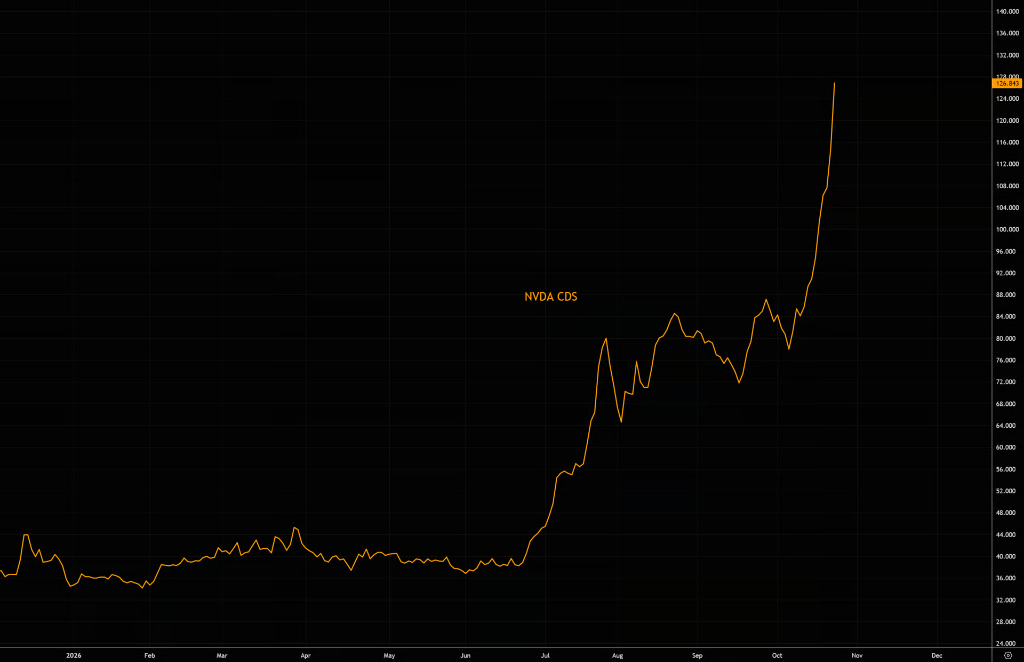
Стоит отметить, что спреды кредитных дефолтных свопов (CDS), связанных с ИИ, в последнее время заметно расширились, но JPMorgan считает, что это в значительной степени отражает не ухудшение фундаментальных показателей, а результат активной покупки защиты банками для хеджирования собственной постоянно растущей экспозиции на дата-центры. Расширение спреда между CDS и денежными облигациями, возможно, формирует новые возможности относительной стоимости.
Риск кредитной трансмиссии в экосистеме Nvidia
Финансовые отношения между Nvidia и ее клиентами, использующими GPU, идентифицируются JPMorgan как потенциальный путь передачи кредитного давления в сфере ИИ.
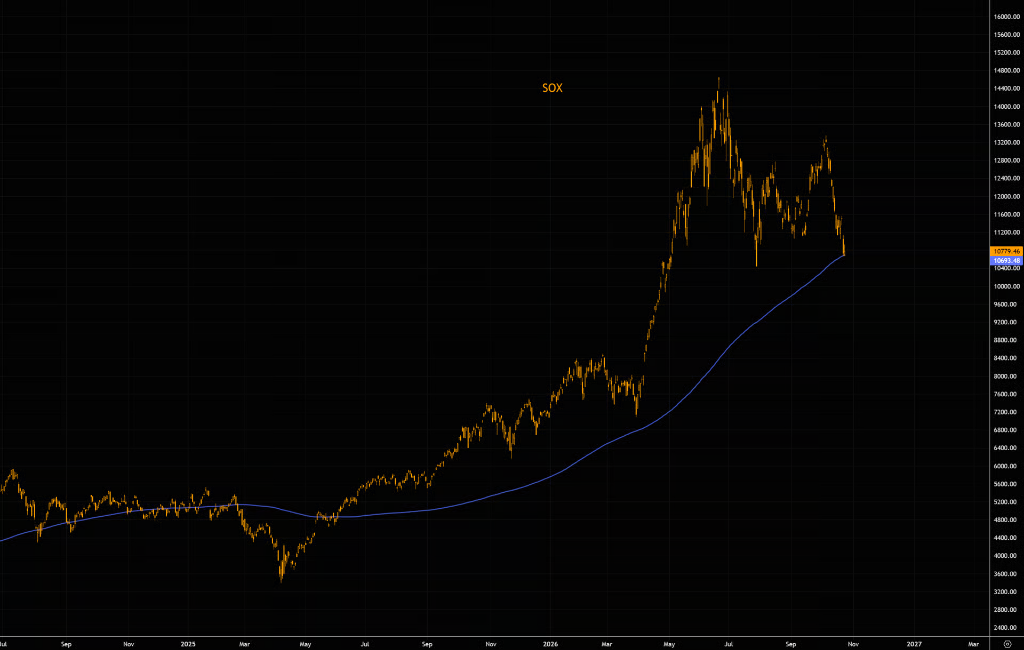
Операторы GPU, представленные CoreWeave, полагаются на клиентское финансирование и кредитную поддержку для поддержания расширения инфраструктуры ИИ. Эта модель, поддерживая рост, одновременно создает высококоррелированный риск снижения: как только операторы GPU столкнутся с ужесточением финансирования, давление будет передаваться вверх по цепочке поставок и в конечном итоге вернется к вышестоящим поставщикам, таким как Nvidia. Индекс Philadelphia Semiconductor (SOX) в настоящее время тестирует поддержку 200-дневной скользящей средней, что добавляет важный технический ориентир для этого пути риска.
Америка инвестирует, Азия выигрывает — и первой страдает
Бум капитальных затрат на ИИ, стимулируя внутренний спрос в США, направляет значительные средства за рубеж, создавая асимметричный эффект перелива.
По данным TS Lombard, доля технологического экспорта в ВВП Южной Кореи приближается к 20%. Это означает, что в случае резкого сокращения капитальных затрат на ИИ азиатские экспортно-ориентированные экономики первыми примут на себя непропорциональный удар; а реальный стимул для внутренней экономики США может оказаться гораздо меньше, чем предполагает видимый масштаб инвестиций.
Парадокс краха ИИ: чувствительные к ставкам сектора могут неожиданно выиграть
Экономист TS Lombard Дарио Перкинс предложил контринтуитивную логику: конец инвестиционного бума ИИ не обязательно является всеобщей экономической катастрофой.
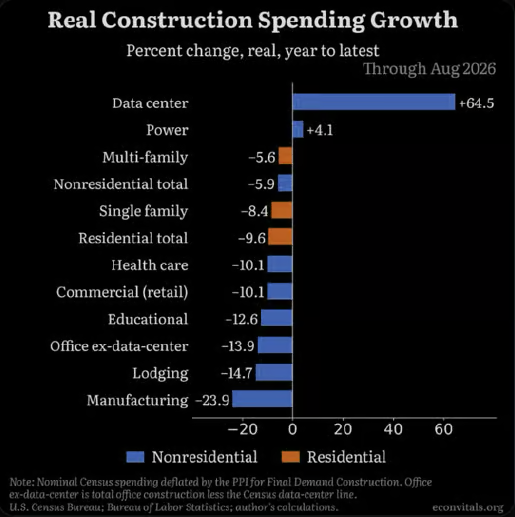
Он считает, что нынешнее стремительное расширение капитальных затрат на ИИ подстегивает инфляцию и удерживает процентные ставки на более высоком уровне, оказывая постоянное давление на чувствительные к ставкам сектора, такие как недвижимость. Если капитальные затраты на ИИ резко сократятся, Федеральная резервная система получит пространство для более активного снижения ставок, что вновь активизирует спрос в нетехнологических секторах и смягчит общий экономический спад. Иными словами, бенефициарами после окончания следующего бума ИИ могут оказаться именно те сектора, которые ранее были маргинализированы в этой волне.
Потенциальное окно для покупки: условия еще не полностью созрели
JPMorgan сохраняет конструктивное суждение о фундаментальных показателях технологического сектора, но одновременно указывает на риски недостаточной устойчивости ценообразования полупроводников и давления финансирования на новые облачные вычисления (neocloud), при этом сектор программного обеспечения относительно более устойчив.
Банк полагает, что в начале ноября может появиться потенциальное окно для покупки, но условия еще не полностью выполнены: позиции должны быть дополнительно очищены, гиперскейлеры должны подтвердить направление капитальных затрат, прибыль полупроводников должна выдержать испытание, а кредитные спреды должны вернуться к сужению. Если хотя бы одно из этих условий не будет выполнено, устойчивость отскока окажется под вопросом. Для инвесторов текущий рынок не является ни однозначным сигналом к ликвидации, ни безусловным моментом для покупки на дне — ответ, возможно, скрыт в отчетах нескольких технологических гигантов на этой неделе.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.