Bitcoin borra más del 85% de su rally: ¿son los 62.000 dólares el suelo o el fin del rebote bajista?
 Blockbeats
TL;DR
·Bitcoin encadena su sexta semana consecutiva de caídas, con un descenso del 12,6% la semana pasada. El 15 de noviembre tocó un mínimo de 62.029 dólares, lo que supone una corrección de aproximadamente el 29% desde el máximo de 87.392 dólares del 21 de septiembre. El precio ha vuelto al rango de consolidación de julio, entre 61.300 y 67.000 dólares, que determinará si la subida anterior fue el inicio de un nuevo mercado alcista o un rebote dentro de un mercado bajista.
·La presión vendedora aún no se ha liberado por completo. El 14 de noviembre se produjeron liquidaciones en el mercado de criptomonedas por valor de unos 2.000 millones de dólares, los tenedores a corto plazo están recortando pérdidas a un ritmo similar al de los mínimos de julio y los ETF de bitcoin al contado en Estados Unidos han registrado salidas netas durante siete días consecutivos. El rebote reciente ha estado impulsado principalmente por la cobertura de posiciones cortas, sin que haya evidencia de un retorno sostenido de la demanda compradora.
·Las expectativas de subida de tipos de la Reserva Federal y el fortalecimiento del dólar son las principales presiones macroeconómicas que explican la caída de bitcoin. El rendimiento real del bono estadounidense a 10 años subió del 2,63% al 2,91%, el índice del dólar alcanzó un máximo de 19 meses y el oro también registró una caída notable, lo que indica que la venta no es exclusiva del mercado de criptomonedas.
·Bitfinex prevé que esta semana bitcoin podría oscilar entre 61.800 y 69.400 dólares, con una tendencia a volver a probar el mínimo de 62.029 dólares. Si rompe a la baja los 61.300 dólares, el siguiente nivel clave es 57.803 dólares; si recupera los 72.700 dólares y se restablecen las entradas en los ETF, podría significar que se ha formado un suelo temporal.
El 15 de noviembre, bitcoin cayó a 62.029 dólares, su nivel más bajo desde el 13 de julio.
En la última semana, bitcoin acumuló una caída del 12,6%, encadenando su sexta semana consecutiva en negativo, la racha bajista más larga desde marzo de 2025. Desde el máximo de 87.392 dólares del 21 de septiembre, bitcoin ha corregido aproximadamente un 29%.
Sin embargo, Bitfinex considera en su último informe Alpha que, más que la magnitud de la caída, lo importante es la posición en la que se encuentra ahora bitcoin.
Tras esta caída, bitcoin ha vuelto al rango de 61.300 a 67.000 dólares. Entre principios de julio y mediados de agosto, bitcoin cotizó lateralmente en esta zona durante casi siete semanas, para después subir de forma continua y marcar un máximo temporal en septiembre. Bitfinex denomina a esta zona de precios la «base de julio» (July Base).
Ahora que el precio ha vuelto al punto de partida del movimiento alcista, el mercado debe responder de nuevo a una pregunta: ¿la subida de julio a septiembre fue el comienzo de un nuevo mercado alcista o un rebote dentro de un mercado bajista más prolongado?
Bitfinex considera que 57.803 dólares es el nivel clave para responder a esta pregunta. Si bitcoin logra formar un nuevo mínimo por encima de ese precio, se mantendría la estructura de mínimos crecientes desde julio. Si el precio vuelve a caer hasta ese mínimo, significaría que la subida anterior fue más probablemente un rebote bajista.
Y, según la estructura actual del mercado, la verdadera prueba puede que aún no haya terminado.
1. La defensa de los 61.300 dólares: bitcoin vuelve al punto de partida de la subida
El 1 de julio, bitcoin tocó un mínimo cíclico de 57.803 dólares. Después, el precio consolidó entre 61.300 y 67.000 dólares durante casi siete semanas. A medida que el precio superó varios niveles clave de coste de tenencia, la tendencia fue desarrollándose al alza hasta alcanzar los 87.392 dólares el 21 de septiembre.
Sin embargo, la caída reciente ha borrado casi por completo ese avance.
Desde 57.803 hasta 87.392 dólares, bitcoin subió unos 29.589 dólares, y la caída registrada hasta el 15 de noviembre ya ha devuelto el 85,7% de esa subida.
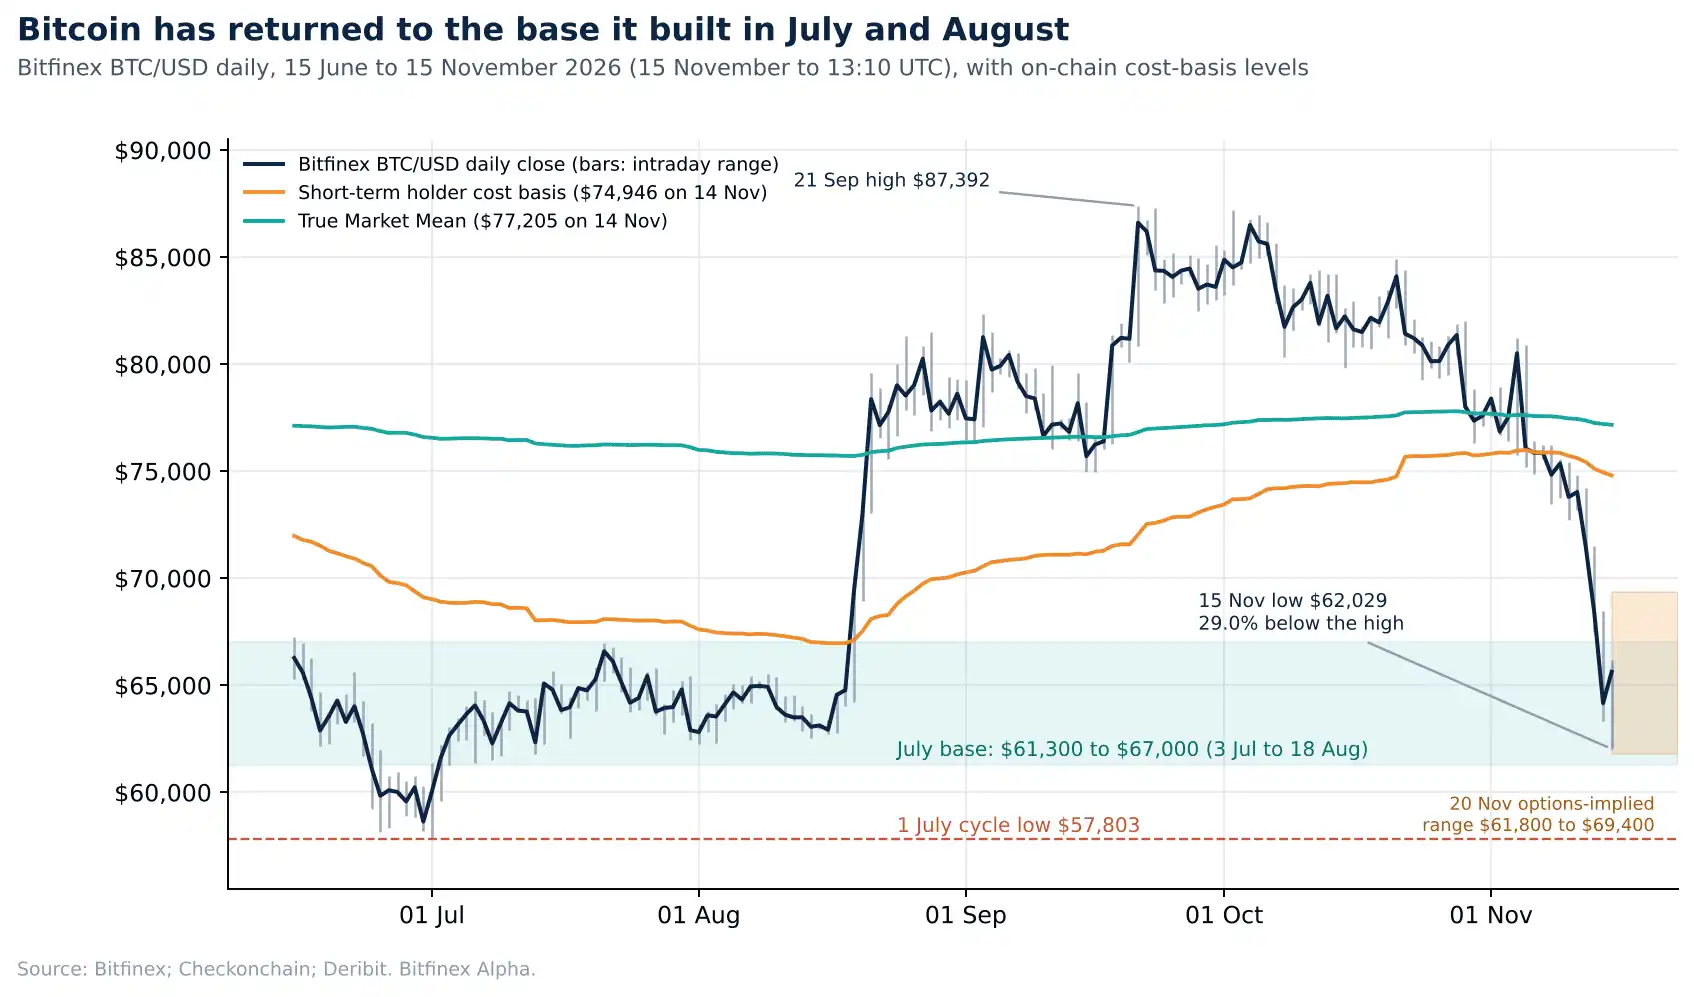
Nota de la imagen: gráfico diario de bitcoin y base de julio, con la base de coste de los tenedores a corto plazo, la media real del mercado y el rango de volatilidad implícita de las opciones. Fuente: Bitfinex, Checkonchain, Deribit Metrics.
Esto hace que la corrección actual sea claramente diferente de los retrocesos normales anteriores. Entre julio y principios de octubre, cada retroceso de bitcoin no superó el 9%, mientras que la caída actual no solo ha durado más, sino que ha sido mucho más profunda.
Bitfinex considera que, incluso si el mercado logra estabilizarse por encima de la base de julio, no necesariamente iniciará de inmediato una nueva subida. En referencia a caídas anteriores de magnitud similar, la reparación de la estructura de precios suele requerir varias semanas, por lo que bitcoin podría seguir oscilando hasta finales de año.
La distribución de la oferta en cadena explica aún más la importancia del rango de 61.300 a 67.000 dólares.
Según datos de Checkonchain, hay aproximadamente 1,4 millones de bitcoins con un coste de adquisición entre 60.000 y 65.000 dólares, lo que constituye la mayor concentración de oferta según el coste de tenencia actual.
En comparación, solo hay unos 305.000 bitcoins con un coste entre 55.000 y 60.000 dólares.
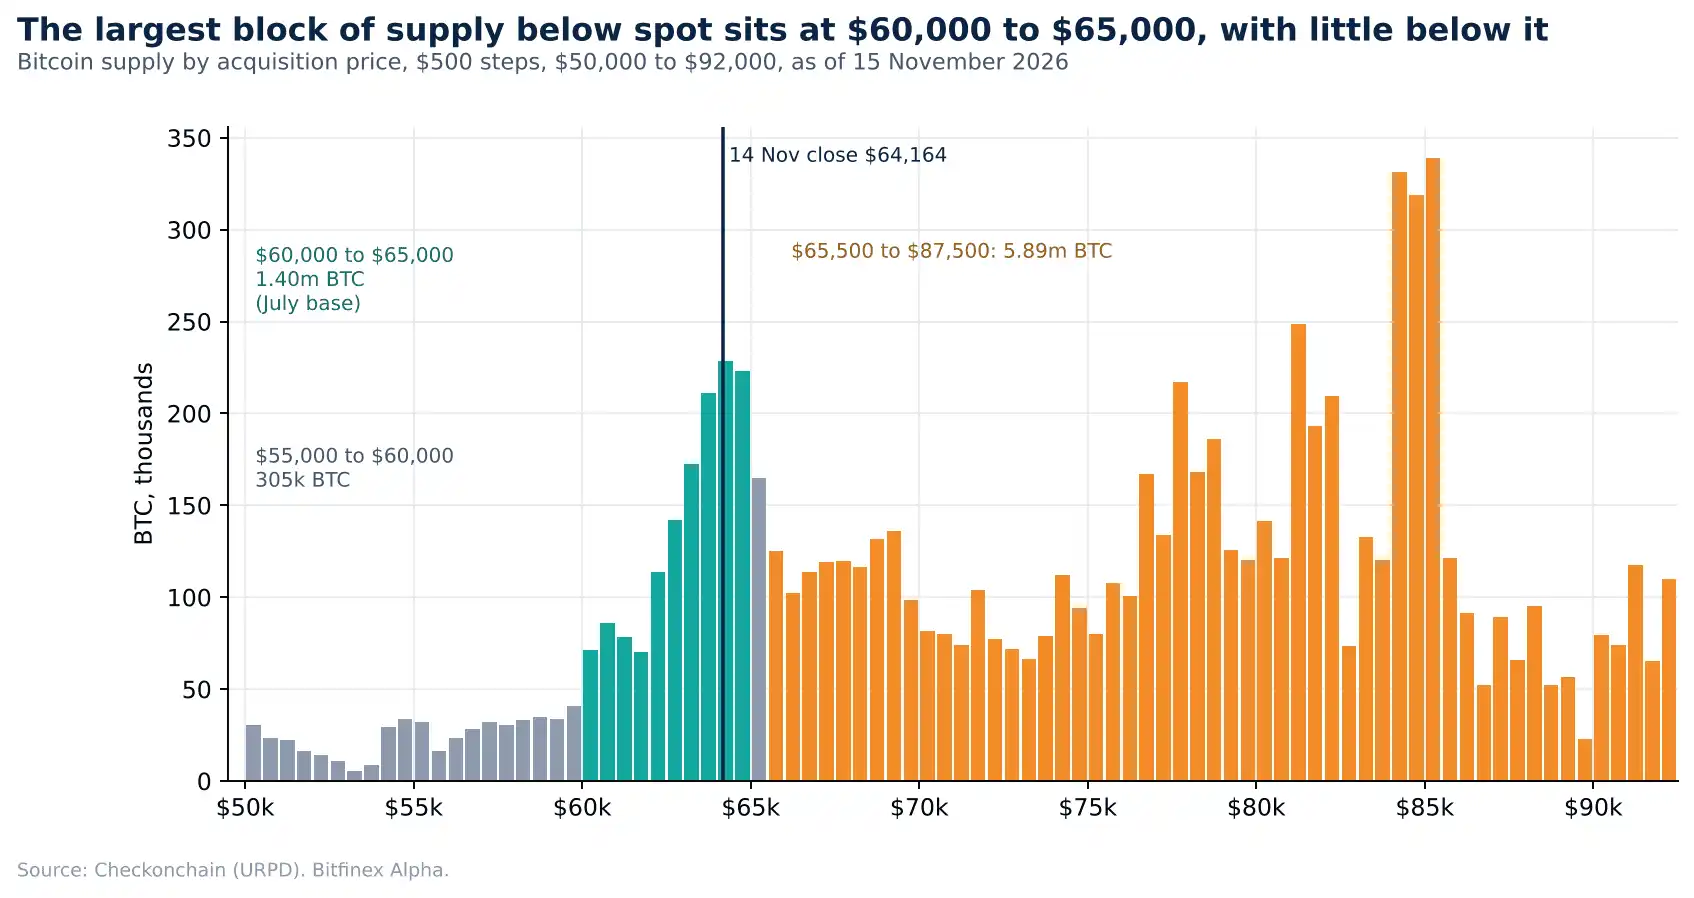
Nota de la imagen: distribución del coste de tenencia de bitcoin en el rango de 50.000 a 92.000 dólares, con intervalos de 500 dólares. Fuente: Checkonchain.
Esto significa que, si bitcoin rompe la zona de alta concentración de oferta actual, el soporte potencial derivado del volumen histórico negociado por debajo se reduce considerablemente. Por ello, Bitfinex considera que, si se pierde la base de julio, el precio podría desplazarse rápidamente hacia el límite inferior del rango de 55.000 a 60.000 dólares.
Al mismo tiempo, las líneas de coste de tenencia que antes servían de soporte se han convertido ahora en resistencia para los rebotes.
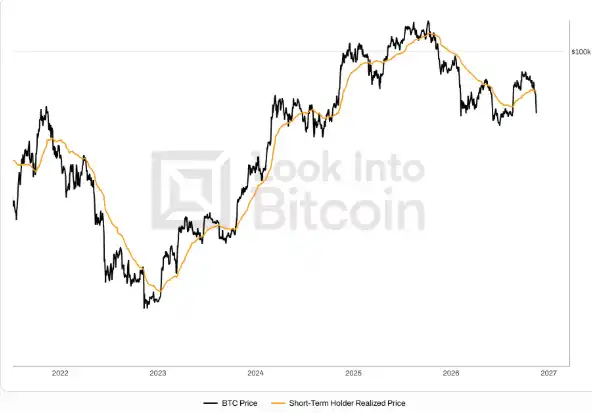
En el momento de publicarse el informe, la base de coste de los tenedores a corto plazo (Short-Term Holder Cost Basis, STH-CB) se situaba en 74.712 dólares. Este indicador refleja el coste medio de los bitcoins que se han movido en los últimos 155 días.
Otro indicador, la «media real del mercado» (True Market Mean, TMM), se situaba en 77.112 dólares y mide el coste medio de la oferta que se negocia activamente.
El 15 de noviembre, el cierre semanal de bitcoin se situó un 12,5% y un 15,2% por debajo de esos dos niveles, respectivamente.
Según las estadísticas de Bitfinex desde 2016, en 11 de las últimas 14 ocasiones en que bitcoin cayó por debajo de la línea de coste de los tenedores a corto plazo, recuperó ese nivel en un plazo de dos semanas.
Pero en las tres ocasiones restantes el comportamiento fue muy distinto: el precio siguió cayendo durante unos 90 días y el mínimo final quedó entre un 17% y un 35% por debajo de la línea de coste de los tenedores a corto plazo.
Tomando como referencia el cierre del 15 de noviembre, para que bitcoin volviera a situarse por encima de la línea de coste de los tenedores a corto plazo antes del 22 de noviembre necesitaría subir alrededor de un 14%.
Bitfinex considera que esto implica que el escenario más probable es el de una reparación prolongada. No obstante, dado que históricamente solo hay tres casos similares, estos datos no bastan para construir un modelo predictivo fiable.
Lo más importante ahora no es si bitcoin puede rebotar de inmediato, sino si la estructura de suelo formada en julio puede mantenerse.
2. Tres tipos de vendedores aún no se han retirado: 2.000 millones en liquidaciones, recorte de pérdidas de los tenedores a corto plazo y salidas continuas de los ETF
A diferencia de algunos desplomes provocados por noticias negativas importantes, la caída actual de bitcoin no tiene un catalizador único y claramente identificable.
Bitfinex considera que el mercado se enfrenta a tres tipos de presión vendedora simultánea: desapalancamiento de los operadores de futuros, recorte de pérdidas de los tenedores a corto plazo y retirada de fondos de los inversores en ETF al contado.
Solo cuando estas presiones vendedoras se vayan disipando, la base de julio podrá formar un soporte estable.
El desapalancamiento de futuros ha comenzado, pero aún no ha terminado
Durante la mayor parte de la caída anterior, el interés abierto de futuros de bitcoin (Open Interest, OI) se mantuvo en torno a 700.000 BTC. Esto significa que, aunque algunas posiciones apalancadas fueron liquidadas, nuevas posiciones cubrieron rápidamente el hueco y el apalancamiento global del mercado no se redujo de forma significativa.
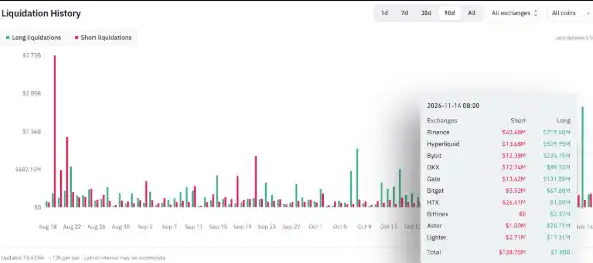
La situación no cambió hasta el 14 y 15 de noviembre. El interés abierto de futuros de bitcoin cayó a 645.750 BTC, aproximadamente un 8% menos que el 11 de noviembre. En ese mismo periodo, el mercado de criptomonedas registró liquidaciones forzosas por valor de unos 2.010 millones de dólares en 24 horas, de las cuales el 83% correspondieron a posiciones largas.
Sin embargo, Bitfinex considera que esto aún no es suficiente para demostrar que el desapalancamiento se haya completado.
Una razón importante es que el rebote que se produjo el 15 de noviembre tras tocar los 62.029 dólares no estuvo impulsado principalmente por nuevas compras, sino por el cierre activo de posiciones cortas.
Mientras el precio rebotaba, el interés abierto siguió cayendo. En las 12 horas posteriores al mínimo, las liquidaciones de posiciones cortas alcanzaron los 228 millones de dólares, por encima de los 122 millones de liquidaciones de posiciones largas en el mismo periodo.
Esto se ajusta más a las características de un «rebote por cobertura de cortos» que a una nueva subida impulsada por la apertura activa de posiciones largas.
Según las tasas de financiación, el mercado se está acercando a un estado de reinicio del apalancamiento. El 10 de noviembre, la tasa de financiación anualizada compuesta de bitcoin rondaba el 11%. Desde entonces, las tasas de financiación de las principales plataformas de negociación han caído a niveles ligeramente negativos o de hasta el 5%.
Bitfinex señala que, históricamente, una purga de apalancamiento relativamente completa suele ir acompañada de una caída continua del interés abierto denominado en BTC y de tasas de financiación en las principales plataformas que se sitúan en cero o en negativo. El mercado se está acercando a ese estado, pero aún no lo ha alcanzado del todo.
Cabe destacar que el interés abierto de los futuros de bitcoin del CME aumentó de 98.820 BTC el 11 de noviembre a 102.100 BTC el 13 de noviembre.
Esto indica que la reciente caída del interés abierto se ha producido principalmente en las plataformas extranjeras, mientras que las posiciones institucionales del CME no se han reducido al mismo ritmo. Por supuesto, el nivel actual de posiciones del CME ya se encuentra cerca de mínimos históricos.
Los tenedores a corto plazo están recortando pérdidas de forma concentrada
Los datos en cadena de bitcoin también empiezan a mostrar una presión similar a la de los mínimos de julio.
El ratio de beneficio de la producción gastada de los tenedores a corto plazo (STH-SOPR) cayó el 15 de noviembre a 0,971, su nivel más bajo desde el 5 de junio.
El STH-SOPR mide la relación entre el precio de venta y el coste de compra de los bitcoins vendidos por los tenedores a corto plazo. Cuando el indicador está por debajo de 1, significa que estos inversores están vendiendo con pérdidas en promedio; cuanto más bajo es el valor, mayor es la pérdida realizada. Anteriormente, en junio y julio, niveles similares aparecieron principalmente en las jornadas de mayor concentración de recortes de pérdidas.
Al mismo tiempo, el 15 de noviembre, la pérdida neta realizada de todos los tenedores, denominada en BTC, alcanzó unos 76.500 BTC, el nivel más alto desde el 1 de julio, cuando el 10 de noviembre esa cifra era de solo unos 18.700 BTC.
Las pérdidas no realizadas también merecen atención.
El 14 de noviembre, el porcentaje de la oferta de bitcoin en beneficios cayó al 48,5%, el mismo nivel que en el mínimo del 1 de julio.
El 15 de noviembre, con el rebote del precio, ese porcentaje se recuperó hasta el 51,4%.
Esto significa que, aunque el precio actual de bitcoin sigue estando aproximadamente un 11% por encima del mínimo del 1 de julio, la presión de pérdidas latentes que soportan los tenedores ya se acerca a la de entonces. Bitfinex señala que unas pérdidas y unos recortes de pérdidas de tal magnitud suelen ser una de las condiciones necesarias para que el mercado forme un suelo duradero, pero no se puede concluir que el suelo ya haya aparecido. Por ejemplo, en junio de este año, el STH-SOPR cayó a niveles similares con unas cuatro semanas de antelación, y el mercado no tocó fondo de verdad hasta julio.
Por tanto, lo que más conviene observar en adelante es si el STH-SOPR vuelve a acercarse a 1. Si este indicador se recupera de forma sostenida, significará que la venta con pérdidas de los tenedores a corto plazo se está debilitando.
Siete días consecutivos de salidas en los ETF: la demanda institucional aún no se ha recuperado
Si el desapalancamiento y el recorte de pérdidas de los minoristas son un proceso interno de reducción del riesgo, las salidas continuas de los ETF al contado reflejan la insuficiencia de nueva demanda.
Según datos de Farside Investors, los ETF de bitcoin al contado en Estados Unidos registraron la semana pasada salidas netas por valor de 1.070 millones de dólares, la segunda mayor salida semanal desde el 22 de junio, solo superada por los 1.280 millones de la semana anterior.
Más importante aún, los ETF han registrado salidas netas durante siete días consecutivos, la racha más larga desde el 1 de julio.
En los 11 días de negociación transcurridos desde el 30 de octubre, solo ha habido un día con entradas netas, y las salidas netas acumuladas ascienden a 2.990 millones de dólares.
Nota de la imagen: entradas y salidas netas diarias de los ETF de bitcoin al contado en Estados Unidos. Fuente: Farside Investors.
Bitfinex considera que los flujos de los ETF serán un indicador clave para determinar si el mercado puede estabilizarse.
Hasta que no se produzcan tres días consecutivos de entradas netas, con un volumen suficiente para compensar una parte considerable de las salidas recientes, no se podrá confirmar que la demanda institucional se ha recuperado.
La demanda de tesorería corporativa tampoco ha logrado compensar eficazmente la presión vendedora.
Hasta el 9 de noviembre, el coste medio de los bitcoins en poder de Strategy era de 75.456 dólares. Según el cierre del 15 de noviembre, su posición en bitcoin presentaba una pérdida contable de aproximadamente el 13%.
Al mismo tiempo, tras la aparición de informaciones sobre la posible exclusión de Strategy del índice MSCI, sus acciones cayeron un 13,4% la semana pasada.
Esto significa que las dos fuentes importantes de demanda al contado que impulsaron la subida de bitcoin en el pasado —los ETF y las tesorerías corporativas— no están proporcionando actualmente un soporte suficiente al mercado.
3. Bitcoin y el oro caen a la vez: la verdadera presión viene del dólar y de los rendimientos de la deuda estadounidense
En comparación con el ajuste de los criptoactivos de hace dos semanas, impulsado por la caída de los mercados bursátiles, el contexto macroeconómico de la caída actual de bitcoin ha cambiado.
Bitfinex considera que los principales factores que impulsan la caída reciente son el aumento de los rendimientos reales en Estados Unidos y el fortalecimiento continuado del dólar.
Entre el 6 y el 13 de noviembre, el rendimiento real del bono estadounidense a 10 años subió del 2,63% al 2,91%. En esos cinco días de negociación, el índice Nasdaq 100 subió un 3,5%, mientras que bitcoin cayó un 9,9%.
Esta divergencia indica que bitcoin no está simplemente siguiendo la caída de las acciones tecnológicas.
El comportamiento del oro respalda aún más esta conclusión. La semana pasada, el oro acumuló una caída superior al 4,8%, la mayor caída semanal desde junio. Ni bitcoin ni el oro generan ingresos por intereses. Cuando suben los rendimientos de la deuda pública estadounidense, aumenta el coste de oportunidad de mantener estos activos, y el fortalecimiento del dólar presiona aún más los precios de los activos denominados en dólares.
La inflación no mejora claramente por tercer mes consecutivo
El índice de precios al consumo (IPC) de Estados Unidos de octubre, publicado el 10 de noviembre, mostró que el IPC subyacente subió un 0,3% intermensual, manteniendo ese ritmo por tercer mes consecutivo.
El IPC general subió un 0,4% intermensual, por debajo del 0,6% de septiembre, pero por encima del 0,3% que esperaba el mercado.
El aumento del IPC subyacente también superó el 0,2% previsto por el mercado.
Debido a que durante el cierre del gobierno federal de Estados Unidos en octubre de 2025 no se pudieron recopilar los datos de precios correspondientes, la Oficina de Estadísticas Laborales no publicó las tasas interanuales del IPC general y subyacente de este mes.
Por tanto, los datos intermensuales del IPC subyacente de tres meses consecutivos se convierten en una referencia importante para observar la tendencia reciente de la inflación.
Y estos datos no muestran que la presión sobre los precios al consumo se esté aliviando de forma clara.
La situación en el lado de la producción tampoco es alentadora.
El índice de precios a la producción (IPP) de octubre subió un 6,5% interanual, el nivel más alto desde noviembre de 2022. Aunque el precio del diésel cayó un 7,9% en el mes, los precios de los servicios de transporte y almacenamiento subieron un 2%, contribuyendo con aproximadamente tres cuartas partes del aumento de los precios de los servicios.
Esto indica que la caída de los costes energéticos no se traslada necesariamente de inmediato a los precios que fijan las empresas. Los costes de transporte suelen tener un retraso en el ajuste, por lo que la presión inflacionaria podría prolongarse durante más tiempo.
El mercado empieza a apostar por una subida de tipos de la Fed en diciembre
Horas antes de la publicación del IPC de octubre, el gobernador de la Reserva Federal Christopher Waller declaró que, incluso si la inflación mejorara, seguía inclinándose por considerar una subida de tipos de 25 puntos básicos.
Si el IPC subyacente intermensual alcanzara el 0,3% o más, habría que considerar una subida de 50 puntos básicos.
Los datos publicados posteriormente alcanzaron exactamente ese umbral. Hasta el 15 de noviembre, la herramienta CME FedWatch mostraba que el mercado estimaba una probabilidad de aproximadamente el 92% de que la Fed suba los tipos 25 puntos básicos en la reunión de diciembre, y de alrededor del 8% de que los suba 50 puntos básicos.
Sin embargo, Bitfinex subraya que la postura de Waller no representa a todo el Comité Federal de Mercado Abierto (FOMC).
En la reunión de octubre, en la que se mantuvieron los tipos sin cambios, solo dos funcionarios votaron en contra, y ambos lo hicieron a favor de una subida de 25 puntos básicos. Por ahora, ningún otro funcionario con derecho a voto ha apoyado explícitamente una subida única de 50 puntos básicos.
Por tanto, aunque el mercado espera con gran probabilidad una subida en diciembre, una subida de gran magnitud no es todavía el escenario base. Las próximas claves serán las actas de la reunión del FOMC de octubre, que se publicarán el 18 de noviembre, y el índice de precios del gasto en consumo personal (PCE) de octubre, que se dará a conocer el 25 de noviembre.
Si el PCE subyacente intermensual sube un 0,2% o menos, la probabilidad de una subida de 50 puntos básicos se reducirá; si alcanza el 0,3% o más, los argumentos a favor de una subida mayor se reforzarán.
La próxima reunión de política monetaria de la Reserva Federal está prevista para el 8 y 9 de diciembre, cuando aún no se habrán publicado los nuevos datos del IPC.
El índice del dólar alcanza un máximo de 19 meses
Con el aumento de las expectativas de subida de tipos, el rendimiento del bono estadounidense a dos años subió del 4,51% el 6 de noviembre al 4,88% el 13 de noviembre. El 16 de noviembre, el índice del dólar cerró en 103,4, su nivel más alto desde abril de 2025.
Los tipos de interés a corto plazo más altos en Estados Unidos aumentan el atractivo de los activos en dólares frente a otros mercados, lo que impulsa los flujos de capital hacia el dólar.
Para bitcoin, el fortalecimiento del dólar ejerce presión a través de dos canales principales.
En primer lugar, bitcoin cotiza en dólares. La apreciación del dólar significa que los inversores que utilizan otras divisas necesitan pagar un mayor coste en su moneda local para comprar la misma cantidad de bitcoins.
En segundo lugar, el aumento del coste de financiación en dólares reduce el margen de maniobra de los operadores apalancados y aumenta la presión sobre sus posiciones.
Según datos de CoinGlass, en las 12 horas hasta las 12:00 UTC del 13 de noviembre, las liquidaciones de futuros de bitcoin ascendieron a unos 756 millones de dólares, de los cuales el 92% correspondieron a posiciones largas.
Por ello, Bitfinex considera que, mientras el índice del dólar se mantenga por encima de 103, el entorno macroeconómico de bitcoin difícilmente mejorará de forma significativa. Si tras la publicación del PCE del 25 de noviembre el dólar supera el nivel de 103,4, bitcoin podría sufrir una presión aún mayor.
4. El mercado de opciones apuesta por la volatilidad a corto plazo: 61.800-69.400 dólares es el rango clave de esta semana
Además de los indicadores al contado y en cadena, el mercado de opciones también refleja que los operadores están pagando un coste más alto por el riesgo de caídas a corto plazo. Hasta el 15 de noviembre, la volatilidad implícita de las opciones de bitcoin con vencimiento el 20 de noviembre alcanzaba el 46,8%, por encima del 40,2% de las opciones con vencimiento el 25 de diciembre.
Normalmente, las opciones con vencimientos más largos tienen una mayor volatilidad implícita. El hecho de que ahora la volatilidad implícita de las opciones a corto plazo sea más alta indica que los operadores están especialmente atentos a los movimientos de precios de la próxima semana.
Bitfinex considera que esto podría estar relacionado con varios acontecimientos importantes próximos, como los resultados de Nvidia, las actas de la Reserva Federal y la esperada salida a bolsa de Anthropic el 19 de noviembre.
Según la volatilidad implícita de las opciones con vencimiento el 20 de noviembre, el rango de precios implícito de bitcoin para esta semana es de 61.800 a 69.400 dólares.
La distribución de las posiciones en opciones también muestra que el mercado se está concentrando en cubrir el riesgo de caída.
En las opciones de venta con vencimiento el 27 de noviembre, la mayor concentración de posiciones se sitúa en torno al precio de ejercicio de 63.000 dólares; en las opciones de venta con vencimiento el 25 de diciembre, la concentración está en 60.000 dólares.
Estas dos posiciones se encuentran, respectivamente, dentro de la base de julio y por debajo de ella.
Nota de la imagen: distribución de posiciones por precio de ejercicio y rango de precios implícito de las opciones de bitcoin con distintos vencimientos, a 15 de noviembre de 2026. Fuente: Deribit Metrics.
Al mismo tiempo, las opciones de venta con vencimiento el 20 de noviembre y un precio de ejercicio aproximadamente un 8% por debajo del precio actual tienen una volatilidad implícita unos 25 puntos de volatilidad superior a la de las opciones de compra con la misma distancia respecto al precio actual.
En comparación, la diferencia correspondiente en las opciones con vencimiento el 25 de diciembre es de solo unos 8 puntos de volatilidad.
Esta estructura de precios claramente sesgada hacia las opciones de venta indica que los operadores están dispuestos a pagar una prima más alta por la protección contra caídas a corto plazo. Bitfinex considera que el mercado de opciones y la distribución de la oferta en cadena transmiten un mensaje básicamente coherente: el rango de suelo de 61.300 a 67.000 dólares es clave para determinar la dirección de bitcoin en la próxima fase.
5. ¿Dónde está el suelo? Bitfinex plantea tres escenarios
Para esta semana, el escenario base de Bitfinex sigue siendo prudente.
Con salidas continuas de los ETF al contado, el dólar en máximos de 19 meses y el apalancamiento de futuros aún sin purgar por completo, la firma prevé que bitcoin podría oscilar entre 61.800 y 69.400 dólares, con un sesgo bajista hacia una nueva prueba del mínimo de 62.029 dólares del 15 de noviembre.
A continuación, el mercado podría presentar tres escenarios.
Escenario 1: la base de julio se mantiene, pero el mercado entra en una larga fase de consolidación
Este es el escenario que requiere una observación prioritaria.
Si los ETF siguen registrando salidas netas diarias de entre 100 y 300 millones de dólares, el interés abierto de futuros continúa cayendo y las tasas de financiación se acercan a cero, ello indicaría que el mercado sigue en una fase de desapalancamiento y reducción del riesgo.
Si el SOPR de los tenedores a corto plazo se recupera gradualmente hacia 1, significaría que la venta con pérdidas se está debilitando.
En el plano macroeconómico, si el índice del dólar se mantiene por encima de 103 y el rendimiento del bono estadounidense a dos años se mantiene en el 4,88% o más, la ventaja de tipos del dólar seguiría vigente.
En ese caso, aunque bitcoin mantenga la base de julio, podría tener dificultades para recuperar rápidamente la tendencia alcista.
Bitfinex considera que la reparación de la estructura de precios podría prolongarse durante varias semanas, incluso hasta finales de año.
Escenario 2: recuperar los 72.700 dólares y confirmar la formación de un suelo temporal
Para descartar la visión bajista a corto plazo, Bitfinex quiere ver varias señales positivas simultáneas.
En primer lugar, el precio de bitcoin necesita recuperar los 72.700 dólares.
En segundo lugar, los ETF de bitcoin al contado en Estados Unidos deben registrar entradas netas durante tres días consecutivos, lo que indicaría que la demanda real al contado se está recuperando.
Por último, el rendimiento real del bono estadounidense a 10 años debe volver a situarse por debajo del 2,8%, aliviando la presión macroeconómica de los tipos.
Si estas condiciones se cumplen simultáneamente, significaría que bitcoin podría haber formado un mínimo temporal más alto.
En ese caso, la zona de aproximadamente 75.000 dólares, donde se encuentra la base de coste de los tenedores a corto plazo, se convertiría en el siguiente objetivo de precios a vigilar.
Además, un cierre del índice del dólar por debajo de 103, o una caída de la probabilidad de una subida de 50 puntos básicos por parte de la Fed por debajo del 5%, también debilitaría la lógica macroeconómica bajista actual.
No obstante, si la presión del dólar y de los tipos ya se ha aliviado y bitcoin sigue sin subir, ello significaría que el principal factor que limita la recuperación del precio ya no sería el entorno macroeconómico, sino la insuficiencia de compras al contado.
Escenario 3: ruptura de los 61.300 dólares y nueva prueba de los 57.803 dólares
Este es el escenario bajista que más preocupa a Bitfinex.
Si bitcoin rompe de forma efectiva los 61.300 dólares, es decir, el límite inferior de la base de julio, y al mismo tiempo los ETF registran salidas netas diarias superiores a 300 millones de dólares, ello significaría que el mercado sigue careciendo de suficiente capacidad de absorción al contado.
Teniendo en cuenta que en el rango de 60.000 a 65.000 dólares se concentra una gran cantidad de oferta, mientras que por debajo, en el rango de 55.000 a 60.000 dólares, el volumen histórico negociado es claramente menor, si el primer rango se pierde, el precio podría desplazarse con rapidez hacia el mínimo cíclico de 57.803 dólares del 1 de julio.
Si incluso ese mínimo se rompe, la estructura de mínimos crecientes formada desde julio quedaría destruida.
Bitfinex considera que esa sería una evidencia más sólida de que la subida anterior fue un rebote bajista y no el inicio de un nuevo mercado alcista.
6. En la próxima semana, ¿qué acontecimientos podrían decidir la dirección de bitcoin?
Además del precio en sí, Bitfinex recomienda a los inversores seguir de cerca los flujos de los ETF, el índice del dólar, los rendimientos reales y los cambios en el apalancamiento del mercado.
Los flujos de los ETF entre el 16 y el 18 de noviembre reflejarán en primer lugar si la compra institucional empieza a recuperarse. Tres días consecutivos de entradas netas es el umbral importante que utiliza Bitfinex para considerar que la demanda está mejorando.
En el plano macroeconómico, el nivel de 103 del índice del dólar y el 2,8% del rendimiento real del bono estadounidense a 10 años son dos posiciones clave de observación. Si el dólar sigue fortaleciéndose y los rendimientos reales se mantienen altos, los activos que no generan intereses podrían seguir bajo presión.
Además, el mercado afrontará una serie de acontecimientos concentrados:
- 17 de noviembre: datos de ventas minoristas de octubre en Estados Unidos y resultados de Nvidia tras el cierre de Wall Street.
- 18 de noviembre: la Reserva Federal publica las actas de la reunión de política monetaria del 27 y 28 de octubre.
- 19 de noviembre: salida a bolsa prevista de Anthropic.
- 20 de noviembre: vencimiento de opciones de bitcoin, con el consiguiente ajuste de la demanda de cobertura frente al riesgo a corto plazo.
- 25 de noviembre: publicación del índice de precios PCE de octubre en Estados Unidos, que servirá de referencia importante para la decisión de tipos de la Fed en diciembre.
Al mismo tiempo, el interés abierto de futuros, las tasas de financiación y el SOPR de los tenedores a corto plazo deberán seguir monitorizándose.
Solo cuando el apalancamiento se haya purgado aún más, la venta con pérdidas se debilite, las entradas en los ETF se recuperen y la presión del dólar y de los tipos se modere, el mercado tendrá más razones para creer que se está formando un nuevo suelo.
Bitfinex subraya finalmente que bitcoin ha vuelto al punto de partida del movimiento alcista actual, pero el mercado aún no ha completado la liberación del riesgo.
Mantener la base de julio solo significa que la tendencia alcista aún tiene posibilidades de conservarse; si se rompen los 57.803 dólares, la subida de los últimos meses podría tener que redefinirse como un rebote bajista.
Incluso si el mercado está cerca del suelo, eso no significa que vaya a producirse de inmediato un giro sostenido. Antes de que se alivien las presiones macroeconómicas y se recupere la demanda al contado, bitcoin podría seguir experimentando un periodo prolongado de oscilación y reparación.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.