Grayscale: Reevaluando el valor integral de Bitcoin y los criptoactivos
 chaincatcher
Autores: Zach Pandl, Charlie Perkins; Zach Pandl es director de investigación de Grayscale y Charlie Perkins es analista de investigación de Grayscale (CFA)
Traducción: Gu Yu, ChainCatcher
Bitcoin ya no es el activo de hace 15 años, ni siquiera de hace 10. Los riesgos de inversión asociados con Bitcoin y la clase más amplia de criptoactivos deben considerarse desde una perspectiva completamente nueva.
Durante la última década, la volatilidad realizada de Bitcoin ha disminuido significativamente y actualmente se encuentra dentro del rango de volatilidad de las acciones de gran capitalización de EE. UU.
Los rendimientos de Bitcoin pueden experimentar fluctuaciones extremas en ambas direcciones; el fuerte impulso hace que los rendimientos tiendan a concentrarse, mientras que las reversiones suelen ser muy rápidas. Un número muy reducido de días de negociación ha sido decisivo para el rendimiento compuesto de Bitcoin.
En términos porcentuales, las caídas de Bitcoin siguen siendo severas, pero ajustadas por su mayor volatilidad subyacente, parecen menos extremas en comparación con las acciones y los bonos.
Los factores tradicionales del mercado explican mucho menos los rendimientos de Bitcoin que los de las acciones, los bonos o el capital privado, lo que respalda su papel potencial como herramienta de diversificación de carteras.
Las simulaciones históricas muestran que una asignación moderada a Bitcoin puede mejorar la eficiencia de la cartera sin aumentar proporcionalmente la volatilidad o la caída máxima.
Las oportunidades de inversión no se limitan a Bitcoin: Bitcoin solo explica aproximadamente la mitad de la variación de los rendimientos en la industria de las criptomonedas, las correlaciones han disminuido desde los máximos iniciales y el liderazgo de rendimiento entre activos muestra una rotación constante.
Los criptoactivos suelen evaluarse con una perspectiva de riesgo obsoleta. Muchos asignadores de activos todavía consideran a Bitcoin como un activo con una volatilidad extremadamente singular, asumen que se comporta como un activo de riesgo altamente apalancado y ven el espacio cripto más amplio como una exposición de riesgo única e indiferenciada. Cada una de estas suposiciones merece ser reexaminada. Con el tiempo, la estructura del mercado de Bitcoin, su base de inversores y su papel dentro de la clase de activos más amplia han cambiado sustancialmente.
Para los asignadores, la distinción clave radica en la diferencia entre la volatilidad individual y el riesgo de cartera. La volatilidad mide la magnitud de las fluctuaciones de un activo por sí solo; el riesgo de cartera depende de las causas y el momento de esas fluctuaciones, y de si se superponen con las exposiciones existentes. Desde la perspectiva de la cartera, la volatilidad de Bitcoin no es solo un riesgo que debe minimizarse, sino que también puede representar una fuente diferenciada de rendimiento.
Este informe examina el riesgo de los criptoactivos desde cuatro dimensiones:
La maduración de 18 años de Bitcoin: cómo ha evolucionado su volatilidad
Más allá de la volatilidad superficial: la distribución de rendimientos revelada por el impulso y el comportamiento de cola
Bitcoin para la diversificación de carteras: cómo interactúa con carteras diversificadas
Diversificación más allá de Bitcoin: cuán diferenciado se ha vuelto el espacio cripto más amplio
La evidencia sugiere que la madurez de esta clase de activos ha superado muchos de los marcos analíticos utilizados para evaluarla. Creemos que merece un marco de riesgo adaptado a las condiciones actuales de la clase de activos, en lugar de uno basado en las condiciones de hace una década.
La maduración de 18 años de Bitcoin
Bitcoin ha sido conocido durante mucho tiempo por su volatilidad. En sus primeras etapas de desarrollo, con un tamaño de mercado de solo un dígito (en el rango de miles de millones de dólares), su volatilidad a menudo superaba el 100% y a veces se acercaba al 200%.[1] A lo largo de sus 18 años de historia, el crecimiento de la capitalización de mercado y la liquidez, el aumento de la participación institucional, la aparición de vehículos de inversión más seguros como los productos cotizados en bolsa (ETP) de Bitcoin y la mejora de la claridad regulatoria han creado conjuntamente un entorno de negociación más maduro (Figura 1). Actualmente, su volatilidad realizada se sitúa en el rango medio del 40%, muy por debajo de los máximos de tres dígitos de los ciclos anteriores. El perfil de riesgo de Bitcoin disponible hoy para los inversores es completamente diferente al de hace una década.
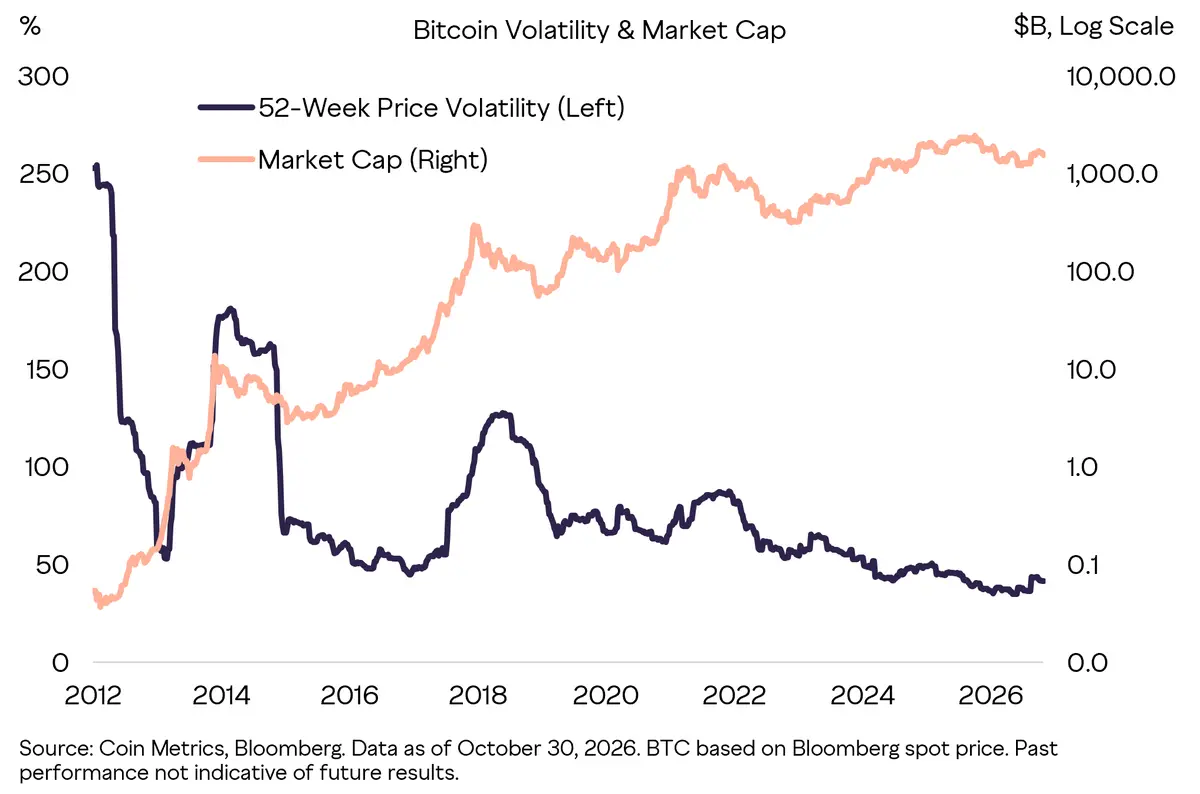
Figura 1: La volatilidad de Bitcoin continúa disminuyendo a medida que crece su capitalización de mercado
La volatilidad de Bitcoin a menudo se compara con la del índice S&P 500, pero las acciones individuales de ese índice ofrecen un punto de referencia más comparable. Un índice es una cartera, y su volatilidad refleja el efecto de diversificación de cientos de posiciones que se compensan entre sí. Las acciones individuales son muy diferentes. La volatilidad de Bitcoin, de aproximadamente el 43%, sigue siendo superior a la de la mayoría de los componentes del S&P 500, pero inferior a la de aproximadamente el 19% de las acciones del índice, incluidas algunas de gran capitalización que los inversores ya poseen (Figura 2).[2] Bitcoin sigue siendo un activo de alta volatilidad, pero su volatilidad no está fuera del rango observado en las acciones que cotizan en bolsa.
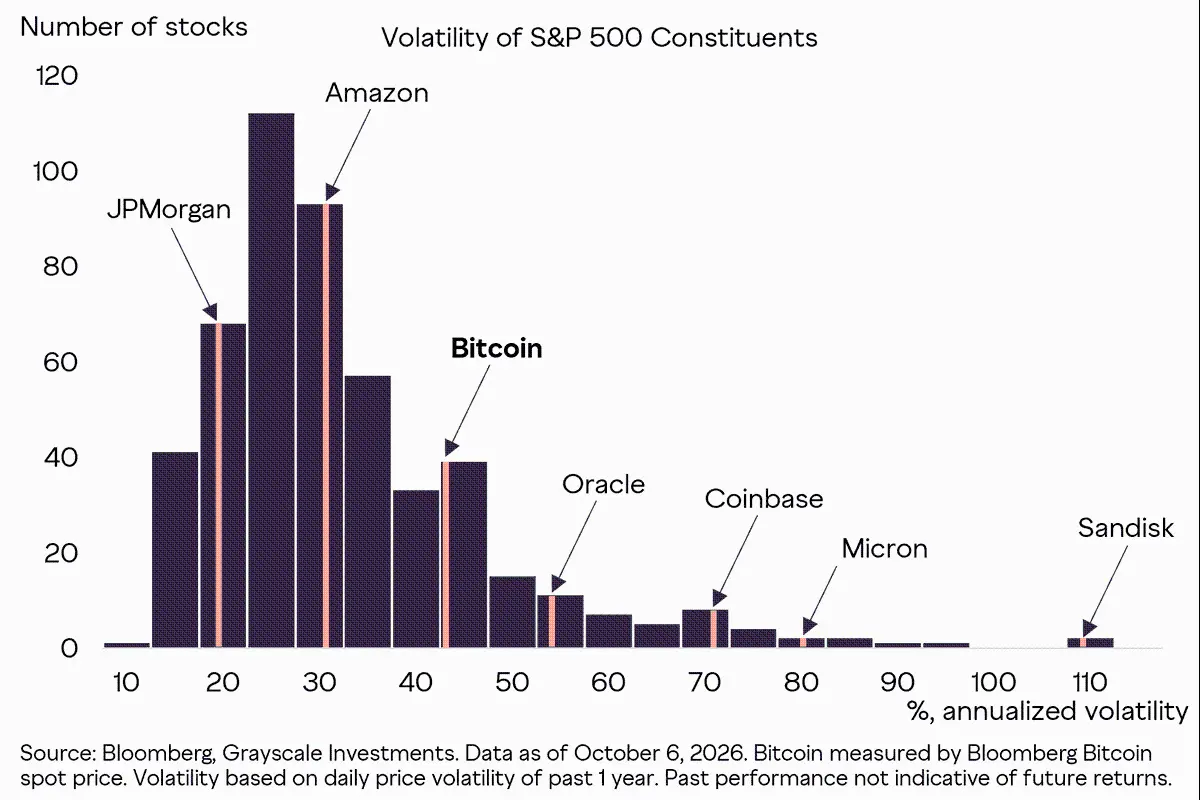
Figura 2: La volatilidad de Bitcoin se encuentra dentro del rango de las acciones de gran capitalización
Comparar Bitcoin con acciones individuales de gran capitalización no implica que sea un activo de bajo riesgo; simplemente sitúa su volatilidad en un contexto más familiar. La cuestión más importante es qué se esconde bajo la volatilidad superficial. La desviación estándar por sí sola no refleja si la volatilidad proviene de subidas o bajadas, con qué frecuencia se producen rendimientos extremos, ni si esos rendimientos ocurren de forma independiente o concentrada. Por lo tanto, comprender el riesgo de Bitcoin requiere un examen más profundo de la forma y la estructura temporal de sus rendimientos.
Más allá de la volatilidad superficial
En comparación con el índice S&P 500, la distribución de rendimientos diarios de Bitcoin es significativamente más amplia y presenta colas más gruesas (Figura 3). Su rango de una desviación estándar es aproximadamente el triple que el del índice, y las dos colas contienen muchos más valores extremos que las formas de distribución tradicionales. Esto crea un entorno más severo para los eventos a la baja, pero también conlleva mayores rendimientos positivos y un rendimiento diario promedio más alto durante el período estadístico. En otras palabras, históricamente la volatilidad de Bitcoin ha reflejado una dispersión significativa en ambas direcciones.
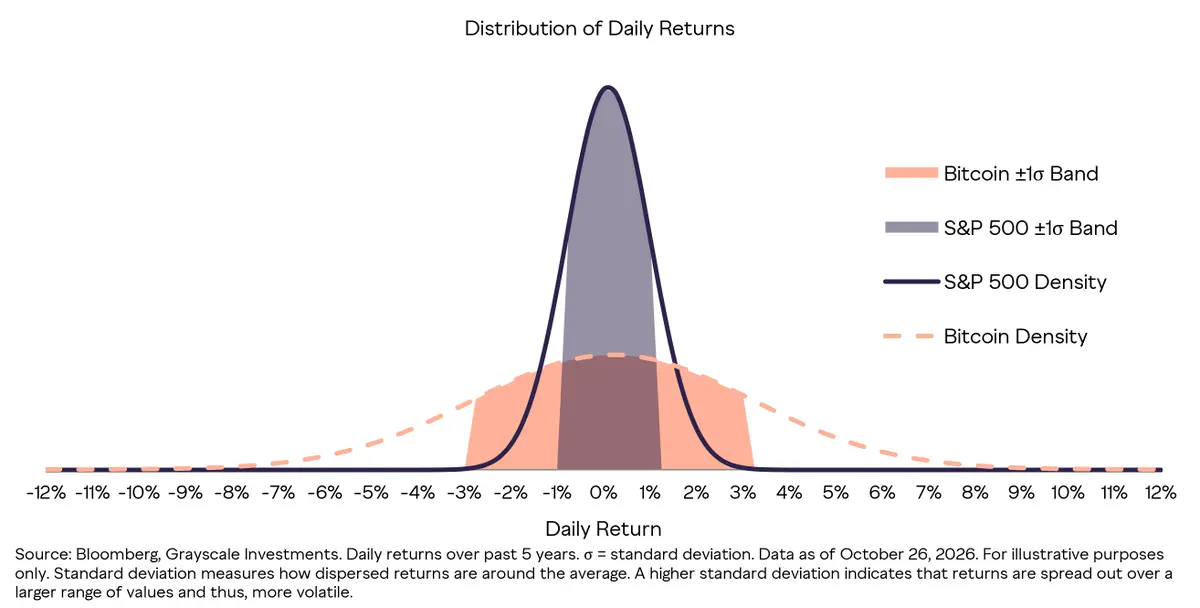
Figura 3: Los rendimientos de Bitcoin tienen una distribución más amplia y colas más gruesas que los rendimientos de las acciones
La importancia de las colas gruesas radica en que muy pocos días de negociación pueden determinar los resultados de la inversión a largo plazo. En los últimos tres años, Bitcoin logró un rendimiento anualizado del 60%; si se excluyen sus 10 mejores días, esa cifra se desploma al 7%; por el contrario, si se excluyen sus 10 peores días, se dispara al 197% (Figura 4). Esto no significa que se puedan predecir esos días de antemano, pero indica lo costoso que puede ser perderse los rápidos rebotes que a menudo siguen a las mayores caídas de Bitcoin.
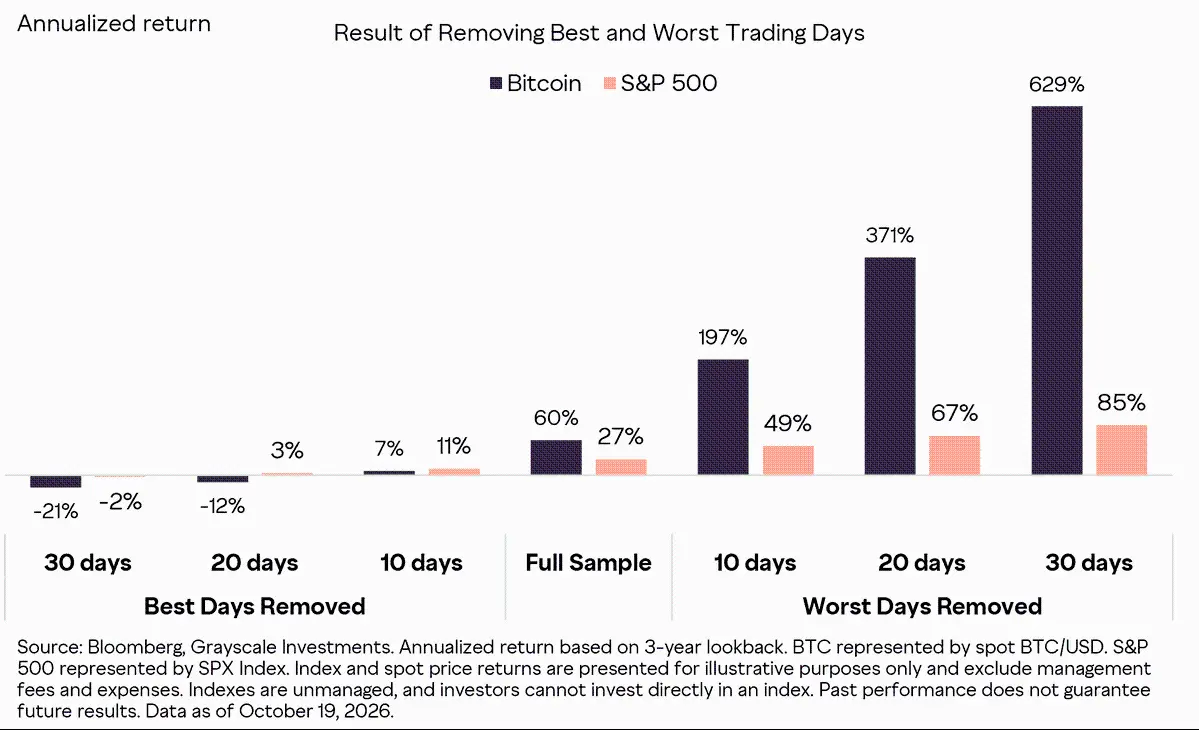
Figura 4: Unos pocos días de negociación clave impulsan el rendimiento compuesto de Bitcoin
Este impulso también afecta a la forma de medir el rendimiento ajustado al riesgo de Bitcoin. La desviación estándar y el ratio de Sharpe[3] tratan por igual las grandes subidas y bajadas. El ratio de Sortino[4] mide el rendimiento solo en relación con la desviación a la baja. Durante períodos de fuerte impulso positivo, la aceleración de los rendimientos de Bitcoin puede superar el crecimiento de su desviación a la baja, lo que hace que el ratio de Sortino se dispare muy por encima del ratio de Sharpe (Figura 5). Esto no mitiga el riesgo de reversiones severas, pero revela por qué la volatilidad general ofrece una medida incompleta para activos con una dispersión alcista significativa.
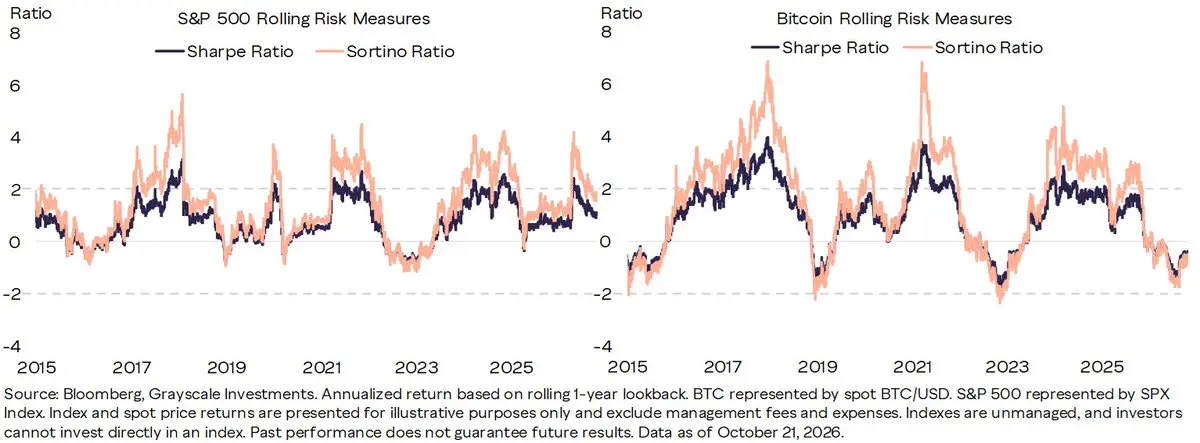
Figura 5: El ratio de Sortino de Bitcoin destaca su volatilidad impulsada por el alza
El efecto de impulso de Bitcoin también se puede observar en la distribución temporal de los rendimientos. Los datos históricos muestran que, después de varios meses de subidas, los rendimientos ajustados por volatilidad suelen ser significativamente más fuertes que después de meses de caídas, y este patrón es más pronunciado en Bitcoin que en los activos tradicionales. En otras palabras, las tendencias alcistas de Bitcoin tienden a autorreforzarse. Aunque este patrón no puede considerarse una señal de negociación independiente, ayuda a explicar por qué los ciclos positivos pueden generar un impulso alcista sostenido y por qué el ratio de Sortino se dispara cuando el impulso alcista se acelera sin un aumento correspondiente de la desviación a la baja.
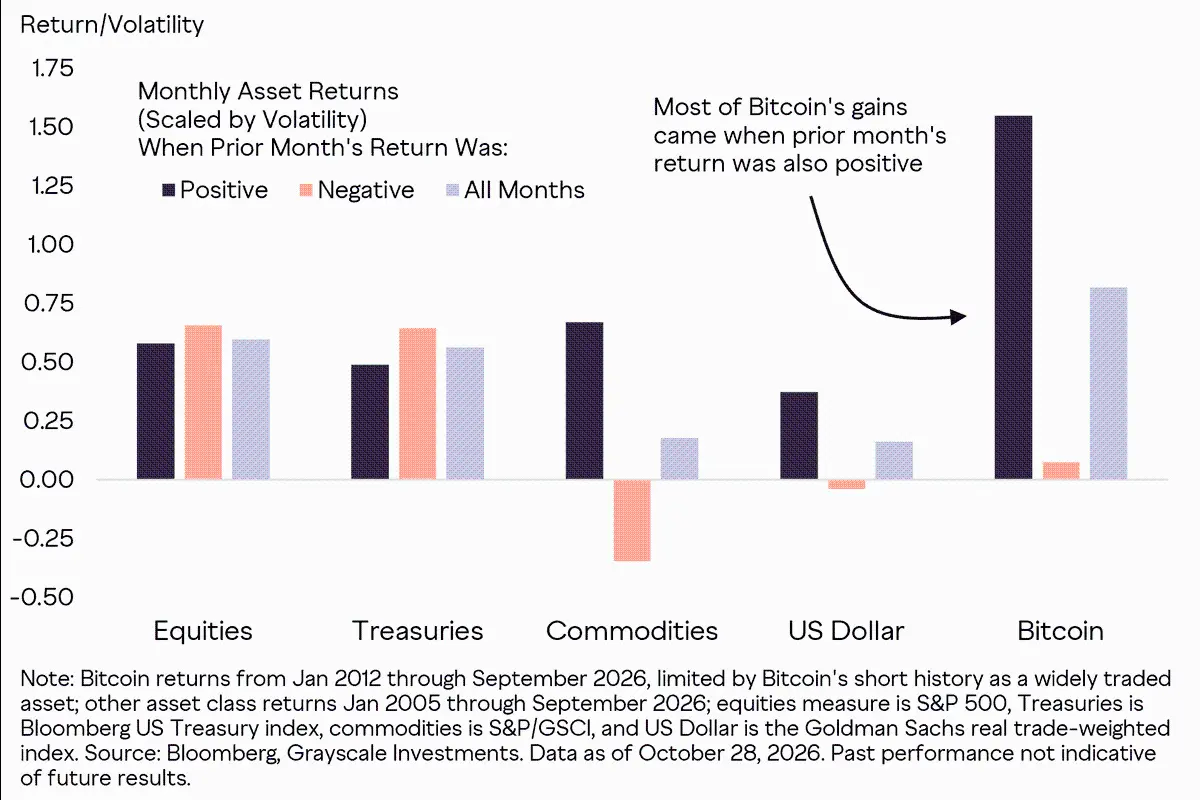
Figura 6: Las tendencias alcistas históricas de Bitcoin suelen basarse en un impulso positivo
Aun así, el fuerte impulso de Bitcoin puede provocar reversiones severas. Una tendencia alcista sostenida puede colapsar rápidamente, dando lugar a caídas porcentuales extremas. Las caídas notables de Bitcoin son bien conocidas: desde 2011, el activo ha experimentado siete caídas del 50% o más.[5]
Sin embargo, cuando los niveles de volatilidad entre activos difieren mucho, la simple comparación de las magnitudes absolutas de las caídas suele carecer de comparabilidad. Si se normalizan según la volatilidad del mercado al inicio de cada caída, las caídas de Bitcoin parecen menos extremas y más comparables a las de las acciones y los bonos; lo que realmente llama la atención son las caídas prolongadas y severas que han sufrido los bonos "de bajo riesgo" en los últimos años.
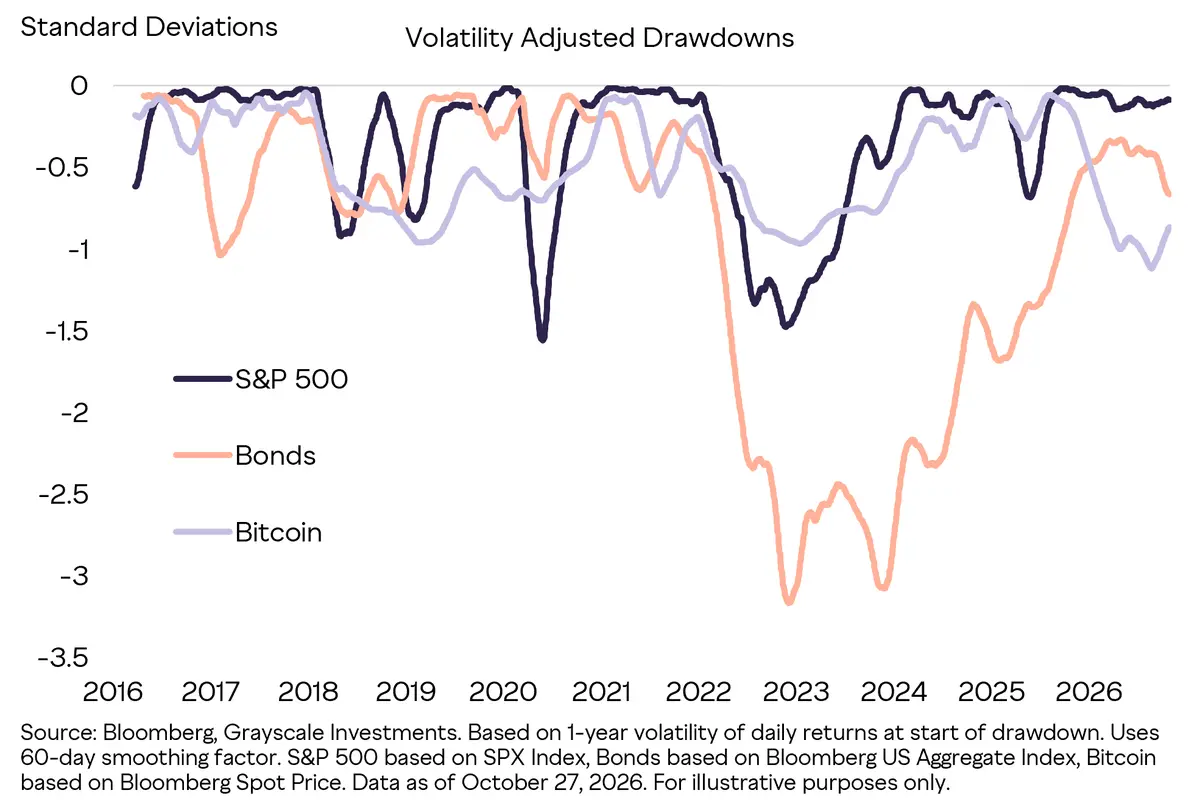
Figura 7: Ajustadas por volatilidad, las caídas de Bitcoin parecen menos extremas
En conjunto, estos resultados perfilan un activo cuya distribución de rendimientos es más amplia, más concentrada y más impulsada por el impulso de lo que revela una estimación de volatilidad única. La conclusión clave no es que el riesgo a la baja de Bitcoin sea insignificante, sino que sus caídas están estrechamente relacionadas con la dispersión alcista histórica que impulsa gran parte de su rendimiento. Para los gestores de carteras, tratar toda la volatilidad como igualmente perjudicial puede ocultar características importantes del panorama de rendimientos de Bitcoin. La siguiente cuestión es si este patrón de rendimiento único agrava los riesgos existentes de los inversores o introduce una fuente diferenciada de rendimiento.
Bitcoin para la diversificación de carteras
El punto de partida para abordar esta cuestión es: ¿en qué medida se superponen los rendimientos de Bitcoin con los factores de riesgo que los inversores ya asumen en otras áreas? Para probar esta superposición, realizamos un análisis de regresión de los rendimientos de Bitcoin, acciones, bonos y mercados privados frente a un conjunto de variables macroeconómicas y de mercado comunes (Figura 8). Estos factores explican una gran parte de la variabilidad de los rendimientos de los activos tradicionales, pero explican una proporción significativamente menor de Bitcoin. Aunque una menor proporción explicada no garantiza un efecto de diversificación, indica que Bitcoin históricamente no se ha comportado como un simple reempaquetado de las exposiciones tradicionales del mercado.
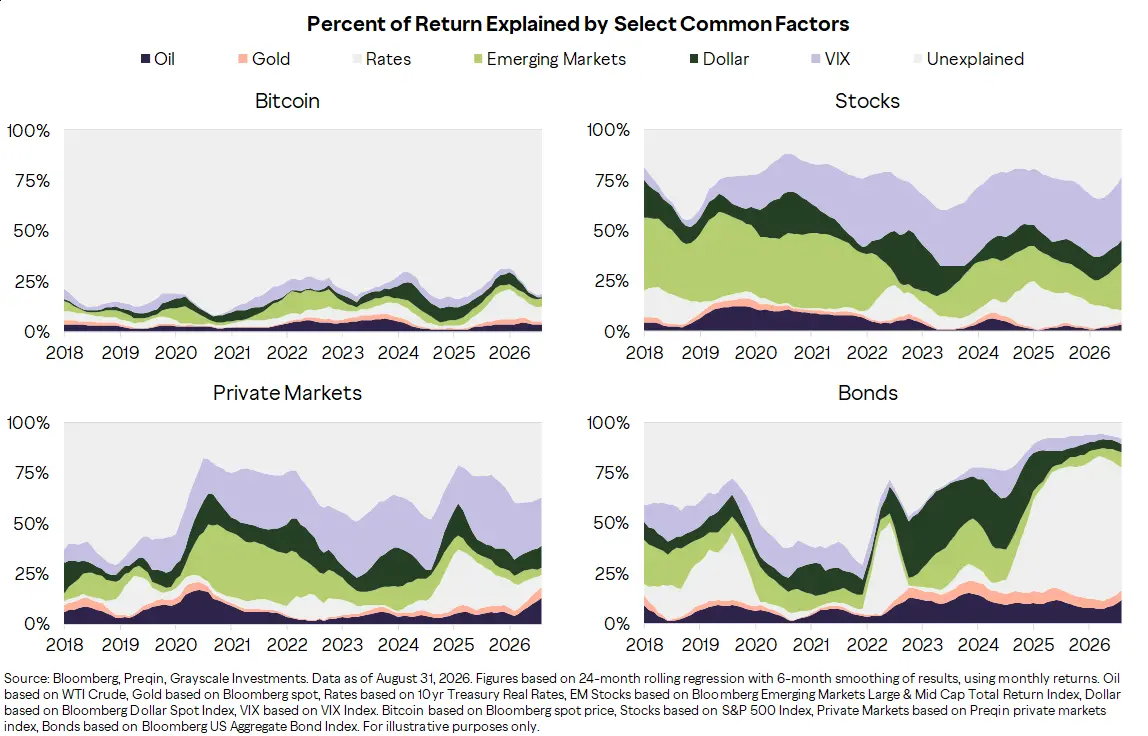
Figura 8: Los factores tradicionales del mercado explican poco los rendimientos de Bitcoin
Esta singularidad también es evidente cuando se compara directamente Bitcoin con los activos cotizados y privados que componen la mayoría de las carteras institucionales. Históricamente, la correlación de Bitcoin y del mercado cripto más amplio con los principales índices de referencia de los mercados privados es menor que la correlación entre esos índices tradicionales. Las correlaciones no son estáticas y pueden aumentar durante períodos de tensión en el mercado, pero el patrón a largo plazo sugiere que los criptoactivos introducen una fuente diferenciada de rendimiento en comparación con simplemente aumentar la exposición a acciones, crédito o riesgo de iliquidez.
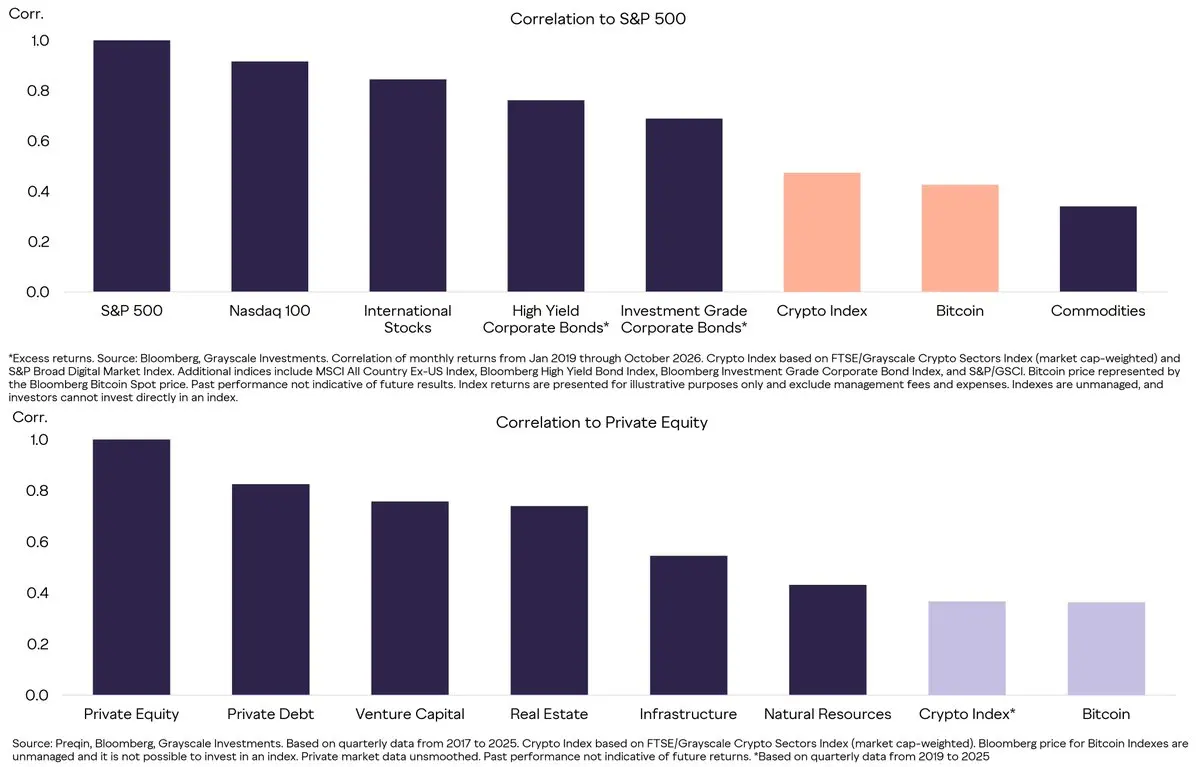
Figura 9: La correlación de los criptoactivos con los activos tradicionales es menor que la correlación entre los activos tradicionales
Por supuesto, la diferenciación estadística solo tiene importancia sustantiva si puede mejorar el rendimiento de la cartera. La menor superposición de Bitcoin con los activos tradicionales crea potencial de diversificación, pero el tamaño de la posición determina si ese beneficio puede superar su propia volatilidad independiente más alta. Por lo tanto, evaluamos el impacto de Bitcoin en la cartera combinando supuestos prospectivos de mercados de capitales y rendimientos históricos, para examinar si una asignación moderada puede mejorar la relación riesgo-rendimiento esperada de la cartera, en lugar de simplemente añadir otra fuente de riesgo.
La inclusión de Bitcoin en los supuestos de mercados de capitales a largo plazo de J.P. Morgan Asset Management para 2027 marca otro hito importante en su evolución como activo de grado institucional. Este gigante de la inversión, que gestiona 50 billones de dólares en activos, ahora sitúa a Bitcoin junto a clases de activos establecidas, pronosticando un rendimiento compuesto anualizado del 10% y una volatilidad anualizada del 55% para la próxima década. Estas estimaciones incorporan el rendimiento potencial de Bitcoin —y su mayor riesgo— en marcos familiares de construcción de carteras. Su rendimiento compuesto anual proyectado del 10% supera las expectativas de rendimiento de todas las demás clases de activos, mientras que su correlación esperada con las acciones de gran capitalización de EE. UU. es de solo el 33%, inferior a la de las acciones internacionales, los bonos corporativos y los fondos de cobertura. Los activos que ofrecen altos rendimientos absolutos con baja correlación con las acciones principales son escasos, lo que convierte a Bitcoin en una herramienta de diversificación de carteras potencialmente muy atractiva (Figura 10).
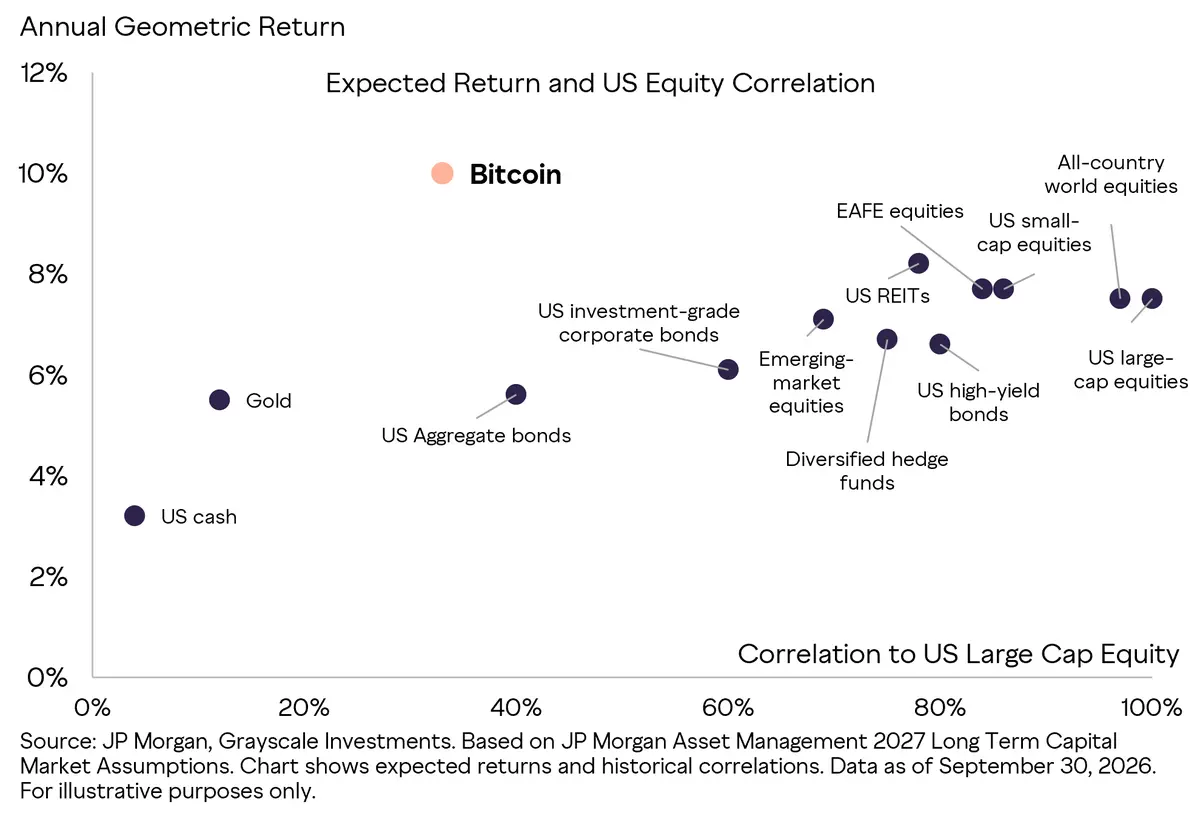
Figura 10: Los supuestos de mercados de capitales muestran la singularidad de Bitcoin en rendimiento y correlación
Las proyecciones prospectivas dependen de supuestos de modelos, mientras que el análisis histórico examina la experiencia real de los inversores. En la muestra presentada, una asignación moderada a Bitcoin en una cartera institucional representativa no solo mejoró el rendimiento anualizado y el ratio de Sharpe, sino que tuvo un impacto limitado en la volatilidad y la caída máxima. Estos resultados son coherentes con el análisis de factores y correlaciones, pero también reflejan el sólido rendimiento real de Bitcoin durante el período de backtesting, y no deben considerarse como un indicador predictivo absoluto para la construcción de carteras.
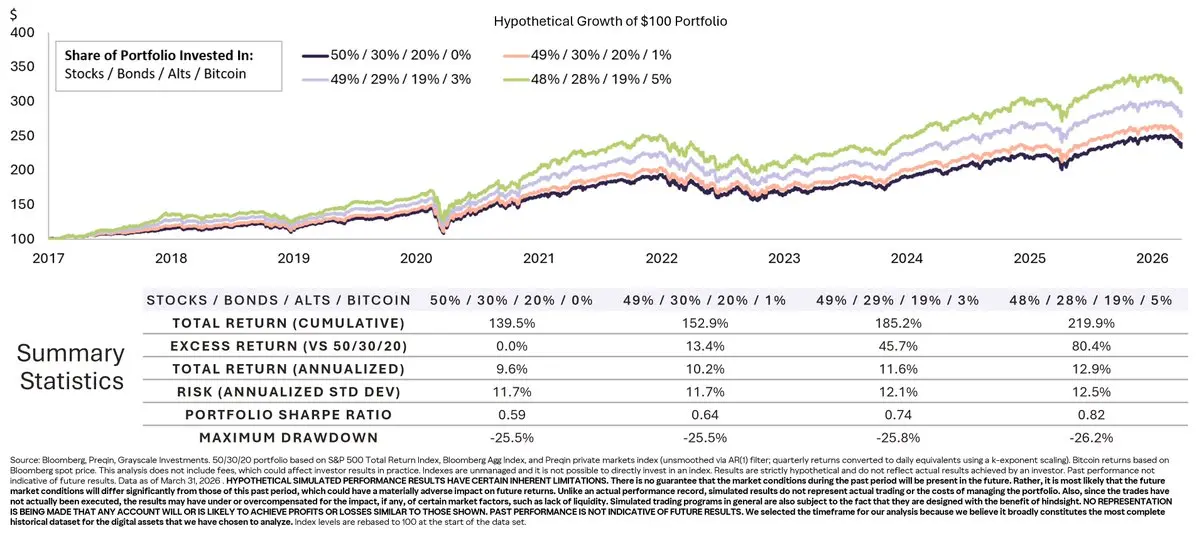
Figura 11: Una asignación moderada a Bitcoin ha mejorado históricamente el rendimiento de la cartera
Estos resultados refuerzan una distinción importante: la volatilidad independiente de Bitcoin no se traduce proporcionalmente en riesgo de cartera. Sus impulsores de rendimiento diferenciados permiten que una asignación moderada mejore la eficiencia histórica de la cartera, con un impacto limitado en la volatilidad general y las caídas. Para los asignadores, la pregunta más valiosa no es si Bitcoin es altamente volátil en sí mismo, sino cómo afectará esa volatilidad a la cartera más amplia. Otro hecho importante es que Bitcoin es solo una parte de un panorama de oportunidades de inversión en criptomonedas cada vez más diversificado.
Diversificación más allá de Bitcoin
Bitcoin ocupa la gran mayoría de la capitalización total del mercado de criptomonedas y, en muchas carteras institucionales, representa la totalidad de la asignación a criptoactivos. Sin embargo, el desarrollo de esta clase de activos ha ido mucho más allá del alcance de una única materia prima digital (Figura 12). El universo invertible actual se ha expandido a plataformas de contratos inteligentes, finanzas descentralizadas (DeFi), aplicaciones de consumo, inteligencia artificial y otros segmentos, cada uno con modelos económicos, bases de usuarios y fuentes de demanda muy diferentes. La cuestión central para los asignadores de activos es si estas diferencias fundamentales pueden traducirse en patrones de rendimiento suficientemente diferenciados de Bitcoin como para justificar la asignación a otros activos digitales además de mantener Bitcoin.
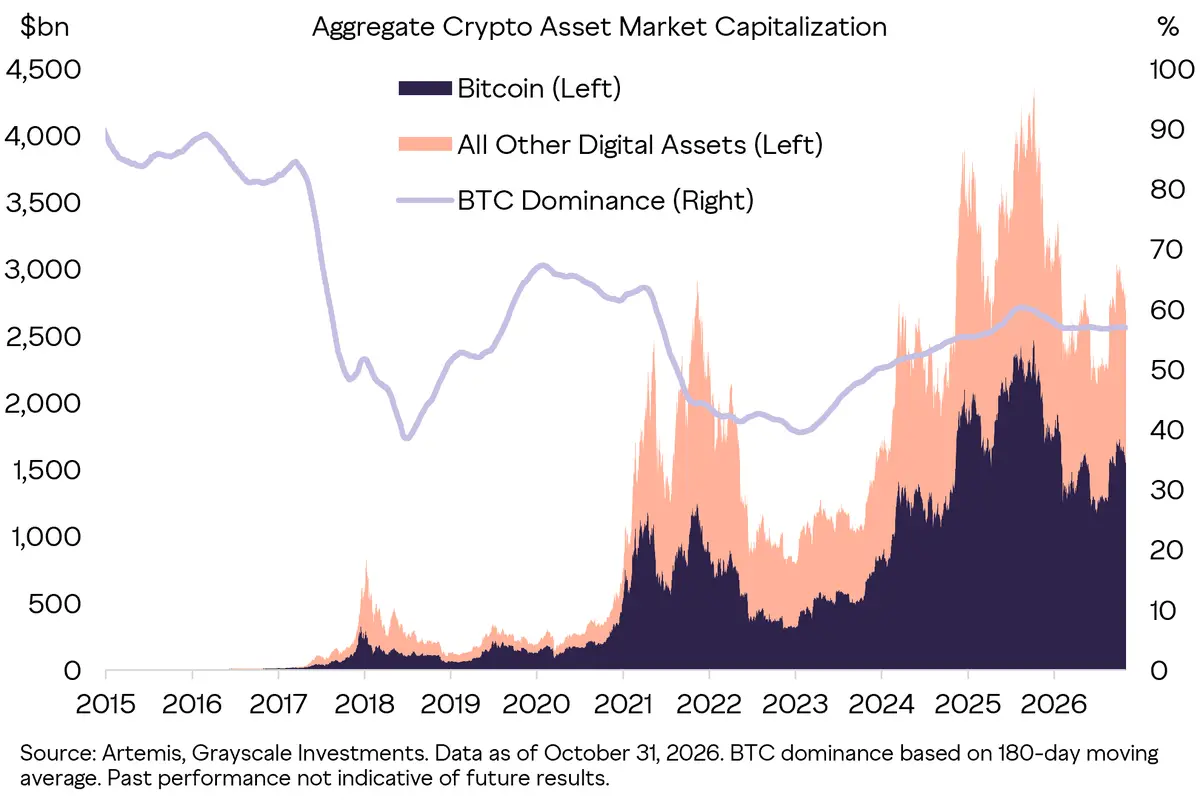
Figura 12: Bitcoin domina en capitalización de mercado, pero no abarca todas las oportunidades de inversión en criptomonedas
La cuota de mercado solo revela el tamaño general del sector, no refleja la dinámica específica de sus componentes. Una prueba más eficaz es observar en qué medida los rendimientos de los segmentos pueden atribuirse a Bitcoin. Si Bitcoin explicara casi toda la variación de los rendimientos, el argumento a favor de la diversificación dentro de los criptoactivos sería insostenible; por el contrario, si una parte considerable de los rendimientos sigue siendo característica de cada segmento, indica que las oportunidades de inversión son mucho más ricas que una simple "beta de Bitcoin". Los datos de los últimos tres años muestran que, en los índices sectoriales de criptomonedas de FTSE Grayscale que se enumeran a continuación, Bitcoin solo explica aproximadamente la mitad de la variación de los rendimientos de cada segmento, lo que implica que una parte considerable de los rendimientos se atribuye a impulsores endógenos específicos de cada segmento y activo.
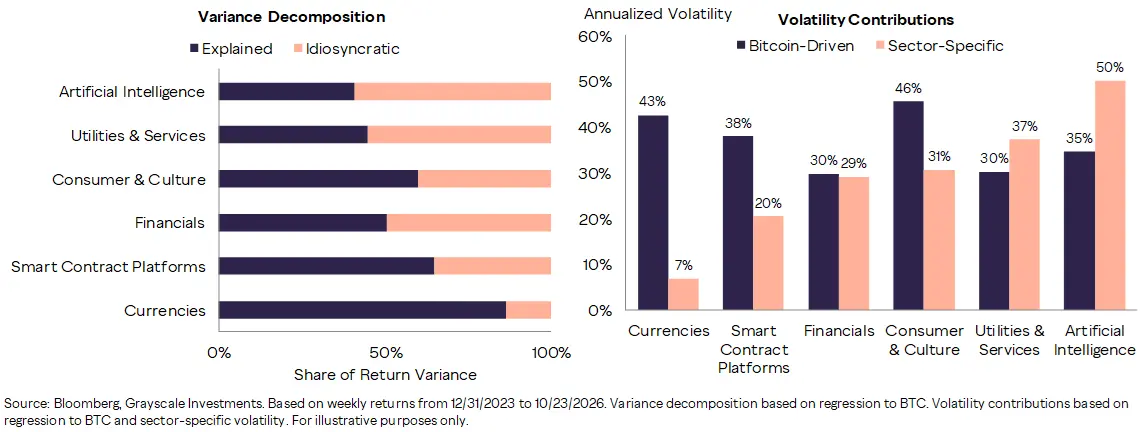
Figura 13: Bitcoin solo explica aproximadamente la mitad de la variación de los rendimientos de los segmentos de la industria cripto
El poder explicativo de Bitcoin es solo una faceta de la cuestión de la asignación diversificada. Los asignadores también deben considerar cómo interactúan entre sí los diferentes segmentos de las criptomonedas. A medida que surgen nuevos casos de uso, modelos de negocio y dinámicas de demanda en toda la clase de activos, las correlaciones por pares entre segmentos han disminuido desde los máximos anteriores (Figura 14). Esta disminución de las correlaciones sugiere que la maduración del mercado cripto está generando exposiciones de riesgo cada vez más diferenciadas, en lugar de ser simplemente la repetición y reproducción de la misma estrategia de "beta de Bitcoin".
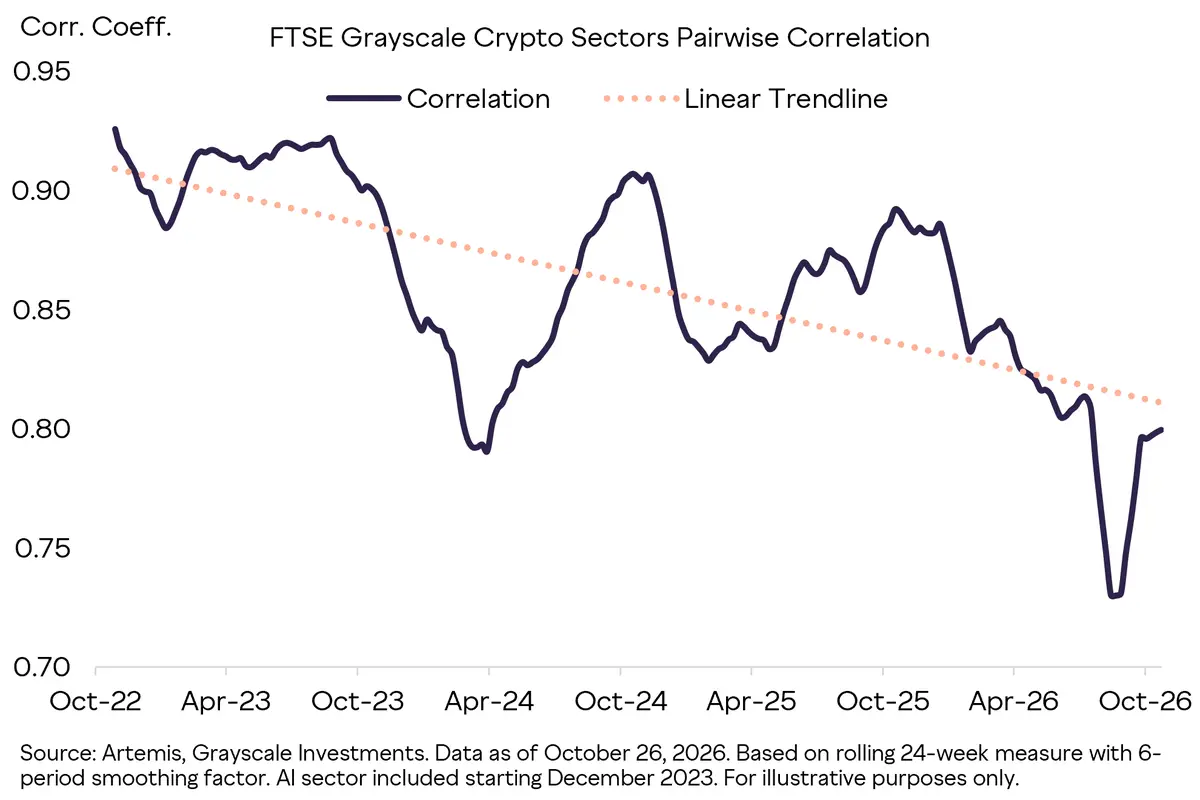
Figura 14: La correlación entre los diferentes segmentos de la industria cripto disminuye gradualmente con el tiempo
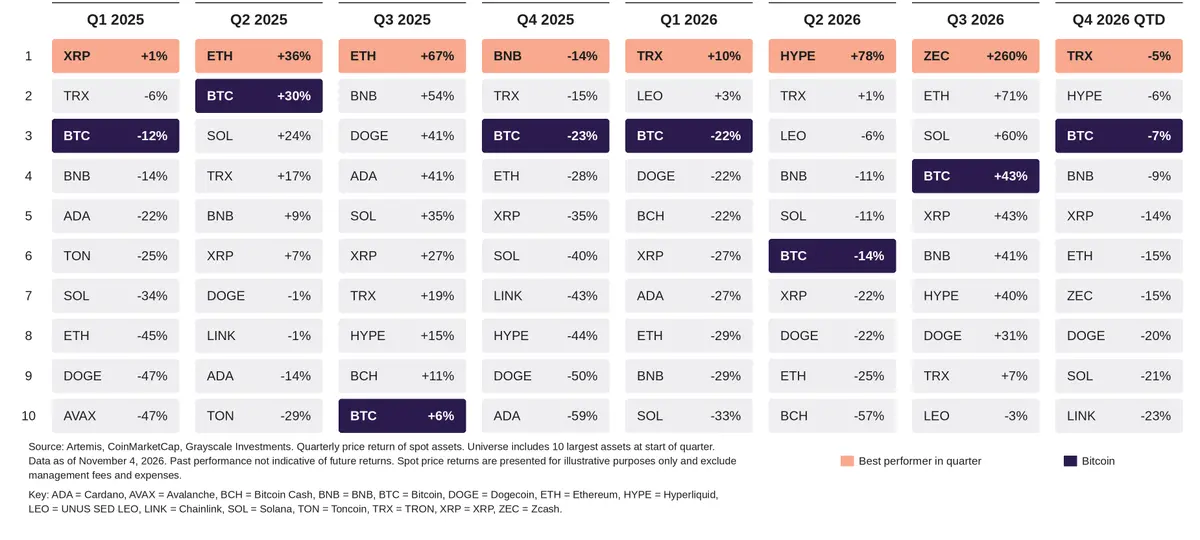
Esta diferenciación también se refleja en el rendimiento trimestral. El liderazgo de los criptoactivos rota bruscamente entre trimestres, y Bitcoin no siempre es el activo más fuerte. En cada período mostrado, diferentes activos lideran, y Bitcoin se sitúa mayoritariamente en la parte media-baja. Esta dispersión indica que el mercado cripto no es simplemente una única operación de beta de Bitcoin. Entre los diez principales criptoactivos no estables, seis activos diferentes lideraron el rendimiento trimestral en los últimos dos años; Bitcoin no lideró en ningún trimestre (Figura 15).[6] Para los inversores capaces de identificar proyectos de alta calidad con fundamentos diferenciados, diversificar más allá de Bitcoin puede crear oportunidades para capturar alfa específico de activos en diferentes ciclos de mercado.
Figura 15: El liderazgo del rendimiento de los criptoactivos rota continuamente
Estos resultados sugieren que el mercado cripto más amplio se comporta cada vez más como un conjunto de exposiciones de riesgo diferentes, en lugar de una única operación. Bitcoin puede seguir siendo la base de muchas asignaciones, pero la disminución de las correlaciones entre segmentos y la rotación del liderazgo indican que la diversificación dentro de los criptoactivos puede ofrecer fuentes adicionales de oportunidades de cartera. Para los gestores de carteras, construir una asignación a criptoactivos puede implicar, por tanto, no solo decidir cuánto Bitcoin mantener, sino también qué otras fuentes de rendimiento merecen considerarse junto a él.
Un marco de riesgo cripto actualizado
El marco de riesgo cripto debe reflejar la evolución de la clase de activos. La volatilidad realizada de Bitcoin ha disminuido significativamente y actualmente se encuentra dentro del rango de las acciones de gran capitalización de EE. UU. Su fuerte impulso también hace que la secuencia de rendimientos sea especialmente importante; la experiencia de subidas sostenidas y reversiones bruscas no puede captarse únicamente con la volatilidad general. Sus rendimientos siguen siendo diferentes de muchas exposiciones tradicionales del mercado, lo que permite que una asignación moderada mejore la eficiencia de la cartera, como muestra este análisis. Más allá de Bitcoin, la disminución de las correlaciones entre segmentos y la rotación del liderazgo indican que los criptoactivos están evolucionando hacia un conjunto más amplio de exposiciones de inversión únicas.
Esto no significa que los criptoactivos sean de bajo riesgo. Significa que el riesgo debe evaluarse desde múltiples dimensiones: cuán volátil es el activo, cómo se distribuyen y ordenan esos rendimientos, cómo interactúan con el resto de la cartera y en qué se diferencian las exposiciones dentro de la clase de activos.
Figura 16: Marco de cartera para el riesgo cripto
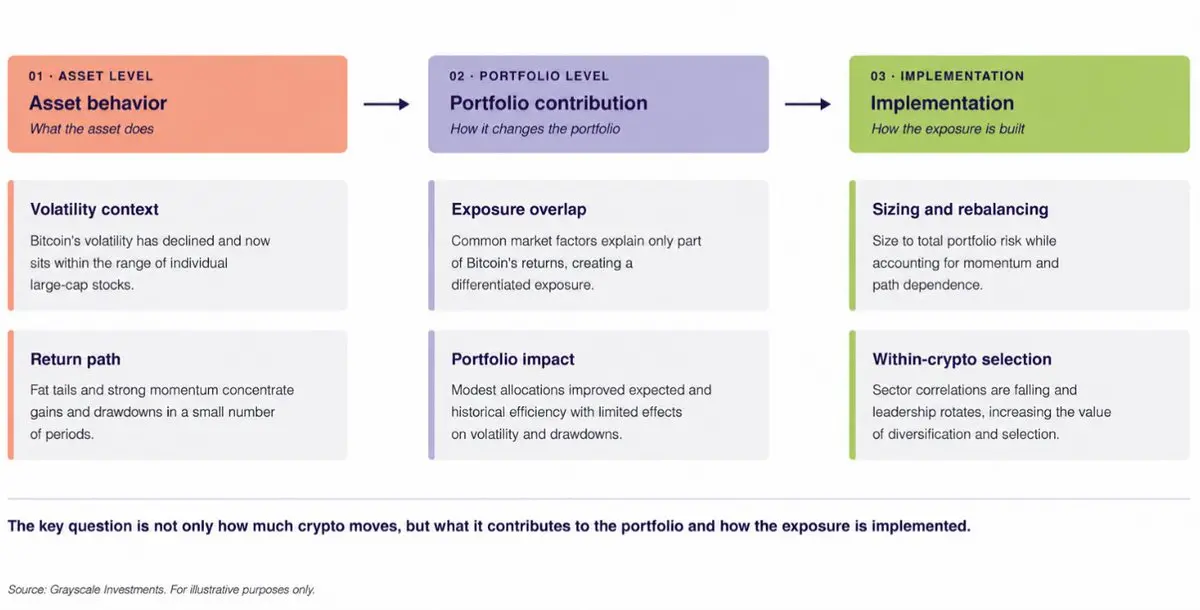
Para los gestores de carteras, la implicación práctica no es ignorar la volatilidad, sino situarla en el contexto adecuado. Los marcos que se centran únicamente en la magnitud de la volatilidad de los criptoactivos pueden pasar por alto las fuentes de esas fluctuaciones y su contribución a la cartera más amplia. La pregunta más útil es: ¿qué riesgos añaden los criptoactivos, qué riesgos existentes pueden diversificar y qué fuentes diferenciadas de rendimiento están surgiendo dentro de la clase de activos?
[1] Coin Metrics. Basado en un período retrospectivo de 15 años y volatilidad móvil de 52 semanas. Datos a 31 de octubre de 2026.[2] Bloomberg. Datos a 6 de octubre de 2026.[3] Ratio de Sharpe = (rendimiento de la cartera - tasa libre de riesgo) / desviación estándar total. El ratio de Sharpe mide el rendimiento de una inversión en relación con su volatilidad, por encima de la tasa libre de riesgo; un ratio más alto suele indicar un mejor rendimiento ajustado al riesgo.[4] Ratio de Sortino = (rendimiento de la cartera - tasa libre de riesgo) / desviación a la baja. El ratio de Sortino mide el rendimiento de una inversión en relación con su riesgo a la baja, centrándose en los rendimientos negativos en lugar de la volatilidad general.[5] Coin Metrics. Datos a 3 de noviembre de 2026.[6] Artemis, CoinMarketCap. Excluye stablecoins. Datos a 4 de noviembre de 2026.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.