Hackeo de Binance y vientos macro en contra: ¿sigue valiendo la pena mantener Bitcoin a largo plazo?
 BTCCAutor: jett
Los ETF de Bitcoin al contado en EE. UU. registraron salidas sustanciales después de que Binance sufriera un hackeo que involucró alrededor de 6.300 millones de dólares en activos. Los datos de Farside Investors mostraron que los fondos registraron salidas netas combinadas de 643,2 millones de dólares el 30 de octubre, superando las entradas netas de aproximadamente 441 millones de dólares acumuladas durante los cuatro días de negociación anteriores y empujando los flujos semanales a territorio negativo.
La reacción del mercado al contado, sin embargo, fue relativamente moderada. Bitcoin cayó brevemente a alrededor de 76.500 dólares antes de recuperarse a casi 78.500 dólares. La respuesta mesurada a un incidente de esta escala sugiere que la industria se ha vuelto más capaz de absorber impactos. Aun así, Bitcoin permanece en una fase de recuperación de mercado bajista, mientras que el trasfondo macroeconómico sigue siendo restrictivo.
La industria se ha vuelto más resiliente
En comparación con las crisis de seguridad desencadenadas por grandes hackeos en el pasado, la resiliencia del mercado esta vez refleja el progreso realizado en la infraestructura de la industria y en los mecanismos de respuesta de emergencia.
El robo de Mt. Gox en 2014 condujo a años de procedimientos de quiebra y a un esfuerzo prolongado para recuperar los activos. Los inversores se enfrentaron a algo más que la pérdida financiera directa: la crisis de solvencia del exchange también elevó el riesgo de contagio sistémico.
Por el contrario, Binance se comprometió rápidamente a absorber toda la pérdida tras el último incidente. El exchange dijo que utilizaría fondos corporativos y su Fondo de Activos Seguros para Usuarios (SAFU) para cubrir el déficit. Trabajando con socios de seguridad y de la industria, también ayudó a congelar alrededor de 3.000 millones de dólares en activos robados.
Reuters informó que Binance había reemplazado aproximadamente el 95% de los tokens robados utilizando sus propios fondos y otros recursos. El exchange comenzó a restaurar los retiros por fases según lo previsto el 1 de noviembre.
Matt Hougan, director de inversiones de Bitwise, dijo que un ataque de esta magnitud podría haber derribado un exchange hace una década, pero el incidente no cambia la trayectoria a largo plazo de Bitcoin.
La presión macroeconómica persiste y aún se necesita confirmar un suelo
Aunque los riesgos de contagio del hackeo se están conteniendo gradualmente, Bitcoin sigue enfrentando las mismas presiones macroeconómicas que ya pesaban sobre el mercado.
En torno a los 78.500 dólares, Bitcoin sigue aproximadamente un 38% por debajo del máximo histórico de 126.000 dólares establecido en octubre de 2025. Una relajación temporal de la presión vendedora a corto plazo no es suficiente para confirmar que se ha establecido un suelo importante del ciclo.
El entorno macroeconómico continúa limitando la liquidez:
Las preocupaciones sobre los retornos de la IA pesan sobre el apetito por el riesgo: Los inversores cuestionan cada vez más si el enorme gasto de capital relacionado con la IA por parte de las grandes empresas tecnológicas generará retornos de efectivo adecuados. Si la comercialización de la IA no cumple las expectativas y desencadena un reajuste de valoraciones, las acciones tecnológicas globales y los criptoactivos relacionados podrían enfrentar otro período de liquidez más restringida.
La Reserva Federal se mantiene hawkish: En su reunión del 28 de octubre, la Fed mantuvo el rango objetivo de los fondos federales en el 3,75%–4,00% y enfatizó que la inflación seguía siendo persistente. Dos miembros incluso se mostraron a favor de un aumento de 25 puntos básicos, lo que indica que los responsables de la política monetaria no han descartado por completo un mayor endurecimiento.
La caída de los rendimientos del Tesoro refleja demanda de refugio seguro: El rendimiento del Tesoro estadounidense a 10 años ha caído a alrededor del 4,93%, pero el movimiento se produjo junto con una fuerte liquidación de las acciones tecnológicas estadounidenses. Por lo tanto, parece reflejar una huida hacia la seguridad más que expectativas crecientes de condiciones de liquidez más flexibles.
El coste de oportunidad de un activo sin rendimiento: Con las tasas libres de riesgo aún elevadas, el efectivo y los bonos ofrecen retornos estables y significativos. Bitcoin no paga dividendos ni genera flujo de caja operativo, por lo que su valoración depende de una demanda sostenida del mercado. Cuando los inversores globales otorgan una prima a la liquidez y la certidumbre, es probable que la recuperación de Bitcoin siga siendo desigual.
El promedio del coste en dólares reduce el riesgo de sincronización
Los suelos del mercado son notoriamente difíciles de predecir, por lo que el promedio del coste en dólares se utiliza a menudo para reducir el riesgo de sincronización. Al invertir una cantidad fija a intervalos regulares, los inversores pueden distribuir sus compras en diferentes niveles de precios, adquirir más Bitcoin cuando los precios caen y reducir gradualmente su coste medio.
Incluso los inversores que comienzan a comprar cerca de un pico pueden mejorar su resultado si continúan invirtiendo. Un análisis histórico publicado por 24/7 Wall St. encontró que un inversor que comenzó a invertir 100 dólares en Bitcoin cada semana en su máximo histórico de octubre de 2025 de aproximadamente 126.000 dólares estaba cerca del punto de equilibrio a finales de octubre. La misma estrategia iniciada cerca del pico de 2021 había generado un retorno acumulado de aproximadamente el 81%.
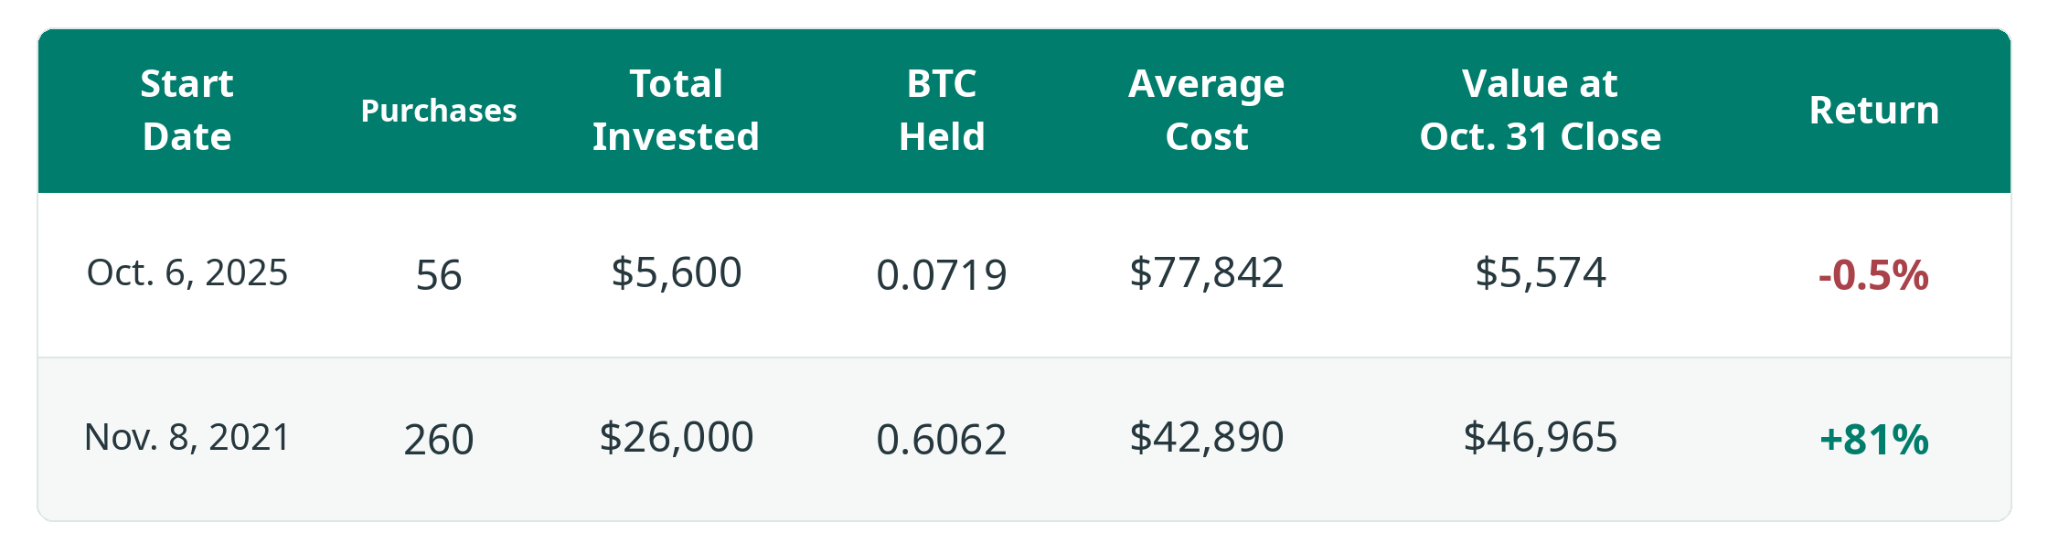
El ejemplo de 2025 muestra cómo el promedio del coste en dólares puede amortiguar el impacto de entrar en un máximo del mercado. Aunque Bitcoin sigue casi un 38% por debajo de su pico, el coste medio de la posición ha caído a unos 77.800 dólares. Con Bitcoin recuperándose a alrededor de 78.500 dólares, la cuenta ha pasado a una pequeña ganancia no realizada.
El ejemplo de 2021 tuvo un período de acumulación más largo. Al continuar comprando durante todo el mercado bajista de 2022, el inversor redujo el coste medio a unos 42.900 dólares y obtuvo un potencial alcista considerablemente mayor a medida que el mercado se recuperaba.
Si Bitcoin continúa cotizando por debajo de los 80.000 dólares, los inversores que creen en su valor a largo plazo todavía tienen tiempo para acumular a precios muy por debajo del máximo histórico. Si la demanda y los precios se recuperan, las tenencias construidas durante la corrección podrían traducirse en ganancias de inversión.
El caso de asignación a largo plazo se basa en el límite de suministro de Bitcoin de 21 millones de monedas, su mecanismo de emisión verificable y su red de comercio global. Ninguno de estos fundamentos ha cambiado debido a un robo en un exchange.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.