El legendario inversor Druckenmiller se retira: liquida casi todas sus acciones, apuesta en corto contra el cobre y su único objetivo es preservar capital
 Odaily
Autor original: Long Yue
Fuente original: Wall Street CN
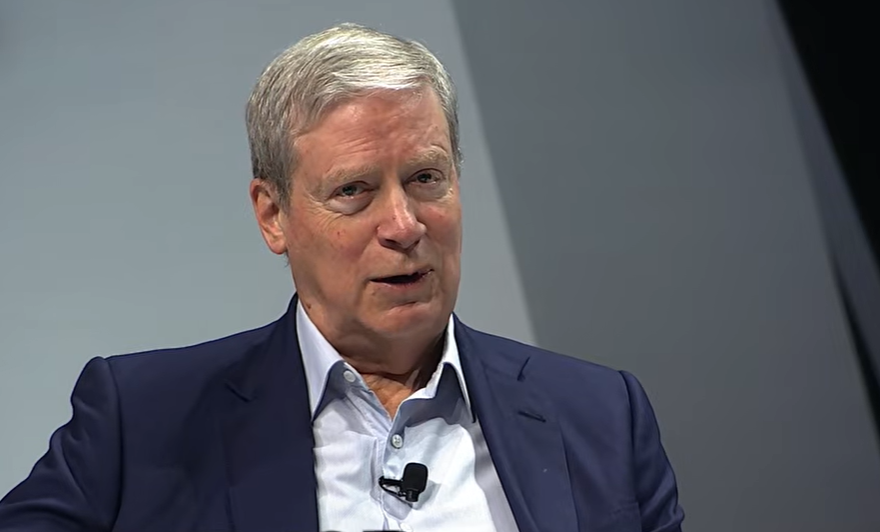
El legendario inversor Stan Druckenmiller declaró públicamente que actualmente ha liquidado casi todas sus posiciones de renta variable y ha entrado en "modo de preservación de capital", una retirada activa poco habitual en sus 50 años de carrera inversora.
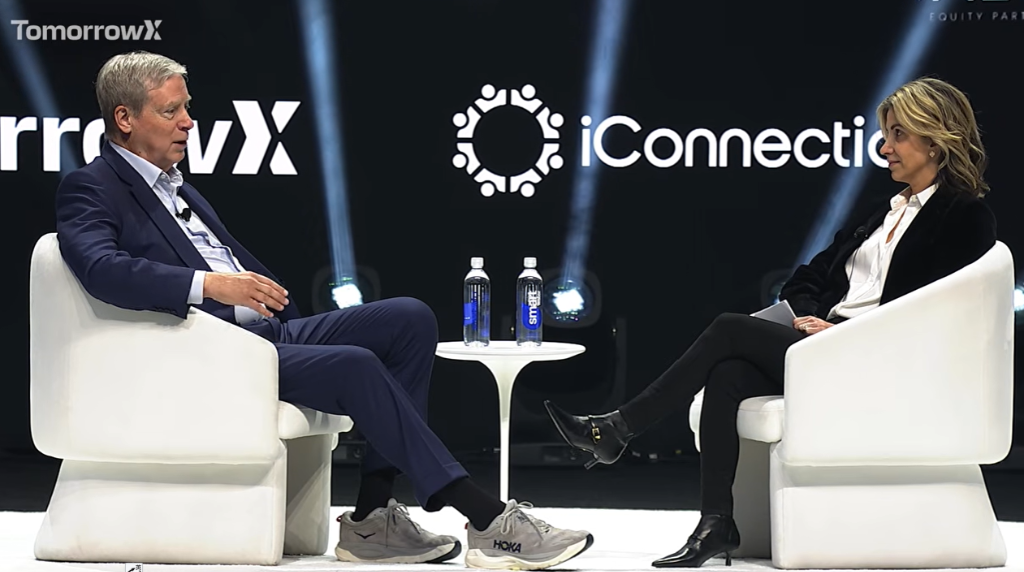
El 18 de noviembre de 2026, Druckenmiller conversó con Iliana Bouzali, responsable global de derivados de Morgan Stanley, en la cumbre TomorrowX celebrada en Austin, Texas. Afirmó sin rodeos que el entorno macroeconómico actual se ha "invertido por completo" respecto a enero de este año: la Reserva Federal ha pasado de recortar tipos a subirlos, las materias primas han pasado de subir a bajar, los diferenciales de crédito siguen ampliándose y la claridad del mercado es la más baja que ha visto en su carrera. "No recuerdo ningún periodo en el que tuviera tan poca idea de hacia dónde irán los próximos 12 meses", dijo.
Hace apenas 9 meses, Druckenmiller seguía siendo muy alcista en ese mismo marco de conversación: posiciones largas en acciones, posiciones largas en cobre, posiciones cortas en bonos del Tesoro estadounidense y apostando por una disrupción en el sector sanitario. Hoy, esa cartera está prácticamente liquidada. Al describir su posicionamiento actual, afirmó: las posiciones largas y cortas en acciones están básicamente equilibradas, mantiene una pequeña posición en dólares y está corto en cobre. En conjunto, ha entrado en "modo de preservación de capital" (we're in capital preservation).
Según se dice, su respuesta automática del teléfono es breve: "No me busques. Estoy fuera del mercado. (Don't talk to me. I'm not playing.)"
También reveló que, en su opinión, la próxima gran oportunidad en IA está en "vender tareas" en lugar de "vender capacidad de cómputo": una vez que los laboratorios líderes dominen la inteligencia más avanzada del mundo, no tendrán por qué limitarse al modelo de precios por token y podrán entrar directamente en sectores verticales como la ciberseguridad o la sanidad, construyendo sus propios imperios comerciales.
La lógica alcista de enero se ha desmoronado por completo
El juicio de Druckenmiller en enero se basaba en un marco macroeconómico completo: tasa de fondos federales al 3,5%, crecimiento nominal del 6%, una política monetaria en la práctica extremadamente laxa; el diagrama de puntos de la Reserva Federal mostraba más recortes de tipos durante el año; materias primas como el cobre rompían máximos; la línea de avance-descenso del mercado seguía marcando máximos; y los diferenciales de crédito se estrechaban al extremo.
"Con una política monetaria excesivamente laxa, una recesión en un plazo de 6 a 12 meses me parecía casi imposible", dijo. En aquel momento también era optimista sobre la aceleración del gasto de capital en IA, estaba largo en acciones, largo en cobre, corto en bonos del Tesoro como cobertura y era positivo en el sector sanitario.
Sin embargo, aproximadamente un mes después, el episodio de los "aranceles estadounidenses" alteró el ritmo. Reconoció que hubo ventas de pánico, pero que rápidamente recompró y, en ese proceso, completó una limpieza natural de la cartera: se deshizo de los valores sin gran potencial alcista y la lógica de las posiciones relacionadas con la infraestructura de IA se volvió aún más clara.
Hoy, en noviembre, enumeró una a una todas las condiciones que respaldaban su visión alcista y señaló que se han invertido por completo: la Reserva Federal ya no recorta tipos, sino que los sube; mencionó a una persona que trabajó a su lado durante 15 años, profundamente descontenta con la política de tipos cero de los últimos 15 años y aún más con una inflación que ha superado el objetivo durante cinco años consecutivos, insinuando que la orientación política dentro de la Reserva Federal ha cambiado de forma fundamental. Las materias primas han pasado de romper máximos a alcanzar un máximo y luego retroceder, y actualmente está corto en cobre; la línea de avance-descenso del mercado tocó techo el 14 de agosto, aunque el máximo del índice llegó en octubre; y los diferenciales de crédito siguen ampliándose.
"Creo que ya entendéis lo que quiero decir. Todo es exactamente lo contrario de entonces", dijo.
"¡No estoy jugando!" Una retirada activa en tiempos de incertidumbre
Ante esta situación, la elección de Druckenmiller es retirarse. Sus posiciones de renta variable, una vez compensadas largas y cortas, están básicamente planas, mantiene una pequeña posición en dólares y, en general, está a la espera. Bouzali bromeó diciendo que en las llamadas de Zoom ha configurado un botón de "respuesta automática" con una sola frase: "No me busques. Estoy fuera del mercado. (Don't talk to me. I'm not playing.)" Él no lo negó.
Explicó que esta retirada activa no es una rendición, sino la manifestación de su lógica habitual de gestión del riesgo. Su marco de inversión abarca cuatro grandes clases de activos —materias primas, bonos, acciones y tipos de interés—, lo que le permite no tener que mantener una exposición permanente en ninguna clase concreta. "Los bonos y las divisas suelen registrar sus mayores movimientos cuando las acciones están en un mercado bajista", dijo, y por eso prefiere mantenerse al margen en renta variable y buscar oportunidades en otros instrumentos macroeconómicos.
También admitió que no utiliza el VaR ni hace pruebas de estrés; su señal central de gestión del riesgo es si el propio P&L se comporta según lo esperado. "Cuando el mercado entra en caos y en fase bajista, todas las correlaciones fallan", dijo. "Algunas personas con mucho talento lo comprobaron de forma dolorosa este año al estar cortos en software y largos en infraestructura de IA".
También habló de su creencia en las "rachas ganadoras y rachas perdedoras": considera que los ciclos de estado en la inversión van mucho más allá de una distribución aleatoria, y que identificar si uno está en "buena racha" o "mala racha" es una de las partes más importantes de este trabajo.
"Cuando estoy en buena forma, apuesto fuerte; cuando estoy en mala forma, hago apuestas pequeñas, espero a que el coste medio se recupere y luego decido si vuelvo a aumentar", dijo. Calificó la situación actual como un "descanso" que podría durar dos días o seis meses.
De vender palas a vender servicios: ¿la segunda mitad de la IA?
A pesar de la contracción general de la cartera, la convicción a largo plazo de Druckenmiller sobre la IA no ha cambiado. Dejó claro que no apostará en corto contra la innovación en este ámbito, en parte porque los valores relacionados ya están sobrevendidos y las posiciones se han liquidado.
Su juicio sobre la siguiente fase de la IA se centra en los "casos de uso" y no en la "infraestructura". Cree que el sector de infraestructura de IA puede ofrecer oportunidades tácticas, pero ya no será el motor principal de los últimos cuatro años. La verdadera oportunidad, en su opinión, está en los propios laboratorios líderes.
Su lógica es la siguiente: un laboratorio que posee la inteligencia más avanzada del mundo no tiene motivos para seguir limitado a un modelo de negocio basado en cobrar por token. "Si tienes la inteligencia más potente del mundo, puedes empezar a vender tareas en lugar de tokens, puedes crear tus propios negocios", dijo.
Señaló la ciberseguridad como el ejemplo más evidente: "¿Quién puede competir con esta gente en ciberseguridad? Ellos crearon estos problemas, así que ahora pueden usar enjambres de agentes de IA para protegernos". La sanidad también está en su radar.
Resumió este juicio en una frase: "Vender tareas, no tokens".
Riesgo fiscal y preocupación educativa: variables lentas que se desarrollan en silencio
Cuando se le preguntó qué tendencias importantes están "ocurriendo en silencio", Druckenmiller planteó dos problemas estructurales que le preocupan desde hace tiempo.
El primero es el deterioro continuo de la educación primaria y secundaria en Estados Unidos. Señaló que el país ha compensado históricamente esta carencia atrayendo talento extranjero de primer nivel: "Me atrevería a apostar que ocho de las diez mayores empresas tecnológicas están fundadas o dirigidas por inmigrantes". Pero le preocupa que el endurecimiento de la política migratoria esté amenazando este mecanismo de compensación y que la combinación de ambos problemas aún no haya recibido suficiente atención política.
El segundo es el problema fiscal. Ya en 2011-2012 recorrió universidades intentando convencer a los jóvenes de la injusticia fiscal entre generaciones, pero casi nadie le escuchó. Citó el viejo dicho: "¿Cómo ocurre la quiebra? Primero lentamente, y luego de repente". Cree que Estados Unidos probablemente experimentará en los próximos 10 años una reforma fiscal forzada por una crisis de los mercados financieros, "una crisis muy distinta de la actual". Al mismo tiempo, se mostró prudentemente optimista sobre que la reforma acabe produciéndose.
Predicciones a 10 años: fusión nuclear, centros de datos en el espacio y vencer al cáncer
Druckenmiller también ofreció tres predicciones a 10 años, cada una con la probabilidad que considera razonable:
- Fusión nuclear: un 20% de probabilidades de lograrse en 10 años, o al menos de ver con claridad que "estamos a punto de lograrlo".
- Centros de datos en el espacio: al decirlo en Austin, le dio "al menos un 70%" de probabilidad.
- Vencer al cáncer: lleva 30 años en el consejo del Memorial Sloan Kettering Cancer Center y ha sido testigo de la evolución desde la secuenciación genética y la inmunoterapia hasta la IA. "Creo que venceremos al cáncer. Creo que se convertirá en una enfermedad manejable. Y hablo de 10 años, no de 20".
Qué hace a un inversor de primer nivel
Al final de la conversación, Druckenmiller compartió su opinión sobre las cualidades de un inversor. Cree que la diferencia entre un inversor de primer nivel y uno bueno reside en cuatro puntos: una pasión casi enfermiza por este negocio, una enorme curiosidad intelectual, una competitividad enfermiza y una estricta autodisciplina. "Cada vez que compras, hay un vendedor al otro lado. Si no tienes una dedicación al trabajo extraordinaria, perderás en este sector", dijo.
También habló de la trampa habitual de las personas muy inteligentes: se enamoran tanto de su propia tesis que olvidan la segunda parte de la frase "pon todos los huevos en una cesta y vigila esa cesta". "Pueden tener una tesis excelente, pueden hacer una apuesta excelente, pero las cosas cambian y ellos no son capaces de ajustarse tan rápido como los demás".
También mencionó su lección más dolorosa: en enero de 2000 vendió el Nasdaq, pero recompró el mismo día del máximo. "Creo que no me perdí el techo por más de una hora". Cuando se le preguntó qué aprendió de aquello, su respuesta fue: "Nada. Ya sabía que no debía hacerlo, pero no pude controlarme".
La entrevista completa es la siguiente:
Stan Druckenmiller: por qué ahora está "al margen" | Cumbre TomorrowX
18 de noviembre de 2026
El legendario inversor y CEO de Duquesne Family Office, Stan Druckenmiller, conversó con Iliana Bouzali, de Morgan Stanley, en el escenario principal de la cumbre TomorrowX en Austin.
Stan compartió por qué, tras 50 años invirtiendo, nunca había tenido tan poca certeza; y cuáles son sus focos actuales: aplicaciones de IA en lugar de infraestructura, por qué los laboratorios líderes pueden vender "tareas" en lugar de "tokens", y cómo los enjambres de agentes de IA pueden ayudar en la defensa de la ciberseguridad. También habló del momento en que se dio cuenta de que la IA es el acontecimiento más importante de la historia empresarial de Estados Unidos, de sus audaces predicciones para la próxima década —desde la fusión nuclear y los centros de datos en el espacio hasta vencer al cáncer en diez años— y de la clave que distingue a los inversores de primer nivel de los buenos inversores.
Capítulo 1: Cómo Gavin Baker anticipó el auge de la IA
Iliana: Hola, Stan.
Stan: Hola, Iliana. Gavin, gracias por darnos una razón para reunirnos de nuevo. La última vez que hablamos fue hace unos nueve meses.
Antes de empezar, sé que el tiempo es limitado, pero quiero contar una pequeña historia sobre Iliana y Gavin. Iliana dirige el negocio global de derivados en Morgan Stanley. Organiza llamadas de Zoom, y en aquel momento nuestro grupo se llamaba las "leyendas macro", aunque en mi opinión el nombre más exacto sería "los pasados de moda macro".
Aproximadamente un mes después del lanzamiento de ChatGPT, tuvimos una llamada de Zoom. Las supuestas "leyendas macro" estábamos perorando sobre tipos de interés y otros temas. Entonces, una persona a la que nunca había visto —Gavin— se unió a la llamada y dijo: "Os estáis engañando a vosotros mismos. Está ocurriendo el acontecimiento más importante de la historia empresarial de Estados Unidos y vosotros estáis discutiendo por minucias".
Capítulo 2: Repaso a la cartera de enero
Stan (continuación): Gavin, quiero darte las gracias, porque ese fue el punto de partida de todo. Anticipaste todo el asunto, su profundidad y su amplitud. Y también quiero dar las gracias a Iliana, porque sin ti no habría conocido a Gavin. Gracias a los dos.
Iliana: De nada. He repasado nuestra conversación similar de enero, con una audiencia más reducida. Entonces eras optimista sobre la economía, estabas largo en acciones, corto en bonos del Tesoro como cobertura, largo en cobre y convencido de que el sector sanitario destacaría. ¿Cuánto de esas posiciones mantienes hoy?
Stan: Básicamente, casi todo está cerrado.
Si repaso aquella entrevista de enero, fue un periodo especial. En mi carrera, a veces veo las cosas con claridad y a veces no tengo ninguna orientación. Cuando veo con claridad, me gusta apostar fuerte; cuando no veo con claridad, a veces me quedo casi completamente al margen.
Entonces, la economía era muy fuerte. Más importante aún, desde una perspectiva prospectiva, la tasa de fondos federales estaba en el 3,5%, el crecimiento nominal era del 6% y la política monetaria era extremadamente laxa. Según el llamado diagrama de puntos de la Reserva Federal, se esperaban más recortes de tipos durante el año. Las materias primas —incluido el cobre— estaban rompiendo máximos. La línea de avance-descenso y otros indicadores técnicos que utilizo para observar el mercado también marcaban máximos. Los diferenciales de crédito estaban muy, muy ajustados.
Por tanto, con una política monetaria excesivamente laxa, era casi imposible que la economía entrara en recesión en los 6 a 12 meses siguientes. Además, el otoño anterior, Claude Code acababa de generar entusiasmo entre los conocedores sobre la aceleración de la IA. Éramos bastante optimistas sobre el gasto de capital, y todo ello nos hacía muy positivos en acciones y en la economía.
Lamentablemente, aproximadamente un mes después, estalló la llamada "guerra comercial". Entré en pánico y vendimos una parte de la cartera. Pero al final fue una bendición disfrazada: cuando recompramos (rápidamente), la tendencia de despegue total de la infraestructura de IA estaba más clara que nunca. Esa operación también sirvió para limpiar la cartera de valores que no iban a subir mucho.
Capítulo 3: Por qué todo se ha invertido
Stan (continuación): Ahora veamos la situación actual.
La economía sigue siendo fuerte, pero todos los demás aspectos que acabo de mencionar se han invertido por completo. La Reserva Federal no ha recortado tipos, sino que los está subiendo: se ha producido un cambio de rumbo en su política. Hay una persona que conozco, que estuvo sentada a mi lado durante 15 años, descontenta con la laxitud monetaria de los últimos 15 años, con los déficits y con todo lo que vino después, e indignada por una inflación que lleva cinco años superando el objetivo.
Por tanto, estamos en un ciclo de endurecimiento monetario. Las materias primas que en enero rompían máximos ahora parecen haber alcanzado un máximo y luego retroceder; de hecho, ya estamos cortos en cobre. La línea de avance-descenso, que seguía marcando máximos cuando hicimos la entrevista, en realidad tocó techo el 14 de agosto, aunque el máximo del índice llegó en octubre. Los diferenciales de crédito se están ampliando.
Creo que ya lo habéis entendido: ahora todo es exactamente lo contrario de entonces. Así que no estamos ni largos ni cortos en acciones.
Capítulo 4: Estoy al margen
Stan (continuación): Reconozco que me gusta estar corto. Pero por las razones por las que la mayoría de la gente viene a esta conferencia, jamás me atrevería a estar corto en la innovación tecnológica y en todos los avances que aquí se debaten. Además, muchos de los valores relacionados ya han caído mucho y las posiciones, desde un punto de vista táctico, están muy bajas.
Así que mi elección es la de siempre: cuando no tengo certeza, me aparto y observo. Llevo en esto, Dios mío, 50 años. No recuerdo ningún periodo en el que tuviera tan poca idea de hacia dónde irán los próximos 12 meses, en marcado contraste con enero del año pasado.
Como bromeaste conmigo el otro día en la llamada de Zoom —dijiste: "Stan ahora tiene un botón de respuesta automática; en cuanto llamas, aparece: 'Estoy al margen'"—. Respuesta automática: no me busques, estoy fuera del mercado.
Esa es nuestra situación actual. Seguimos teniendo una pequeña posición en dólares, la posición en acciones está básicamente plana, pero con algunos desajustes internos entre largos y cortos: hay varias posiciones cortas y largas, pero básicamente estamos evitando el mercado.
Iliana: En la presentación inicial hubo algunos elogios sobre tu historial. ¿Quieres decir que nunca has perdido dinero? ¿Nunca has tenido un año con pérdidas?
Stan: En efecto, no. Pero eso es solo suerte del calendario: he tenido grandes caídas, pero nunca una pérdida anual de 31 de diciembre a 31 de diciembre.
Mi historial, en esencia, se debe en parte a varias cosas: primero, operamos en cuatro grandes clases de activos —materias primas, bonos, acciones y tipos de interés—, por lo que no sentimos la necesidad de concentrarnos en ninguna clase concreta.
Iliana: Y ese estilo lo iniciaste tú; evidentemente no eres un inversor limitado por un mandato de inversión.
Stan: Puede que ese estilo lo iniciara yo, pero lo hice por necesidad, porque entonces no tenía ni idea de lo que estaba haciendo. En cualquier caso, por pura coincidencia, los bonos y las divisas suelen registrar sus mayores movimientos cuando las acciones están en un mercado bajista. Eso me hace más proclive a dejar las acciones a un lado temporalmente, sin tener que mantener necesariamente una posición en esa clase de activo: tienes otras alternativas, y eso genera de forma natural una disciplina.
Hemos pasado por periodos fuera del mercado y por periodos de gran actividad en otros instrumentos macroeconómicos distintos de las acciones. Ahora, como no tengo mucha certeza sobre nada, estamos básicamente en fase de preservación de capital: intentamos no perder dinero, en lugar de ganarlo.
Iliana: Cuando hablábamos entre bastidores, mencionaste que alguien había analizado tu estilo de inversión de 50 años, y eso nos hizo reír a todos. ¿Puedes compartirlo con el público?
Stan: No escuchaste con atención, porque creo que la respuesta es justo lo que acabo de decir. Duquesne ha ganado dinero a lo largo de los años mediante "crecimientos explosivos": pasamos varios años planos, subiendo un 5% u 8%, y de repente llega una racha explosiva de tres o cuatro años, seguida de otro periodo de consolidación. Pero evitamos las caídas.
Creo que en gran parte se debe a que he tenido la suerte de contar con muchos jóvenes en el equipo, y la llamada de Gavin también tuvo mucho que ver. Acabamos de vivir una excelente racha de tres o cuatro años, y muchos de los factores que he mencionado presentan una gran incertidumbre, así que simplemente me estoy tomando un descanso: puede durar dos días o seis meses, no lo sé.
Capítulo 5: Buena racha y mala racha, y gestión del riesgo
Iliana: Así que estás en una fase de "mala racha". ¿Cómo sabes cuándo recuperarás el estado?
Stan: No estoy en "mala racha", estoy en "fuera de juego". Supongo que te refieres a mi forma de gestionar el riesgo, que es un tanto peculiar. No usamos VaR, ni pruebas de estrés, ni ninguna de esas herramientas. Recuerdo que cuando gestionaba el Quantum Fund para Soros, los bancos no querían prestarnos dinero porque no usábamos VaR, así que les di aquel modelo VaR inútil.
Lo que siempre he hecho —porque somos inversores multiactivo— es mirar mi P&L. Si el rendimiento no se ajusta a lo esperado, si las correlaciones no cuadran, empiezo a reducir posiciones. El P&L es mi verdadera señal. ¿Por qué creo que es mejor que el VaR? Porque cuando el mercado entra en caos y en fase bajista, todas esas correlaciones fallan. Creo que a principios de este año algunas personas con mucho talento lo comprobaron de forma dolorosa al estar cortos en software y largos en infraestructura de IA: empezaron a ocurrir cosas extrañas, y tu P&L capta todo eso.
Has mencionado una de las partes más importantes de mi trabajo: creo en el "efecto racha". Los amigos de Texas entienden de deportes; como las rachas de hits y las rachas ganadoras en el béisbol, este fenómeno va mucho más allá de la probabilidad aleatoria. En mi negocio ocurre lo mismo: a veces estoy en buena forma y a veces no.
Capítulo 6: Qué está observando: aplicaciones de IA
Stan (continuación): Gran parte de mi trabajo consiste en juzgar si estoy en "mala racha" o en "buena racha". Cuando estoy en buena forma, apuesto fuerte; cuando estoy en mala forma, hago apuestas pequeñas. Si mi "promedio de bateo" empieza a subir, siento que quizá estoy empezando a ver las cosas con claridad y entonces aumento la intensidad.
Iliana: Había preparado una pregunta de opción múltiple para que eligieras entre varios temas o acciones para comprar, pero parece que no quieres comprar nada, así que la saltamos. Cambiemos a una pregunta similar: aunque todavía no estás listo para comprar a gran escala, ¿hay algo en el mercado de valores que estés observando, que te interese y que podrías posicionar en el futuro?
Stan: Teniendo en cuenta el comportamiento de las materias primas y un punto que aún no he mencionado —hace un año, las acciones cíclicas superaban a las defensivas, y ahora las defensivas lideran en todos los frentes—, estoy muy atento a la posibilidad de que la economía decepcione en la segunda mitad de 2027, y tengo consideraciones sobre los tipos de interés.
En renta variable, estamos observando las aplicaciones de IA, no la infraestructura. La infraestructura quizá sea una buena operación táctica —las posiciones ya han caído mucho—, pero no creo que vuelva a ser el motor de nuestro "crecimiento explosivo" como en los últimos cuatro años.
Y las aplicaciones podrían ser la oportunidad más interesante. Irónicamente, la aplicación más interesante quizá sean los propios laboratorios de IA. Personalmente, no creo que sigan mucho tiempo en el negocio de la "venta de tokens". Mi opinión es que no seguirán limitándose a publicar modelos: si posees la inteligencia más avanzada del mundo, puedes empezar a vender "tareas" en lugar de "tokens" y crear tus propios negocios.
No hace falta mucha imaginación. Por ejemplo, la ciberseguridad: ¿quién puede competir con estos laboratorios de IA en ciberseguridad? Ellos crearon estos problemas, así que ahora también son los más capaces de enviar enjambres de agentes de IA para protegernos. O la sanidad, y todo tipo de aplicaciones.
Así que, si hay un próximo gran impulso en el mercado de valores, creo que está ahí. Vender tareas, no tokens: lo habéis oído aquí primero.
Capítulo 7: Cosas que ocurren en silencio
Iliana: Bien, cambiemos un poco de tema y dejemos la IA a un lado durante cinco minutos. Las redes sociales son muy buenas captando los temas candentes del momento, pero muchas cosas importantes ocurren en silencio, evolucionando lentamente bajo la superficie en horizontes temporales más largos. ¿Qué cosas importantes están ocurriendo en silencio en el mundo y deberíamos vigilar?
Stan: Una cosa que ocurre en silencio y que me parece dolorosa es el deterioro continuo de la educación primaria y secundaria en este país. Y estrechamente relacionado con ello está el hecho de que históricamente hemos compensado esa carencia atrayendo a mucho talento extranjero excelente. En una conferencia tecnológica, es difícil imaginar las diez mayores empresas tecnológicas —no recuerdo exactamente cuáles son—, pero apostaría a que al menos ocho están dirigidas por fundadores o gestores inmigrantes.
Lo que me preocupa ahora es que no solo la educación primaria y secundaria sigue decayendo, sino que nadie está examinando al mismo tiempo el problema complementario: nuestra política migratoria está amenazando ese flujo de talento. También soy optimista sobre que la política acabará ajustándose, pero es algo en lo que llevo tiempo pensando profundamente, al margen de nuestro negocio.
Otra cosa que está ocurriendo lentamente me recuerda el viejo dicho: ¿cómo se arruina la gente? Lentamente, y luego de repente.
Para los que no conocen los antecedentes, entre 2011 y 2012 recorrí universidades intentando convencer a los jóvenes de que mi generación les había robado el futuro con el sistema de bienestar y de que teníamos que abordar el problema del déficit, porque bastaba con mirar la tabla demográfica para saber que entre 2020 y 2030 esa bomba de relojería estallaría inevitablemente.
Por supuesto, Estados Unidos, con el estatus de moneda de reserva, pudo seguir adelante a pesar de lo que dije en 2011-2012, y tampoco preví que se gastarían 5 billones de dólares en la pandemia, seguidos de más gasto, y que los tipos cero les darían margen para seguir derrochando.
Pero me preocupa que, en algún momento, veamos a Estados Unidos repitiendo el camino de Francia. Al mismo tiempo, soy optimista en que, si ese día llega, tomaremos la decisión firme de impulsar reformas. Pero como inversor macro, esa será una crisis muy distinta de la actual. Creo que en algún momento de la próxima década viviremos una reforma fiscal provocada por una crisis de los mercados financieros.
Capítulo 8: Cómo se autosabotean las personas inteligentes
Iliana: La última vez, hace unos nueve meses, dijiste algo que me impresionó mucho; me gusta citar aquella entrevista porque el momento fue bastante bueno.
Stan: Seguro que estás eligiendo solo lo bueno.
Iliana: Es cierto. Dijiste: mi ventaja no es el coeficiente intelectual, sino la decisión para actuar. Dijiste que el pensamiento contracorriente está sobrevalorado y que mucha gente sacrifica muchos beneficios por parecer diferente. También hablaste de cómo las personas inteligentes se autosabotean por no saber cuándo dejar de investigar. Ahora, añadamos una más a esa lista: ¿de qué otra forma se autosabotean las personas inteligentes?
Stan: Creo que este sector exige humildad intelectual, y la humildad intelectual exige una mente abierta. Soy un gran defensor de las convicciones firmes: he citado a Mark Twain diciendo: "Pon todos los huevos en una cesta y vigila esa cesta". Estoy a favor de las apuestas concentradas, pero el problema es que muchas personas con alto coeficiente intelectual olvidan la segunda parte: "vigila esa cesta". Se enamoran tanto de la lógica de inversión que han construido que dejan de mantener una mente abierta.
Capítulo 9: La clave que distingue a los inversores de primer nivel
Stan (continuación): Puedes tener una tesis excelente y hacer una apuesta excelente, pero las cosas cambian y ellos parecen incapaces de ajustarse tan rápido como los demás. No sé explicar por qué, pero un alto coeficiente intelectual tiende a generar rigidez mental: no siempre, pero muchas veces sí.
Iliana: Esto está muy relacionado con otra cosa: has conocido y asesorado a inversores excelentes. ¿Cuál es la clave que distingue a un inversor bueno de uno de primer nivel?
Stan: Deben tener una pasión casi enfermiza por este sector y mantener una gran curiosidad intelectual. Deben tener una competitividad enfermiza: ese deseo de ganar y miedo a perder que va más allá de lo normal; no existe el equilibrio entre vida y trabajo. Pero cada vez que compras algo, hay un vendedor al otro lado. Si no tienes una dedicación al trabajo extraordinaria, perderás en este sector.
El cuarto punto, quizá igual de importante: todos son extremadamente disciplinados. La forma de disciplina de cada uno puede ser muy distinta, quizá completamente diferente de la mía, pero sea cual sea, la mantienen. Si juntas estos cuatro puntos, creo que responden a tu pregunta.
Capítulo 10: Cómo toma decisiones Stan
Iliana: Si nuestro público te acompañara durante un mes de trabajo —aunque sería extraño—, ¿qué es lo que más les sorprendería de tu forma de tomar decisiones?
Stan: Lo que en nuestra empresa llamamos "invertir primero, investigar después". Escucho una idea o, como analista técnico, veo un gráfico que me gusta, la historia tiene sentido, o la persona que la cuenta lleva años en ese ámbito y percibo una pasión auténtica; entonces abro una posición, no enorme, pero lo bastante grande como para que me duela si me equivoco. En ese momento, solo tengo alrededor del 15% de la información que un inversor tradicional exigiría antes de actuar.
Después, entrego la idea al equipo de investigación, profundizamos durante dos o tres semanas y decido si aumentar o cerrar. Así que en mi operativa hay mucho de apuesta intuitiva, en cosas para las que quizá no esté cualificado, pero a largo plazo este método me funciona.
Capítulo 11: Predicciones para la próxima década
Iliana: Entre bastidores hemos hablado mucho de historia, psicología, mercados y todo tipo de hipótesis audaces. Quiero que el público se una a la conversación: dame una o dos predicciones para los próximos diez años que parezcan improbables pero a las que en privado darías un 20% de probabilidad.
Stan: Primero, creo que hay un 20% de probabilidades de que logremos la fusión nuclear, o al menos de que veamos con claridad que está a punto de llegar.
Segundo, estoy en Austin, así que diré que hay al menos un 70%, o incluso más, de probabilidades de que construyamos centros de datos en el espacio.
Tercero, llevo 30 años en el consejo del Memorial Sloan Kettering Cancer Center. Los primeros diez años fueron prácticamente de estancamiento, pero luego llegó la secuenciación genética, entendimos que el cáncer es una enfermedad individualizada, y después vinieron la investigación de mutaciones genéticas, la inmunoterapia y ahora la IA.
Creo que venceremos al cáncer. Creo que se convertirá en una enfermedad crónica manejable, y hablo de 10 años, no de 20.
[Aplausos]
Capítulo 12: Completar la frase
Iliana: Fantástico. Vamos a terminar esta sesión antes de que nos echen del escenario, con un juego de completar frases. Esas temibles luces rojas...
Stan: Lo sé, supongo que alguien nos sacará directamente del escenario, pero quiero terminar este juego.
Iliana: Bien, empecemos a completar. Conocer a una persona, los primeros 15 minutos...
Stan: Puedo saber si es un mentiroso.
Iliana: El rasgo personal que más dinero me ha hecho ganar es...
Stan: La mente abierta.
Iliana: Y el equilibrio entre vida y trabajo.
Stan: [Risas] El rasgo personal que más dinero me ha hecho perder es...
He roto mi disciplina varias veces. Perdí el control emocional e hice cosas que sabía que no debía hacer; fue hace unos 26 años, pero lo recuerdo como si fuera ayer. En enero de 2000, estaba corto en el Nasdaq y recompré el día del máximo histórico. Creo que me pasé del techo por una hora. Porque tuve el peor FOMO. Alguien me preguntó qué aprendí de aquello, y dije: "Nada. Ya sabía que no debía hacerlo, pero no pude controlarme".
Iliana: Todavía tienes estrés postraumático. El argumento bajista sobre la IA que más respeto es...
Stan: Los factores políticos y las preocupaciones sobre la financiación; ambos son preocupantes.
Iliana: Ha sido un honor compartir escenario contigo. Gavin, gracias de nuevo por darnos esta oportunidad. Stan, y lo más importante, gracias por tu amistad.
Stan: Gracias, Iliana. Gracias a todos los presentes.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.