De rey de las predicciones a pérdidas no realizadas de casi 10.000 millones: Tom Lee y el dilema de valoración de ETH
 chaincatcher
Autor: Zhou, ChainCatcher
Para Ethereum, el último año ha sido especialmente difícil.
Desde que alcanzó su máximo histórico de 4.954 dólares el año pasado, el precio de ETH no ha dejado de caer. Este año, ETH ha perforado en varias ocasiones la barrera de los 2.000 dólares, llegó a descender por debajo de los 1.600 dólares en junio y actualmente ronda los 1.800 dólares, más de un 60% por debajo de su máximo histórico.
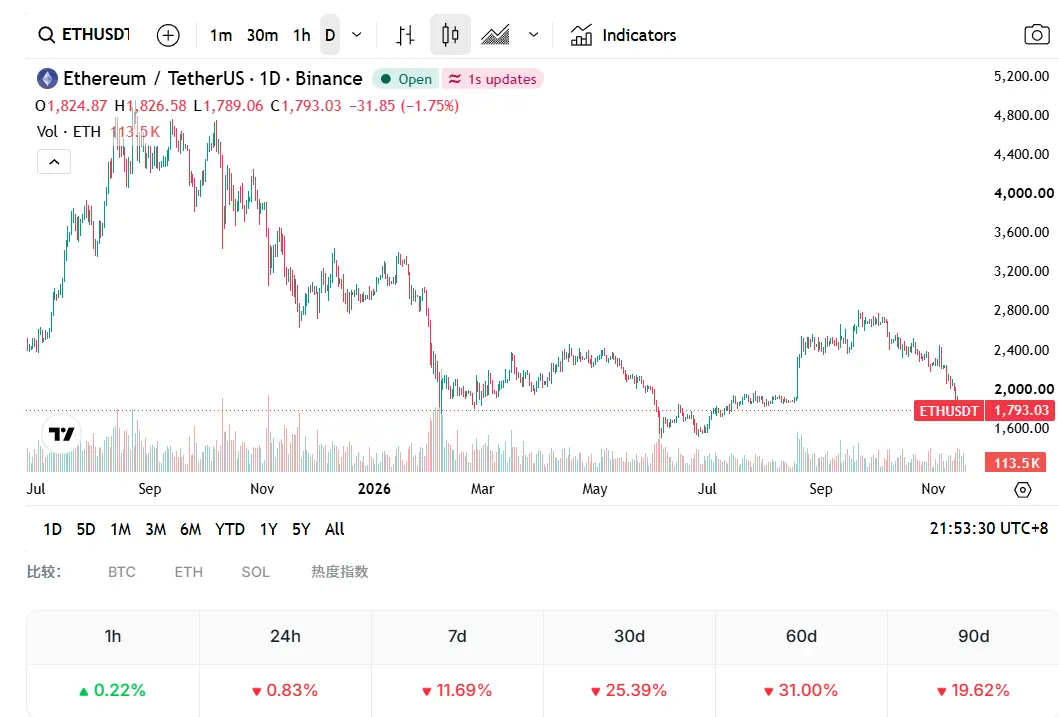
El más perjudicado es Bitmine, vinculada a Tom Lee. A fecha del 8 de noviembre, la empresa posee 6.070.092 ETH, con un coste medio de unos 3.353 dólares, y sus pérdidas no realizadas llegaron a acercarse a los 10.000 millones de dólares.
Hace poco más de un año, este cofundador de Fundstrat era el estratega de Wall Street que defendía ETH, considerado un raro portavoz institucional de Ethereum.
Sin importar cómo estuviera el mercado, casi siempre encontraba motivos alcistas. A finales de octubre de este año, seguía afirmando que ETH podría alcanzar unos 62.000 dólares en el próximo ciclo.
Desde la perspectiva del mercado, sus declaraciones se parecen cada vez más a un "optimismo ciego". ¿Cuánto peso tiene la opinión de un alcista cuya posición ha perdido casi la mitad de su valor y que arrastra pérdidas no realizadas de casi 10.000 millones de dólares?
1. ¿Por qué Tom Lee ya no consigue impulsar ETH?
En la segunda mitad del año pasado, la influencia de Tom Lee alcanzó su punto álgido. Bitmine aprovechó la prima de sus acciones para emitir continuamente nuevas acciones y comprar monedas, convirtiéndose rápidamente en la mayor empresa tenedora de ETH del mundo. Varias predicciones a corto plazo de Tom Lee se cumplieron una tras otra, y llegó a ser aclamado como el rey de las llamadas de compra de ETH.
Tras tocar techo en agosto y comenzar a caer, su tono alcista no cambió. A principios de diciembre, en la Binance Blockchain Week, seguía afirmando que ETH a 3.000 dólares estaba muy infravalorado y predecía que BTC y ETH marcarían nuevos máximos en enero de 2026.
Unas semanas después, un informe interno rompió esa imagen. El 20 de diciembre, Sean Farrell, jefe de estrategia de activos digitales de Fundstrat, publicó para suscriptores de pago las perspectivas para 2026, situando una fuerte corrección en el primer semestre como escenario base, con un rango objetivo para ETH de 1.800 a 2.000 dólares y para BTC de 60.000 a 65.000 dólares.
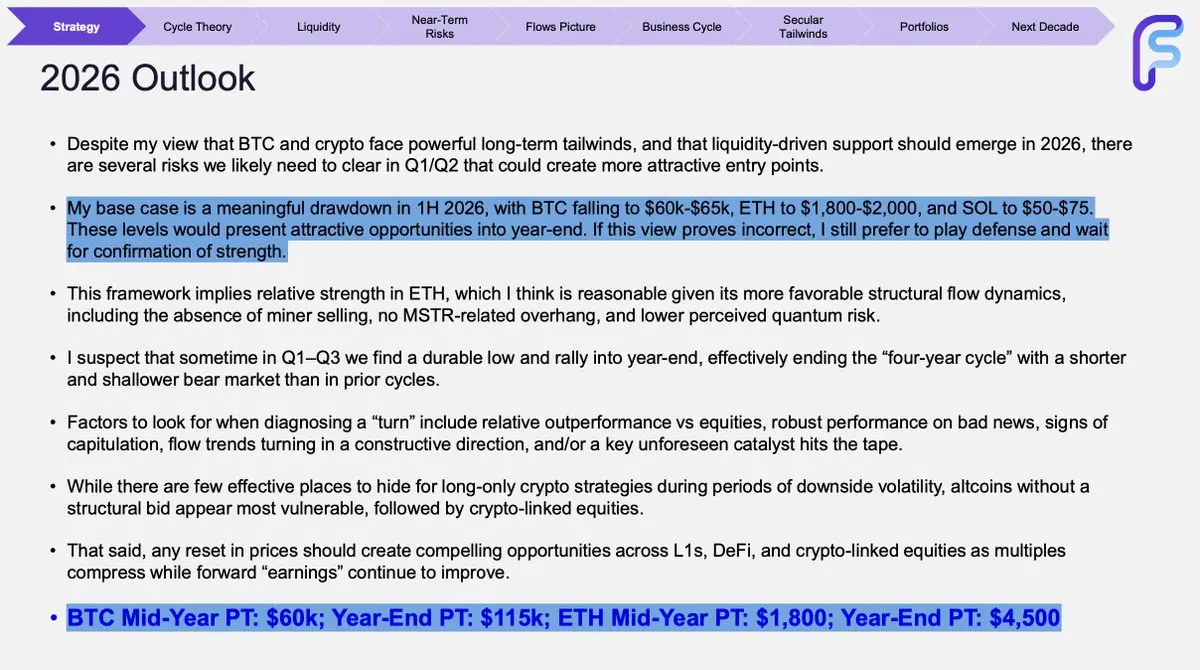
El contraste entre el optimismo público y la visión bajista interna sumió a Tom Lee y a su equipo en una crisis de credibilidad; muchos consideraron que aquello marcó el inicio del derrumbe de su imagen.
Sean Farrell aclaró posteriormente que el informe hacía hincapié en la gestión del riesgo y no representaba una visión bajista. Tom Lee explicó que ambas posturas respondían a metodologías y horizontes temporales distintos.
La evolución posterior del mercado coincidió a grandes rasgos con aquel informe interno. En enero de 2026, ni BTC ni ETH marcaron nuevos máximos; ETH perforó en varias ocasiones los 2.000 dólares y en junio llegó a caer por debajo de los 1.600 dólares.
Desde septiembre de 2025, ha sugerido en repetidas ocasiones que ETH podría alcanzar unos 62.000 dólares. Según sus cálculos, si Ethereum sustituyera la infraestructura de pagos y banca, el tipo de cambio ETH/BTC podría subir hasta aproximadamente 0,25; con un BTC a 250.000 dólares, ETH rondaría los 62.000 dólares.
Más tarde complementó su argumento con los ciclos históricos, señalando que Ethereum había subido entre 50 y 200 veces en ciclos anteriores, por lo que incluso una estimación conservadora de 25 veces permitiría alcanzar ese precio.
Respecto a la caída de ETH, en el informe semanal de Bitmine del 16 de noviembre describió el desplome del 28% en dos semanas como un desplome que no se correspondía con los fundamentales, posiblemente originado por la dinámica de Nvidia y por factores externos como la recaudación de fondos por parte de inversores para la OPI de Anthropic. Un año antes, había atribuido la causa al deterioro del balance de los creadores de mercado.
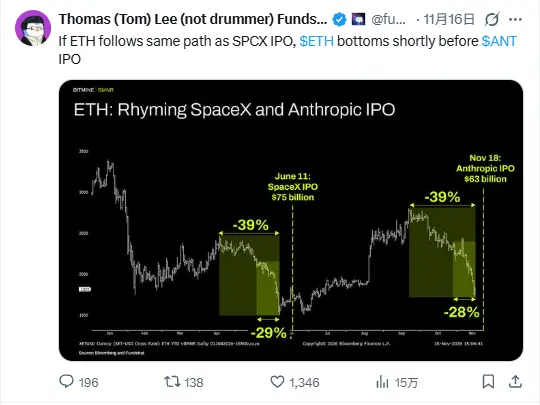
Además del problema de credibilidad, la propia situación de Bitmine está mermando la influencia de Tom Lee. El modelo de emisión de acciones que el año pasado sostuvo su expansión resulta ahora insostenible.
Con la caída del precio de ETH, la cotización de la empresa hace tiempo que está por debajo del valor de sus activos; seguir emitiendo acciones solo diluiría a los accionistas, por lo que Bitmine ha optado por recomprar acciones. Según ha revelado Bitmine, hasta finales de octubre de 2026 la empresa había recomprado unos 22,9 millones de acciones, con un desembolso de unos 400 millones de dólares.
En las dos últimas semanas, Bitmine compró 9.587 y 7.653 ETH respectivamente; esta última cifra equivale a unos 14 millones de dólares al precio actual, lo que muestra que el volumen de compra se ha reducido drásticamente. La empresa ha completado el 99% de su objetivo de tenencia del 5% y no ha revelado planes una vez alcanzado, por lo que es muy probable que deje de comprar ETH.
Más importante aún, el papel de Bitmine como intermediario entre Wall Street y ETH se está debilitando. En enero de este año, Grayscale completó la primera distribución de recompensas de staking de un ETF de ETH al contado en Estados Unidos, y en marzo BlackRock lanzó un ETF de ETH con staking, de modo que las instituciones pueden obtener exposición a ETH y rendimientos de staking directamente a través de ETFs.
Actualmente Bitmine casi no tiene deuda, alrededor del 86% de sus ETH están en staking y los ingresos anualizados por staking ascienden a unos 245 millones de dólares, por lo que a corto plazo no hay presión para liquidar posiciones. La imagen de Tom Lee no se ha derrumbado del todo, pero su influencia en el mercado ya no es la de antes.
2. Tras el fracaso de la narrativa de quema, ¿podrá aceptarse ETH como depósito de valor?
Repasando la lógica alcista de Tom Lee durante el último año, lo más mencionado es el superciclo de tokenización. En su opinión, la tokenización avanza de forma constante y la mayor parte ocurre en Ethereum.
En términos de uso, la tokenización está ocurriendo realmente. Según un informe de Binance Research, el uso de la red Ethereum creció alrededor de un 50% en el primer semestre de 2026, pero debido a la continua caída de las comisiones de gas, se prevé que los ingresos anuales de la red disminuyan un 53%.
La blockchain está cada vez más ocupada, pero el valor no retorna a ETH. Desde la transición a proof-of-stake, ETH ha caído más de un 60% frente a BTC.
La lógica de quema de comisiones que antes sostenía la valoración de ETH también ha dejado de funcionar. Con el avance del escalado mediante L2 y la fuerte caída de las comisiones en la red principal, la quema está muy lejos de compensar la nueva emisión.
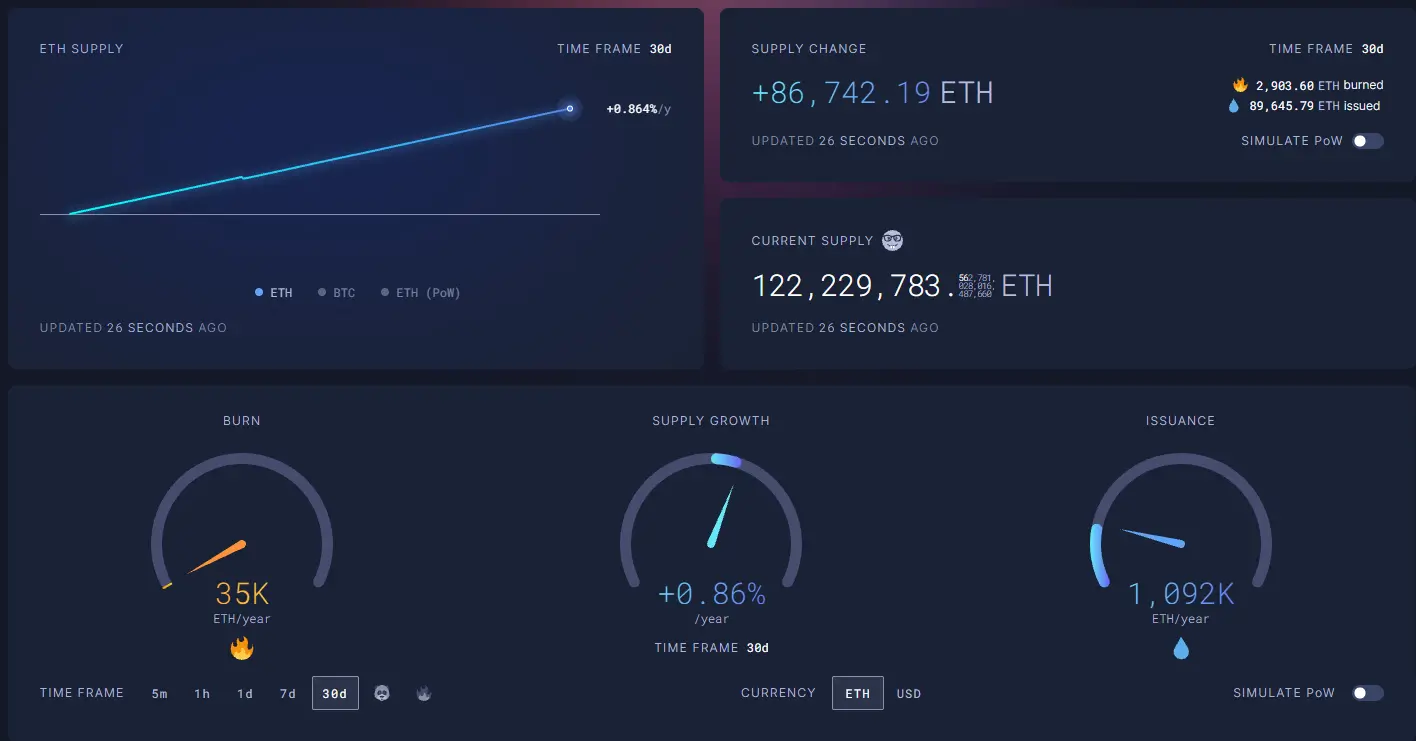
Según datos de ultrasound.money, en los últimos 30 días la quema anualizada de ETH es de unas 35.000 ETH, mientras que la emisión anualizada ronda las 1.090.000, lo que supone un crecimiento anual de la oferta de aproximadamente el 0,86%. Desde la Merge, la oferta de ETH ha aumentado netamente en unos 1,7 millones de unidades, y la expectativa deflacionaria se ha desvanecido por completo.
Bitcoin ocupa la posición de oro digital en gran medida porque apenas ha cambiado sus reglas durante años, mientras que Ethereum sigue iterando rápidamente.
El 8 de noviembre, Vitalik publicó un mensaje reafirmando el posicionamiento de ETH como depósito de valor y sugirió dejar de considerar la quema de comisiones de transacción como lógica central de valoración.
En su opinión, la quema anterior procedía principalmente de la demanda especulativa del sector cripto y no constituye un suelo real de precios. Perseguir una quema elevada entraría en conflicto con los objetivos de descentralización y resistencia a la captura; aunque la quema se mantuviera por debajo del punto de equilibrio durante mucho tiempo, no habría que lamentarlo.
Tom Lee siempre ha incluido la confirmación de Vitalik de ETH como depósito de valor entre sus argumentos alcistas.
Los inversores institucionales tienen otra perspectiva. Según el análisis de Jeff Dorman, director de inversiones de Arca, Ethereum genera unos 6 millones de dólares de ingresos al mes; sumando el ETH en carteras destinado a pagar gas, solo se podrían explicar entre 45.000 y 50.000 millones de dólares de una capitalización de mercado de 246.000 millones; el resto proviene más del valor social y de la imaginación del mercado.
El influencer cripto Blue Fox también opina que hablar ahora de depósito de valor es prematuro; Ethereum debería primero cobrar a las L2 y a los constructores de bloques una tarifa razonable del 10% al 20% para resolver mecánicamente el problema de captura de valor. El depósito de valor solo puede formarse de manera natural; no se consigue con eslóganes.
Vitalik mencionó que la hoja de ruta de Ethereum ya es relativamente madura y que la mayoría de los cambios importantes pueden anticiparse, pero también enumeró una larga lista de cambios previstos en las características del protocolo, incluida una importante modificación del algoritmo de consenso en los próximos dos años.
El influencer cripto Chen Mo señaló que el impacto de la hoja de ruta técnica sobre el precio tardará mucho en manifestarse; lo que realmente merece atención es si Ethereum sigue ganando desarrolladores, mientras que los datos de quema son secundarios.
3. Con la fundación en un papel secundario, ¿podrá Bitmine resistir?
Ethereum puede ser un gran éxito, pero sigue faltando una respuesta convincente a por qué ETH tiene que ser necesariamente muy caro.
Vitalik escribió en un extenso mensaje en X que, si se tiene ETH para perseguir modas financieras, se necesita un líder intrépido que lance eslóganes en las redes sociales. La frase tiene un tono irónico y deja claro que la fundación no tiene intención de desempeñar ese papel.
La declaración de misión publicada por la fundación en marzo de este año sitúa la resistencia a la censura y a la captura como principios fundamentales.
Al mismo tiempo, la fundación atraviesa una etapa de turbulencias internas. Los dos codirectores ejecutivos, Tomasz Stańczak y Hsiao-Wei Wang, dejaron sus cargos en febrero y junio respectivamente; actualmente ocupa el puesto de forma interina el miembro del consejo Bastian Aue. En junio, la fundación anunció el despido de 54 personas, alrededor del 20% de la plantilla, y recortó el presupuesto anual en torno a un 40%.
Recientemente, Kayleen Fulton, antigua jefa de soporte de protocolo de la fundación, presentó una demanda ante un tribunal federal de Estados Unidos en la que afirma que ella y Trent Van Epps lideraron una carta abierta firmada por 53 personas contra las cláusulas controvertidas de la declaración de misión, y que ambos fueron despedidos en abril. La fundación aún no ha presentado contestación.
Además, en el mercado circulan con frecuencia rumores de que la fundación está vendiendo ETH; varias carteras etiquetadas como vinculadas a la fundación han ido vendiendo ETH. Según el seguimiento del analista on-chain Ai Yi, desde el 26 de octubre las direcciones vinculadas a la fundación han vendido en total unos 7.785 ETH.
No obstante, el analista on-chain Specter advierte de que las etiquetas de propiedad de algunas carteras carecen de pruebas suficientes; que en el pasado hubiera interacción de fondos con la fundación no significa que sigan bajo su control.
Por su magnitud, estas ventas tienen un impacto directo limitado sobre el precio. La fundación posee aproximadamente el 0,16% de la oferta total de ETH; este año ha puesto en staking unas 70.000 ETH y utiliza los rendimientos para sustituir parte de las monedas vendidas.
Sin embargo, desde la perspectiva del inversor minorista, el posicionamiento de Vitalik de ETH como depósito de valor, sumado a las noticias de ventas continuas por parte de la fundación, está minando la confianza del mercado.
Cabe destacar que todas las ventas confirmadas públicamente por la fundación fueron absorbidas por Bitmine. Según anuncios de la fundación, entre marzo y mayo esta vendió a Bitmine un total de 25.000 ETH mediante tres operaciones extrabursátiles, a precios medios de entre 2.043 y 2.387 dólares.
En junio de este año, cinco antiguos investigadores sénior de la fundación crearon Ethlabs, una organización de I+D sin ánimo de lucro financiada por BitMine, SharpLink y el cofundador de Ethereum Joe Lubin. En julio, los mismos financiadores apoyaron la creación de Ethereum Institutional, centrada en la promoción institucional y el marketing de ETH.
Sin embargo, la relación entre ambas entidades se limita por ahora a la compra de monedas y a la financiación. Después de que Vitalik reafirmara el concepto de depósito de valor, para que esta narrativa sea aceptada por Wall Street aún debe traducirse en una lógica de valoración comprensible para las instituciones.
Conclusión
Para los inversores en ETH, cada vez hay menos entidades en las que apoyarse. La fundación no tiene intención de defender el precio de la moneda, y los fondos de los ETF al contado llevan tiempo saliendo. Bitmine, que posee alrededor del 5% del ETH en circulación, sigue considerándose la parte con mayor motivación y capacidad para sostener la narrativa de ETH.
El problema es que los intereses de Bitmine no coinciden plenamente con los del inversor minorista. Sus ingresos proceden principalmente del staking, y la evolución de su cotización depende de la prima sobre los activos. Tras acercarse al objetivo de tenencia del 5%, el ritmo de acumulación también ha caído con fuerza.
Las predicciones de Tom Lee cada vez mueven menos al mercado. Más que su próximo precio objetivo, quizá merezca más atención si Bitmine puede establecer una sinergia más directa con la fundación y encontrar un ancla de valoración para ETH que Wall Street reconozca.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.