Goldman Sachs explica por qué el oro cayó por debajo de 4.000 y por qué es más probable que siga bajando
 Odaily
Autor original: Zhao Ying
Fuente original: Wall Street CN
El oro está experimentando un fallo de manual. Todos los factores macroeconómicos que deberían impulsar el precio del oro al alza se presentaron simultáneamente, pero el precio cayó en sentido contrario y el viernes pasado rompió el nivel psicológico clave de 4.000 dólares. El último análisis de Goldman Sachs revela el verdadero motor detrás de esta venta anómala y advierte que la estructura del mercado aún no se ha liquidado y que los riesgos a la baja persisten.
El viernes pasado, los futuros de oro de diciembre cerraron en 3.898,90 dólares por onza, con una caída diaria del 3,3%, y el precio al contado tocó su nivel más bajo desde octubre de 2025, acumulando una caída de aproximadamente el 30% desde el máximo histórico cercano a los 5.600 dólares de enero. El equipo de materias primas de Goldman Sachs señaló en su informe semanal que esta ruptura por debajo de los 4.000 dólares se produjo en un contexto de riesgo geopolítico de fin de semana y contracción del apetito por el riesgo, con un volumen de negociación en CME que se disparó un 80% respecto al día anterior y un volumen negociado en el ETF GLD de aproximadamente 4.000 millones de dólares, situándose en el séptimo lugar por volumen de negociación entre todos los ETF del día.
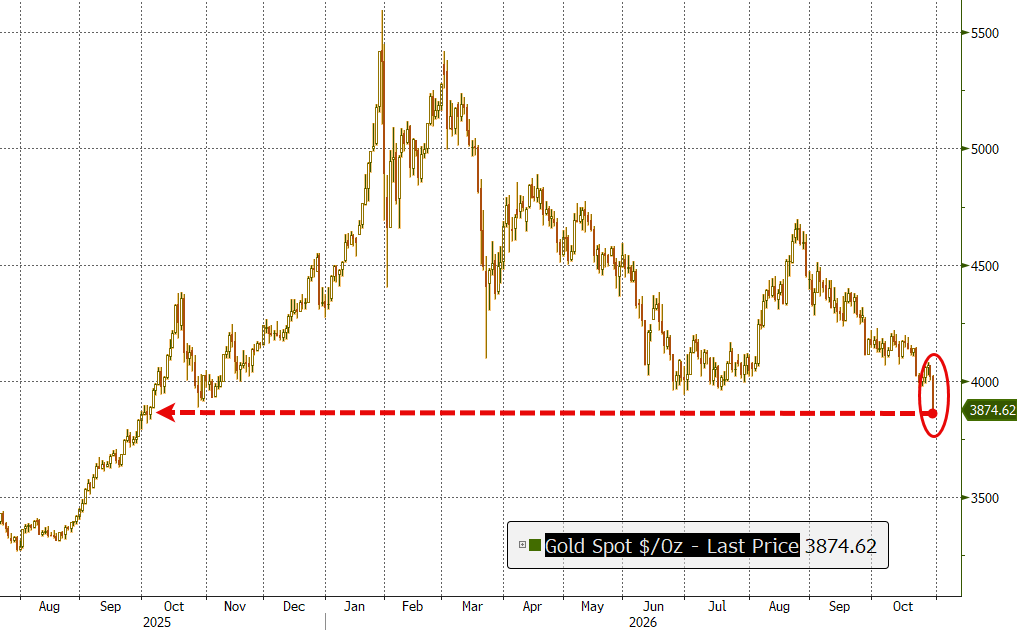
El analista de Goldman Sachs Robert Quinn señaló en el informe que desde el 22 de septiembre el mercado ha liquidado posiciones en futuros de oro por valor de 19.500 millones de dólares, y el ritmo de venta se ha acelerado. Cabe destacar que el grueso de esta venta no provino de los fondos de cobertura, a los que habitualmente se culpa, sino de fondos de la categoría "otros" y de la categoría no declarable, que en conjunto representaron aproximadamente el 95% del total vendido. Al mismo tiempo, el sentimiento bajista en el mercado de opciones ha subido al percentil 85 de los últimos doce meses, un nivel alto, lo que indica que el mercado se está posicionando activamente para una mayor caída.
La contradicción central de esta venta radica en que la demanda estructural que sostiene el precio del oro —los bancos centrales— sigue presente y continúa comprando, pero su ritmo de compra es mucho más lento que la velocidad actual de venta. Compradores "insensibles al precio" se encuentran con vendedores igualmente "insensibles al precio": los bancos centrales compran sin importar el nivel de precios, mientras que grandes tenedores como entidades soberanas, para satisfacer necesidades de liquidez, venden oro —el activo de reserva más líquido— sin importar el precio. En el tira y afloja entre ambas fuerzas, la más rápida prevalece temporalmente.
Magnitud y ritmo de la venta: cinco semanas consecutivas, 19.500 millones de dólares
Según el análisis de Goldman Sachs de los informes de posiciones de la CFTC, en la ventana de observación del 20 al 27 de octubre, la venta especulativa de oro se aceleró aún más. El dinero gestionado, la categoría "otros" y la categoría no declarable vendieron en conjunto 8.000 millones de dólares, registrando la quinta semana consecutiva de salidas bajistas, con un total acumulado de 19.500 millones de dólares en cinco semanas, de los cuales 5.200 millones correspondieron a cierres de posiciones y 2.800 millones a nuevas posiciones cortas.
En términos de volumen, a un precio aproximado de 4.000 dólares por onza, 19.500 millones de dólares equivalen a unos 4,9 millones de onzas, es decir, aproximadamente 150 toneladas de oro. El modelo de seguimiento de compras de oro de los bancos centrales de Goldman Sachs muestra que el sector oficial está comprando actualmente a un ritmo de unas 85 toneladas mensuales. En otras palabras, la venta especulativa en cinco semanas equivale a casi dos meses de compras totales de los bancos centrales.
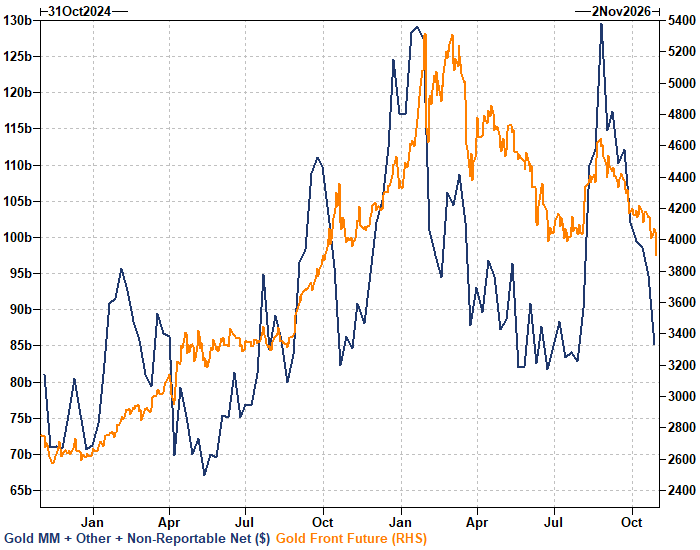
Más digno de atención es la composición de los vendedores. Los fondos de cobertura (dinero gestionado) estuvieron prácticamente ausentes de esta venta. La categoría "otros" y la categoría no declarable contribuyeron en conjunto con aproximadamente el 95% de las ventas, y dentro de la categoría "otros", el cierre de posiciones largas alcanzó los 4.000 millones de dólares, siendo la principal fuente de venta. Según la definición de la CFTC, la categoría "otros" incluye family offices, operadores por cuenta propia y otras cuentas grandes no clasificadas como fondos de cobertura, que se caracterizan por una menor rotación y posiciones más estables, es decir, "dinero lento".
Todas las señales macro fallan: la sombra de la gestión de liquidez soberana
Lo anómalo de esta caída del precio del oro es que todos los factores alcistas tradicionales estaban presentes. En la ventana de observación, el rendimiento real del Tesoro estadounidense a 10 años cayó 11 puntos básicos, las bolsas estuvieron bajo presión y las tensiones geopolíticas en Oriente Medio persistieron —los tres catalizadores más fiables para el oro históricamente—. Sin embargo, el precio del oro cayó un 1,6% durante ese período.
Robert Quinn, de Goldman Sachs, atribuyó parte de la causa a "la preocupación por la gestión de liquidez soberana" y al fortalecimiento del dólar. El crudo Brent subió un 4,1% en el mismo período y el índice del dólar subió un 0,6%. Goldman Sachs señaló que las posiciones largas de la categoría "otros" muestran una "correlación negativa moderada" tanto con el dólar como con el Brent en una ventana móvil de 6 meses, es decir, cuando el petróleo y el dólar se fortalecen, estas posiciones largas tienden a cerrarse.
La expresión "gestión de liquidez soberana" apunta a una posibilidad inquietante para el mercado: con el crudo Brent subiendo de forma sostenida y los conflictos regionales prolongándose, algunas entidades soberanas de países importadores e incluso exportadores de petróleo pueden necesitar dólares más que oro, y el oro es precisamente el activo más líquido de sus reservas. Goldman Sachs también observó que recientemente ha habido un gran flujo de oro físico hacia Londres —y los lingotes que entran en Londres son precisamente los que pueden venderse en el mercado londinense.
Posiciones aún no liquidadas: el riesgo a la baja persiste
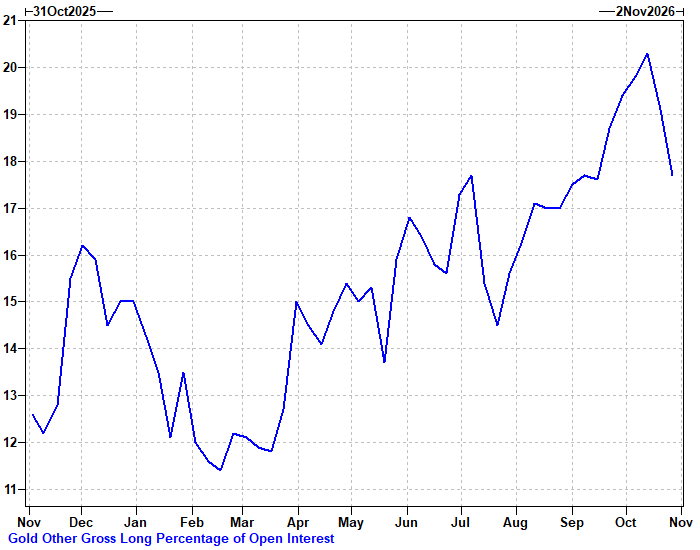
Goldman Sachs afirma claramente que esta venta aún no ha terminado. Hasta el 27 de octubre, las posiciones largas de la categoría "otros" seguían por encima de la mediana de dos años tanto en términos nominales como en proporción del interés abierto. La proporción de posiciones largas de esta categoría sobre el interés abierto llegó a subir a alrededor del 20% a mediados de octubre, el valor más alto en el gráfico de un año de Goldman Sachs, y aunque tras la reciente venta ha retrocedido a aproximadamente el 18%, sigue muy por encima del mínimo de alrededor del 11%-12% de febrero.
Los datos del COT tienen fecha de corte el 27 de octubre, y desde entonces el mercado se ha deteriorado aún más. Según datos de Goldman Sachs, entre el 27 y el 30 de octubre el precio del oro cayó otro 4,3%, y el crudo Brent subió un 3,7% adicional, convirtiéndose en el principal factor de presión; la caída del dólar y de los rendimientos reales ya no pudo sostener el precio del oro.
En el ámbito de los ETF, hasta el jueves pasado, las tenencias de GLD seguían a solo un 1% de su máximo histórico. Goldman Sachs calcula que incluso si todas las salidas de fondos del ETF del viernes pasado provinieran de reducciones de posiciones, no superarían el millón de onzas, mientras que las tenencias totales de GLD superan los 100 millones de onzas. Esto significa que la presión vendedora potencial sigue siendo considerable.
Mercado de opciones: el sentimiento bajista alcanza máximos del año
Las señales del mercado de opciones tampoco son alentadoras. Según el informe de Quinn, tanto la volatilidad implícita a 3 meses del oro como la asimetría put/call de 25 delta estandarizada han aumentado, y esta última ha alcanzado el percentil 85 de su ranking de un año.
Los datos de Goldman Sachs muestran que la asimetría subió bruscamente desde aproximadamente -10 en septiembre hasta alrededor de +6, y la volatilidad implícita a 3 meses se recuperó desde el 19% cercano a los mínimos de 2026 hasta superar el 21%. El viernes pasado, la volatilidad implícita diaria saltó 3,5 puntos de volatilidad, y la volatilidad realizada de alta frecuencia de dos semanas se sitúa en 18,5. Hace seis semanas, en septiembre, el mercado se apresuraba a comprar opciones de compra; ahora, la prima de las opciones de venta ha subido al percentil 85.
Al respecto, la mesa de operaciones de materias primas de Goldman Sachs indicó que actualmente "la exposición a opciones y delta es limitada", que está esperando señales para reentrar y que aún no ha desplegado más riesgo desde el lado largo.
El próximo soporte y la lógica a largo plazo de los largos estructurales
La mesa de operaciones de materias primas de Goldman Sachs considera los 3.850 dólares como el próximo soporte clave, pero admite que es un "objetivo móvil", y reconoce que su expectativa anterior de que los 3.950 dólares aguantarían ha sido refutada. Los 3.850 dólares están a menos del 1,5% del precio actual de los futuros de 3.898,90 dólares, y también por debajo del suelo reciente de 4.070 dólares que el equipo de investigación de materias primas de Goldman Sachs había fijado el mes pasado en su "escenario de Fed hawkish" —entonces ese equipo consideraba que las compras sostenidas de los bancos centrales elevarían gradualmente ese suelo.
La lógica estructural que sostiene el precio del oro no ha cambiado: los bancos centrales siguen comprando oro, la tendencia a la desdolarización no se ha revertido, y el equipo de investigación de Goldman Sachs mantiene su precio objetivo para finales de 2027 en 5.400 dólares, considerando que las compras oficiales serán el principal motor para alcanzar ese objetivo.
Sin embargo, el ritmo de la demanda estructural es lento, mientras que la velocidad de venta actual es más rápida. Con las posiciones largas de la categoría "otros" aún por encima de la mediana de dos años, la asimetría de opciones en niveles altos, la mesa de operaciones sin moverse y una probabilidad de subida de tipos de la Fed en diciembre valorada por el mercado en torno al 75%, Goldman Sachs considera que el camino de menor resistencia sigue siendo una caída inicial —probar el soporte de 3.850 dólares, con posibilidad de romperlo— antes de que se abra una ventana de oportunidad para que los bancos centrales compren en las caídas. Especialmente si el precio del petróleo sigue subiendo dentro de la "ventana de escalada post-electoral de mitad de mandato" que vigila el equipo de materias primas, este camino será aún más claro.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.