


Hedge funds liquidan dos años de compras netas de IA en una semana; Goldman advierte que el desapalancamiento apenas comienza
 Odaily
Autor original: Zhao Ying
Fuente original: Wall Street CN
Las posiciones de IA que los hedge funds acumularon durante casi dos años fueron liquidadas por completo en cinco días de negociación. La intensidad y velocidad de esta ola de ventas están generando preocupación por un desapalancamiento a mayor escala.
Según Vincent Lin, responsable del negocio de prime brokerage de Goldman Sachs, en su último informe, los hedge funds vendieron en neto acciones globales de IA durante cinco días consecutivos, del 8 al 14 de octubre, revirtiendo por completo todas las compras netas acumuladas en los últimos casi dos años. En otras palabras, todas las compras netas de los últimos casi dos años se redujeron a cero en una semana.
Al mismo tiempo, los libros de prime brokerage de Goldman muestran que las acciones globales sufrieron "ventas netas significativas", con una magnitud diaria de -2,1 desviaciones estándar en una ventana de un año. América del Norte y Asia emergente lideraron las caídas, y Corea del Sur y Taiwán fueron los mercados con mayor concentración de ventas netas.
El impacto directo de esta liquidación ya se ha manifestado en varios mercados. El KOSPI de Corea del Sur entró en mercado bajista, Seúl activó el mecanismo de circuit breaker, el mercado taiwanés registró una salida neta récord de capital extranjero en un solo día de aproximadamente 9.300 millones de dólares (9,3 mil millones), y varios bancos centrales asiáticos se vieron obligados a intervenir en los mercados de divisas. Los fondos direccionales long/short de TMT perdieron un 2,7% en un solo día, un movimiento extremo de -2,6 desviaciones estándar, ampliando las pérdidas acumuladas de octubre al 4,5%.
Dos años de compras netas, borradas en cinco días
La magnitud de esta venta de acciones de IA solo es superada por el desplome de julio de este año en los datos históricos de Goldman. Según datos de prime brokerage de Goldman, las ventas netas de acciones globales de IA (componentes del GSXGGLAI) en el día fueron las segundas más grandes del último año, con una proporción de ventas largas frente a ventas cortas de aproximadamente 3,5 a 1, lo que indica que esta liquidación fue impulsada principalmente por la reducción activa de posiciones largas, no por un aumento de posiciones cortas.
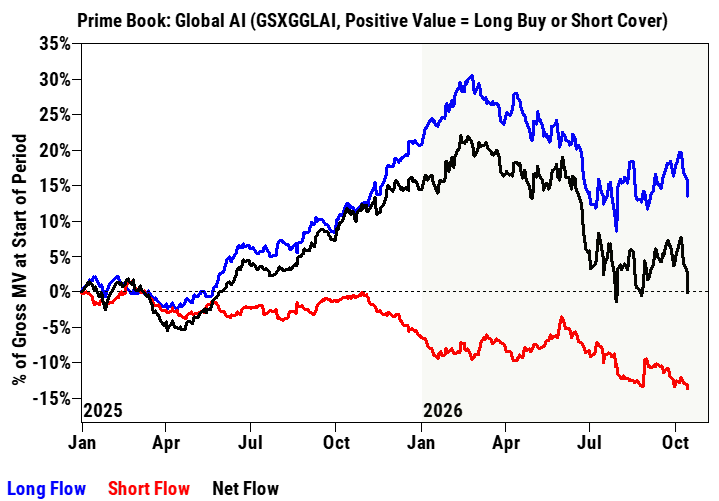
Según los gráficos de flujos, el flujo neto de los hedge funds en la lista de IA (línea negra) ha vuelto al punto de partida de principios de 2025. El flujo de posiciones largas (línea azul) ha seguido cayendo desde los picos de febrero a marzo de este año, mientras que el flujo de posiciones cortas (línea roja) se ha mantenido cerca del mínimo de aproximadamente -13% durante todo el período. El gráfico de Goldman muestra claramente este "viaje de ida y vuelta": todo el ciclo de compras netas de 2025-2026 se revirtió por completo en una semana, y los cortos siguieron aumentando posiciones durante la caída.
La semana pasada, Goldman ya había señalado que la exposición neta de los hedge funds a las siete magníficas (Mag7) en sus libros de prime brokerage representaba cerca del 22% de la exposición total a EE. UU., el nivel más alto de la historia. Cinco días después, los mismos fondos salieron en estampida.
Las posiciones siguen siendo elevadas; el desapalancamiento está lejos de terminar
A pesar de la intensidad de las ventas de esta semana, desde una perspectiva de más largo plazo, las posiciones de IA siguen siendo altas y el margen para el desapalancamiento no debe subestimarse.
Los datos de Goldman muestran que la asignación neta a acciones globales de IA como porcentaje de la capitalización de mercado neta global de acciones es actualmente del 26,1%, por debajo del pico del 31,7% de principios de junio, situándose en el percentil 49 del último año, pero aún en el percentil 83 en una ventana de tres años. La relación long/short de la cartera de IA cayó de 4,34 en el pico de junio a 3,27, en el percentil 7 del último año, pero aún en el percentil 64 en una ventana de tres años.
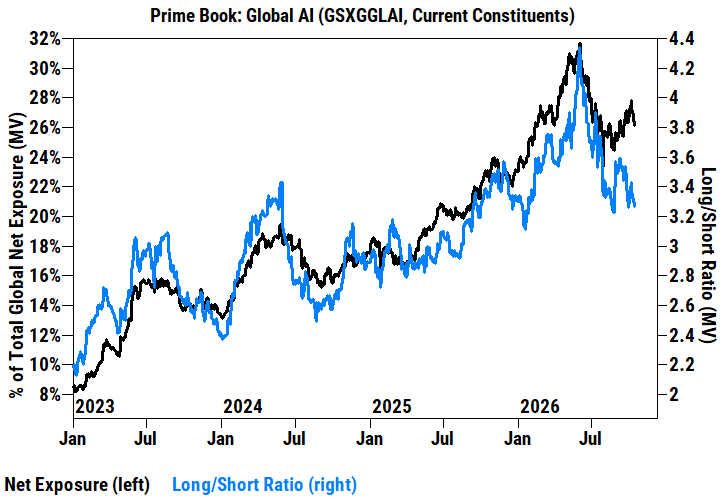
En resumen, los datos de un año muestran que las posiciones están relativamente liquidadas, pero los datos de tres años indican que los hedge funds en general siguen significativamente sobreponderados. Rachel Hu, del equipo asiático de Goldman, señaló que los comentarios de operadores en Taiwán indican que el grado de "capitulación" en esta venta fue menor que en julio, lo que sugiere que podría haber más presión vendedora en el futuro.
El indicador de posicionamiento TPM del equipo de inteligencia de mercado de JPMorgan se encuentra actualmente en una zona "neutral" alrededor del percentil 46, muy por encima del percentil 19 del mínimo de finales de julio, lo que implica que todavía hay margen para un "mayor desapalancamiento" antes de que lleguen catalizadores tecnológicos clave.
Giro defensivo: vender tecnología, comprar productos básicos de consumo
Esta liquidación no se limita al sector de IA, sino que muestra un giro defensivo generalizado. Los libros de prime brokerage de Goldman muestran que 8 de los 11 sectores de EE. UU. sufrieron ventas netas, con tecnología de la información e industrial liderando las caídas. Dentro de tecnología de la información, todos los subsectores —software, semiconductores y equipos de semiconductores, y servicios de TI— fueron vendidos en neto.
Al mismo tiempo, las compras de los hedge funds se concentraron en salud y productos básicos de consumo, lo que Goldman calificó como un "fortalecimiento marginal de la postura defensiva". El jueves por la mañana, salud y productos básicos de consumo subieron más del 2% cada uno, apoyando al Dow, mientras que el Nasdaq se deslizó hacia mínimos de casi un mes. CoreWeave cayó otro 8,5% y el índice de semiconductores de Filadelfia registró su séptima caída consecutiva, con una pérdida de capitalización de mercado de aproximadamente 2 billones de dólares.
En medio de esta hemorragia colectiva de los gestores humanos, los fondos cuantitativos fueron los únicos ganadores. Los fondos sistemáticos long/short globales subieron un 0,5% en el día, acumulan un 1,9% en octubre y lideran todas las estrategias con un rendimiento del 21,7% en lo que va de año.
Estructura de apalancamiento frágil; persiste el riesgo de desapalancamiento violento
Los datos de apalancamiento revelan por qué esta liquidación fue tan violenta. El apalancamiento bruto total de los libros de prime brokerage de Goldman solo cayó 0,4 puntos porcentuales, hasta el 310,3%, situándose en los percentiles 72, 91 y 94 en ventanas de uno, tres y cinco años, respectivamente, cerca de máximos de cinco años. El apalancamiento neto cayó 1,5 puntos porcentuales, hasta el 73,3%, acumulando una caída de 4,3 puntos porcentuales en octubre, en el percentil 6 del último año.
La lógica de Goldman es la siguiente: un fondo con un apalancamiento bruto del 310% y un apalancamiento neto del 73% tiene una capacidad real de venta muy superior a la que sugiere su exposición neta. Cuando los largos abarrotados (IA) y los cortos abarrotados se mueven simultáneamente en direcciones opuestas, el desapalancamiento se convierte en la única salida, y la puerta es extremadamente estrecha: todos se precipitan hacia la misma salida al mismo tiempo. Esto es exactamente una repetición del desplome de finales de julio.
Rich Privorotsky, del negocio de Delta One de Goldman, resumió el dilema actual en su informe nocturno: "En retrospectiva, la operación dolorosa era estar largo en IA y corto en bonos. Ahora estamos viendo el cierre simultáneo de ambos lados... El mercado está descubriendo que la demanda de capacidad de cómputo puede crecer exponencialmente, pero el capital para financiarla no puede".
Goldman: esto es más un comienzo que un final
La división central del mercado actual es: ¿es esto una oportunidad de compra o el preludio de un desapalancamiento a mayor escala?
JPMorgan se inclina por lo primero, considerando que se puede comprar en las caídas. La mesa de trading de flujos de Goldman había estado observando señales técnicas positivas de fin de año en los dos días anteriores. Pero el juicio general de Goldman es más prudente: la exposición neta a IA sigue en el percentil 83 en una ventana de tres años, el apalancamiento bruto está en el percentil 94 en una ventana de cinco años, y el capital extranjero asiático se está retirando a niveles récord. Todas estas señales apuntan a que este desapalancamiento está más cerca del punto de partida que del final.
Los hedge funds ya han vendido todas las posiciones de IA compradas desde 2025. Pero las posiciones acumuladas en 2023 y 2024 siguen intactas en los libros.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.