


Asia concentra más de la mitad de los pagos con stablecoins: ¿por qué la próxima ola de crecimiento podría venir de Asia-Pacífico?
 BTCC
Si el trading de criptomonedas seguía siendo el caso de uso dominante de las stablecoins en los últimos años, en 2026 esto está empezando a cambiar claramente.
El último informe de CoinDesk Research sobre stablecoins en Asia-Pacífico muestra que la capitalización de mercado global de las stablecoins alcanzó un récord de 321.000 millones de dólares en mayo de 2026. Solo en el primer semestre de este año, el volumen de transacciones ajustado de stablecoins alcanzó los 37,2 billones de dólares, superando ya el total de todo 2025.
Más importante aún, ¿dónde se están realizando estas transacciones?
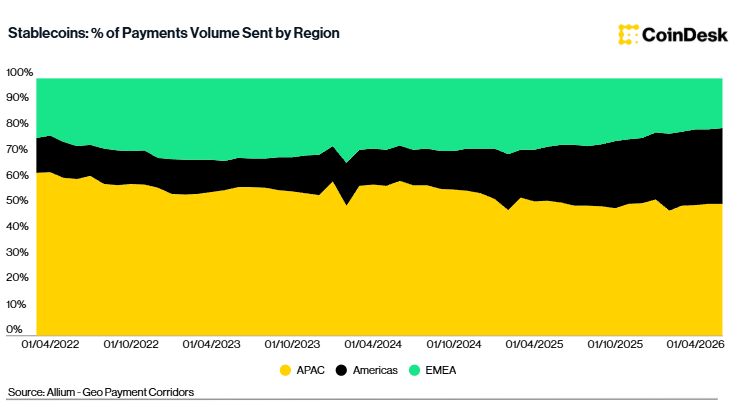
Según el informe, Asia-Pacífico representa ahora el 51,2% del volumen identificado de pagos con stablecoins, lo que lo convierte en el mayor mercado de pagos con stablecoins del mundo. Al mismo tiempo, más del 80% del volumen global de transacciones con stablecoins se realiza ahora fuera de Norteamérica.
El centro de crecimiento de las stablecoins se está desplazando claramente hacia Asia. Y la siguiente fase de expansión ya no está impulsada únicamente por el trading de USDT en los exchanges de criptomonedas.
¿Por qué Asia?
Asia-Pacífico reúne muchas de las características estructurales que la hacen especialmente adecuada para las stablecoins.
Por un lado, Asia alberga algunos de los flujos de comercio transfronterizo, remesas de migrantes y movimientos de capital corporativo más activos del mundo. Al mismo tiempo, la región abarca el yen japonés, el won coreano, el dólar de Singapur, el dólar de Hong Kong, el dólar australiano, la rupia india y numerosas monedas del sudeste asiático.
El panorama monetario está muy fragmentado.
Eso significa que incluso una empresa que opera íntegramente en Asia a menudo tiene que lidiar con diferentes bancos, mercados de divisas, horarios comerciales y normas de liquidación.
Por otro lado, los consumidores asiáticos ya están muy familiarizados con los pagos digitales.
UPI en India, PayNow en Singapur y PromptPay en Tailandia, junto con las redes de pago móvil y en tiempo real en mercados como Hong Kong, Corea del Sur y Australia, ya han creado hábitos maduros en torno a los pagos instantáneos.
Por lo tanto, las stablecoins no están entrando en un mercado al que todavía haya que enseñarle qué son los pagos digitales. Están entrando en una región donde los consumidores y las empresas ya se sienten cómodos con los pagos digitales, pero donde sigue habiendo una fricción significativa en la liquidación transfronteriza.
Ahí es precisamente donde las stablecoins pueden demostrar su valor con mayor claridad.
Los sistemas de pago nacionales tradicionales resuelven el problema de cómo el dinero puede moverse rápidamente dentro de un país.
Las stablecoins pretenden resolver el siguiente problema:
¿Puede el dinero moverse entre países las 24 horas del día con la misma fluidez con la que los datos se mueven por internet?
El mayor caso de uso de pagos con stablecoins ya no son las transferencias entre personas
Las stablecoins suelen asociarse a las remesas, en particular a las transferencias transfronterizas realizadas por particulares.
Sin embargo, los datos de Allium citados por CoinDesk muestran que las empresas ya se han convertido en los usuarios más importantes.
En el primer semestre de 2026, los pagos con stablecoins se dividieron de la siguiente manera:
Los pagos B2B representaron el 37,1%, siendo la mayor categoría; las transferencias C2C representaron el 24,6%; los pagos de consumidor a empresa supusieron el 21,4%; y los pagos de empresa a consumidor representaron el 16,8%.
En otras palabras, la mayor fuente de demanda hoy ya no es una persona enviando USDT a otra.
Se trata cada vez más de:
Pagos a proveedores, adquisiciones transfronterizas, transferencias de tesorería entre empresas, liquidación de plataformas a comerciantes y movimiento de fondos entre cuentas de tesorería corporativa.
Eso cambia sustancialmente la lógica de negocio de las stablecoins.
Los usuarios minoristas pueden preocuparse principalmente por si las comisiones por transacción son lo suficientemente bajas.
Las empresas y las instituciones financieras se preocupan por mucho más:
Dónde se mantienen las reservas, quién proporciona la custodia, si los tokens pueden canjearse en cualquier momento, si las transacciones cumplen con los requisitos AML/KYC, si la stablecoin puede utilizarse legalmente en múltiples jurisdicciones y si puede integrarse con los sistemas de tesorería existentes.
A medida que las stablecoins se adentran en los casos de uso empresarial, la liquidez ya no es el único foso competitivo.
USDT sigue dominando, pero su control empieza a aflojarse
La primera fase del mercado de stablecoins de Asia sigue dominada por USDT.
Las razones son sencillas.
USDT entró pronto en el mercado, goza de una amplia cobertura en los exchanges, admite un gran número de pares de trading, ofrece una profunda liquidez on-chain y se ha convertido efectivamente en un "dólar digital offshore" en muchos mercados asiáticos.
Pero los datos de CoinDesk revelan una tendencia que merece la pena observar.
A principios de 2025, USDT representaba alrededor del 98% del volumen identificado de pagos con stablecoins en Asia-Pacífico.
En julio de 2026, esa cuota había caído al 91%.
Una cuota del 91% sigue siendo abrumadoramente dominante.
Pero la dirección del cambio ha variado.
Una razón es que los usuarios institucionales no tienen necesariamente las mismas prioridades que los traders de criptomonedas comunes.
Los traders se preocupan principalmente por la liquidez. Los bancos, las empresas de pagos y los gestores de activos pueden dar más importancia a las licencias regulatorias, la transparencia de las reservas, los acuerdos de custodia, las auditorías y si una stablecoin puede integrarse en flujos de trabajo financieros regulados.
Como resultado, USDC, RLUSD y algunas stablecoins en moneda local están siguiendo una estrategia diferente:
En lugar de desafiar directamente la ventaja de liquidez de USDT en el trading de criptomonedas, están compitiendo por un lugar en la infraestructura financiera regulada.
Al mismo tiempo, las stablecoins denominadas en moneda local en Asia siguen siendo pequeñas en términos absolutos, pero están creciendo rápidamente.
CoinDesk estima que la capitalización de mercado de las stablecoins no denominadas en dólares estadounidenses vinculadas a Asia-Pacífico creció de aproximadamente 12,8 millones de dólares a principios de 2025 a unos 64,4 millones de dólares en julio de 2026, un aumento de aproximadamente cinco veces. Estos productos están vinculados principalmente al JPY, AUD, SGD, PHP y CNY.
Eso no es ni de lejos suficiente para desafiar a las stablecoins en dólares, pero sugiere que las stablecoins están empezando a localizarse.
Singapur, Hong Kong y Japón están tomando tres caminos diferentes
Otra característica definitoria del mercado de stablecoins de Asia es la ausencia de un modelo regulatorio único.
Singapur está desarrollando un marco regulatorio para las stablecoins denominadas en SGD y en monedas del G10, refinando gradualmente los requisitos en torno al respaldo del 100% de reservas, el canje y los emisores. Al mismo tiempo, proyectos como BLOOM están explorando cómo diferentes formas de dinero digital, incluidas las stablecoins y el dinero bancario tokenizado, podrían participar en la liquidación institucional.
Hong Kong pone mayor énfasis en las licencias, así como en la conexión entre las stablecoins, los depósitos tokenizados, el Proyecto Ensemble y la tokenización de los mercados de capitales.
Japón ha adoptado un enfoque más centrado en los bancos.
La emisión de stablecoins está integrada en el marco existente de bancos, sociedades fiduciarias y proveedores registrados de servicios de transferencia de fondos, manteniéndose como elementos centrales la capacidad de canje, la seguridad de las reservas y los intermediarios regulados.
Australia, por su parte, está incorporando gradualmente las stablecoins a su marco regulatorio más amplio de servicios financieros y activos digitales.
Esto significa que es poco probable que Asia evolucione hacia un mercado de stablecoins completamente unificado.
Para una empresa que quiera operar simultáneamente en Japón, Singapur, Hong Kong, Corea del Sur y el sudeste asiático, la pregunta más difícil puede no ser "¿Qué blockchain deberíamos utilizar?"
Puede que sea:
¿Puede la misma stablecoin ser utilizada legalmente por bancos, custodios y empresas de pagos en múltiples jurisdicciones?
Los RWA podrían amplificar aún más la demanda de stablecoins
Otro gran impulsor de la siguiente fase de crecimiento de las stablecoins es la tokenización.
A finales del segundo trimestre de 2026, CoinDesk estimó que la capitalización de mercado de los activos del mundo real tokenizados on-chain había alcanzado los 27.900 millones de dólares, un 52,3% más en lo que va de año y un 137% más interanual.
El desafío es sencillo:
Si las acciones, los bonos, los fondos del mercado monetario y otros activos financieros se mueven on-chain, pero el efectivo utilizado para comprar y vender esos activos solo puede liquidarse a través del sistema bancario tradicional, gran parte de la eficiencia obtenida con la tokenización se pierde.
Por ejemplo, un valor del Tesoro tokenizado puede ser transferible las 24 horas del día. Pero si comprarlo sigue requiriendo esperar a que los bancos reabran el lunes para completar la liquidación en efectivo, el sistema no está operando realmente 24/7.
Las stablecoins pueden servir como el tramo de efectivo de una transacción de activos on-chain.
En otras palabras:
Una parte entrega el activo tokenizado,
mientras que la otra entrega simultáneamente dólares on-chain.
Por eso las stablecoins, los RWA y los fondos del mercado monetario tokenizados suelen desarrollarse juntos.
Singapur y Hong Kong son mercados especialmente importantes a vigilar.
En Singapur, instituciones como DBS y Franklin Templeton ya están colaborando en torno a fondos del mercado monetario tokenizados, efectivo digital y liquidación on-chain. El Proyecto Ensemble de Hong Kong también está explorando transacciones de valor real entre depósitos tokenizados y activos digitales.
Por lo tanto, es posible que las stablecoins no crezcan de forma aislada.
Su crecimiento podría acelerarse junto con la expansión del mercado más amplio de RWA.
Puede que los consumidores ni siquiera se den cuenta de que están usando stablecoins
Uno de los cambios más interesantes de la siguiente fase de adopción de las stablecoins es que estas podrían volverse cada vez más invisibles.
Mucha gente imagina la adopción generalizada de las stablecoins como consumidores que descargan activamente un monedero de criptomonedas y eligen pagar con USDT o USDC.
La realidad puede ser muy diferente.
Las stablecoins podrían integrarse en tarjetas de pago, aplicaciones de pago, plataformas de remesas y sistemas de pago empresariales. Los usuarios podrían simplemente ver que están pagando en dólares estadounidenses, dólares de Singapur o yenes japoneses, mientras que las stablecoins se encargan de la capa de liquidación en segundo plano.
Los datos de CoinDesk muestran que el volumen de transacciones en las principales tarjetas vinculadas a criptomonedas alcanzó los 3.160 millones de dólares en el primer semestre de 2026, y solo junio estableció un récord con 624 millones de dólares.
Para el usuario, puede seguir pareciendo una tarjeta normal.
Lo que cambia es la capa de liquidación subyacente.
La analogía es similar a los primeros tiempos de internet.
Los usuarios no necesitaban entender TCP/IP para usar el correo electrónico.
Del mismo modo, es posible que los futuros consumidores no necesiten entender blockchain para usar stablecoins.
La próxima batalla de las stablecoins en Asia va más allá de USDT frente a USDC
Por eso, reducir el futuro de las stablecoins a una simple cuestión de si USDT o USDC tiene la mayor capitalización de mercado es cada vez más engañoso.
En Asia están surgiendo al menos tres mercados de stablecoins distintos.
El primero sigue siendo la liquidez criptográfica.
Aquí, USDT sigue teniendo una clara ventaja debido a sus enormes efectos de red.
El segundo es el de los pagos y la tesorería corporativa.
En este mercado, la regulación, la transparencia de las reservas, la custodia, las licencias transfronterizas y la capacidad de conectarse con los sistemas bancarios serán cada vez más importantes.
El tercero es el de los mercados de capitales tokenizados.
Aquí, las stablecoins están empezando a servir como capa de liquidación de efectivo on-chain para RWA, fondos, valores y otros activos tokenizados.
CoinDesk sostiene que, en los próximos dos o tres trimestres, la cuestión clave para el desarrollo de las stablecoins en Asia-Pacífico ya no será simplemente cuánto puede crecer el volumen de transacciones. La cuestión más importante será si las stablecoins se integran realmente en la infraestructura financiera regulada, y es probable que Singapur y Hong Kong sigan siendo importantes campos de pruebas.
Ese puede ser el mayor cambio estructural en curso en el mercado de stablecoins de Asia.
En el pasado, las stablecoins eran necesarias principalmente porque:
Los mercados de criptomonedas necesitaban un dólar que pudiera existir on-chain.
Ahora, más empresas e instituciones las necesitan porque:
El sistema financiero global necesita una forma de efectivo digital que pueda moverse a través de las fronteras las 24 horas del día y liquidarse directamente contra activos tokenizados.
Asia-Pacífico ya representa más de la mitad del volumen identificado de pagos con stablecoins.
Si la siguiente fase de crecimiento proviene realmente de la liquidación empresarial, las operaciones de tesorería, el comercio transfronterizo y los RWA, el campo de batalla más importante para las stablecoins puede que ya no sean los exchanges de criptomonedas.
Puede que sea el vasto, fragmentado y muy real sistema financiero de Asia.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.