


Tras volver a la paridad, ¿hasta dónde puede llegar la recuperación de USDe?
 chaincatcher
Autor: Zhou, ChainCatcher
Alrededor de la 1 p. m. del 22 de septiembre de 2025, USDe cayó brevemente por debajo de 1 dólar en el par USDe/USDT de Binance Spot, tocando un mínimo de 0,9202 dólares, y volvió a cerca de 0,9996 dólares en cuestión de minutos. ENA cayó más del 7 % ese día.
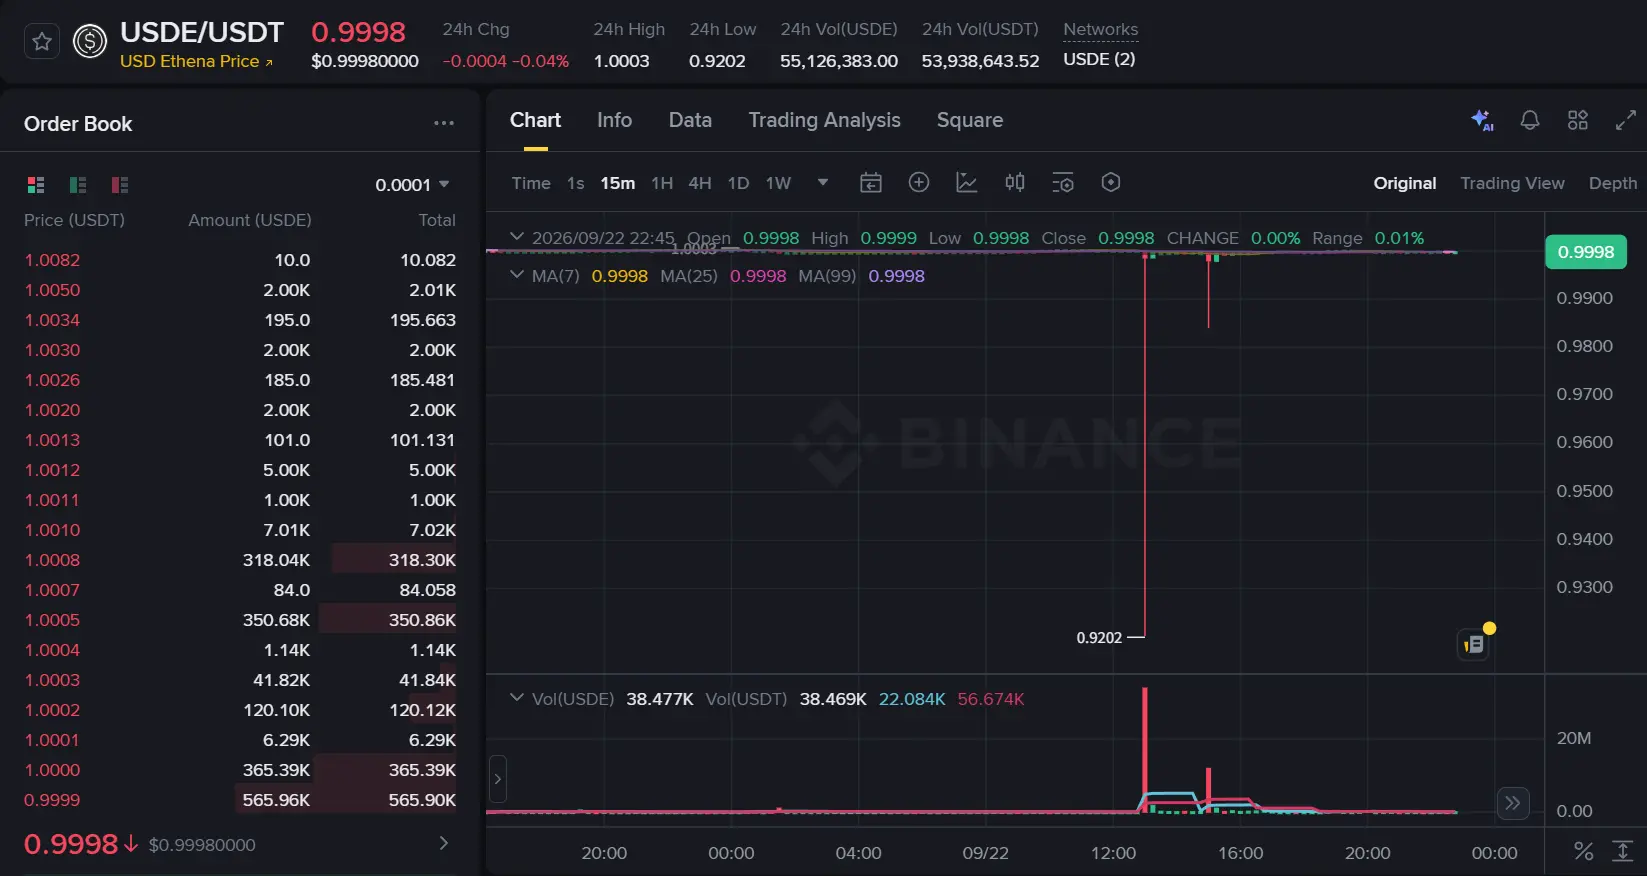
Esta fluctuación se produjo antes de la actualización de billeteras de Binance programada para las 2 p. m. Durante la actualización, los depósitos y retiros en todas las redes se suspendieron durante aproximadamente una hora, y la ventana de mantenimiento general se extendió hasta las 5 p. m. Sin embargo, no hay evidencia de que esta desvinculación haya sido provocada directamente por el mantenimiento.
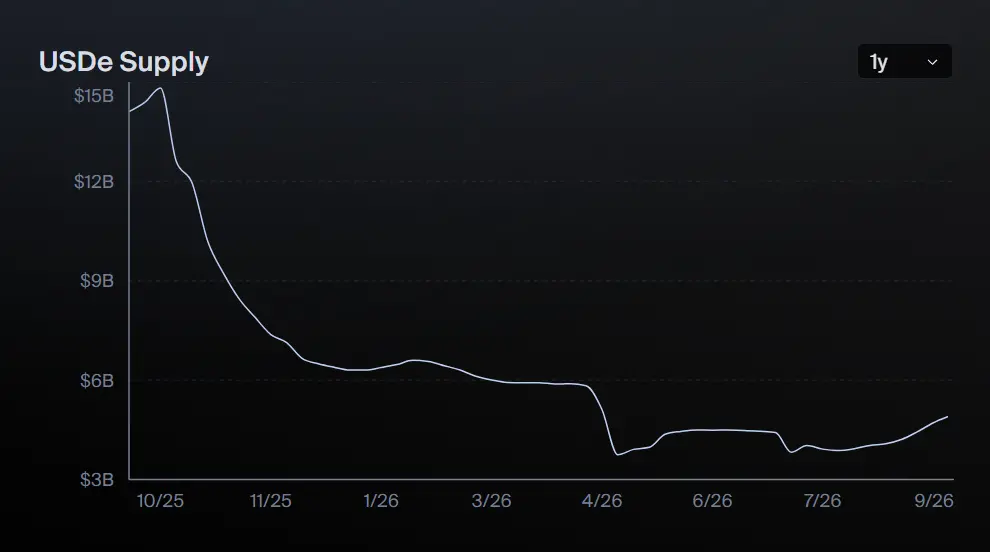
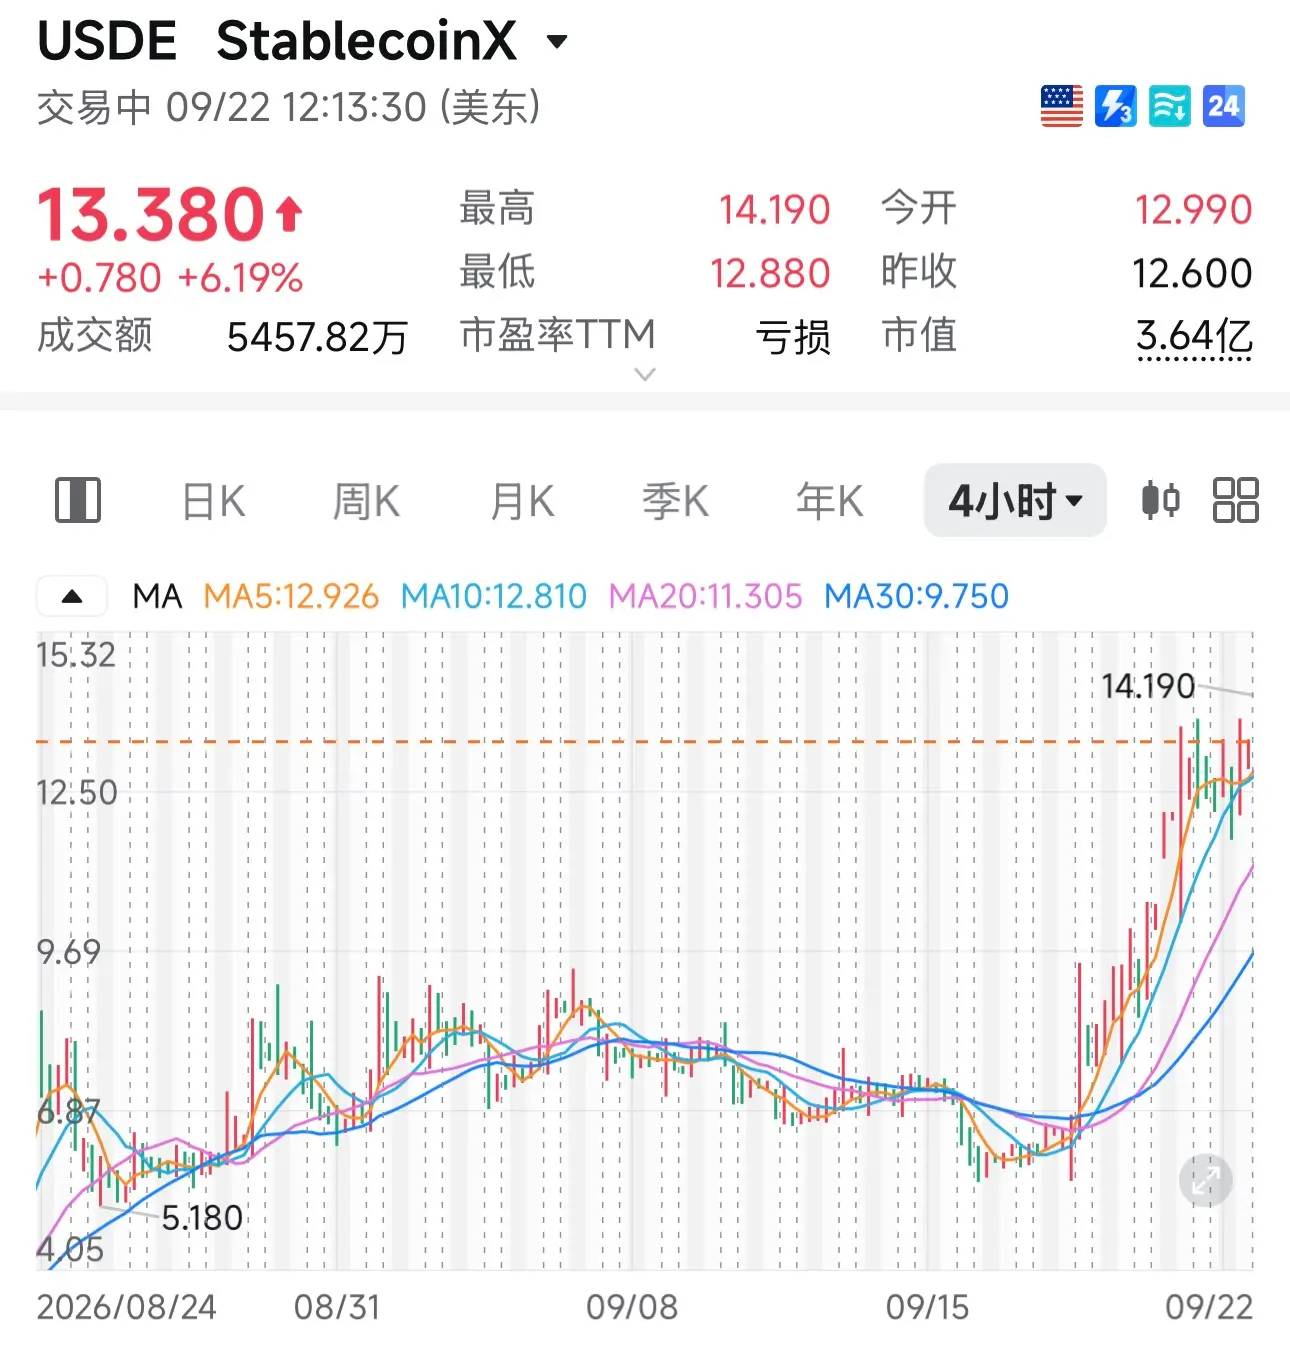
El año pasado, la oferta de USDe se acercó a los 15 000 millones de dólares y luego experimentó pérdidas significativas durante varios meses. En el último mes, el tamaño aumentó de unos 4100 millones de dólares a casi 4900 millones. En el mismo período, ENA subió alrededor del 30 %, y las acciones de StablecoinX, una empresa de tesorería que cotiza en el Nasdaq y que posee activos relacionados, pasaron de poco más de 5 dólares a unos 14 dólares, alcanzando un máximo histórico.
¿Cuánto de este repunte está impulsado por las expectativas del mercado sobre la recompra de tokens, cuánto proviene de la recuperación real del tamaño y los ingresos del protocolo, y cuánto es simplemente una amplificación del sentimiento?
USDe perdió valor durante diez meses y, justo cuando rebotaba, se desvinculó
Esta no es la primera vez que USDe se desvincula. En el colapso provocado por liquidaciones masivas el 11 de octubre del año pasado, USDe cayó a 0,65 dólares en Binance. En comparación, esta caída a 0,92 dólares parece un incidente menor, porque la acuñación y el rescate del protocolo no se vieron afectados.
El analista de criptomonedas Chen Mo señaló que el libro de órdenes de USDe en los exchanges centralizados siempre ha sido poco profundo y que también se utiliza como garantía para posiciones de futuros. La transmisión del riesgo del 11 de octubre comenzó precisamente ahí. Mencionó que, después de aquello, Binance incorporó el precio de rescate real de USDe en su índice de precios, en lugar de basarse únicamente en las cotizaciones del libro de órdenes, lo que en teoría evitó que se repitiera una cascada de liquidaciones como la del 11 de octubre.
Los datos muestran que, después del 11 de octubre, la oferta de USDe se redujo a la mitad desde su máximo y se mantuvo en niveles bajos durante varios meses.
En abril de este año, el puente entre cadenas del protocolo de restaking líquido Kelp DAO fue atacado, con pérdidas de unos 292 millones de dólares, aproximadamente el 18 % del rsETH en circulación. Ethena no tenía exposición a rsETH, pero como utilizaba tecnología de puente relacionada, suspendió los servicios de puente por precaución.
Plataformas como Aave y SparkLend congelaron simultáneamente los mercados relacionados con rsETH, y el pánico se extendió por la cadena de restaking líquido, arrastrando a USDe a la turbulencia. Entre el 19 y el 23 de abril, se rescataron unos 1680 millones de dólares de USDe, y a finales de mes cayó a 3900 millones, marcando el segundo mínimo desde el 11 de octubre.
Hay que tener en cuenta que Ethena depende realmente de las tasas de financiación de activos de cobertura como BTC y ETH. Si estos ingresos se debilitan, el diferencial entre el precio de mercado de sUSDe y el rendimiento de los bonos del Tesoro de EE. UU. se comprimirá rápidamente.
Durante la ola de rescates de abril, el rendimiento de sUSDe cayó a alrededor del 3,5 %, apenas por encima del rendimiento de los bonos del Tesoro de EE. UU., lo que fue la causa directa de la acelerada salida de capital en ese momento. El protocolo resistió esta ola de rescates concentrados gracias a un colchón inmediato de más de 90 millones de dólares mantenido en el contrato de rescate, y el fondo de reserva no se utilizó en ningún momento.
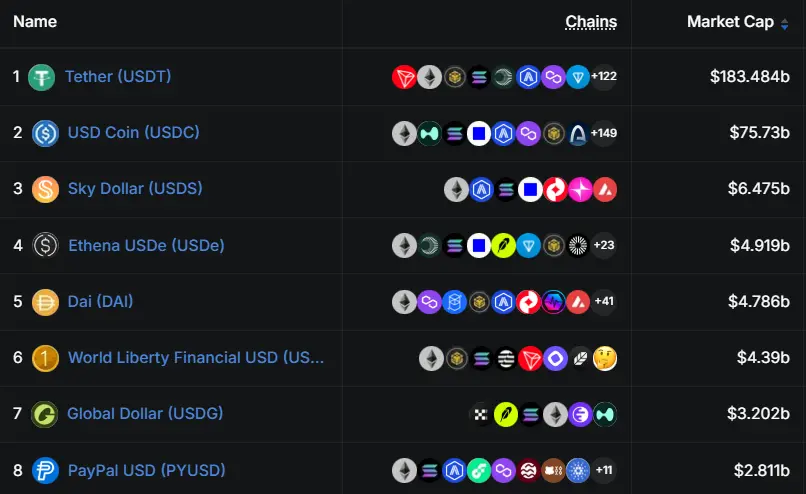
Según datos de DefiLlama, la oferta actual de USDe es de unos 4900 millones de dólares, lo que la convierte en la cuarta stablecoin más grande del mercado, solo por detrás de USDT, USDC y Sky Dollar, y con una diferencia de menos de 200 millones respecto a Dai, que ocupa el quinto lugar.
Reforma de la tokenómica de Ethena: ¿expectativas de recompra al máximo?
A finales de agosto de este año, la Fundación Ethena anunció una reforma importante de la tokenómica, proponiendo recomprar ENA con los ingresos del protocolo. Los titulares de ENA están votando el "mecanismo de activación de comisiones", que establece que cuando la oferta circulante de USDe alcance los 7500 millones de dólares, el 95 % de los ingresos netos del negocio de la marca Ethena se destinará a la compra programática de ENA, y el 5 % restante al crecimiento.
La propuesta fue aprobada por amplia mayoría en la votación de gobernanza del 2 de septiembre. La fundación también financió la recompra de participaciones de ENA previamente desbloqueadas a algunos inversores iniciales, y asignó la propiedad intelectual y el valor del protocolo a la fundación, bajo el marco de gobernanza de los titulares de ENA.
Esta reforma también incluye poner fin a los desbloqueos mensuales que duraron más de un año, convirtiendo las participaciones de inversores que se liberaban mensualmente en un desbloqueo único y permanente el 5 de octubre.
Este arreglo podría dar la impresión intuitiva de que el fin de los desbloqueos es positivo, pero la realidad es más compleja. Ya a finales de 2024, el protocolo había establecido una versión de umbrales, que incluía una oferta de USDe superior a 6000 millones de dólares, ingresos acumulados superiores a 250 millones y la integración con cuatro de los cinco principales exchanges de contratos.
En septiembre de 2025, la oferta de USDe se disparó temporalmente a 12 000 millones de dólares, cumpliendo básicamente estas condiciones, pero el plan seguía estancado en la fase de aprobación del comité de riesgos y votación de los titulares de tokens, y nunca se puso en marcha oficialmente. Poco después, ocurrió el incidente del 11 de octubre, la oferta de USDe se redujo a la mitad y esta versión del plan fracasó.
Actualmente, la oferta de USDe está a 2600 millones de dólares del objetivo fijado por la reforma. Según el ritmo medio de recuperación desde el mínimo de abril, con un crecimiento mensual de unos 200 millones de dólares, cubrir esta brecha llevaría unos 13 meses. Si se calcula con el ritmo acelerado observado en el último mes, el tiempo podría reducirse a unos 3 meses.
Cabe destacar que StablecoinX, que posee alrededor del 20 % de la oferta total de ENA, ha tenido un rendimiento bursátil superior al de otras empresas de tesorería: en la última semana, sus acciones pasaron de poco más de 5 dólares a un máximo intradía de 14,19 dólares el 22 de septiembre. En particular, tras alcanzar un acuerdo de exención del período de bloqueo de ENA con Ethena el 17 de septiembre, las acciones marcaron máximos históricos durante tres días consecutivos.
De ganar tasas de financiación a un nuevo banco que aún no está en pleno funcionamiento
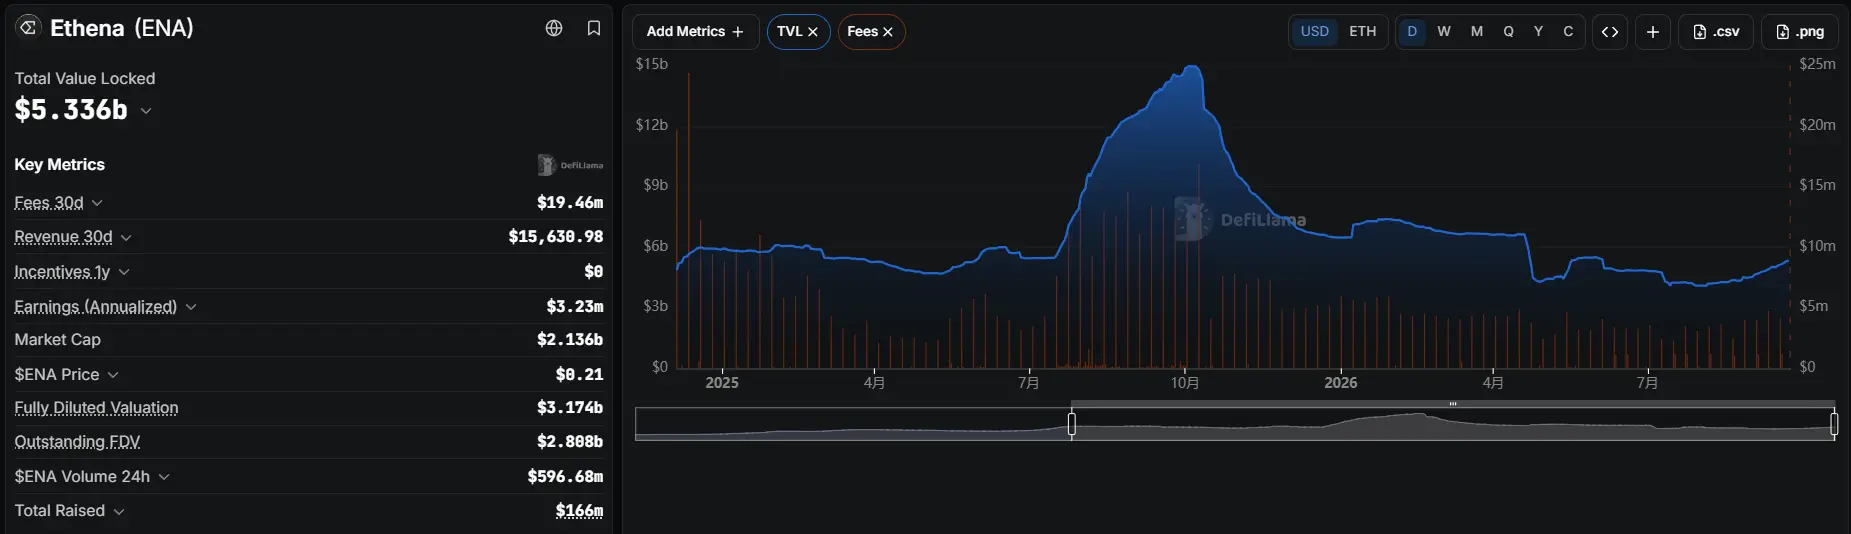
Según datos de DefiLlama, en los últimos 30 días, las tarifas totales generadas por el protocolo fueron de unos 19 millones de dólares, pero los ingresos apenas superaron los 10 000 dólares. Las tarifas incluyen la parte asignada a los titulares de sUSDe, las tarifas de acuñación y la participación del fondo de reserva, mientras que los ingresos solo contabilizan las tarifas de acuñación y la pequeña porción que entra al fondo de reserva.
Actualmente, las tarifas de acuñación están básicamente exentas y el fondo de reserva no ha recibido asignaciones desde hace tiempo, lo que significa que casi todos los ingresos generados por el protocolo se distribuyen a los titulares de sUSDe y a los canales de distribución, sin fluir realmente a los titulares del token ENA.
Desde el mínimo de abril, los activos respaldados por el sistema han incorporado categorías que antes no existían, como activos del mundo real (RWA), préstamos institucionales y préstamos DeFi.
Una relación sólida conocida es con USDtb, otra stablecoin de Ethena, respaldada por el fondo tokenizado BUIDL de BlackRock.
En junio, Janus Henderson también anunció planes de colaboración: esta gestora de activos, con unos 480 000 millones de dólares bajo gestión, planea incorporar USDe a sus estrategias de gestión de efectivo y explorar la distribución de productos de rendimiento a través de ETP.
Coinbase Ventures completó su primera inversión en Ethena, con planes de llevar productos relacionados a sus más de 100 millones de usuarios, mientras que Anchorage Digital brinda apoyo en préstamos institucionales y custodia.
Ethena Pay, lanzado en septiembre, es en cierto modo una respuesta al problema de generar ingresos propios. Los análisis de mercado señalan que la lógica de este producto es similar a la trayectoria de revalorización de ether.fi, con el objetivo de transformar el protocolo de ganar dinero según los ciclos alcistas y bajistas a convertirse en un nuevo banco que gana dinero con las comisiones de las transacciones diarias.
¿Quién está amplificando este movimiento?
En el último mes, otra fuerza más rápida y directa que impulsó la subida de ENA fue el sentimiento.
El 20 de septiembre, el cofundador de BitMEX, Arthur Hayes, hizo un llamado público a comprar ENA, fijando un precio objetivo de 0,5 dólares.
En su artículo "Yen-quake", mencionó que Estados Unidos y Japón están interviniendo conjuntamente en el tipo de cambio del yen, y que la Reserva Federal podría ajustar el mecanismo FIMA para inyectar liquidez al mercado, lo que impulsaría el precio de bitcoin y, a su vez, haría repuntar el rendimiento del basis de bitcoin, haciendo que el rendimiento de USDe volviera a ser atractivo, provocando entradas de capital y, posteriormente, la subida de ENA.
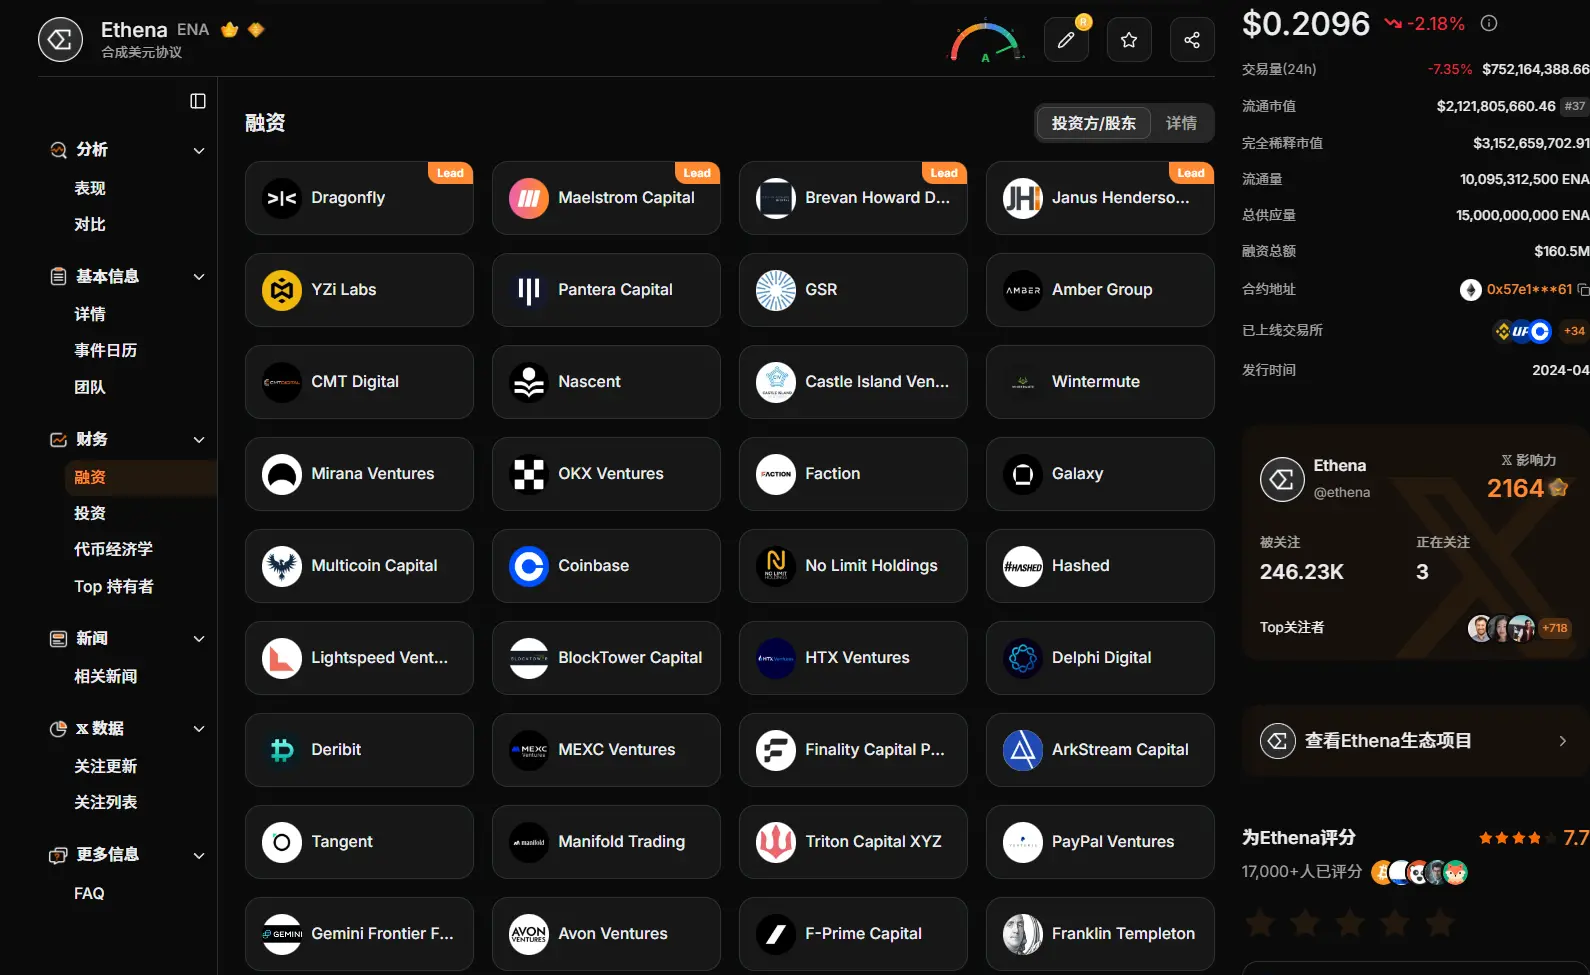
Sin embargo, Hayes tiene ciertos vínculos de intereses con Ethena. En la ronda semilla de 6 millones de dólares completada por Ethena en julio de 2023, la oficina familiar de Hayes, Maelstrom, fue uno de los inversores, con Dragonfly como inversor principal.
El influencer BITWU también señaló que ENA sigue siendo la mayor posición en las direcciones marcadas en cadena de Hayes, y que este ya había acumulado posiciones un mes antes de la recomendación pública, con ganancias no realizadas del 146 % en el momento de la recomendación. Las recomendaciones de Hayes suelen acertar en la dirección, pero a menudo fallan en el momento, y con frecuencia no actúa de acuerdo con lo que dice.
En cuanto a si este repunte podrá mantenerse, en última instancia se reduce a dos puntos: si la oferta de USDe podrá alcanzar el umbral de 7500 millones de dólares en un plazo razonable para activar realmente el mecanismo de recompra; y si el mercado podrá absorber sin problemas el lote de tokens desbloqueados el 5 de octubre, en lugar de convertirse en el punto de partida de una nueva ola de presión vendedora.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.