


La última tesis alcista de Arthur Hayes: toda operación acabará imprimiendo dinero
 Blockbeats
Título original: Safety First
Autor original: Arthur Hayes
Compilación original: Saoirse, Foresight News
¿Lo oís? Esos pesos pesados del mundo de la IA de repente han desarrollado conciencia y han empezado a preocuparse por la supervivencia de la humanidad, porque el producto que han estado construyendo, casi un dios de silicio, está a punto de nacer. En realidad lleva un tiempo cerca de ser un dios de silicio, pero ahora que está a punto de dar el salto final, de repente han empezado a reflexionar sobre el camino de desarrollo de la inteligencia artificial general (AGI). (Nota: "Dios de silicio" es el término que se usa en Silicon Valley para la superinteligencia artificial general que está a punto de nacer; el autor lo emplea con ironía, cuestionando que esta gran narrativa no sea más que un término de financiación y lobby).
Esa es la narrativa que venden. Pero yo, que soy desconfiado por naturaleza, miré el calendario: estamos a punto de cerrar el tercer trimestre y Anthropic aún no ha salido a bolsa. No puedo evitar preguntarme cómo serán sus estados financieros. ¿Se habrá desacelerado esa curva de ingresos anualizados de alto crecimiento que repiten en sus notas de prensa? Afirman que, excluidos todos los costes operativos, la empresa es rentable. Estoy deseando estudiar el S-1 que van a presentar para entender cuánto cuesta realmente ofrecer cada token a los usuarios. Y cuántos clientes les resultan rentables: ¿ese grupo de clientes rentables está creciendo o menguando? Lamentablemente, no obtendré respuesta a ninguna de estas preguntas, y la razón es... la seguridad ante todo.
Por mi tono, el lector ya habrá deducido que no creo que Anthropic, OpenAI y SpaceX estén ralentizando el desarrollo de la inteligencia artificial general apelando a la "seguridad ante todo" por preocupación por el bienestar de la gente corriente, sino por una cruda realidad económica: el mercado no está dispuesto a comprar la cantidad suficiente de sus productos de IA a los precios actuales. Más concretamente, la demanda de IA es fuerte, pero lo que la gente quiere es el precio chino: apenas una centésima parte del precio estadounidense.
Cuando ese "precio chino" golpea a los engreídos profesionales estadounidenses de la IA, su primera reacción es gritar: "Pero los productos chinos son de muy mala calidad". Y cuando la calidad de los modelos chinos se pone rápidamente a la altura, se lamentan: "China ha destilado nuestros modelos para fabricar sus productos". Al mercado no le importa por qué los modelos chinos son baratos; solo quiere el servicio de inteligencia más barato posible. Entonces estos profesionales de la IA pasan a lamentarse: "Nos preocupa la seguridad de la humanidad, así que pausamos el desarrollo". Suena muy noble... pero esta exagerada "simulación de lesión", digna de un Mundial de fútbol, acabará con una exigencia: "Aun así, necesitamos ganar a China, así que el gobierno debe intervenir, aprobar regulación y seguir financiando esta carrera por la inteligencia artificial general".
Que estos tres grandes laboratorios estadounidenses de IA utilicen la "seguridad ante todo" como excusa para ralentizar el desarrollo de la AGI es crucial para los mercados financieros y la liquidez monetaria global porque su demanda de potencia de cómputo sostiene más de un billón de dólares en deuda con grado de inversión, además de cientos de miles de millones en préstamos de baja calificación crediticia.
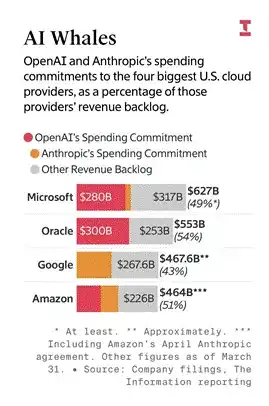
Muestra los importes de compra que OpenAI y Anthropic han comprometido con los cuatro grandes proveedores de nube de EE. UU. y su peso sobre los ingresos no reconocidos de cada proveedor; permite ver los enormes pedidos a largo plazo que las dos grandes empresas de modelos de IA aportan a los proveedores de nube.
Estos laboratorios de IA, en conjunto, no generan ningún beneficio. Por eso necesitan que empresas tecnológicas rentables como Nvidia, Broadcom, Google o Microsoft les sirvan de respaldo y avalen fuera de balance la deuda asociada al alquiler de centros de datos y a la compra de chips. Las compras posteriores de chips y hardware dependen de que los laboratorios de IA sigan entrenando el modelo más avanzado, ese que está "casi, casi, casi a punto de convertirse en un dios de silicio", y al mismo tiempo procesen solicitudes de inferencia para sus clientes. Pero si la "seguridad ante todo" se convierte en el nuevo principio rector, el gasto en entrenar nuevos modelos no se reducirá a cero, pero sí caerá desde los niveles actuales; las empresas se centrarán en mejorar la eficiencia con la que la electricidad se convierte en inteligencia, lo que significa que los clientes gastarán menos en cómputo. En esencia, la seguridad ante todo es la destrucción de la demanda de cómputo.
Si el gasto de capital en IA se financiara con flujo de caja operativo, no habría de qué preocuparse. El problema es que, compren o no cómputo los laboratorios de IA, esos billones de dólares en deuda seguirán existiendo. El impago no se producirá de inmediato, pero en cuanto los laboratorios de IA dejen de consumir cómputo a la escala prevista, el precio de esa deuda caerá. La pregunta clave es: ¿quién ha comprado esa deuda y lo ha hecho con apalancamiento? La respuesta es evidente: un grupo de especuladores apalancados que compraron esa deuda de mala calidad. ¿Y quién es el tenedor final?
Millones de titulares de pólizas de seguros estadounidenses están, indirectamente, apostando por la historia de la IA. Y la "seguridad ante todo" les perjudicará sin ningún tipo de amortiguación. Yo no entendía del todo este fraude hasta que Nick Nameth lo explicó con total claridad en Substack; a continuación lo contaré en un lenguaje sencillo para mis lectores del mundo cripto. La conclusión es la siguiente: si la deuda relacionada con la IA se revaluara a precios de mercado, una parte muy importante del sector asegurador estadounidense ya sería insolvente. Y esto nos lleva a la tesis central de la inversión en una economía global dominada por la banca de reserva fraccionaria: el gobierno de EE. UU. tiene que elegir entre dos opciones: convertirse en el comprador final de cómputo en nombre de la seguridad nacional, o imprimir dinero para rescatar a unas aseguradoras hundidas en pérdidas.
Elija lo que elija, los tenedores de bitcoin y los inversores en cripto salimos ganando. Si el gobierno ignora las señales del mercado y se empeña en financiar el desarrollo de ese "dios de silicio" sin viabilidad comercial, tendrá que imprimir dinero para sufragar ese gasto improductivo, lo que inevitablemente generará más especulación financiera y empujará al alza el precio de bitcoin. Si el gobierno opta por rescatar al sector asegurador, imprimirá dinero para absorber la deuda tóxica de la IA, ampliará la oferta monetaria y, en consecuencia, empujará al alza el precio de bitcoin.
El resto de este artículo desglosa ese mecanismo.
En nombre de China
Basta con invocar la seguridad nacional para que el gobierno de EE. UU. encuentre justificación para casi cualquier cosa. Pensad en el daño que causó la guerra global contra el terrorismo lanzada tras el 11-S, cuando se azuzó el miedo entre la población. Esta vez, el enemigo imaginario son los chinos, que se dedican a estudiar matemáticas, robar la tecnología punta estadounidense y vender sus productos de vuelta a EE. UU. a una centésima parte del precio. Para derrotar a China, hay que implantar el socialismo de Estado dentro del sistema capitalista.
Los pesos pesados de la IA han conseguido convencer a Trump y a su equipo para que ignoren dos realidades: el mercado ya ha demostrado que el negocio de la IA no es rentable, y los votantes de ambos partidos se oponen a la construcción masiva de centros de datos y exigen compensaciones por el uso indebido de datos. Ya que China puede ofrecer productos de IA asequibles, la respuesta de EE. UU. es invertir aún más dinero para construir ese "dios de silicio que está casi, casi, casi, casi a punto de nacer". (Seguiré añadiendo "casi" porque solo nos separan de la AGI la fe, el robo de datos y el dinero de los contribuyentes).
La guerra, la economía, la robótica... todo acabará supeditado a la inteligencia artificial general. Por eso el resto del mundo debe usar la AGI según los deseos de Estados Unidos. Según esta narrativa, EE. UU. posee la cultura más inclusiva y justa del mundo, y no se puede permitir que ese dios de silicio caiga en manos de un país ajeno a la civilización judeocristiana, como China. (Pongo los ojos en blanco, y luego los pongo en blanco otra vez, con ganas). Yo tengo mi lugar preferido para vivir, y los demás tienen el suyo. Aunque crea que la cultura moral con la que me identifico es superior a la de otros países, no estoy dispuesto a gastar toda mi fortuna, ni mi vida, en imponer esos valores al mundo entero. Podéis creer que la cultura estadounidense u occidental es superior, pero no entreguéis billones de dólares de los contribuyentes a Elon, Sam y Dario. (Los responsables de las tres grandes empresas estadounidenses de IA de vanguardia: xAI, OpenAI y Anthropic).
Se supone que la superioridad del sistema estadounidense reside en que, la mayor parte del tiempo, cientos de millones de ciudadanos informados determinan los precios de bienes y servicios a través del libre mercado, sin intervención del gobierno, dejando que las señales del mercado decidan qué producir y en qué cantidad. Pero ahora, por la seguridad nacional, y sobre la base de una hipótesis —que invirtiendo sumas ingentes de dinero y alimentando modelos con datos para predecir el siguiente token se puede crear una AGI—, las señales del mercado se consideran erróneas. Así que el gobierno de EE. UU. debe aumentar la inversión para construir la próxima generación de modelos de vanguardia y aplastar a China con superioridad cultural. Eso es arrogancia. ¿Recordáis lo que le pasó a Ícaro por volar demasiado cerca del sol?
Bueno, dejemos la grandilocuencia y hablemos del plan de rescate.
La "seguridad ante todo" implica una caída de la demanda de cómputo de los tres grandes laboratorios estadounidenses de IA. En ese momento, el gobierno puede intervenir y firmar acuerdos de compra que garanticen beneficios estables a los laboratorios de IA, igual que hace con algunos contratos de defensa o minería. El gobierno utilizará ese cómputo para impulsar el desarrollo de la inteligencia artificial general. Finalmente, el gobierno podrá realquilar sus propios modelos a los laboratorios de IA, que venderán servicios de inferencia a clientes de EE. UU. y de países aliados a precios altísimos.
Este plan permite al gobierno controlar los modelos de vanguardia para que el mundo occidental los use según su voluntad. El modelo de laboratorios privados de IA tiene un problema: son empresas globalizadas y, a veces, para obtener beneficios, venden acceso a sus modelos a cualquiera en el mundo, lo que puede chocar con los objetivos de seguridad nacional del gobierno. Si los laboratorios chinos avanzan en parte destilando los modelos de vanguardia estadounidenses, que el gobierno controle directamente el desarrollo podría retrasar a China meses o incluso años en la carrera por la inteligencia artificial general. Aunque esta idea se sostuviera, acabaría fracasando, igual que el intento de bloquear los equipos avanzados de fabricación de chips no impidió que China fabricara chips de vanguardia. La información quiere ser libre por naturaleza. En la era de internet, el bloqueo de la información es sencillamente imposible. Mucho antes de que existiera internet, tras desarrollar con éxito la bomba atómica, EE. UU. no pudo impedir que la Unión Soviética obtuviera información al respecto. Quienes creen que la AGI será una excepción no entienden la inteligencia y la flexibilidad humanas cuando hay intereses nacionales en juego.
Financiar a este dios de silicio exige emitir más deuda. Es un plan fácil de vender, porque los responsables de la política monetaria —el secretario del Tesoro, Bessent, y el presidente de la Reserva Federal, Warsh— creen que la IA puede aumentar la productividad. Están convencidos de que, si EE. UU. adopta plenamente la IA, podrá escapar de su enorme carga de deuda gracias al crecimiento económico, y ese juicio no es del todo erróneo. En junio de 2026, el crecimiento interanual del PIB nominal de EE. UU. fue del 6,6%, mientras que el tipo efectivo de los fondos federales rondaba el 3,6%. Bessent sigue emitiendo letras del Tesoro a corto plazo; el gobierno puede ganar un 3% emitiendo esa deuda, pero los ahorradores soportan las pérdidas. Si el déficit fiscal se mantiene por debajo del 3% (una premisa muy grande), la ratio deuda/PIB bajará. El crecimiento económico está impulsado principalmente por la construcción de centros de datos de IA, y lo que sostiene todo eso es la demanda de cómputo de los laboratorios de IA. Así que, desde el punto de vista de la financiación, si emitir deuda a corto plazo aún permite ganar un 3%, es financieramente viable que el gobierno actúe como comprador final de cómputo.
No hay comida gratis. El gobierno de EE. UU. arrastra un déficit crónico y solo puede gastar pidiendo prestado. Si Warsh colabora, la cosa es fácil. Pero, hasta ahora, la Reserva Federal que él preside no ha ido al mismo ritmo que el Tesoro dirigido por Bessent.
Desde julio de 2023, la política monetaria de EE. UU. ha subido los tipos por primera vez: en la reunión de la semana pasada, la Reserva Federal aprobó por unanimidad subir el tipo de interés oficial en 0,25%. La cantidad total de dinero creada por la Reserva Federal ha dejado de crecer y, desde el 14 de agosto, el programa de compra de letras del Tesoro RMP se ha detenido.
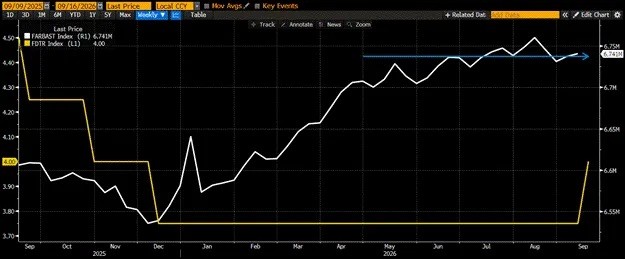
Si el gobierno pone en marcha este plan, pero la Reserva Federal no reduce el coste del dinero ni amplía su balance, la emisión masiva de deuda empujará al alza los tipos de interés. El encarecimiento de las hipotecas, las tarjetas de crédito y los préstamos para automóviles solo servirá para enfurecer a los votantes contra las políticas relacionadas con la IA. Si Trump y Bessent no consiguen el apoyo de al menos siete miembros del FOMC, la viabilidad del plan se resentirá enormemente.
Lo anterior es la visión tradicional de la política de la Reserva Federal, y resulta fácil volverse bajista con ella. Pero no olvidemos que hay otra poderosa máquina de imprimir dinero: los bancos comerciales. Tanto Warsh como Bessent defienden que el sector bancario debe asumir el relevo de la creación de dinero. Desde que se detuvieron las compras del RMP el 14 de agosto, los bancos han creado cientos de miles de millones de dólares en dinero nuevo ampliando sus activos totales, respaldados por la relajación de las restricciones regulatorias de liquidez.
Además de ampliar el balance, tras esta subida de 0,25%, los bancos recibirán 7.500 millones de dólares más al año en intereses por las reservas depositadas en la Reserva Federal. Ese dinero se destinará a nuevos préstamos y a la especulación en los mercados financieros. Por tanto, no hay que fijarse solo en que la Reserva Federal sube tipos y deja de ampliar el balance; también hay que tener en cuenta el efecto del sistema bancario comercial. Sumados ambos, el efecto global sigue siendo expansivo. Es decir, si el gobierno quiere, el entorno de liquidez es suficiente para soportar nueva emisión de deuda destinada a la construcción de cómputo para IA.
Pero si el gobierno no asume la compra de cómputo, la deuda sufrirá pérdidas de valor. Quienes mantienen esa deuda con apalancamiento entrarán en crisis. A continuación, profundicemos en el fraude del seguro cautivo.
Seguro cautivo (Captive Insurance)
Nunca antes había estudiado el sector asegurador. Al principio, que las grandes firmas de capital privado utilizaran los activos de las aseguradoras cautivas para financiar sus inversiones no me pareció un fraude. Pero tras indagar en el mecanismo, encontré a las víctimas finales.
Cada burbuja de crédito tiene un grupo de últimos compradores. Normalmente, son fiduciarios de impecable reputación los que gestionan el dinero de los inversores minoristas. Los fiduciarios invierten el dinero ajeno y obtienen un doble beneficio: cobran comisiones de gestión y, además, venden a los minoristas los activos que ellos mismos poseen, inflando el precio de sus propias posiciones. Esta vez, las víctimas son los titulares de pólizas de seguros de vida y rentas vitalicias estadounidenses. Para entender este fraude, primero hay que conocer el truco de supervivencia que idearon los magnates del capital privado tras el fin de la edad de oro del private equity.
Tras la crisis financiera mundial de 2008, el sector privado se desapalancó y la Reserva Federal bajó los tipos casi a cero. La jugada clásica del capital privado: encontrar empresas maduras con flujos de caja estables y casi sin deuda, apalancarlas, extraer dividendos y dejar la empresa destrozada en el mercado privado. Cuando el mercado público se calienta, vuelven a sacar a bolsa esa empresa en ruinas y completan el ciclo. En la era de tipos bajos, esta lógica funcionaba a la perfección. La gente corriente cargaba con hipotecas con patrimonio negativo, luchaba por pagar las cuotas mensuales y no podía aumentar el consumo. Los magnates del capital privado no querían ampliar la producción ni ofrecer mejores productos; solo querían mantener los flujos de caja existentes, recortar costes y extraer dividendos en efectivo para sus inversores.
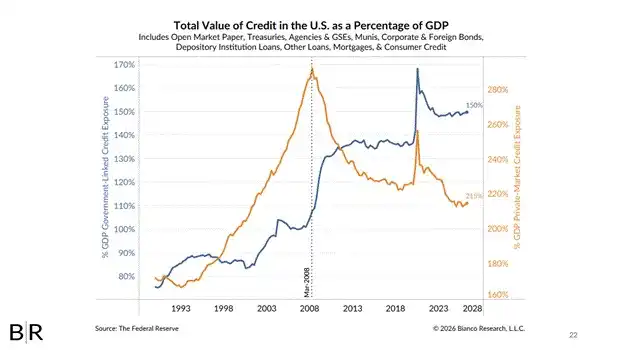
Crédito total de EE. UU. como porcentaje del PIB. En naranja, el crédito del mercado privado; en azul, el crédito relacionado con el gobierno. Tras la crisis financiera de 2008, el crédito privado siguió cayendo y el crédito público siguió subiendo, reflejando el traslado de la estructura de deuda del sector privado al sector público.
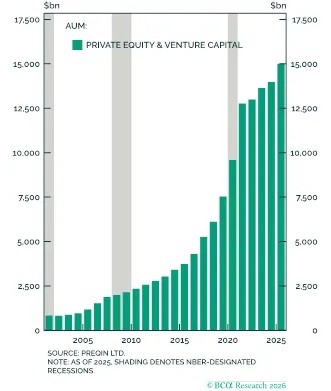
Activos bajo gestión (AUM) de capital privado y capital riesgo (PE&VC). A pesar de las recesiones económicas, no ha dejado de crecer desde el año 2000 y en 2025 superó los 15 billones de dólares. Las zonas sombreadas en gris marcan las recesiones señaladas por el NBER.
En la era pospandemia, el coste del capital subió y la ley de los rendimientos marginales decrecientes golpeó con fuerza la rentabilidad del capital privado. Como la financiación era barata, para cerrar una operación había que pagar valoraciones más altas por activos con flujo de caja. La rentabilidad del capital privado cayó en consecuencia. Para completar la siguiente ronda de captación, los magnates del capital privado empezaron a buscar fondos a largo plazo que no exigieran reembolsos a corto plazo. Y ahí entraron las aseguradoras. Las aseguradoras venden pólizas de vida y rentas vitalicias; los asegurados pagan primas, la aseguradora invierte ese dinero para obtener rendimientos y décadas después paga las pólizas. Ese es exactamente el fondo permanente con el que sueña el capital privado: puede invertirlo en fondos de capital privado llenos de empresas privadas sobrevaloradas y crédito privado de alto rendimiento.
Así que los magnates del capital privado compraron aseguradoras, se nombraron a sí mismos gestores de inversiones y empaquetaron activos de mala calidad para vendérselos a asegurados que no sabían nada. Eso es el seguro cautivo (Captive Insurance).
La parte más absurda de este montaje es cómo las aseguradoras cautivas cumplen los colchones de capital que exige la ley. Los precios de los activos fluctúan, y la regulación exige a las aseguradoras reservar colchones de capital para garantizar el pago de las pólizas. De ahí nacieron las reaseguradoras, que asumen el riesgo de pago de las aseguradoras originales. En condiciones normales, aseguradora original y reaseguradora son dos entidades independientes, y la reaseguradora valora el riesgo a precios de mercado. Pero esa regla no funciona en el fraude asegurador del capital privado, cuyo núcleo consiste en encontrar a alguien que cargue con el muerto sin que el capital privado tenga que aportar mucho dinero propio. Así, las aseguradoras controladas por el capital privado crearon reaseguradoras cautivas vinculadas. La matriz solo necesita aportar un capital propio mínimo para obtener cobertura de reaseguro.
Todas estas son entidades reguladas y están obligadas a divulgar información periódicamente. Si los asegurados supieran que la aseguradora funciona con un sistema así, ¿comprarían la póliza? Para ocultar el fraude, el sistema de capital estadounidense se puso del lado del capital privado. Las leyes de algunos estados, como Vermont, contradicen las normas prudenciales nacionales. La aseguradora original y la reaseguradora vinculada pueden crear en privado activos de riesgo de reaseguro, fijar el tamaño del colchón de capital a su antojo y, una vez que el regulador estatal lo aprueba, la documentación se sella y se mantiene confidencial.
Hay más detalles. Antes de seguir desmontando este audaz fraude, haré una analogía con el mundo cripto. ¿Recordáis Terra Luna? Luna se desplomó porque los tenedores de USDT vendieron la stablecoin y rompieron la paridad con el dólar. Si Do Kwon hubiera tenido los recursos de esos magnates neoyorquinos del capital privado de casi setenta años, ¿cuál habría sido el desenlace?
Cuando el precio de USDT cae, Luna compra una aseguradora llamada Alameda Insurance. Luna usa el dinero de las primas para comprar USDT e intentar estabilizar la paridad. Alameda vende seguros de vida a los californianos y maneja miles de millones de dólares. Alameda no puede comprar stablecoins alternativas directamente, pero sí puede comprar deuda corporativa con grado de inversión. Luna soborna a los analistas de Moody's para que califiquen su deuda corporativa como grado de inversión. Para atraer a compradores como Alameda, Luna ofrece un interés un 5% superior al rendimiento del bono del Tesoro a 10 años. ¡Qué rentabilidad tan brillante! Alameda registra en Vermont una reaseguradora llamada Three Daggers. Por cada 100 dólares de activos de reaseguro, Alameda solo pignora 1 dólar de capital propio. Luego Alameda dice al regulador: los 10.000 millones de dólares en deuda de Luna con grado de inversión que compró con las primas de los asegurados son seguros, y si algo sale mal, Three Daggers se hará cargo de las indemnizaciones. Todo parece en orden. Pero USDT sigue cayendo y el precio de Luna se desploma. Unas semanas después, Luna no puede pagar los intereses de sus bonos. Aunque los analistas de Moody's hayan aceptado relojes Rolex para ocultar la calificación, no pueden ignorar un impago, así que degradan la deuda a bono basura.
Con la rebaja de calificación, toda la estructura se derrumba. Una aseguradora regulada, tras la rebaja de su deuda, debe reponer capital. El problema es que ese activo de reaseguro era falso desde el principio. Three Daggers no tiene cientos de millones de dólares en efectivo para transferir a la matriz y cumplir los requisitos de capital. El fraude queda al descubierto, Alameda es insolvente sobre el papel y el regulador solo puede recoger los pedazos.
Los asegurados sufrirán pérdidas enormes. En la mayoría de los estados de EE. UU., el límite de la garantía de seguros es de solo 250.000 a 300.000 dólares. Si tu póliza debería pagar millones de dólares, la diferencia no se podrá cobrar. Peor aún: el fondo de garantía se financia a posteriori con aportaciones de las aseguradoras supervivientes, un sistema completamente distinto al de la garantía de depósitos bancarios. La FDIC (Corporación Federal de Seguro de Depósitos de EE. UU.) exige a los bancos pagar primas por adelantado. Este mecanismo de financiación a posteriori incentiva de facto la asunción extrema de riesgos, porque las entidades no tienen que pagar por adelantado por una crisis.
Volvamos a las finanzas tradicionales. Sustituid la deuda de proyectos de criptomonedas alternativas por crédito privado de empresas de software golpeadas por la IA y deuda de centros de datos de IA, cuyo valor depende por completo de que los tres grandes laboratorios de IA sigan comprando cómputo.
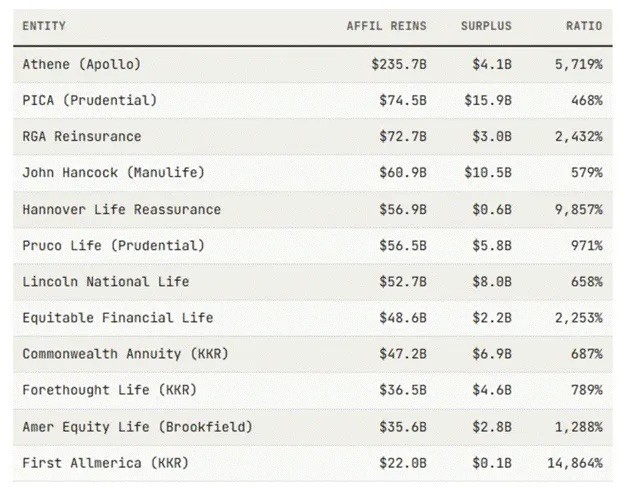
En la tabla, la columna "Reaseguro vinculado" es ese colchón de capital ficticio del que dependen gigantes del capital privado como Apollo, KKR o Brookfield para empaquetar todas sus inversiones relacionadas con la IA. Es imposible conocer la calidad real de los activos contables de las aseguradoras cautivas, porque se registran deliberadamente en estados y jurisdicciones que permiten ocultar los datos financieros reales. Pero, según las noticias públicas, casi todas las grandes emisiones de deuda de centros de datos de IA tienen detrás a estas grandes firmas de capital privado. Al mismo tiempo, son los mayores fondos de crédito privado y han invertido en multitud de empresas SaaS. Esos fondos de crédito privado ya han restringido los reembolsos a los inversores, porque esos préstamos ilíquidos no pueden liquidarse rápidamente con descuento.
Nick Nameth calcula que el tamaño de estos activos ficticios de reaseguro cautivo asciende a 1,54 billones de dólares. No podemos saber la cifra real, pero pone el ejemplo de los activos de reaseguro de Brookfield: en los libros figuran 1.480 millones de dólares, pero la entidad que proporciona el reaseguro declaró al regulador que su responsabilidad real de pago es 0.
El mercado de crédito privado y de deuda de IA empieza a mostrar grietas bajo el peso del enorme stock de deuda. Antes de que el mercado se dé cuenta plenamente de que las aseguradoras cautivas del capital privado son insolventes, ya vemos aparecer las grietas. El detonante es la rebaja de calificación de la deuda titulizada con grado de inversión de los centros de datos de IA. Las aseguradoras compraron los tramos de máxima calificación, disfrutando de una rentabilidad superior a la de la deuda pública del mismo plazo. En cuanto los laboratorios de vanguardia no puedan comprar cómputo a la escala prevista, el flujo de caja generado no bastará para pagar la deuda de los centros de datos, las agencias de calificación acabarán rebajando la deuda, se activará la obligación de la matriz de reponer capital y la reaseguradora vinculada no podrá aportar efectivo. Para los inversores como nosotros, que nos beneficiamos de la expansión monetaria, ese agujero de billones de dólares en los balances de las aseguradoras acabará en rescate. Los asegurados de la generación del baby boom tienen votos, y votarán para impulsar un rescate. En 2008, AIG fue la entidad que absorbió al final una enorme cantidad de deuda CDO al cuadrado de mala calidad, y el gobierno la rescató. No olvidemos que, después de que el dinero del TARP (Programa de Alivio de Activos en Problemas, la herramienta central de rescate de EE. UU. durante la crisis subprime) tapara el agujero de AIG, el dinero fluyó directamente a Goldman Sachs, que en 2009 repartió bonificaciones récord. La gente corriente recibía notificaciones de ejecución hipotecaria; las élites, cheques generosos.
Esa escena se repetirá. Pero Bessent y Warsh no son tontos y no repetirán aquel discurso de puro libre mercado. Paulson y Bernanke (Hank Paulson y Ben Bernanke, exsecretario del Tesoro y expresidente de la Reserva Federal) aún mantenían una línea roja: el que invierte mal, quiebra. Dejaron quebrar a Lehman Brothers, una decisión que fue un error y que mostró al público cómo las instituciones financieras saquean a la gente. Esta vez, Bessent y Warsh no permitirán jamás que una gran aseguradora quiebre y monte un espectáculo de desastre financiero al estilo de "La gran apuesta". Seguirán imprimiendo dinero para evitar la liquidación. Porque después de 2008, las fuerzas políticas populistas han crecido y la gente ya no se someterá como antes. Obama, nominalmente un demócrata progresista, ganó en parte gracias a la crisis financiera y a su retórica de castigar a los banqueros, pero una vez en el cargo aprobó los rescates y no impidió a gran escala las ejecuciones hipotecarias. En 2028, AOC no será tan complaciente. Así que Warsh y Bessent deben impedir a toda costa un desastre crediticio público.
Si Trump decide no convertirse en el comprador final de cómputo, las agencias de calificación rebajarán la deuda de los centros de datos de IA y la impresión de dinero se hará por tandas, lentamente, para evitar que el mercado tome plena conciencia de la insolvencia del sector asegurador.
La historia se repite
La "seguridad ante todo" no traerá de inmediato una impresión masiva de dinero. La decisión queda en manos de Trump, pero, como inversores en bitcoin y cripto, elija lo que elija, al final habrá más emisión monetaria. Este artículo os convencerá de que la fase de volatilidad del mercado cripto tras la pequeña subida de finales de agosto terminará pronto. La cantidad total de dólares seguirá expandiéndose y el precio de bitcoin y de algunas altcoins subirá.
Como fundador de Flop Network, un proyecto de IA/cripto, este entorno macro me resulta muy favorable. El gobierno de EE. UU. no permitirá que el libre mercado detenga la construcción de centros de datos; el coste bruto del cómputo caerá, habrá un exceso de oferta de cómputo al contado y eso impulsará la popularización de los agentes de inteligencia artificial. Además, la gran cantidad de dólares nuevos empujará capital hacia los activos cripto: en los ciclos de expansión monetaria, los activos cripto son los que mejor se comportan.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.