


Los bonos del Tesoro de EE. UU. repuntan y el mercado opta por "creer temporalmente" a Waller
 chaincatcher
Autor: Li Jia, Wall Street Journal
Waller se mantuvo firme ante la presión de Trump para recortar las tasas de interés, utilizando subidas de tasas para demostrar la determinación de la Reserva Federal de controlar la inflación; esta vez, el mercado optó por creer.
Por primera vez en tres años, la Reserva Federal reinició las subidas de tasas de interés, aliviando temporalmente las tensiones en el mercado de bonos del Tesoro de EE. UU. El jueves, el rendimiento del bono del Tesoro estadounidense a 10 años cayó al 4,97%, poniendo fin a ocho días consecutivos de subidas; el rendimiento a dos años también bajó 3 puntos básicos hasta el 4,70%, retrocediendo desde el máximo de 2024 alcanzado el miércoles.
Esta subida de tasas ya había sido totalmente descontada por el mercado; lo que realmente mantenía en vilo a los inversores era si la Reserva Federal permanecería inactiva. Si la subida de tasas no llega a materializarse, podrían resurgir las dudas sobre la determinación de la Reserva Federal de controlar la inflación, afectando aún más al mercado de bonos. Con la subida de tasas ya en marcha, este riesgo de cola ha retrocedido temporalmente, lo que ha provocado un descenso de los rendimientos de los bonos del Tesoro.
Mientras tanto, el mercado mundial de bonos sigue bajo presión. Esta semana, el rendimiento medio de los bonos gubernamentales mundiales subió a su nivel más alto desde 2007, y la situación en Oriente Medio está impulsando los precios del petróleo al alza, reforzando aún más las expectativas de inflación. La presión sobre el mercado de bonos se ha extendido más allá de la política monetaria estadounidense a factores más amplios como la inflación y la oferta fiscal.
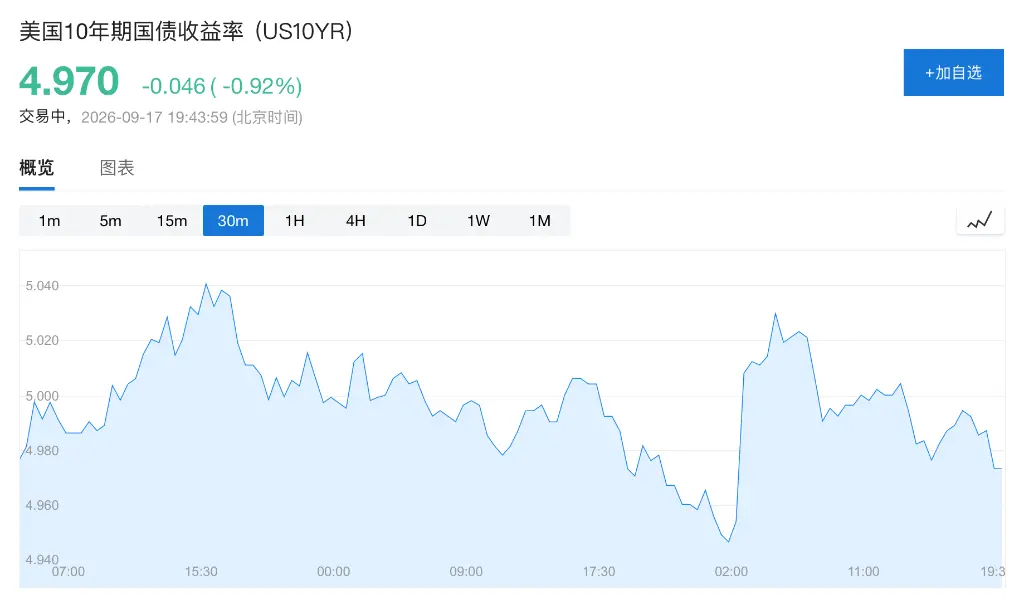
Subida de tasas implementada, el mercado empieza a creer en la senda de línea dura de Waller
"La Reserva Federal no tiene más remedio que dar al mercado una subida de tasas, o se enfrentará a una mayor liquidación de bonos", declaró Byron Anderson, director de renta fija de Laffer Tengler Investments.
Olumide Owolabi, gestor senior de carteras de Neuberger Berman, cree que la valoración actual de las subidas de tasas en el mercado ha superado las previsiones de la propia Reserva Federal, y se espera que las tasas de interés se estabilicen en niveles altos. "Esperamos que las tasas de interés se estabilicen en los niveles altos actuales y aumentaremos selectivamente la exposición a duración".
Las declaraciones de Waller han reforzado las expectativas del mercado de un mayor endurecimiento de las políticas. El indicador de inflación preferido por la Reserva Federal, el PCE, registró un 3,7% en julio, cerca del nivel más alto desde 2023, muy por encima del objetivo a largo plazo del 2%. Waller indicó que los datos de inflación del verano no han mostrado una mejora sustancial en las tendencias de inflación subyacente.
El diagrama de puntos de la Reserva Federal muestra que la previsión mediana de los funcionarios sigue anticipando una subida más de tasas este año; el mercado de swaps de tasas de interés implica expectativas de tres subidas acumuladas más para mediados de 2027. Aunque la implementación de la subida de tasas ha aliviado la presión vendedora a corto plazo, el juicio del mercado de que las tasas se mantendrán altas no ha cambiado.
La presión en el extremo largo no se ha resuelto, los bonos del Tesoro a 30 años se enfrentan a un mayor riesgo alcista
Mientras que las tasas del extremo corto se están revalorizando, los bonos del Tesoro estadounidense de largo plazo también deben lidiar con los efectos combinados de la inflación, los déficits fiscales y la oferta de bonos gubernamentales. Guneet Dhingra, director de estrategia de tasas de interés de EE. UU. en BNP Paribas, recomienda vender en corto los bonos del Tesoro a 30 años, con un objetivo de rendimiento del 5,6%, argumentando que la Reserva Federal devolverá las tasas a un rango restrictivo.
Hebe Chen, analista de Vantage Global Prime, afirmó que el impacto de esta subida de tasas en el mercado de bonos puede no ser un impacto breve. El extremo corto necesita volver a tener en cuenta la posibilidad de un mayor endurecimiento, mientras que el extremo largo está simultáneamente limitado por la inflación, la emisión de bonos a gran escala y los riesgos fiscales.
Por lo tanto, la caída de los rendimientos de los bonos del Tesoro de EE. UU. el jueves parece más una corrección a corto plazo tras la implementación de la subida de tasas, en lugar de un alivio completo de la presión en el extremo largo. Mientras la inflación siga siendo alta y persistan las necesidades de financiación fiscal, los rendimientos a largo plazo podrían seguir enfrentando presión alcista.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.