


Visita a Almaty: reevaluando el sistema de pagos de Kazajistán
 chaincatcher
Autor: Steven Xu Chen, Payment 201
La semana pasada estuve en Almaty por trabajo.
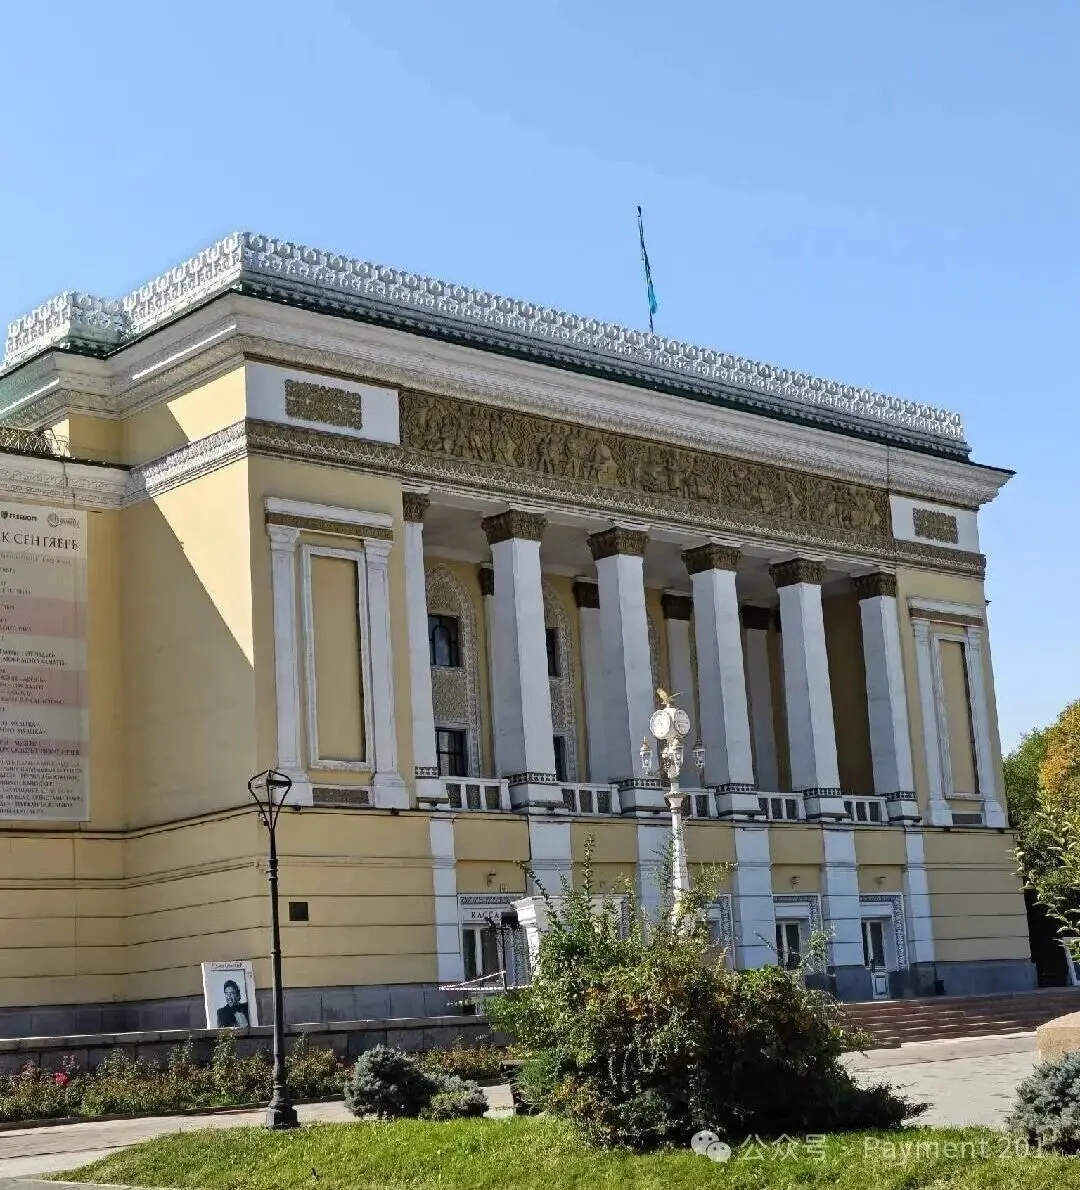
Era mi primera vez en Kazajistán. Antes de salir, imaginaba que sería parecido a Phnom Penh o a algunas ciudades de Vietnam. Sin embargo, al llegar, descubrí que Almaty es bastante limpia; las calles, los edificios e incluso el ambiente de toda la ciudad tienen un cierto aire del sureste de Europa.
Aunque a menudo flota en el aire un olor a polvo.
Las carreteras son anchas y por todas partes se construyen nuevos edificios, nuevas vías y todo tipo de infraestructuras, pero al caminar por la calle se nota poca gente.
Al fin y al cabo, es un país con una superficie cercana a los 2,7 millones de kilómetros cuadrados y una población de poco más de 20 millones.
Mucho territorio, poca población.
Hasta agosto de este año, la población de Kazajistán era de unos 20,6 millones.
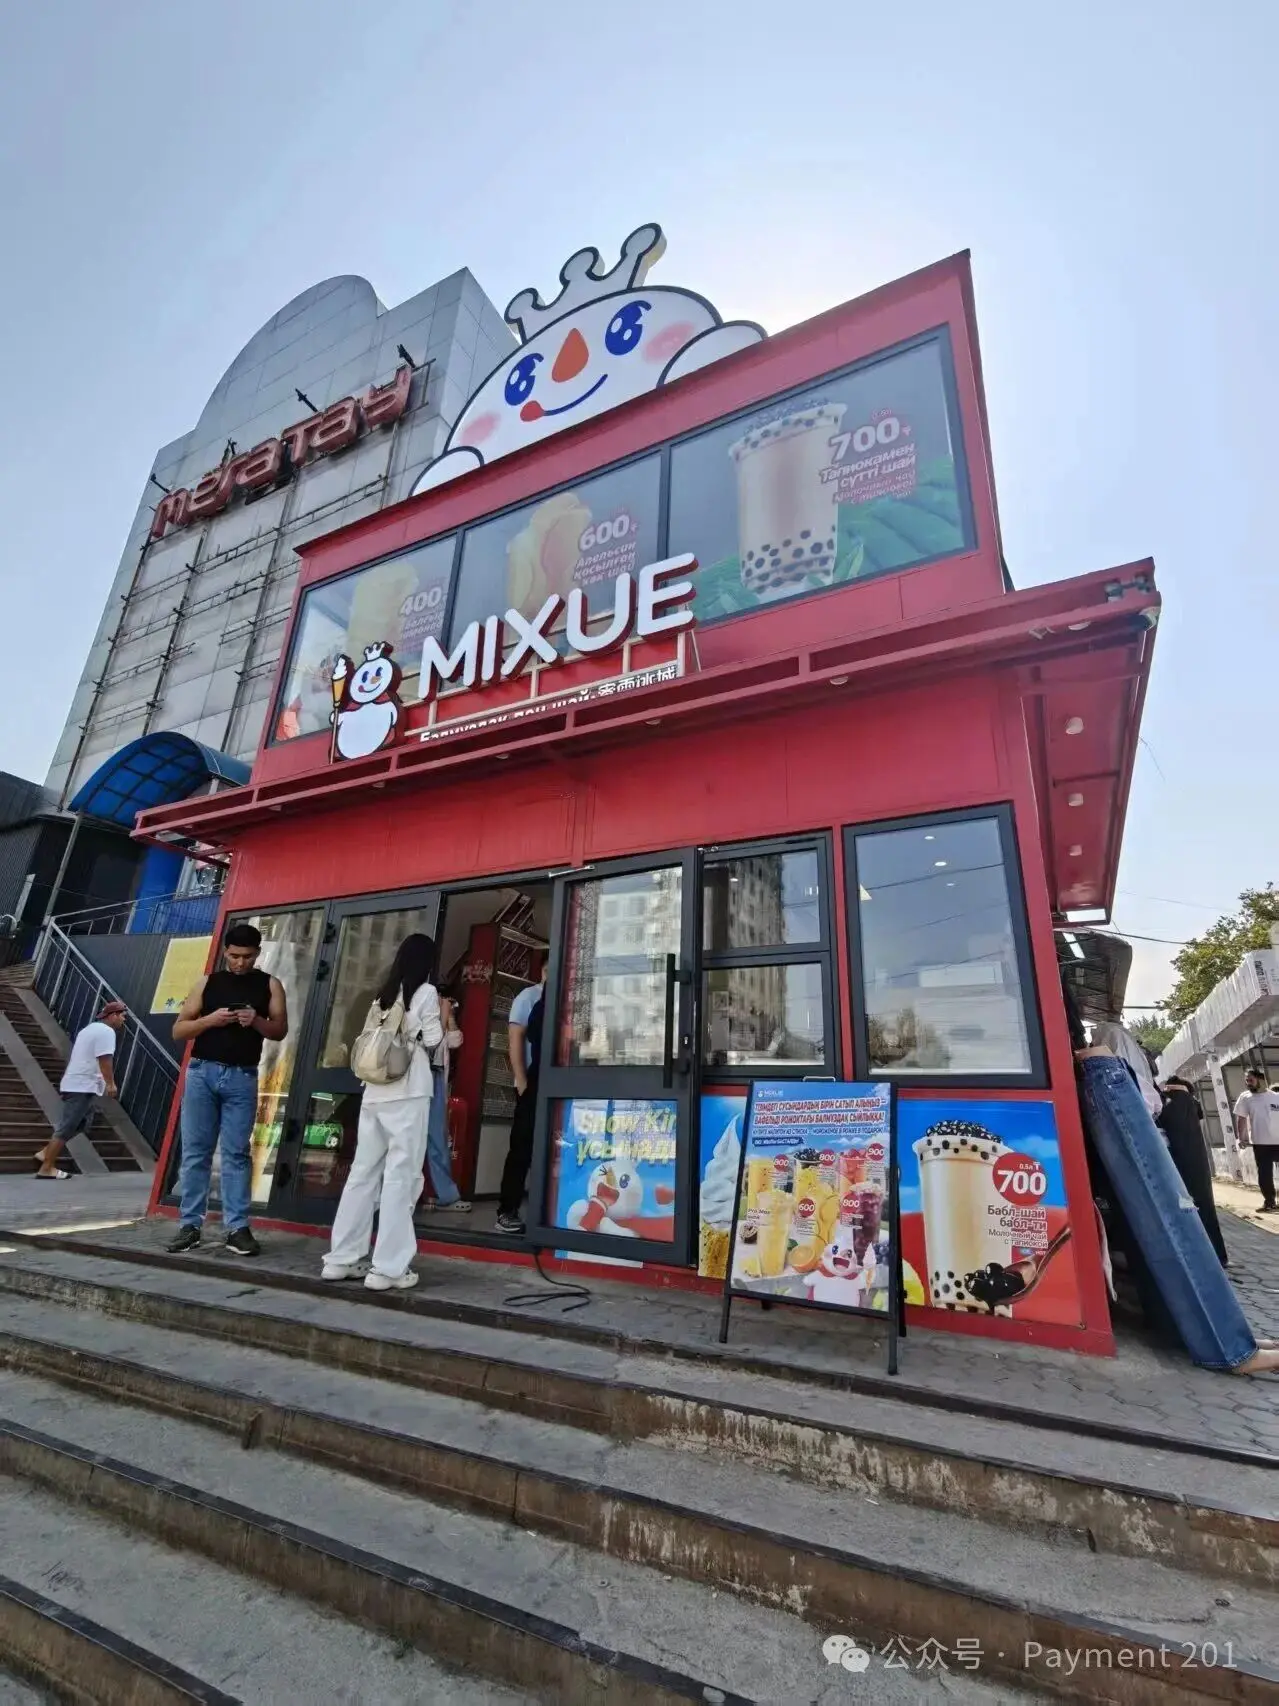
Otra impresión muy directa es que hay más elementos chinos de los que imaginaba. Claro, esto puede deberse a un sesgo de supervivencia. Desde el aeropuerto de Urumqi, hasta aterrizar en Almaty y la reunión del día siguiente, me encontré con muchos chinos por el camino. Algunos trabajan en infraestructuras, otros en comercio de minerales, energía y recursos, y otros en logística y comercio transfronterizo.
El flujo de mercancías, capitales y personas entre China y Asia Central es mucho más profundo de lo que muchos profesionales de pagos chinos imaginan.
1. De Freedom Bank a la Cumbre Fintech de Asia Central
A la mañana siguiente, fui a Freedom Bank.
La oficina tiene un estilo muy típico de banco digital, me recordó a WeBank. El equipo de Freedom Pay trabaja en Kaisar Plaza y, como al jefe le gusta Harry Potter, la oficina está decorada con esa temática.
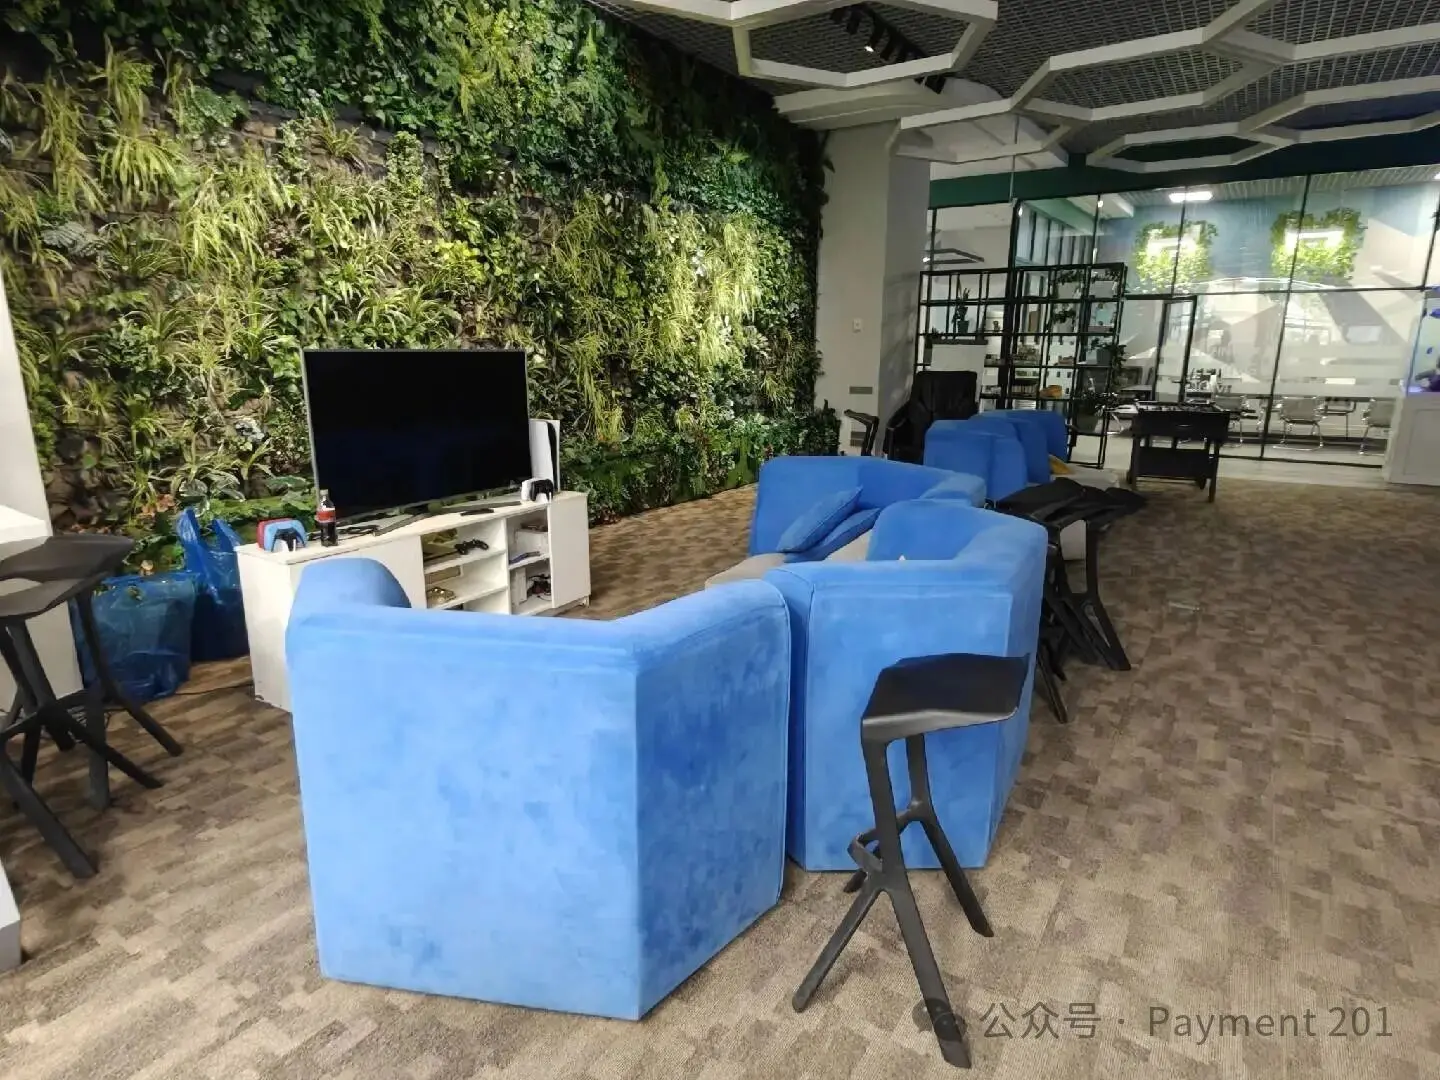
Repasamos rápidamente la cooperación anterior, hablamos de los cambios recientes del sector y de las posibles direcciones futuras de la banca y los pagos en Kazajistán.
Otra impresión directa de esta visita a Freedom es que los bancos locales ya no ven la app móvil solo como un "canal de banca electrónica" para consultar saldo, transferir y pagar la tarjeta de crédito. Al contrario, están compitiendo por la verdadera interfaz de consumo.
Kaspi es el jugador más exitoso de este modelo, pero Freedom y otros bancos locales también avanzan hacia Banking + Payments + Lifestyle/Commerce. En otras palabras, los bancos locales no compiten solo por depósitos, préstamos y tarjetas.
Compiten por quién domina la app que el usuario abre cada día. Este detalle es muy importante, lo explicaré más adelante.
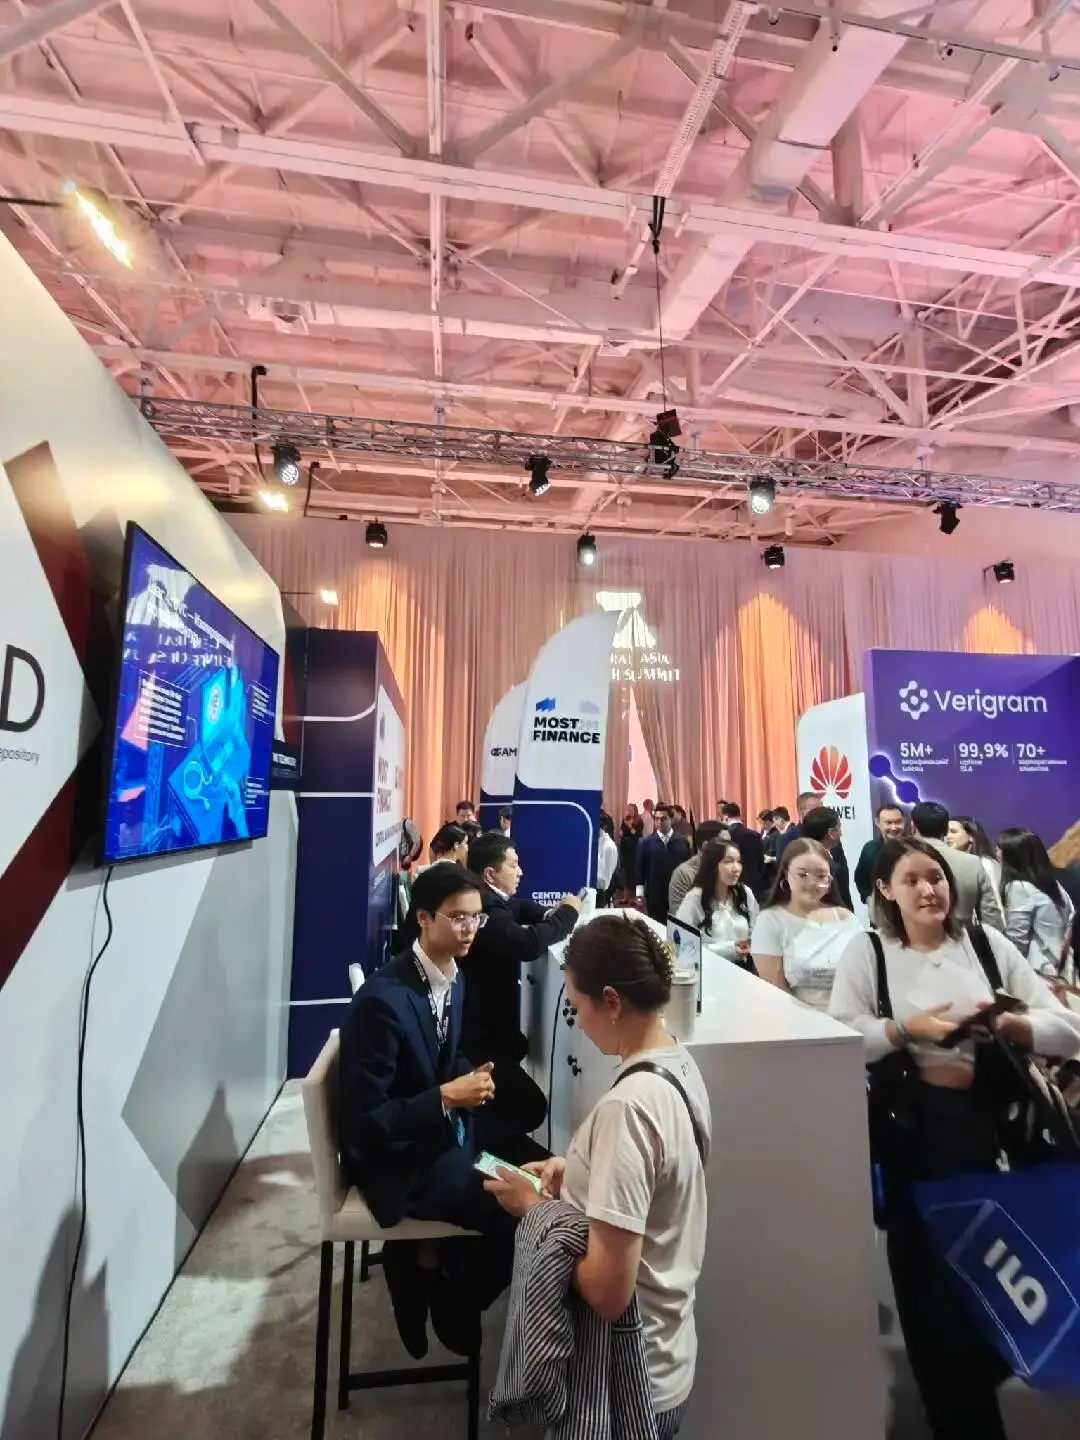
Al mediodía, visité rápidamente la Cumbre Fintech de Asia Central. El lugar parecía una galería de arte, con pocos stands, principalmente exchanges locales, empresas de pagos e instituciones financieras. Visa tenía un stand bastante grande, pero cuando pasé no parecía haber mucho movimiento; había varias personas sentadas jugando.
Charlé un poco con varias instituciones del lugar e intercambié tarjetas; hubo algunas sorpresas. También me encontré con amigos de UnionPay International y hablamos de emisión de tarjetas y servicios de remesas.
La industria de pagos a veces es curiosa. Lo que en línea requiere diez correos para aclararse, en persona se resuelve en diez minutos, y el resto se sigue después.
Al mediodía comí con un amigo cerca y empezamos a especular sobre qué se puede hacer en la industria de pagos en los próximos años.
2. La conversación de la noche ya es "tema de 2026"
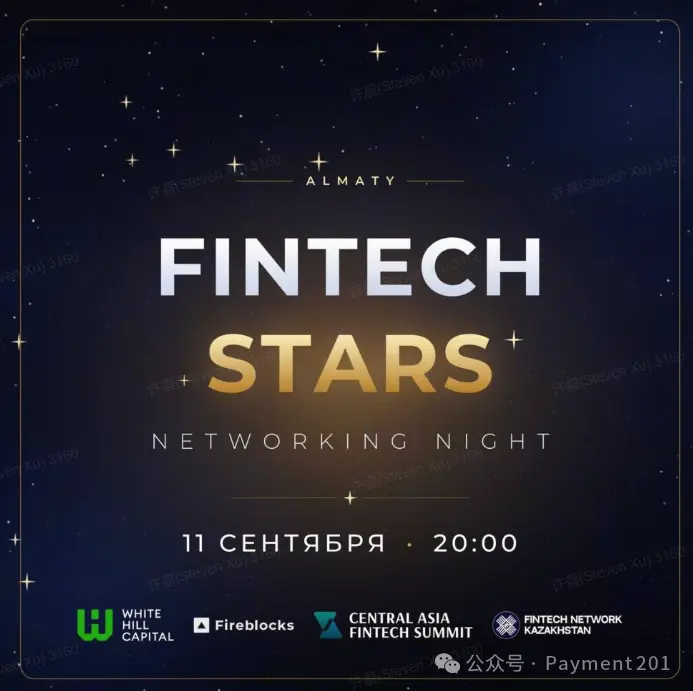
Por la noche asistí al único evento Fintech Network de Almaty de ese día.
Fireblocks era uno de los organizadores, y me presentaron a Pave Bank, Tether y varias PSP y fintechs locales de Asia Central.
Los temas de conversación eran muy "2026". Todos los negocios y colaboraciones concretos giraban en torno a: stablecoins, liquidación transfronteriza, infraestructura bancaria, on/off ramps y qué vendrá después en el mercado de Asia Central.
Al terminar, miré la hora y vi que ya eran las diez de la noche. Abrí Telegram y vi que muchos amigos de comunidades de Asia Central con los que había contactado antes estaban organizando encuentros presenciales. La verdad es que no daba abasto.
Aunque el evento se llamaba Cumbre Fintech de Asia Central, en realidad no solo había gente de los países C5 de Asia Central. También conocí a amigos del Cáucaso, como de Georgia. Desde la perspectiva de pagos y finanzas, Asia Central y el Cáucaso suelen considerarse una región más amplia.
En los últimos días también aproveché para probar la comida local. Carne de caballo, pan casero, cerveza de barril y barbacoa georgiana.
Almaty deja una impresión duradera.
En varios días, no usé efectivo ni una sola vez.
Hablando de pagos.
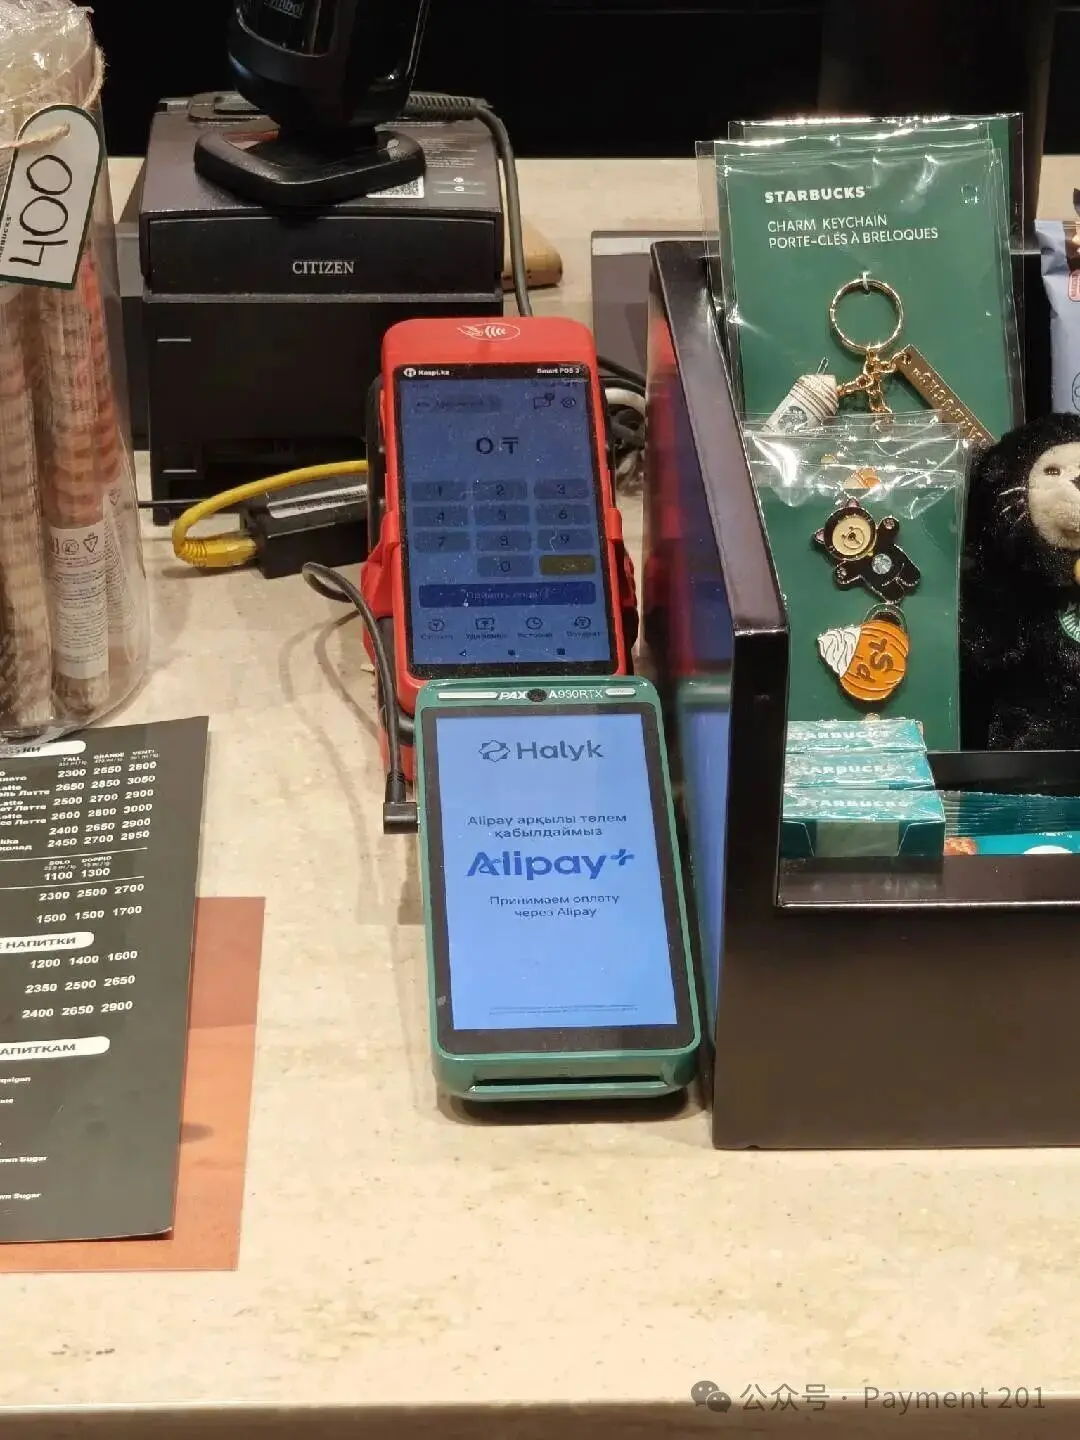
En este viaje a Almaty tuve una experiencia muy directa:
No usé efectivo en absoluto.
Comidas, cafés, centros comerciales y todo tipo de gastos diarios: siempre que podía pagar con tarjeta, usaba directamente Visa, y en algunos casos también Alipay+. Toda la experiencia de pago fue mucho más fluida de lo que imaginaba antes de salir.
Antes de venir tenía algunos estereotipos: ¿sería alta la proporción de efectivo en Almaty? ¿Sería insuficiente la aceptación de tarjetas? ¿Habría muchas billeteras locales dispersas?
Al llegar, al menos en una ciudad central como Almaty, esas preocupaciones básicamente no se materializaron. Un turista extranjero puede vivir sin efectivo solo con Visa + Alipay+.
En el primer semestre de 2026, los residentes de Kazajistán realizaron unos 7.100 millones de transacciones no en efectivo por un total de 92,1 billones de tenge, más de 39 millones de transacciones diarias en promedio.
Sin embargo, el mundo de pagos que observo como turista no es el mismo que usan los locales a diario.
El turista ve: Visa / Mastercard / billeteras internacionales.
El consumidor local conoce más: Kaspi / apps bancarias / QR / P2P.
Un nivel más profundo, empezamos a ver:
Pagos instantáneos interbancarios + QR unificado.
A partir de aquí, el panorama de pagos de Kazajistán se vuelve muy interesante.
No es el típico mercado dominado por billeteras
Todos conocemos la evolución de los pagos móviles en China en la última década. Alipay, WeChat Pay y otras billeteras de terceros se posicionaron gradualmente entre los consumidores y las cuentas bancarias. Cuenta bancaria
↓
Billetera
↓
Consumidor / Comercio
La cuenta bancaria sigue en la base, pero la interfaz de consumo ha sido tomada por las billeteras.
Sin embargo, Kazajistán no se ha desarrollado exactamente por ese camino.
Una fuerza importante que impulsa la digitalización de pagos proviene de los bancos y plataformas vinculadas a bancos.
Las apps bancarias ya no son solo herramientas de gestión de cuentas. Se han transformado directamente en: super apps. Así que si tuviera que etiquetar el panorama de pagos de Kazajistán, prefiero llamarlo:
Mercado de super apps dominado por bancos.
Kaspi es el ejemplo más típico.
Kaspi no solo cambió la forma de pagar.
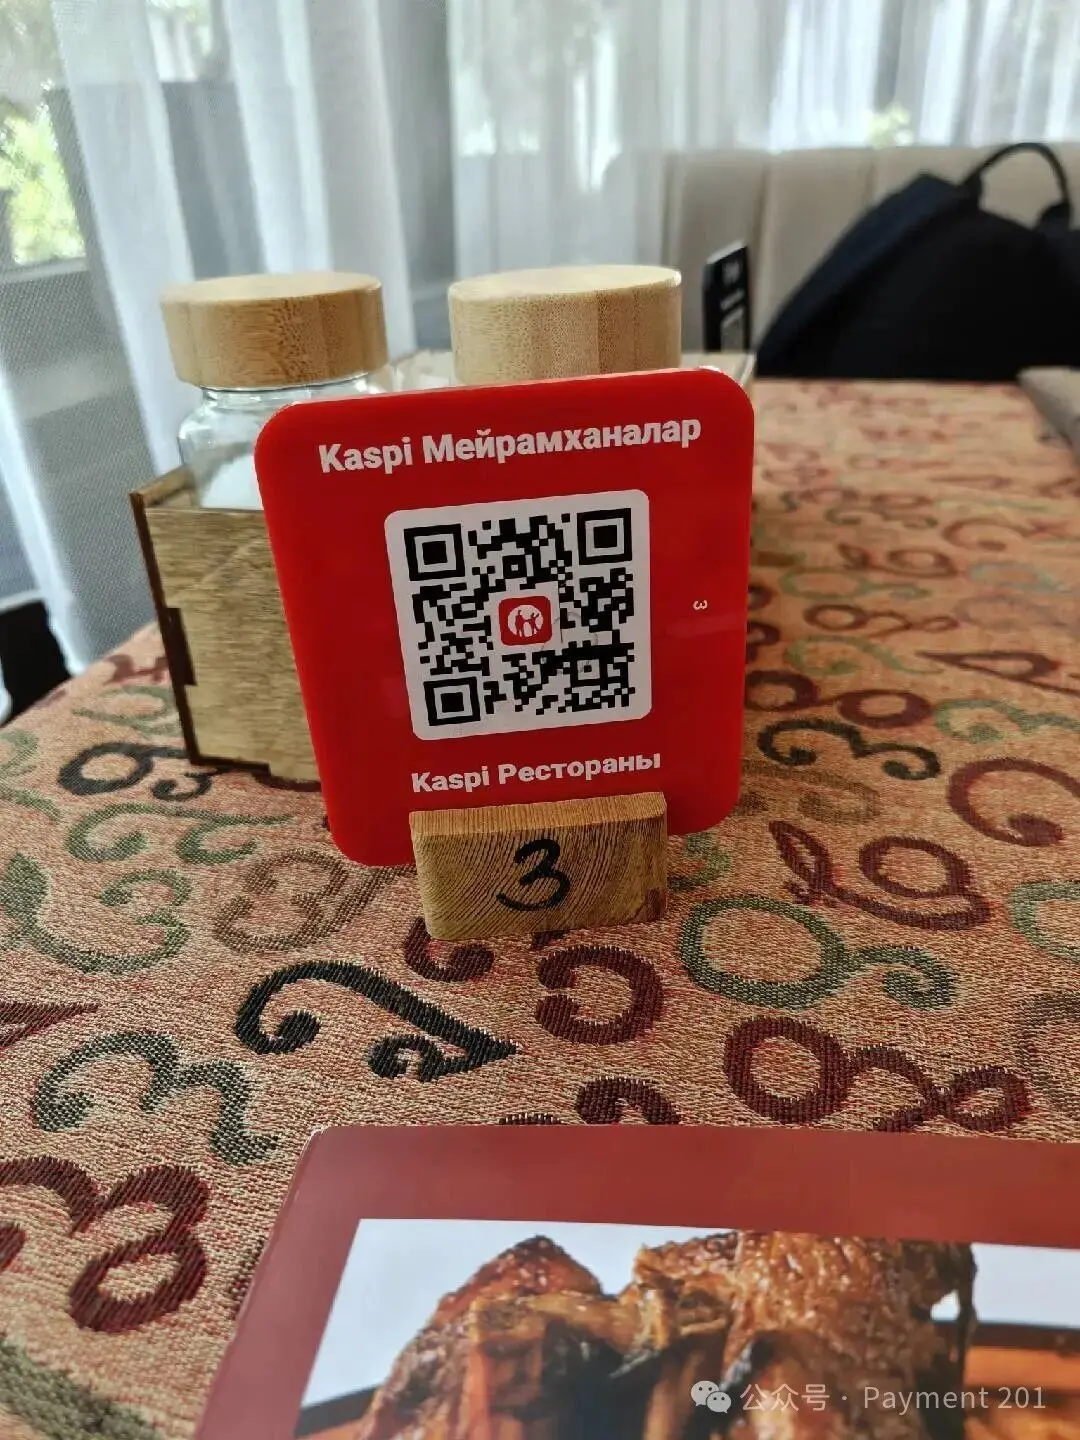
Mucha gente, al conocer Kaspi por primera vez, lo entiende directamente como:
"El Alipay de Kazajistán".
Es una forma cómoda de entenderlo, pero subestima un poco a Kaspi.
Kaspi no es solo una billetera.
En el lado del consumidor ofrece pagos, P2P, QR, pago de facturas, marketplace, viajes y cuotas;
En el lado del comercio ofrece Kaspi Pay, adquirencia, QR, pagos B2B y servicios para comercios.
Pagos, banca, comercio y crédito integrados en un solo ecosistema.
Pero enumerar estos productos no explica por qué Kaspi es tan fuerte.
Lo realmente importante es el flywheel que hay detrás:
Consumidor
↓
Pago
↓
Comercio
↓
Marketplace
↓
Crédito / Cuotas
↓
Más GMV
↓
Pago
El consumidor entra por la comodidad del pago. El comercio entra porque los consumidores están aquí. Cuantos más comercios, más fuerte es la red de aceptación. El marketplace trae más transacciones a los comercios. Las cuotas y el crédito al consumo impulsan aún más el consumo.
Al final, esas transacciones vuelven al pago.
Así que el verdadero foso de Kaspi nunca fue el QR.
Sino el efecto de red formado por: consumidores + comercios + pagos + comercio + crédito.
Para 2025, Kaspi Payments tendrá 14,6 millones de consumidores activos, un TPV anual de pagos de 44,2 billones de tenge y unos 6.720 millones de transacciones de pago; QR y pagos con tarjeta representarán juntos el 69% del TPV de pagos.
En un país de solo 20,6 millones de habitantes, esa densidad es impresionante.
Pero creo que la verdadera importancia de Kaspi ni siquiera está en esas cifras.
- La relación tradicional banco-usuario puede ser: nómina, ahorro, préstamos, abrir la app de vez en cuando.
- Kaspi transforma esa relación en: compras, comidas, transferencias, pagos, cuotas, compras...
Todos los días.
El pago se convierte en la entrada de alta frecuencia más importante de esa relación.
Así que, en cierto sentido, Kaspi ya no es solo una app de pagos.
Se acerca mucho a:
Infraestructura de pagos privada.
Un mercado de tarjetas interesante: Visa, Mastercard y MIR están presentes
Otro punto interesante es que Kazajistán no es solo un mercado de Visa / Mastercard.
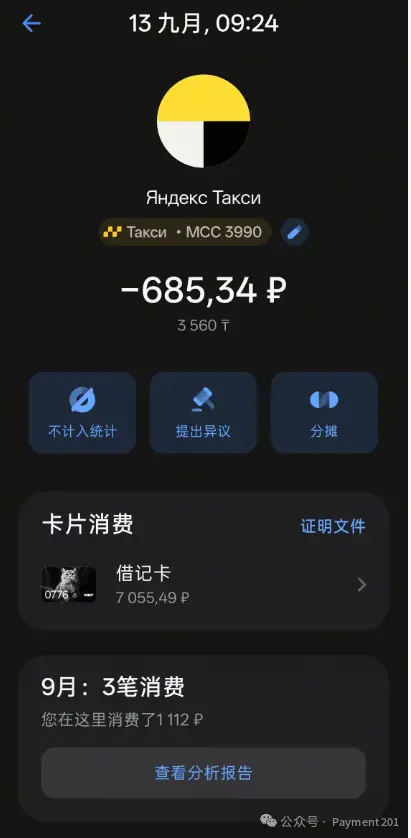
En algunos escenarios también se aceptan tarjetas MIR.
Por supuesto, esto no significa que MIR cubra todo Kazajistán; la aceptación de MIR depende claramente de adquirentes y redes de TPV específicos. Algunos bancos y redes de terminales siguen soportando MIR, otros lo han suspendido.
Pero es precisamente este detalle lo que hace más interesante el pago en Kazajistán.
En un mismo mercado puedes ver a la vez: Visa, Mastercard, UnionPay, MIR. Y encima: Kaspi QR / QR bancario / QR unificado.
Desde la perspectiva de los raíles de pago, Kazajistán es como un cruce de redes de pago.
Hacia el oeste, las redes globales de tarjetas Visa / Mastercard.
Hacia el norte, conserva algunos vínculos con el ecosistema de pagos de Rusia y la CEI.
Hacia el este, turistas y comercios chinos pueden ver UnionPay, Alipay+ y otros métodos de pago.
Y la interfaz de pago local más fuerte para el consumidor es Kaspi y las distintas apps bancarias.
Por eso es difícil clasificar el pago en Kazajistán simplemente como "mercado de tarjetas" o "mercado de QR". Es más bien: un mercado de pagos multirraíl.
Aquí coexisten raíles de pago de distintos países, épocas y rutas tecnológicas.
El QR es fuerte, pero eso no significa que "el QR haya eliminado la tarjeta bancaria"
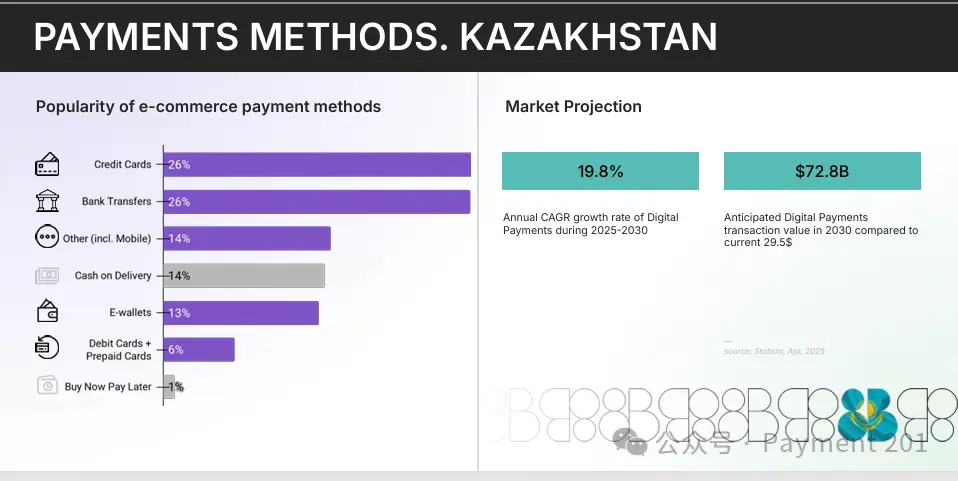
Precisamente por eso creo que no podemos describir Kazajistán con "el QR sustituye a la tarjeta".
Durante mi estancia usé sobre todo Visa, los consumidores locales usan mucho el QR, y los usuarios rusos quizá sigan usando MIR en algunas redes de aceptación.
Todo esto puede coexistir perfectamente.
Porque al hablar de pagos hay que distinguir dos cosas: la interfaz de pago y el raíl de pago.
Que el consumidor abra la app del banco y escanee un QR es una interfaz. Que yo acerque mi tarjeta Visa también es una interfaz.
Que una tarjeta MIR complete la transacción en un TPV que la soporta implica otro mecanismo de compensación y procesamiento por detrás.
Así que lo que realmente ocurre no es: un raíl elimina por completo a otro.
Sino que la experiencia de pago del front-end es cada vez más mobile-first, y los raíles de pago subyacentes están cada vez más estratificados.
Visa / Mastercard seguirán existiendo a largo plazo en pagos transfronterizos, pagos de turistas, comercio electrónico y aceptación internacional.
MIR refleja los vínculos existentes entre Kazajistán y el ecosistema de pagos ruso. Kaspi y el QR local resuelven el pago local de consumo de alta frecuencia. El QR unificado avanza hacia la interoperabilidad.
Distintos raíles resuelven distintos problemas.
Cuanto más éxito tiene Kaspi, más evidente es la siguiente pregunta
Desde la perspectiva del consumidor, el bucle cerrado de Kaspi casi no tiene problemas. Abrir la app, escanear, pagar, listo.
El problema está en la estructura general del mercado.
Kaspi tiene sus propios consumidores, sus propios comercios, su propio QR, sus propias cuentas y su propia red de adquirencia.
Otros bancos también desarrollan sus propias apps, sus propios QR y sus propias redes de comercios. Es razonable para cualquier banco.
Porque:
Bucle cerrado = foso.
La institución puede controlar la experiencia de usuario, el riesgo, el pricing, la experiencia del comercio, y seguir reforzando la densidad de su red mediante cashback, crédito, cuotas y comercio.
Sin embargo, cuando existen varios bucles cerrados suficientemente grandes a la vez, desde la perspectiva del mercado de pagos en su conjunto se convierte en otra palabra:
Fragmentación.
¿Por qué debería importarle al consumidor a qué banco pertenece el comercio? ¿Por qué debería el comercio usar QR distintos para consumidores de distintos bancos? ¿Por qué cada banco debería construir repetidamente su propia red de aceptación?
Por eso creo que la etapa anterior de Kazajistán resolvió: ¿cómo avanzar hacia el no efectivo? Ahora empieza a responder la siguiente pregunta: ¿cómo lograr la interoperabilidad?
Kaspi resuelve la adopción, el QR unificado empieza a resolver la estructura del mercado
Así que en 2026, el cambio más relevante en los pagos de Kazajistán no es Kaspi.
Sino:
El QR unificado.
En julio de 2026, Kazajistán lanzará oficialmente a nivel nacional el sistema de pagos móviles interbancarios. El núcleo incluye dos cosas: transferencias interbancarias por número de teléfono y: pagos QR interbancarios.
En el lanzamiento se conectarán todos los bancos que ofrecen banca minorista a clientes particulares a través de apps móviles.
El consumidor podrá transferir en tiempo real desde la app de su banco a un usuario de otro banco; también podrá escanear el QR unificado del comercio para completar un pago interbancario, sin exigir que comprador y vendedor estén en el mismo banco.
El sistema soporta:
24/7 en tiempo real.
Antes podía ser:
Consumidor del banco A
↓
App del banco A
↓
QR del banco A
↓
Comercio del banco A
Ahora se convierte gradualmente en:
Consumidor del banco A
↓
App móvil del banco A
↓
Raíl de pago interbancario
↓
Comercio del banco B
Para el consumidor medio, en apariencia solo ha pasado una cosa:
El QR se ha vuelto interoperable.
Pero los profesionales de pagos no ven solo el QR.
El cambio real es: direccionamiento, enrutamiento, compensación, aceptación. De redes privadas a raíles interoperables.
El sistema lo opera la Compañía Nacional de Pagos, dependiente del Banco Central de Kazajistán. Un mes después del lanzamiento, este sistema de pagos móviles interbancarios ya había procesado más de 8 millones de transacciones por un total de 210.000 millones de tenge.
Así que creo que se puede resumir en una frase:
Kaspi resuelve la adopción, el QR unificado empieza a resolver la estructura del mercado.
Kaspi demostró lo rápido que un bucle cerrado puede atraer a consumidores y comercios al pago móvil.
El QR unificado está resolviendo otro problema:
El mercado no puede estar siempre fragmentado por redes privadas individuales.
¿Por qué, si Kaspi ya es tan fuerte, el Estado impulsa el QR unificado?
Esta pregunta es en realidad el punto central de todo el artículo. Desde la experiencia de usuario, Kaspi ya es muy bueno. El consumidor no se queja a diario de "necesito un QR nacional unificado". El comercio también tiene soluciones de aceptación maduras.
Entonces, ¿por qué seguir construyendo raíles interbancarios?
Porque la infraestructura de pagos nunca consiste solo en resolver la experiencia de usuario.
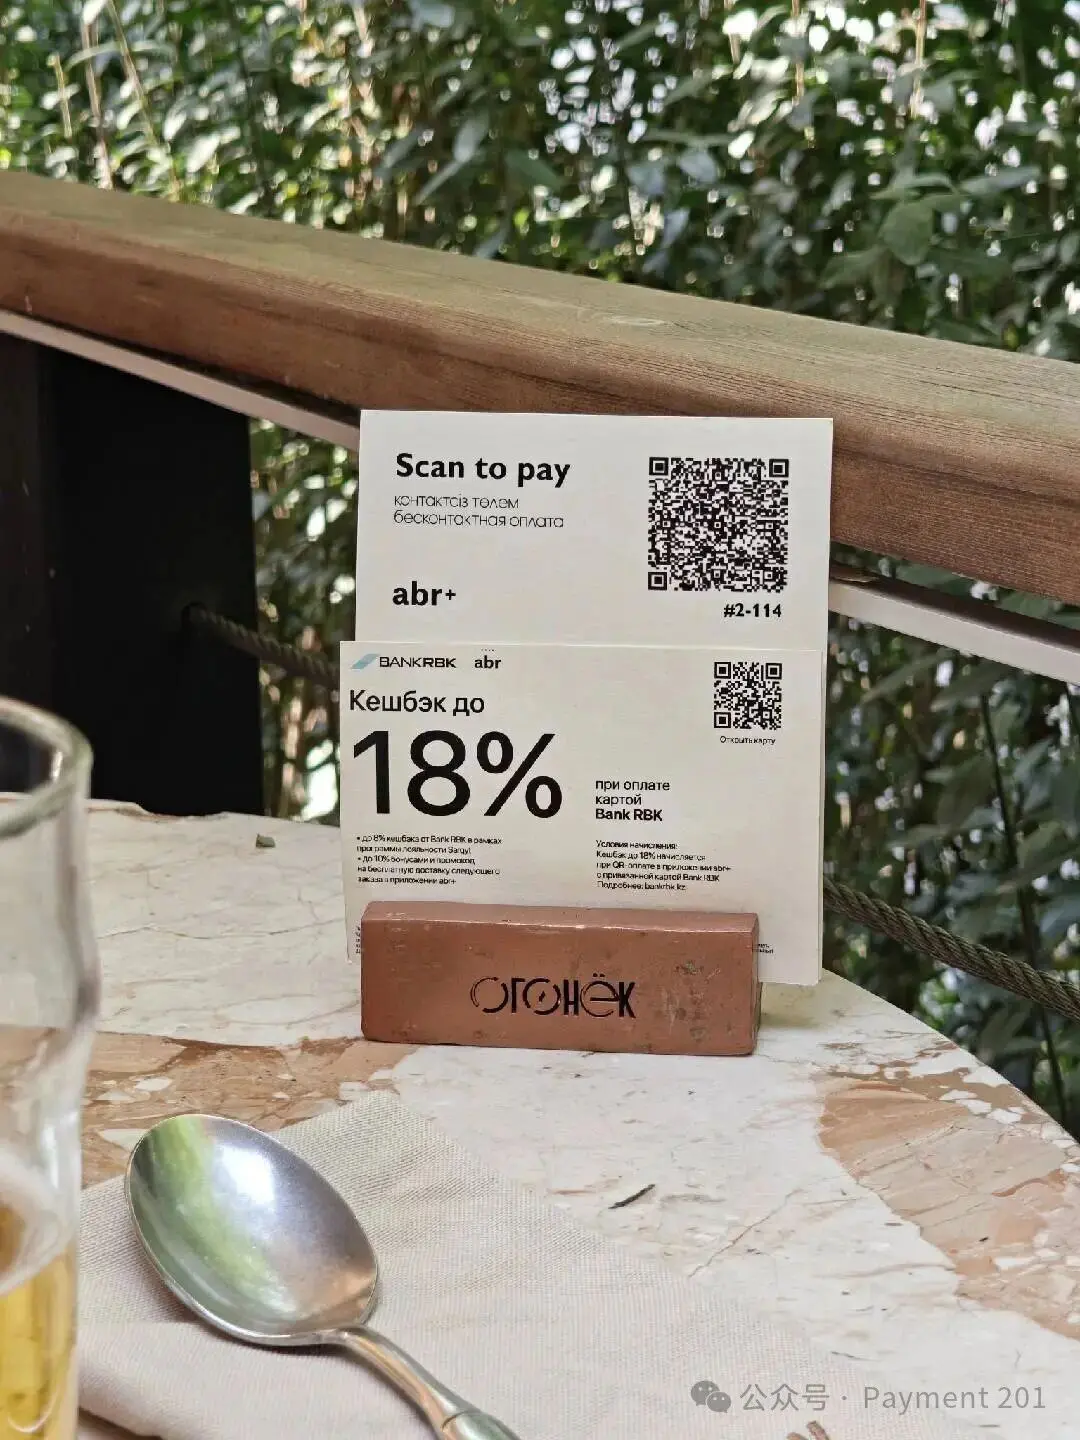
El primer problema es: competencia.
Cuando una plataforma posee a la vez consumidores, comercios, pagos, comercio y crédito, un nuevo entrante no se enfrenta solo a un producto de pago.
Se enfrenta a toda la red. No tiene sentido hacer un QR mejor. Porque la gente no está de tu lado. Los comercios tampoco.
En la industria de pagos suele pasar: la tecnología es fácil de copiar, los canales no. El QR unificado desacopla efectivamente la red de aceptación de la base de consumidores de un banco concreto. Los bancos pueden competir menos en "quién tiene más comercios con QR" y más en: producto, experiencia de usuario, pricing, crédito, riesgo, datos, servicio.
El segundo problema es:
Densidad de aceptación.
Una red de pagos verdaderamente madura aspira a lograr:
Banco del consumidor ≠ banco del comercio, sin que afecte al pago.
Visa, Mastercard y UnionPay llevan décadas resolviendo básicamente este tipo de problemas.
Hoy, cada vez más países impulsan pagos instantáneos + QR, solo que rehaciéndolo en el mundo A2A.
Este es precisamente el proceso de pasar de: redes privadas a: raíles públicos.
Más abajo, todo un stack financiero nacional
El QR unificado no es un proyecto aislado.
El Banco Central de Kazajistán está impulsando actualmente, en el marco de una infraestructura financiera digital nacional más amplia, los pagos móviles interbancarios, el QR unificado, el open banking, el tenge digital, etc.
Si lo desglosamos: QR, pagos instantáneos, open banking, identidad digital, antifraude, CBDC, cada uno es un tema candente en fintech en los últimos años.
Pero lo realmente interesante es que al final pueden acabar ensamblados en un mismo stack:
Identidad
↓
Cuenta bancaria
↓
API abiertas
↓
Raíles de pago
↓
Compensación / Liquidación
↓
Moneda digital
↓
Infraestructura de riesgo
Así que hoy, al mirar los pagos de Kazajistán, si solo estudiamos: ¿por qué Kaspi tiene éxito?
Es un poco insuficiente; Kaspi es una respuesta muy importante de la etapa anterior, pero este mercado ya ha empezado a plantear la siguiente pregunta.
Yo uso Visa, pero para una PSP entrar en el mercado local dista mucho de ser sencillo
En este viaje a Almaty, mi experiencia de pago como turista fue muy sencilla. Visa y Alipay+ básicamente bastan.
Sin embargo: que el turista pueda pagar y que un comercio / PSP entre de verdad en este mercado son dos cosas completamente distintas.
En este viaje también me encontré con muchos chinos. Infraestructuras, minerales, energía, comercio de recursos, logística, comercio transfronterizo.
Estos flujos comerciales conllevan inevitablemente flujos de capital cada vez más complejos: cobros, cambio de divisas, liquidación, salidas transfronterizas. Y lo que ahora preocupa mucho a todos: on/off ramps con stablecoins.
Si una PSP global entra en Kazajistán, la primera reacción suele ser:
"Visa / Mastercard están muy extendidos, ¿no basta con conectar la adquirencia de tarjetas?"
Pero una vez que entras en el stack de pagos local, lo que hay que manejar es:
Entidad local
↓
Adquirencia local
↓
Kaspi / QR local
↓
QR unificado
↓
Cobro en tenge
↓
Liquidación
↓
Cambio de divisas
↓
Conciliación
↓
Salida transfronteriza
Y muchos de tus comercios no tienen problema de entidad local.
Por eso suele ocurrir que cuanto más maduro es el stack de pagos local, más necesita la PSP global entender lo local. La aceptación global nunca equivale solo a completar la integración con Visa / Mastercard. Lo llamado global, en esencia, sigue estando compuesto por un raíl local tras otro.
La oportunidad de las stablecoins no está en que los locales paguen el café con USDT.
En las conversaciones de la noche se habló mucho de stablecoins.
Pero si lo situamos en todo el stack de pagos de Kazajistán, mi lectura es muy simple: el primer caso de uso de las stablecoins no es en absoluto el retail. El consumidor local abre Kaspi o la app del banco, escanea y compra un café. ¿Por qué tendría que pagar primero con USDT? El pago de consumo en el front-end ya es suficientemente bueno. Las stablecoins no necesitan resolver un problema ya resuelto.
Su verdadero valor puede estar en el back-end: B2B transfronterizo, gestión de tesorería, liquidez en dólares, on/off ramps, liquidación a comercios. Y en algunos corredores donde la banca corresponsal tradicional es poco eficiente.
En otras palabras:
Aquí las stablecoins son más una capa de liquidez y de liquidación que un sustituto del pago de consumo local.
El cobro en el front-end puede seguir siendo: Kaspi / QR bancario / tarjetas / tenge. El comercio puede seguir viendo liquidación en moneda fiat.
Pero en la gestión posterior de fondos, transferencias transfronterizas y salidas, es perfectamente posible que aparezca gradualmente una liquidación híbrida fiat + stablecoin.
Estas dos cosas no entran en conflicto. Incluso creo que ahí está el verdadero valor de la infraestructura de stablecoins en los próximos años. No en qué paga hoy el consumidor.
Sino en: cómo se mueve el dinero una vez completado el pago.
La primera mitad de Kaspi, la segunda mitad de los raíles de pago
Si simplificamos la evolución de los pagos en Kazajistán en la última década, creo que se puede dividir en tres etapas:
No efectivo
↓
Mobile-first
↓
Interoperabilidad
Kaspi influyó decisivamente en las dos primeras etapas.
Mediante una super app dominada por un banco, reunió a consumidores, comercios, pagos, comercio y crédito. Apoyándose en el bucle cerrado, maximizó la experiencia de usuario y la densidad de red.
Pero una vez que el mercado está altamente digitalizado, la siguiente pregunta aparece inevitablemente:
¿Cómo se interconectan de verdad los distintos bancos, los distintos QR y las distintas redes de comercios?
Por eso creo que la variable más importante de los pagos en Kazajistán en 2026 no es la aparición de otra billetera u otra PSP.
Sino:
Bucle cerrado → interoperabilidad.
La primera mitad fue la historia de la super app.
La segunda mitad empieza a convertirse en la historia de los raíles de pago.
Para terminar
Volviendo a este viaje a Almaty.
En varios días no usé efectivo en absoluto. Para el turista, la experiencia de pago ya es muy sencilla.
Pero lo realmente interesante es que el turista solo ve la capa superior de todo el stack de pagos.
Un nivel más abajo tenemos: Kaspi / apps bancarias / QR / P2P.
Si miramos los raíles de tarjetas, vemos: Visa / Mastercard / UnionPay / aceptación parcial de MIR.
Un nivel más abajo encontramos: pagos instantáneos interbancarios / QR unificado.
Si miramos los flujos de capital transfronterizos, empezamos a ver: liquidez / liquidación con stablecoins.
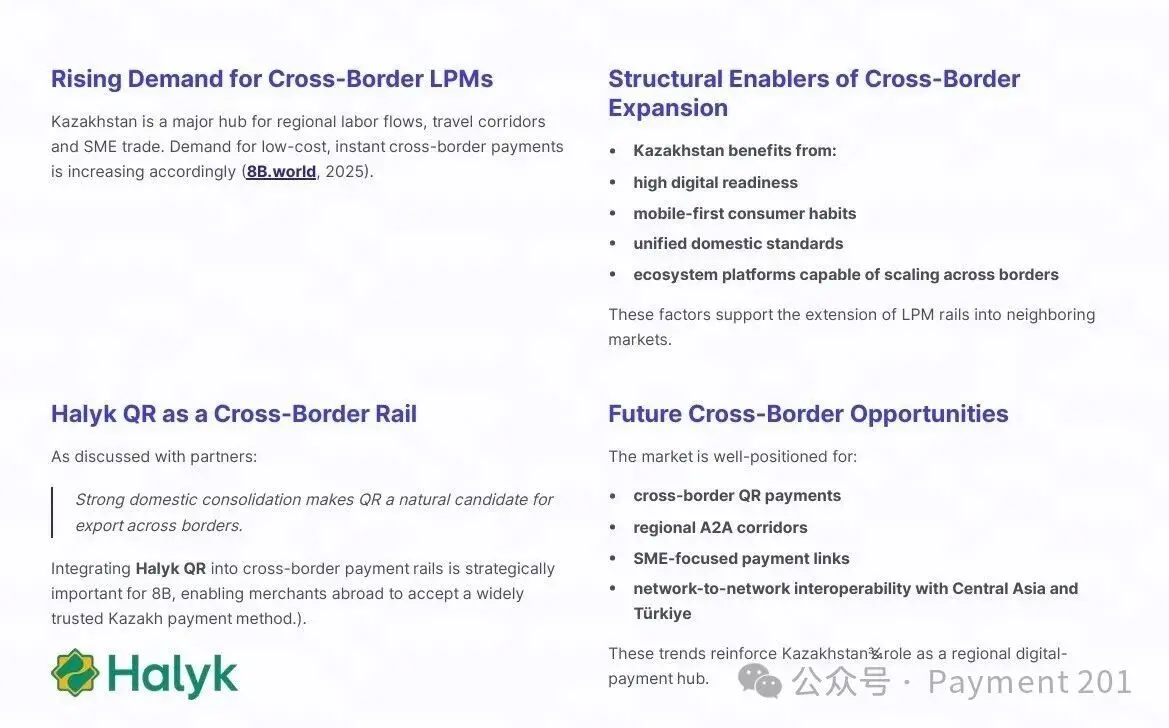
Imagen de 8b.world
Tarjetas, super apps, A2A, raíles nacionales, stablecoins. Varios conjuntos de infraestructuras de pago de regiones y etapas completamente distintas se están apilando en un mercado de poco más de 20 millones de habitantes.
Así que, tras volver, el mayor cambio en mi comprensión de Kazajistán no es:
"Aquí los pagos están más desarrollados de lo que imaginaba".
Sino:
Ya ha empezado a cambiar de tema.
La pregunta del pasado era:
¿Cómo hacer que un mercado pase del efectivo a lo digital?
La pregunta de hoy se convierte cada vez más en:
Cuando el pago ya es suficientemente digital, ¿cómo lograr de verdad la interoperabilidad?
Kaspi resolvió gran parte de la primera pregunta.
Y el Kazajistán de 2026 ya ha empezado a responder la siguiente.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.