


Morgan Stanley: la inversión en IA entra en una fase de desaceleración, pero el valor de los chips sigue aumentando
 Blockbeats
TL;DR
·Morgan Stanley prevé que el gasto de capital de los principales proveedores de nube a nivel mundial se acerque a 1,6 billones de dólares en 2028, pero el crecimiento interanual podría desacelerarse hasta alrededor del 12%.
·Sin embargo, los semiconductores de IA no se desacelerarán al mismo ritmo que el capex total: en 2028, la capacidad mundial de empaquetado avanzado 2.5D aún podría crecer alrededor del 50% interanual.
·Para 2030, Morgan Stanley estima que el mercado mundial de semiconductores podría alcanzar 1,5 billones de dólares, con un TAM de semiconductores de IA de unos 753.000 millones de dólares, cerca de la mitad de toda la industria.
·La próxima fase de crecimiento ya no dependerá solo de las GPU de NVIDIA. Los ASIC personalizados como Google TPU y AWS Trainium se expanden rápidamente, y el crecimiento comienza a extenderse a procesos avanzados, empaquetado, pruebas y almacenamiento.
·La demanda de IA en China está creciendo, pero la capacidad de chips sigue siendo una limitación clave; incluso sumando la nueva capacidad de CXMT, Morgan Stanley prevé que el déficit global de oferta y demanda de DRAM en 2026 y 2027 sea de aproximadamente el 17% y el 15%, respectivamente.
El capex comienza a desacelerarse, pero los semiconductores de IA no tocan techo al mismo tiempo
En los últimos dos años, la forma más directa que ha tenido el mercado de evaluar el ciclo de la IA ha sido observar si Meta, Google, Microsoft y Amazon siguen dispuestos a aumentar su gasto de capital.
En 2026, este indicador sigue siendo muy sólido. Según las estadísticas de Morgan Stanley, el gasto de capital de los cuatro grandes proveedores de nube (Amazon, Google, Microsoft y Meta) creció un 87% interanual en el segundo trimestre, mientras que el ratio capex/EBITDA ya supera el 70%.
Pero está claro que un crecimiento tan elevado no puede mantenerse para siempre.
Por eso, este informe amplía la perspectiva hasta 2028. Morgan Stanley prevé que para entonces el gasto de capital de los 14 principales proveedores de nube cotizados a nivel mundial se acerque a 1,6 billones de dólares, pero el crecimiento interanual total podría ya haber caído hasta alrededor del 12%.
Si solo se mira esta cifra, es fácil concluir que «el ciclo de inversión en IA empieza a enfriarse». Pero el informe ofrece inmediatamente otro dato: en 2028, la capacidad mundial de empaquetado avanzado 2.5D aún podría crecer alrededor del 50% interanual.
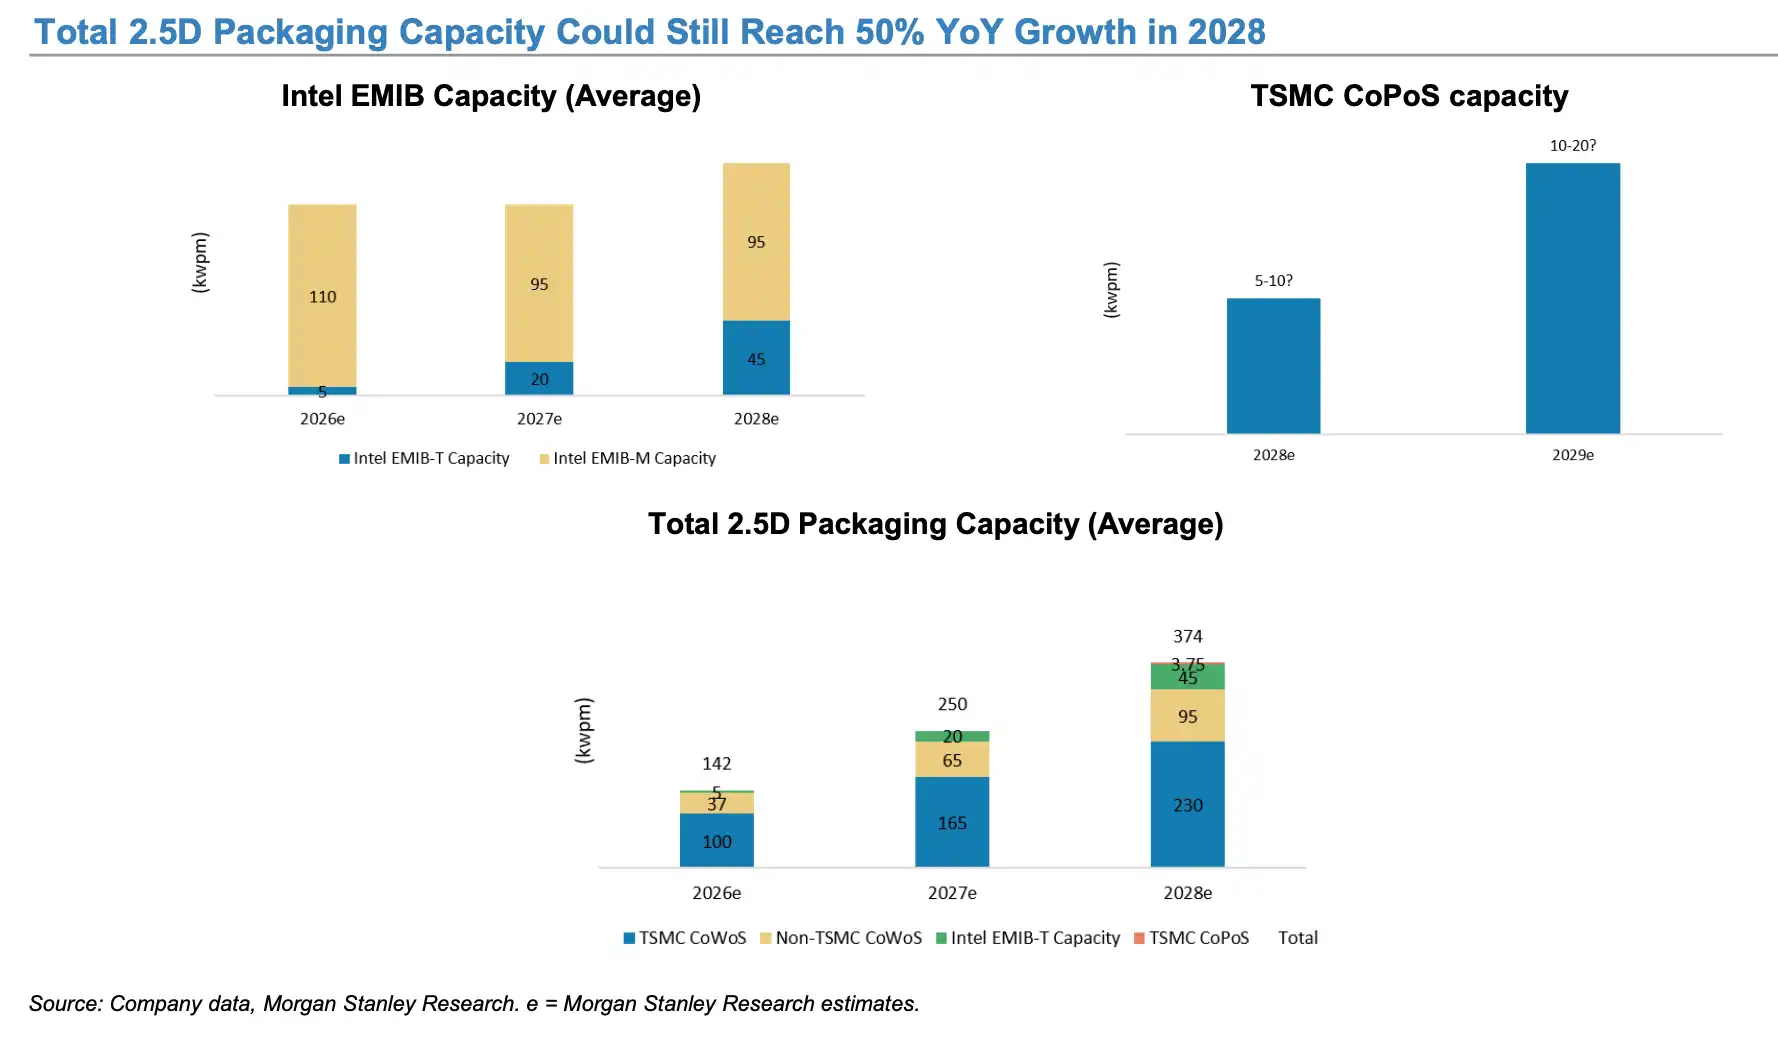
Morgan Stanley prevé que en 2028 la capacidad mundial de empaquetado avanzado 2.5D aún podría crecer alrededor del 50% interanual
Este es precisamente el punto más destacable de todo el informe.
Que el capex total de los proveedores de nube se desacelere no significa que los semiconductores de IA toquen techo al mismo tiempo.
En los últimos años, el crecimiento de los chips de IA se ha basado principalmente en la expansión del gasto de capital total: cuantos más centros de datos se construyen, más GPU se compran.
Pero en la siguiente fase, aunque el crecimiento del capex de los CSP caiga del 50%-80% al 10%-20%, mientras la proporción de la IA en el gasto de capital total siga aumentando, las GPU, los ASIC, la HBM, los procesos avanzados y el empaquetado avanzado podrán seguir superando al capex total.
En otras palabras, el mercado está pasando de una «historia de volumen total» a una «historia estructural».
La previsión de Morgan Stanley sobre el tamaño del mercado a largo plazo también lo refleja. El informe estima que para 2030 el sector mundial de semiconductores podría alcanzar unos 1,5 billones de dólares, de los cuales el TAM de semiconductores de IA sería de unos 753.000 millones de dólares, casi la mitad de todo el mercado. Su escenario optimista impulsado por la cadena de suministro prevé incluso que el mercado de semiconductores de IA en la nube podría alcanzar 485.000 millones de dólares en 2026. Cabe señalar que los 485.000 millones de dólares corresponden a un escenario alcista claramente indicado en el informe, no a la previsión base.
Al mismo tiempo, la divergencia entre semiconductores de IA y no IA se está ampliando.
El informe prevé que, si se excluyen los ingresos de memoria y de las GPU de IA de NVIDIA, el crecimiento de los semiconductores no IA en 2026 podría incluso disminuir. Esto significa que este ciclo ya no puede explicarse simplemente con el marco tradicional de «recuperación general del sector de semiconductores».
Lo que realmente crece a gran velocidad es una cadena industrial independiente en la que la IA absorbe continuamente recursos de obleas, memoria, empaquetado avanzado y pruebas.
La lógica del crecimiento pasa de «comprar más GPU» a un mayor valor de la IA
Si el núcleo de la primera fase de inversión en IA era «comprar más GPU», la pregunta más importante de la segunda fase es: ¿cuántos semiconductores más caros y complejos necesita cada servidor de IA?
TSMC es el ejemplo más directo.
Morgan Stanley prevé que la proporción de semiconductores de IA en los ingresos de TSMC en 2026 ya podría superar el 30%. Al mismo tiempo, se espera que la capacidad de la familia N2 de TSMC logre una tasa de crecimiento compuesta de alrededor del 70% entre 2026 y 2028; la capacidad N3 seguirá aumentando, mientras que la N5 podría empezar a disminuir a partir de 2027.
La proporción de semiconductores de IA en los ingresos de TSMC sigue aumentando y en 2026 ya podría superar el 30%.
La lógica detrás no es complicada.
Los chips de IA no solo aumentan en cantidad, sino que cada chip individual también se está «encareciendo». Al pasar de 5 nm a 3 nm y 2 nm, del empaquetado convencional a CoWoS y SoIC, y al añadir más HBM, cada generación de aceleradores de IA incrementa el valor de obleas, empaquetado y memoria por chip.
Por lo tanto, aunque el crecimiento del número de servidores se desacelere gradualmente en el futuro, el valor de los semiconductores por unidad podría seguir aumentando. Por eso el empaquetado avanzado puede crecer mucho más rápido que el capex total.
Al mismo tiempo, las fuentes de crecimiento de los chips de IA empiezan a diversificarse desde NVIDIA hacia los ASIC personalizados.
Morgan Stanley considera que, aunque NVIDIA siga lanzando GPU más potentes, los grandes CSP seguirán necesitando sus propios chips personalizados. Google tiene TPU, Amazon tiene Trainium, y empresas como Meta también están impulsando sus propios proyectos de ASIC.
Cuando un proveedor de nube tiene una demanda de computación lo suficientemente grande, los ASIC de desarrollo propio permiten optimizar costes, rendimiento y eficiencia energética para cargas de trabajo específicas, al tiempo que reducen la dependencia de un único proveedor de GPU.
Por tanto, el futuro mercado de chips de IA no será necesariamente «quién toma el relevo cuando termine el crecimiento de NVIDIA», sino más bien que las GPU sigan creciendo mientras los ASIC se convierten en una segunda curva de crecimiento.
Morgan Stanley prevé que los ingresos de Alchip procedentes de AWS Trainium podrían pasar de unos 1.800 millones de dólares en 2026 a 2.800 millones en 2027, y alcanzar 8.000 millones en 2028, momento en el que los ingresos de Trainium podrían representar alrededor del 82% de los ingresos totales de Alchip.
Las previsiones para Google TPU son aún más agresivas.
El informe estima que, según su modelo, los ingresos de MediaTek relacionados con TPU podrían pasar de 13.500 millones de dólares en 2027 a 43.500 millones en 2028, y alcanzar 70.000 millones en 2029; en 2028, los ingresos de TPU ya podrían representar alrededor del 65% de los ingresos totales de MediaTek.
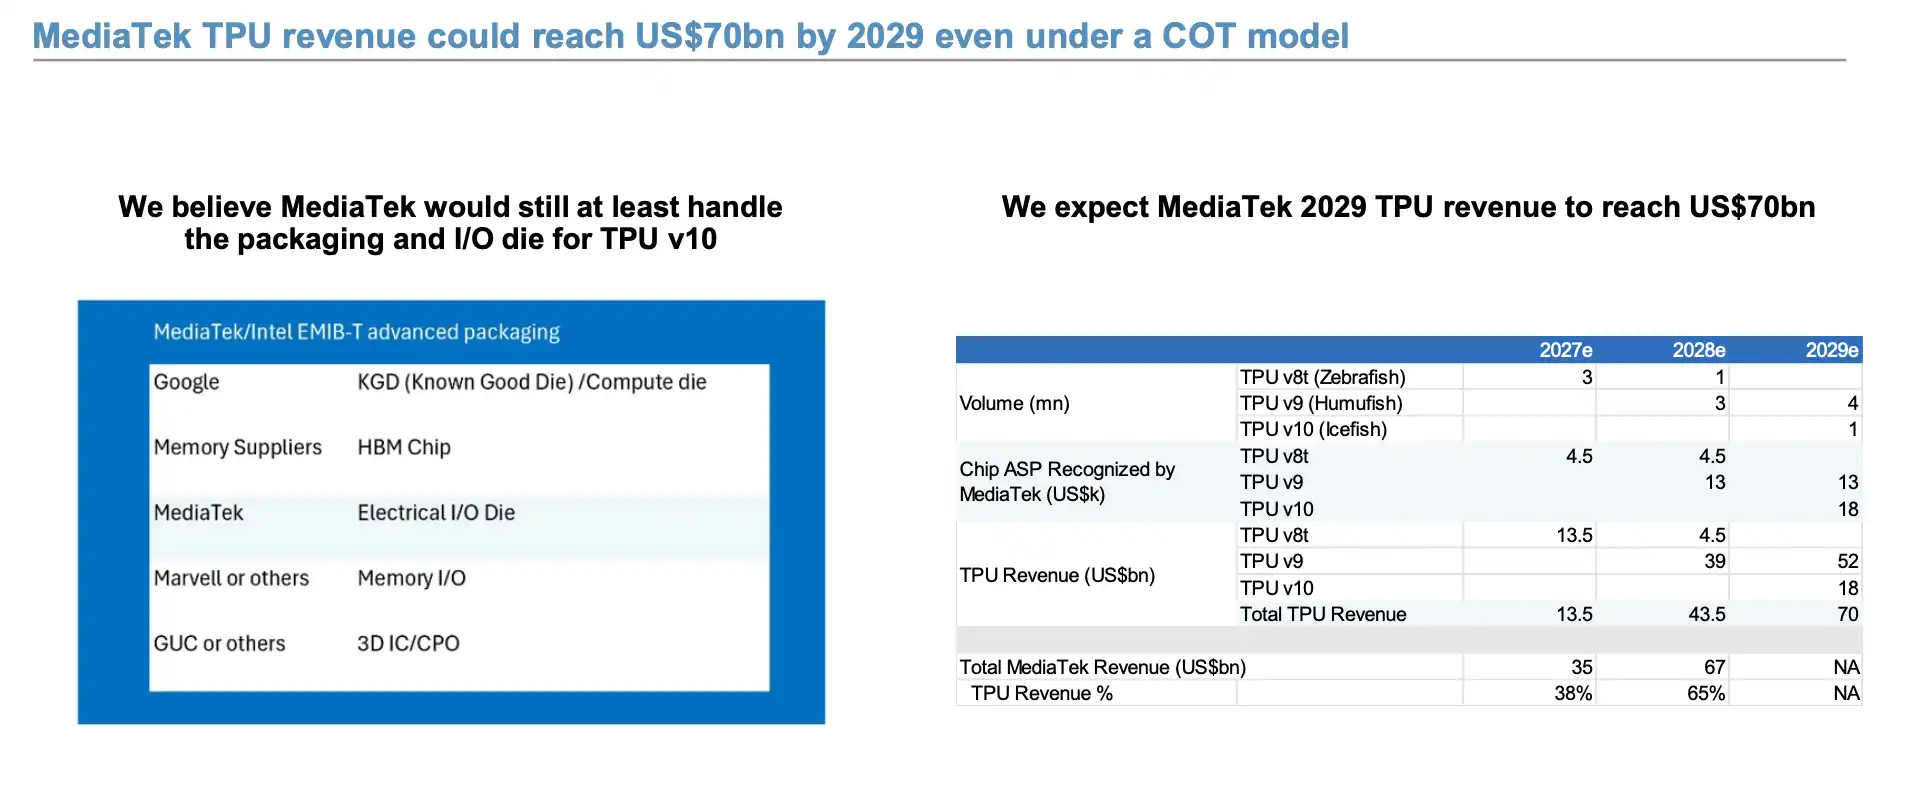
Morgan Stanley prevé que los proyectos de ASIC de desarrollo propio de los CSP sigan aumentando, y que chips personalizados como Google TPU entren en una fase de rápido crecimiento de volumen.
Todas estas cifras son modelos a largo plazo, y su grado de cumplimiento dependerá de la producción de chips, los rendimientos, las compras de los clientes y el gasto de capital de los propios proveedores de nube. Pero la dirección es muy clara: el crecimiento de la cadena industrial de la IA se está expandiendo desde el simple envío de GPU hacia ASIC, procesos avanzados, empaquetado avanzado, sustratos ABF y pruebas de chips.
El informe incluso señala que el potencial de mayor crecimiento de Google TPU en el futuro podría verse limitado por el suministro de sustratos ABF. Por tanto, a la hora de evaluar el ciclo de la IA, «cuántas GPU se han vendido» sigue siendo importante, pero cada vez es menos la única variable.
La demanda de IA en China está repuntando, pero el verdadero cuello de botella sigue siendo la capacidad
El mercado chino presenta otro tipo de cambio.
Antes, al hablar de chips de IA nacionales, el mercado se centraba principalmente en la «sustitución de importaciones». Pero Morgan Stanley hace hincapié esta vez en la creación de demanda.
El informe considera que DeepSeek ha demostrado una capacidad de inferencia de IA de menor coste, lo que podría estimular aún más la demanda de inferencia; al mismo tiempo, la capacidad de la cadena de suministro local de fabricación de obleas para producir GPU de IA también está mejorando.
Esto significa que la lógica de los chips de IA en China está pasando de la simple «sustitución de importaciones» a: reducción del coste de inferencia → aumento de las aplicaciones → expansión de la demanda de computación → aumento de la demanda de chips locales.
Por ello, Morgan Stanley destaca en el ámbito de la IA y los equipos de semiconductores en China a Iluvatar, Cambricon, Hygon, Naura Technology y AMEC, e incluye a SMIC en la cartera Overweight del sector de IA.
Pero la demanda no es la mayor limitación actual. Al resumir los principales cuellos de botella del desarrollo global de la IA, el informe describe el problema de Estados Unidos como «Energy» (energía), mientras que el de China es «Chip Capacity» (capacidad de chips). Es decir, cuántos chips de IA pueda finalmente producir China dependerá más de cuánta capacidad efectiva puedan liberar los procesos avanzados, el empaquetado avanzado y la memoria.
La memoria es el ejemplo más típico.
Morgan Stanley prevé que para 2028 la capacidad mundial de DRAM podría alcanzar unos 3.374 kwpm, de los cuales CXMT representaría unos 500 kwpm, aproximadamente el 15% del total mundial; entre 2025 y 2028, se espera que los envíos de bits de CXMT logren una tasa de crecimiento compuesta de alrededor del 40%.
Al mismo tiempo, CXMT también está entrando en el mercado de HBM.
El informe prevé que su capacidad de TSV para HBM podría pasar de 20 kwpm en 2026 a 40 kwpm en 2027 y 70 kwpm en 2028. En términos de envíos de bits, CXMT podría representar alrededor del 3,8% del mercado mundial de HBM en 2026 y alrededor del 4,4% en 2027.
Pero esto no cambia de inmediato la tensa situación mundial de la memoria.
Incluso sumando la nueva capacidad de CXMT, el modelo de Morgan Stanley muestra que el déficit global de oferta y demanda de DRAM en 2026 podría alcanzar el 17%, y en 2027 alrededor del 15%; el mercado de HBM también seguirá en una situación de oferta insuficiente.
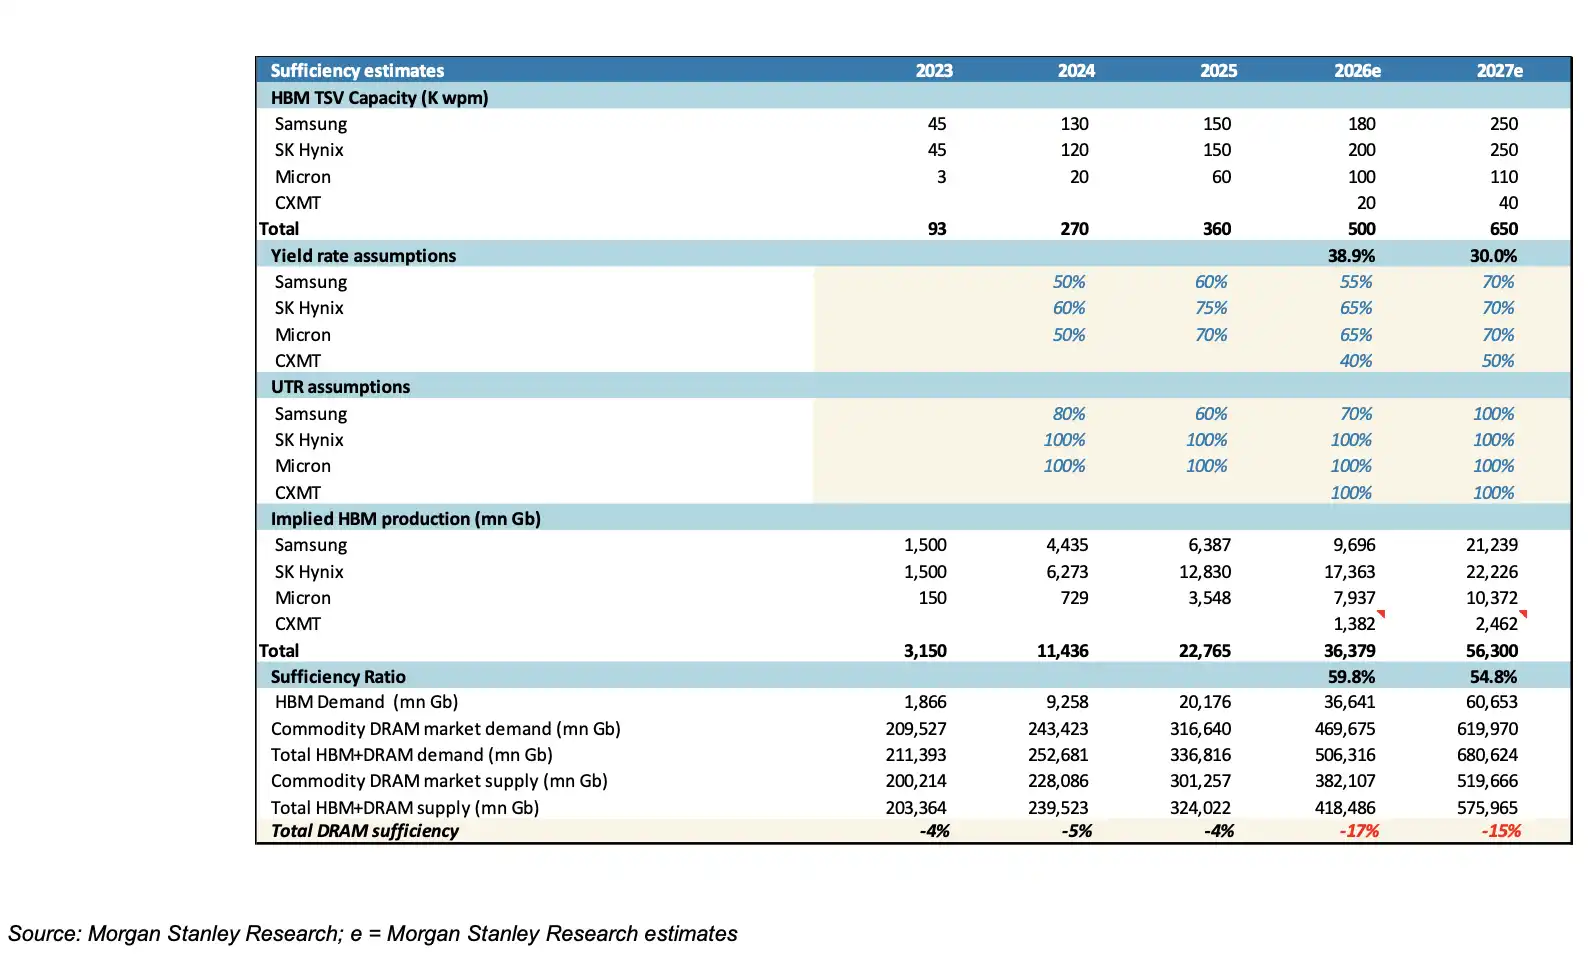
La capacidad de DRAM y HBM de CXMT se expande rápidamente, pero Morgan Stanley prevé que la oferta mundial de memoria difícilmente podrá seguir el ritmo del crecimiento de la demanda de IA.
Esta es también una de las mayores diferencias de este ciclo de memoria respecto a los anteriores.
Antes, la DRAM y la NAND se parecían más a productos cíclicos típicos de PC y móviles: subía la demanda, subían los precios, los fabricantes ampliaban capacidad y luego llegaba el exceso de oferta. Pero en los servidores de IA, la HBM, la DRAM para servidores y la memoria de alto rendimiento se están convirtiendo cada vez más en un activo de infraestructura que actúa como cuello de botella. Ya no son solo componentes auxiliares junto a las GPU, sino que empiezan a determinar directamente si un servidor de IA puede fabricarse y si todo el clúster de computación puede expandirse según lo previsto.
En definitiva, lo que este informe de 61 páginas realmente quiere expresar no es simplemente que «la IA seguirá subiendo». Una formulación más precisa sería: los semiconductores de IA están pasando de una primera fase dependiente del rápido crecimiento del gasto de capital de los CSP a una segunda fase basada en el aumento de la proporción de la IA y del valor por unidad.
Por tanto, para juzgar en el futuro si el ciclo del hardware de IA se acerca realmente a un punto de inflexión, ya no basta con mirar el crecimiento del capex de Meta, Google, Microsoft y Amazon.
Más dignos de observar son la proporción del capex de IA, la capacidad de CoWoS/EMIB, la oferta y demanda de HBM, la utilización de 2 nm y el ritmo real de envíos de ASIC como Google TPU y AWS Trainium.
Si en el futuro el crecimiento del capex total de los CSP disminuye, pero estos indicadores siguen mostrando un alto crecimiento, la solidez de los semiconductores de IA no tocará techo necesariamente junto con el capex total. Por el contrario, solo cuando estos indicadores clave empiecen a debilitarse al mismo tiempo estaremos más cerca de una señal de que el ciclo de los semiconductores de IA realmente ha llegado a un punto de inflexión.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.