


¿Cambiará la lógica del capex y las tecnológicas tras la desaceleración de la IA?
 Blockbeats
Título original: The bottleneck isn't the model. It never was.
Autor original: Saket Mehrotra, Beta to Alpha
Nota del editor: Recientemente, Jacob Coxon, que trabajó en el preentrenamiento en OpenAI y Anthropic, anunció su salida de Anthropic y pidió públicamente a los laboratorios líderes de IA que coordinen la limitación del aumento de las capacidades de los modelos. Evan Hubinger, responsable de ciencia de alineación de Anthropic, respondió después que coincide con las principales valoraciones de riesgo de Coxon y estima en más del 10% la probabilidad de que la IA provoque la extinción humana en la próxima década.
Este debate está trasladando la «desaceleración de la IA» del terreno ético al mercado de capitales: si los laboratorios de vanguardia realmente ralentizan el desarrollo de modelos, ¿llegará también un punto de inflexión al capex de IA que no ha dejado de revisarse al alza en los últimos años? ¿Y necesitarán revalorizarse las tecnológicas que han obtenido primas de valoración gracias a la narrativa de la IA?
Saket Mehrotra, autor de Beta to Alpha, plantea en «The bottleneck isn't the model. It never was.» que la preocupación de los laboratorios por los riesgos de la IA no equivale a un enfriamiento de la inversión en infraestructura. Mientras las empresas sigan temiendo quedarse atrás en la carrera, la ansiedad por la seguridad puede seguir impulsando el gasto en computación; al mismo tiempo, el cuello de botella del sector se ha desplazado gradualmente de las GPU, la HBM y el empaquetado avanzado hacia la electricidad y la red eléctrica.
Esto no significa que la desaceleración de la IA no tenga ningún impacto en el mercado. Para ser más precisos, el impacto depende de en qué capa se produzca la desaceleración: si solo se alargan las pruebas de seguridad y se ralentiza el lanzamiento de modelos, el capex no tiene por qué caer; si los gobiernos limitan directamente los clústeres de entrenamiento, el suministro de chips o el consumo eléctrico de los centros de datos, el marco de inversión podría cambiar de forma fundamental.
A continuación, la traducción del original:
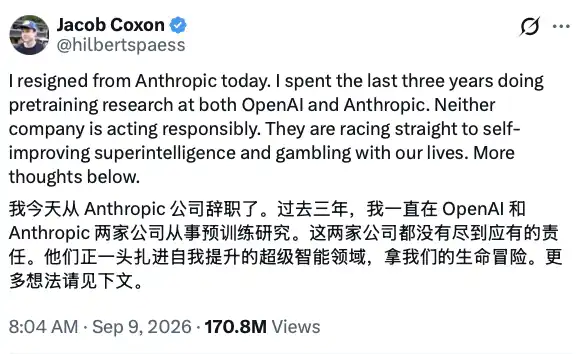
Jacob Coxon publicó en X su declaración de salida, pidiendo a los laboratorios de IA de vanguardia que coordinen la ralentización de la carrera de capacidades
La salida de Jacob Coxon vuelve a poner sobre la mesa los riesgos de la IA de vanguardia.
Coxon considera que OpenAI y Anthropic compiten por desarrollar una superinteligencia capaz de mejorarse a sí misma sin adoptar medidas de seguridad suficientemente responsables. No se trata de una voz aislada de un crítico externo. Evan Hubinger, responsable de ciencia de alineación de Anthropic, declaró después públicamente que coincide con las principales valoraciones de Coxon y estima en más del 10% la probabilidad de que la IA provoque la extinción humana en la próxima década. Estas declaraciones también fueron recogidas por medios como WIRED.
Pero para los inversores, otra pregunta puede ser más directa: cuando los laboratorios de vanguardia empiezan a hablar de desaceleración, ¿caerá también el capex de IA de las tecnológicas?
Mehrotra sostiene que, al menos en la fase actual, no se puede establecer una equivalencia directa entre ambas cosas. La controversia sobre la seguridad de la IA se produce en la capa de los modelos y la gobernanza de los laboratorios, mientras que las restricciones de este ciclo de capex se han ido desplazando hacia infraestructuras físicas como chips, empaquetado, electricidad y centros de datos.
Cuanto más miedo a perder la carrera, más difícil es que los laboratorios desaceleren por iniciativa propia
Según la descripción de Coxon, los laboratorios de vanguardia no son ajenos a los riesgos. El verdadero problema es que ninguno está dispuesto a ser el primero en reducir la velocidad.
La lógica del juego es la siguiente: si un laboratorio decide desacelerar, otros competidores con menos conciencia de seguridad podrían desarrollar antes modelos más potentes. En lugar de dejar que un rival menos prudente se adelante, es preferible seguir invirtiendo recursos para asegurarse el liderazgo e intentar controlar la tecnología de una forma más segura.
En opinión del autor, esta mentalidad difícilmente se traduce en una contracción del capex; más bien puede reforzar la carrera armamentística. Cuanto más convencidos estén los laboratorios de participar en una competición tecnológica decisiva, más difícil les resultará recortar la compra de GPU, los clústeres de entrenamiento y la inversión en centros de datos.
Por tanto, la ansiedad por la seguridad y el crecimiento del capex pueden coexistir. Incluso puede formarse un bucle que se refuerza a sí mismo: los laboratorios temen el rápido avance de las capacidades de la IA, pero, por miedo a quedarse atrás frente a sus rivales, invierten aún más recursos y aceleran todavía más la carrera de capacidades.
Esta es la explicación del autor sobre la estructura competitiva del sector, no un resultado confirmado por los planes de capex de las empresas. Para juzgar si esta lógica se sostiene, habrá que observar si los principales proveedores de nube y laboratorios de IA empiezan a ajustar sus planes reales de compra y construcción.
La desaceleración de los modelos no equivale al fin del ciclo de infraestructura
La segunda tesis de Mehrotra es que el cuello de botella central del sector de la IA se ha desplazado varias veces, y cada desplazamiento ha aumentado la intensidad de capital.
Al principio, lo que limitaba el entrenamiento de modelos era el suministro de GPU y las cuotas de chips; después, el cuello de botella se trasladó a la memoria de alto ancho de banda HBM y al empaquetado avanzado; hoy, el suministro eléctrico, el acceso a la red y la construcción de centros de datos se están convirtiendo en restricciones más difíciles de resolver con rapidez.
La capacidad de chips y empaquetado puede aliviarse ampliando las líneas de producción, pero el problema eléctrico suele requerir construir o reactivar instalaciones de generación, aumentar la capacidad de turbinas de gas y transformadores, y modernizar los sistemas de transmisión y conexión a la red. Son proyectos de mayor envergadura y plazos más largos, que no se resuelven con una simple actualización de software.
Por eso, aunque disminuya la frecuencia de lanzamiento de modelos de vanguardia, los pedidos de chips ya firmados, los acuerdos de compra de electricidad y los proyectos de construcción de centros de datos no tienen por qué detenerse de inmediato. Existe un desfase temporal entre el desarrollo de modelos y la construcción de infraestructura, y el capex no suele girar al mismo ritmo que la opinión pública o el calendario de I+D.
Al mismo tiempo, la desaceleración tampoco implica que la demanda de computación caiga de forma natural. Pruebas de seguridad más largas, procesos de inferencia más complejos y el despliegue de los modelos existentes en escenarios empresariales y de consumo pueden seguir consumiendo enormes recursos de cálculo.
El autor concluye que los inversores no deberían fijarse solo en la capa de modelos, la más debatida en las redes sociales, sino buscar los nuevos cuellos de botella que se están formando en los próximos 18 meses. Según este marco, el recurso escaso más relevante ha pasado de la «inteligencia de los modelos» a la electricidad y sus infraestructuras asociadas.
Las tecnológicas de IA podrían pasar de una subida generalizada a la divergencia
Si la desaceleración de los modelos no equivale a la detención del capex, su impacto en las tecnológicas no será un simple lastre generalizado, sino más bien una revalorización de la cadena industrial.
En primer lugar, las empresas que dependen de saltos continuos en los modelos de vanguardia y de una monetización rápida de sus productos podrían verse más afectadas. Si la iteración de los modelos se ralentiza, es posible que haya que ajustar las hipótesis del mercado sobre crecimiento de ingresos, ritmo de comercialización y múltiplos de valoración.
En segundo lugar, las empresas que controlan GPU, equipos de red, suministro y distribución eléctrica, refrigeración y recursos de centros de datos no tienen por qué sufrir un deterioro sincronizado de sus carteras de pedidos. Mientras los proveedores de nube sigan ampliando infraestructura, o el cuello de botella de la computación siga desplazándose hacia la electricidad, la inversión relacionada puede mantener una fuerte inercia.
En tercer lugar, el mercado debe distinguir entre entrenamiento e inferencia. Aunque los laboratorios coordinen la limitación del entrenamiento de vanguardia a gran escala, la demanda de inferencia de los modelos existentes, el despliegue empresarial y la popularización de las aplicaciones de IA pueden seguir impulsando el consumo de computación. En ese caso, el capex podría sufrir un cambio estructural, no una contracción abrupta.
Esto significa que lo primero que puede cambiar con la desaceleración de la IA no es la dirección de crecimiento de todo el sector tecnológico, sino la situación en la que distintos activos comparten la misma lógica de valoración de la IA. Hasta ahora, las empresas de modelos, los proveedores de nube, los fabricantes de semiconductores y los proveedores de infraestructura eléctrica han obtenido primas gracias a la narrativa de la IA; si la carrera por las capacidades de los modelos se ralentiza, el mercado podría empezar a distinguir con más rigor entre liderazgo tecnológico, capacidad de comercialización y ejecución de pedidos.
La variable que realmente cambia la lógica del capex es la regulación
Mehrotra sostiene que lo que realmente podría interrumpir este ciclo de capex de IA no es otra escasez en la cadena de suministro, sino restricciones duras impuestas por los gobiernos desde fuera del sistema.
La escasez de GPU, HBM, electricidad y transformadores es, en esencia, un cuello de botella que puede aliviarse aumentando la inversión. Puede retrasar la puesta en marcha de centros de datos, pero también dirige el capital hacia nuevos segmentos escasos.
La regulación es distinta. Si los gobiernos limitan directamente la compra de chips de gama alta, el tamaño de los clústeres de entrenamiento, la computación necesaria para entrenar modelos o el consumo eléctrico de los centros de datos, a las empresas les resultará difícil superar las restricciones solo con más inversión. En ese escenario, las expectativas de capex de los proveedores de nube, los pedidos de infraestructura y las valoraciones de las tecnológicas vinculadas a la IA podrían revisarse a la baja de forma simultánea.
No obstante, el texto original considera este caso como un riesgo de cola de baja probabilidad, no como el escenario base. Esta valoración también debe verificarse de forma continua y no puede interpretarse como que el riesgo regulatorio ya está descartado. A medida que las preocupaciones internas de los laboratorios de IA se hagan públicas, la presión política externa podría seguir aumentando.
De aquí en adelante, lo que el mercado debe observar no es el eslogan genérico de la «desaceleración de la IA», sino tres señales más concretas: si los laboratorios de vanguardia incorporan la desaceleración a sus planes formales de I+D, si los principales proveedores de nube recortan pedidos de centros de datos y si la regulación empieza a tocar directamente los chips, la computación y el suministro energético.
La salida de Coxon demuestra que la controversia sobre la seguridad de la IA de vanguardia ha pasado de la crítica externa al interior de los laboratorios. Pero entre que los investigadores expresan su preocupación y que las tecnológicas recortan de verdad el capex siguen mediando la presión competitiva, la inercia constructiva y la escasez de infraestructura.
La desaceleración de la IA no tiene por qué poner fin de inmediato al ciclo de capex, pero sí puede poner fin a la fase en la que todos los activos de IA comparten la misma lógica alcista.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.