Tiger Research: من Canton إلى Solana، الخطوة التالية لترميز الأوراق المالية الأمريكية لدى DTCC
 Odaily
هذا المقال من Tiger Research. لفترة طويلة، عند استكشاف ترميز الأصول، كانت شركات التمويل التقليدية العملاقة مقيدة عمومًا بالخطوط الحمراء التنظيمية ومتطلبات خصوصية البيانات، مما جعل سيناريوهات التجارب مقتصرة بشكل صارم على السلاسل الخاصة المرخصة. ومع ذلك، من التجارب المبكرة على شبكة Canton الخاصة، إلى التوسع الأخير نحو سلسلة Solana العامة عالية الأداء، شهدت استراتيجية الترميز لدى DTCC تحولًا نموذجيًا كبيرًا.
على الرغم من أن الدفاتر الخاصة تحل مشكلات الامتثال وعزل الصلاحيات، إلا أن عيبها الطبيعي المتمثل في تجزئة السيولة يجعل من الصعب عليها تحقيق الرؤية النهائية للترابط الرأسمالي بين المؤسسات. يحلل هذا المقال بعمق مسار التطور ثلاثي المراحل لبنية الترميز لدى DTCC، ويستعرض بشكل منهجي كيف تبني، مع الحفاظ على انضباط تسوية صارم، قاعدة تسوية لأسواق رأس المال من الجيل التالي بالاستفادة من السيولة العالمية للسلاسل العامة.
عملاق التسوية المالية التقليدية يتجه نحو عالم السلسلة
شركة الإيداع والمقاصة للأوراق المالية الأمريكية (DTCC) هي واحدة من أهم المراكز العصبية في النظام المالي العالمي، وتحتكر تقريبًا جميع عمليات المقاصة والتسوية الخلفية للأسهم ومنتجات الدخل الثابت وتداولات الأوراق المالية بين المؤسسات في الولايات المتحدة.
في عالم التمويل التقليدي، أي صفقة أوراق مالية من التنفيذ إلى التغيير النهائي للملكية عادة ما تتطلب دورة تسوية طويلة T+1 أو أطول، وتعتمد على شبكات معقدة للمطابقة بين المؤسسات.
مع صعود موجة ترميز الأصول الحقيقية (RWA)، أدركت DTCC مبكرًا أن تقنية السجل الموزع يمكنها تقليل تكاليف المطابقة إلى ما يقرب من الصفر، وتحقيق تسوية ذرية شبه فورية على مدار الساعة.
المرحلة الأولى: تجارب شبكة Canton التي تركز على الخصوصية
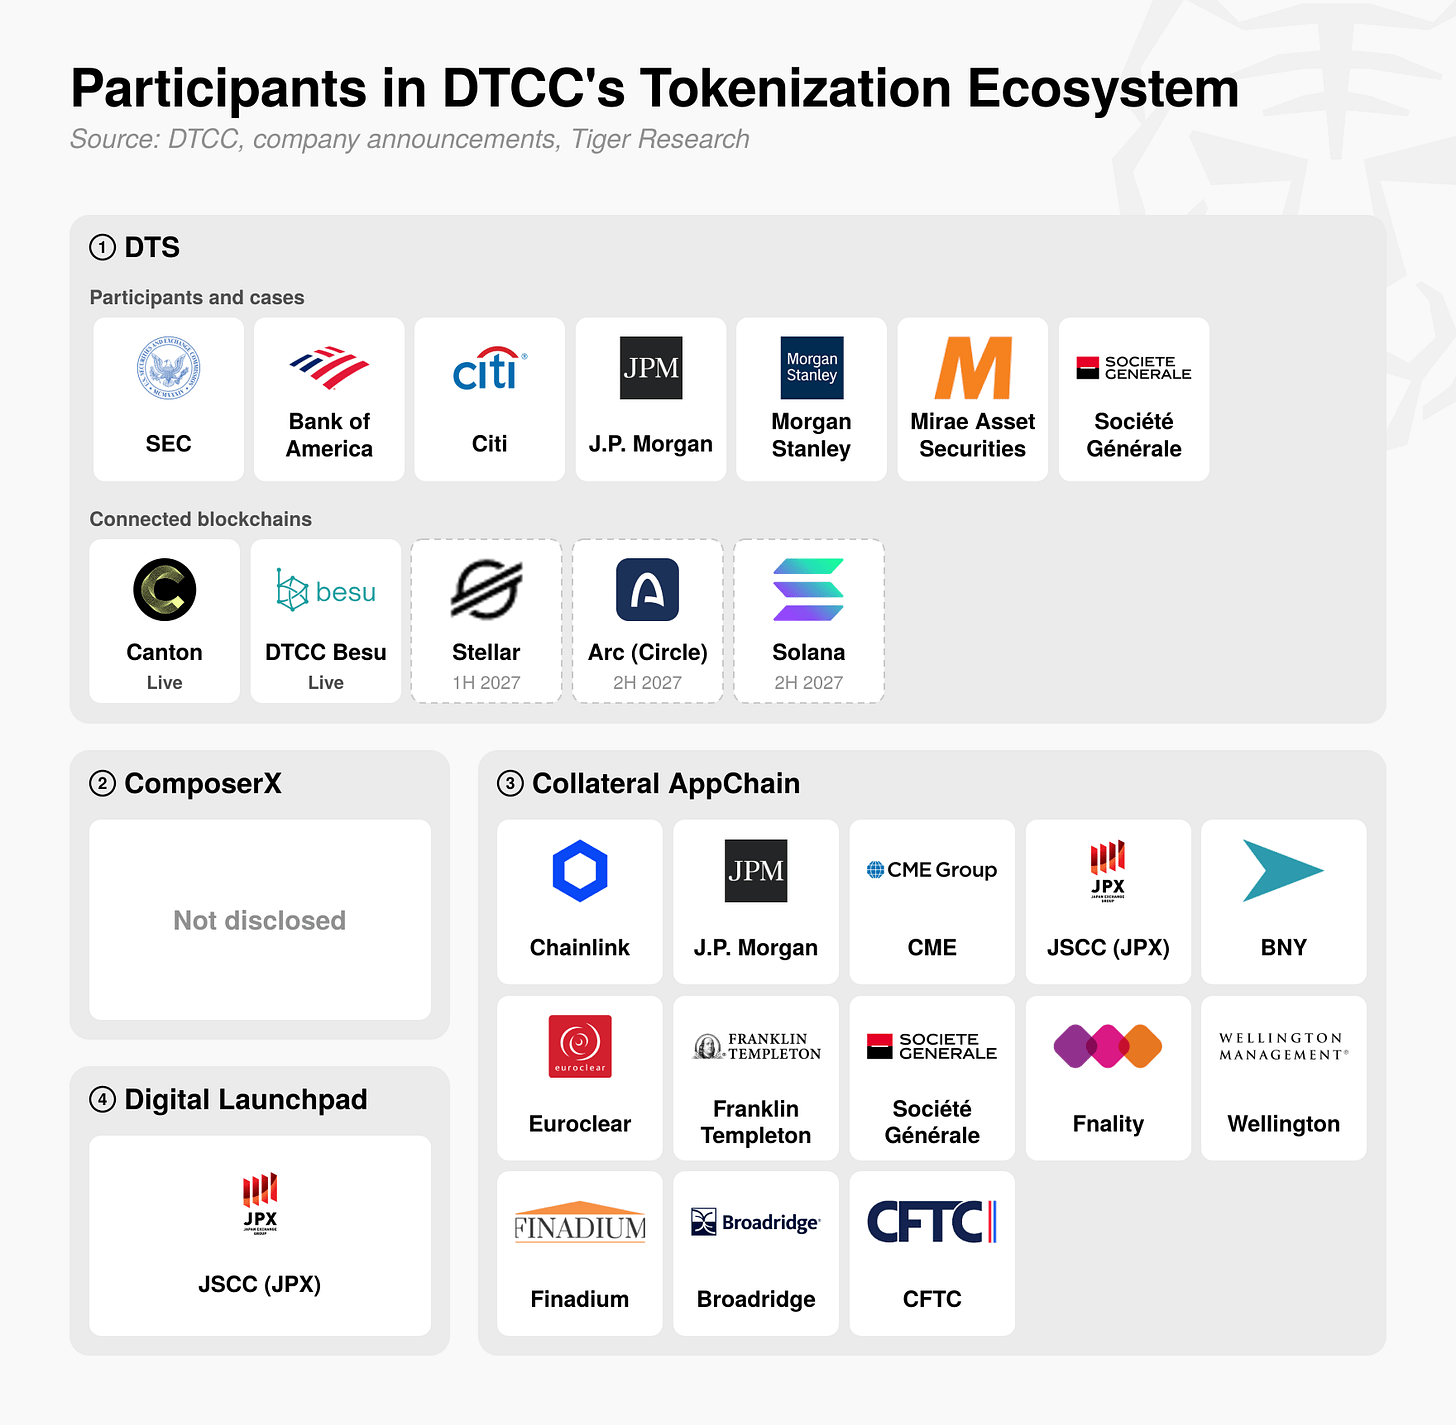
في المراحل الأولى من استكشاف رقمنة الأصول، تعاونت DTCC بشكل وثيق مع مؤسسات وول ستريت الكبرى مثل جي بي مورغان وجولدمان ساكس، وشاركت بعمق في بناء واختبار الضغط لشبكة Canton.
Canton، كسلسلة بلوكشين خاصة على مستوى المؤسسات مصممة خصيصًا للمؤسسات المالية الخاضعة للتنظيم، تتميز تقنيًا بقدرتها على تحقيق تسوية متسقة بين شبكات فرعية مستقلة مختلفة مع حماية خصوصية المعاملات.
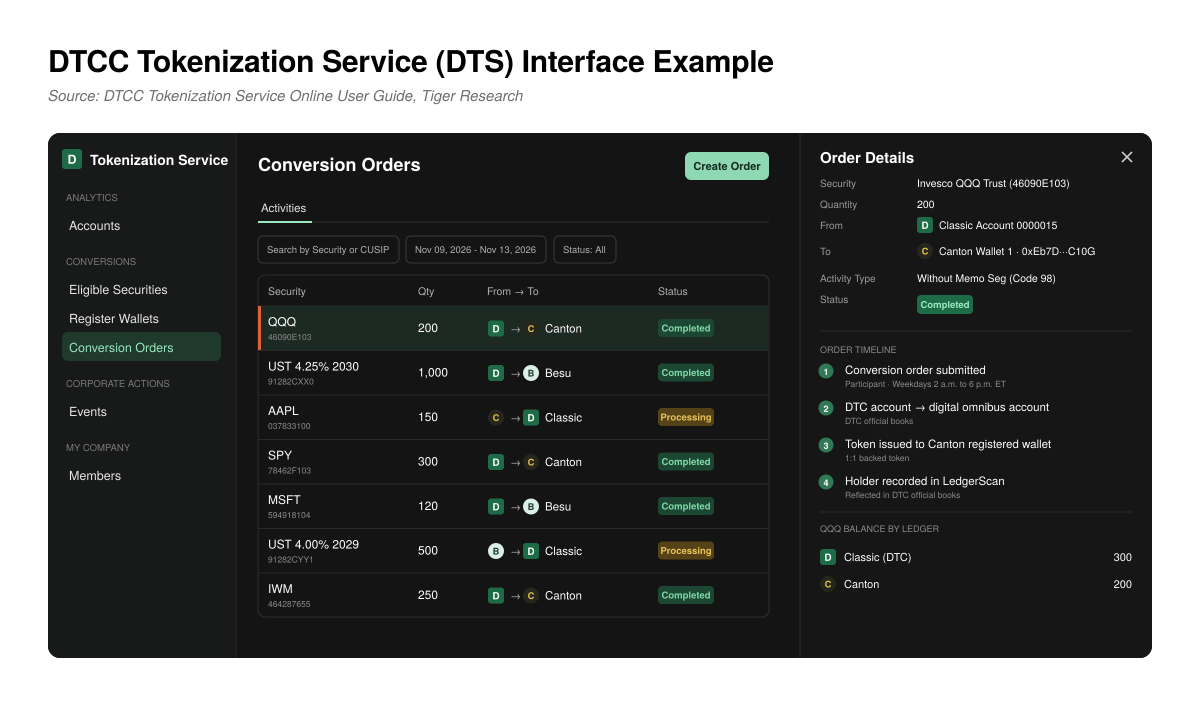
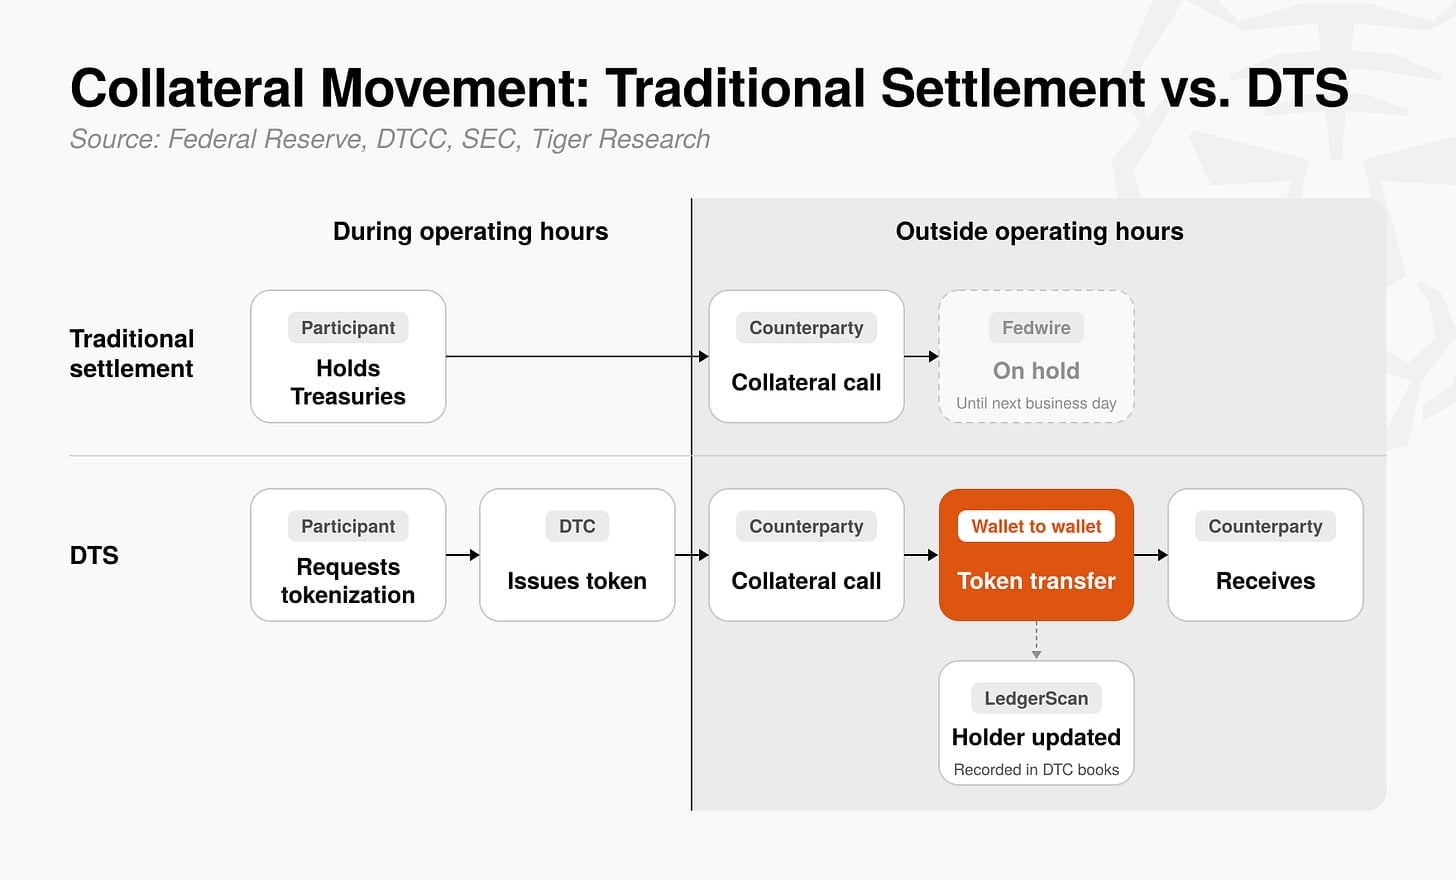
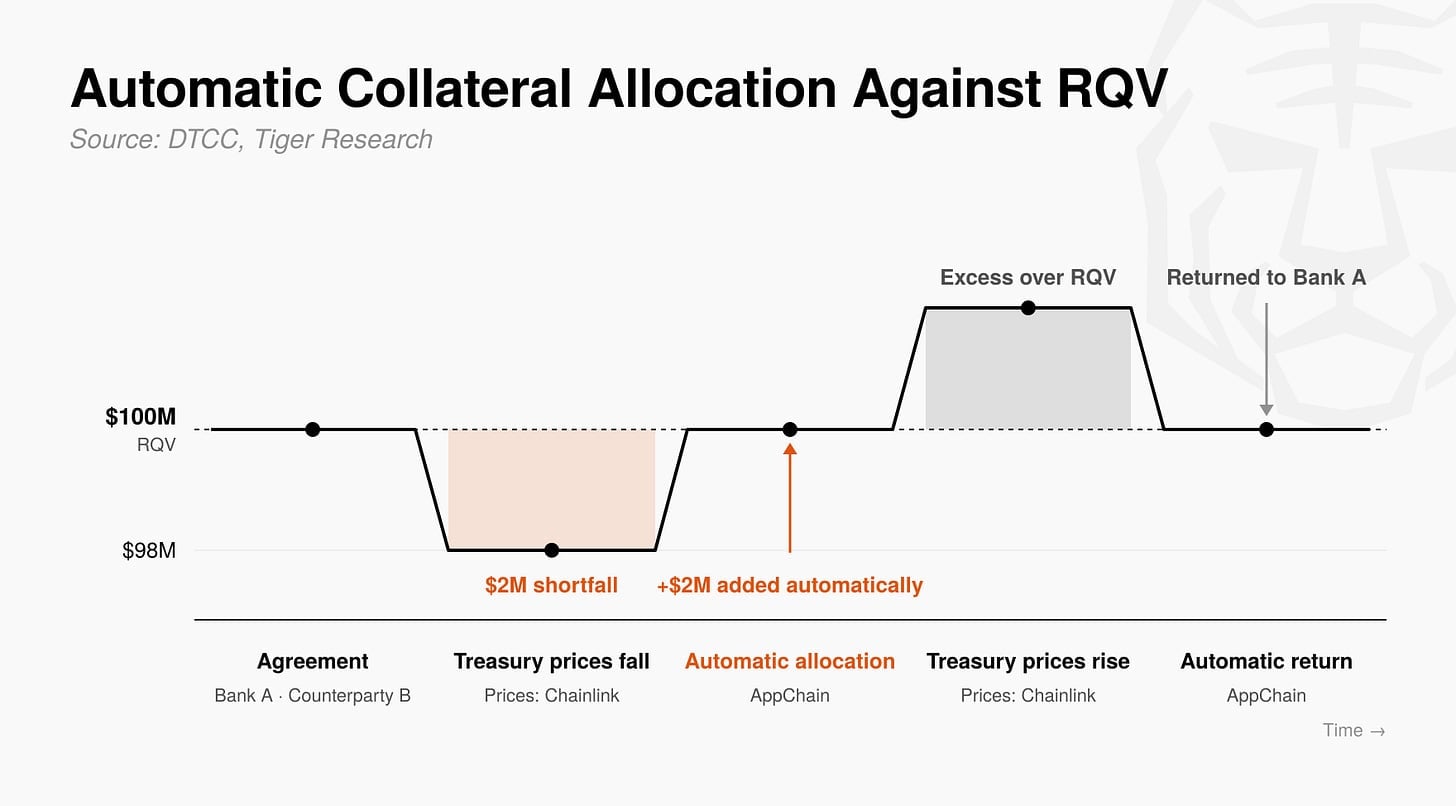
من خلال شبكة Canton، نجحت DTCC في التحقق من الجدوى الهندسية لتدفق الضمانات عبر الأصول، ونداءات الهامش الفورية، وعزل البيانات الخاصة.
لكن السلاسل الخاصة التحالفية محدودة بطبيعتها بعتبات دخول صارمة، حيث يظل المشاركون محصورين داخل المؤسسات المالية المرخصة الحالية، ولا يمكنهم الوصول إلى السيولة الأوسع للمستثمرين الأفراد والمجمعات الأصلية على السلسلة عالميًا.
استراتيجية الاختراق: لماذا استهداف نظام Solana العام
مع تزايد طلب المؤسسات على عمق السيولة، بدأت DTCC في تقييم الحدود القصوى لأداء السلاسل العامة في تحمل مهام تسوية الأوراق المالية واسعة النطاق.
تكاليف الغاز المرتفعة على شبكة إيثريوم الرئيسية وتأخير التأكيد البطيء نسبيًا تجعل المقاصة عالية التردد للأوراق المالية غير محتملة من حيث التكلفة؛ بينما حلول الطبقة الثانية، رغم خفضها للتكاليف، تجلب تجزئة السيولة وتعقيدات إضافية لنهائية التسوية عبر Rollup.
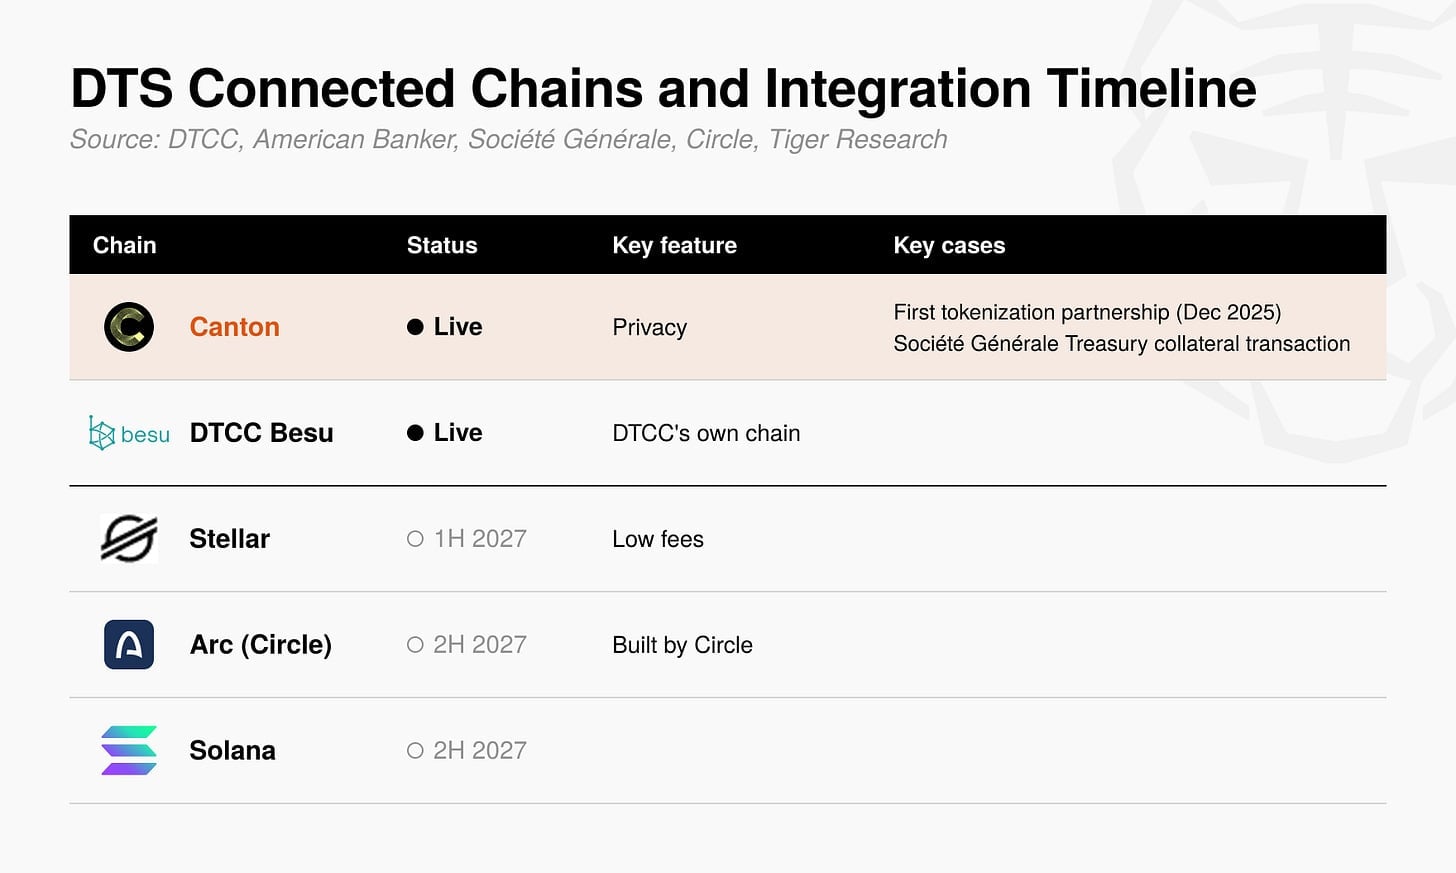
في هذا السياق، أصبحت Solana، بحالتها العالمية الموحدة، ورسوم المعاملات المنخفضة للغاية، وسرعة التأكيد دون الثانية، هدفًا رئيسيًا لتقييم المؤسسات المالية التقليدية لنشر السلاسل العامة.
من خلال تقديم معيار Token2022 القابل للبرمجة (مثل وحدات ربط التحويلات، والتحويلات السرية، وحساب الفائدة الأصلية)، تمكنت المؤسسات المالية أخيرًا من تضمين مكافحة غسل الأموال (AML) وفحوصات الامتثال للتحويلات بشكل أصلي على السلسلة العامة دون الحاجة إلى تغليف عقود ذكية معقدة.
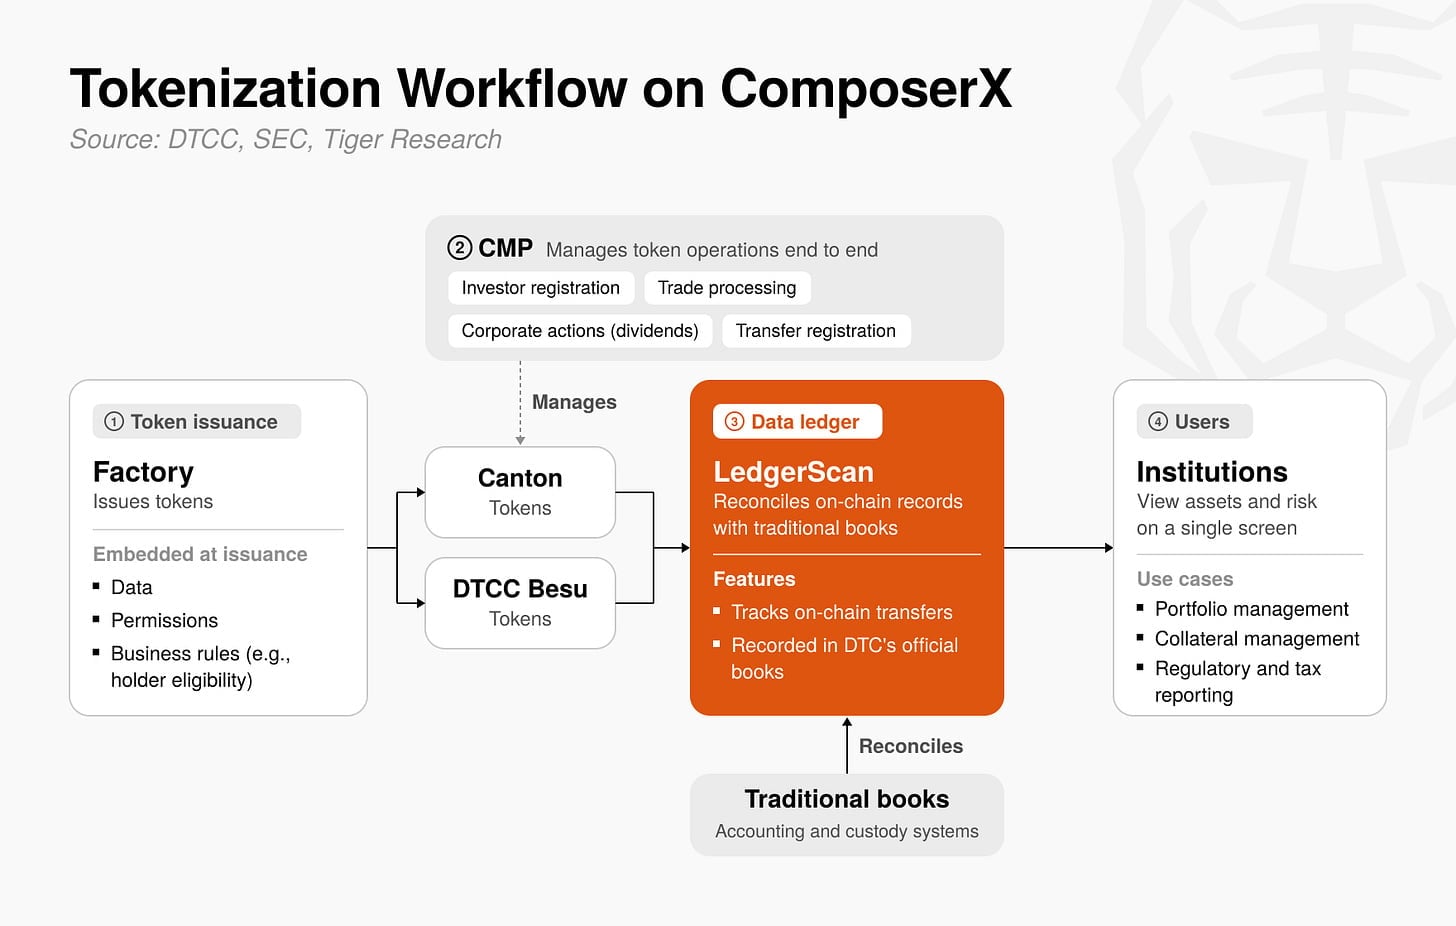
تطور البنية الهجينة ذات المسارين المتوازيين
من الجدير بالذكر أن تبني السلاسل العامة لا يعني أن DTCC ستتخلى تمامًا عن نظام السلاسل الخاصة.
على العكس، يشير تقرير Tiger Research بوضوح إلى أن DTCC تبني بنية هجينة ذات مسارين: "شبكة رئيسية داخلية للخصوصية + واجهة سيولة خارجية على السلسلة العامة".
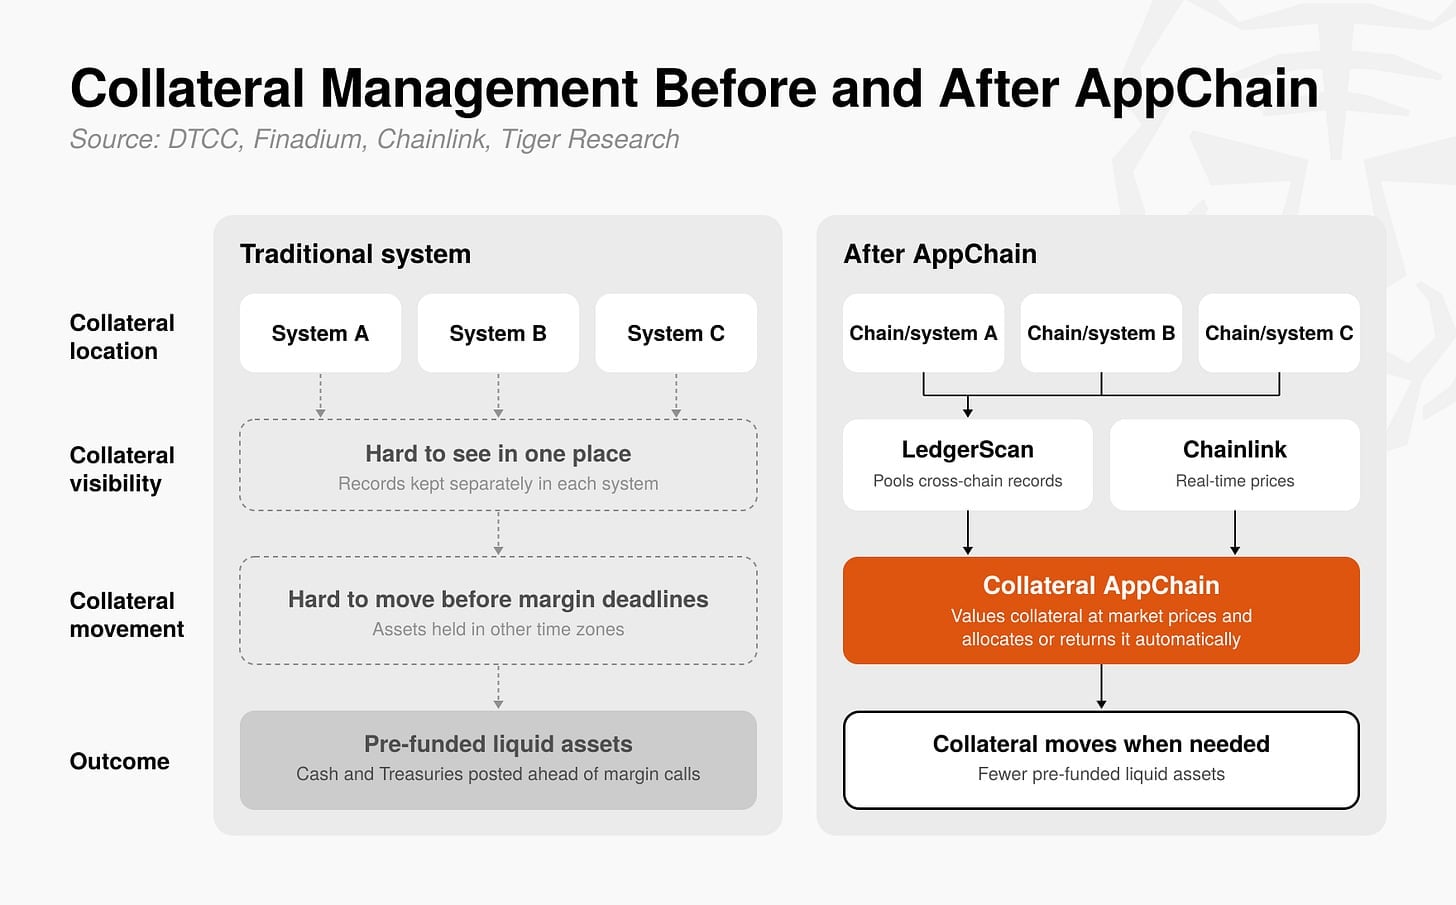
في الطبقة الأساسية، تظل تحويلات المراكز الضخمة بين المؤسسات وسجلات الأوراق المالية الأساسية مستقرة في عقد السلسلة المرخصة عالية السرية؛ بينما في الطبقة السطحية، يمكن تعيين الحصص المرمزة بعد التغليف الامتثالي إلى سلاسل عامة عالية الأداء مثل Solana عبر بروتوكولات التشغيل البيني عبر السلاسل، لتتكامل بحرية مع الإقراض اللامركزي العالمي ومجمعات السيولة.
الامتثال التنظيمي والتحديات المستقبلية
على الرغم من نضج البنية التقنية، لا يزال التبني الواسع للأوراق المالية المرمزة على السلاسل العامة يواجه تدقيقًا تنظيميًا صارمًا.
هيئة الأوراق المالية والبورصات الأمريكية (SEC) تحافظ على موقف حذر للغاية بشأن أهلية المحافظ غير الحافظة لحيازة الأوراق المالية المتوافقة مباشرة، وتتبع الملكية النهائية، وتحديد الاختصاص القضائي.
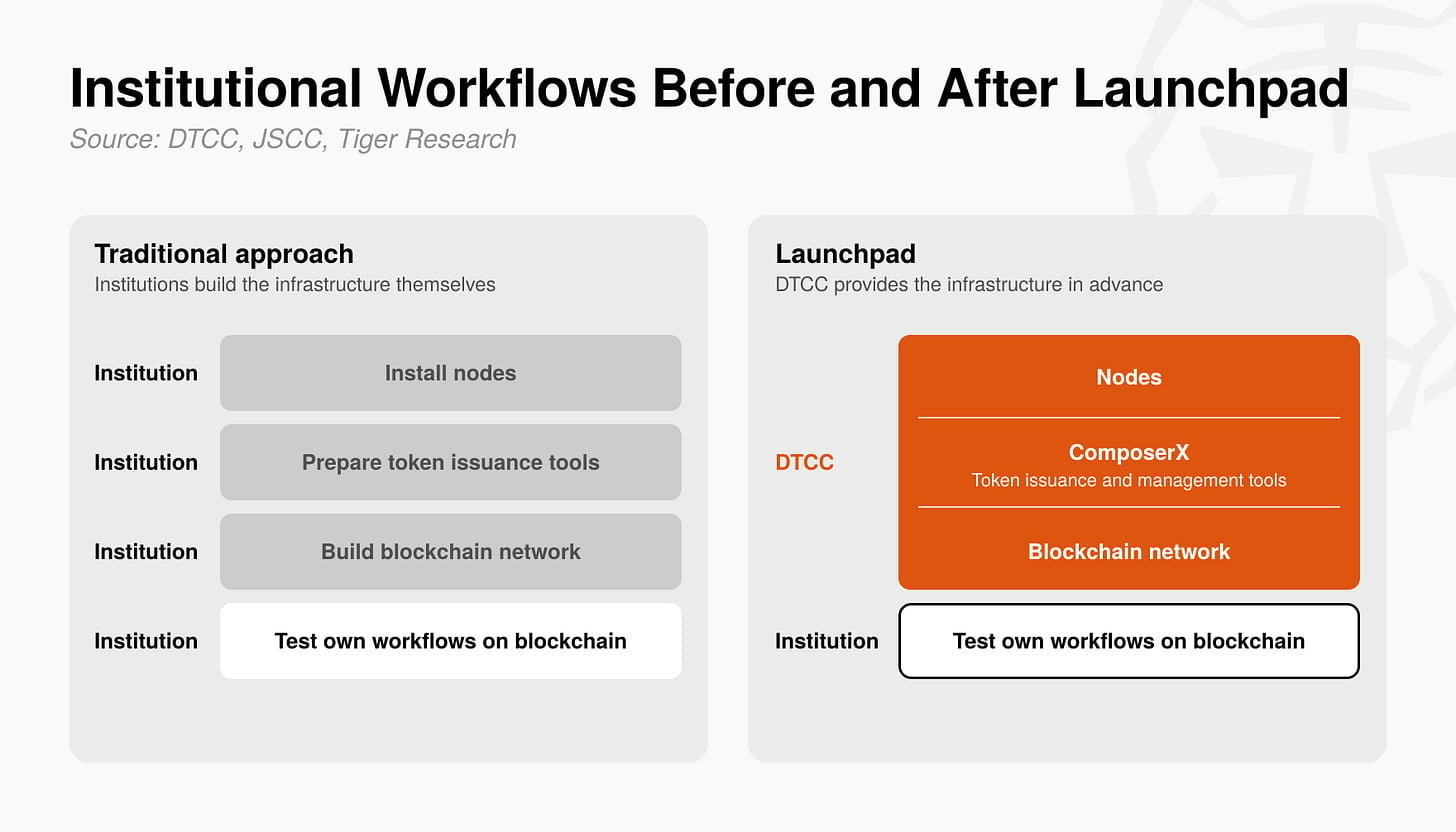
كل خطوة تقدمها DTCC هي في جوهرها بحث عن نقطة توازن بين الخطوط الحمراء التنظيمية في واشنطن والابتكار المالي التكنولوجي المتقدم.
من شبكة إقليمية مغلقة إلى شبكة تسوية عالمية مفتوحة، هذه القفزة مليئة بالعقبات، لكن القفزة الهائلة في كفاءة رأس المال الكامنة وراءها تعيد تشكيل البنية التحتية المالية لوول ستريت بشكل لا رجعة فيه.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.