الليلة: بيانات PPI، تغيير قيادة Nvidia، وتراجع Nebius رغم الأداء القوي: هل بدأ الذكاء الاصطناعي يدفع "ضريبة الوقت"؟
 Odaily
أحدهما يخصم من استمرارية الحوكمة، والآخر يخصم من وقت تحقيق الأرباح. مع اقتراب عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5%، ربما تتحول أصول الذكاء الاصطناعي من "سرد النمو" إلى "التحقق من التنفيذ".
ما بدأ سوق الذكاء الاصطناعي الصاعد في دفعه قد لا يكون "ضريبة النمو"، بل ضريبة الوقت. في 12 نوفمبر، ظهرت تركيبة ذات دلالة في سلسلة صناعة الذكاء الاصطناعي: المورد الرئيسي للرقائق Nvidia غيّر قيادته فجأة، فهبط السهم خلال الجلسة بنسبة 14.35% قبل أن يقلص خسائره ويغلق منخفضًا بنسبة 4.34%؛ وفي الوقت نفسه تقريبًا، أعلنت Nebius، مزود خدمات قوة الحوسبة السحابية، عن نتائج الربع الثالث التي فاقت التوقعات بوضوح، لكن السهم أغلق منخفضًا بنسبة 16.84%.
الشركتان تواجهان مشكلتين مختلفتين تمامًا. مشكلة Nvidia هي "من سيواصل القيادة"، ومشكلة Nebius هي "متى سيتم التنفيذ". لكن إجابة السوق كانت متشابهة: في الماضي، كان النمو السريع كافيًا لتأجيل كثير من الأسئلة؛ أما الآن، فإن الحوكمة والتسليم والإنفاق الرأسمالي ووقت التنفيذ كلها تدخل مباشرة في التقييم.
البيئة الكلية خلف ذلك تغيرت أيضًا. اقتراب عائد سندات الخزانة لأجل 10 سنوات من 5% يعني أن تكلفة الفرصة البديلة لرأس المال لم يعد بالإمكان تجاهلها. بالنسبة لشركة ذكاء اصطناعي تحتاج إلى استثمار مستمر بعشرات أو حتى مئات المليارات من الدولارات، وتعتمد إيراداتها على إطلاق طاقة إنتاجية مستقبلية، فإن التأخير نصف عام لم يعد مجرد تأجيل في إدارة المشروع، بل قد يعني مباشرة تكلفة تمويل أعلى، وفترة استرداد أطول، وتقييمًا أقل.
لذلك، فإن أهم ما يستحق المتابعة في 12 نوفمبر ليس أن الذكاء الاصطناعي فقد قيمته فجأة، بل أن السوق لم يعد يشتري النمو المستقبلي للذكاء الاصطناعي مجانًا.
أولًا: هبوط Nvidia 14% خلال الجلسة، ما الذي خصمه السوق بالضبط؟
ما يستحق الملاحظة حقًا في Nvidia هذه المرة ليس فقط الانخفاض النهائي البالغ 4.34%، بل الهبوط الحاد خلال الجلسة بنسبة 14.35% ثم التعافي الملحوظ بعد ذلك. وفقًا لإعلان الشركة، استقال جنسن هوانغ من منصب الرئيس والمدير التنفيذي وعضوية مجلس الإدارة، اعتبارًا من تاريخه؛ وتولت المديرة المالية كوليت كريس منصب الرئيس التنفيذي المؤقت، وأصبح هارفي جونز، الرئيس التنفيذي السابق لشركة Synopsys، رئيسًا لمجلس الإدارة، وبدأ المجلس في البحث عن رئيس تنفيذي جديد. بعد الإعلان، افتتح سهم Nvidia عند 151.01 دولارًا، ولامس أدنى مستوى عند 148.80 دولارًا، بانخفاض بلغ 14.35% عن إغلاق اليوم السابق، ثم تقلص الانخفاض بسرعة، وأغلق عند 166.19 دولارًا (انظر الشكل 1 لتغير المركز خلال آخر 40 جلسة تداول).
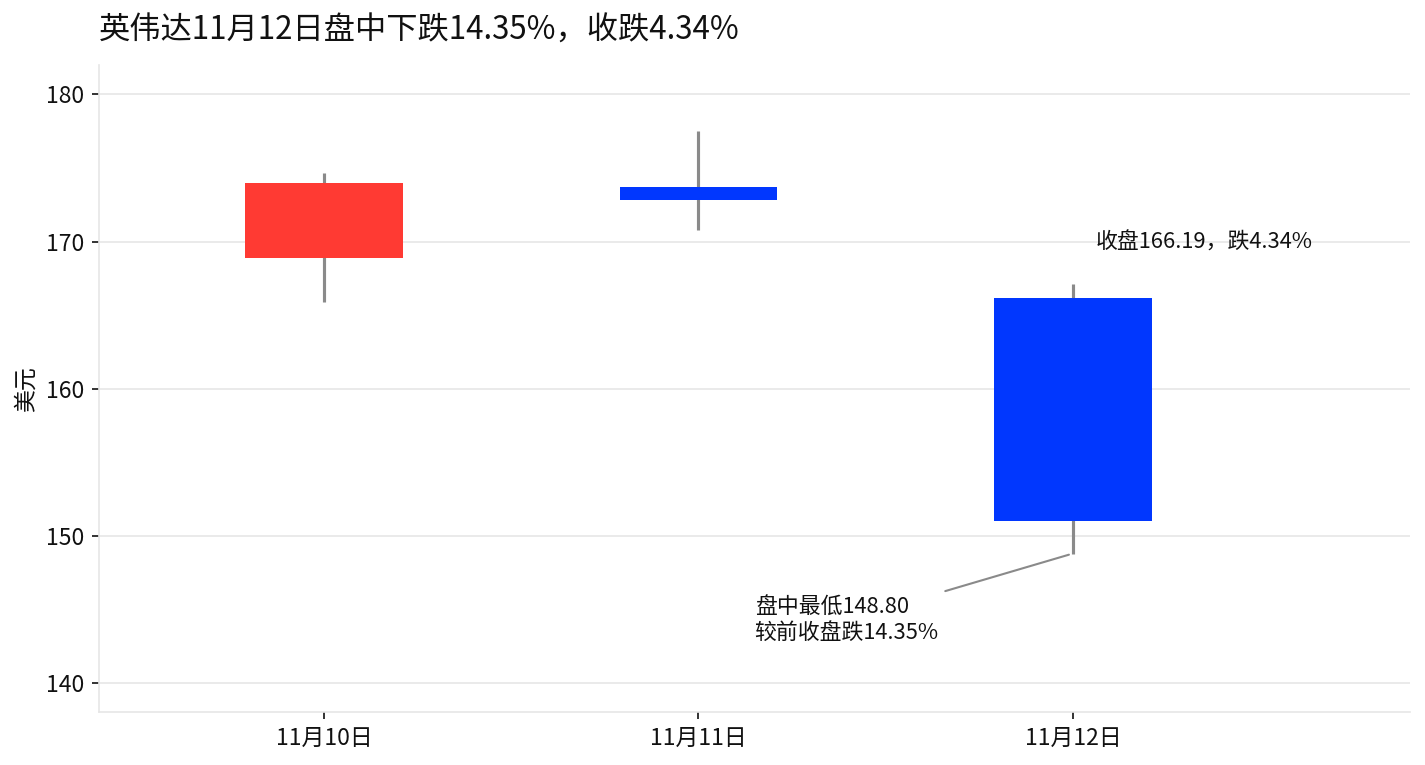
هذه الحركة بحد ذاتها قدمت إشارة مهمة: ما باعه السوق في اللحظة الأولى ربما لم يكن "الطلب على الذكاء الاصطناعي"، بل مخاطر الحوكمة.
لو كان المستثمرون يعتقدون عمومًا أن أساسيات Nvidia تغيرت جذريًا، لما كان الهبوط الحاد خلال الجلسة يُسترد عادة بهذا الوضوح. عودة السعر فوق 160 دولارًا تشير إلى أن هناك أموالًا ما زالت ترى أن الطلب على وحدات معالجة الرسوميات، والإنفاق الرأسمالي لمراكز البيانات، ونظام Nvidia البيئي الحالي لم تختف فورًا بسبب رحيل الرئيس التنفيذي.
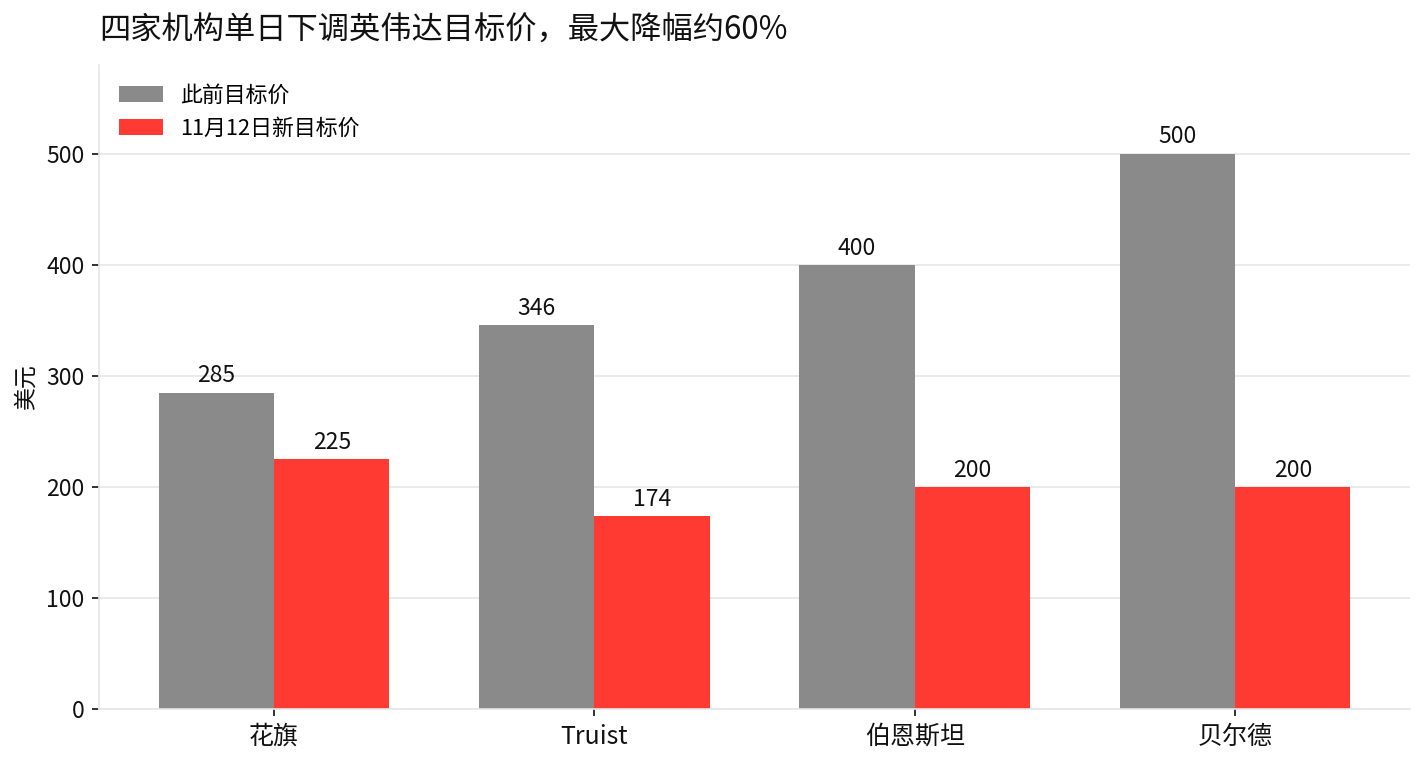
ما تغير بسرعة فعلًا هو التقييم. وفقًا لتقارير إعلامية، خفضت Baird السعر المستهدف لسهم Nvidia من 500 دولار إلى 200 دولار، وخفضته Bernstein من 400 دولار إلى 200 دولار، وTruist من 346 دولارًا إلى 174 دولارًا، وCitigroup من 285 دولارًا إلى 225 دولارًا، وGoldman Sachs إلى 220 دولارًا (انظر الشكل 2 للأهداف السعرية الجديدة للمؤسسات الخمس). إعادة الترتيب السريعة للأهداف السعرية تظهر أن السوق يحاول الإجابة عن سؤال نادرًا ما نوقش منفردًا في الماضي: كم تبلغ حصة جنسن هوانغ الشخصية في علاوة تقييم Nvidia؟
هذا لا يعني أن الميزة التنافسية لـ Nvidia ستختفي مع تغيير القيادة. تطوير منتجات وحدات معالجة الرسوميات، ونظام CUDA البيئي، وعلاقات العملاء، وتكامل سلسلة التوريد، والطلب على مراكز البيانات ما زالت هي الأساس. ما يحتاج حقًا إلى إعادة التحقق هو ما إذا كان هذا النظام قادرًا على الحفاظ على سرعة اتخاذ القرار وكفاءة التنفيذ السابقة دون قيادة جنسن هوانغ الشخصية.
لذلك، فإن أهمية تقرير الأرباح في 17 نوفمبر لم تعد مجرد "هل تجاوزت الإيرادات التوقعات"، بل ما إذا كانت الإدارة قادرة على إقناع السوق بأن تغيير القيادة لن يغير سرعة تنفيذ دورة قوة الحوسبة للذكاء الاصطناعي.
ثانيًا: لماذا "كلما كان الأداء أفضل هبط السهم أكثر" في Nebius؟ السوق بدأ يفرض رسومًا على التأخير
إذا كانت Nvidia تتداول على مخاطر الحوكمة، فإن Nebius تتداول على "مخاطر الوقت" بشكل مباشر أكثر.
بلغت إيرادات Nebius في الربع الثالث 981 مليون دولار، بزيادة سنوية 571%، أعلى من توقعات السوق البالغة 908 ملايين دولار؛ وبلغت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء 466 مليون دولار، أعلى من المتوقع 357 مليون دولار؛ وبلغ صافي الربح المعدل 90.9 مليون دولار، بينما كانت توقعات السوق السابقة تشير إلى خسارة بنحو 271 مليون دولار.
بالنظر إلى تقرير الربع الثالث وحده، من الواضح أن هذا ليس أداءً يستحق البيع المكثف. المشكلة أن السوق لم يعد ينظر فقط إلى الأشهر الثلاثة الماضية، بل يعيد حساب العائد الرأسمالي للأشهر الاثني عشر المقبلة.
توجيهات الإيرادات لعام 2026 بأكمله جاءت عند الحد الأدنى من نطاق 3 إلى 3.4 مليار دولار، أقل من توقعات السوق السابقة البالغة نحو 3.35 مليار دولار؛ وفي الوقت نفسه، رُفع الإنفاق الرأسمالي من 20 إلى 25 مليار دولار سابقًا إلى نحو 27 مليار دولار، وسيصل في 2027 إلى 40 إلى 45 مليار دولار. والأهم أن الشركة كانت تتوقع سابقًا أن تتجاوز الإيرادات السنوية 7 مليارات دولار بحلول ديسمبر 2026، لكنها أجلت ذلك إلى فبراير 2027، بسبب تأخر بناء بعض مراكز البيانات التابعة لجهات خارجية وتأخر إمدادات الكهرباء، مما أخر تشغيل قدرة الحوسبة المقررة لعام 2026 إلى النصف الأول من 2027 (انظر الشكل 3 لمقارنة التوجيهات بالتوقعات).
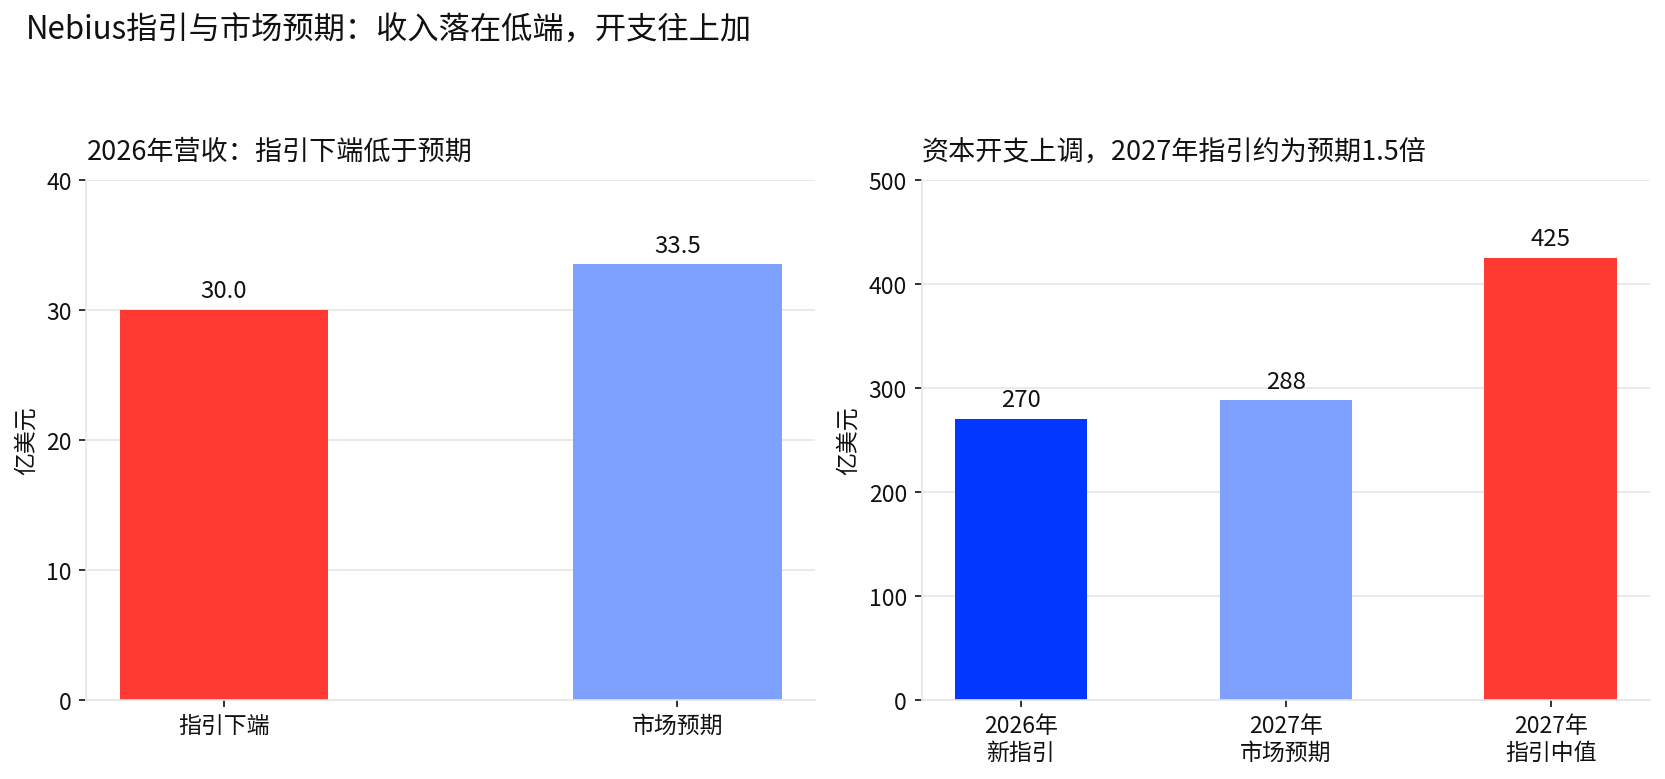
وهكذا رأى السوق حسابًا واقعيًا للغاية: تأخر تحقيق الإيرادات، لكن الإنفاق الرأسمالي لم يتأخر فحسب، بل استمر في الزيادة. هذا هو السبب في أن سهم Nebius لم يرتفع رغم تجاوز الأداء للتوقعات.
كلما زاد الطلب على قوة الحوسبة للذكاء الاصطناعي، زاد الاستثمار في البنية التحتية عادة؛ وكلما زاد الاستثمار، زاد احتجاز رأس المال؛ وكلما زاد احتجاز رأس المال، زادت أهمية وقت تشغيل المشروع. عندما تكون أسعار الفائدة الخالية من المخاطر منخفضة جدًا، يمكن للسوق أن يتحلى بالصبر على الإيرادات المتوقعة بعد نصف عام أو حتى عام؛ أما عندما يقترب عائد سندات الخزانة لأجل 10 سنوات من 5%، فإن الانتظار بحد ذاته له تكلفة.
لذلك، فإن Nebius هذه المرة لا تخبر السوق بأن "الطلب على الذكاء الاصطناعي ضعيف"، بل تخبره بأنه حتى لو كان الطلب جيدًا، إذا تأخرت الإيرادات نصف عام واستمر الإنفاق الرأسمالي في الارتفاع، فقد يتحمل المساهمون تكلفة إضافية مقابل هذا الانتظار.
هذا هو المعنى الحقيقي لـ "ضريبة الوقت".
ثالثًا: Nvidia تنظر إلى "من سيتولى"، وNebius تنظر إلى "متى سيتم الإنجاز": قواعد تقييم الذكاء الاصطناعي تتغير
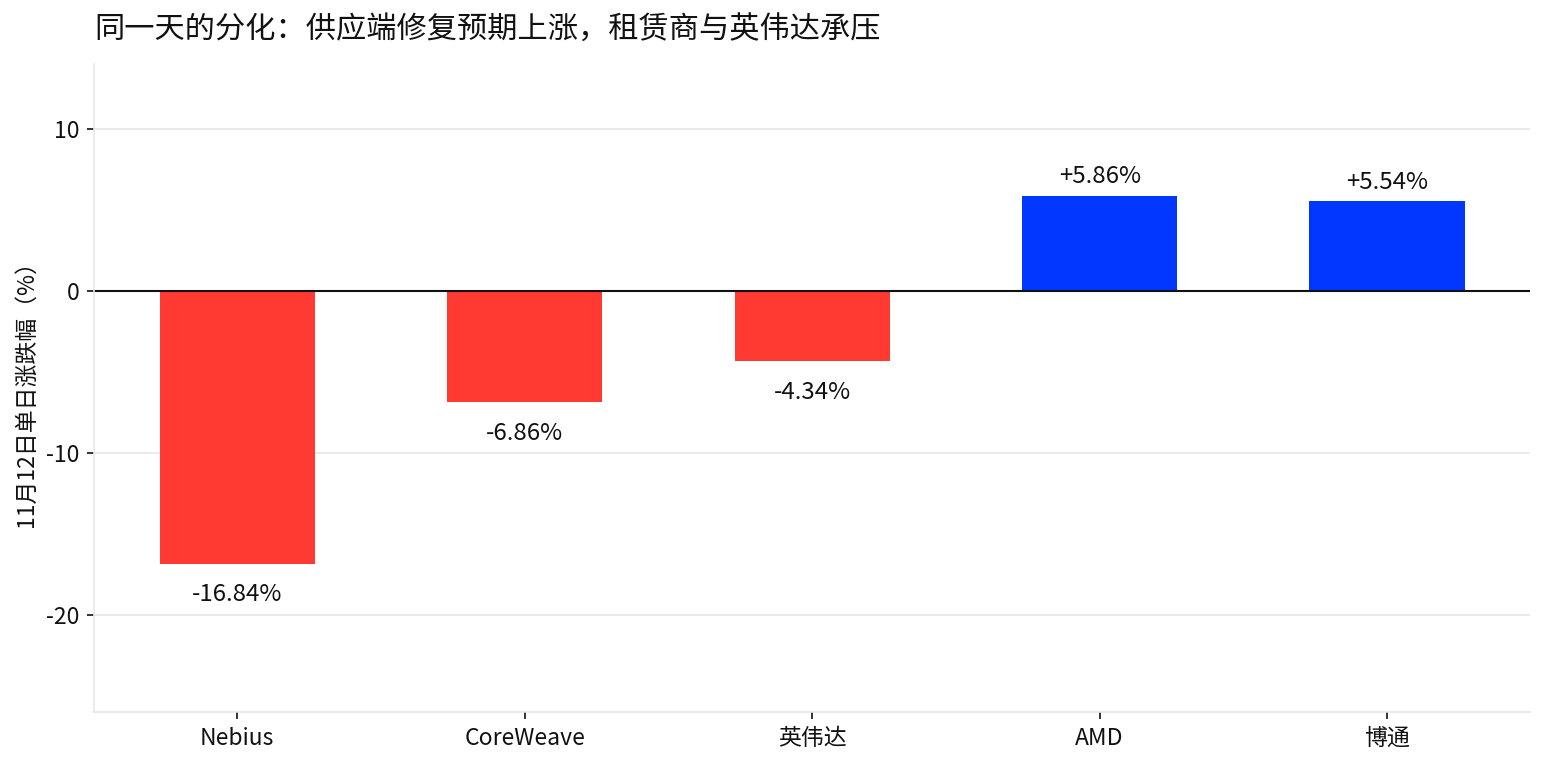
عند النظر إلى الشركتين معًا، فإن حركة 12 نوفمبر لم تعد حدثين منفصلين. ما أعيد تسعيره في Nvidia هو استمرارية الحوكمة، وما أعيد تسعيره في Nebius هو وقت التنفيذ، ويظهر الشكل 4 تمايز السلسلة بأكملها في اليوم نفسه.
في الماضي، كان هذان المتغيران يختبئان بسهولة خلف النمو المرتفع: طالما كان السوق يؤمن بأن الطلب على الذكاء الاصطناعي سيستمر في الانفجار، يمكن تأجيل مسألة من هو الرئيس التنفيذي، ويمكن تفسير تأخر الطاقة الإنتاجية بضعة أشهر على أنه طلب قوي جدًا.
ما زال السوق مستعدًا للدفع مقابل النمو، لكنه لم يعد مستعدًا لدفع السعر نفسه مقابل كل نمو مستقبلي. بدأ المستثمرون يطرحون أسئلة أكثر تحديدًا: متى ستظهر الإيرادات؟ كم يلزم من الإنفاق الرأسمالي؟ هل المشروع مزود بالكهرباء، وكم من الطاقة الإنتاجية دخلت التشغيل الفعلي؟ هل يمكن تحويل عقود العملاء إلى تدفقات نقدية؟ هل الإدارة قادرة على التنفيذ وفق الإيقاع السابق؟
لهذا لا يمكن ببساطة تعريف 12 نوفمبر بأنه "نهاية السوق الصاعد للذكاء الاصطناعي". لو حدث تراجع هيكلي حقيقي في الطلب على الذكاء الاصطناعي، لكان أول المتضررين هو إيرادات وطلبات سلسلة الصناعة نفسها. لكن الحالتين الحاليتين تشيران على الأرجح إلى أمر آخر: الطلب على الذكاء الاصطناعي ما زال قويًا، لكن السوق بدأ يخفض تسامحه مع "التحقق المؤكد في المستقبل".
هذا يؤثر كثيرًا على منطق اختيار الأسهم في المرحلة المقبلة. في الماضي كان يمكن التركيز على الشركات ذات "أكبر إمكانات في الذكاء الاصطناعي"، أما الآن فيجب التمييز أكثر: من بدأ يحقق أرباحًا فعلًا، ومن ما زال ينتظر الطاقة الإنتاجية؛ من يستطيع تحويل إنفاقه الرأسمالي بسرعة إلى إيرادات، ومن يحتاج إلى تمويل مستمر؛ من لديه نظام حوكمة وتنفيذ مستقر، ومن تعتمد قدرته التنافسية الأساسية بشكل كبير على شخصية رئيسية واحدة.
رابعًا: هذه الحسابات ستنتقل عبر سلسلة الصناعة: AMD وBroadcom مستفيدتان، لكن ليس بلا شروط
بعد تغيير قيادة Nvidia، ظهرت أسرع صفقة نسبية مباشرة في سلسلة التوريد. في 12 نوفمبر، ارتفع سهم AMD بنسبة 5.86% ليغلق عند 585.30 دولارًا؛ وارتفع سهم Broadcom بنسبة 5.54% ليغلق عند 364.36 دولارًا، في تباين واضح مع Nvidia. السوق، أثناء إعادة تقييم مخاطر حوكمة Nvidia، يحول بطبيعة الحال جزءًا من اهتمام رأس المال إلى مصادر التوريد الثانية.
لكن يجب التمييز هنا بين مفهومين: إعادة ترتيب حصص التوريد لا تعني زيادة إجمالي الطلب على الذكاء الاصطناعي. إذا كانت مخاطر حوكمة Nvidia مجرد حدث قصير الأجل، واستمر الإنفاق الرأسمالي لمراكز البيانات في النمو، فقد تحصل AMD وBroadcom فعلًا على اهتمام نسبي أعلى؛ أما إذا أثبتت نتائج Nvidia لاحقًا أن الإنفاق الرأسمالي على الذكاء الاصطناعي نفسه يتباطأ، فسيكون من الصعب أن يتحول "تدفق الأموال من Nvidia إلى AMD وBroadcom" إلى منطق مستدام.
أما Nebius وCoreWeave فتمثلان نوعًا آخر من المخاطر. فهما حساستان جدًا للطلب على قوة الحوسبة، وتعتمدان بشكل أكبر على شروط التمويل وبناء مراكز البيانات وإطلاق الطاقة الإنتاجية. إذا بقيت أسعار الفائدة مرتفعة، فإن الشركات ذات الإنفاق الرأسمالي الأكبر تكون أكثر حساسية لتكلفة التمويل وتأخير المشاريع. في 12 نوفمبر، هبط سهم CoreWeave بنسبة 6.86% ليغلق عند 56.60 دولارًا، وكان هبوط Nebius أكبر، مما يدل على أن السوق يعيد التمييز بين "المستفيدين من الطلب على الذكاء الاصطناعي" و"المنفذين ذوي الكثافة الرأسمالية في الذكاء الاصطناعي".
بعبارة أخرى، ما تحتاج سلسلة صناعة الذكاء الاصطناعي إلى مراقبته في المرحلة المقبلة ليس فقط حجم الطلبات، بل ما إذا كانت الطلبات قادرة على التحول إلى إيرادات في الوقت المحدد، ثم من الإيرادات إلى تدفقات نقدية. لهذا فإن رد فعل Nebius هذه المرة يستحق الاهتمام أكثر من مجرد "إخفاق في الأداء".
خامسًا: بيانات PPI الليلة هي المُضخِّم: كلما ارتفع عائد سندات الخزانة، زادت تكلفة "ضريبة الوقت"
موجتا البيع في 12 نوفمبر لم تحدثا في فراغ. مؤشر أسعار المستهلكين لشهر أكتوبر جاء أعلى من التوقعات، وأصبح تسعير السوق لقرار الفائدة في ديسمبر يميل بوضوح نحو رفع الفائدة. بيانات مؤشر أسعار المنتجين لشهر أكتوبر التي ستصدر الليلة ستؤثر أكثر على حكم السوق بشأن مسار التضخم وأسعار الفائدة.
إذا جاء مؤشر أسعار المنتجين أعلى من التوقعات مرة أخرى، فقد يزداد تسعير السوق لأسعار فائدة أعلى ولمدة أطول، وستواجه أصول الذكاء الاصطناعي ذات التقييمات المرتفعة والآجال الطويلة ضغوط خصم أكبر. وعلى العكس، إذا هدأ مؤشر أسعار المنتجين بوضوح وتراجع عائد سندات الخزانة، فقد تستعيد بعض علاوات تقييم الذكاء الاصطناعي التي ضُغطت سابقًا دعمها.
لذلك، عند متابعة سوق الذكاء الاصطناعي الآن، لا تركز فقط على عدد نقاط الأساس التي سيرفعها الاحتياطي الفيدرالي في المرة القادمة، بل راقب أكثر كيفية تحرك عائد سندات الخزانة لأجل 10 سنوات. لأن الشركات التي تحتاج إلى استثمار رأسمالي لسنوات لتحقيق الأرباح، لا يحدد لها سعر الفائدة تغيرًا عشريًا بنقطة مئوية واحدة، بل يحدد مقدار الخصم الذي يجب تطبيقه على التدفقات النقدية المستقبلية.
لهذا يأتي تقرير أرباح Nvidia في 17 نوفمبر في موقع حساس للغاية: بيانات مؤشر أسعار المنتجين تحدد أولًا نغمة بيئة أسعار الفائدة، ثم يأتي تقرير Nvidia للتحقق من الطلب على الذكاء الاصطناعي وتحقيق الأرباح، ومع تراكب المتغيرين، من المرجح أن يستمر تسامح السوق مع أصول الذكاء الاصطناعي عالية التقييم في التغير بسرعة.
سادسًا: تقرير أرباح Nvidia في 17 نوفمبر: لا تنظر فقط إلى "تجاوز التوقعات"، بل راقب هذه الأمور
ستعلن Nvidia نتائج الربع الثالث من السنة المالية 2027 بعد إغلاق السوق في 17 نوفمبر. وفقًا لتقارير إعلامية، يتوقع السوق حاليًا إيرادات بنحو 108.8 مليار دولار، وربحية للسهم بنحو 2.47 دولار.
لكن بعد تغيير القيادة، لم يعد بالإمكان قراءة هذا التقرير كتقرير عادي. الأهم ما زال هو أعمال مراكز البيانات وتوجيهات الربع القادم. إذا استمر نمو الإيرادات والطلبات قويًا، فهذا يعني أن دورة الإنفاق الرأسمالي على الذكاء الاصطناعي نفسها لم تتأثر بوضوح بتغيير الإدارة؛ وإذا بقيت هوامش الربح الإجمالية مستقرة في الوقت نفسه، فسيتراجع قلق السوق من "تأثير تغيير القيادة على الأساسيات" بوضوح.
المتغير الجديد يأتي من الحوكمة. كيف ستشرح الرئيسة التنفيذية المؤقتة كريس ترتيبات التسليم؟ هل لدى مجلس الإدارة جدول زمني رسمي واضح للخلافة؟ هل يستطيع السوق رؤية مرشح يثبت بما يكفي استمرارية الاستراتيجية؟ الإجابات عن هذه الأسئلة تحدد ما إذا كانت "علاوة الحوكمة" التي خُصمت سابقًا يمكن أن تعود.
التزامات النظام البيئي تستحق الاهتمام أيضًا. بما في ذلك التزامات الاكتتاب في Anthropic، وحصص الملكية وعلاقات التعاون مع شركات النظام البيئي مثل Nebius، إذا ظهرت تعديلات واضحة، فسيواصل السوق التساؤل عن منطق تخصيص رأس المال المستقبلي لـ Nvidia.
على مستوى السعر، يمكن اعتبار 166.19 دولارًا منطقة مراقبة مهمة قبل التقرير، بينما 148.80 دولارًا هو أدنى مستوى للحدث المتطرف خلال جلسة 12 نوفمبر. لا ينبغي فهم ذلك ببساطة على أنه "مستويات دعم" بالمعنى الميكانيكي، بل الأفضل اعتبارهما نقطتي مراقبة لمدى تسعير السوق لمخاطر الحوكمة. إذا استمرت الأساسيات قوية بعد التقرير واتضحت ترتيبات الخلافة، فستتاح للسوق فرصة لاسترداد جزء من خصم الحوكمة تدريجيًا؛ أما إذا بدأت الأساسيات تتغير أيضًا، فقد يصبح أدنى مستوى سابق خلال الجلسة نقطة مرجعية مرة أخرى.
والمنطق نفسه ينطبق على AMD وBroadcom وNebius وCoreWeave: لا تتسرع في الاستنتاج بناءً على القوة النسبية ليوم واحد، بل راقب ما إذا كانت هذه القوة النسبية قادرة على الاستمرار بعد 17 نوفمبر.
ختامًا: ربما لم ينتهِ السوق الصاعد للذكاء الاصطناعي، لكن "الانتظار المجاني" ربما انتهى
حالتا 12 نوفمبر أظهرتا بشكل مباشر جدًا التغيرات الجارية في تقييم الذكاء الاصطناعي. Nvidia أخبرت السوق بأن استمرارية الحوكمة التي كانت تعتبر أمرًا مسلمًا به في الماضي تحتاج الآن إلى إعادة تسعير؛ وNebius أخبرت السوق بأنه حتى لو بدأ الأداء في تحقيق الأرباح، فبمجرد تأخر وقت تحقيق الإيرادات واستمرار ارتفاع الإنفاق الرأسمالي، سيطلب السوق خصمًا أيضًا.
لذلك، فإن ما تغير فعلًا في هذه الموجة ليس بالضرورة الطلب على الذكاء الاصطناعي، بل مقدار ما يرغب السوق في دفعه مقابل المستقبل، ومدة استعداده للانتظار. في بيئة يقترب فيها عائد سندات الخزانة لأجل 10 سنوات من 5%، وتوشك بيانات مؤشر أسعار المنتجين على الصدور، ويقترب تقرير أرباح Nvidia، لم يعد يكفي عند الحكم على أصول الذكاء الاصطناعي أن نسأل فقط "من لديه أكبر قصة ذكاء اصطناعي"، بل يجب أن نسأل أكثر: من حوّل النمو فعلًا إلى إيرادات، ومن حوّل الإيرادات إلى تدفقات نقدية، ومن يستطيع إنفاقه الرأسمالي أن يحقق عوائد في الوقت المحدد، ومن يحتاج إلى استمرار صبر السوق.
هذا هو أهم خط فاصل يستحق المراقبة في سوق الذكاء الاصطناعي المقبلة. إذا أثبت تقرير أرباح Nvidia في 17 نوفمبر أن الطلب ما زال قويًا، مع وضوح ترتيبات الخلافة واستقرار التزامات النظام البيئي، فمن المرجح أن يكون هذا التصحيح إعادة تسعير لعلاوة الحوكمة، وليس انعكاسًا لاتجاه صناعة الذكاء الاصطناعي. وعلى العكس، إذا استمرت حالة عدم اليقين في الحوكمة في الاتساع، وتراكبت مع أسعار الفائدة المرتفعة وطول فترة عائد الإنفاق الرأسمالي، فإن "ضريبة الوقت" التي ظهرت بالفعل في Nebius قد تنتشر من مشكلة شركة فردية إلى قاعدة تقييم لقطاع البنية التحتية للذكاء الاصطناعي بأكمله. ما زال بإمكان الذكاء الاصطناعي أن ينمو، لكن السوق بدأ يطالبه بتسليم النتائج في الوقت المحدد.
إخلاء مسؤولية:
هذا المحتوى لأغراض المعلومات العامة والتعليق على السوق فقط، وهو مبني على معلومات عامة متاحة حتى وقت كتابته، وقد تتغير بيانات السوق والتوقعات والاحتمالات ذات الصلة مع تغير ظروف السوق. الآراء واستراتيجيات الاستثمار المنسوبة إلى مؤسسات خارجية أو محللين أو أشخاص آخرين واردة في النص تمثل آراء الأطراف الثالثة المعنية في وقت محدد فقط، ولا تمثل آراء أو توصيات BIT. لا يشكل هذا النص نصيحة استثمارية أو بحثًا استثماريًا أو دعوة أو التماسًا أو توصية بأي أوراق مالية أو منتجات استثمارية أو استراتيجيات تداول، ولا ينبغي استخدامه كأساس لأي قرار استثماري. تنطوي الأسواق المالية على مخاطر، وقد تتقلب أسعار الأوراق المالية وأداء السوق، والأداء التاريخي واتجاهات السوق السابقة لا تمثل أو تضمن النتائج المستقبلية. يجب على المستثمرين تقييم المخاطر ذات الصلة بشكل مستقل وفقًا لظروفهم الخاصة، وطلب المشورة المهنية عند الحاجة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.