الحرب لم تنتهِ — فلماذا تراجع النفط نحو 90 دولارًا؟
 BTCCالمؤلف: furrykon
حتى 18 نوفمبر، كانت الولايات المتحدة وإيران لا تزالان تتبادلان إطلاق النار، ولم يكن أمن الملاحة في مضيق هرمز قد استُعيد بعد. ومع ذلك، انخفضت أسعار النفط الخام بشكل كبير عن أعلى مستوياتها في أواخر أكتوبر. في ذلك التاريخ، كانت العقود الآجلة لخام برنت تُتداول عند 92.53 دولارًا للبرميل، بينما بلغ خام غرب تكساس الوسيط 84.77 دولارًا. كانت الحرب لا تزال مستمرة، لكن الأسواق بدأت بالفعل في مناقشة فائض محتمل في المعروض.
يشير هذا التباين إلى أن المستثمرين يعيدون تقييم الأثر الفعلي للحرب على إمدادات النفط. فبعد أكثر من ثمانية أشهر من التعديلات على طرق النقل وتعافي الإنتاج، تسد دول أخرى منتجة للنفط جزءًا من فجوة الإمدادات. كما أثر ارتفاع أسعار النفط سلبًا على الاستهلاك. وقد سرّعت توقعات وقف إطلاق النار من تصحيح الأسعار، لكن حجم النفط الذي يمكن تصديره بشكل مستدام هو الذي سيحدد مدى امتداد الانخفاض.
صعود النفط وهبوطه: من الرهان على التصعيد إلى تسعير التهدئة
في 16 أكتوبر، أغلق خام برنت وغرب تكساس الوسيط عند 109.86 دولارًا و101.41 دولارًا على التوالي. وبحلول 30 أكتوبر، كان عقد برنت لشهر ديسمبر الذي يقترب من انتهاء صلاحيته قد أغلق عند 117.64 دولارًا، بينما ارتفع خام غرب تكساس الوسيط إلى 104.12 دولارًا. كانت الهجمات على السفن والمخاوف من تصاعد الأعمال العدائية بعد الانتخابات من المحركات الرئيسية للارتفاع في ذلك الوقت.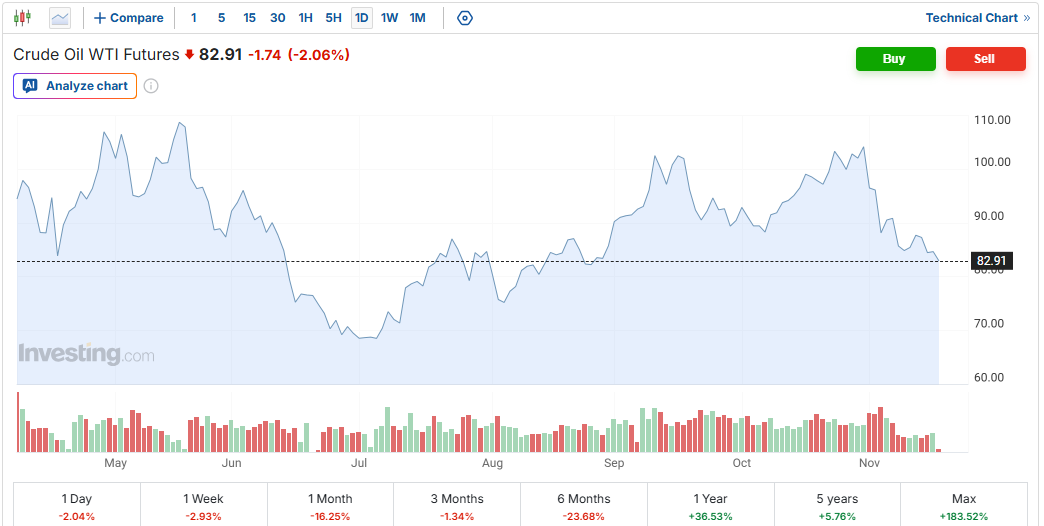
كان الانخفاض قد بدأ بالفعل قبل الانتخابات. ففي 2 نوفمبر، هبطت أسعار النفط بنحو 7% بعد أن أشارت إيران إلى استعدادها للتفاوض. وبعد ذلك، فاز الديمقراطيون بأغلبية في مجلسي الكونغرس، مما عزز التوقعات بإمكانية انتهاء الصراع المطول. وفي 4 نوفمبر، انخفض خام برنت بنسبة 8.7% في جلسة واحدة ليغلق عند 94.62 دولارًا، بينما هبط خام غرب تكساس الوسيط بنسبة 8.3% إلى 88.12 دولارًا.
ذكرت بلومبرغ في 10 نوفمبر أن تاكاهيرو أساوكا، كبير الاقتصاديين في معهد إيتوتشو للأبحاث، رأى أن نتيجة الانتخابات قد قلصت مساحة الرئيس ترامب لشن عمليات عسكرية واسعة النطاق وطويلة الأمد، مما أدى إلى تبدد جزء من علاوة المخاطر الجيوسياسية. ومع ذلك، حذر أيضًا من أنه بدون اتفاق أمريكي إيراني، قد يظل خام برنت فوق 85 دولارًا. كان هذا تقييمًا مشروطًا في ذلك الوقت، وليس حدًا أدنى قاطعًا للسعر.
بالطبع، تعتمد نقطة التحول الدائمة في أسعار النفط في النهاية على ما إذا كانت الحرب ستنتهي. السؤال المحوري الذي يواجه الأسواق هو ما إذا كانت الإشارات الدبلوماسية الإيجابية يمكن أن تترجم إلى تقدم ملموس أم أنها مجرد تحولات مؤقتة في المشاعر العامة. لقد أعربت إيران عن استعدادها للتفاوض، وتعكس أسعار النفط الحالية بالفعل بعض التوقعات بانخفاض الأعمال العدائية. ومع ذلك، لا يزال يتعين التحقق من كفاية الإمدادات للحفاظ على أسعار منخفضة من خلال التدفقات الفعلية وبيانات المخزون.
انعكاس العرض والطلب: تعافي إمدادات الخليج أسرع من الطلب
يظهر تغيير أكثر أهمية من التصريحات الدبلوماسية في ميزان العرض والطلب العالمي للنفط. يُظهر أحدث تقرير شهري لوكالة الطاقة الدولية أن إمدادات النفط العالمية تعافت بنحو 5.3 مليون برميل يوميًا إجمالاً من سبتمبر إلى أكتوبر، وجاء معظم هذه الزيادة من منطقة الخليج. كما يزيد منتجو النفط في الأمريكتين، بما في ذلك الولايات المتحدة وكندا والبرازيل، من إنتاجهم.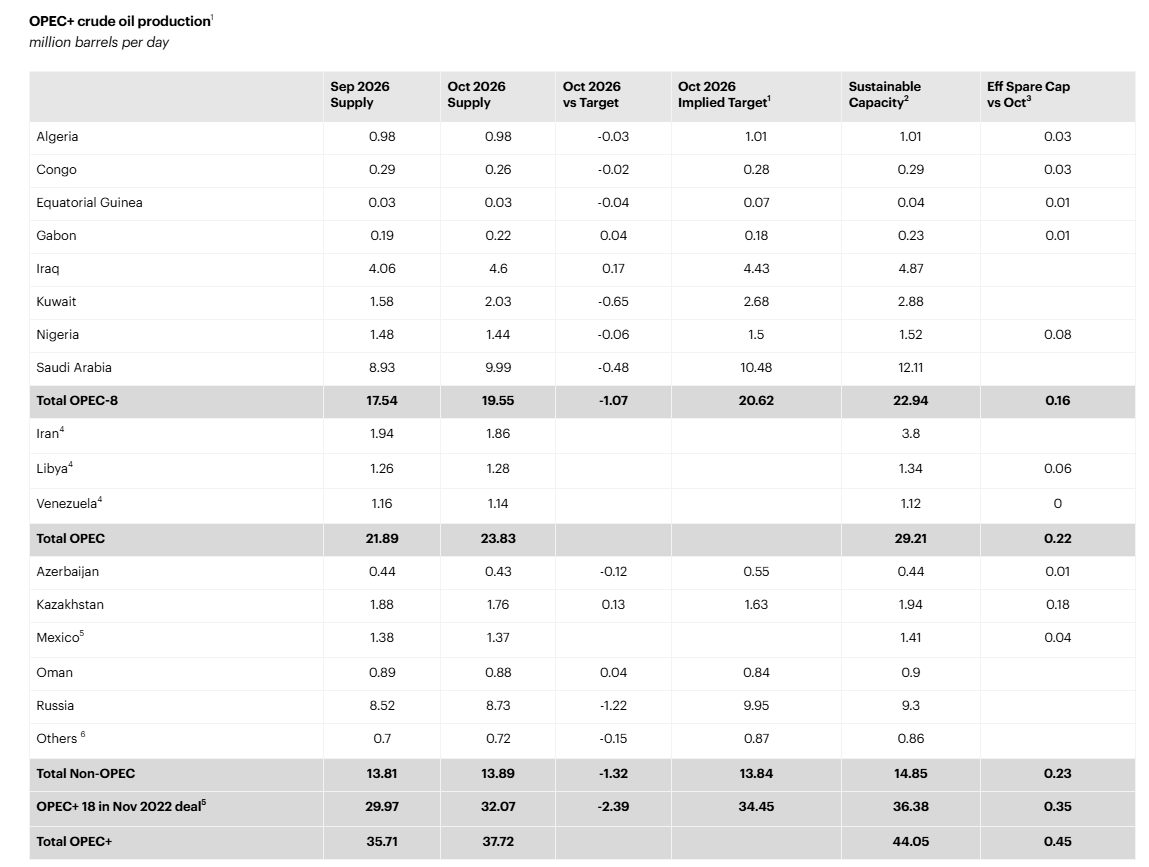
تتوقع وكالة الطاقة الدولية أن تؤدي عوامل من بينها ارتفاع أسعار النفط إلى خفض الطلب العالمي على النفط بنحو 2.7 مليون برميل يوميًا هذا العام. ومن المتوقع أن يصل المعروض في الربع الرابع إلى نحو 105 ملايين برميل يوميًا، متجاوزًا الطلب المتوقع بنحو 1.7 مليون برميل يوميًا. وقد أُدرجت القيود المفروضة على الإمدادات الإيرانية بالفعل في هذا التقييم.
فرضت الولايات المتحدة حصارًا على صادرات النفط الإيرانية، بينما عطلت إيران الملاحة الإقليمية من خلال هجمات على السفن وإجراءات أخرى. وقد أثرت هذه التطورات بشدة على النقل لكنها لم تؤد إلى توقف مستدام لصادرات النفط في جميع أنحاء الشرق الأوسط. فقد حولت السعودية والإمارات العربية المتحدة بعض الصادرات عبر موانئ على البحر الأحمر وخليج عمان، بينما لا تزال بعض السفن تعبر المضيق.
في ظل هذه الخلفية، رفعت وكالة الطاقة الدولية توقعاتها للمعروض في الربع الرابع في تقريرها الشهري لشهر نوفمبر، متحولة من توقع سابق بنقص إلى فائض يقدر بنحو 1.7 مليون برميل يوميًا. ذكرت رويترز في 13 نوفمبر أن هذا التعديل كان مدفوعًا بشكل رئيسي بتعافي صادرات الخليج بوتيرة أسرع من الطلب العالمي.
مع انعكاس ميزان العرض والطلب، يفتقر ارتفاع أسعار النفط إلى دعم أساسي مستدام، وتحولت مستويات الدعم السابقة إلى مستويات مقاومة بدلاً من ذلك. ذكرت بلومبرغ في 17 نوفمبر أن فارق السعر الفوري لخام برنت قد ضاق مقارنة بالشهر السابق، بينما خفضت السعودية والإمارات أسعار البيع الرسمية. وتقدم هذه التطورات دليلاً إضافيًا على أن شح سوق النفط قد خف مؤخرًا.
ومع ذلك، لا تزال هشاشة الملاحة عبر المضيق قادرة على تغيير ظروف السوق قصيرة الأجل بسرعة. في ظل الظروف الحالية، لم تعد التدفقات عبر مضيق هرمز إلى طبيعتها. كما تواجه الطرق البديلة قيودًا من الهجمات وحدود السعة والتكاليف، مما يعني أنها لا تستطيع أن تحل محل حركة المرور عبر المضيق إلى أجل غير مسمى أو بلا حدود.
كما يستدعي تكوين المخزونات الحذر. لاحظت وكالة الطاقة الدولية أن الزيادة في مخزونات النفط العالمية في أكتوبر كانت مدفوعة بشكل أساسي بزيادة النفط المحتجز في البحر، بينما استمرت المخزونات البرية في الانخفاض. فالنفط المحتجز على متن الناقلات قد لا يكون متاحًا فورًا للاستخدام في المصافي.
لكي تدخل أسعار النفط في تصحيح أعمق وأكثر استدامة، ستحتاج الأسواق إلى معرفة متى يتزامن تعافي إنتاج أوبك مع ضعف الطلب.
التطورات الدبلوماسية: آفاق التفاوض تتحسن، لكن مخاطر الحرب باقية
حتى 18 نوفمبر، أشارت أحدث التطورات القابلة للتحقق إلى أن عُمان وقطر ما زالتا تتوسطان، لكن الولايات المتحدة وإيران لم تعلنا عن اتفاق جديد. واصل الجانبان تبادل إطلاق النار مع الحفاظ على الاتصال. والوضع يوصف بشكل أفضل بأنه "القنوات الدبلوماسية لا تزال مفتوحة، لكن الخلافات الجوهرية لم تُحل بعد"، وليس بأن المفاوضات على وشك تحقيق اختراق.
جرت أحدث جولة من الاتصالات في 17 نوفمبر. ذكرت رويترز أن المسؤولين الإيرانيين واصلوا المحادثات مع وسطاء من عُمان وقطر. وفي اليوم نفسه، قصفت القوات الأمريكية منشأة لإطلاق الصواريخ في جزيرة قشم بعد أن زعمت إيران أنها هاجمت منشأة رادار عسكرية أمريكية في البحرين. لم تسفر المشاركة الدبلوماسية بعد عن وقف إطلاق نار مستقر.
أصعب قضية يصعب حلها هي من يجب أن يقدم تنازلات أولاً. نقلت رويترز عن أشخاص مطلعين على الأمر تحديد مطالب الجانبين:
موقف إيران | موقف الولايات المتحدة |
| رفع الحصار البحري، والإفراج عن الأصول المجمدة، واستعادة مبيعات النفط قبل الدخول في مفاوضات جوهرية. | يجب أن يتخذ الجانبان خطوات متبادلة في وقت واحد، مع تأمين التزامات قابلة للتحقق بشأن القضايا النووية منذ البداية. |
| إنهاء الأعمال العدائية واستعادة ترتيبات المرور عبر المضيق أولاً، وترك القضايا النووية لمناقشات لاحقة. | لا يمكن تأجيل القضايا النووية بالكامل إلى مرحلة لاحقة. |
تشير هذه الشروط إلى أنه على الرغم من أن كلا الجانبين لديه أسباب لإنهاء الجمود، إلا أنهما لم يتوصلا بعد إلى اتفاق بشأن تسلسل التنفيذ.
في الولايات المتحدة، قد يزيد فوز الديمقراطيين في الانتخابات من الضغط على سياسة ترامب الخارجية. ذكرت بلومبرغ في 10 نوفمبر أن الديمقراطيين كانوا يدرسون استخدام الموعد النهائي لتمويل الحكومة في 11 ديسمبر للضغط على ترامب لإنهاء الصراع مع إيران. ونقل التقرير عن تاكاهيرو أساوكا، الخبير الاقتصادي في معهد إيتوتشو للأبحاث، قوله إن نتيجة الانتخابات قلصت مساحة ترامب لشن عمليات عسكرية واسعة النطاق وطويلة الأمد.
ومع ذلك، فإن القيود الأقوى من الكونغرس لا تعني أن الرئيس فقد القدرة على اتخاذ إجراء عسكري. فقد قلل ترامب من أهمية الحاجة إلى اتفاق فوري ووجه نائب الرئيس فانس لتحويل اهتمامه نحو الشؤون الداخلية، مما يترك آفاق المشاركة المباشرة رفيعة المستوى غير مؤكدة. وهذا يساعد أيضًا في تفسير سبب انخفاض أسعار النفط بعد الانتخابات دون اختفاء علاوة المخاطر الجيوسياسية تمامًا.
مع انخفاض أسعار النفط، كيف ستنتشر الضغوط التضخمية؟
إذا استمرت ظروف الإمداد في التحسن، فسيكون التأثير الأكثر إلحاحًا هو انخفاض تضخم الطاقة. عادة ما تنتقل أسعار النفط الخام المنخفضة أولاً إلى البنزين وزيت الوقود والمنتجات المكررة الأخرى، قبل أن تؤثر على الأسعار الأخرى من خلال تكاليف النقل والخدمات اللوجستية والإنتاج. وقد تختار بعض الشركات أيضًا إعادة بناء هوامش الربح بدلاً من خفض أسعار البيع فورًا، مما يخلق تأخرًا في عملية الانتقال.
في الوقت الحالي، لا تزال هناك فجوة بين أسواق النفط الخام والمنتجات المكررة. لاحظت وكالة الطاقة الدولية أن إمدادات الديزل لا تزال شحيحة، حيث تحد الهجمات على المصافي الروسية وخسائر الإمدادات في الشرق الأوسط وارتفاع أسعار الشحن من التحسن. وهذا يعني أن انخفاض خام برنت لا يضمن انخفاضًا مماثلاً في تكاليف النقل، وقد لا يبرد تضخم الخدمات الأساسية بسرعة أيضًا.
بالنسبة للاحتياطي الفيدرالي، يمكن أن تساعد الانخفاضات المستمرة في أسعار الطاقة على تقليل صدمات التكلفة الجديدة وتخفيف توقعات التضخم، لكنها ليست كافية وحدها لتحديد تحول في السياسة النقدية. إذا ظل التوظيف والإنفاق الاستهلاكي وأسعار الخدمات مرنة، فقد تظل السياسة تقييدية. وإذا أدت أسعار الفائدة المرتفعة إلى مزيد من إضعاف الطلب، فقد تواجه أسعار النفط جولة ثانية من الضغط النزولي.
كلما طالت مدة بقاء أسعار النفط مرتفعة، زاد عمق انتشار الضغوط التضخمية في الاقتصاد، مما يزيد من احتمالية أن تكون زيادات أسعار الفائدة أكبر أو أن تستمر أسعار الفائدة التقييدية لفترة أطول من المتوقع. ومع ضعف الطلب لاحقًا، يمكن أن يمارس بدوره ضغطًا نزوليًا على أسعار النفط. ويصبح الانخفاض المستدام أكثر ترجيحًا إذا تحقق تعافي الإمدادات وضعف الطلب في الوقت نفسه.
لهذا السبب، من الأنسب في هذه المرحلة مناقشة ما إذا كانت علاوة الندرة في أسواق الطاقة تتلاشى بدلاً من إعلان نهاية السوق الصاعدة الأوسع للسلع الأساسية. فالنحاس والذهب والمنتجات الزراعية لكل منها ديناميكيات العرض والطلب الخاصة بها ومحركات مالية خاصة بها.
بالنسبة للنفط الخام، فإن ما إذا كانت الصادرات يمكن أن تستمر في الزيادة باطراد، وما إذا كان يمكن تجديد المخزونات البرية، وما إذا كانت توقعات الطلب ستُعدل نحو الانخفاض، ستوفر اختبارًا أكثر جدوى لقدرة الأسعار حول 90 دولارًا على الصمود من أي تصريح دبلوماسي منفرد.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.