تحذير من ضغوط بيع بقيمة 2.8 مليار دولار: كم سيتأثر البيتكوين إذا استبعدت MSCI شركة Strategy؟
 Odailyالمؤلف: Foresight News
المؤلف الأصلي: ChandlerZ، Foresight News
شركة Strategy، التي تمتلك أكثر من 850 ألف بيتكوين، تنتظر إعلان MSCI عن قائمة قد تغير هيكل مساهميها.
أكدت شركة المؤشرات MSCI أنها ستعتمد منهجية جديدة لفحص الشركات غير التشغيلية التي لا تستوفي متطلبات مؤشراتها للأسواق العالمية القابلة للاستثمار. وقد ظهرت Strategy في القائمة المحتملة للاستبعاد التي نُشرت سابقًا، ومن المتوقع صدور النتيجة النهائية بعد الساعة 6:00 صباحًا بتوقيت بكين يوم 12 نوفمبر.
شركة Strategy، التي تمتلك أكثر من 850 ألف بيتكوين وتبلغ تكلفة شرائها التراكمية أكثر من 64.1 مليار دولار، كانت قد أُدرجت بالفعل في قائمة الاستبعاد المرشحة. إذا أكدت القائمة النهائية استبعادها، فستضطر صناديق التتبع السلبي العالمية إلى إعادة التوازن قبل إغلاق 30 نوفمبر، مما يؤدي إلى ضغوط بيع إجبارية تتراوح بين 1.57 مليار و2.8 مليار دولار. سيؤدي هذا الحدث إلى الضغط مباشرة على علاوة أسهم Strategy، وقطع القناة الأساسية التي تضخ مشتريات إضافية إلى سوق العملات المشفرة الفوري.
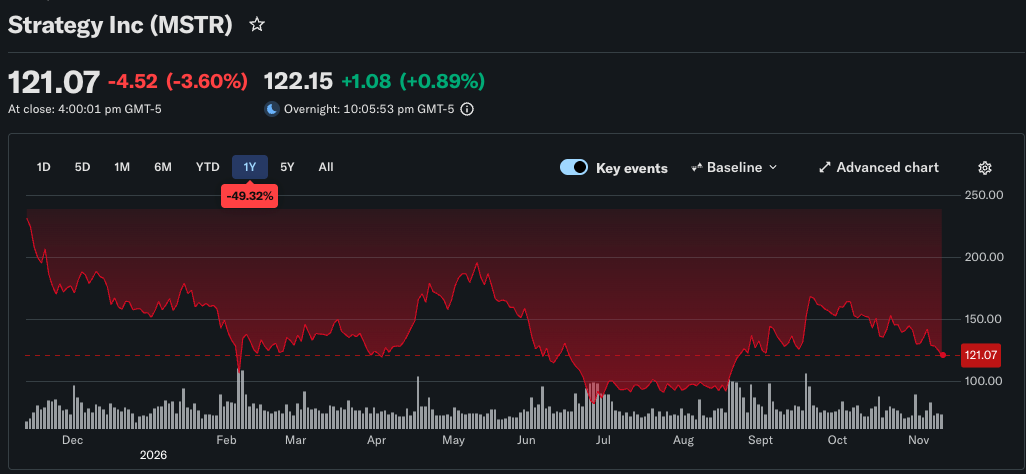
حتى إغلاق الأسهم الأمريكية في 11 نوفمبر بتوقيت بكين، أغلق سهم Strategy العادي MSTR عند 121.07 دولارًا، منخفضًا 3.60% في ذلك اليوم، أي بانخفاض حوالي 6.4% عن سعر إغلاق 5 نوفمبر البالغ 129.30 دولارًا. كشفت الشركة في 9 نوفمبر أنها حتى 8 نوفمبر كانت تمتلك 850,364 بيتكوين، بتكلفة شراء تراكمية تبلغ حوالي 64.16 مليار دولار.
لماذا قد تُستبعد Strategy من المؤشر؟
تُستخدم مؤشرات MSCI العالمية على نطاق واسع من قبل الصناديق لبناء محافظ الأسهم، ويؤثر البقاء في المؤشر على حيازات صناديق التتبع السلبي في الشركة.
في أكتوبر من العام الماضي، اقترحت MSCI استبعاد شركات الخزانة التي تشكل الأصول الرقمية 50% أو أكثر من إجمالي أصولها، لكنها قررت في يناير عدم تنفيذ ذلك في مراجعة فبراير، وتحولت إلى مراجعة أوسع للشركات غير التشغيلية.
في 16 أكتوبر، وضعت MSCI قاعدة جديدة لدخول المؤشر، واعتبارًا من مراجعة نوفمبر، قد تُصنف الشركات المدرجة التي تعتمد بشكل أساسي على حيازة الأصول للحصول على القيمة وتفتقر إلى أنشطة تشغيلية فعلية على أنها "شركات غير تشغيلية"، وتفقد أهليتها للإدراج في مؤشرات MSCI للأسواق العالمية القابلة للاستثمار. بمعنى آخر، قد لا تعتبر MSCI شركات مثل Strategy وMetaplanet وUpexi التي تعتمد على تمويل سوق رأس المال لشراء العملات كشركات تشغيلية عادية.
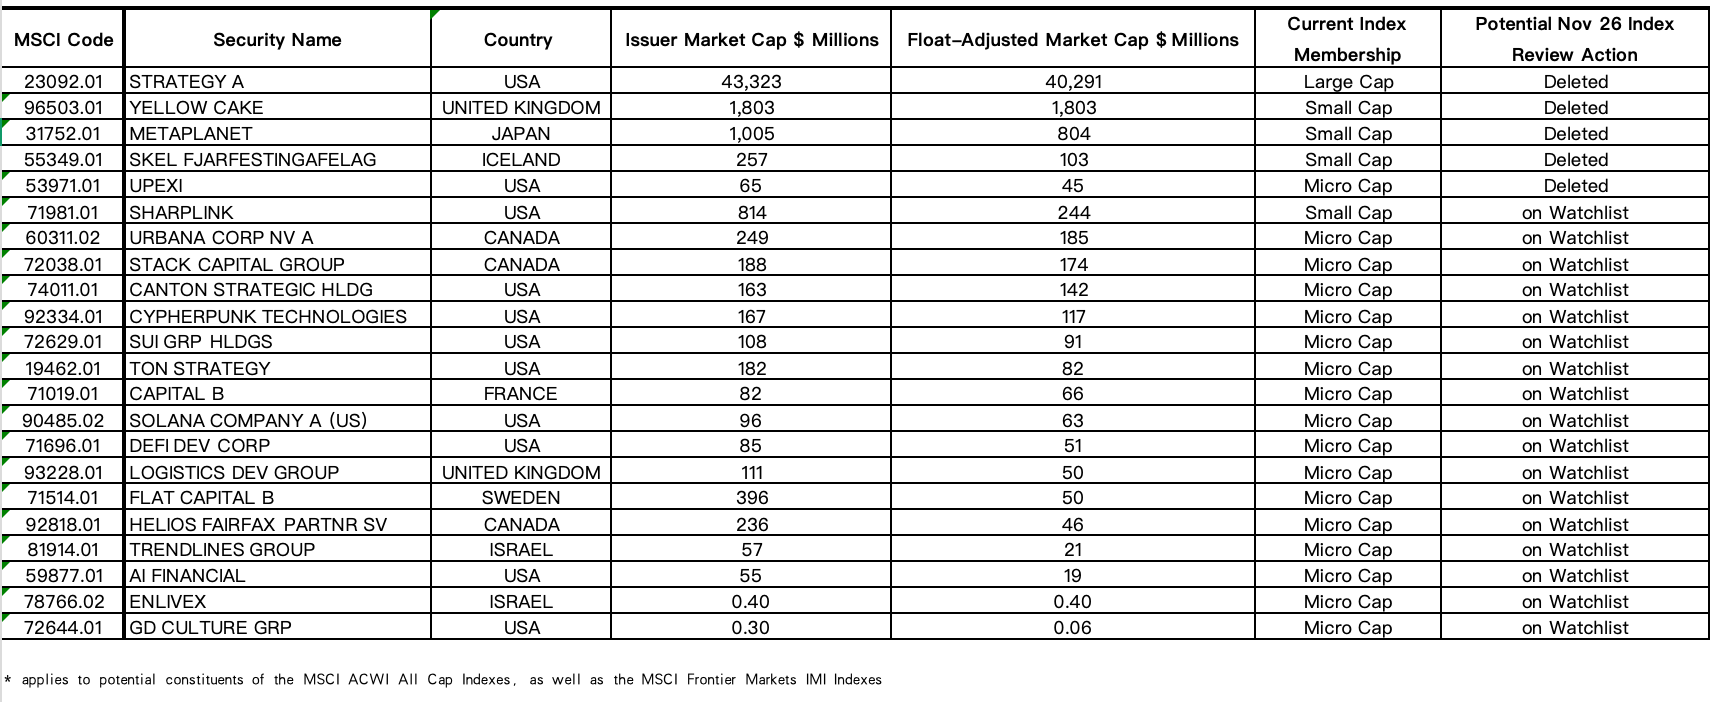
نشرت MSCI في الوقت نفسه قائمة بالشركات المحتمل تأثرها. من بين 22 شركة، هناك 14 شركة مرتبطة مباشرة بالعملات المشفرة: تم اقتراح حذف Strategy وMetaplanet وشركة خزانة SOL Upexi، بينما دخلت 11 شركة أخرى مثل SharpLink وSolana Company في قائمة المراقبة.
تحدد القاعدة الجديدة أولاً ما إذا كان هيكل أصول الشركة يحتوي على أصول تشغيلية كافية. الشركات التي لا تجتاز هذه المرحلة تخضع لفحص خمسة مؤشرات مالية تشمل النفقات التشغيلية والتدفقات النقدية التشغيلية وتغيرات القيمة العادلة والاعتماد على التمويل الخارجي. إذا تم تفعيل أربعة مؤشرات أو أكثر، فقد تفقد الشركة أهليتها للمؤشر. بالنسبة للشركات المدرجة بالفعل في المؤشر، تطلب MSCI فشلها في الفحص في آخر فترتين سنويتين للإبلاغ قبل حذفها.
من بين الشركات الخمس المقترح حذفها، هناك ثلاث شركات خزانة للأصول الرقمية:
- شركة خزانة البيتكوين Strategy؛
- شركة خزانة البيتكوين Metaplanet؛
- شركة خزانة SOL Upexi.
الشركتان الأخريان هما شركة استثمار اليورانيوم البريطانية Yellow Cake وشركة الاستثمار القابضة الأيسلندية SKEL، مما يدل على أن القاعدة لا تستهدف الأصول المشفرة فقط من حيث الشكل.
تم وضع 11 شركة أخرى مرتبطة بالعملات المشفرة في قائمة المراقبة، بما في ذلك:
- شركة خزانة ETH SharpLink؛
- شركة خزانة CC (Canton) Canton Strategic Holdings؛
- شركة خزانة ZEC Cypherpunk Technologies؛
- شركة خزانة SUI SUI Group؛
- شركة خزانة TON TON Strategy؛
- شركة خزانة BTC Capital B؛
- شركة خزانة SOL Solana Compan؛
- شركة خزانة SOL DeFi Development؛
- شركة خزانة WLFI AI Financial؛
- شركة خزانة RAIN Enlivex؛
- شركة GD Culture التي تمتلك BTC وأعلنت سابقًا عن تخصيص TRUMP.
اعترضت Strategy على المنهجية الجديدة، معتبرة أنها لا تزال تدير أعمالًا برمجية، وتصنف أعمال البيتكوين كقطاع تشغيلي في تقاريرها المالية، وأن قواعد MSCI الجديدة تستهدف في الواقع شركات خزانة الأصول الرقمية مرة أخرى. بينما قالت MSCI إن منهجية الفحص الجديدة تستهدف الشركات ذات الخصائص المالية المشابهة لأدوات الاستثمار، ولا يقتصر نطاق تطبيقها على الشركات التي تمتلك أصولًا مشفرة.
العد التنازلي لإعادة التوازن: تصفية ميكانيكية بمليارات الدولارات
بمجرد استبعاد Strategy، سيكون سهمها MSTR هو الهدف المباشر لضغوط البيع. عادةً ما تحتاج الصناديق التي تكرر المؤشرات ذات الصلة بشكل كامل إلى بيع الأسهم المكونة التي تحتفظ بها؛ بينما يمكن للصناديق التي تستخدم أساليب مثل أخذ العينات التكيفية التعديل وفقًا لاستراتيجية الاستثمار، وستختلف أوقات وكميات التداول بين المنتجات المختلفة.
قدر نموذج محاكاة أصدرته جيه بي مورجان سابقًا أنه إذا انسحبت جميع الأموال بما في ذلك المعايير المتزامنة بالكامل، فقد يصل الحد الأقصى للأموال السلبية المنسحبة إلى 2.8 مليار دولار. أما الحد الأدنى الكمي الذي قدمته Strategy رسميًا فكان أكثر تحفظًا، حيث أظهرت الحسابات أن الصناديق السلبية التي تتبع المؤشر تمتلك مجتمعة حوالي 13 مليون سهم من MSTR، أي ما يعادل 3.1% من إجمالي رأس المال، بقيمة سوقية تبلغ حوالي 1.57 مليار دولار بالسعر الحالي.
بحساب بسيط بسعر إغلاق 11 نوفمبر البالغ 121.07 دولارًا، تبلغ قيمة هذه الأسهم حوالي 1.57 مليار دولار. وترى الشركة أن هذه الكمية أقل من متوسط حجم التداول اليومي الذي سجلته في ذلك الوقت، وأن التأثير على الأعمال محدود.
لكن ارتفاع حجم التداول لا يعني بالضرورة أن ضغوط البيع الجديدة يمكن استيعابها من قبل المشترين بالقرب من السعر الأصلي. قد يتداول بعض المستثمرين مسبقًا بناءً على توقعات القائمة، وسيعتمد سعر إعادة التوازن الفعلي على ما إذا كان المشترون الآخرون على استعداد للاستحواذ. كما أن بيع الصناديق السلبية لأسهم MSTR لن يؤدي مباشرة إلى بيع البيتكوين الموجود في الميزانية العمومية لشركة Strategy، حيث تظل الأخيرة محتفظة به.
هل سينتقل انخفاض سعر السهم إلى البيتكوين؟
القوة التدميرية الحقيقية لخروج الأموال السلبية على سوق العملات المشفرة تكمن في كسر حلقة المراجحة المغلقة التي بناها مايكل سايلور بالاعتماد على سيولة الأسهم الأمريكية.
كان نموذج شراء العملات الذي اتبعته Strategy على مدى السنوات الأربع الماضية قائمًا بالكامل على العلاوة العالية طويلة الأجل لسعر تداول أسهمها مقارنة بصافي قيمة أصول البيتكوين الأساسية (mNAV). طالما أن العلاوة موجودة، يمكن للشركة بيع الأسهم العادية بأسعار مرتفعة في سوق الأسهم الأمريكية من خلال آلية الإصدار بسعر السوق (ATM)، بل وحتى إصدار سندات قابلة للتحويل منخفضة الفائدة للحصول على نقد بالدولار. يتم ضخ هذه العملات الورقية التي تم جمعها من قبل الإدارة في اتجاه واحد إلى سوق العملات المشفرة الفوري لشراء كميات كبيرة. التوسع الحاد في احتياطيات البيتكوين يزيد بدوره من تحفيز معنويات المضاربة لدى المستثمرين الأفراد وصناديق التحوط، مما يرفع علاوة السهم ويسهل جولة تمويل أكبر بالأسهم.
خلال الفترة من 2 إلى 8 نوفمبر فقط، باعت Strategy من خلال هذه الآلية 2.05 مليون سهم من MSTR وجمعت 283.8 مليون دولار، ثم حولت على الفور 81.9 مليون دولار منها إلى 1,036 بيتكوين فوري.
إذا أدى الاستبعاد إلى ضغوط بيع مستمرة، فقد يتأثر سعر سهم MSTR وتقييمه، وستنخفض الأموال التي يمكن للشركة جمعها من كل سهم تبيعه في المستقبل. ولجمع نفس المبلغ من المال، قد تحتاج Strategy إلى إصدار المزيد من الأسهم، مما يقلل من نسبة المساهمين الحاليين. وإذا طالب المستثمرون في الوقت نفسه بعوائد أعلى، فقد ترتفع تكلفة تمويل الشركة من خلال الأسهم الممتازة أو الديون.
يتطلب انتقال ضغوط التمويل إلى البيتكوين أن تقوم الشركة بتقليل المشتريات المستقبلية أو بيع الأصول الحالية أو قيام مستثمرين آخرين بتعديل مراكزهم بشكل متزامن. لا يمكن الاستدلال من استبعاد المؤشر وحده على أن Strategy يجب أن تبيع العملات، ولا يمكن حساب مقدار انخفاض البيتكوين نتيجة لذلك.
ومع ذلك، باعت Strategy بالفعل عملات بيتكوين هذا العام. كشفت الشركة أن جزءًا من عائدات بيع البيتكوين هذا العام بلغ حوالي 431.8 مليون دولار تم استخدامه لدعم توزيعات أرباح الأسهم الممتازة وإعادة شراء STRC؛ وفي الوقت نفسه، تواصل الشركة شراء العملات. حتى 8 نوفمبر، بلغت احتياطياتها بالدولار المخصصة لدعم توزيعات أرباح الأسهم الممتازة وفوائد الديون حوالي 4.77 مليار دولار، بالإضافة إلى 146.2 مليون دولار نقدًا متاحة لأغراض شركة أوسع.
حتى Metaplanet وUpexi وSharpLink وغيرها قامت بنسخ السيناريو الهندسي المالي لإصدار الأسهم وتكديس العملات. نقطة الضعف الأساسية لهذه الشركات متطابقة للغاية، وهي ضعف قدرة الأعمال الرئيسية على توليد النقد، والاعتماد الشديد على علاوة الأصول في أسواق رأس المال العامة للحفاظ على التشغيل.
وضعت معايير التصنيف التي وضعتها MSCI حدودًا واضحة للعزل في الأسواق المالية التقليدية، وقطعت أنظمة المؤشرات السائدة رسميًا قناة التغذية غير الواعية للأموال السلبية إلى الكيانات التي تستخدم قشورًا لتكديس العملات. إذا حذت مؤسسات المؤشرات مثل ستاندرد آند بورز وفوتسي حذوها بقواعد مماثلة، فإن النافذة الذهبية للشركات المدرجة عالميًا لامتصاص الأصول المشفرة على نطاق واسع بالاعتماد على الرافعة المالية للأسهم في السوق الثانوية ستواجه قيودًا شاملة من أساس النظام المالي التقليدي.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.