تقارير الأرباح وأسعار الفائدة والانتخابات النصفية تتشابك، وBIT تساعد في اغتنام نقاط التحول الرئيسية في الأسهم الأمريكية
 Odaily
مع دخول شهر نوفمبر، تمر الأسهم الأمريكية بأكثر فترات الأحداث كثافة خلال العام. قرار الفيدرالي بشأن أسعار الفائدة صدر، وتوالت تقارير أرباح عمالقة التكنولوجيا، وتصويت انتخابات التجديد النصفي على وشك الانتهاء؛ وبعد ذلك، ستظهر تباعًا بيانات الوظائف غير الزراعية ومؤشر أسعار المستهلك وتقارير أرباح مهمة مثل تقرير إنفيديا. ومع تراكم هذه المتغيرات، يبقى السؤال الذي يواجه السوق كما هو: في ظل ارتفاع تكلفة رأس المال، هل يمكن للاستثمار في الذكاء الاصطناعي أن يحقق نموًا كافيًا في الأرباح.
أولًا: تقييمات الأسهم الأمريكية مرتفعة، مما يجعلها أكثر حساسية للأرباح وأسعار الفائدة
تقييم مؤشر S&P 500 عند أعلى مستوياته هذا العام، وكذلك عوائد سندات الخزانة الأمريكية. وفقًا لمضاعف الربحية الآجل البالغ 18.7 مرة في 23 أكتوبر، يبلغ عائد أرباح مؤشر S&P 500 حوالي 5.35%، وفي اليوم نفسه بلغ عائد سندات الخزانة لأجل 10 سنوات 5.00%، مما يعني أن علاوة عائد الأسهم على السندات تبلغ حوالي 35 نقطة أساس فقط. عند هذا المستوى، قد يؤدي تباطؤ نمو الأرباح أو ارتفاع أسعار الفائدة طويلة الأجل إلى الضغط مباشرة على التقييمات. وتتقلص مساحة الخطأ في استراتيجية الشراء والاحتفاظ، مما يزيد من أهمية توقيت التداول وإدارة المراكز.
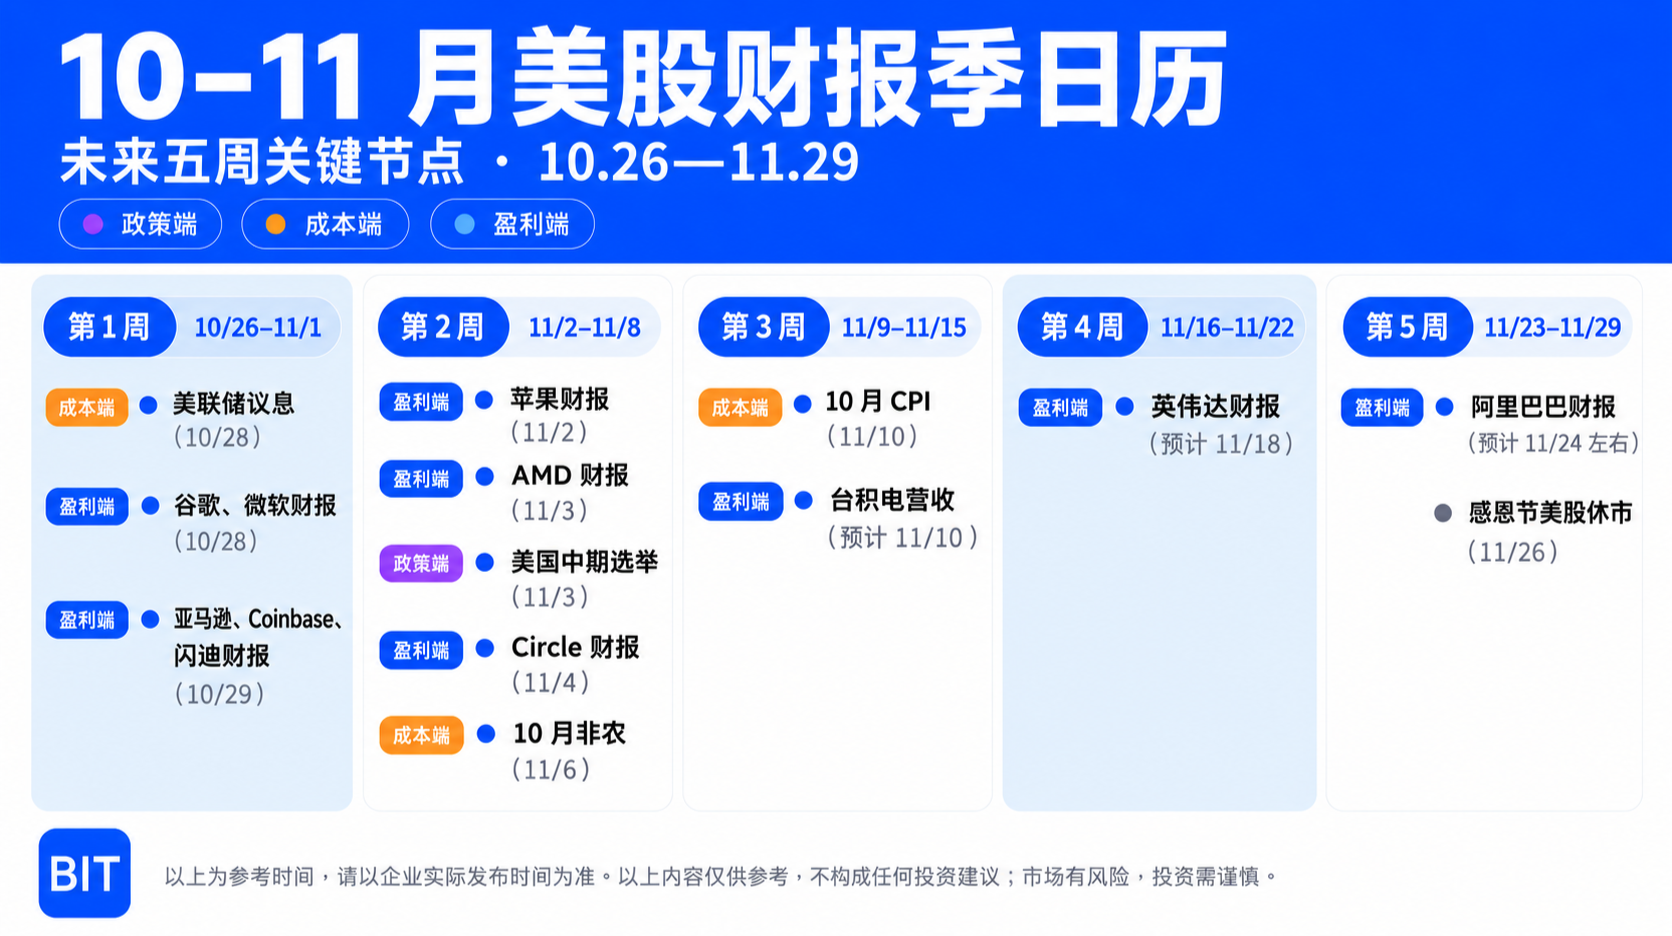
الشكل: الأحداث الرئيسية خلال الشهر المقبل، المصدر: BIT
ثانيًا: جانب الأرباح: هل يمكن أن يتحول الاستثمار في الذكاء الاصطناعي إلى إيرادات؟
بيانات الأرباح لهذا الربع تبدو قوية ظاهريًا، لكنها شديدة التركيز. أظهرت بيانات FactSet في 23 أكتوبر أن أرباح مؤشر S&P 500 للربع الأخير نمت بنسبة 29.5% على أساس سنوي، والإيرادات بنسبة 12.7%؛ ووفقًا لحساباتهم في 16 أكتوبر، بعد استبعاد ميكرون وإنفيديا، ينخفض نمو الأرباح من 29.0% إلى 20.0%. من بين الشركات التي أعلنت أرباحها، تجاوزت 83% من الشركات توقعات ربحية السهم، وهو أعلى من متوسط الخمس سنوات البالغ 78%، لكن إجمالي نسبة التجاوز بلغ 2.1% فقط، وهو أقل بوضوح من متوسط الخمس سنوات البالغ 7.5% ومتوسط العشر سنوات البالغ 8.0%.
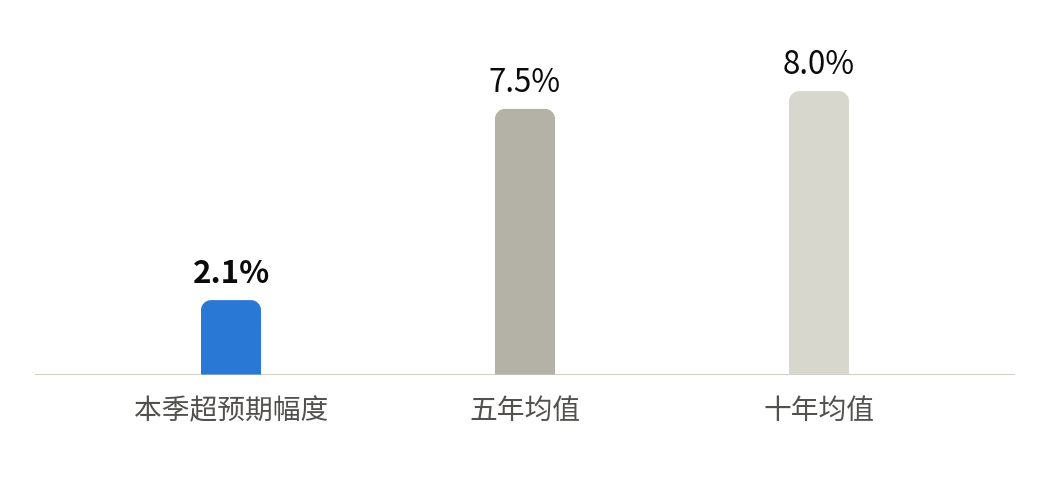
الشكل: نسبة تجاوز الأرباح هذا الربع أقل من متوسط الخمس والعشر سنوات | المصدر: FactSet
لذلك، يكمن مفتاح تقارير الأرباح القادمة في قدرة التوجيهات على إثبات أن الاستثمار في الذكاء الاصطناعي يتحول إلى إيرادات. سبق أن قدمت Meta مرجعًا: بلغت إيرادات الربع الثالث حوالي 64.6 مليار دولار، بزيادة 26% على أساس سنوي، متجاوزة توقعات السوق البالغة حوالي 63.3 مليار دولار؛ ونمت إيرادات SpaceX بنسبة 161% على أساس سنوي، وبلغت النفقات الرأسمالية للربع 19.6 مليار دولار، بينما لا تزال الأرباح والتدفقات النقدية قيد المراقبة. في 28 و29 أكتوبر، أصدرت Google وMicrosoft وAmazon تقارير أرباحها تباعًا، وستكون النقطة المحورية هي قدرة إيرادات الحوسبة السحابية على مواكبة النفقات الرأسمالية؛ ومن المتوقع أن يصدر تقرير أرباح Nvidia حوالي 18 نوفمبر، وسيختبر استمرار الطلب على الرقائق. بلغت إيرادات Nvidia في الربع المالي السابق 96.2 مليار دولار، بزيادة 106% على أساس سنوي، وتوجيهات الربع الحالي تبلغ 108 مليار دولار، وهي أعلى من توقعات السوق آنذاك البالغة 104.2 مليار دولار.
ثالثًا: جانب التكلفة: تسعير رفع الفائدة ومتغيرات الانتخابات
تحول الفيدرالي من خفض أسعار الفائدة إلى رفعها. بعد ثلاث تخفيضات متتالية من سبتمبر إلى ديسمبر 2025، انخفض نطاق سعر الفائدة إلى 3.50% - 3.75%؛ وفي 16 سبتمبر 2026، رفع الفيدرالي الفائدة بمقدار 25 نقطة أساس إلى 3.75% - 4.00%، وأظهر مخطط النقاط أن متوسط توقعات أسعار الفائدة لنهاية 2026 ونهاية 2027 يبلغ 4.125%. ومع ذلك، تأتي ضغوط التضخم في هذه الدورة بشكل أساسي من عوامل العرض مثل أسعار النفط، ولا يزال مؤشر أسعار المستهلك الأساسي على أساس سنوي في انخفاض، مما يختلف عن التشديد الحاد الذي حدث في عام 2022.
في 28 أكتوبر، أبقى اللجنة الفيدرالية للسوق المفتوحة (FOMC) على أسعار الفائدة دون تغيير بأغلبية 10 أصوات مقابل صوتين، حيث دعت المحافظان ليزا د. كوك وبيث م. هاماك إلى رفع الفائدة بمقدار 25 نقطة أساس. ولم يقدم الرئيس كيفن وارش توجيهات واضحة بشأن اجتماع ديسمبر. وفقًا لأداة CME FedWatch، ارتفع الاحتمال الضمني لرفع الفائدة بمقدار 25 نقطة أساس في ديسمبر إلى حوالي 86%. وستستمر بيانات الوظائف غير الزراعية في 6 نوفمبر ومؤشر أسعار المستهلك في 10 نوفمبر في التأثير على تسعير السوق لاجتماع 9 ديسمبر.
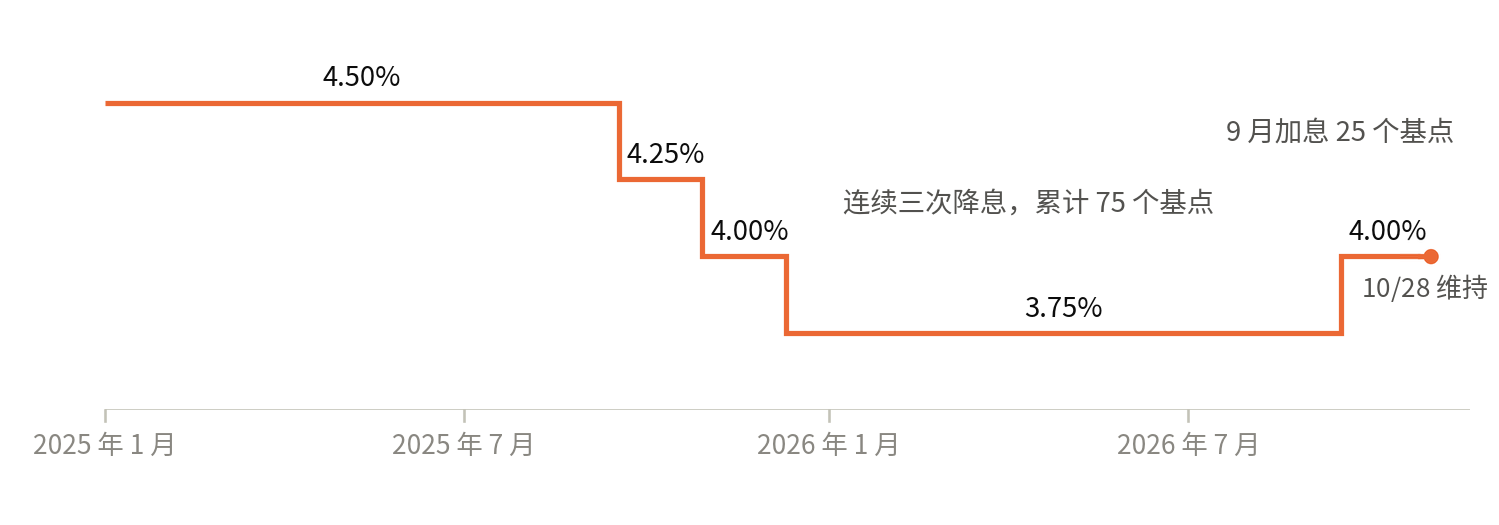
الشكل: تغير الحد الأعلى لنطاق سعر الفائدة الفيدرالي منذ 2025 | المصدر: الاحتياطي الفيدرالي، MUFG Research
أما تأثير الانتخابات فيظهر بشكل أكبر على مستوى القطاعات. تشير إحصاءات BlackRock إلى أن مؤشر S&P 500 ارتفع في المتوسط بنسبة 7.5% في سنوات الانتخابات النصفية التاريخية، وهو أقل من 12.4% في السنوات غير الانتخابية؛ لكن متوسط العائد في الأشهر الستة التالية للانتخابات يبلغ 14.1%، وهو أعلى بوضوح من 5.7% في الفترة نفسها من السنوات غير الانتخابية. ويعتقد تقرير Citi الصادر في 23 سبتمبر أن قطاعي أشباه الموصلات والذكاء الاصطناعي حساسان بشكل خاص للإعانات وضوابط التصدير وتنظيم الذكاء الاصطناعي. كما أصبح استهلاك الكهرباء لمراكز البيانات قضية محلية، حيث ظهرت مبادرة تصويت في أوهايو لتعليق بناء مراكز البيانات، وأجرت تكساس تدقيقًا مماثلًا، مما قد يؤثر على وتيرة تنفيذ النفقات الرأسمالية لمزودي الخدمات السحابية. تم تمرير قانون هيكل سوق العملات المشفرة (قانون CLARITY) في مجلس النواب، لكن التصويت الإجرائي في مجلس الشيوخ في منتصف سبتمبر لم ينجح، ولا يزال اتجاه تنظيم العملات المستقرة غير مؤكد.
رابعًا: التسعير المستمر عبر الأسواق، وطرق التداول تحتاج إلى مواكبة النقاط الزمنية
من الخصائص الأخرى لهذه الموجة من الأحداث أن ردود فعل الأسعار لم تعد مقتصرة على ساعات التداول العادية للأسهم الأمريكية. فتقارير أرباح شركات التكنولوجيا الكبرى تصدر غالبًا بعد إغلاق الأسواق الأمريكية، ويظهر رد الفعل الأول في التداول بعد الإغلاق وأسعار الأصول المشفرة، ثم ينتقل في اليوم التالي إلى الأسهم في هونغ كونغ؛ وتُعلن بيانات الوظائف غير الزراعية ومؤشر أسعار المستهلك قبل ساعة من افتتاح الأسواق الأمريكية، وتنعكس أولًا في التداول قبل الافتتاح وسوق العملات المشفرة. وستغير ترتيبات إغلاق الأسواق مسار رد الفعل بشكل أكبر: إذا أصدرت Alibaba تقرير أرباحها قبل افتتاح الأسواق الأمريكية حوالي 24 نوفمبر، فستستوعب هونغ كونغ ذلك في 25 نوفمبر، بينما ستغلق الأسواق الأمريكية في 26 نوفمبر بمناسبة عيد الشكر، ولن تستمر في استيعاب التقرير سوى هونغ كونغ وسوق العملات المشفرة.
بالنسبة للمستثمرين الذين يحتاجون إلى متابعة أسواق متعددة في الوقت نفسه، فإن قدرة الحساب على تغطية هذه الأسواق تؤثر مباشرة على كفاءة التعامل مع النقاط الزمنية. على سبيل المثال، بدأت BIT Securities كمنصة لخدمات الأصول المشفرة، وأطلقت تداول الأسهم الأمريكية في فبراير 2026، وفتحت تداول الأسهم في هونغ كونغ في أكتوبر، مما يتيح للمستخدمين تداول الأسهم الأمريكية وأسهم هونغ كونغ والأصول المشفرة في حساب واحد، واستخدام العملات المستقرة للتداول المباشر في الأسهم، وتعديل المراكز قبل وبعد النقاط الزمنية دون الحاجة إلى تحويل الأموال بين المنصات. وبالنسبة للشركات المدرجة في سوقين مثل Alibaba، يمكن للمستثمرين أيضًا مقارنة الأسعار في السوقين داخل الحساب نفسه. وحول هذه الفترة من الأحداث، تقدم BIT Securities نشاطًا لفترة محدودة بمناسبة موسم الأرباح، لمساعدة المستخدمين على البدء من نقاط زمنية محددة لتقارير الأرباح والبيانات، والمشاركة في الحركة المترابطة للأسهم الأمريكية وأسهم هونغ كونغ وسوق العملات المشفرة.
الخلاصة
في الشهر المقبل، تتركز الإجابات على جانب الأرباح في تقارير أرباح عمالقة التكنولوجيا، بينما تعتمد الإجابات على جانب تكلفة رأس المال على بيانات الوظائف غير الزراعية ومؤشر أسعار المستهلك (CPI) في أوائل نوفمبر، وتؤثر الانتخابات بشكل رئيسي على التمايز القطاعي. وفي ظل ضآلة علاوة عائد الأسهم على السندات، لكي تتفوق الأرباح على تكلفة رأس المال، يجب أن يتم تأكيد عائد الاستثمار في الذكاء الاصطناعي من خلال التوجيهات، وفي الوقت نفسه لم تعد بيانات التضخم والتوظيف تدفع إلى رفع توقعات رفع الفائدة. وإذا فشل أي منهما في تلبية التوقعات، فقد تتعرض التقييمات جميعها للضغط، وسينتقل التأثير تباعًا إلى أسعار الأسهم الأمريكية وأسهم هونغ كونغ والأصول المشفرة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.