


تحليل معمق من مؤسس SemiAnalysis: إلى متى يستمر الاستثمار في الذكاء الاصطناعي؟ هل يصمد خندق NVIDIA؟ ومتى ينتهي نقص الذاكرة؟
 chaincatcher
لا يزال الاستثمار في البنية التحتية للذكاء الاصطناعي يحمل إمكانات نمو، لكن ارتفاع تكاليف التمويل، وقيود سلسلة توريد أشباه الموصلات، وتصاعد المنافسة من الرقائق المصممة داخليًا، تختبر معًا استدامة هذه الموجة من الذكاء الاصطناعي.
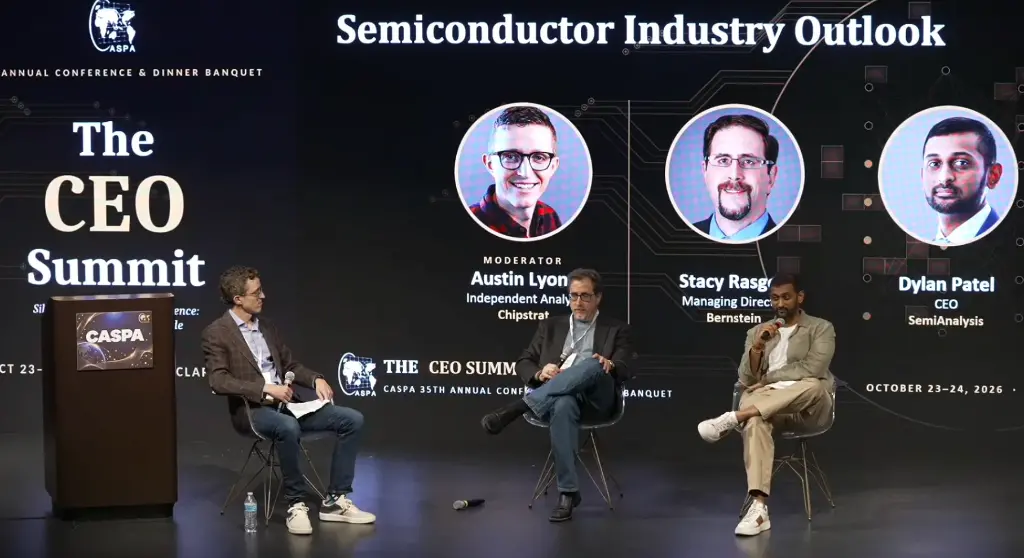
في الدورة الخامسة والثلاثين للجمعية الصينية الأمريكية لأشباه الموصلات (CASPA) المنعقدة في الولايات المتحدة، ناقش مؤسس SemiAnalysis ورئيسها التنفيذي ديلان باتيل، والعضو المنتدب وكبير المحللين في Bernstein ستايسي راسغون، وأوستن ليونز، آفاق صناعة أشباه الموصلات، مع التركيز على الاستثمار في البنية التحتية للذكاء الاصطناعي، واختناقات سلسلة التوريد، ومشهد المنافسة على الرقائق.
أشار باتيل إلى أن الطلب على قدرة الحوسبة للذكاء الاصطناعي لا يزال قويًا، لكن قيود الطاقة الإنتاجية في الحلقات الرئيسية مثل الركائز والذاكرة تحد من توسع البنية التحتية. وفي الوقت نفسه، ارتفعت تكاليف التمويل بشكل كبير، وأصبح من الصعب بشكل متزايد على مزودي الخدمات السحابية الناشئين الذين يفتقرون إلى طلبات عملاء طويلة الأجل الحصول على التمويل. إن استمرار الاستثمار في الذكاء الاصطناعي لا يعتمد فقط على الطلب، بل أيضًا على قدرة المشاريع على التمويل وعوائدها.
وفيما يتعلق بشركة NVIDIA، يرى راسغون أن تحسين أداء منتجاتها لا يزال يدعم الأسعار المرتفعة، لكن الرقائق المصممة داخليًا من قبل مزودي الخدمات السحابية تغير المشهد التنافسي. ومع تقدم Google في وحدات TPU، وAmazon في Trainium، وOpenAI وغيرها في خطط الرقائق المصممة داخليًا، قد تواجه NVIDIA ضغوطًا مزدوجة على الحصة السوقية والقدرة التسعيرية حتى مع استمرار نموها.
أما سوق الذاكرة فيواجه تحديًا آخر: الطلب على HBM قوي وهوامش الربح في الصناعة مرتفعة للغاية، لكن توسع الطاقة الإنتاجية للمصنعين قد يغير علاقة العرض والطلب تدريجيًا بعد عام 2028. خلال العامين المقبلين، ستصبح القدرة على التمويل، وتوريد المكونات الرئيسية، والمنافسة من الرقائق المصممة داخليًا، متغيرات حاسمة تؤثر على سرعة توسع البنية التحتية للذكاء الاصطناعي وتوزيع الأرباح في سلسلة الصناعة.
فيما يلي النقاط الرئيسية التي جمعتها وول ستريت جيان ون:
لا يزال الاستثمار في الذكاء الاصطناعي يحمل إمكانات نمو، لكن تكاليف التمويل أصبحت قيدًا كبيرًا. تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5%، واقترب عائد السندات غير المضمونة لبعض مزودي الخدمات السحابية الناشئين من 15%. الشركات التي تفتقر إلى طلبات عملاء طويلة الأجل تواجه صعوبة أكبر في التمويل، وستعتمد سرعة بناء المشاريع بشكل متزايد على القدرة على التمويل وعائد الاستثمار.
من الصعب حل اختناقات سلسلة توريد أشباه الموصلات على المدى القصير، وتعد الركائز والذاكرة من القيود الرئيسية. تواجه الركائز وذاكرة HBM ومكونات الربط الضوئي وقدرة الغرف النظيفة قيودًا في العرض. بالمقارنة، يمكن تخفيف نقص الكهرباء جزئيًا من خلال التوليد في الموقع، بينما يتطلب توسع سلسلة توريد أشباه الموصلات وقتًا أطول.
قد يستمر نقص الذاكرة حتى يتم إطلاق طاقة إنتاجية جديدة، ومن المتوقع أن تكون نقطة التحول في العرض والطلب بعد عام 2028. الطلب على HBM قوي، ويُقال إن هامش الربح الإجمالي لصناعة الذاكرة يبلغ 88% إلى 90%؛ ومع ذلك، إذا تركزت الطاقة الإنتاجية الجديدة بعد عام 2028 وتباطأ نمو الطلب، فقد تتعرض أسعار الذاكرة وهوامش الربح لضغوط.
لا تزال NVIDIA تتمتع بميزة في الأداء، لكن الرقائق المصممة داخليًا تتحدى قدرتها التسعيرية. تواصل NVIDIA دعم الأسعار المرتفعة بتحسينات الأداء، لكن وحدات TPU من Google وTrainium من Amazon واستراتيجيات الرقائق المصممة داخليًا من OpenAI وغيرها توفر بدائل للعملاء الكبار. حتى مع استمرار نمو إيرادات NVIDIA، قد لا تزيد الحصة السوقية وهوامش الربح بالضرورة.
تستمر تكاليف البنية التحتية للذكاء الاصطناعي في الارتفاع، وسيصبح عائد الاستثمار محور المرحلة المقبلة. ارتفعت تكلفة بناء مركز بيانات بقدرة حوسبة 1 جيجاوات (GW) من حوالي 40 مليار دولار في عام 2024 إلى أكثر من 60 مليار دولار. يسرع مزودو الخدمات السحابية في تصميم رقائقهم الخاصة لخفض تكلفة وحدة الحوسبة، وستؤثر قدرة الشركات على مواصلة التوسع من خلال شراء الرموز (tokens) عبر الخدمات السحابية على العائد طويل الأجل للاستثمار في البنية التحتية.
إلى متى يستمر الاستثمار في الذكاء الاصطناعي؟ تكاليف التمويل وسلسلة التوريد قيود رئيسية
ترتفع عتبة تمويل بناء البنية التحتية للذكاء الاصطناعي بشكل ملحوظ. تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5%، واقترب عائد السندات غير المضمونة لمزودي الخدمات السحابية الناشئين مثل CoreWeave من 15%. السندات التي أصدرتها Volulta لبناء مجموعة حوسبة لصالح Anthropic بلغت قسيمتها 12%، لكنها بيعت بسعر 95% من القيمة الاسمية، مما يجعل العائد الفعلي حوالي 15%.
أشار راسغون إلى أن مزودي الخدمات السحابية فائقي الحجم الذين كانوا يتمتعون بوفرة نقدية، مثل Meta وGoogle، يستهلكون أيضًا كميات كبيرة من التدفق النقدي الحر في بناء البنية التحتية للذكاء الاصطناعي، وقد تحتاج بعض الشركات في المستقبل إلى تمويل بالأسهم لدعم الاستثمارات.
وأضاف باتيل أن طلبات البناء التي يتولاها مزودو الخدمات السحابية غير فائقي الحجم تمثل ما يقرب من نصف السوق، لكن هذه الشركات غالبًا ما تفتقر إلى ميزانيات عمومية كافية. وبدون التزامات شراء طويلة الأجل (offtake agreement) من مزودي الخدمات السحابية فائقي الحجم، يكاد يكون من المستحيل الحصول على تمويل للمشاريع. ولهذا السبب، بدأت NVIDIA في دعم بناء بعض مجموعات الحوسبة من خلال ترتيبات تقاسم الإيرادات، بينما تزود Broadcom شركة Anthropic بالرقائق بطريقة تشبه الدفع بالتقسيط.
وهذا يعني أن القدرة على التمويل أصبحت نقطة فاصلة رئيسية في توسع البنية التحتية للذكاء الاصطناعي. فالطلب القوي لا يضمن تحقيق جميع المشاريع في موعدها؛ وبالنسبة لمزودي الخدمات السحابية الناشئين الذين يعتمدون على التمويل الخارجي وبتكاليف رأسمالية مرتفعة، ستؤثر الطلبات طويلة الأجل والتدفقات النقدية بشكل مباشر على سرعة البناء.
الركائز والذاكرة أصعب في التوسع السريع من الكهرباء
فيما يتعلق باختناقات سلسلة التوريد، صنف باتيل الركائز كأحد القيود الرئيسية الحالية. فالموردون اليابانيون حذرون نسبيًا بشأن توسيع الطاقة الإنتاجية، مما يحد من تسريع إنتاج الرقائق ووحدات المعالجة المركزية وغيرها من المنتجات.
الذاكرة هي عنق زجاجة كبير آخر. أشار راسغون إلى أن إنتاج نفس السعة من HBM يتطلب حوالي 3 إلى 4 أضعاف عدد الرقائق مقارنة بـ DDR5، وأن نمو الطلب على رقائق الذكاء الاصطناعي يزيد من حدة المنافسة على طاقة إنتاج الذاكرة. وفي الوقت نفسه، تواجه مكونات مثل الليزر والألياف الضوئية اللازمة للربط الضوئي نقصًا، وحتى إذا تسارع الإنتاج الضخم لتقنية CPO حوالي عام 2028، فقد لا يزال العرض غير كافٍ لتلبية الطلب.
كما أن سوق معدات تصنيع الرقائق مقيد بقدرة الغرف النظيفة. يرى راسغون أن التوقعات بتجاوز سوق معدات تصنيع الرقائق (WFE) العالمي 200 مليار دولار في عام 2026 مفرطة في التفاؤل. فمن خلال تحسين استخدام المصانع الحالية، قد يرتفع حجم السوق من حوالي 120 مليار دولار المتوقعة في بداية العام إلى حوالي 155 مليار دولار، لكن الغرف النظيفة الجديدة لن تدخل الخدمة حتى عام 2027، ومن المتوقع إطلاق المزيد من الطاقة الإنتاجية في 2028-2029.
بالمقارنة، هناك استراتيجيات أكثر للتعامل مع نقص الكهرباء. يتوقع باتيل أنه بحلول عام 2027، سيقترب حجم مراكز البيانات قيد الإنشاء عالميًا من 50 جيجاوات، منها حوالي 35 جيجاوات في الولايات المتحدة. يمكن لتوربينات الغاز في الموقع، والمحركات الترددية، وخلايا الوقود أن تخفف جزئيًا من قيود الكهرباء.
لذلك، فإن الاختناقات التي تواجه بناء الذكاء الاصطناعي ليست مجرد نقص في الكهرباء أو المساحة، بل صعوبة التوسع المتزامن لمختلف المواد الخام وحلقات التصنيع الرئيسية. على المدى القصير، قد تؤثر قيود سلسلة التوريد وتكاليف التمويل معًا على سرعة تسليم المشاريع.
متى ينتهي نقص الذاكرة؟ إطلاق العرض بعد 2028 هو المفتاح
تعكس الأرباح المرتفعة الحالية لصناعة الذاكرة اختلال التوازن بين الطلب على الذكاء الاصطناعي والطاقة الإنتاجية المحدودة. قال راسغون إن هامش الربح الإجمالي لصناعة الذاكرة بلغ 88% إلى 90%، لكن السوق لا يمنح الأسهم ذات الصلة تقييمات مرتفعة للغاية، ويرجع ذلك جزئيًا إلى مخاوف المستثمرين من إطلاق عرض جديد مركز بعد عام 2028 مما يؤدي إلى انخفاض الأسعار.
تكمن خصوصية HBM في أن تصنيعها يتطلب المزيد من موارد الرقائق. ومع نمو الطلب على مسرعات الذكاء الاصطناعي، لا يتطلب توسع طاقة إنتاج HBM زيادة طاقتها الخاصة فحسب، بل يؤثر أيضًا على توريد منتجات DRAM الأخرى. على المدى القصير، يصعب على تخصيص الطاقة الإنتاجية وسرعة التوسع مواكبة الطلب؛ ومع ذلك، مع تشغيل الطاقة الإنتاجية الجديدة تدريجيًا، قد تنعكس علاقة العرض والطلب.
إن نهاية نقص الذاكرة لا تحددها تواريخ ثابتة، بل تعتمد على متى يبدأ العرض الجديد في تجاوز الزيادة في الطلب. إذا تركز التوسع بعد عام 2028 وتباطأ نمو الطلب على الذكاء الاصطناعي في الوقت نفسه، فقد يصعب الحفاظ على الأسعار والهوامش المرتفعة الحالية.
يجب على المستثمرين مراقبة توسع طاقة إنتاج HBM وDRAM، والتقدم في التغليف المتقدم وقدرات تصنيع الرقائق، والتغيرات في النفقات الرأسمالية لمزودي الخدمات السحابية. قبل زيادة العرض بشكل كبير، قد تستمر الذاكرة في تقييد تسليم قدرة الحوسبة للذكاء الاصطناعي؛ ومع ذلك، على المدى الأطول، قد يصبح التوسع أيضًا عاملاً يخفض الأسعار ويؤدي إلى تآكل الأرباح.
هل يصمد خندق NVIDIA؟ ميزة الأداء تواجه تحدي الرقائق المصممة داخليًا
تكمن الميزة الأساسية لشركة NVIDIA في التحسين المستمر لأداء الرقائق، وتعزيز ولاء العملاء من خلال منظومة البرمجيات وأدوات التطوير. ومع ذلك، مع تزايد اهتمام مزودي الخدمات السحابية بتكلفة الحوسبة، فإن أسعارها المرتفعة تترك مجالًا لتطوير الرقائق المصممة داخليًا.
أشار راسغون إلى أن تقييم NVIDIA مقارنة بمؤشر فيلادلفيا لأشباه الموصلات يقع عند أدنى مستوياته التاريخية، مما يعكس مخاوف السوق بشأن استدامة الاستثمار في الذكاء الاصطناعي والمنافسة من الرقائق المصممة داخليًا.
من منظور تحديث المنتجات، تواصل NVIDIA دعم التسعير بتحسينات الأداء. من Ampere إلى Hopper، تضاعف متوسط سعر البيع تقريبًا، بينما تحسن الأداء حوالي 10 أضعاف؛ ومن Hopper إلى Blackwell، ارتفع السعر بنحو 50%، ويُقال إن الأداء تحسن من 3 إلى 30 ضعفًا. وطالما استمر تحسن الأداء في تجاوز ارتفاع الأسعار، فسيكون لدى العملاء حافز لدفع أسعار أعلى مقابل الجيل الجديد من المنتجات.
ومع ذلك، يتسارع المنافسون في اللحاق بالركب. تُظهر أبحاث باتيل أن حصة NVIDIA من الطلب على رقائق المعالجات المساعدة وذاكرة HBM بدأت في الانخفاض. وفي الوقت نفسه، بدأت Google في بيع وحدات TPU خارجيًا، وتواصل Amazon Trainium تعزيز دعمها لمنظومة PyTorch، كما تقدم OpenAI وAnthropic في خطط الرقائق المصممة داخليًا.
قد لا تحل هذه التطورات محل NVIDIA على الفور، لكنها توفر بدائل للعملاء الكبار وتعزز قدرتهم التفاوضية. بالنسبة لمزودي الخدمات السحابية ذوي الاحتياجات الحوسبية الضخمة، لا تكمن جاذبية الرقائق المصممة داخليًا في خفض تكاليف الشراء فحسب، بل أيضًا في تقليل الاعتماد على مورد واحد.
لذلك، فإن الاختبار الرئيسي الذي تواجهه NVIDIA ليس ما إذا كانت قادرة على الاستمرار في النمو، بل ما إذا كانت قادرة على تبرير علاوة أسعارها باستمرار من خلال ميزة الأداء. حتى مع توسع سوق الذكاء الاصطناعي بشكل عام، قد لا تنمو إيرادات NVIDIA وحصتها السوقية وهوامش ربحها بالضرورة بشكل متزامن.
تبني الذكاء الاصطناعي في الشركات: شراء الرموز أكثر عملية من بناء قدرة حوسبة خاصة
على صعيد تطبيقات الشركات، يعتقد المحللون الثلاثة أن معظم الشركات لن تشتري كميات كبيرة من الأجهزة لتشغيل نماذج خاصة، بل ستشتري الرموز (tokens) من خلال الخدمات السحابية، مستفيدة من قدرات الاستدلال السحابي للذكاء الاصطناعي، ودمجها مع بياناتها وعملياتها التجارية. يشبه هذا الاتجاه تحول تكنولوجيا المعلومات في الشركات من البنية التحتية المبنية ذاتيًا إلى الحوسبة السحابية في الماضي.
حاليًا، يعد البرمجة بمساعدة الذكاء الاصطناعي أحد التطبيقات المؤسسية الأكثر نضجًا. شارك راسغون أنه بعد استخدام Claude، تم إنجاز نموذج مالي كان يستغرق أسبوعًا في حوالي ساعة و20 دقيقة فقط، بما في ذلك الاستدلال المنطقي على بيانات تاريخية لعشر سنوات، وعمليات إعادة هيكلة متعددة للأعمال، ومحتوى مكالمات الإدارة.
تتجلى قيمة هذه التطبيقات بشكل أساسي في توفير الوقت وتقليل العمل المتكرر، وليس بالضرورة في انعكاسها الفوري على الإيرادات. ولا يزال عائد الاستثمار بحاجة إلى التحقق من خلال الأداء الفعلي للأعمال، لكن استدعاء الشركات للنماذج عبر السحابة يعني أيضًا أن الطلب على البنية التحتية للذكاء الاصطناعي سيعتمد بشكل متزايد على حجم استخدام خدمات الاستدلال.
إذا استمرت تطبيقات الشركات في التوسع، فسيكون لدى مزودي الخدمات السحابية حافز لمواصلة الاستثمار في قدرة الحوسبة؛ ومع ذلك، إذا ارتفعت تكاليف البناء والتمويل بوتيرة أسرع من الإيرادات، فسيظل عائد الاستثمار في البنية التحتية تحت الضغط.
فيما يلي المحتوى الكامل:
المضيف أوستن ليونز:
لنبدأ من منظور أوسع، نتحدث أولاً عن الطلب ثم العرض. على جانب الطلب، تنمو إيرادات الذكاء الاصطناعي بسرعة كبيرة، لكن معدل النمو بدأ في التباطؤ. حاليًا، لا يزال إجمالي إيرادات صناعة الذكاء الاصطناعي يمثل جزءًا صغيرًا فقط من إجمالي إنفاق الصناعة، لذلك يفحص السوق كل بيانات الإيرادات بدقة شديدة.
على جانب العرض، تم حجز طاقة الحوسبة للسنوات القليلة المقبلة بالكامل، ولا تزال الأسعار قوية. من منظور محلل أشباه الموصلات، كيف نفهم هاتين الإشارتين؟ وفي النهاية، أين ستتدفق القيمة في سلسلة الصناعة؟
يسعدنا اليوم أن نستضيف شخصيتين مهمتين في صناعة أشباه الموصلات: ديلان باتيل، مؤسس SemiAnalysis ورئيسها التنفيذي، وهي واحدة من أكثر المؤسسات البحثية تأثيرًا في مجال البنية التحتية للذكاء الاصطناعي؛ وستايسي راسغون، العضو المنتدب وكبير المحللين في Bernstein، الذي يعمل في تحليل أشباه الموصلات في وول ستريت منذ أكثر من عقد. وأنا مضيف اليوم أوستن ليونز، أعمل حاليًا ككبير الاستراتيجيين وكبير المحللين، وسبق أن شغلت منصب كبير المهندسين في Intel.
سنناقش اليوم مستقبل صناعة أشباه الموصلات، مع التطلع إلى عامي 2027 و2028، بما في ذلك مجالات التمويل ووحدات معالجة الرسومات ووحدات المعالجة المركزية وتصنيع الرقائق.
1. الاستثمار في البنية التحتية للذكاء الاصطناعي: هل ستبطئ تكاليف التمويل التوسع؟
المضيف أوستن ليونز:
في الآونة الأخيرة، أصبحت تكلفة رأس المال محور نقاش السوق. يستثمر مزودو الخدمات السحابية فائقو الحجم مبالغ ضخمة، وتحول التدفق النقدي الحر إلى سلبي. وفي الوقت نفسه، تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5%، واقترب عائد سوق السندات لشركات مثل CoreWeave من 15%.
هل يجب أن نقلق بشأن ذلك؟ مع استمرار الشركات في زيادة الاستثمار وارتفاع تكاليف التمويل، ما مدى تأثير ذلك على بناء البنية التحتية للذكاء الاصطناعي؟ دعونا نبدأ مع ستايسي.
ستايسي راسغون:
هناك بالفعل العديد من العوامل المقيدة التي تبطئ وتيرة بناء البنية التحتية للذكاء الاصطناعي، بما في ذلك الكهرباء وسلسلة التوريد ومعدات تصنيع أشباه الموصلات، وربما الآن التمويل.
من منظور أداء الأسهم، على الرغم من أن أسعار أسهم الشركات ذات الصلة انتعشت بشكل كبير من أدنى مستوياتها السابقة، إلا أنها لا تزال أقل بكثير من ذروتها. يرسل السوق إشارة: يشعر المستثمرون بالقلق بشأن سرعة واستدامة بناء البنية التحتية، ويخشون أن يكون نمو الصناعة قد اقترب من الذروة. من الواضح أن التمويل هو أحد القضايا المهمة، وربما يكون من أكثرها أهمية.
لقد ذكرت أن مزودي الخدمات السحابية فائقي الحجم كانوا من بين أقوى الشركات توليدًا للنقد في تاريخ البشرية، لكنهم الآن يستهلكون النقد بسرعة، وقد يحتاجون في المستقبل إلى إصدار أسهم للتمويل. قامت Meta مؤخرًا بتعديل هيكل أسهمها، ويرجع ذلك جزئيًا إلى خلق مساحة لمثل هذه الترتيبات التمويلية. كما قامت شركات مثل Google بتمويل.
خذ CoreWeave كمثال، يقترب عائد سنداتها من 15%. يجب ملاحظة أن هذا لا يمثل تكلفة التمويل الفعلية لجميع ديون الشركة الحالية، بل هو عائد تداول سنداتها غير المضمونة في السوق. ومع ذلك، إذا دخلت الشركة السوق اليوم لإصدار سندات غير مضمونة، فمن المرجح أن تكون تكلفة التمويل قريبة من هذا المستوى. هذه تكلفة مرتفعة للغاية.
ومع ذلك، أعتقد أنه على الأقل خلال العام أو العامين المقبلين، يمكن للصناعة أن تستمر في العمل بشكل عام. والأهم من ذلك، يجب أن تستمر الإيرادات ذات الصلة في النمو لتخفيف مخاوف السوق بشأن التمويل تدريجيًا.
على سبيل المثال، في سوق تأجير قدرة الحوسبة، العرض حاليًا ضيق للغاية، والعبارة التي نسمعها كثيرًا هي: لا أحد يستطيع الحصول على قدرة حوسبة كافية. بعض الشركات تستأجر قدرة الحوسبة من خلال عقود قصيرة الأجل، ووفقًا لبعض التقديرات، يمكن أن تصل إيرادات كل جيجاوات من قدرة الحوسبة إلى حوالي 50 مليار دولار.
لذلك، ليس من الصعب تخيل سيناريو: حتى لو كانت تكاليف البناء مرتفعة، فإن الإيرادات ذات الصلة قد تكون كافية لتغطية التكاليف بل وتجاوزها. لكن السؤال هو: إلى متى يمكن الحفاظ على هذا المستوى من الإيرادات؟ يعتمد ذلك في النهاية على قوة الطلب مقارنة بالعرض، ومدة استمرار فجوة العرض والطلب.
قد تتطلب هذه الأسئلة من ديلان تقديم حكم أعمق من منظور العرض والطلب في الصناعة. ومع ذلك، لا شك أن التمويل هو أحد العوامل المقيدة العديدة الحالية.
نقطة أخرى جديرة بالملاحظة هي أن العوامل المقيدة التي تبطئ النمو ليست بالضرورة سيئة. فقد تمنع الصناعة من التوسع المفرط وتجنب الاستثمار غير المنضبط.
حدث موقف مماثل خلال فقاعة الإنترنت. في ذلك الوقت، تم مد كميات كبيرة من الألياف الضوئية الداكنة (dark fiber)، وهي ألياف ضوئية تم تركيبها ولكن لم يتم استخدامها بعد؛ وتم بناء الكثير من البنية التحتية بشكل مفرط، ولا يزال بعضها غير مستغل بالكامل حتى اليوم.
قد تؤدي قيود البناء الحالية في الواقع إلى مطابقة أكثر عقلانية بين العرض والطلب، مما يسمح لنمو الصناعة بالاستمرار لفترة أطول. إذا تم التوسع اليوم دون أي قيود، فقد نواجه خطر انهيار أكثر خطورة في المستقبل.
لذلك، لا أعتقد أن جميع العوامل المقيدة سيئة. بالطبع، كيفية نظر السوق إلى هذه القيود مسألة أخرى، فمن الواضح أنها أثرت على الأداء قصير الأجل للأسهم ذات الصلة.
ديلان باتيل:
أتفق مع وجهة نظر ستايسي. بالنظر إلى بناء البنية التحتية على مدى العقود الماضية، في كل مرة تتوسع فيها الصناعة، تميل الشركات إلى تكرار الطلبات، وأحيانًا مضاعفتها أو مضاعفتها ثلاث مرات، مما يؤدي في النهاية إلى فائض في الطاقة الإنتاجية. لطالما كانت قدرة سلسلة التوريد على التنبؤ بالطلب غير كافية.
الآن، يلعب التمويل دورًا تنظيميًا ذاتيًا معينًا. قبل عام أو عامين، كان مزودو الخدمات السحابية قادرين عادة على الحصول على التمويل إذا كانوا على استعداد لدفع أسعار فائدة مرتفعة بما يكفي؛ أما الآن، فبدون التزامات شراء طويلة الأجل (offtake agreement) ذات جودة ائتمانية عالية بما يكفي، لا يستطيع بعض مزودي الخدمات السحابية الناشئين بناء مجموعات الحوسبة على الإطلاق.
يمكن لمزودي الخدمات السحابية فائقي الحجم بالطبع خفض التدفق النقدي الحر إلى ما يقرب من الصفر والاستمرار في الاقتراض، وأرباحهم لا تزال تنمو، وبالتالي ستتحسن قدرتهم على البناء. لكنهم لا يستطيعون الاستثمار بلا حدود. في العام المقبل، لا يمكنهم رفع النفقات الرأسمالية إلى أكثر من 2 تريليون دولار، أو حتى 2.5 تريليون دولار. في النهاية، ستحد القدرة المالية من حجم الإنفاق.
انظر إلى مزودي الخدمات السحابية الناشئين (Neocloud)، فهم يتولون طلبات بناء تقترب من نصف السوق. بدون التزامات شراء من مزودي الخدمات السحابية فائقي الحجم، كيف يمكنهم الحصول على التمويل؟
اليوم، حتى مع الحصول على التزامات شراء من عملاء مثل Anthropic أو OpenAI، قد يطلب السوق عائدًا يتراوح بين 13% و15% على الديون ذات الصلة. Volulta مثال على ذلك: أصدرت الشركة سندات لبناء مجموعة حوسبة لصالح Anthropic بقسيمة تبلغ حوالي 12%، لكن سعر الإصدار كان 95% فقط من القيمة الاسمية، مما يجعل عائد التمويل الفعلي قريبًا من 15%.
إذا لم يكن لدى الشركة التزامات شراء من مزودي الخدمات السحابية فائقي الحجم أو مختبرات الذكاء الاصطناعي الكبيرة، فكيف يمكنها بناء قدرة حوسبة لخدمة الشركات الصغيرة والمتوسطة والشركات الناشئة؟ بصراحة، بدون دعم هؤلاء العملاء الكبار، سيكون التمويل صعبًا للغاية.
هذه أيضًا إحدى الاستراتيجيات التي يتبعها إيلون ماسك: بناء كمية كبيرة من قدرة الحوسبة أولاً، ثم تأجيرها بأسعار مرتفعة للشركات الناشئة ومختبرات الذكاء الاصطناعي من خلال عقود إيجار قصيرة الأجل. لكن بشكل عام، ستؤدي قيود التمويل بالفعل إلى كبح توسع الصناعة.
لقد أدركت NVIDIA أن هذه مشكلة كبيرة. لا يوجد سوى عدد قليل من العملاء الكبار في السوق يمكنهم شراء أكبر قدر ممكن من قدرة الحوسبة وفقًا لقدرتهم المالية؛ ولكن هناك نصف آخر من طلب السوق - كيف يمكن تلبية احتياجات هؤلاء العملاء؟
لذلك، بدأت NVIDIA في اعتماد بعض هياكل التمويل المبتكرة. على سبيل المثال، في مشاريع مثل Sharon AI وFermis، تدعم NVIDIA تمويل المشاريع من خلال تقاسم إيرادات مجموعات الحوسبة. الترتيب تقريبًا كما يلي: تؤجر NVIDIA المجموعات بسعر يضمن أن مزود الخدمات السحابية لا يحقق أي ربح تقريبًا، وإذا قام مزود الخدمات السحابية بتأجير قدرة الحوسبة لعملاء آخرين بسعر أعلى، تشارك NVIDIA جزءًا من الإيرادات.
هناك المزيد والمزيد من الترتيبات المماثلة. عندما قامت Lambda ببناء مجموعة حوسبة لصالح Anthropic، احتاجت أيضًا إلى توقيع اتفاقية تقاسم إيرادات مع NVIDIA، بنسبة تقاسم تبلغ حوالي 10%.
وهذا يدل على أن قدرة مزودي الخدمات السحابية الناشئين على الحصول على رأس مال كافٍ، وإكمال البناء، وحتى التوسع في النهاية إلى فائض في العرض، كلها مقيدة بشروط التمويل.
نرى أيضًا أن طرق تمويل الصناعة تتحول من القروض طويلة الأجل والديون طويلة الأجل إلى ترتيبات أكثر مرونة. عندما تزود Broadcom شركة Anthropic بالرقائق، اعتمدت طريقة الإيجار ثم الشراء، مما يمدد فترة السداد لعدة سنوات.
بالنسبة للشركات التي لا تستطيع الاعتماد على تمويل الميزانية العمومية مثل مزودي الخدمات السحابية فائقي الحجم، يتطلب الحصول على قدرة الحوسبة دعمًا أو ضمانات ائتمانية من شركات مثل NVIDIA أو Broadcom أو AMD للمجموعات.
لذلك، يعد التمويل عاملاً مهمًا يقيد توسع البنية التحتية للذكاء الاصطناعي. كما أن لدى مزودي الخدمات السحابية فائقي الحجم أنفسهم التزامات ضخمة داخل وخارج الميزانية العمومية. على سبيل المثال، يُقال إن التزامات Meta في الحوسبة ومراكز البيانات تصل إلى 1.4 تريليون دولار.
يمكن تمويل هذه المشاريع بطرق متعددة: يمكن للشركات الاقتراض لشراء مراكز البيانات، أو استئجار مراكز البيانات أو المعدات ذات الصلة من شركات أخرى، ويمكن للطرف الذي يوفر البنية التحتية التمويل بناءً على ذلك. لكن جعل الصناعة بأكملها تستمر في التوسع بشكل كبير على هذا الأساس أصبح صعبًا بشكل متزايد.
حتى أن أسواق رأس المال بدأت تشعر بعدم الارتياح تجاه الترتيبات المالية لشركة Meta. الوضع المالي لشركة Meta نفسها لا يعني أنها لا تستطيع تحمل هذه الاستثمارات، لكن حجم الالتزامات الضخم هذا يكفي لإثارة قلق السوق.
في النهاية، هناك ثلاثة شروط أساسية مترابطة لبناء البنية التحتية للذكاء الاصطناعي: الأرض والكهرباء ومرافق غرف الخوادم والرقائق والتمويل. أي قيد في أي من هذه الحلقات قد يبطئ التوسع العام.
2. أين توجد اختناقات سلسلة توريد أشباه الموصلات في 2027-2028؟
المضيف أوستن ليونز:
أصبح وضع التمويل واضحًا تمامًا: مزودو الخدمات السحابية فائقو الحجم قادرون نسبيًا على تحمل الاستثمارات، لكن مزودي الخدمات السحابية الناشئين يواجهون ضغوطًا أكبر، وتحاول الصناعة هياكل تمويل جديدة.
إذا وضعنا التمويل جانبًا مؤقتًا وعدنا إلى اختناقات سلسلة التوريد التقليدية، فما هي الحلقات التي ستحد من نمو الصناعة خلال العامين المقبلين؟
قالت ASML إن طاقتها الإنتاجية لعام 2028 قد بيعت بالكامل؛ ويستمر الطلب على TSMC في تجاوز العرض، حتى مع توسيع طاقة إنتاج عملية 2 نانومتر. كما يعتقد السوق عمومًا أن الكهرباء تمثل عنق زجاجة مهمًا.
ديلان، ذكرت مؤخرًا أنه قد يتم تشغيل ما يقرب من 50 جيجاوات من مراكز البيانات العام المقبل. هل يمكنك ترتيب حلقات سلسلة توريد أشباه الموصلات حسب درجة القيد؟
ديلان باتيل:
في سلسلة توريد أشباه الموصلات، باستثناء الذاكرة، أعتقد أن أكبر عنق زجاجة هو الركائز، بما في ذلك ركائز التغليف ومواد PCB وغيرها من المواد ذات الصلة.
لقد عانت هذه الحلقات تاريخيًا من نقص الاستثمار. العديد من موردي المواد اليابانيين ذوي الصلة يتبعون أسلوب إدارة محافظًا ولا يرغبون في التوسع على نطاق واسع، لذلك ستواجه السنتان المقبلتان قيودًا كبيرة سواء في مسرعات الذكاء الاصطناعي أو وحدات المعالجة المركزية أو المكونات الأخرى في سلسلة التوريد.
في رأيي، تعد الركائز حاليًا واحدة من أخطر الاختناقات، ودرجة تقييدها تتجاوز حتى الأرض والكهرباء ومرافق غرف الخوادم في مراكز البيانات وبعض معدات تصنيع أشباه الموصلات.
ثاني أكبر عنق زجاجة هو الذاكرة.
الفئة الثالثة من الاختناقات هي الربط الضوئي، بما في ذلك المكونات الضوئية المغلفة المشتركة (CPO) والمكونات الضوئية شبه المغلفة (NPO). ليس من السهل زيادة الإنتاج بشكل كبير في الصناعات ذات الصلة. حتى لو أرادت جميع الشركات اعتماد CPO في عام 2028، أو أرادت شركة كبيرة معينة نشرها بالكامل بحلول ذلك الوقت، فلن تتمكن من الحصول على ما يكفي من الليزر ومكونات توصيل الألياف الضوئية والأجزاء المساعدة الأخرى.
أما بالنسبة للأرض والكهرباء ومرافق غرف الخوادم في مراكز البيانات، فإن الكهرباء بالفعل قيد مهم. ومع ذلك، وجدت أبحاثنا أن السوق قد يبالغ في تقدير القيود التي تواجه بناء مراكز البيانات العام المقبل.
من المتوقع أن يكون هناك ما يقرب من 50 جيجاوات من مراكز البيانات قيد الإنشاء عالميًا العام المقبل، منها حوالي 35 جيجاوات في الولايات المتحدة، والباقي موزع في أستراليا والهند وماليزيا ومناطق أخرى. في الواقع، يتم بناء مراكز البيانات بسرعة في جميع أنحاء العالم.
على الرغم من أن الكهرباء لا تزال شحيحة، يمكن للشركات اتخاذ تدابير متعددة لتخفيف القيود، مثل نشر توربينات الغاز أو المحركات الترددية أو خلايا الوقود في مواقع مراكز البيانات.
لذلك، توجد بالفعل قيود على الكهرباء وظروف بناء مراكز البيانات، لكن تأثيرها قد يكون أقل من الركائز والذاكرة والليزر ومكونات سلسلة التوريد الضوئية الأخرى.
يمكن زيادة إمدادات الكهرباء في وقت قصير نسبيًا وبطرق مباشرة نسبيًا، بينما تتضمن سلسلة توريد أشباه الموصلات عمليات تصنيع وأنظمة مواد أكثر تعقيدًا بكثير، ويتطلب توسع الطاقة الإنتاجية وقتًا أطول.
ستايسي راسغون:
هذا الحكم مثير للاهتمام للغاية. قدمت كل من NVIDIA وBroadcom توجيهات نمو مرتفعة جدًا. قال جنسن هوانغ إن إيرادات NVIDIA من المتوقع أن تنمو بنسبة 70% على الأقل؛ وتوقعات نمو Broadcom تصل إلى 100%. ومع ذلك، فإن هذه التوجيهات نفسها مقيدة بالفعل، ويبدو أن القيود الرئيسية التي تأخذها الشركات في الاعتبار هي الأرض والكهرباء وظروف بناء مراكز البيانات.
ربما يرجع ذلك إلى أنهم شركات أشباه موصلات ولديهم فهم أوضح لعدد الرقائق التي يمكنهم إنتاجها، لذلك يركزون أكثر على بناء مراكز البيانات.
أوافق على وجود بعض الحلول لمشكلتي الكهرباء والأرض. ومع ذلك، حتى التوليد في الموقع قد لا يتحقق بسرعة. كم من الوقت يستغرق فعليًا طلب توربين غاز اليوم؟ حتى أن إيلون ماسك قال إنه مستعد لتصنيع شفرات التوربينات بنفسه لتجاوز قيود العرض.
سوق الذاكرة جدير بالاهتمام بشكل خاص. تقييمات أسهم الذاكرة منخفضة جدًا حاليًا، حيث تبلغ نسبة السعر إلى الربح للعديد من الأسهم 2 إلى 3 أضعاف أو 3 إلى 4 أضعاف فقط، بينما ارتفعت أسعار الذاكرة بشكل كبير.
أنا لست مسؤولاً مباشرة عن أبحاث أسهم الذاكرة، لكن خذ SanDisk كمثال، فإن توجيهات ربحية السهم الفصلية أعلى حتى من سعر سهم الشركة قبل حوالي عامين. وهذا يدل على أن الزيادات الحالية في الأسعار كبيرة جدًا.
ومع ذلك، فإن أسهم الذاكرة عمومًا لديها نسب سعر إلى ربح من رقم واحد، لأن السوق عادة ما يسعر الأسهم بهذه الطريقة عندما تقترب دورة الصناعة من الذروة. يخشى المستثمرون، خاصة مع دخول عام 2028، من انخفاض أسعار الذاكرة بشكل كبير عندما يبدأ العرض الجديد في الظهور.
لطالما كنت أفكر: ماذا لو لم يحدث ذلك؟
بالنظر إلى داخل رفوف الذكاء الاصطناعي، فإن حوالي 70% إلى 80% من مساحة السيليكون هي في الواقع ذاكرة، معظمها DRAM. هناك مشكلة خاصة في ذاكرة النطاق الترددي العالي (HBM): إنتاج نفس السعة من HBM يتطلب حوالي ثلاثة إلى أربعة أضعاف عدد الرقائق مقارنة بذاكرة DDR5 العادية.
وهذا يعني أن إنتاج HBM سيستهلك كمية كبيرة من موارد الرقائق، مما يزاحم الطاقة الإنتاجية التي كانت ستستخدم لإنتاج الذاكرة العادية لمنتجات مثل أجهزة الكمبيوتر والهواتف الذكية.
3. الذاكرة ومعدات التصنيع: قد يستمر النقص حتى عام 2028
ستايسي راسغون:
الطلب على HBM مرتفع جدًا، وهذا يؤدي أيضًا إلى عنق زجاجة آخر: معدات تصنيع أشباه الموصلات، أي المعدات المستخدمة لإنتاج هذه الرقائق.
هذا الأسبوع، أصدرت شركة توقعات أولية لسوق معدات تصنيع الرقائق (WFE) للعام المقبل، متوقعة أن يتجاوز حجم السوق 200 مليار دولار. لقد فوجئت تمامًا بهذا التوقع، لأنني أعتقد أنه من الصعب جدًا أن يصل حجم السوق إلى مستوى أعلى، بل إنني أشك في إمكانية الوصول إلى هذا الرقم. السبب بسيط: ليس لدينا ما يكفي من مصانع الرقائق.
الغرف النظيفة ممتلئة تقريبًا. تحاول الشركات باستمرار تعظيم استخدام المرافق الحالية، ولهذا السبب كانت تقديرات السوق لحجم WFE في بداية العام حوالي 120 مليار دولار، بينما قد يصل في النهاية هذا العام إلى 155 مليار دولار. يأتي النمو بشكل أساسي من تحسين استخدام المرافق الحالية، وليس من البناء الجديد واسع النطاق.
ومع ذلك، فإن استخدام المرافق الحالية له حدود في النهاية. يجب على الشركات بناء غرف نظيفة جديدة، الأمر الذي يستغرق سنوات. ستبدأ الغرف النظيفة الجديدة في دخول الخدمة بكميات صغيرة في عام 2027، وستزداد في عامي 2028 و2029. عندها فقط يمكن تقييم ما إذا كان العرض والطلب سيختلان بشكل أفضل.
إذا استمر الطلب في النمو بالوتيرة التي يتوقعها السوق حاليًا، فقد تظل الذاكرة في حالة نقص في العرض لفترة طويلة.
تواجه الركائز وPCB وغيرها من المواد مشاكل مماثلة. يقول موردو المعدات إن قيود العرض قصيرة الأجل أثرت على قدرتهم على زيادة الإنتاج. لا تقتصر القيود على PCB ورقائق أشباه الموصلات فحسب، بل تشمل أيضًا مكونات تبدو عادية مثل الصمامات وأجهزة التحكم في تدفق الكتلة. يؤثر نقص هذه المكونات الأساسية أيضًا على حلقات أخرى في سلسلة التوريد.
خلال الجائحة، تعلمت شركات معدات أشباه الموصلات ومعظم الشركات في سلسلة التوريد بعض الدروس، وأصبحت الآن أكثر نضجًا في إدارة مشاكل التوريد مما كانت عليه في الماضي. ومع ذلك، لا تزال العديد من الحلقات مقيدة، ويجب حل هذه المشاكل أولاً قبل تخفيف قيود الطاقة الإنتاجية في الحلقات الأخرى.
لذلك، توجد في الواقع قيود متراكمة في سلسلة التوريد. لا أعتقد أن النقص سيختفي على المدى القصير. هذا العام ليس مشكلة كبيرة، لكن العام المقبل قد يظل ضيقًا، ومن غير المرجح أن يتحسن الوضع في عام 2028. أما عام 2029، فيعتمد على حالة الطلب في ذلك الوقت. بشكل عام، أتوقع أن يستمر ضيق العرض لبعض الوقت.
4. القدرة التسعيرية لصناعة أشباه الموصلات تتغير
المضيف أوستن ليونز:
إذا استمر ضيق العرض في السنوات القليلة المقبلة، وكانت هوامش ربح صناعة الذاكرة قد تجاوزت 80%، بل وصلت إلى 88% إلى 90%، فهل ستستمر الشركات في سلسلة التوريد بأكملها في رفع الأسعار وتحقيق أرباح أعلى؟
ستايسي راسغون:
هناك سمة مثيرة للاهتمام في صناعة أشباه الموصلات: في الماضي، كان الناس يعتبرون الانخفاض المستمر في الأسعار أمرًا مفروغًا منه تقريبًا. في الواقع، كانت صناعة أشباه الموصلات تاريخيًا صناعة تدمر القيمة الاقتصادية بشكل كبير، وعجزت لفترة طويلة عن تغطية تكلفة رأس المال، وكانت معظم القيمة التي تخلقها تتدفق إلى المستهلكين.
قبل سنوات، عندما كنت أعمل في McKinsey، شاركت في دراسة حول خلق القيمة في صناعة أشباه الموصلات. استخدمنا التعريف الكلاسيكي للربح الاقتصادي، بمقارنة العائد على رأس المال المستثمر مع متوسط التكلفة المرجح لرأس المال، ولخصنا الصناعة بأكملها. شملت الدراسة حوالي 150 شركة و12 قطاعًا فرعيًا ودورة صناعة كاملة.
كان النطاق الزمني الأولي للدراسة تقريبًا من 1996 إلى 2004. أظهرت النتائج أن الصناعة بأكملها دمرت تراكميًا حوالي 5 مليارات دولار من الربح الاقتصادي. إذا استبعدنا Intel، يصل حجم التدمير إلى حوالي 50 مليار دولار. في ذلك الوقت، كان هذا رقمًا مذهلاً.
بعبارة أخرى، لم تكن القيمة التي تخلقها الصناعة كافية لتغطية تكلفة رأس المال، وكانت القيمة الاقتصادية تتدفق فعليًا إلى المستهلكين. كان ذلك عصرًا كان فيه شراء منتجات أشباه الموصلات صفقة رابحة للغاية.
بعد عام 2008، شهدت الصناعة عمليات اندماج وتركيز، وبدأت الشركات في تحسين الربحية تدريجيًا، على الأقل أصبحت قادرة ببطء على تغطية تكلفة رأس المال.
غيرت الجائحة تصور الصناعة لقدرتها التسعيرية. اكتشفت الشركات أنها تمتلك في الواقع قدرة تسعيرية قوية جدًا. في الماضي، لم تكن الصناعة تدرك ذلك حقًا.
خلال الجائحة، استمرت تكاليف المدخلات مثل المواد الخام في الارتفاع، لكن العديد من الشركات التي أتابعها لم تشهد انخفاضًا في هوامش الربح الإجمالية بسبب ارتفاع التكاليف. لقد رفعت جميعها الأسعار، وكانت الزيادات كافية لتعويض ارتفاع التكاليف.
على سبيل المثال، إذا كانت الشركة لديها هامش ربح إجمالي 60% وزادت التكاليف بمقدار 100 وحدة، فيمكنها رفع الأسعار بمقدار 160 وحدة للحفاظ على هامش الربح الإجمالي الأصلي. وقد قبل العملاء هذه الزيادات في الأسعار.
أعتقد أن التضخم خلال الجائحة ساعد بالفعل صناعة أشباه الموصلات على تحسين الربحية. في عامي 2023 و2024، كانت شحنات الصناعة تقريبًا مماثلة لعام 2019، لكن متوسط سعر البيع الإجمالي (ASP) كان أعلى بنحو 50%، حتى مع استبعاد الذاكرة.
اليوم، أصبحت هذه القدرة التسعيرية أكثر وضوحًا. من المتوقع أن يصل إجمالي إيرادات صناعة أشباه الموصلات هذا العام إلى حوالي 1.5 تريليون دولار، أو حتى أعلى، بمعدل نمو سنوي يقترب من 100%. يأتي حوالي 70% إلى 80% من نمو الإيرادات من ارتفاع متوسط أسعار بيع الذاكرة، وجزء كبير منها أيضًا من زيادات أسعار المنتجات غير الذاكرة.
بالمقارنة، فإن نمو حجم الشحنات أقل بكثير. تستخدم الصناعة قدرتها التسعيرية بشكل أكمل، ويقبل العملاء عمومًا هذه الأسعار لأنه في ظل ضيق العرض، غالبًا ما لا يكون لديهم خيار آخر.
لذلك، طالما استمر ضيق العرض، أعتقد أن هذا الوضع قد يستمر.
ديلان باتيل:
في صناعة أشباه الموصلات، تختلف طرق استخدام الشركات لقدرتها التسعيرية. بعض الشركات ترفع الأسعار بشكل كبير في أوقات الازدهار، لكنها تتضرر بشدة في فترات الانكماش؛ بينما تستطيع شركات أخرى الحفاظ على هوامش ربح مستقرة نسبيًا طوال الدورة.
خذ TSMC كمثال، على مدى العقد الماضي، ارتفع هامش ربحها الإجمالي بثبات من حوالي 45% إلى حوالي 60%. في أوقات الازدهار، يمكنها بالفعل رفع الأسعار، لكنها في فترات الانكماش لا تتخلى بشكل كبير عن الأرباح التي حققتها سابقًا.
صناعة الذاكرة مختلفة. قبل حوالي عامين، كانت الصناعة تمر بواحدة من أسوأ فترات الانكماش منذ فقاعة الإنترنت، وكانت هوامش الربح الإجمالية سلبية. اليوم، تحسنت أرباح مصنعي الذاكرة بشكل كبير.
لذلك، تعتمد القدرة التسعيرية للحلقات المختلفة في سلسلة التوريد على هيكل السوق الخاص بكل منها. تتمتع TSMC بمكانة شبه احتكارية وتحافظ على علاقات تعاون طويلة الأجل مع العملاء. حتى مع قدرتها على رفع الأسعار، لم ترفعها بنفس القدر الذي فعلته بعض الشركات الأخرى.
وضع مصنعي الذاكرة مختلف. إذا مارس عملاء مثل Apple ضغوطًا هائلة على الموردين في فترات الانكماش، فعندما تنعكس الدورة ويصبح العرض غير كافٍ، سيرفع الموردون الأسعار أيضًا. ما نراه الآن هو هذا التغير الدوري في القدرة التفاوضية.
5. تكاليف بناء قدرة الحوسبة ترتفع بشكل كبير، فمن يتحمل التكاليف المرتفعة؟
ديلان باتيل:
في عام 2024، كانت التكلفة الإجمالية لبناء 1 جيجاوات من قدرة الحوسبة حوالي 40 مليار دولار، بما في ذلك الرقائق والأرض والكهرباء ومرافق مراكز البيانات وغيرها. اليوم، تجاوزت هذه التكلفة 60 مليار دولار.
بالطبع، لم يكن هناك الكثير من الشركات التي بنت فعليًا 1 جيجاوات من قدرة الحوسبة في عام 2024، لكن بحلول عام 2026، ستبدأ المزيد والمزيد من الشركات في بناء مرافق حوسبة بهذا الحجم الكبير. وفي الوقت نفسه، تزداد قدرة الحوسبة التي يمكن توفيرها لكل جيجاوات.
لكن السؤال هو أن مجموعات الحوسبة على مستوى الجيجاوات قد تكون مربحة بشكل كبير.
ذكرت سابقًا أن مزودي الخدمات السحابية غالبًا ما يحتاجون إلى الحصول على التزامات شراء طويلة الأجل من مزودي الخدمات السحابية فائقي الحجم لتمويل المجموعات. وهذا يعني أنهم بحاجة إلى تثبيت الأسعار مسبقًا، مما يحد أيضًا من قدرتهم على تحقيق أرباح استثنائية.
يتبع إيلون ماسك استراتيجية أخرى: إذا كانت الرقائق والأرض والكهرباء ومرافق مراكز البيانات كلها مقيدة، فيمكنه بناء البنية التحتية أولاً، والانتظار حتى يتم تشغيلها فعليًا قبل توقيع عقود الإيجار. بهذه الطريقة، عندما يكون عرض قدرة الحوسبة ضيقًا جدًا، تتاح له فرصة تأجيرها بأسعار أعلى دون الحاجة إلى تثبيت أسعار أقل مسبقًا.
وفي الوقت نفسه، يمكن لمختبرات الذكاء الاصطناعي نفسها تحقيق إيرادات ضخمة من خدمات الاستدلال. وفقًا للإفصاحات ذات الصلة، يمكن أن تصل إيرادات Anthropic لكل جيجاوات من قدرة حوسبة الاستدلال إلى 70 مليار إلى 80 مليار دولار.
ومع ذلك، لا تعني هذه الإيرادات أن هوامش الربح يمكن أن تظل مرتفعة إلى أجل غير مسمى. إذا حصلت شركة على قدرة حوسبة بتكلفة 15 مليار دولار لكل جيجاوات، فقد يصل هامش الربح إلى 75% إلى 80%؛ وإذا ارتفعت التكلفة إلى 50 مليار دولار، سينخفض هامش الربح بشكل كبير.
لذلك، لا يزال السؤال قائمًا حول من يتحمل هذه التكاليف.
يجب على NVIDIA أيضًا مواجهة هذا الضغط. على الرغم من أن هوامش ربحها ظلت مستقرة تقريبًا، بل انخفضت قليلاً، إلا أنها يجب أن تستوعب جزءًا من التكاليف الناتجة عن ارتفاع أسعار الذاكرة، وكذلك الركائز والمكونات الضوئية وغيرها من حلقات سلسلة التوريد.
النتيجة هي أن الأسعار التي تفرضها NVIDIA على العملاء ارتفعت بشكل كبير، لكن هوامش ربحها لم تزد بشكل متزامن.
وهذا يجعل توزيع الأرباح في سلسلة التوريد مهمًا بشكل خاص: من يمكنه الحفاظ على هوامش الربح، ومن يمكنه توسيع أرباحه بشكل أكبر، ومن يجب أن يتحمل ضغط ارتفاع التكاليف؟ هذه الأسئلة تغير مشهد التسعير في الصناعة في الوقت الفعلي.
في المستقبل، قد يوقع العملاء عقودًا مماثلة بأسعار مختلفة. الشركات التي تتمتع بقدرة بيعية قوية ويمكنها اغتنام الفرص في أوقات ضيق العرض قد تحصل على أسعار مرتفعة جدًا.
المضيف أوستن ليونز:
هذا مشابه لما ذكره ستايسي عن التغيرات خلال الجائحة: تدرك صناعة أشباه الموصلات تدريجيًا أنها تستطيع فرض رسوم مقابل القيمة التي تخلقها.
ديلان، ذكرت أيضًا أن موردي الأنظمة مثل NVIDIA يجب أن يقرروا، عندما ترتفع أسعار المكونات المختلفة، ما إذا كانوا سيمررون التكاليف إلى العملاء أم سيستوعبونها بأنفسهم للحفاظ على هوامش الربح.
السؤال هو أنه من الواضح أن بناء البنية التحتية سيستمر في السنوات القليلة المقبلة، والعرض محدود والطلب قوي، لكن التمويل أصبح صعبًا بشكل متزايد. فهل سيصل مزودو الخدمات السحابية الكبار وشركات النماذج مثل Meta يومًا ما إلى نقطة يعتبرون فيها أن قدرة الحوسبة أصبحت باهظة الثمن لدرجة لا يمكن تحملها، ويبدأون في مقاومة المزيد من الزيادات في الأسعار؟
ستايسي راسغون:
عند تقييم هذه الاستثمارات، لا يمكن النظر فقط إلى التكاليف وهوامش الربح، بل يجب أيضًا النظر إلى ما تحصل عليه الشركة مقابل إنفاقها.
خذ NVIDIA كمثال، أسعار كل جيل من المنتجات ترتفع، لكن تحسينات الأداء التي يحصل عليها العملاء غالبًا ما تكون أكبر. هذا مهم جدًا.
من Ampere إلى Hopper، تضاعف متوسط سعر بيع وحدات معالجة الرسومات تقريبًا، لكن الأداء تحسن حوالي 10 أضعاف. من Hopper إلى Blackwell، نظرًا للاختلافات المعمارية الكبيرة بين الجيلين، يصعب المقارنة المباشرة. ومع ذلك، يمكن تقدير تقريبًا أن متوسط سعر بيع وحدة معالجة الرسومات الواحدة ارتفع بنحو 50%، بينما تحسن الأداء من 3 إلى 30 ضعفًا. ومع الأخذ في الاعتبار تحسينات البرمجيات اللاحقة، قد يكون التحسن الفعلي أكبر.
من Blackwell إلى Rubin، قد ترتفع تكلفة الرفوف بشكل كبير مرة أخرى. وفقًا للبيانات المرجعية التي قدمتها NVIDIA، تبلغ تكلفة رفوف Blackwell حوالي 25 مليار دولار، ورفوف Rubin حوالي 40 مليار دولار، لكن تحسن الأداء يبلغ حوالي 10 أضعاف.
لذلك، النقطة الأساسية ليست ما إذا كانت تكلفة بناء كل جيجاوات من قدرة الحوسبة ترتفع من 25 مليار دولار إلى 40 مليار دولار، أو من 40 مليار دولار إلى 60 مليار دولار، بل كم عدد الرموز (Tokens) وقدرة الحوسبة التي يحصل عليها العميل مقابل كل دولار ينفقه.
طالما استمر الأداء لكل وحدة تكلفة في التحسن، تظل هذه الاستثمارات جذابة.
ومع ذلك، إذا تحسن أداء الجيل التالي من منتجات NVIDIA بنسبة 20% فقط، سأبدأ في القلق الشديد بشأن قدرتها التسعيرية وهوامش ربحها.
يتجاوز هامش الربح الإجمالي لشركة NVIDIA 70%، وهو مبني على حجم إيرادات ضخم. لطالما تساءل السوق: كيف يمكنها الاستمرار في الحفاظ على هوامش ربح مرتفعة كهذه في مواجهة المنافسين وموردي وحدات معالجة الرسومات الآخرين؟
رأيي هو أنه طالما تستطيع NVIDIA ضمان أن تحسينات الأداء تتجاوز بشكل كبير زيادات متوسط سعر البيع، فلا داعي للقلق المفرط بشأن هوامش الربح. لأنه مع زيادة تعقيد المنتجات وارتفاع التكاليف، يجب أن ترتفع الأسعار أيضًا؛ النقطة الأساسية هي أن العلاقة بين الأداء والتكلفة يجب أن تظل دائمًا في صالح العميل.
إذا تباطأت وتيرة الابتكار، سأكون قلقًا للغاية.
أتذكر حوالي عام 2023 عندما حضرت مؤتمر Hot Chips، ألقى كبير العلماء في NVIDIA بيل دالي كلمة رئيسية، وكانت إحدى النقاط التي أثرت فيّ: على مدى العقد الماضي، تحسن أداء وحدات معالجة الرسومات حوالي 1000 ضعف. حققت NVIDIA هذا التقدم من خلال وسائل تقنية مختلفة، وقال دالي إن الهدف للعقد القادم هو تحسينه مليون ضعف إضافي.
إذا استطاعت NVIDIA مواصلة السير على هذا المسار، فلن أقلق كثيرًا بشأن هوامش ربحها. لكن إذا لم تستطع الحفاظ على وتيرة الابتكار، أو إذا لحق بها منافسون آخرون بسرعة، فسيكون الوضع مختلفًا تمامًا.
في النهاية، يجب أن يتحمل شخص ما هذه التكاليف. من الناحية المثالية، يكون العملاء على استعداد للدفع مقابل القيمة التي يحصلون عليها. لكن إذا ارتفعت التكاليف بوتيرة غير مستدامة، فسيضطر الموردون إلى البدء في تحمل جزء من التكاليف، وستشتد المنافسة على الأرباح بين الحلقات المختلفة لسلسلة الصناعة.
6. صعود الرقائق المصممة داخليًا: إلى متى يمكن أن تستمر ميزة NVIDIA التنافسية؟
المضيف أوستن ليونز:
ديلان، المزيد والمزيد من الشركات بدأت في تصميم رقائقها الخاصة. حالة OpenAI جديرة بالاهتمام بشكل خاص. كيف يجب أن ننظر إلى تطور وحدات معالجة الرسومات في العامين المقبلين، والنمو السريع لمختلف وحدات XPU ومسرعات الذكاء الاصطناعي؟ تحاول العديد من الشركات الناشئة بنى رقائق مختلفة؛ كيف سيغير هذا المشهد التنافسي؟
ديلان باتيل:
المزيد والمزيد من الشركات تحاول تصميم رقائقها الخاصة، وهذا اتجاه واضح. أثبتت OpenAI حقيقة مهمة: يمكن لشركة، حتى لو كانت تصمم رقاقة لأول مرة، أن تنتج منتجًا عالي الكفاءة.
دعتنا OpenAI إلى مختبرهم. استخدمنا معيار الاستدلال مفتوح المصدر InferenceX من SemiAnalysis لاختبار نماذج مفتوحة المصدر مختلفة، وأظهرت النتائج أن رقاقتهم من الجيل الأول تفوقت على Blackwell من NVIDIA.
استخدمت هذه الرقاقة أدوات الذكاء الاصطناعي بشكل مكثف في عملية التصميم والبرمجة. كما تمضي Anthropic قدمًا في مشروع الرقائق الخاص بها، وتأمل في إكمال التطوير في نصف الوقت الذي استغرقته OpenAI. هذه الأهداف طموحة للغاية، لكنها ليست مستحيلة تمامًا إذا تمكنت النماذج من تسريع عملية التصميم بشكل كبير.
وفي الوقت نفسه، بدأت Google في بيع وحدات TPU، ونضجت Amazon Trainium بشكل كبير وتوفر دعمًا جيدًا لـ PyTorch. لدى Meta وMicrosoft أيضًا خرائط طريق نشطة للغاية للرقائق.
هناك حوافز اقتصادية قوية وراء ذلك. كما ذكرت سابقًا، ارتفعت تكلفة بناء 1 جيجاوات من قدرة الحوسبة من 40 مليار دولار إلى أكثر من 60 مليار دولار. إذا أمكن القضاء على أرباح شركات تصميم الرقائق مثل NVIDIA وBroadcom وMarvell، فقد تبلغ تكلفة قدرة الحوسبة بنفس الحجم حوالي 20 مليار دولار فقط.
بعبارة أخرى، إذا أمكن خفض تكاليف أرباح تصميم الرقائق بشكل كبير، فمن الناحية النظرية، يمكن للأموال الموفرة من 1 جيجاوات من قدرة الحوسبة أن تدعم بناء المزيد من قدرة الحوسبة. بالنسبة للشركات التي تحتاج إلى تشغيل عدد كبير من مهام الاستدلال، فإن هذه الفوائد الاقتصادية واضحة جدًا.
لذلك، يجب على NVIDIA الحفاظ على وتيرة ابتكار سريعة جدًا. لا يمكنها فقط تحقيق مضاعفة الأداء لكل دولار سنويًا؛ وإلا فقد يلحق بها المنافسون الآخرون بسرعة.
إذا استطاعت NVIDIA مواصلة الحفاظ على وتيرة تحسين الأداء هذه، فمن المنطقي أن تستمر في تحقيق أرباح عالية. لكن إذا تمكن العملاء الكبار من تصميم رقائقهم الخاصة ونشرها وإنتاجها بكميات كبيرة، مع الحصول على الذاكرة ورقائق TSMC والركائز والمكونات الضوئية بأسعار قريبة من تكلفة سلسلة التوريد، فسيكون لديهم مجال كبير لخفض الأسعار.
إذا تم تفكيك سلسلة الصناعة بشكل أكبر، ولم تعد NVIDIA أو Broadcom تتمتعان بالهيمنة السابقة، فقد يتغير الوضع بشكل جذري. وهذا أحد أسباب قلق السوق من أن مضاعفات تقييم الشركتين عند أدنى مستوياتها التاريخية.
على سبيل المثال، هل ستقلل Meta من اعتمادها على Broadcom؟ هل ستفعل Google ذلك؟ هل سيتوقف هؤلاء العملاء الكبار في النهاية عن شراء رقائق NVIDIA ويتحولون بالكامل إلى التصميم الداخلي؟
حاليًا، قد يحصل موردو المكونات أنفسهم أيضًا على قدرة تسعيرية قوية. السؤال الحقيقي هو ما إذا كانت NVIDIA وBroadcom قادرتين على مواصلة الحفاظ على هوامش ربحهما المذهلة. على الأقل في العامين المقبلين، أعتقد أنهما لا تزال لديهما فرصة للقيام بذلك، لكن بعد ذلك يصعب الجزم.
لا يزال تصميم الرقائق نفسه معقدًا للغاية، لكن نماذج الذكاء الاصطناعي تقلل بشكل كبير من صعوبة تطوير البرمجيات وبرمجة المسرعات.
على سبيل المثال، استغرق تشغيل أنظمة الاستدلال من NVIDIA في معيار InferenceX الخاص بنا حوالي ستة أشهر؛ واستغرق AMD من ستة إلى تسعة أشهر؛ واستغرق Google وAmazon بضعة أشهر فقط؛ بينما استغرقت رقاقة OpenAI حوالي شهر ونصف.
إن عملية الانتقال من تشغيل الرقاقة إلى تشغيل البرمجيات على الرقاقة تتقلص بسرعة. اليوم، بدأت الشركات في تحويل انتباهها إلى تصميم الرقائق نفسه.
هل سيصبح تصميم الرقائق، مثل تطوير البرمجيات، قدرة أكثر انتشارًا وتوحيدًا تدريجيًا؟ إذا كانت الإجابة بنعم، فقد يزداد عدد الشركات القادرة على تصميم الرقائق بشكل كبير.
بالطبع، لا يزال تصميم الرقائق يتطلب تكاليف ثابتة مثل الأقنعة الضوئية وأدوات أتمتة التصميم الإلكتروني (EDA)، وقد تصل هذه الاستثمارات وحدها إلى 50 مليون دولار. لكن إذا استمر الذكاء الاصطناعي في خفض حواجز التصميم والبرمجة، فقد يزداد عدد الشركات المشاركة في تصميم الرقائق.
بمجرد أن يصبح تصميم الرقائق أكثر انتشارًا، قد تنخفض هوامش الربح في الصناعة. لقد رأينا بالفعل بعض شركات البرمجيات كخدمة (SaaS) تواجه إعادة تقييم في السوق؛ وفي الوقت نفسه، تنمو أرباح NVIDIA وBroadcom بأكثر من الضعف سنويًا، لكن أسعار أسهمهما راكدة نسبيًا.
هذه واحدة من أكثر القضايا إثارة للقلق في مستقبل صناعة أشباه الموصلات.
7. هل تستطيع شركات XPU الناشئة تحدي وحدات معالجة الرسومات؟ حصة NVIDIA السوقية تتغير
المضيف أوستن ليونز:
إذن، كيف سيتطور سوق وحدات معالجة الرسومات ووحدات XPU في العامين المقبلين؟ المزيد والمزيد من الشركات الناشئة في مجال مسرعات الذكاء الاصطناعي تجرب بنى مختلفة؛ هل ستحدث تغييرات كبيرة في المشهد التنافسي؟
ديلان باتيل:
بالنسبة لشركات XPU، أرى مسارين مختلفين.
إذا كنت مزود خدمة سحابية فائق الحجم، يمكنك اتباع مسار تصميم مستقر نسبيًا، وبناء منتج مشابه لمنتجات Google أو NVIDIA، واستخدام حجمك لدفع التطبيقات.
لكن إذا كنت شركة ناشئة، فيجب عليك تجربة مسارات تقنية جذرية للغاية ومختلفة تمامًا عن الحلول الحالية. بالنظر إلى الجيل الأول من شركات أجهزة الذكاء الاصطناعي الناشئة، فإن أحد الأسباب المهمة لنجاح Cerebras وGroq نسبيًا هو أنهما اتبعتا مسارات تقنية أكثر جرأة.
بالنسبة للشركات الناشئة الناشئة الحالية، أعتقد أن الشركات التي تكون حلولها التقنية فريدة بما يكفي ولا يمكن نسخها بسهولة من قبل NVIDIA أو Google أو AMD هي فقط التي لديها فرصة حقيقية للتميز.
الخبر السار هو أن هناك حاليًا كمية كبيرة من الأموال تتدفق إلى هذا المجال، ويتم اختبار مختلف البنى وأفكار التصميم الجذرية.
وفي الوقت نفسه، بدأت حصة NVIDIA في سلسلة الصناعة في التغير. من 2023 إلى 2024، استحوذت NVIDIA على نسبة كبيرة من طاقة إنتاج HBM والتغليف المتقدم؛ وبحلول عام 2025، بدأ هذا النمو في التباطؤ، وفي عام 2026 انخفضت حصتها بشكل أكبر. وفقًا لتقديرنا، قد يستمر هذا الاتجاه حتى العام المقبل.
لكن هذا لا يعني أن أرباح NVIDIA ستنخفض على الفور. السوق بأكمله ينمو بسرعة كبيرة؛ حتى مع انخفاض الحصة، قد تتضاعف أرباح NVIDIA العام المقبل.
Google وAmazon وAMD جميعها تكتسب حصة سوقية. لا يمكن النظر إلى عدد الرقائق فقط، لأن أحجام وقيم الرقائق المختلفة تختلف اختلافًا كبيرًا. المؤشرات الأكثر دلالة تشمل رقائق التغليف المتقدم، واستخدام HBM، والإنفاق على تصنيع الرقائق والذاكرة.
تشير هذه المؤشرات إلى أن المنافسين يوسعون حصتهم السوقية تدريجيًا.
بالنظر إلى عامي 2028 و2029، قد يتباطأ معدل نمو NVIDIA، وقد لا تتمكن من الحفاظ على معدل نمو سنوي للإيرادات بنسبة 100%. عندها، سيحتاج السوق إلى تقييم ما إذا كان تباطؤ النمو سيؤدي إلى مزيد من الانخفاض في حصتها السوقية، أو ما إذا كانت NVIDIA قادرة على مواصلة الريادة بعد Rubin ببنية جديدة.
يجب على NVIDIA مواصلة تسريع وتيرة الابتكار. إن إيقاع تحديث الرقائق السنوي ليس فقط لتطويرها الذاتي، بل أيضًا لجعل من الصعب على المنافسين اللحاق بها.
خندق NVIDIA ليس فقط الأجهزة. برمجيات CUDA، ومنظومة المطورين الضخمة، والبنية التحتية المنشورة، وميزانيتها العمومية وقدرتها على التمويل، كلها تشكل مزايا تنافسية.
تستخدم NVIDIA أيضًا الذكاء الاصطناعي لتسريع تصميم رقائقها. إنها ليست غافلة عن الضغوط التنافسية، وليست غير متبنية للتقنيات الجديدة. في النهاية، هذا سباق.
من الواضح أن جنسن هوانغ في حالة تأهب قصوى تجاه المنافسة. لقد تعلم بعض الدروس من تاريخ Intel، ويراقب دائمًا تحركات المنافسين.
ستايسي راسغون:
هذا يفسر أيضًا سبب انخفاض تقييم NVIDIA إلى هذا المستوى.
قبل حوالي تسعة إلى عشرة أشهر، كتبت تقريرًا بحثيًا يقارن التقييم النسبي لشركة NVIDIA مع صناعة أشباه الموصلات بأكملها. في ذلك الوقت، كان التقييم النسبي لشركة NVIDIA أقل من هذا المستوى في 13 يوم تداول فقط خلال العقد الماضي.
والآن، أصبح تقييمها النسبي أقل مما كان عليه في ذلك الوقت.
لا يقلق المستثمرون فقط بشأن استمرار الطلب على الذكاء الاصطناعي. إذا اختفى الطلب على الذكاء الاصطناعي بالكامل، فستتضرر NVIDIA والشركات الأخرى بشدة.
لكن داخل صناعة أشباه الموصلات، يأتي أكبر تهديد لشركة NVIDIA بوضوح من المنافسة. إنها تتصدر حاليًا بفارق كبير عن أقرانها، لكن جميع المنافسين يريدون الاستيلاء على سوقها.
هذه أيضًا سمة ثابتة لصناعة أشباه الموصلات: كلما نجحت شركة، يظهر دائمًا متحدون. يجب على NVIDIA ضمان بقائها في المقدمة، ومع تطور الصناعة، سيصبح هذا أكثر صعوبة.
8. تطبيقات الذكاء الاصطناعي في الشركات: هل ستشتري المزيد من الشركات الرقائق بنفسها أم تشتري الرموز مباشرة؟
المضيف أوستن ليونز:
ناقشنا سابقًا وحدات معالجة الرسومات ووحدات XPU وتوسع المنافسين في الحصة السوقية. تركز نقاشنا بشكل أساسي على مراكز البيانات ومزودي الخدمات السحابية فائقي الحجم.
إذن، بالنسبة لشركات مثل NVIDIA، هل يمثل النشر المحلي لقدرة الحوسبة أيضًا فرصة نمو مهمة؟
ستايسي راسغون:
تميز NVIDIA الآن بين إيرادات مزودي الخدمات السحابية فائقي الحجم وغير فائقي الحجم، لكن هذا التصنيف ليس دقيقًا تمامًا. قد يتم تصنيف بعض مختبرات الذكاء الاصطناعي على أنها غير فائقة الحجم، بينما قد يدعم إنفاق مزودي الخدمات السحابية فائقي الحجم هذه المختبرات بشكل غير مباشر، مما يؤدي إلى تداخل بينهما.
بشكل تقريبي، يمثل كل من نوعي العملاء حاليًا حوالي النصف. قد تساهم الإيرادات التي تساهم بها مختبرات الذكاء الاصطناعي بشكل مباشر أو غير مباشر بحوالي 20% من إجمالي إيرادات NVIDIA. ولا تزال هذه نسبة كبيرة جدًا.
لذلك، قد تكون مصادر إيرادات NVIDIA أكثر تنوعًا مما كنا نتصور سابقًا.
في النهاية، يعد تبني الشركات للذكاء الاصطناعي هو المفتاح لاستدامة هذه الصناعة. إذا لم تستخدم الشركات الذكاء الاصطناعي حقًا، فسيفتقر النمو طويل الأجل للصناعة بأكملها إلى الدعم.
ما زلنا في مرحلة مبكرة، لكنني أعتقد أن هناك تطبيقًا أساسيًا واحدًا على الأقل ذا قيمة واضحة ظهر في جانب الشركات: البرمجة.
تنمو إيرادات وكلاء البرمجة بالذكاء الاصطناعي بسرعة. اليوم، يستخدم جميع مطوري البرمجيات تقريبًا البرمجة بمساعدة الذكاء الاصطناعي، وقليلون يعتمدون كليًا على كتابة التعليمات البرمجية يدويًا.
قد لا تنعكس قيمة تطبيقات الشركات بالضرورة في نمو الإيرادات؛ بل قد تتجلى في تحسين الإنتاجية، وهو أمر يصعب قياسه.
أنا شخصيًا محلل مالي وأحتاج إلى بناء نماذج مالية. قبل بضعة أشهر، حاول فريقنا استخدام Claude لإنجاز هذا النوع من العمل. لم تكن النتائج الأولية مثالية، لكن لاحقًا اعتقد أحد الزملاء أن الأداة حققت تقدمًا كبيرًا.
لذلك، رتبنا اجتماعًا للفريق، وطلبنا منه بناء نموذج مالي من الصفر لشركة نغطيها بالفعل.
كانت النتيجة مفاجئة: استغرق الأمر ساعة وعشرين دقيقة فقط لإكمال النموذج. شمل النموذج بيانات تاريخية لعشر سنوات، وتعامل مع عمليات إعادة هيكلة متعددة للشركة وتعديلات في الأقسام، وحاول التنبؤ بناءً على ما قاله الرئيس التنفيذي في مكالمات الأرباح، بدلاً من توليد أرقام عشوائية ببساطة.
هذه المهمة لو أسندت إلى محلل في الفريق، فقد تستغرق أسبوعًا؛ ولو قمت بها بنفسي، فقد تستغرق ثلاثة أشهر. لكن Claude أنجزها في ساعة وعشرين دقيقة فقط.
وهذا يعني أن نفس الفريق يمكنه إنجاز المزيد من العمل، بل وإنجاز المزيد من المهام بعدد أقل من الموظفين.
بالطبع، يثير هذا أسئلة أخرى. إذا تم تبني الذكاء الاصطناعي على نطاق واسع في الشركات، فهل قد يؤدي ذلك إلى ارتفاع كبير في معدلات البطالة؟ لا أعرف الإجابة، لكنه سؤال يستحق التفكير.
بناءً على التجربة العملية الحالية، أصبحت مقتنعًا بشكل متزايد بأن تطبيقات الذكاء الاصطناعي يمكن أن تحقق عوائد حقيقية. ومع ذلك، لا يزال هذا سوقًا مبكرًا. لا تزال العديد من الشركات في مرحلة التجريب، ولا تعرف كيفية استخدام الذكاء الاصطناعي، وتفتقر إلى الخبرة الكافية لتقييم الاحتياجات المحددة، لذلك سيستغرق التبني الواسع وقتًا.
بشكل عام، أنا إيجابي تجاه الوضع الحالي.
ديلان باتيل:
أود أن أضيف نقطة: فيما يتعلق بتطبيقات الذكاء الاصطناعي في الشركات، لا أعتقد أن معظم الشركات ستشتري كميات كبيرة من الأجهزة وتشغل نماذجها الخاصة داخليًا.
يتمتع استدلال النماذج باقتصاديات حجم كبيرة. بالنسبة لمعظم الشركات، النهج الأكثر منطقية هو شراء الرموز مباشرة، أي استدعاء خدمات الاستدلال للنماذج السحابية، ثم دمج هذه القدرات مع بياناتها الخاصة.
أعتقد أن هذه ستكون الطريقة الرئيسية التي تستهلك بها معظم الشركات الذكاء الاصطناعي في المستقبل.
هذا مشابه جدًا لتطور تكنولوجيا المعلومات في الشركات على مدى العقدين الماضيين. قبل عشرين عامًا، كانت الشركات تشتري البنية التحتية وتنشر الأنظمة بنفسها؛ اليوم، تحول معظم الإنفاق على تكنولوجيا المعلومات إلى الحوسبة السحابية. في المستقبل، قد يذهب معظم إنفاق الشركات على الذكاء الاصطناعي أيضًا إلى شراء الرموز، بدلاً من شراء قدرة الحوسبة وتشغيل النماذج مفتوحة المصدر بنفسها.
حتى شركات الأدوية وصناديق التحوط قد تدفع بشكل أساسي مقابل استخدام النماذج مباشرة، بدلاً من شراء الأجهزة وتشغيل النماذج مفتوحة المصدر بنفسها. بالطبع، سيظل هناك بعض الموردين في السوق متخصصين في شراء قدرة الحوسبة ونشر النماذج وتقديم الخدمات للعملاء.
هناك العديد من الموضوعات الأخرى الجديرة بالمناقشة في هذه الجلسة، لكننا تجاوزنا الوقت. كان النقاش اليوم ممتعًا للغاية، شكرًا لكم على المشاركة.
تحذير من المخاطر وإخلاء مسؤولية
السوق ينطوي على مخاطر، والاستثمار يتطلب الحذر. هذه المقالة لا تشكل نصيحة استثمارية شخصية، ولا تأخذ في الاعتبار أهداف الاستثمار المحددة أو الوضع المالي أو الاحتياجات الخاصة لأي مستخدم. يجب على المستخدمين النظر فيما إذا كانت أي آراء أو وجهات نظر أو استنتاجات واردة في هذه المقالة مناسبة لظروفهم الخاصة. الاستثمار بناءً على ذلك يكون على مسؤوليتك الخاصة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.