


حقيقة بطاقات العملات المستقرة: لا توفر المال ولا تستطيع إزاحة فيزا
 chaincatcher
المؤلف | فايديك ماندلوي
ترجمة | لوفي، فورسايت نيوز
هل تعلم؟ في يوليو، تجاوز إنفاق بطاقات الائتمان بالعملات المشفرة 759 مليون دولار، عبر 9 ملايين معاملة. وهذا يعادل تقريبًا ضعفين ونصف المبلغ المسجل في الفترة نفسها من العام الماضي. علاوة على ذلك، ما زال أكثر من 90% من حجم المعاملات يُدفع باستخدام بطاقات فيزا.
تقريبًا جميع مشاريع بطاقات العملات المشفرة تروي القصة نفسها: الاعتماد على قنوات دفع بالعملات المستقرة لتجاوز رسوم شبكات البطاقات، وإعادة التكاليف الموفرة إلى التجار. سابقًا، عندما حللنا إنشاء Stripe لرابط مدفوعات عابرة للحدود قائم على العملات المستقرة، ناقشنا هذا المنطق أيضًا.
لهذا الغرض، تعمقت في سؤال جوهري: ماذا سيحدث في الواقع إذا حاولنا الاستغناء عن شبكات البطاقات التقليدية؟ هل يمكن لإزالة فيزا وماستركارد أن توفر التكاليف فعلاً للتجار؟ وأي طبقة من بنية المدفوعات يمكن للعملات المستقرة أن تحل محلها فعليًا؟
النتيجة التي توصلت إليها كانت غير متوقعة تمامًا.
كيف يعمل نظام المدفوعات
للعثور على الإجابة، نحتاج أولاً إلى توضيح أين تذهب الرسوم عندما يمرر المستهلكون بطاقاتهم للدفع. أدركت في البداية مفهومًا خاطئًا شائعًا: يعتقد كثيرون في صناعة العملات المشفرة أن شبكات البطاقات مثل فيزا تحصل على الحصة الأكبر من الرسوم.
هذا غير صحيح. عندما يعالج التاجر معاملة بطاقة ائتمان بمكافآت بقيمة 100 دولار، يحتاج إلى دفع نحو 2.2% كرسوم خصم تجاري، أي ما مجموعه 2.20 دولار. النقطة الأساسية هي أن هذه الـ 2.20 دولار لا تذهب إلى جيب فيزا؛ بل توزع على ثلاثة أطراف، ونسب التوزيع غير متساوية. 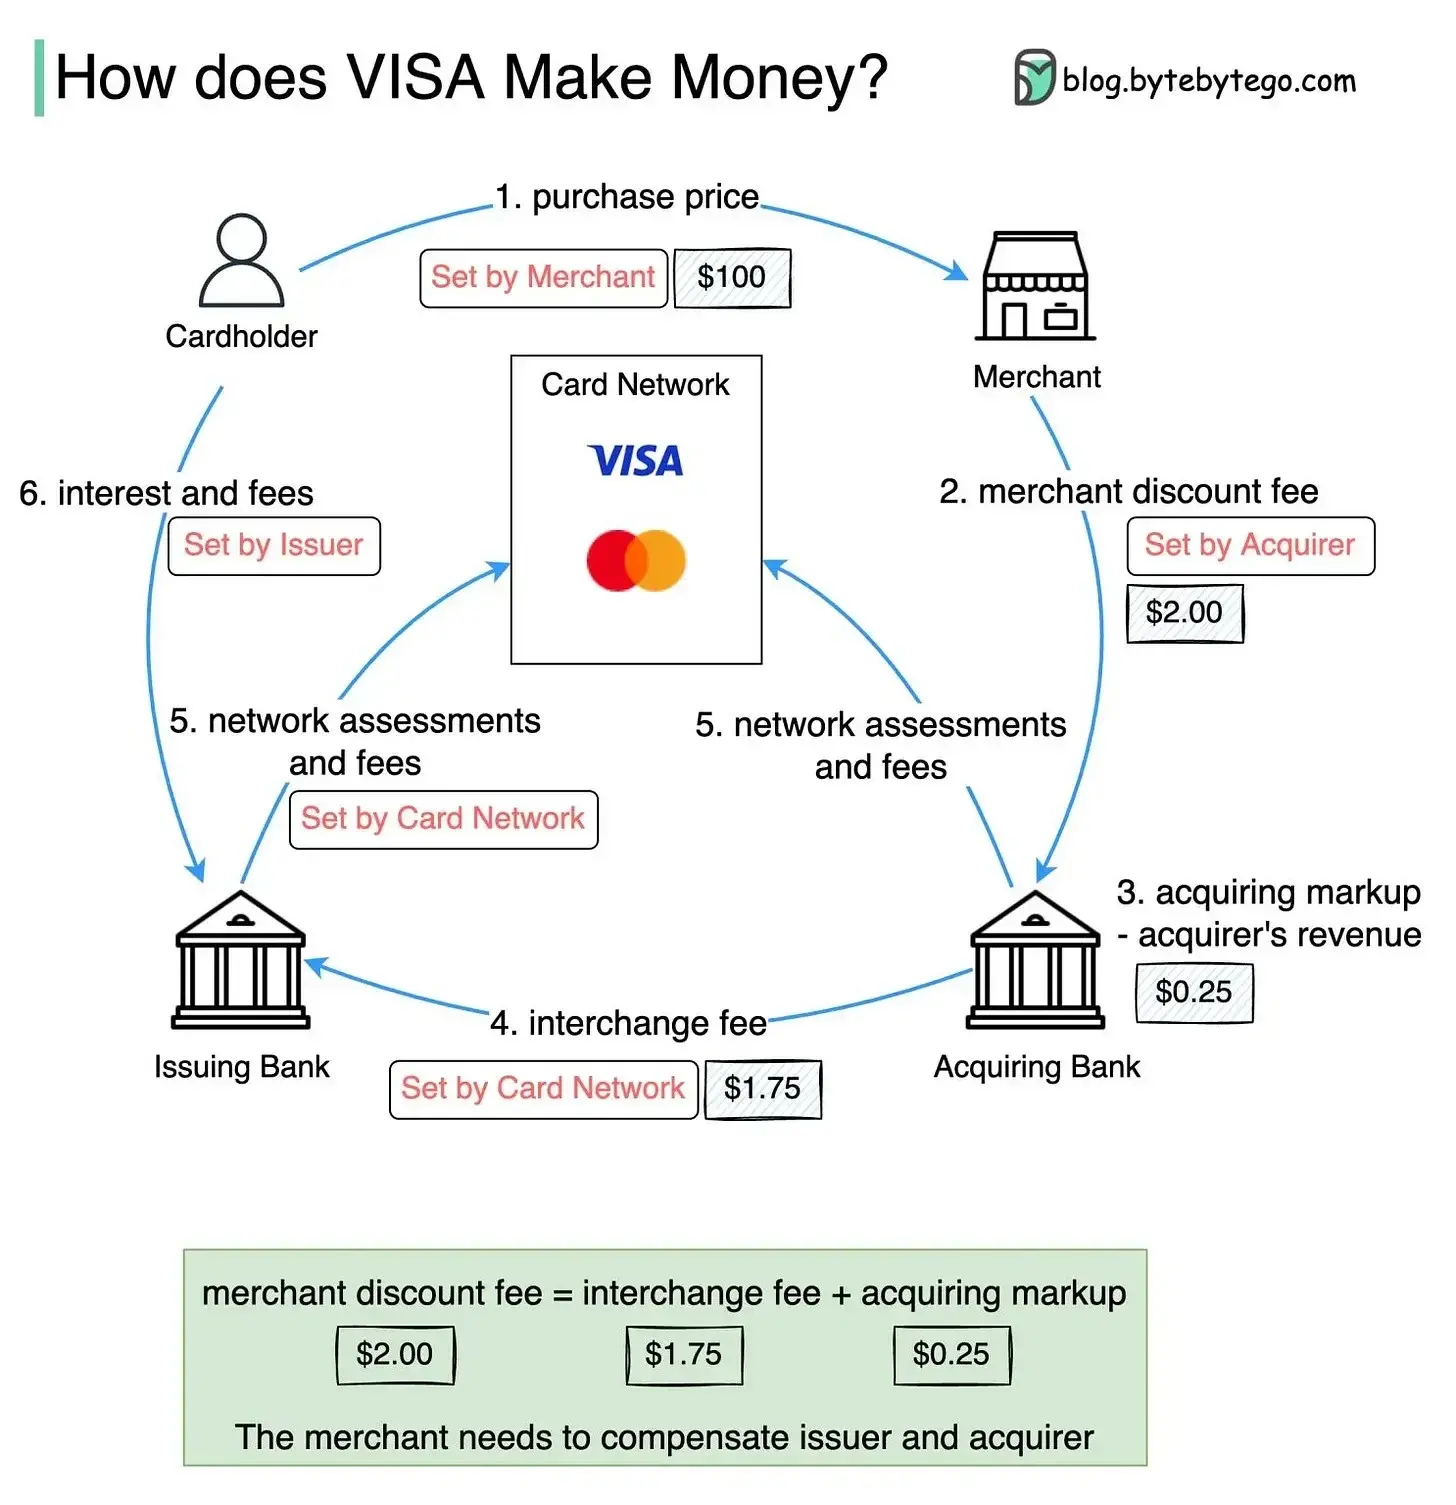
· الحصة الأكبر، نحو 1.75 دولار، تذهب إلى البنك المُصدر، وهو المؤسسة التي تصدر بطاقة الائتمان للمستهلك. تُسمى هذه الرسوم رسوم التبادل بين البنوك، وتشكل 70%–80% من إجمالي رسوم التاجر.
· بعد ذلك، يحصل مزوّد خدمة الدفع من جانب التاجر (المُحصِّل) على رسوم خدمة تتراوح بين 0.30 و0.70 دولار.
· أخيرًا، شبكات البطاقات التي يريد الجميع إزاحتها، فيزا وماستركارد، تفرض فقط رسوم شبكة تتراوح بين 0.13 و0.18 دولار، أي نحو 7%–9% من إجمالي نفقات التاجر.
بعبارة أخرى، مجرد إزالة فيزا لن يلغي سوى أصغر رسوم في السلسلة كلها. وكون فيزا تفرض رسومًا صغيرة له أسبابه الكامنة.
فيزا لا تمنح ائتمانًا لأي شخص، لذا فهي لا تتحمل مخاطر الائتمان أو نزاعات رد المبالغ أو خسائر الاحتيال. في الواقع، فيزا لا تشارك حتى في تحويل الأموال. إنها مجرد شبكة لنقل المعلومات تعمل فقط عندما يمرر المستخدم بطاقته في جهاز التاجر. مهمة فيزا هي تبادل معلومات التفويض بين جهاز التاجر والبنك المُصدر، ووضع القواعد التشغيلية للنظام بأكمله. أما المؤسسة المُصدرة فتتحمل المسؤوليات الأكبر.
المؤسسة المُصدرة تقدم الائتمان للمستهلكين وتتحمل مخاطر الديون المعدومة؛ كما تتحمل تكلفة رأس المال المحتجز بين شراء المستهلك وتاريخ استحقاق الفاتورة، وتعتمد على رسوم التبادل لدعم برامج مكافآت البطاقات لجذب المستخدمين لاستخدام البطاقة.
وقد خلق هذا نموذج أعمال جذابًا للغاية لفيزا. في عام 2025، عالجت فيزا معاملات دفع بقيمة 14.2 تريليون دولار، عبر 257.5 مليار معاملة، محققة 40 مليار دولار صافي دخل، بهامش ربح صافٍ يقترب من 50%. في المتوسط، تكسب فيزا نحو 0.13 دولار فقط لكل معاملة، وهذا هو مصدر كل أرباحها. مكانة فيزا بين أعلى الشركات قيمة في العالم لا تعود إلى رسوم مرتفعة لكل معاملة، بل لأنها تعالج مئات المليارات من المعاملات سنويًا، بتكاليف حدية تقترب من الصفر، ودون أن تتحمل أي مخاطر ائتمانية على الإطلاق.
بعد ذلك، ندخل في الواقع الأكثر تحديًا لبطاقات الخصم بالعملات المستقرة.
جميع بطاقات الخصم بالعملات المستقرة في السوق هي منتجات بطاقات خصم. قبل حدوث الاستهلاك، تكون الأموال مخزنة مسبقًا في محفظة المستخدم على شكل USDC أو USDT. لا توجد فترة تجميد للأموال، ولا يولد الائتمان المتجدد دخل فوائد. وهذا يضع هذه البطاقات في نموذج اقتصادي مختلف تمامًا.
بالإضافة إلى ذلك، سن الكونغرس الأمريكي تعديل دوربين في عام 2010، الذي يحدد رسوم التبادل لبطاقات الخصم الصادرة عن بنوك تتجاوز أصولها 10 مليارات دولار عند 0.21 دولار لكل معاملة زائد 0.05%. الغالبية العظمى من حلول بطاقات الخصم بالعملات المستقرة تختار التعاون مع بنوك شريكة صغيرة (بنوك رقمية) تقل أصولها عن عتبة 10 مليارات دولار، وهي غير خاضعة لقانون دوربين. وهذا أيضًا نموذج مصرفي تعاوني شائع في صناعة التكنولوجيا المالية. 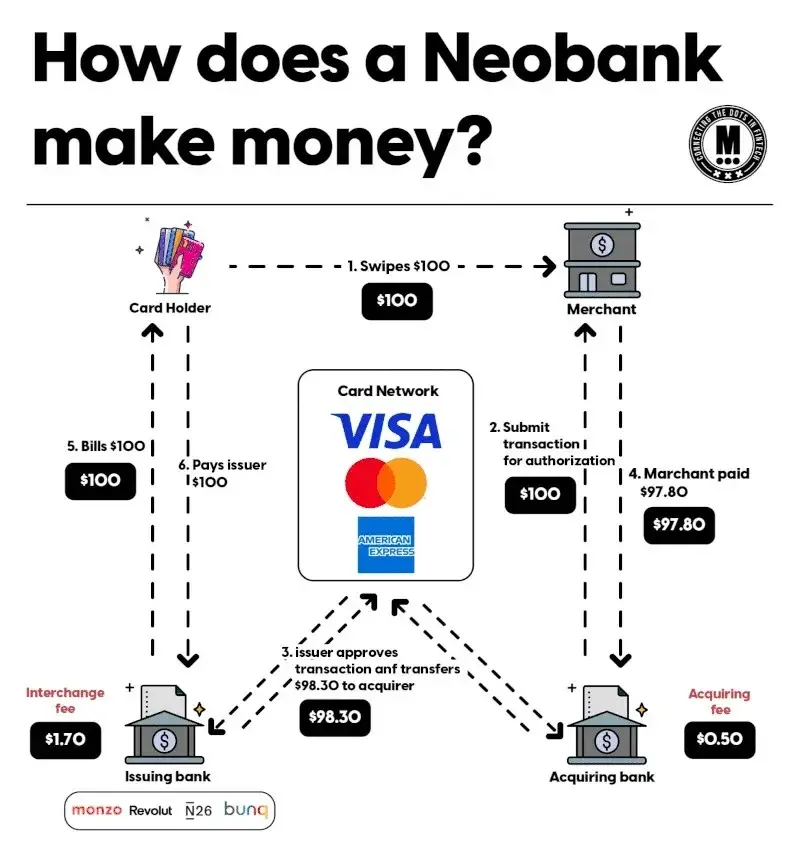
رسوم التبادل لبطاقات الخصم غير الخاضعة لتعديل دوربين تبلغ حاليًا في المتوسط نحو 0.62 دولار لكل معاملة. وتُظهر مقارنة واضحة أنه مقابل معاملة بقيمة 100 دولار، يمكن لبطاقة الائتمان ذات المكافآت أن تولد 2.20 دولار إجمالي إيرادات؛ بينما بطاقة الخصم بالعملات المستقرة، حتى مع رسوم تبادل أعلى، تولد 0.62 دولار فقط إجمالي إيرادات. كما يتعين على فريق المشروع أن يدفع من هذه الـ 0.62 دولار رسوم شبكات البطاقات ورسوم المعالجة وتكاليف البنك الشريك، مع تغطية خسائر الاحتيال والنفقات التشغيلية، ولا يتبقى سوى هامش ضئيل للتفكير في إعادته إلى التجار.
ما الذي يمكن للعملات المستقرة أن تحل محله فعليًا؟
كما رأينا أعلاه، الرسوم الموفرة من إزالة فيزا ضئيلة، وهامش الربح لتشغيل بطاقات الخصم بالعملات المستقرة القائمة على رسوم التبادل ضيق للغاية. ومع ذلك، قد لا تكمن قيمة مدفوعات العملات المستقرة في توفير رسوم شبكات البطاقات المهملة، بل في إمكانية استبدال جوانب أكثر جوهرية من بنية المدفوعات.
لهذا الغرض، عدت إلى المقال السابق "Stripe تبني سلسلتها العامة الخاصة"، الذي قسم المدفوعات العابرة للحدود إلى سبعة مكونات رسوم رئيسية: القبول، وتوجيه العمليات، والامتثال للترخيص، والحفظ، والصرف الأجنبي، والإصدار، والمقاصة والتسوية. قارنت معاملات البطاقات المحلية بهذه الطبقات السبع لتحليل الجوانب التي ستشهد تغييرات جوهرية. 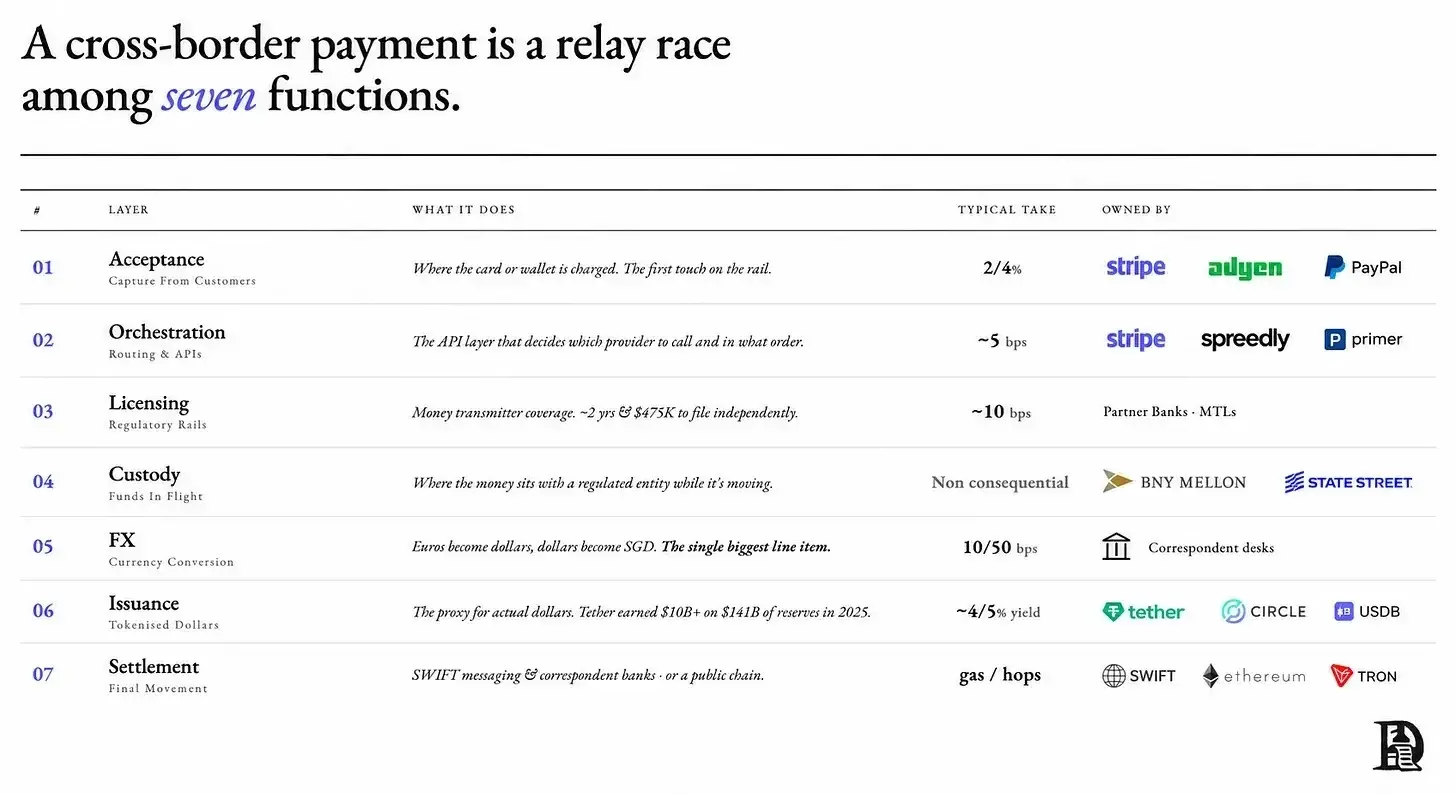
من منظور التاجر، تبقى طبقة قبول المعاملات دون تغيير تمامًا. تبقى العملية كما هي، حيث يمتلك التجار أجهزة طرفية ويمرر المستخدمون بطاقاتهم، وما زالوا بحاجة إلى دفع رسوم الخصم التجاري إلى المُحصِّل. لا يستطيع التجار حتى إدراك أن مصدر الأموال خلف البطاقة هو USDC. في فواتير التاجر، لا تختلف هذه المعاملة عن معاملة فيزا عادية. وبالمثل، ما زالت طبقة توجيه العمليات تمر عبر فيزا أو ماستركارد، ومرحلة الإصدار ما زالت تعتمد على البنوك الشريكة وأرقام BIN الخاصة بشبكات البطاقات. شركات التكنولوجيا المالية تستخدم هذا النموذج منذ ما قبل ظهور العملات المستقرة، ولم يحدث أي ابتكار جوهري.
التغيير الحقيقي يحدث في الواجهة الخلفية، وهي أيضًا المنطقة الأكثر سهولة في التغاضي عنها.
طبقة المقاصة والتسوية هي الجانب الوحيد الذي يمكن للعملات المستقرة أن تحدث فيه تغييرًا جوهريًا. في النموذج التقليدي، تتبع مقاصة المعاملات بين البنوك المُصدرة وشبكات البطاقات دورة T+2، تتفاقم بسبب عطلات نهاية الأسبوع والمعالجة على دفعات. لتحسين نقطة الألم هذه، يدعم مزودو الخدمات مثل Rain التسوية في نهاية اليوم بالعملات المستقرة مع فيزا؛ كما بدأت ماستركارد في قبول العملات المستقرة مثل USDC وPYUSD وRLUSD للتسويات خلال اليوم. وهذا يضغط بشكل كبير التسوية التقليدية T+2، مقربًا إياها من المقاصة الفورية، ويحرر الأموال التشغيلية التي كانت محتجزة سابقًا لدى البنوك المُصدرة.
ومع ذلك، فإن فوائد تحسين الأموال التشغيلية تعود كلها إلى المؤسسات المُصدرة. نسبة رسوم الخصم التي يدفعها التجار لن تنخفض بسبب التسويات الأسرع، ولن يشعر المستهلكون بأي فرق عند إتمام الشراء.
المستفيد الوحيد من تسويات T+0 بالعملات المستقرة هو مُصدر البطاقة، الذي لم يعد بحاجة إلى تقديم أموال مسبقة لدورة مدتها يومان. الابتكار الذي تجلبه العملات المستقرة يساعد في الأساس المؤسسات المُصدرة على تحسين إدارة الأموال. وبمجرد توسيع النطاق، يمكن أن تكون الأرباح كبيرة، لكنها لا تقدم فوائد إضافية للتجار أو المستهلكين. في الوقت نفسه، ليس لدى فيزا أي حافز لخفض الرسوم، فتكاليف تجميد أموال التسوية لم تتحملها فيزا أبدًا؛ بل كان الضغط دائمًا على البنوك المُصدرة. حتى لو خفضت تسويات العملات المستقرة تكاليف التمويل للبنوك المُصدرة، تبقى تكاليف فيزا نفسها دون تغيير، وبطبيعة الحال تبقى أسعار التجار كما هي.
من الجدير بالذكر أن فيزا وماستركارد لم تقاوما تسويات العملات المستقرة؛ بل على العكس، قامتا بدمجها بنشاط في شبكتيهما. منذ عام 2021، تدعم فيزا تسويات USDC على شبكتي إيثريوم وسولانا، ويبلغ حجم التسويات السنوي الحالي 7 مليارات دولار. قبل بضعة أشهر، استحوذت ماستركارد على BVNK لتوسيع بنيتها التحتية للعملات المستقرة. وقد صرحت كلتا شبكتي البطاقات: "لن تعطل العملات المستقرة مشهد المدفوعات الحالي؛ بل ستعزز هذا النظام."
شبكات البطاقات الكبرى لم تتعطل أو تُستبدل بالعملات المستقرة؛ بل على العكس، استوعبت العملات المستقرة كحل ترقية لطبقات التسوية الخاصة بها. كل بطاقة خصم بالعملات المستقرة تعمل على فيزا تدعي إزاحة فيزا، بينما تساهم في حجم المعاملات وتدفع الرسوم باستمرار.
بالإضافة إلى ذلك، تجدر الإشارة إلى أننا ذكرنا في المقالات ذات الصلة حول Stripe أن العملات المستقرة يمكنها بالفعل خفض تكاليف المدفوعات العابرة للحدود من خلال إزالة طبقات متعددة من البنوك الوسيطة؛ وهذه الحجة صحيحة. ومع ذلك، من الضروري التمييز بين السيناريوهات: نقاط الألم الأساسية في المدفوعات العابرة للحدود هي الصرف الأجنبي وتعدد الوسطاء، بينما ينطوي الاستهلاك المحلي على هيكل رسوم مختلف تمامًا. الصناعة تطبق مباشرة المنطق المُثبَت للمدفوعات العابرة للحدود على سيناريوهات الاستهلاك المحلي، وهذا لا يتوافق مع هيكل التكلفة الفعلي.
منطق دعم العملات المستقرة للمدفوعات العابرة للحدود متين، لكن بمجرد تطبيقه على الاستهلاك المحلي، يكشف تحليل تدفق الرسوم أن هذه الرواية يصعب الحفاظ عليها.
ما الذي يمكن للعملات المستقرة أن تحل محله في النهاية؟ بموضوعية، الإجابة هي مرحلة المقاصة والتسوية والصرف الأجنبي العابر للحدود. إنها تحول قنوات التمويل الأساسية خلف المعاملات. ومع ذلك، فإن أكبر مصدر للتكاليف في معاملات البطاقات المحلية لم يكن أبدًا قائمًا على البنية التحتية للتسوية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.