


بيع كثيف للسندات الأمريكية بينما تواصل أسهم التكنولوجيا الصعود: ما الذي يتداوله السوق فعلاً؟
 Odaily
ملاحظة المحرر: في سبتمبر، شهدت سوق السندات الأمريكية موجة بيع حادة. ارتفع عائد سندات الخزانة لأجل 10 سنوات من 4.75% إلى 5.29%، بزيادة شهرية قدرها 54 نقطة أساس، وتراجعت بعض أصول الدخل الثابت بنسبة تتراوح بين 2.3% و5%. لكن عند تفكيك التغير في العائد، يظهر أمر يسهل إغفاله: خلال الفترة نفسها، ارتفع العائد الحقيقي لأجل 10 سنوات بنحو 49 نقطة أساس، بينما لم يرتفع تعويض التضخم الضمني في السوق سوى بنحو 5 نقاط أساس. بعبارة أخرى، لا يمكن تفسير موجة البيع هذه في سوق السندات بشكل رئيسي بارتفاع توقعات التضخم؛ فالتغير الكبير الحقيقي حدث في العائد الحقيقي.
وهذا يثير سؤالاً أكثر تعقيداً: لماذا أصبح السوق يطالب بعائد حقيقي أعلى؟ عادة، قد يرتبط ارتفاع العائد الحقيقي بتعزز توقعات النمو الاقتصادي، أو بتعديل مسار السياسة النقدية المستقبلية، أو بارتفاع علاوة مخاطر الاحتفاظ بالسندات طويلة الأجل. والأكثر غرابة هو أنه في الوقت الذي هبطت فيه السندات الأمريكية بشكل كبير، ظلت أسهم التكنولوجيا المرتبطة بالذكاء الاصطناعي قوية، وتصدر قطاع أشباه الموصلات المكاسب، بينما تعرضت معظم الأسهم الأخرى لضغوط واضحة.
قدم هاري مامايسكي، مؤسس QuantStreet Capital، تفسيراً في أحدث رسالة استثمارية شهرية: ربما يعيد السوق تسعير توقعات نمو اقتصادي أقوى في المستقبل، والطلب الرأسمالي الناتج عن التوسع المستمر لشركات التكنولوجيا الكبرى في البنية التحتية للذكاء الاصطناعي. وفي هذا الإطار، لا تتعارض أسعار الفائدة المرتفعة بالضرورة مع أسهم الذكاء الاصطناعي القوية، لأن المستثمرين قد يعتقدون أن نمو الأرباح المستقبلية كافٍ لتعويض ارتفاع تكاليف التمويل ومعدلات الخصم.
لكن هذا لا يزال تفسيراً سوقياً يحتاج إلى التحقق. فارتفاع العائد الحقيقي لا يعني بالضرورة تحسن آفاق النمو، كما أن تغير علاوة الأجل يعني أن المستثمرين قد يطالبون بتعويض أعلى عن المخاطر. وبالنسبة لسوقي الأسهم والسندات، فإن النقطة الأساسية هي التمييز بين: هل يعكس ارتفاع أسعار الفائدة هذا تحسناً في العوائد الاقتصادية المستقبلية، أم أن الاحتفاظ بالأصول طويلة الأجل أصبح أكثر كلفة وخطورة؟
فيما يلي ترجمة النص الأصلي:
في سبتمبر 2026، شهدت الأسواق المالية الأمريكية مجموعة من التحركات غير المعتادة: تعرضت السندات الأمريكية لموجة بيع كبيرة، بينما واصلت أسهم التكنولوجيا، وخاصة قطاع أشباه الموصلات، الارتفاع.
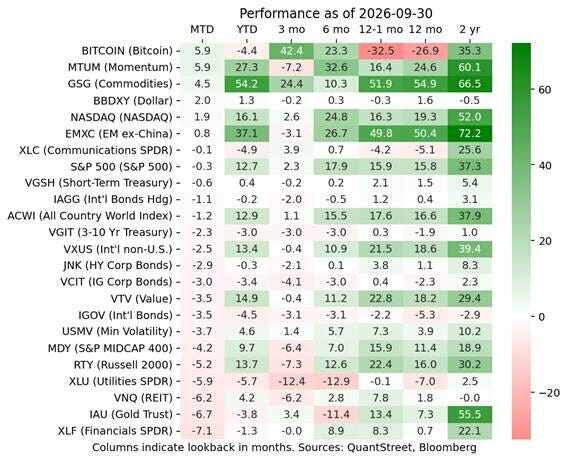
أداء الأصول الرئيسية في سبتمبر 2026: قوة نسبية لاستراتيجيات التكنولوجيا والزخم، وضغوط على السندات والأصول الحساسة لأسعار الفائدة.
وفقاً لبيانات وزارة الخزانة الأمريكية، ارتفع عائد سندات الخزانة لأجل 10 سنوات من 4.75% في نهاية أغسطس إلى 5.29% في نهاية سبتمبر، بزيادة 54 نقطة أساس خلال شهر واحد. وتشير إحصاءات QuantStreet Capital إلى أن بعض أصول الدخل الثابت الأمريكية انخفضت بنسبة تتراوح بين 2.3% و5% خلال الشهر.
لكن سوق الأسهم لم تشهد هبوطاً متزامناً وشاملاً. فقد برز أداء البيتكوين واستراتيجيات الزخم التي تحتفظ بمراكز كبيرة في شركات أشباه الموصلات والتكنولوجيا، وحافظ مؤشر ناسداك على مكاسبه. وفي الوقت نفسه، تعرضت الأسهم الأمريكية ذات رأس المال الصغير والمتوسط، ومؤشر S&P 500 المتساوي الأوزان، والقطاعات الحساسة لأسعار الفائدة مثل صناديق الاستثمار العقاري والمرافق والمالية لموجة بيع.
عادة، يؤدي الارتفاع الكبير في أسعار الفائدة طويلة الأجل إلى زيادة تكاليف تمويل الشركات وخفض القيمة المخصومة للأرباح المستقبلية، وهو أمر سلبي بشكل خاص للأسهم ذات التقييمات المرتفعة. لكن التباين الذي أظهره السوق هذه المرة يشير إلى أن المستثمرين ربما يسعرون العوائد المستقبلية للأصول المختلفة بطرق متباينة تماماً.
يعتقد هاري مامايسكي، مؤسس QuantStreet، أن فهم هذه الموجة يتطلب أولاً الإجابة عن سؤال: ما الذي تتداوله سوق السندات بالضبط؟
أولاً: ارتفاع حاد في عوائد السندات الأمريكية في سبتمبر، والارتفاع الحقيقي كان في العائد الحقيقي
من منظور هيكل العائد، فإن إحدى السمات المهمة لموجة بيع السندات الأمريكية في سبتمبر هي أن ارتفاع العائد الاسمي يعود بشكل رئيسي إلى ارتفاع العائد الحقيقي، وليس إلى ارتفاع كبير ومتزامن في تعويض التضخم.
لفهم ذلك، يجب أولاً التمييز بين ثلاثة مفاهيم.
العائد الاسمي (Nominal Yield) هو عائد سندات الخزانة الذي يراه المستثمرون عادة، ويتضمن تعويضاً عن التضخم المستقبلي، بالإضافة إلى متطلبات العائد الحقيقي وعوامل مخاطر أخرى.
يمكن فهم العائد الحقيقي (Real Yield) على أنه العائد بعد استبعاد تعويض التضخم. وفي سوق سندات الخزانة الأمريكية، يُستخدم عادة عائد سندات الخزانة المحمية من التضخم (TIPS) لمراقبة تسعير السوق للعائد الحقيقي.
أما الفرق بينهما فهو معدل التضخم التعادلي (Breakeven Inflation Rate)، الذي يُستخدم غالباً كمؤشر مرجعي لتوقعات التضخم طويلة الأجل في السوق. ومع ذلك، فهو يتضمن أيضاً عوامل مثل مخاطر التضخم والسيولة، ولا يعادل توقعات التضخم الخالصة.
يمكن تفكيك التغير في عائد السندات الأمريكية في سبتمبر بشكل أكبر. ارتفع العائد الاسمي لسندات الخزانة لأجل 10 سنوات من 4.75% في 31 أغسطس إلى 5.29% في 30 سبتمبر، بزيادة 54 نقطة أساس. ومن بينها، ارتفع العائد الحقيقي من 2.44% إلى 2.93%، بزيادة 49 نقطة أساس؛ بينما ارتفع تعويض التضخم الضمني من 2.31% إلى 2.36% فقط، بزيادة 5 نقاط أساس.
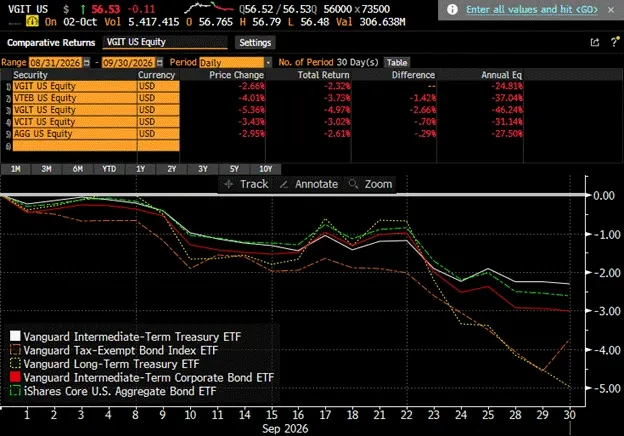
أداء صناديق السندات الأمريكية الرئيسية المتداولة في سبتمبر: ضغوط بيع واضحة على سندات الخزانة طويلة الأجل وبعض سندات الائتمان.
وهذا يعني أن أكثر من 90% من ارتفاع عائد سندات الخزانة لأجل 10 سنوات في سبتمبر يعود إلى ارتفاع العائد الحقيقي، وليس إلى زيادة تعويض التضخم. وعلى الأقل من خلال تفكيك هذا المؤشر السوقي، فإن التغير الرئيسي في موجة بيع سوق السندات في سبتمبر لم يكن في تعويض التضخم، بل في العائد الحقيقي.
وهذه النقطة مهمة بشكل خاص، لأن ارتفاع العائد الحقيقي وارتفاع تعويض التضخم غالباً ما يرتبطان بتفسيرات اقتصادية مختلفة.
إذا كان ارتفاع العائد ناتجاً بشكل رئيسي عن تعويض التضخم، فقد يعني ذلك أن المستثمرين قلقون من ارتفاع الأسعار في المستقبل وانخفاض القوة الشرائية للنقود، وبالتالي يطالبون بعائد اسمي أعلى. أما إذا كان الارتفاع ناتجاً بشكل رئيسي عن العائد الحقيقي، فيجب النظر بشكل إضافي في توقعات النمو الاقتصادي، وسعر الفائدة الحقيقي المستقبلي للسياسة النقدية، وعلاوة المخاطر التي يطلبها المستثمرون مقابل الاحتفاظ بسندات طويلة الأجل.
هذا لا يعني أن مخاطر التضخم قد اختفت. فمستوى التضخم نفسه لا يزال مرتفعاً، كما أن أسعار النفط والسياسة المالية ومسار أسعار الفائدة لمجلس الاحتياطي الفيدرالي ستؤثر أيضاً على توقعات السوق. لكن من منظور التغير في العائد في سبتمبر، فإن تفسير موجة بيع السندات الأمريكية هذه بمجرد "تفاقم مخاوف التضخم" ليس كافياً بوضوح.
ثانياً: ليس مجرد قلق من التضخم، فالسوق ربما يعيد تقييم النمو الاقتصادي والطلب على رأس المال
لماذا ارتفع العائد الحقيقي بشكل ملحوظ؟ ناقش مامايسكي في الرسالة الاستثمارية عدة تفسيرات سوقية.
الأول هو أن مصداقية الدولار الأمريكي أصبحت موضع تساؤل. لكن الدولار ارتفع فعلياً في سبتمبر، وهذا لا يتوافق مع سردية أزمة ثقة شاملة في الأصول المقومة بالدولار.
الثاني هو أن المستثمرين بدأوا يقلقون بشأن قدرة الحكومة الأمريكية على سداد ديونها. ويرى المؤلف أنه إذا كانت مخاوف السوق بشأن الجدارة الائتمانية المالية الأمريكية تتجلى بشكل رئيسي من خلال مخاطر التضخم المستقبلية، فينبغي أن يرتفع تعويض التضخم طويل الأجل بشكل أوضح، لكن بيانات سبتمبر لم تظهر هذه السمة.
ومع ذلك، لا يمكن استبعاد المخاطر المالية. فارتفاع المعروض من سندات الخزانة وزيادة علاوة مخاطر الاحتفاظ بالسندات قد يدفعان العائدات طويلة الأجل للارتفاع حتى مع استقرار نسبي في تعويض التضخم.
بالمقارنة، يميل مامايسكي إلى التركيز على تفسير آخر: ربما يتوقع السوق نمواً اقتصادياً أقوى، ويعيد في الوقت نفسه تسعير الطلب الرأسمالي المتزايد لشركات التكنولوجيا الكبرى.
المتغير الرئيسي هنا هو الذكاء الاصطناعي. فمع استمرار توسع الاستثمار في البنية التحتية للذكاء الاصطناعي، يضخ مقدمو الخدمات السحابية الكبار (Hyperscalers) أموالاً ضخمة لبناء مراكز البيانات، وشراء وحدات معالجة الرسوميات (GPU)، وتوسيع القدرة الحاسوبية، وتجهيز البنية التحتية للطاقة والشبكات.
هذه النفقات تعني أولاً طلباً على رأس المال.
من منظور الاقتصاد الكلي، إذا أرادت الشركات توسيع الاستثمار في الوقت نفسه دون زيادة متزامنة في الأموال طويلة الأجل المتاحة للتخصيص، فقد يواجه سعر رأس المال ضغوطاً صعودية. وفي الوقت نفسه، إذا اعتقد المستثمرون أن الذكاء الاصطناعي سيرفع الإنتاجية الاقتصادية المستقبلية ويخلق المزيد من أرباح الشركات، فقد يرفعون أيضاً متطلباتهم للعائد الحقيقي طويل الأجل.
وقد ترتبط هاتان القوتان بارتفاع العائد الحقيقي، لكن الآليتين ليستا متطابقتين تماماً: الأولى تركز على الطلب على رأس المال وشروط التمويل، والثانية تركز على توقعات العائد الاقتصادي المستقبلي.
وقد طرحت أبحاث حديثة من ING اتجاهاً مماثلاً، حيث ترى أن تأثير الذكاء الاصطناعي على عوائد السندات لا يأتي فقط من اقتراض شركات التكنولوجيا، بل قد ينعكس أيضاً في العائد الحقيقي من خلال توقعات الإنتاجية والنمو الاقتصادي طويل الأجل.
لكن هذه الأحكام لا تزال تحليلاً سوقياً، وليست علاقات سببية مؤكدة. فارتفاع العائد الحقيقي في حد ذاته لا يثبت أن الذكاء الاصطناعي يدفع الاقتصاد الأمريكي إلى نمو أسرع، ولا يثبت أن الطلب التمويلي للذكاء الاصطناعي هو العامل المهيمن في موجة بيع السندات الأمريكية.
وبالنسبة لمامايسكي، فإن جاذبية هذا التفسير تأتي بشكل رئيسي من رد فعل سوق الأسهم.
فإذا كان الارتفاع الكبير في عوائد السندات الأمريكية يعكس بالكامل تدهور الآفاق الاقتصادية، فعادة ما تتعرض سوق الأسهم أيضاً لضغوط أوسع. لكن في سبتمبر، ظلت أسهم الذكاء الاصطناعي مثل أشباه الموصلات قوية، مما يدل على أن المستثمرين ما زالوا متفائلين على الأقل بشأن النمو طويل الأجل لبعض شركات التكنولوجيا.
وهذا يقود إلى علاقة أكثر إثارة للاهتمام بين سوقي السندات والأسهم: ربما يتم تسعير عائد حقيقي أعلى في السوق بالتزامن مع توقعات أرباح مستقبلية أعلى.
ثالثاً: كلما ارتفع العائد الحقيقي، لماذا لا تزال أسهم الذكاء الاصطناعي قادرة على الصعود؟
من منطق التقييم التقليدي، فإن ارتفاع العائد الحقيقي طويل الأجل ليس عادة خبراً جيداً لأسهم النمو.
فأسعار الأسهم تعتمد جوهرياً على القيمة المخصومة للتدفقات النقدية المستقبلية. وكلما ارتفع معدل العائد الذي يطلبه السوق، انخفضت قيمة أرباح الشركة المستقبلية عند خصمها إلى اليوم. وبالنسبة لشركات النمو التي تتركز أرباحها بشكل رئيسي في المستقبل، يكون هذا التأثير عادة أكثر وضوحاً.
لكن أداء أسهم الذكاء الاصطناعي في سبتمبر يشير إلى أن السوق ربما يراهن على قوة أخرى.
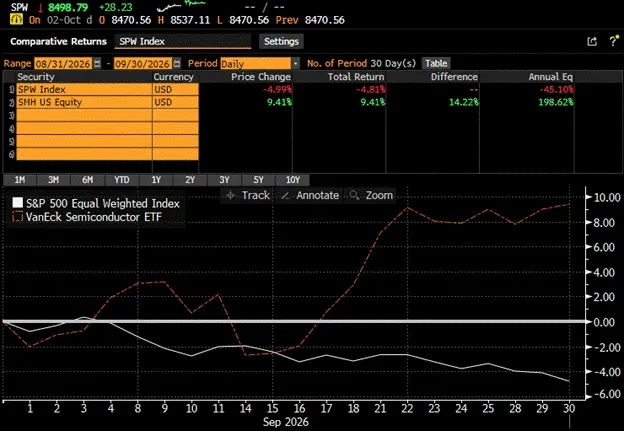
ارتفع صندوق أشباه الموصلات المتداول (SMH) بنحو 9.4% في سبتمبر، بينما انخفض مؤشر S&P 500 المتساوي الأوزان (SPW) بنحو 4.8%، مما يدل على تباين واضح بين قطاع التكنولوجيا والسوق الأوسع.
يفسر مامايسكي ذلك بأنه "صراع البسط والمقام" في التقييم: فارتفاع معدل الخصم يرفع المقام ويشكل ضغطاً على التقييم؛ لكن توقعات نمو الأرباح المستقبلية ترفع البسط وقد تعوض جزئياً أو كلياً التأثير السلبي. أي أن السوق لا يتجاهل بالضرورة أسعار الفائدة المرتفعة، بل قد يعتقد أن نمو الأرباح المستقبلية الناتج عن الذكاء الاصطناعي كافٍ لتغطية تكلفة رأس المال الأعلى.
في سبتمبر، كان أداء صناديق الزخم المتداولة التي تحتفظ بمراكز كبيرة في شركات مثل AMD وMicron وIntel وCisco وApplied Materials قوياً، وواصلت أشباه الموصلات كونها قوة مهمة تدفع السوق للارتفاع.
ولهذا الاتجاه منطق أساسي معين. فبناء البنية التحتية للذكاء الاصطناعي يتطلب أولاً الرقائق والخوادم والمعدات ذات الصلة، وبالتالي يمكن للموردين في المراحل الأولى من سلسلة الصناعة الحصول على الطلبات والإيرادات في وقت مبكر.
لكن هذا يقود أيضاً إلى أكثر ما يقلق المؤلف. فارتفاع أسهم أشباه الموصلات المستمر يقابله ضعف في مؤشر S&P 500 المتساوي الأوزان. وهذا يدل على وجود تباين واضح بين توقعات السوق لربحية موردي البنية التحتية للذكاء الاصطناعي وتوقعاته لقطاع الشركات الأوسع.
يطلق مامايسكي على الشركات الواسعة خارج أشباه الموصلات اسم ROCS (Rest of the Corporate Sector)، أي بقية قطاع الشركات.
في رأيه، أن الشركات التي تشتري رقائق الذكاء الاصطناعي مستعدة لضخ أموال كبيرة لأنها تؤمن بأنها ستتمكن في المستقبل من الحصول على عوائد اقتصادية من خلال تحسين الإنتاجية. والسوق مستعد أيضاً لتمويل هذه الأرباح التي لم تتحقق بعد بشكل مسبق.
لذلك، ليس من الغريب عدم رؤية نمو متزامن في جميع القطاعات في المرحلة الحالية. لكن المربك حقاً هو أن سوق الأسهم نفسها استشرافية. فإذا كان المستثمرون مقتنعين بالفعل بأن الذكاء الاصطناعي سيحسن بشكل كبير ربحية الشركات الأخرى في المستقبل، فينبغي أن تنعكس هذه التوقعات تدريجياً في تقييمات الشركات ذات الصلة.
لكن سوق سبتمبر لم يشهد هذا الارتفاع الواسع. فموردو الرقائق يحققون أرباحاً بالفعل، بينما الشركات التي تشتري الرقائق لم تحصل بعد على تحسن مماثل في الأرباح على نطاق واسع. وهذا يعني أن صفقة الذكاء الاصطناعي الحالية تنطوي على حلقة تجارية تحتاج إلى التحقق: الإيرادات التي تحصل عليها الشركات في المراحل الأولى من السلسلة تحتاج في النهاية إلى أن تكون مدعومة بقيمة اقتصادية تخلقها الشركات في المراحل اللاحقة بشكل مستمر. وإذا لم يتمكن الذكاء الاصطناعي من خلق أرباح كافية لقطاع الشركات الأوسع، فإن الزيادة المستمرة في شراء الرقائق وبناء مراكز البيانات وتكاليف التمويل قد تؤدي تدريجياً إلى تآكل عوائد الاستثمار.
لا يعتقد مامايسكي أن الذكاء الاصطناعي قد شكل فقاعة بالفعل. فهو لا يزال يؤمن بالقيمة الاقتصادية طويلة الأجل للذكاء الاصطناعي، لكنه يرى أن السوق بحاجة إلى رؤية المزيد من الأدلة على أن فوائد الذكاء الاصطناعي تنتشر من قطاع التكنولوجيا إلى الشركات الأخرى.
وقد أظهرت بيانات إنتاجية العمل التي نشرها مكتب إحصاءات العمل الأمريكي بعض المؤشرات الإيجابية، حيث كانت مستويات نمو الإنتاجية في السنوات الأخيرة أعلى من المتوسط طويل الأجل منذ عام 2010. لكن هذا التحسن لا يمكن أن يُعزى بالكامل إلى الذكاء الاصطناعي، ولا يمكن أن يثبت بشكل مباشر أن الشركات حققت أرباحاً جديدة كافية لتغطية تكاليف الاستثمار. ومن هذا المنظور، تنتظر سوقا السندات والأسهم في الواقع الإجابة نفسها: هل يمكن للنمو الاقتصادي المستقبلي أن يحقق العوائد التي يتم تسعيرها مسبقاً حالياً؟
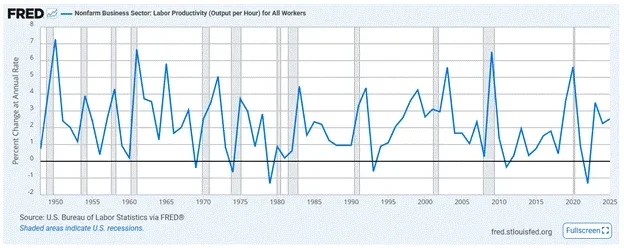
التغير التاريخي في إنتاجية العمل في قطاع الأعمال غير الزراعي الأمريكي.
رابعاً: ارتفاع العائد الحقيقي ليس بالضرورة إيجابياً، فعلاوة الأجل هي الخطر الآخر
إن تفسير ارتفاع عوائد السندات الأمريكية على أنه تفاؤل أكبر من السوق بشأن النمو الاقتصادي يمكن أن يفسر بالفعل جزءاً من أداء أسعار الأصول. لكن هذا التفسير لا يزال لديه قيد مهم: ارتفاع العائد الحقيقي لا يعادل بالكامل تحسن توقعات النمو الاقتصادي المستقبلي.
فعائد سندات الخزانة طويلة الأجل لا يعكس فقط توقعات المستثمرين لأسعار الفائدة قصيرة الأجل في المستقبل، بل يتضمن أيضاً علاوة الأجل (Term Premium)، أي التعويض الإضافي الذي يطلبه المستثمرون مقابل تحمل مخاطر مثل تقلبات أسعار السندات طويلة الأجل.
يمكن أن تعكس علاوة الأجل عدم اليقين بشأن أسعار الفائدة، والعرض المالي، وعرض السوق والطلب، وعوامل مخاطر أخرى. وحتى إذا لم يرتفع تعويض التضخم بشكل ملحوظ، فطالما أن المستثمرين غير مستعدين لتثبيت أموالهم لفترات طويلة ويطالبون بتعويض أعلى عن المخاطر، فقد تستمر العائدات طويلة الأجل في الارتفاع.
وهذا التمييز مهم بشكل خاص في السوق الحالية.
أشار تحليل سوقي لرويترز في 7 أكتوبر إلى أن علاوة الأجل لسندات الخزانة الأمريكية لأجل 10 سنوات ارتفعت إلى أعلى مستوى لها منذ نحو 12 عاماً. وهذا يدل على أن ارتفاع العائدات طويلة الأجل قد لا يتضمن فقط توقعات النمو الاقتصادي، بل قد يعكس أيضاً إعادة تقييم المستثمرين للمخاطر المالية والنقدية ومخاطر الاحتفاظ بالسندات طويلة الأجل.
ويجب التأكيد على أن العائد الحقيقي وعلاوة الأجل ليسا مؤشرين مستقلين يمكن جمعهما ببساطة. فعائد TIPS الحقيقي نفسه قد يتضمن أيضاً علاوة أجل حقيقية، وبالتالي فإن ارتفاع العائد الحقيقي بنحو 49 نقطة أساس في سبتمبر لا يعني أن هذه النقاط الـ 49 كلها ناتجة عن تعزز توقعات النمو.
وقد يكون للقوتين الدافعتين المختلفتين تأثيرات مختلفة على أسواق الأصول. فإذا كان ارتفاع العائد الحقيقي يعكس بشكل رئيسي تحسن توقعات النمو الاقتصادي، فمن الممكن أن تتحسن أرباح الشركات المستقبلية بشكل متزامن، ويمكن لبعض الأسهم أن تتحمل معدلات خصم أعلى.
أما إذا كان ارتفاع العائد الحقيقي والعائدات طويلة الأجل ناتجاً بشكل أكبر عن علاوة الأجل، فقد تواجه الشركات زيادة مستمرة في تكاليف التمويل دون تحسن مماثل في الأرباح المستقبلية. وفي هذه الحالة، ستشكل أسعار الفائدة المرتفعة ضغوطاً مباشرة أكبر على تقييمات الأسهم وأسعار السندات واستثمارات الشركات.
ولهذا السبب لا يمكن الاستنتاج من ارتفاع أسهم الذكاء الاصطناعي وحده أن موجة بيع السندات الأمريكية هذه هي بالضرورة إشارة إيجابية للنمو الاقتصادي. وبالنسبة لـ QuantStreet، لا توجد أدلة كافية في السوق الحالية لدعم التحول الكامل نحو نوع معين من الأصول.
فالمؤسسة لا تزال تميل نسبياً إلى زيادة الوزن في أسهم القيمة والأسهم منخفضة التقلب، على أمل الاحتفاظ بالتعرض لقطاع الشركات الأوسع، مع الاستمرار في الاحتفاظ ببعض أسهم التكنولوجيا في المحافظ ذات القدرة الأعلى على تحمل المخاطر.
كما بدأ تخصيص السندات يشهد تعديلات طفيفة. يرى مامايسكي أنه عندما يصل عائد سندات الخزانة لأجل 10 سنوات إلى نحو 5.25%، فإن الجاذبية المحتملة للسندات تكون قد ارتفعت إلى حد ما. لذلك، بدأت QuantStreet في إطالة المدة (Duration) بشكل معتدل في المحافظ منخفضة المخاطر، أي زيادة التخصيص للسندات الأكثر حساسية لتغيرات أسعار الفائدة.
لكن هذا لا يعني أن المؤسسة تحولت بالكامل إلى نظرة إيجابية تجاه السندات طويلة الأجل. فنماذجها لا تزال لا تفضل الأصول ذات المدة الأطول، ولا تزال المدة الإجمالية للسندات أقل من المؤشر المرجعي، لكن حجم النقص في الوزن قد تقلص.
كما ذكر المؤلف أنه بالنسبة للمستثمرين المناسبين، قد توفر بعض الأصول البديلة مثل صناديق الأسهم الخاصة الدائمة (Evergreen) درجة معينة من التنويع، لكن مخاطر السيولة والتقييم لهذه المنتجات لا تزال بحاجة إلى النظر فيها بشكل منفصل.
وتعكس هذه التعديلات موقفاً حذراً: لقد بدأت العائدات طويلة الأجل تكتسب بعض الجاذبية، لكن لا توجد إجابة واضحة بعد حول ما إذا كانت القوى التي تدفع العائدات للارتفاع قد تلاشت.
وبعد ذلك، يحتاج السوق إلى مراقبة ثلاثة أنواع من الإشارات: أولاً، كيف يتغير العائد الحقيقي طويل الأجل وعلاوة الأجل، للتمييز بين توقعات النمو وتعويض المخاطر؛ ثانياً، هل بدأت استثمارات الذكاء الاصطناعي في تحسين إنتاجية وربحية وتدفقات نقدية للشركات غير التكنولوجية بشكل حقيقي؛ ثالثاً، هل تستمر توقعات سياسة مجلس الاحتياطي الفيدرالي واحتياجات التمويل المالي وعرض سندات الخزانة طويلة الأجل في تشكيل ضغوط صعودية على العائدات.
إذا استمر النمو الاقتصادي وأرباح الشركات في التحسن، فقد يتعايش العائد الحقيقي المرتفع مع الأسهم القوية لفترة من الزمن. أما إذا استمرت علاوة الأجل في الارتفاع، وتأخرت عوائد استثمارات الذكاء الاصطناعي في التحقق، فإن أسهم التكنولوجيا التي تبدو حالياً قادرة على الصمود أمام أسعار الفائدة المرتفعة ستواجه اختباراً تقييمياً أكثر قسوة.
إن أهم إشارة من موجة بيع السندات الأمريكية في سبتمبر ليست أن توقعات التضخم خرجت عن السيطرة مرة أخرى، بل أن العائد الحقيقي طويل الأجل الذي يطلبه المستثمرون ارتفع بشكل ملحوظ.
والسؤال الحقيقي الذي لم يُحل بعد هو: هل يأتي هذا الطلب الأعلى على العائد من الثقة في قدرة الاقتصاد المستقبلي على خلق المزيد من الأرباح، أم من تزايد المخاطر التي يتطلبها الاحتفاظ بالأصول طويلة الأجل؟
كلا التفسيرين قد يدفعان عوائد السندات الأمريكية للارتفاع، لكنهما يعنيان آفاقاً سوقية مختلفة تماماً بالنسبة لمستقبل الأسهم والسندات ودورة استثمار الذكاء الاصطناعي.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.