


مؤسسات وول ستريت تحذر: الاحتياطي الفيدرالي ارتكب "الخطيئة الأصلية" وقد يقترب عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 8%
 chaincatcher
بقلم: تشاو ينغ، وول ستريت جورنال
مع اشتداد عاصفة سوق السندات العالمية، يحذر كبير الاقتصاديين الأمريكيين في شركة TS Lombard، ستيفن بليتز، من أن الاحتياطي الفيدرالي قد يكرر أخطاء تاريخية بتخفيف السياسة النقدية قبل الأوان قبل أن يتم قمع التضخم بالكامل. هذه "الخطيئة الأصلية" قد تدفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات ليصل في النهاية إلى 8% في السنوات القادمة.
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.30% يوم الأربعاء، مسجلاً أعلى مستوى له منذ عام 2002، وتناقش معظم المؤسسات في وول ستريت ما إذا كانت 6% هي العتبة التالية. ومع ذلك، يعتقد بليتز في تقريره الأخير "إعادة تمثيل الخطيئة الأصلية" أن هذا الحكم "ضيق للغاية" - 5.75% هي مجرد منصة المرحلة التالية، بينما 8% هي الهدف طويل الأجل، مما سيقمع سوق الأسهم بشكل كبير وينهي عقلية "الشراء عند الانخفاض" التي احتفظ بها المستثمرون لعقود.
المنطق الأساسي لهذا الحكم يكمن في مزيج من السياسات المالية والنقدية الفضفاضة، مما سيرفع الاتجاه المركزي للتضخم والعوائد في كل دورة اقتصادية، بينما تجعل البيئة السياسية في الولايات المتحدة من الصعب عكس هذا الوضع على المدى القصير. يذكر بليتز بوضوح أن الإرادة السياسية لقمع التضخم حقًا في الولايات المتحدة قد لا تظهر حتى عام 2029، "لكنني لن أراهن على ذلك."
"الخطيئة الأصلية": التخفيف المبكر، التاريخ يعيد نفسه
يعرف بليتز "الخطيئة الأصلية" للسياسة النقدية بأنها التخفيف المبكر قبل أن يقضي الانكماش الاقتصادي على التضخم بشكل كافٍ، "مثل قضمة أخرى من نفس التفاحة."
في سرده، "الجاني" هذه المرة هو رئيس مجلس الاحتياطي الفيدرالي السابق جيروم باول. في نهاية العام الماضي، في مواجهة سوق عمل يبرد ولكن مع انتعاش أرباح الشركات، اختار باول خفض أسعار الفائدة - يشير بليتز إلى أن هذا القرار حدث قبل شهرين فقط من الانتخابات الرئاسية لعام 2024، مما قدم موضوعيًا هدية سياسية لإدارة بايدن في ذلك الوقت. يعترف بليتز بأن باول واجه "ضغوطًا هائلة" من الحكومة وعدة أفراد يتطلعون إلى منصبه، بما في ذلك بعض أعضاء اللجنة الفيدرالية للسوق المفتوحة (FOMC)، الذين أرادوا من باول أن "يغمض عينيه ويخفف أكثر."
الآن، يأمل شخصيات مثل ترامب ووزير الخزانة بيسنت والمستشار الاقتصادي هاسيت أن يقوم رئيس مجلس الاحتياطي الفيدرالي الجديد والر "بتنفيذ سياسات فضفاضة بعيون مفتوحة ومغلقة" خلال دورة الصعود الجديدة. قاوم والر برفع أسعار الفائدة بمقدار 25 نقطة أساس في اجتماع سبتمبر، رافعًا سعر الفائدة الفيدرالي إلى نطاق 3.75%-4.00%، بتصويت بالإجماع. كان رد فعل بليتز: "لماذا لا ترفعها بمقدار 50 نقطة أساس؟"
"الركود غير الموجود": التوسع المالي عطل التعديل
يصف بليتز عام 2025 بأنه "الركود غير الموجود." بعد انعكاس منحنى العائد لمدة 22 شهرًا تقريبًا، كانت الوظائف غير الزراعية الخاصة، باستثناء قطاع الرعاية الصحية، تنخفض باستمرار، وكان ينبغي أن ينكمش النمو الاقتصادي الحقيقي، لكن هذا الوضع لم يتحقق أبدًا.
الأسباب ذات شقين: أولاً، حجم التوسع المالي كبير جدًا، وثانيًا، بدأ الاحتياطي الفيدرالي في خفض أسعار الفائدة في الوقت الذي كانت فيه أرباح الشركات تنتعش. كما لعبت سياسات التعريفات الجمركية دورًا في تفاقم الوضع.
يستشهد بليتز بقاعدتين كلاسيكيتين في وول ستريت: أولاً، أرباح الشركات تقود التوظيف، والتوظيف يقود التضخم؛ ثانيًا، أخف سنة للتضخم غالبًا ما تكون السنة الأولى من التعافي. هذا يعني أن عام 2026 هو "عام جيد"، وتحت تأثير التعريفات الجمركية وصدمات أسعار النفط، انخفض التضخم الأساسي بالفعل. ومع ذلك، من الآن فصاعدًا، إذا ظل سوق الأسهم داعمًا، فإن أرباح الشركات المرتفعة ستدفع إلى توظيف أسرع، مما يدفع التضخم الأساسي للارتفاع في عام 2027.
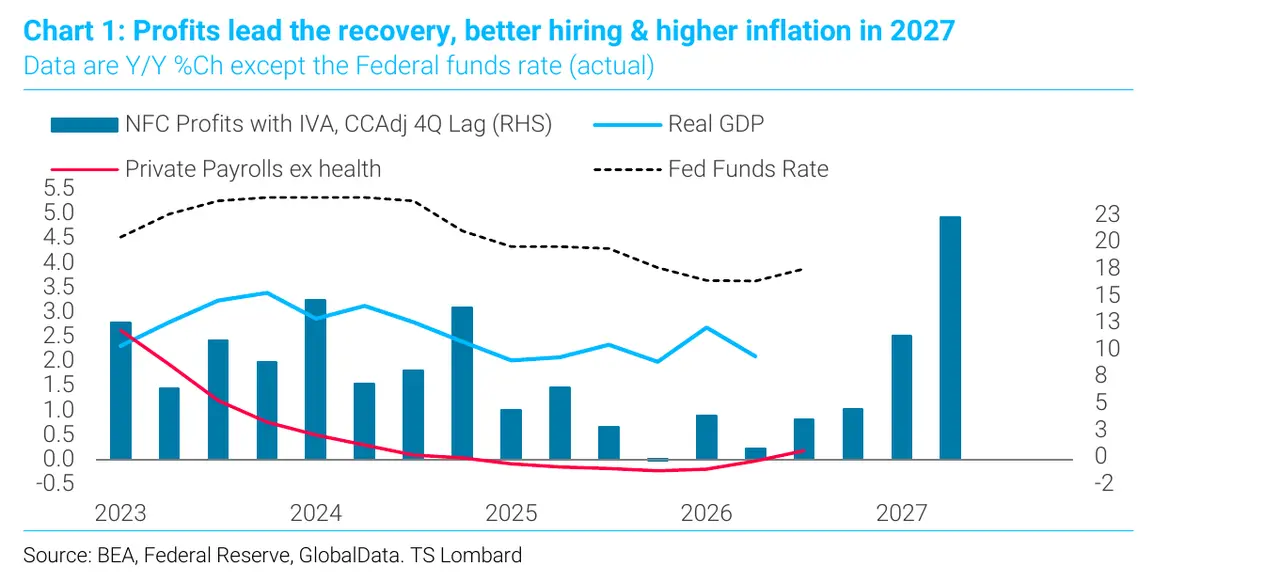
ويشير أيضًا إلى أن بيانات نفقات الاستهلاك الشخصي الأساسية لشهر أغسطس الصادرة هذا الأسبوع بدت "أقل من التوقعات" فقط لأن القراءة الفعلية البالغة 0.247% تم تقريبها إلى 0.2%، وأن مراجعات الأساس خفضت السلسلة بأكملها بشكل مصطنع. وفي الوقت نفسه، ارتفع التضخم الأساسي الفائق (باستثناء المساكن) بنسبة 0.4% على أساس شهري، مع تسجيل فئة "الخدمات الأخرى" أكبر زيادة في التاريخ، كما ارتفعت تكاليف التعليم إلى مستويات قياسية. ثم محا عائد سندات الخزانة الأمريكية لأجل 10 سنوات جميع المكاسب بعد صدور بيانات نفقات الاستهلاك الشخصي.
فروق أسعار المقايضة: السوق يسعر المخاطر المالية
الجزء الأكثر تميزًا في تحليل بليتز هو تفسيره لفروق أسعار المقايضة. يعتقد أن القوة الدافعة العميقة وراء ارتفاع العوائد هي "فائض عرض الديون السيادية" - ديون الحكومات في الأسواق المتقدمة تحتاج إلى إعادة تمويل، بينما تتجاوز وتيرة توسع العجز المالي نمو الناتج المحلي الإجمالي الاسمي، ولم تعد البنوك المركزية تعمل كمشترين هامشيين.
الإشارة الأكثر مباشرة تأتي من فروق أسعار المقايضة: يميل المستثمرون بشكل متزايد إلى تلقي أسعار الفائدة المضمونة لليلة واحدة المتغيرة على مدى 10 سنوات بدلاً من الاحتفاظ بسندات سيادية ذات كوبونات ثابتة. هذا الاتجاه موجود في الولايات المتحدة منذ عام 2012 لكنه انتشر عالميًا بعد جائحة كوفيد-19 - ضاقت فروق أسعار المقايضة في المملكة المتحدة وفرنسا بشكل كبير، ووضع ألمانيا يتجه أيضًا نحو التوازن.
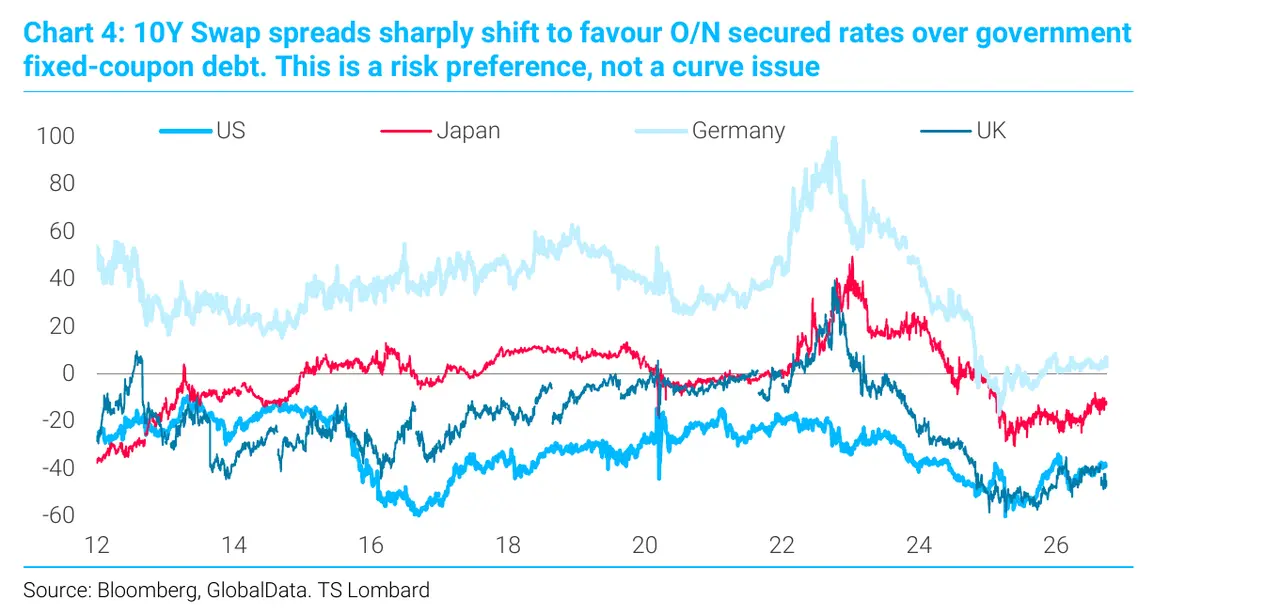
يؤكد بليتز أن هذه "مسألة شهية للمخاطرة، وليست مسألة منحنى." تشترك فرنسا وألمانيا في نفس البنك المركزي، وعادة ما يتبع بنك إنجلترا البنك المركزي الأوروبي، لكن فروق أسعار المقايضة في البلدين تباعدت. ما يسعره السوق هو المخاطر المالية، وليس أسعار الفائدة السياسية أو مسارات التضخم.
أنشأ نموذجًا لفارق أسعار المقايضة لأجل 10 سنوات في الولايات المتحدة، وأظهرت النتائج أنه حتى بعد استبعاد تأثيرات شكل منحنى العائد والقيود التنظيمية على الميزانيات العمومية للبنوك، فإن تفضيل السوق لسندات الخزانة الأمريكية لا يزال يتراجع من سنة إلى أخرى.
لماذا 8%: مزيج السياسات والمنطق السياسي
الاستنتاج الأساسي لبليتز هو أن مزيج السياسات النقدية الفضفاضة والمالية التوسعية سيرفع قاع التضخم والعوائد في كل دورة حتى تكون هناك إرادة سياسية حقيقية لقمع التضخم على حساب النمو قصير الأجل.
يلخص هذا الاختلاف بأنه "هاملتون مقابل جاكسون" - الأول يمثل مسار إدارة الاقتصاد من خلال بنك مركزي، بينما يمثل الثاني المسار الذي يعتمد على سياسة الحكومة. و"الشعبوية التي ستنتخب الرئيس القادم تميل نحو جاكسون." يلخص العقد الماضي من السياسة الأمريكية في جملة واحدة: "الناس محافظون في القضايا الاجتماعية وليبراليون في القضايا المالية."
طبيعة ارتفاع العوائد حاسمة أيضًا. يشير بليتز إلى أنه حتى الآن، كانت العوائد المرتفعة مدفوعة بشكل أساسي بأسعار الفائدة الحقيقية، مما قمع سوق الأسهم مع تجنب بيع الدولار. ومع ذلك، إذا تحولت القوة الدافعة إلى علاوات توقعات التضخم، "فقد يؤدي سوق الأسهم أداءً جيدًا، وسيرحب المضاربون على انخفاض الدولار بوقتهم"، وعندها "سيبدأ السوق الهابطة للدولار التي طال انتظارها حقًا."
المتغير الحاسم هو أن معدل الادخار الصافي في الولايات المتحدة قد انخفض إلى الصفر، مع "عدم وجود علامات على التحسن." في ظل هذه الخلفية، يعطي بليتز حكمه: "في النهاية، سنرى عائد سندات الخزانة الأمريكية لأجل 10 سنوات يصل إلى 8%."
ما الذي "سينهار" أولاً
لا يتنبأ بليتز بانهيار أي أصل محدد. يتوقع أن ما سينكسر هو عقلية - "الإيمان الراسخ" للسوق بعودة التضخم إلى 2% والمنطق الانعكاسي بأن "الاستثمار الطويل في الأسهم والسندات سيحقق دائمًا عوائد." بالنسبة لجيل من المستثمرين الذين عاشوا 40 عامًا من انخفاض أسعار الفائدة واعتادوا على الشراء عند الانخفاض، سيكون هذا تعديلًا معرفيًا كبيرًا.
من الجدير بالذكر أن بليتز ليس وحده في هذا الرأي. تشير التقارير إلى أن ريتش بريفوروتسكي، رئيس أعمال التحوط دلتا في جولدمان ساكس، صرح هذا الأسبوع بأن اتجاه أسعار الفائدة "أصبح قاسيًا بما يكفي ليكون غير قابل للتجاهل"، على الرغم من أن "سوق الأسهم أظهر مرونة مثيرة للإعجاب."
علاوة على ذلك، فإن وزارة الخزانة الأمريكية لها تأثير بالفعل على اتجاه العوائد. أشار رابوبنك سابقًا إلى خطة إعادة شراء السندات الموسعة لوزارة الخزانة في أغسطس باسم "نسخة خفيفة من التحكم في منحنى العائد" وحذر من أن "العوائد المرتفعة تزيد من سوء الآفاق المالية، مما يزيد من علاوات الأجل، مما يرفع العوائد مرة أخرى"، وأن عمليات إعادة الشراء "تقطع هذه الدورة لكنها قد لا تكسرها."
حكم بليتز هو أن الحكومة التي ترفض قبول الركود لا يمكنها اختيار الحد الأعلى للعوائد بشكل مستقل.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.