


إعفاء الابتكار من هيئة الأوراق المالية والبورصات: من سيستفيد من الأسهم الأمريكية المرمزة؟
 Odaily
أصلي | Odaily News (@OdailyChina)
الكاتب | jk
في 17 سبتمبر، أصدرت هيئة الأوراق المالية والبورصات الأمريكية (SEC) "إعفاء الابتكار" الذي طال انتظاره، مما فتح لأول مرة على المستوى الفيدرالي مسارًا امتثاليًا لتداول الأسهم الأمريكية المرمزة على السلسلة. بعد الضجة التي أثارتها Robinhood Chain، يوفر هذا الإعفاء الذي طال انتظاره إطارًا لامتثال الأسهم المرمزة.
في يوم الإعلان، ارتفعت أسعار الأصول ذات الصلة مثل Securitize (SECZ) وOndo وUniswap. لكن عند قراءة البنود بدقة، يتضح أن هذا الإعفاء ليس "فتحًا كاملاً لتداول الأسهم المرمزة". فمن المستفيد حقًا؟ ومن سيُستبعد؟ تقدم Odaily News للقراء نظرة معمقة.
أولاً: ما هو إعفاء الابتكار من هيئة الأوراق المالية والبورصات؟
الاسم الكامل للوثيقة هو "أمر الإعفاء المؤقت المشروط لأماكن تداول الأسهم NMS المرمزة ومزودي السيولة على دفاتر الأستاذ الموزعة"، وقد أصدرته هيئة الأوراق المالية والبورصات بموجب سلطة الإعفاء المنصوص عليها في المادة 36(أ)(1) من قانون الأوراق المالية. يسري الأمر فورًا ولمدة خمس سنوات حتى 17 سبتمبر 2031، مع فتح باب التعليقات العامة.
يجب التوضيح أولاً أنه أمر إعفاء، وليس قاعدة نهائية خضعت لإجراءات "الإشعار والتعليق" الكاملة. يمكن لهيئة الأوراق المالية والبورصات تعديله مبكرًا، وقد تلغيه لجنة مستقبلية. أكد رئيس هيئة الأوراق المالية والبورصات بول أتكينز نفسه أنه بعد الإعفاء يجب اتباع وضع قواعد أكثر ديمومة. إذا تولى الديمقراطيون السلطة مستقبلاً وعينوا رئيسًا معارضًا للعملات المشفرة مثل غاري جينسلر، فقد يُلغى هذا الإعفاء في أي وقت.
يتضمن الإعفاء بندين أساسيين:
- البند الأول يتعلق بـ"مكان تداول الأوراق المالية المرمزة" (Tokenized Securities Venue، ويشار إليها اختصارًا بـ TSV). الكيانات الأمريكية التي تدير مجمعات سيولة AMM مصرح بها على السلسلة العامة وتتداول أسهمًا أمريكية مرمزة مؤهلة لا تُعتبر "بورصات"، وبالتالي لا تحتاج إلى التسجيل كبورصة أوراق مالية وطنية أو نظام تداول بديل (ATS).
- البند الثاني يتعلق بمزودي السيولة (Covered Firm). المؤسسات التي توفر السيولة للأسهم المرمزة في مجمعات TSV باستخدام أموالها الخاصة لا تُعتبر "تجارًا" ولا تحتاج إلى التسجيل كوسطاء-تجار.
في المقابل، وضعت هيئة الأوراق المالية والبورصات سلسلة من الشروط:
- يجب أن تحمل الرموز نفس حقوق المساهمين مثل الأسهم العادية، بما في ذلك توزيعات الأرباح وحقوق التصويت وحقوق المطالبة بالأصول المتبقية عند التصفية.
- هناك حد أقصى لعدد الأسهم التي يمكن إدراجها في مكان التداول: أسهم الفئة 1 (مكونات S&P 500 وRussell 1000 وغيرها) بحد أقصى 75 سهمًا، وأسهم الفئة 2 بحد أقصى 250 سهمًا.
- هناك حد أقصى لنسبة حجم التداول على السلسلة لسهم واحد: 0.25% للفئة 1 و2.5% للفئة 2.
- بالنسبة للأسهم المرمزة من قبل أطراف ثالثة دون إذن، تمتلك الشركة المدرجة حق اعتراض لمدة 30 يومًا ويمكنها منع إصدارها.
لخصت المفوضة هيستر بيرس طبيعة هذا الأمر في جملة واحدة: لا علاقة له بالتمويل اللامركزي (DeFi)، بل يتعامل مع نمط تداول محدد وخاضع للرقابة على السلسلة، وليس تحريرًا شاملاً للتمويل اللامركزي. يتوقع مسؤولو فريق العمل المشفر في هيئة الأوراق المالية والبورصات ظهور أولى أماكن TSV في الربع الرابع من هذا العام.
ثانيًا: سبع تفاصيل يسهل إغفالها
تركز معظم التقارير على كلمات مفتاحية مثل "خمس سنوات" و"AMM مصرح به" و"حقوق المساهمين" و"اعتراض المُصدر". لكن ما يحدد من يمكنه الدخول فعليًا غالبًا ما يكون البنود الأقل وضوحًا التالية.
1. الإعفاء لأماكن التداول، وليس للرموز
يشمل الإعفاء فقط أماكن TSV ومزودي السيولة، والطرف الذي يصدر الأسهم المرمزة لا يتمتع بأي إعفاء. لا يزال يتعين على جهة الترميز الامتثال لبيان موظفي الأوراق المالية المرمزة الصادر عن هيئة الأوراق المالية والبورصات في يناير من هذا العام وقواعد الإصدار بموجب قانون الأوراق المالية، ولا تزال جميع العروض والمبيعات تتطلب التسجيل أو الحصول على إعفاء.
كما لم يتناول أمر الإعفاء وضع وكلاء النقل ومؤسسات المقاصة. لذا فإن هذا الأمر يخفض عتبة "التداول"، لكن عتبة "الترميز" لم تنخفض إطلاقًا. الشركات التي حصلت بالفعل على جميع التراخيص في هذه المرحلة ستصبح بطبيعة الحال موردًا لجميع أماكن TSV. بعبارة أخرى، يجب الحصول على جميع التراخيص أولاً قبل القيام بترميز الأسهم.
2. "حق اعتراض المُصدر" ينطبق فقط على رموز الأطراف الثالثة
تنطبق إجراءات الاعتراض لمدة 30 يومًا فقط على الأسهم المرمزة من قبل أطراف ثالثة غير تابعة: يجب على TSV إخطار المُصدر كتابيًا قبل 30 يومًا تقويميًا على الأقل من الإدراج، وإذا اعترض المُصدر كتابيًا خلال المهلة، فلا يمكن الإدراج. وفقًا لتقرير CoinDesk نقلاً عن مسؤولي هيئة الأوراق المالية والبورصات، يمكن أن يكون الاعتراض "ببساطة قول كلمة اعتراض". أما الأسهم التي يرمّزها المُصدر نفسه أو بتفويض منه فلا تخضع لهذه الإجراءات.
أي أن استراتيجية "الإدراج أولاً، واللجوء إلى المحكمة إذا ظهرت مشاكل" لم تعد مجدية هنا. النزاع السابق المتعلق بأسهم AMD أصبح الآن مدعومًا قانونيًا لصالح المُصدر.
3. يُسمح فقط بـ AMM، وفقط على السلسلة العامة غير المرخصة
تقتصر آلية التداول على مجمعات سيولة AMM. يمكن للمكان تقديم مؤشرات اهتمام غير ملزمة مثل طلب عرض الأسعار (RFQ)، لكن دفتر الأوامر المركزي المستقل على السلسلة (CLOB) لا يبدو مشمولاً. كما يجب أن تكون العقود الذكية عامة وقابلة للتدقيق، ومنشورة على دفتر أستاذ موزع عام وغير مرخص.
تتجلى "الترخيص" فقط على مستوى الوصول إلى المجمع: من خلال قائمة بيضاء على السلسلة تحدد من يمكنه التداول. يجب أن تكون السلسلة الأساسية سلسلة عامة. هذا يعني أن بورصات CLOB الحالية مثل Coinbase وBullish لا يمكنها تطبيق الإعفاء مباشرة، كما تُستبعد حلول السلاسل الخاصة وسلاسل التحالفات.
4. قيود صارمة على أزواج التداول، ولا يمكن إقرانها بـ BTC
لا يمكن إقران الأسهم المرمزة إلا بثلاث فئات من الأصول: سهم مرمز آخر؛ أصول مشفرة غير أوراق مالية مثل العملات المستقرة المخصصة للدفع الصادرة بموجب قانون GENIUS؛ صناديق سوق المال المرمزة. لا يمكن لـ TSV إدراج أزواج تداول مشفرة خالصة مثل "AAPL/BTC". هذا البند يجعل العملات المستقرة المتوافقة "عملة تسوية قانونية" مباشرة ضمن إطار الإعفاء.
5. حظر الرافعة المالية والإقراض وإعادة الرهن
يُحظر استخدام الرافعة المالية والتداول بالهامش داخل TSV، ويُحظر إقراض أو إعادة رهن الأصول في المجمع. حاليًا، يمكن للأسهم المرمزة التي تصدرها Coinbase على Base الدخول إلى Aave وMorpho كضمان، لكن ضمن إطار TSV، هذا النوع من القابلية للتركيب غير متوافق. ستتضاءل رواية DeFi للأسهم على السلسلة بشكل كبير بسبب ذلك.
6. تُحسب حدود التداول بشكل موحد للأطراف المرتبطة، وتجاوزها يؤدي إلى إيقاف التداول لمدة ثلاثة أشهر
تُحسب حدود عدد الأصول وحدود نسبة التداول بشكل موحد للأطراف المرتبطة، ولا يمكن التحايل عليها بتقسيم أماكن متعددة. مقام نسبة التداول هو متوسط حجم التداول اليومي للشهر السابق كما ورد في تقارير SIP. لا يلزم اتخاذ إجراء عند أول تجاوز؛ وبعد ذلك، عند كل تجاوز، يتم إيقاف تداول السهم لمدة ثلاثة أشهر.
بالحساب: يمكن لمكان TSV واحد أن يستحوذ على 0.25% فقط من إجمالي حجم تداول السوق لسهم من الفئة 1 مثل Apple.
بالإضافة إلى ذلك، هناك عدة نقاط جديرة بالملاحظة:
- يمكن للمكان إجراء التداول الثانوي فقط، ولا يمكن إجراء إصدار أولي على TSV.
- يجب على جهة الترميز التابعة لطرف ثالث توزيع مواد التوكيل واتصالات المُصدر على الحائزين مجانًا.
- يجب نشر بيانات التداول مجانًا خلال 10 دقائق.
- لا يجوز لمزودي السيولة الاحتفاظ بأصول العملاء أو حفظها.
- يجب أن يكون TSV كيانًا أمريكيًا ويلتزم بلوائح عقوبات OFAC.
ثالثًا: من المستفيد ومن الأكثر تضررًا؟
بمقارنة المنتجات الحالية لكل شركة بندًا بند مع الشروط، يمكن تقسيمها تقريبًا إلى ثلاث فئات. الاستنتاج العام هو: لا يمكن لأي منتج حالي لأي شركة الدخول إلى إطار الإعفاء كما هو. الفرق فقط في مدى البعد عن المعايير وتكلفة التعديل.
الفئة الأولى: أكبر المستفيدين هم جهات الترميز المرخصة والبنية التحتية الأساسية
الأكثر استفادة هي الشركات التي تمتلك بالفعل تراخيص وكيل نقل ووسيط/ATS، وتتبنى نموذج تفويض المُصدر أو حقوق الحفظ.
Securitize هي المستفيد الأكثر نموذجية: لديها كيانات مسجلة لدى هيئة الأوراق المالية والبورصات كوكيل نقل ووسيط وATS ومستشار استثماري ومدير صندوق، وأدرجت عبر SPAC في بورصة نيويورك. في الربع الثاني من هذا العام، اختار أكبر وكيل نقل في العالم Computershare وثالث أكبر وكيل Continental Stock Transfer التعاون مع Securitize لدفع الأسهم المرمزة المصرح بها من المُصدر للشركات المدرجة. تظل الأسهم المرمزة مرتبطة بسجل المساهمين الرسمي للمُصدر، وتفي بمتطلبات "الحقوق المتطابقة"، ولا تتأثر بإجراءات الاعتراض. كما أنها من أوائل المتعاونين مع مجمعات Uniswap v4 المرخصة. في أيام التداول القليلة بعد صدور أمر الإعفاء، ارتفع سعر سهم SECZ بشكل كبير، ورفع العديد من الوسطاء الأسعار المستهدفة.
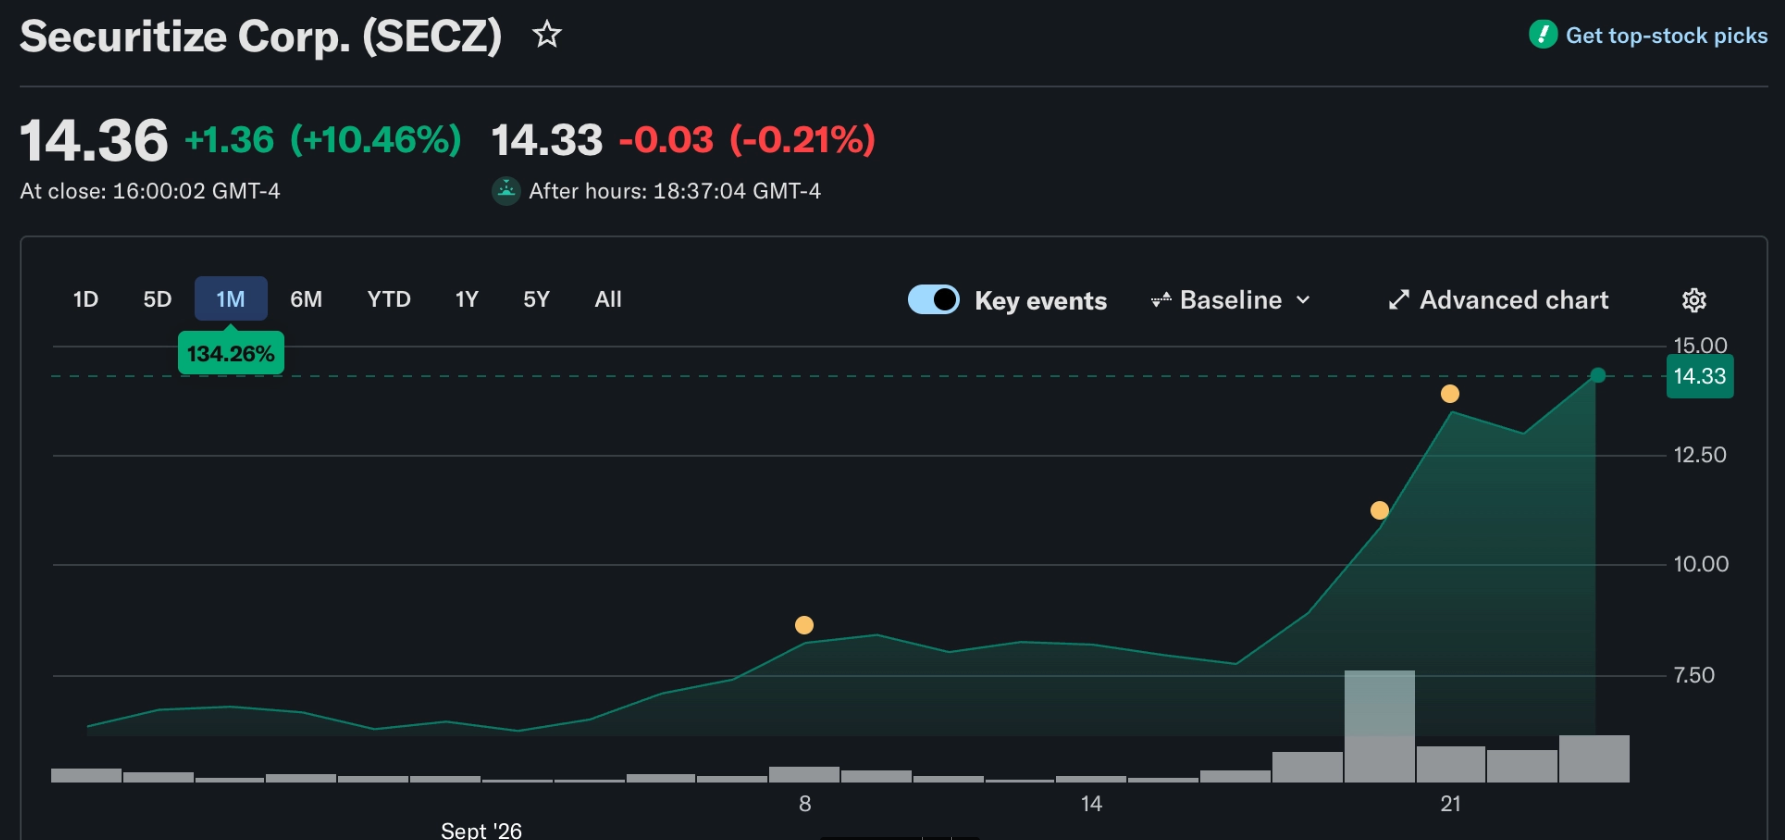
ارتفع سعر سهم SECZ بنحو الضعف خلال أسبوع. المصدر: Yahoo
خط أعمال Ondo الأمريكي متوافق للغاية أيضًا. بعد الاستحواذ على Oasis Pro العام الماضي، حصلت Ondo على تراخيص وسيط وATS ووكيل نقل، وفي يوليو من هذا العام حصلت على تفويض من FINRA لتقديم أسهم NMS المرمزة للمؤسسات والأفراد الأمريكيين. الأوراق المالية المرمزة بنموذج الحفظ التي تصدرها على إيثريوم لا تغادر الأسهم الأساسية سلسلة الحفظ الخاضعة للتنظيم الأمريكي، ويمكن للحائزين التصويت عبر Broadridge. في سبتمبر، أصبحت أيضًا أول عضو منصة ترميز في DTCC Fund/SERV. نقطة ضعف Ondo هي أن لديها أكثر من 440 رمزًا، وهو ما يتجاوز بكثير الحد الأقصى لعدد الأصول، ومعظمها غير مصرح به من المُصدر، مما يتطلب اختيار الأصول بعناية، ويواجه أيضًا مخاطر الاعتراض.
مزيج Superstate وGalaxy هو نموذج آخر. في سبتمبر من العام الماضي، قامت GLXY بإدراج أسهمها العادية من الفئة A المسجلة لدى هيئة الأوراق المالية والبورصات على Solana بشكلها الفعلي، مع تحديث سجل المساهمين الرسمي في الوقت الفعلي. كما شاركت Superstate في تصميم معيار المجمعات المرخصة لـ Uniswap.
من المستفيدين الآخرين طبقة البنية التحتية "بائعي المعاول":
- العملات المستقرة: أُدرجت العملات المستقرة للدفع صراحة كأزواج تداول مؤهلة، وتحتل USDC موقعًا متميزًا بفضل امتثالها لقانون GENIUS وسلسلة Arc الجديدة من Circle. لكنها ستواجه منافسة من صناديق سوق المال المرمزة والعملات المستقرة المتوافقة الأخرى.
- Uniswap: مجمعات v4 المرخصة التي أطلقتها في يوليو من هذا العام تتحقق من القائمة البيضاء على مستوى البروتوكول، وهي البنية التقنية الأكثر جاهزية لـ TSV. لكن Uniswap Labs نفسها ليست TSV، ولا تزال بحاجة إلى كيان أمريكي مسؤول عن المجمعات.
- السلاسل العامة: متطلب "الدفتر العام غير المرخص" يفيد إيثريوم وطبقاتها الثانية (Base وArbitrum) وSolana.
الفئة الثانية: المتوافقون جزئيًا
هياكل منتجات هذه الشركات صحيحة بشكل أساسي، والأساس هو أسهم حقيقية محفوظة بنسبة 1:1، لكن نقل حقوق التصويت أو فتح الخدمة للمستخدمين الأمريكيين أو شكل مكان التداول لا يزال بحاجة إلى استكمال.
أطلقت Coinbase في أغسطس من هذا العام على Base أول أسهم مرمزة مثل AAPLc وNVDAc. الكيان المُصدر هو SPV مسجل في سوق أبوظبي العالمي، والأسهم الأساسية محفوظة لدى الوسيط المسجل لدى هيئة الأوراق المالية والبورصات Alpaca، ويحتفظ SPV بالأسهم لصالح الحائزين بصيغة ائتمانية، ويتمتع الحائزون بحقوق منفعة وليس حقوق دائنين. تُمرر توزيعات الأرباح (مع خصم رسوم توزيع 5%)، لكن التصويت يقتصر على الحائزين الذين أكملوا KYC، ويقوم SPV "ربما" بالتصويت نيابة عنهم، مما لا يزال بعيدًا عن "حقوق التصويت المتطابقة". يُصدر المنتج بموجب Reg S ولا يتاح للأمريكيين، كما أن التداول على DEX في Base غير مرخص. تحتاج Coinbase إلى إنشاء كيان TSV أمريكي معزول، ونشر مجمعات بقائمة بيضاء، وتنفيذ نقل التصويت، وحل مسار الامتثال للإصدار الأمريكي. من بين البورصات الكبيرة، تكلفة التعديل لديها هي الأدنى.
تمتلك Dinari ترخيصي وكيل نقل ووسيط، وأصبحت العام الماضي أول منصة أسهم مرمزة تحصل على مؤهل وسيط أمريكي. تعتمد dShares هيكل حقوق الحفظ، وتُوزع الأرباح تلقائيًا، لكن نقل حقوق التصويت لم يتم تأكيده رسميًا بوضوح، ولا تزال المنصة رسميًا غير متاحة للمستخدمين الأمريكيين. وهي تدير حاليًا شبكة دفتر أوامر وليس AMM، وتحتاج إلى الاتصال بـ TSV أو بناء واحد خاص بها.
تسلك Bullish مسارًا مختلفًا. في مايو من هذا العام، قامت بترميز سجل المساهمين الكامل لرمزها BLSH على السلسلة، ويديره وكيل النقل Equiniti، وهي أسهم حقيقية مصرح بها من المُصدر. وهي بصدد الاستحواذ على Equiniti مقابل 4.2 مليار دولار، ومن المتوقع إتمام الصفقة في يناير 2027، كما تتقدم بطلب للحصول على تراخيص وسيط وATS أمريكية. بعد اكتمال الاستحواذ والتراخيص، قد تصبح Bullish الأكثر إمكانات على المدى المتوسط والطويل، لكنها حاليًا في مرحلة انتقالية.
الفئة الثالثة: نموذج "شهادات التتبع" الخارجية الأكثر تضررًا
الأكثر تضررًا هي منتجات السندات المهيكلة الخارجية التي تحول الحائزين إلى دائنين لـ SPV المُصدر. تقع هذه المنتجات تحديدًا ضمن بند الاستبعاد في أمر الإعفاء "الأوراق المالية المستقلة التي توفر تعرضًا اصطناعيًا".
أطلقت Robinhood على سلسلة Robinhood Chain المبنية على Arbitrum جيلًا جديدًا من Stock Tokens، ويبلغ عددها حوالي 200 رمز. المُصدر هو SPV في جيرسي، والمنتج عبارة عن أوراق دين مرمزة، ولا يتمتع الحائزون إلا بتعرض اقتصادي دون حقوق قانونية كمساهمين، ولا توجد حاليًا حقوق تصويت. كما تنص نشرة الإصدار على إمكانية إقراض الأسهم الأساسية، مع التنازل عن حقوق التصويت خلال فترة الإقراض، مما يتعارض مباشرة مع "الحقوق المتطابقة". هذا الشهر، طالب الرئيس التنفيذي لشركة AMC علنًا بشطب رموز AMC غير المصرح بها، ويمكن اعتبار هذا النزاع بروفة لحق اعتراض المُصدر. صرح الرئيس التنفيذي لـ Robinhood فلاد تينيف لاحقًا أن الاسترداد العيني ووظيفة التصويت "قادمان قريبًا"، لكن هذا لا يزال مجرد خطة. للدخول إلى إطار الإعفاء، تحتاج Robinhood إلى تغيير الهيكل الأساسي من سندات دين إلى حقوق حفظ، وهو ما يعادل إعادة البناء بالكامل.
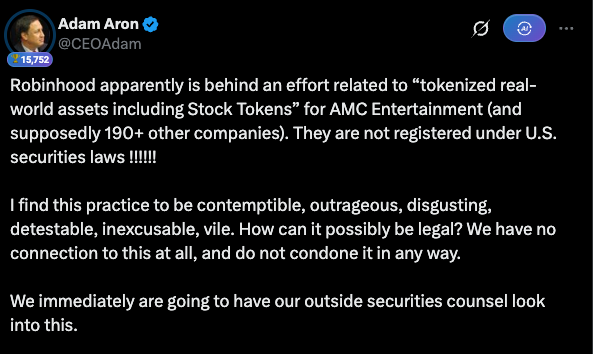
الرئيس التنفيذي لشركة AMC يعترض على ترميز أسهم شركته. المصدر: X
منتج xStocks التابع لـ Kraken هو أكبر منتج أسهم مرمزة. وفقًا لتقرير Crypto Briefing، تجاوز حجم التداول التراكمي 35 مليار دولار، ويغطي أكثر من 700 أصل. لكن الوثائق القانونية لـ Kraken تنص على: لا يتمتع حائزو xStocks بحقوق تصويت، ولا بمطالبات قانونية على الأسهم الأساسية. الكيان المُصدر هو أيضًا SPV في جيرسي، وغير متاح للمستخدمين الأمريكيين. لا يمكن تحويل الحجم الخارجي الضخم إلى قيمة في الولايات المتحدة بشكل مباشر، وتحتاج Kraken إلى إنشاء خط منتجات حقوق حفظ جديد من خلال كيانها الأمريكي المرخص.
أعمال Ondo الخارجية Ondo Global Markets تندرج أيضًا هنا. منتجها عبارة عن سندات مهيكلة صادرة في جزر العذراء البريطانية، والحائزون هم دائنون. ورغم الاتصال بـ Broadridge لتقديم "تفضيلات التصويت"، لا يوجد التزام قانوني على المُصدر بالامتثال.
خاتمة
باختصار، هذا الإعفاء يعفي أماكن التداول، وليس الرموز.
السيناريو الأكثر ترجيحًا الناتج عن ذلك سيكون تقسيمًا ثلاثي الطبقات: جهات الترميز المرخصة مسؤولة عن إنشاء الرموز والربط بسجلات المساهمين، وAMM المرخص مسؤول عن المطابقة على السلسلة، والعملات المستقرة المتوافقة مسؤولة عن التسوية. بالنظر إلى حد نسبة التداول البالغ 0.25%، من الصعب على أماكن التداول نفسها تحقيق إيرادات كبيرة على المدى القصير. من المرجح أن تتركز القيمة أولاً في وكلاء النقل والحفظ والعملات المستقرة والبنية التحتية للمجمعات.
سيدفع حق اعتراض المُصدر الصناعة بأكملها للتحول من "تغليف الأطراف الثالثة" إلى "تفويض المُصدر". يتوقع رئيس الأبحاث في RWA.xyz أن تتحول معظم المنتجات إلى نموذج تفويض المُصدر خلال الـ 12 شهرًا القادمة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.