


فهم "الأربعاء الأسود" لسندات الخزانة الأمريكية في مقال واحد: تأثير "العاصفة المثالية" وتوقعات "رفع الفائدة في أكتوبر" تتصاعد
 chaincatcher
بقلم: دونغ جينغ
تسببت عوامل سلبية متعددة تركزت في نفس اليوم في موجة بيع حادة في سوق سندات الخزانة الأمريكية، التي شهدت أسوأ انخفاض يومي منذ نحو 18 شهرًا.
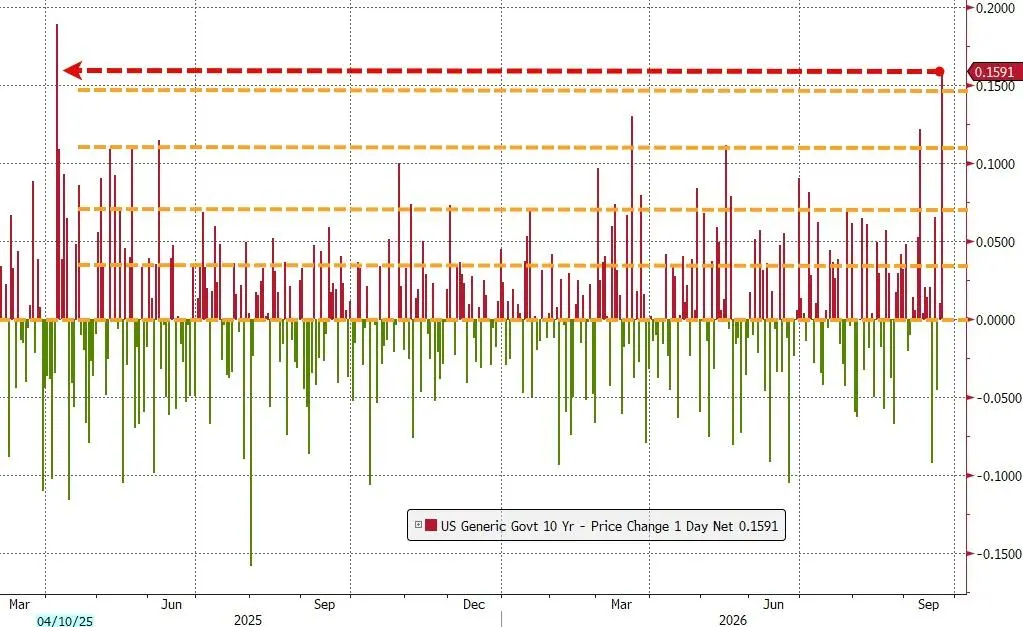
قفز العائد على سندات الخزانة الأمريكية لأجل 10 سنوات بنحو 14 نقطة أساس يوم الأربعاء، ليغلق عند 5.113%، وهو أعلى مستوى منذ عام 2007، مسجلًا أكبر زيادة يومية منذ تأثير ما يسمى بـ"يوم التعريفات الجمركية المتبادلة" في أبريل الماضي تحت حكم ترامب. ووصف المشاركون في السوق هذا الاتجاه بأنه "عاصفة مثالية"—بيانات مؤشر مديري المشتريات القوية، وتصاعد التوترات في الشرق الأوسط، وتصريحات متشددة من مسؤولي الاحتياطي الفيدرالي، ونتائج مزاد سندات الخزانة الضعيفة، كلها ضربت في نفس يوم التداول.
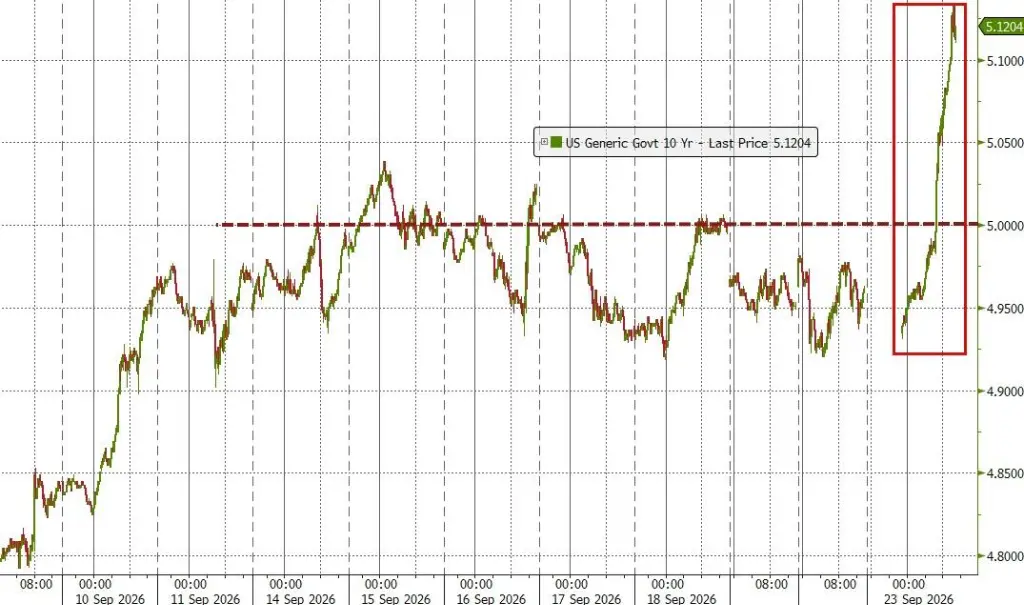
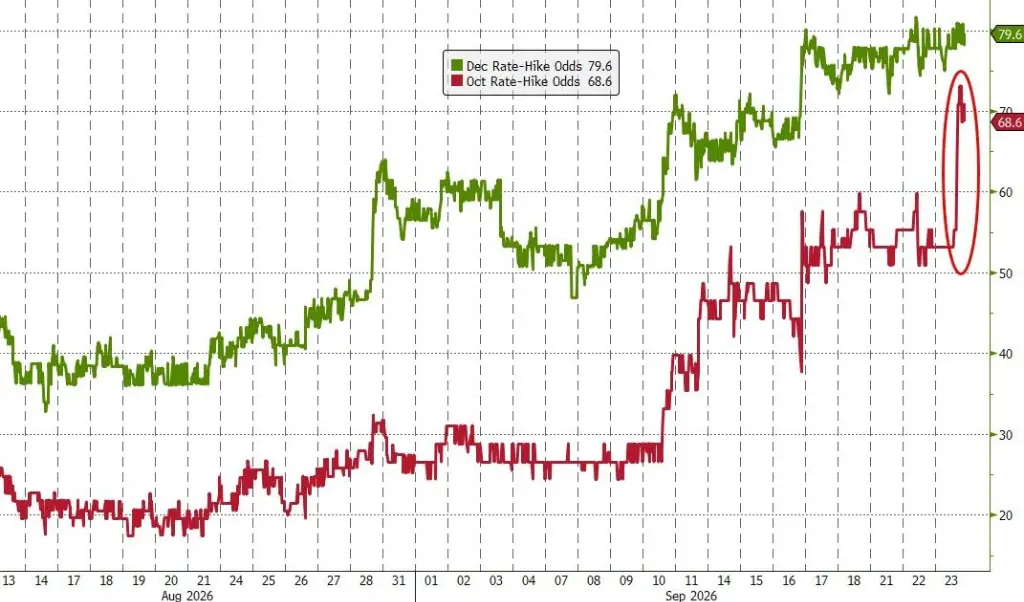
الإشارة الأساسية لهذا التأثير هي: أن رهانات السوق على رفع آخر لأسعار الفائدة من قبل الاحتياطي الفيدرالي في أكتوبر قد زادت بشكل حاد. يُظهر تسعير سوق العقود الآجلة الحالي أن احتمال رفع أسعار الفائدة بحلول نهاية أكتوبر قد ارتفع إلى 68%، قبل أيام فقط من انتخابات التجديد النصفي الأمريكية. وفي الوقت نفسه، استوعب سوق المقايضة بالكامل توقعات ثلاث زيادات بمقدار 25 نقطة أساس لكل منها خلال العام المقبل، مع تحوط كبير لزيادة رابعة. وإذا تحقق كل ذلك، سيرتفع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية إلى 4.75% إلى 5%.
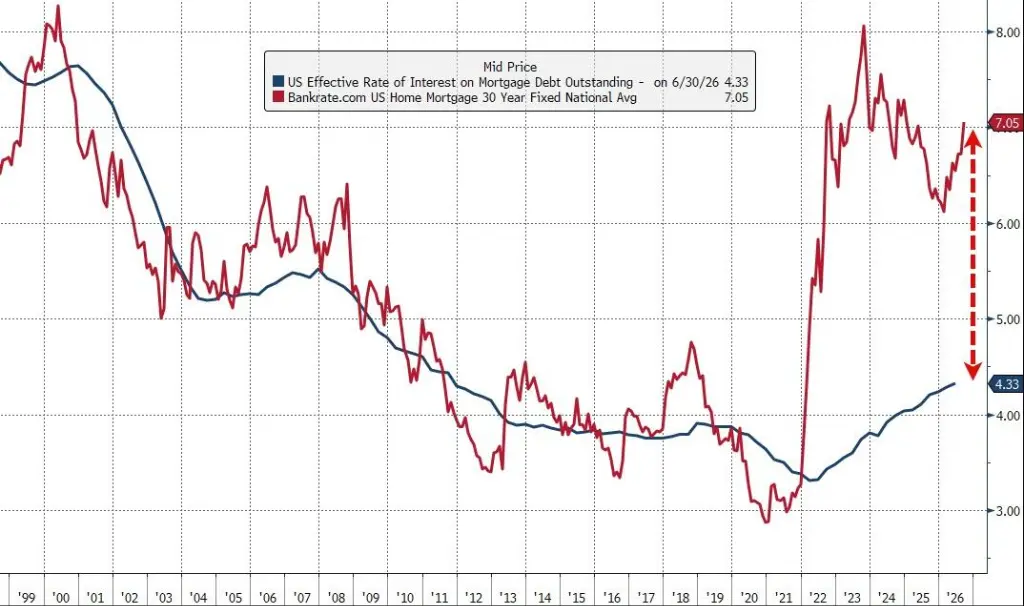
وفي الوقت نفسه، ينتقل الارتفاع المستمر في العائدات إلى الاقتصاد الحقيقي. فقد تجاوز معدل الرهن العقاري لمدة 30 عامًا 7%، مما يزيد الضغط على القطاعات التي تعتمد على تمويل الديون، مثل الأسهم الخاصة. وفشلت خطة إعادة شراء السندات التي أعلنتها وزيرة الخزانة في كبح زخم البيع بشكل فعال، ومن الواضح أن ثقة السوق غير كافية.
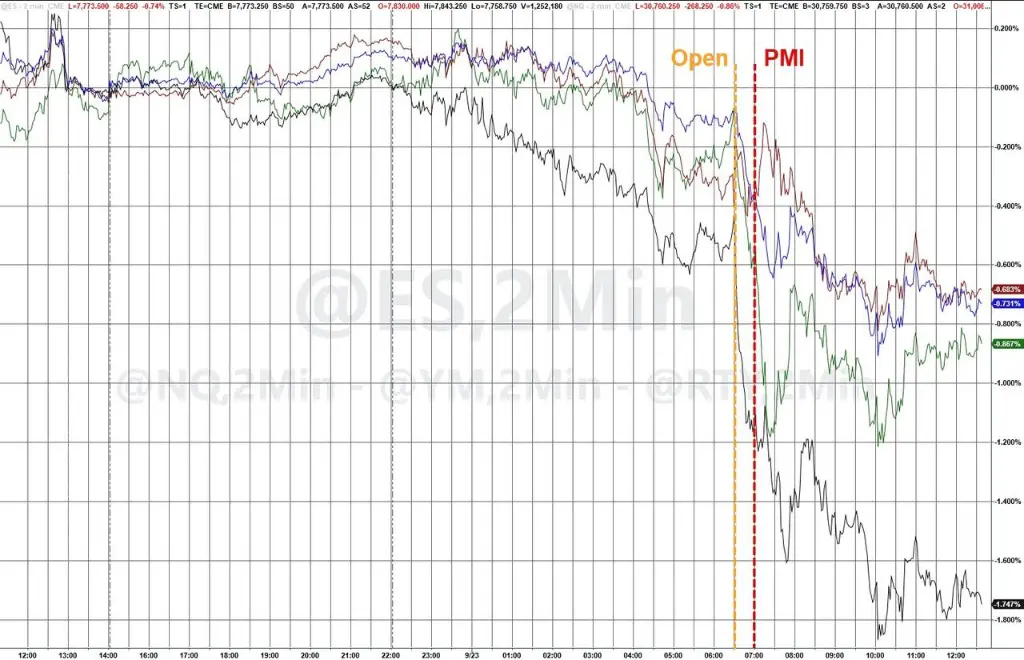
كما انخفض سوق الأسهم، لكن الانخفاضات كانت معتدلة نسبيًا—أغلق مؤشر S&P 500 منخفضًا بنحو 0.8%، وانخفض مؤشر ناسداك المركب 1.1%، وهبط مؤشر داو جونز الصناعي بنحو 352 نقطة.
ضربة رباعية، وتشكل "العاصفة المثالية"
لم يكن انهيار سوق السندات يوم الأربعاء ناتجًا عن حدث واحد، بل كان نتيجة لتآزر عوامل سلبية متعددة في نفس يوم التداول.
الضربة الأولى: ارتفاع أسعار النفط، وتلاشي الآمال الدبلوماسية في الشرق الأوسط. في جلسة الصباح، قفزت أسعار النفط الدولية خلال ساعات التداول الأوروبية. في السابق، كان السوق يأمل أن تخفف الجمعية العامة للأمم المتحدة المنعقدة في نيويورك من حدة العلاقات الأمريكية الإيرانية، لكن تصريحات الرئيس الإيراني مسعود بزشكيان بددت تلك التوقعات—فقد صرح بأن إيران مستعدة للتفاوض لكنها لن تقبل "تنمر" ترامب، محذرًا من أنه طالما استمرت العقوبات، فلن تفتح إيران مضيق هرمز بالكامل. وأغلق خام برنت، المؤشر القياسي لأسعار النفط الدولية، مرتفعًا بنحو 4% في ذلك اليوم. وقد يؤدي الارتفاع المستمر في أسعار النفط إلى انتقاله إلى تضخم أوسع، حيث كانت عائدات السندات مرتبطة ارتباطًا وثيقًا بتحركات أسعار النفط في الأشهر الأخيرة.
الضربة الثانية: قفزة في بيانات مؤشر مديري المشتريات، وتزايد مخاوف فرط النشاط الاقتصادي. أصدرت S&P Global التقرير الأولي لمؤشر مديري المشتريات المركب الأمريكي لشهر سبتمبر، والذي أظهر أن النشاط التجاري الأمريكي توسع بأسرع وتيرة منذ أكثر من خمس سنوات، مع نمو الوظائف بأعلى مستوى منذ أكثر من أربع سنوات.
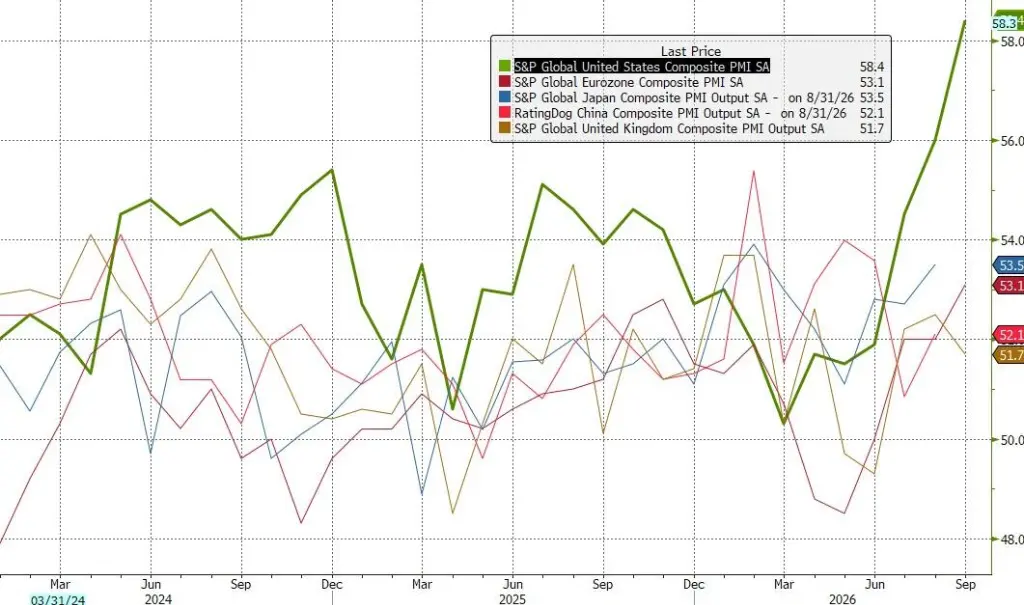
وقال كريس ويليامسون، كبير اقتصاديي الأعمال في S&P Global: "باستثناء انتعاش الطلب بعد انتهاء إغلاقات كوفيد-19، فإن هذا التحسن في النشاط التجاري هو الأكبر منذ أوائل عام 2015." وبعد صدور البيانات، قفزت عائدات سندات الخزانة قصيرة وطويلة الأجل.
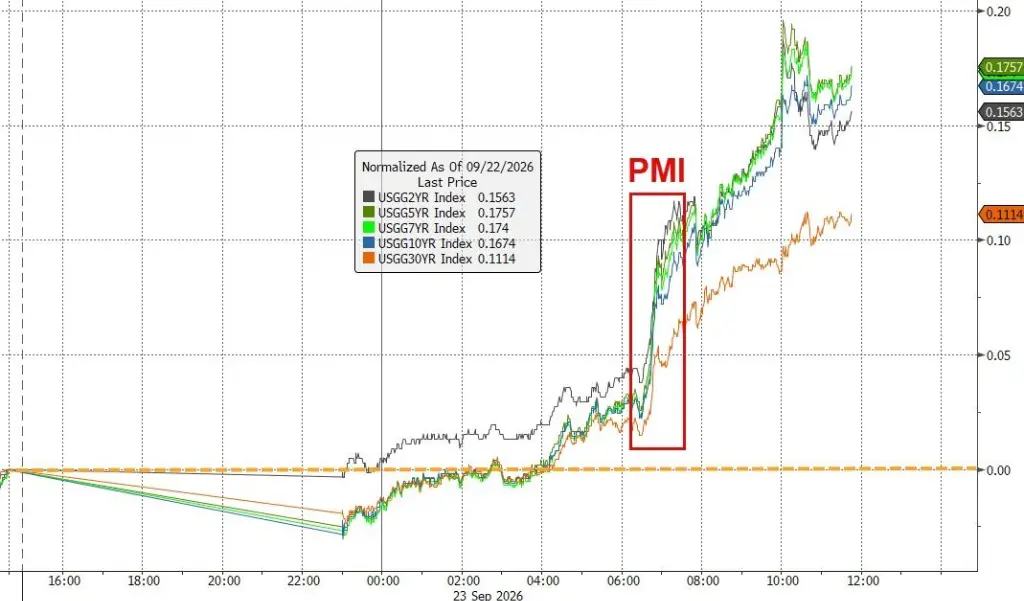
الضربة الثالثة: تصريحات متشددة من مسؤولي الاحتياطي الفيدرالي. تحدث عضو مجلس محافظي الاحتياطي الفيدرالي مايكل بار في شيكاغو، موضحًا بوضوح أن "التضخم أعلى من هدف 2%، ولا يوجد اتجاه واضح نحو الهدف"، وأشار إلى أنه "في السيناريو الأساسي لدي، قد تكون هناك حاجة إلى مزيد من التعديلات في السياسة لضمان عودة التضخم إلى الهدف في الوقت المناسب." وأشار استراتيجي أسعار الفائدة الأمريكية في HSBC، ديراج نارولا، إلى أن السوق يشعر بالقلق من أن "الاحتياطي الفيدرالي مستعد لمواصلة رفع أسعار الفائدة على الرغم من الضغوط الناجمة عن صدمات العرض، مما يشير إلى أن الموقف المتشدد قد يظل صارمًا."
الضربة الرابعة: مزاد سندات الخزانة لأجل 5 سنوات المخيب للآمال يسرع الذعر. واجه مزاد وزارة الخزانة الأمريكية لسندات الخزانة لأجل 5 سنوات بقيمة 70 مليار دولار استجابة فاترة. بلغ العائد الفائز 5.033%، أي أعلى بنحو 3 نقاط أساس من مستوى التداول في السوق قبل المزاد—وهذه العلاوة كبيرة جدًا في هذا السوق الكبير عادةً الذي يمكنه استيعاب العرض بسلاسة. واضطر المتعاملون الأوليون إلى تحمل نسبة كبيرة غير معتادة من السندات، وهي الأعلى منذ عام 2024، مما يشير إلى عدم اهتمام المشترين المحتملين الآخرين. وبعد نتائج المزاد، ارتفعت العائدات أكثر، وانتشر الذعر.
العائدات تكسر مستويات رئيسية في جميع المجالات، وتصل إلى أعلى مستوياتها منذ سنوات
تتجلى شدة موجة البيع هذه في البيانات.
أغلق العائد على سندات الخزانة الأمريكية لأجل 10 سنوات عند 5.113%، مسجلًا أول مرة يتجاوز فيها 5% منذ عام 2007، مع زيادة يومية بنحو 14 نقطة أساس، وهي أكبر زيادة يومية منذ تأثير ما يسمى بـ"يوم التعريفات الجمركية المتبادلة" في أبريل الماضي، مما يشكل تقلبًا شديدًا بنحو 4 انحرافات معيارية—قبل أسبوعين فقط، شهد السوق صدمة بمقدار 3 انحرافات معيارية، مما ضغط على القيمة المعرضة للمخاطر (VaR) لمختلف دفاتر المخاطر.
قفز العائد لأجل 5 سنوات بنحو 20 نقطة أساس في يوم واحد، متجاوزًا 5% لأول مرة منذ عام 2007، مع فشل المزاد الذي زاد من تسريع هذا الاتجاه.
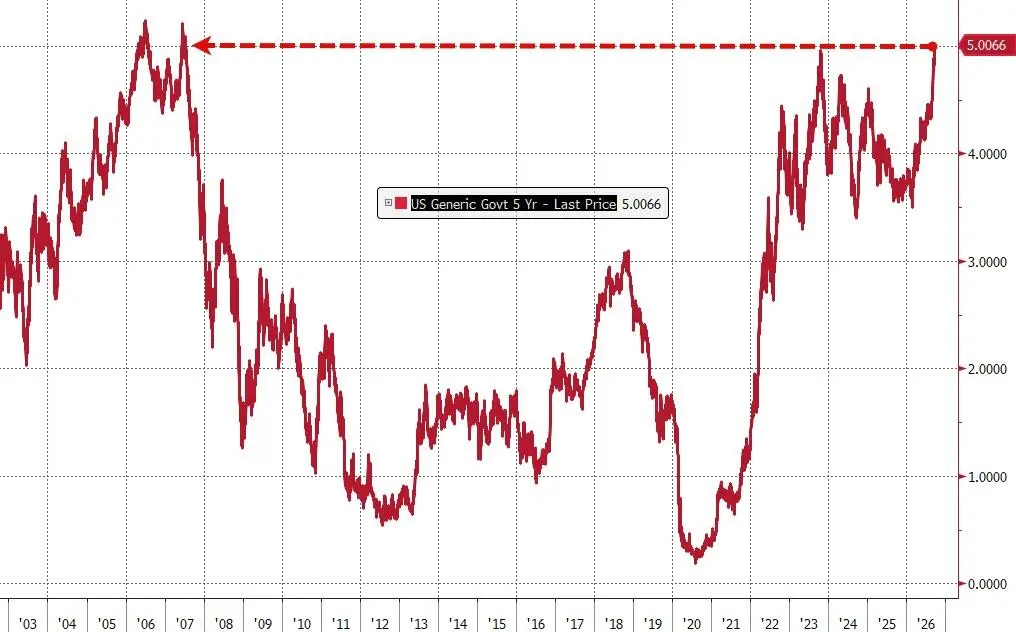
ارتفع العائد لأجل 30 عامًا إلى أعلى مستوى له منذ عام 2004. ووصل العائد لأجل عامين لفترة وجيزة إلى أعلى مستوى له منذ عام 2024 قبل أن يتراجع قليلاً إلى 4.90%، مرتفعًا 12 نقطة أساس عن اليوم السابق.
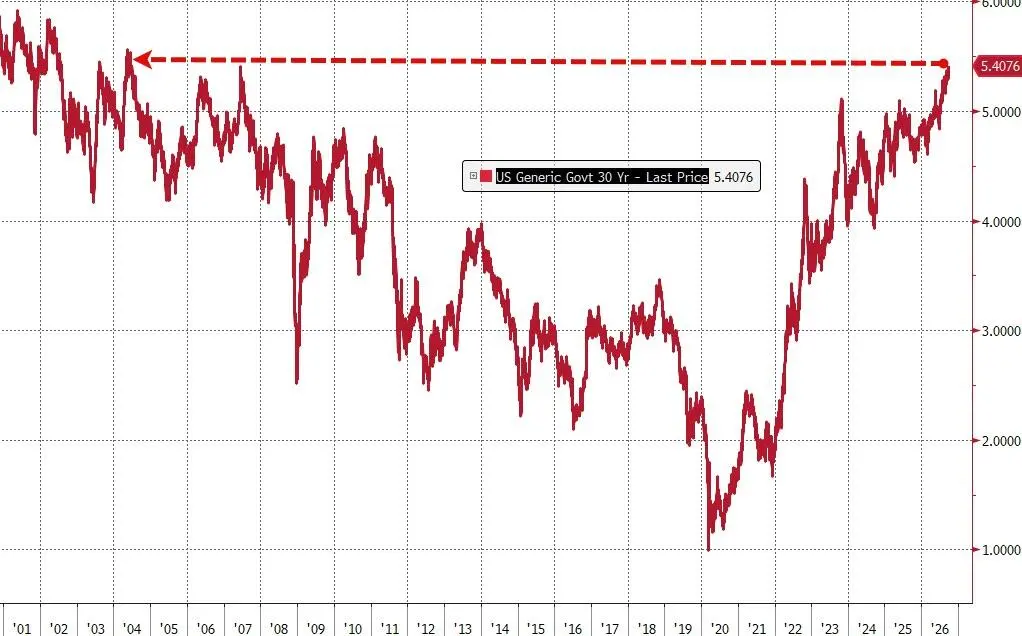
كما ارتفعت مؤشرات تقلب السندات بشكل كبير، مما يشير إلى نقص حاد في ثقة السوق بشأن الاتجاهات المستقبلية. ولخص شون سيمكو، رئيس إدارة استثمار الدخل الثابت في SEI Investments، وضع اليوم بأنه "ضربة ثلاثية":
"بيانات اقتصادية أقوى، وضغوط العرض التي تدفع العائد لأجل 5 سنوات إلى مستويات لم نشهدها منذ سنوات، والحكم على استمرار التضخم العالمي."
جوهر موجة البيع: إعادة تسعير أسعار الفائدة الحقيقية، وليس مجرد ذعر من التضخم
من الجدير بالملاحظة أن المنطق الدافع وراء موجة بيع سوق السندات هذه ليس مجرد زيادة في توقعات التضخم.
وفقًا لتحليل بلومبرغ، فإن نحو 80% إلى 85% من حجم موجة البيع يأتي من ارتفاع أسعار الفائدة الحقيقية: ارتفع العائد الاسمي لأجل 10 سنوات بنحو 15 نقطة أساس، وزاد العائد على سندات الخزانة المحمية من التضخم لأجل 10 سنوات (TIPS) بنحو 12.5 نقطة أساس، بينما ارتفع معدل التضخم التعادلي بنحو نقطتين أساس فقط.
وهذا يعني أن مستثمري السندات يعيدون التسعير لمجموعة من العوامل: مسار الاحتياطي الفيدرالي للإبقاء على أسعار الفائدة مرتفعة لفترة أطول، وتوقعات نمو حقيقي أقوى، ومعدل محايد أعلى، وعلاوة أجل حقيقية أعلى أو تعويض عن المدة، بالإضافة إلى ضغوط عرض أكبر وظروف مالية عالمية أكثر تشددًا.
يميل ريتش بريفوروتسكي من Goldman Sachs إلى تفسير هذا الاتجاه من منظور النمو:
"بالنسبة لي، يبدو هذا بشكل متزايد انعكاسًا لافتراض النمو القوي (عجز مالي بنسبة 6% بالإضافة إلى إنفاق بقيمة 1.5 تريليون دولار يعني الكثير من عرض السندات والكثير من النمو الاسمي). وهذا يشكل خطرًا كليًا أوضح على سوق الأسهم—ليس تضخمًا خارج السيطرة، بل تكاليف رأس مال حقيقية مرتفعة باستمرار."
يتوقع نموذج GDPNow التابع للاحتياطي الفيدرالي في أتلانتا أن ينمو الاقتصاد الأمريكي بمعدل سنوي قدره 5.1% في الربع الثالث، وإذا تحقق ذلك، فسيكون أسرع نمو منذ التعافي بعد كوفيد. وأشار اقتصاديون في JPMorgan Chase بعد اجتماع الاحتياطي الفيدرالي الأسبوع الماضي إلى أن مسؤولي الاحتياطي الفيدرالي "قد يرون زيادة في خطر فرط النشاط الناجم عن الطلب، وقد تحتاج السياسة إلى الاستجابة لذلك."
وطرح جيسون غرانيت، كبير مسؤولي الاستثمار ورئيس خدمات الائتمان في BNY، سؤالًا رئيسيًا: "لقد بدأ الاحتياطي الفيدرالي بالفعل في رفع أسعار الفائدة. والسؤال الآن هو... هل سيبقى على هذا المسار لفترة طويلة؟"
فعالية خطة إعادة الشراء موضع شك، والخزانة تحت الضغط
في مواجهة ارتفاع العائدات، حاولت وزيرة الخزانة يلين كبح العائدات من خلال توسيع نطاق إعادة شراء سندات الخزانة طويلة الأجل، لكن التأثير كان محدودًا.
يوم الأربعاء، أعلنت وزارة الخزانة أنها ستعيد شراء ما يصل إلى 6 مليارات دولار من سندات الخزانة لأجل 20 إلى 30 عامًا يوم الخميس، وهي العملية الثانية منذ توسيع خطة إعادة الشراء المعلنة في منتصف أغسطس. ومع ذلك، خيب هذا الحجم آمال السوق. صرح بوب ميشيل، كبير مسؤولي الاستثمار في JPMorgan Asset Management، بصراحة:
"كنا نظن أن وزارة الخزانة سترى أن آخر عملية إعادة شراء بقيمة 6 مليارات دولار كانت فاشلة وستهدف إلى ما يقرب من 10 مليارات دولار هذه المرة. لكنهم لم يفعلوا."
بعد الإعلان، ارتفعت عائدات سندات الخزانة لأجل 20 و30 عامًا أكثر، وقفزت مؤشرات تقلب السندات، مما يشير إلى نقص حاد في الثقة في خطة إعادة الشراء.
لخص كريستوفر سوليفان، كبير مسؤولي الاستثمار في United Nations Federal Credit Union، المأزق الحالي لسوق السندات: "من الصراع غير المحلول في إيران إلى الاقتصاد الأمريكي الذي يبدو غير قابل للكسر، فإن الاحتفاظ بالسندات الآن 'لا معنى له' بالنسبة لكثير من الناس."
سوق الأسهم مرن نسبيًا، لكن مخاطر أسعار الفائدة لا يمكن تجاهلها
على الرغم من الضربة الشديدة لسوق السندات، كان انخفاض الأسهم الأمريكية محدودًا نسبيًا. صرح سكوت كيمبال، كبير مسؤولي الاستثمار في الدخل الثابت في Loop Capital Asset Management، قائلاً: "تتعامل أسواق المخاطر مع هذا بشكل جيد. يبدو حقًا أنها مشكلة في سوق أسعار الفائدة."
ومع ذلك، أدى الارتفاع المستمر في العائدات إلى سلسلة من التفاعلات في الاقتصاد الحقيقي—من معدلات الرهن العقاري ومعدلات بطاقات الائتمان إلى استعداد شركات الأسهم الخاصة للانخراط في عمليات الاستحواذ بالرافعة المالية، تأثرت جميعها. تجاوز معدل الرهن العقاري لمدة 30 عامًا 7%، مما يضغط مباشرة على سوق العقارات.
حذر كريستوف بوشيه، كبير مسؤولي الاستثمار في ABN AMRO Investment Solutions، من أن "منحنى العائد قصير الأجل يبني ضغطًا"، وأن البيانات الاقتصادية اليوم ستسمح للاحتياطي الفيدرالي "بمضاعفة" موقفه المتشدد.
اعترف استراتيجي RBC Capital Markets، بروك، بأن السوق وقع في دورة محبطة:
"يمكنك النظر إلى مستويات العائد هذه والقول، هذا جذاب حقًا. لكننا كنا نلعب هذه اللعبة خلال الأشهر الستة الماضية، وفي كل مرة نحاول رسم خط في مكان ما، يستمر في الاختراق."
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.