


Gemini 4.0 يغزو المنصات.. هل بدأ هجوم جوجل المضاد في الذكاء الاصطناعي؟
 Odaily
في نهاية هذا الأسبوع، عادت أوساط الذكاء الاصطناعي للترويج لجوجل من جديد.
البطل هو "Gemini 4.0" الذي لم يُطلق رسميًا بعد، لكن يُشتبه في تسريبه على منصات مثل Arena، حيث انتشرت بشكل كبير لقطات شاشة لاختبارات عمياء وتجارب مستخدمين على وسائل التواصل الاجتماعي، حتى أن كثيرين صرخوا "Google is back".
لكن دعونا نُهدئ الأجواء قليلًا.
حتى الآن، لم تُطلق جوجل Gemini 4 رسميًا، لكنها أكدت في اجتماع الأرباح في يوليو أنها بدأت بالفعل "أكثر عمليات التدريب المسبق طموحًا". بمعنى آخر، Gemini 4 موجود، لكن نتائج الاختبارات المتداولة في نهاية الأسبوع يُفضل التعامل معها كشائعات في الوقت الحالي.
لكن بصراحة، حتى لو حذفنا كل شائعات Gemini 4، يبدو أن جوجل في الفترة الأخيرة تستحق فعلًا إعادة النظر.
لأنه بعيدًا عن النموذج نفسه، هناك أوراق أخرى تتحسن في الوقت نفسه.
أولًا: لا يحتاج Gemini لأن يكون "الأول عالميًا"، يكفي أن يعود للصف الأول
خلال أكثر من نصف العام الماضي، كانت أكثر نقطة محرجة لجوجل هي شعور الخارج بأنها دائمًا متأخرة نصف خطوة.
OpenAI وAnthropic يطلقان قنابل مدوية كل بضعة أشهر (واليوم أيضًا حدسية غولدباخ)، والنماذج مفتوحة المصدر المحلية الرائدة تتسارع بجنون، حتى وتيرة تحديثات DeepSeek أصبحت أسرع بشكل ملحوظ.
أما جوجل فيبدو أنها مشغولة دائمًا، لكن ما تقدمه هو سلسلة Flash تلو الأخرى.
هذا جعل Gemini لا يستعجل حتى الحديث عن العودة للمركز الأول، بل يجب أولًا أن يثبت أنه ما زال قادرًا على البقاء في الصف الأول من النماذج الرائدة.
بدأت تظهر بعض المؤشرات مؤخرًا.
Gemini 3.8 Flash، حقق في اختبارات جوجل الرسمية درجة 73.7% في DeepSWE v1.1، وهي قريبة جدًا من درجة Claude Opus 5 البالغة 74.0%، مع العلم أنه مجرد إصدار Flash يركز على الخفة والتكلفة المنخفضة.
جوجل في هذه الفترة مصممة فعلًا على خفض زمن الاستجابة وتكلفة الاستدلال الواحد للنماذج المتقدمة بسرعة فائقة، وهذا بالنسبة لها أهم من مجرد الحصول على المركز الأول في نموذج واحد، وخلف ذلك يكمن أكبر فرق بينها وبين شركات النماذج الناشئة:
لأن OpenAI وAnthropic بحاجة للنموذج نفسه لكسب المستخدمين والمطورين وعملاء الشركات، بينما جوجل تملك بالفعل Search وAndroid وChrome وYouTube وWorkspace وCloud.
بصراحة، لا تحتاج جوجل لأن يكون Gemini الأول دائمًا، فبمجرد عودة النموذج للصف الأول، يمكن لآلة التوزيع التي تغطي دورة الحياة الرقمية البشرية بالكامل تقريبًا أن تبدأ بالدوران.
وهذا ما يحدث فعلًا، فتطبيق Gemini تجاوز حاجز المليار مستخدم نشط شهريًا في أغسطس، منهم أكثر من 100 مليون مستخدم على iOS وحدها، وقدرات النظام على Android أصبحت قادرة على تنفيذ عمليات عبر أكثر من 40 تطبيقًا شائعًا.
ومؤخرًا، ظهرت نقطتا دخول جديدتان تستحقان المتابعة:
- الأولى هي Apple: نماذج Apple Foundation Models الأساسية في Siri الجديد تم تطويرها بشكل واضح بالتعاون بين Apple وGoogle بناءً على Gemini، وسواء تم الاستدلال على الجهاز أو على سحابة Apple الخاصة، فإن تسليم Apple للمدخل الأساسي لأجهزتها النشطة البالغة 2 مليار جهاز إلى Google كتأييد تقني هو بحد ذاته أكبر تطمين لـGemini؛
- والثانية هي الأجهزة المنزلية: بدأ Google Home مؤخرًا بفتح MCP Server لوكلاء الطرف الثالث، حيث يمكن لوكلاء مثل Claude وOpenClaw استدعاء الكاميرات والإضاءة والتحكم في درجة الحرارة في المنزل مباشرة. هذا مثير للاهتمام، فجوجل لم تحصر نفسها في "نظام مغلق"، فمهما كان الوكيل الأكثر شعبية في المستقبل، إذا أراد التحكم فعليًا في أجهزة العالم الحقيقي، فسيضطر للمرور عبر واجهتها؛
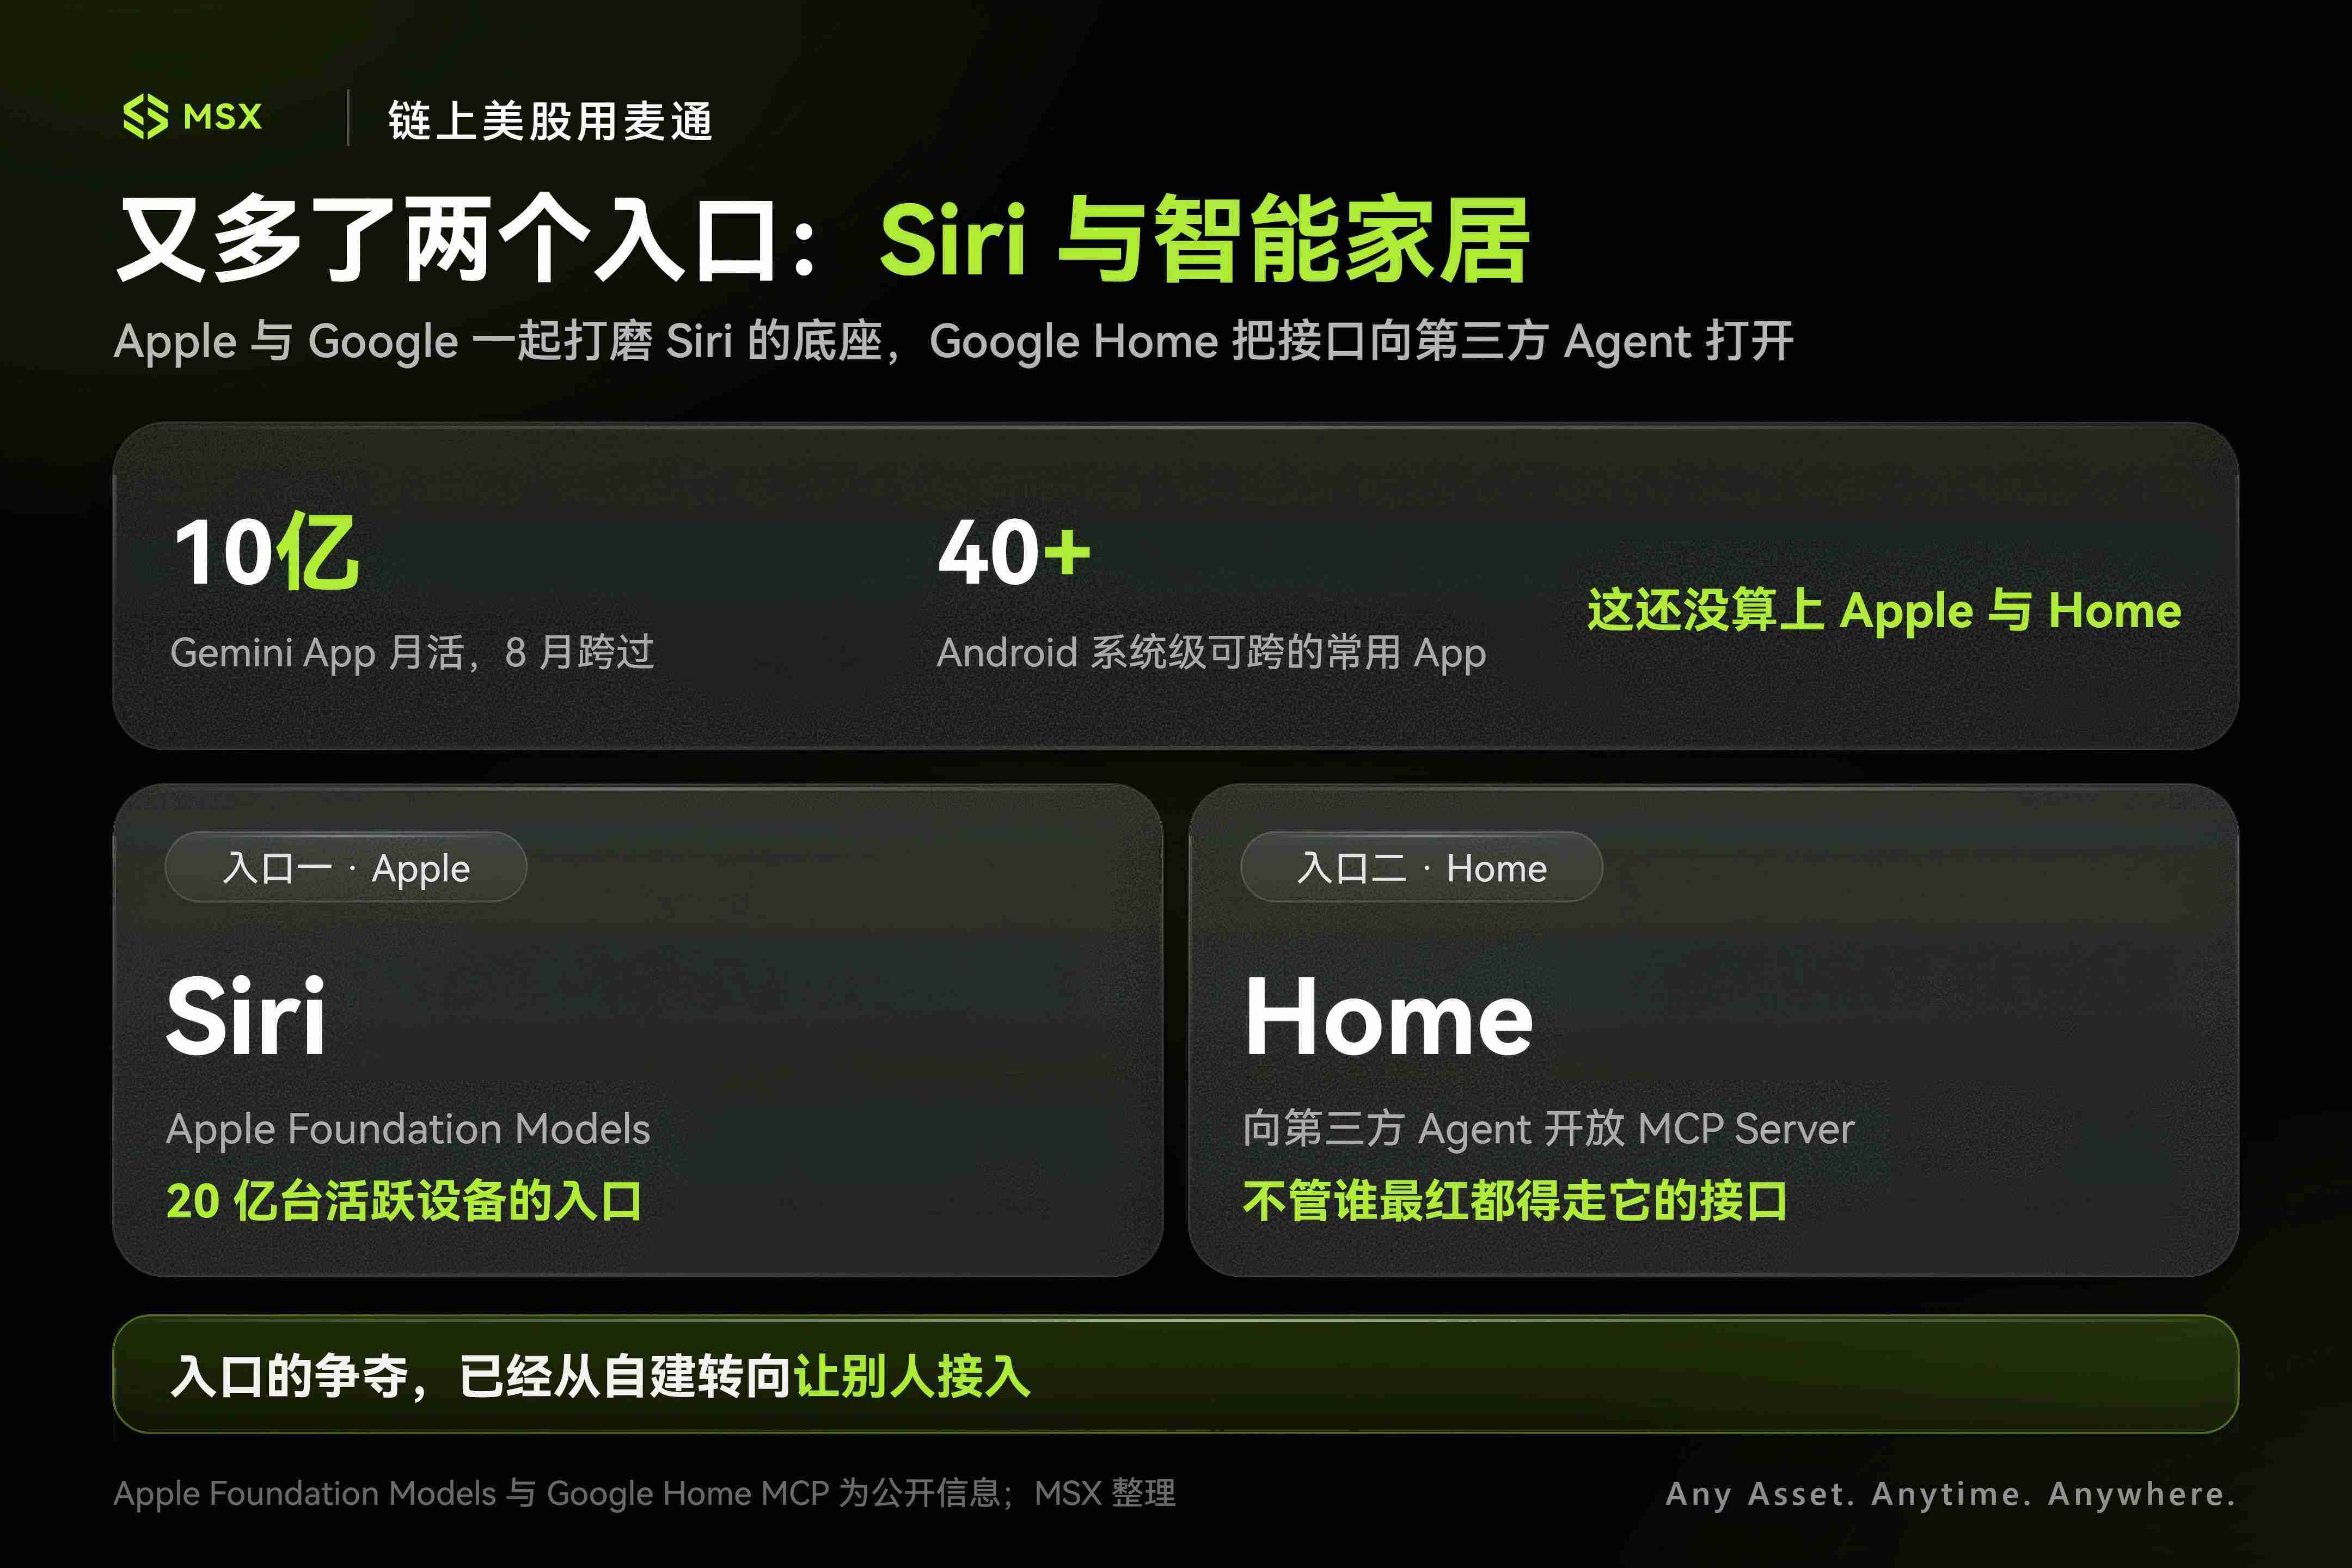
بشكل عام، تملك جوجل Android في الهواتف، وChrome في المتصفحات، وSearch كمدخل، وWorkspace للأعمال المكتبية، والآن بدأت تظهر بصمات Gemini أو البنية التحتية لذكاء جوجل الاصطناعي حتى في iPhone والمنازل الذكية.
فبالنسبة لجوجل الحالية، تبقى المشكلة الوحيدة: كيف تُدخل الذكاء الاصطناعي خطوة بخطوة.
ثانيًا: الذكاء الاصطناعي لم يقتل البحث، بل يساعد في تحصيل رسوم المرور
خلال العامين الماضيين، كان أكبر عبء على تقييم Alphabet هو سؤال "هل سيقتل الذكاء الاصطناعي البحث؟".
عندما ظهر ChatGPT لأول مرة، بدا هذا المنطق سليمًا: إذا كان المستخدم يستطيع سؤال روبوت الدردشة مباشرة، فمن سيقلب نتائج البحث وينقر على الإعلانات؟ فماذا سيحدث لإعلانات البحث الأكثر ربحية لجوجل؟
لكن حتى الآن على الأقل، لم تسر البيانات المالية وفق هذا السيناريو.
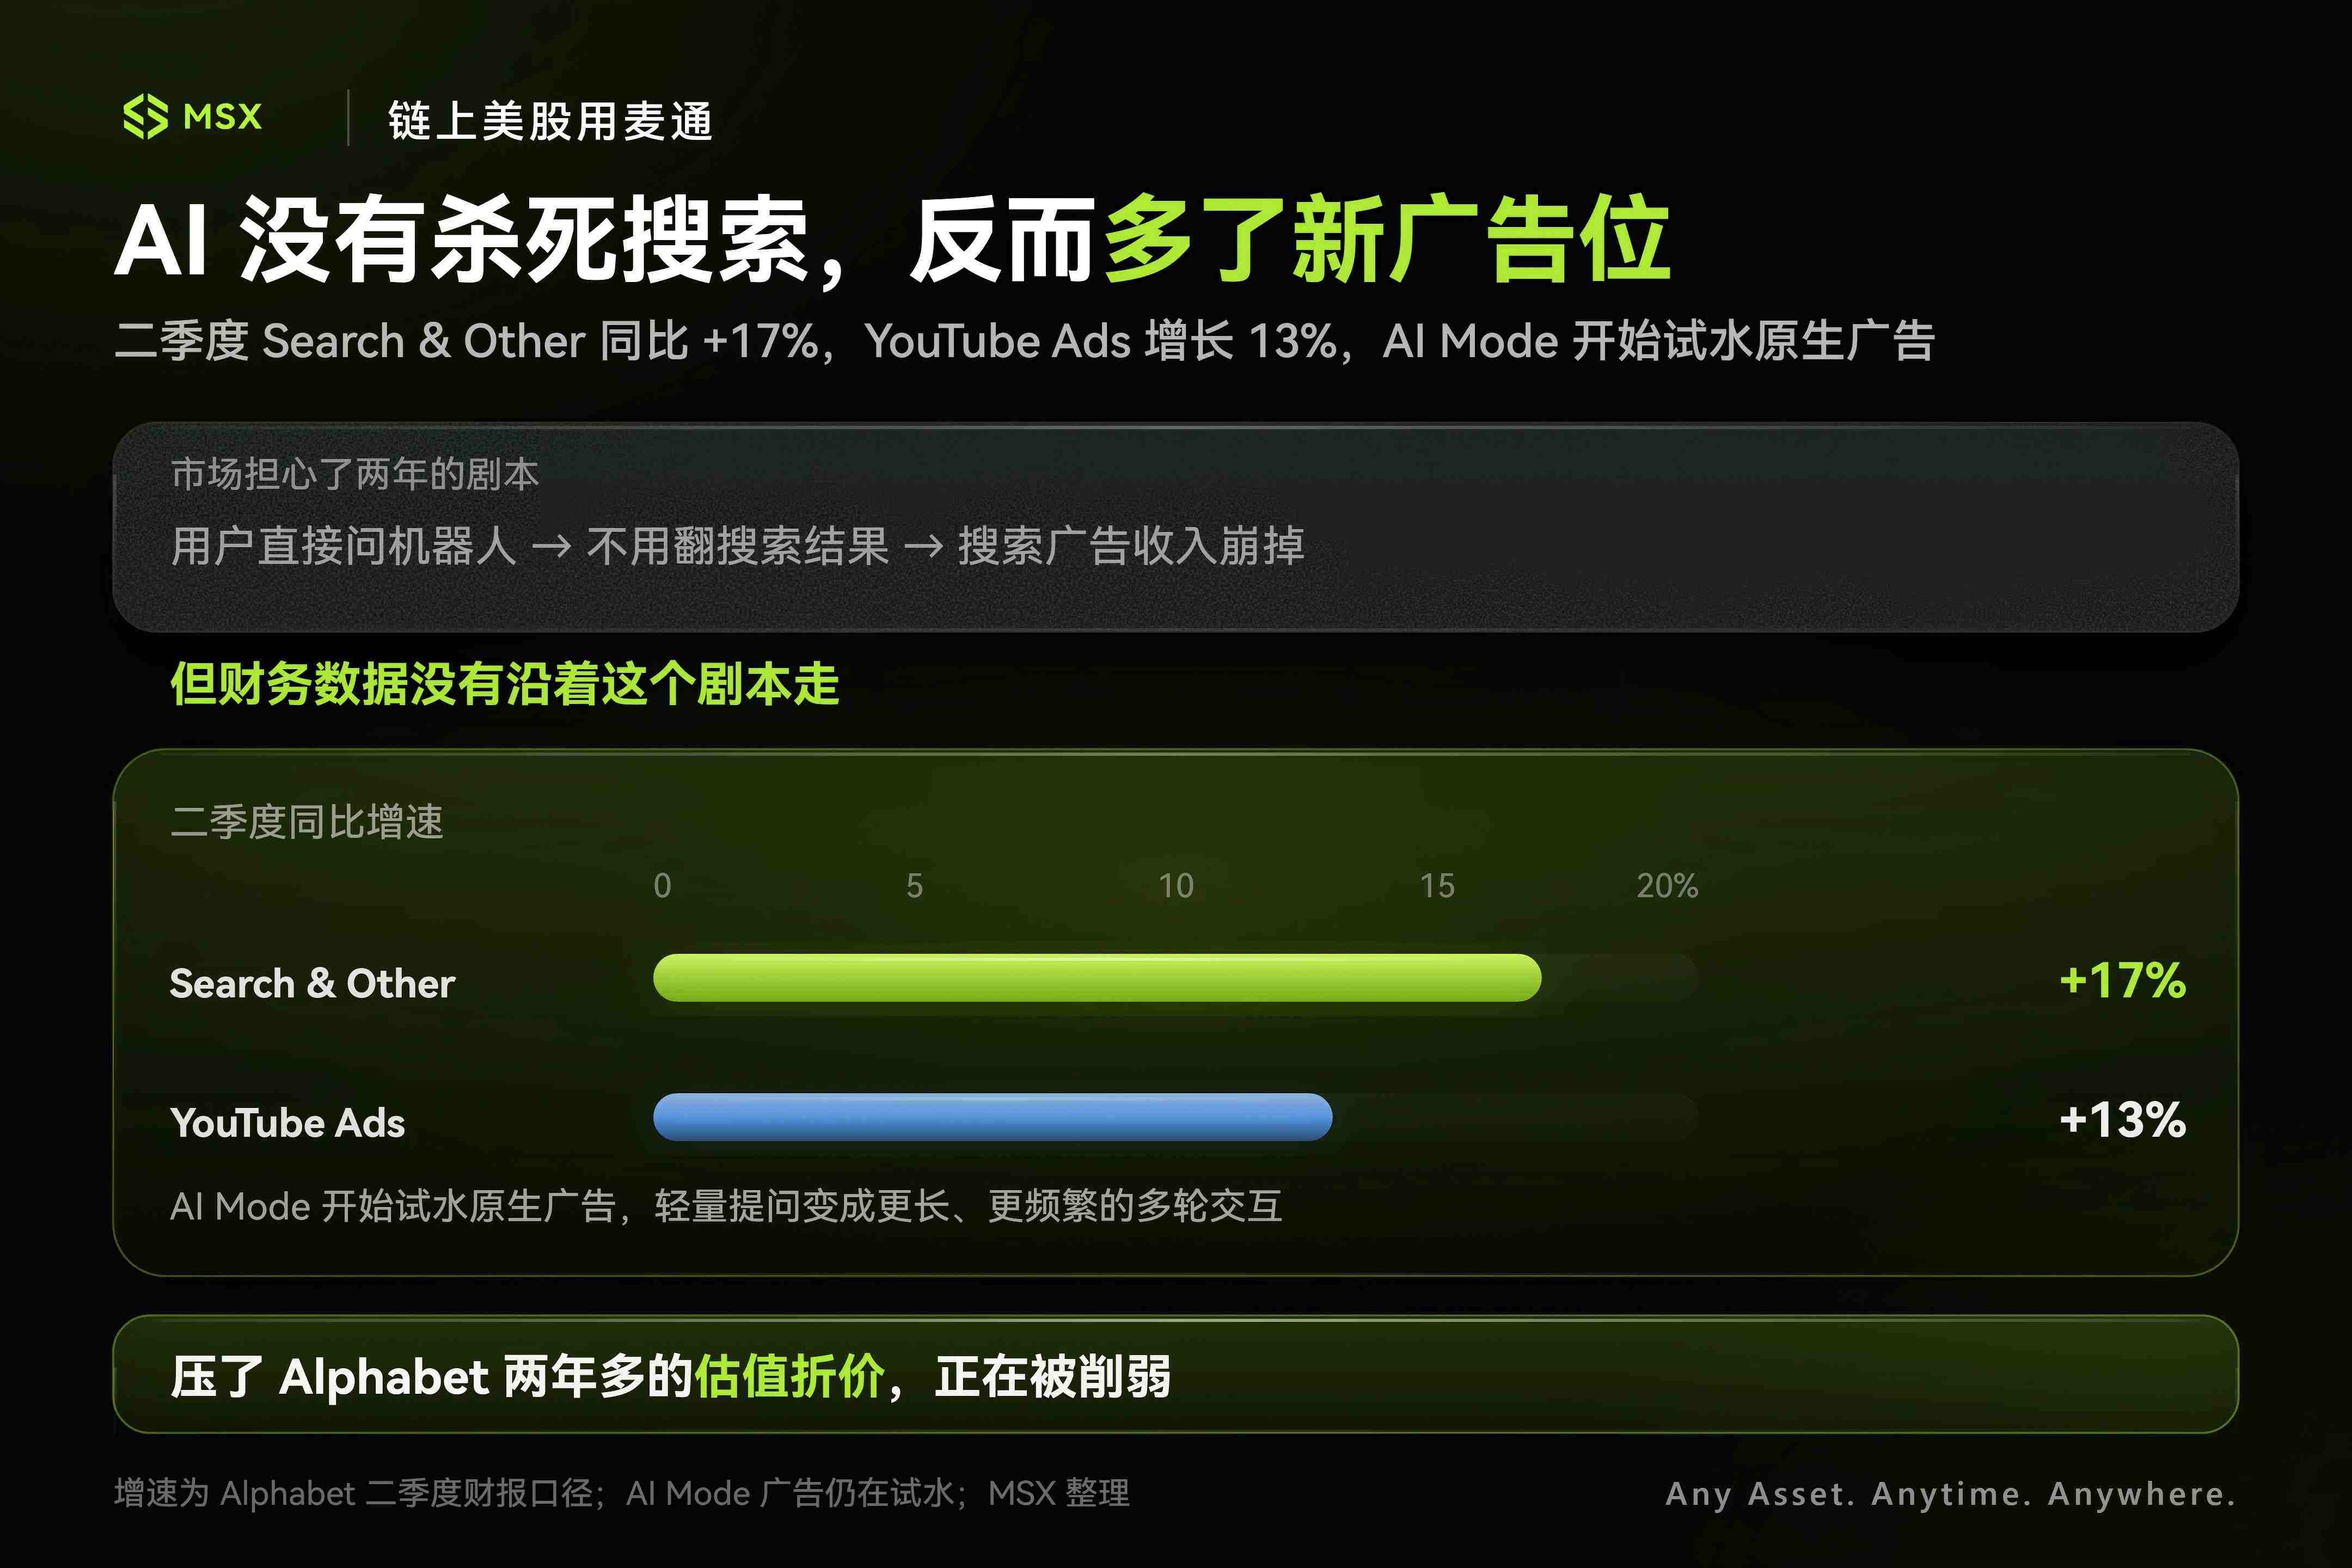
في الربع الثاني، نمت إيرادات Google Search & Other لشركة Alphabet بنسبة 17% على أساس سنوي، ونمت إعلانات YouTube بنسبة 13%، فلم تنهار البقرة الحلوب الأصلية فحسب، بل تواصل جوجل دفع AI Overviews وAI Mode التفاعلي العميق لمزيد من المستخدمين، وبدأت بالفعل في اختبار إعلانات أصلية داخل AI Mode.
بعد كل هذا الذعر، اكتشف الجميع أن الذكاء الاصطناعي لم يُلغِ البحث، بل حوّل سلوك البحث الخفيف إلى تفاعلات متعددة الجولات أطول وأكثر تكرارًا، وخلق في الوقت نفسه مخزونًا إعلانيًا جديدًا.
إذا استمر استخدام AI Mode في النمو خلال الأرباع القادمة، وبقيت إيرادات البحث تنمو بمعدل من خانتين، فإن خصم التقييم الذي ضغط على Alphabet لأكثر من عامين بسبب "الذكاء الاصطناعي سيدمر نموذج أعمال بحث جوجل" سيصبح غير قابل للصمود.
إضافة إلى ذلك، إذا كان البحث هو الدفاع عن الأرض القديمة، فإن Cloud هي هجوم خالص.
في الربع الثاني، قفزت إيرادات Google Cloud بنسبة 82% على أساس سنوي لتصل إلى 24.8 مليار دولار، وتجاوزت العقود غير المنفذة المتراكمة (backlog) 510 مليارات دولار، سيتم تأكيد أكثر من نصفها خلال العامين القادمين، حتى أن الإدارة صرحت بأن المشكلة الحالية هي أن إمدادات القدرة الحاسوبية لم تعد تواكب الطلب المتزايد على النماذج من الشركات.
هناك منطق مرتبط مثير للاهتمام هنا.
في منتصف سبتمبر، أطلقت Anthropic تطبيقي Claude Docs وSlides للتغلغل في مشاهد العمل المكتبي اليومية، ويبدو ظاهريًا أن Claude يسرق أعمال Google Docs وMicrosoft Office، لكن في الواقع، كلما تعمق التفاعل المكتبي وزادت الاستدعاءات، يتوسع استهلاك الرموز بشكل أسي.
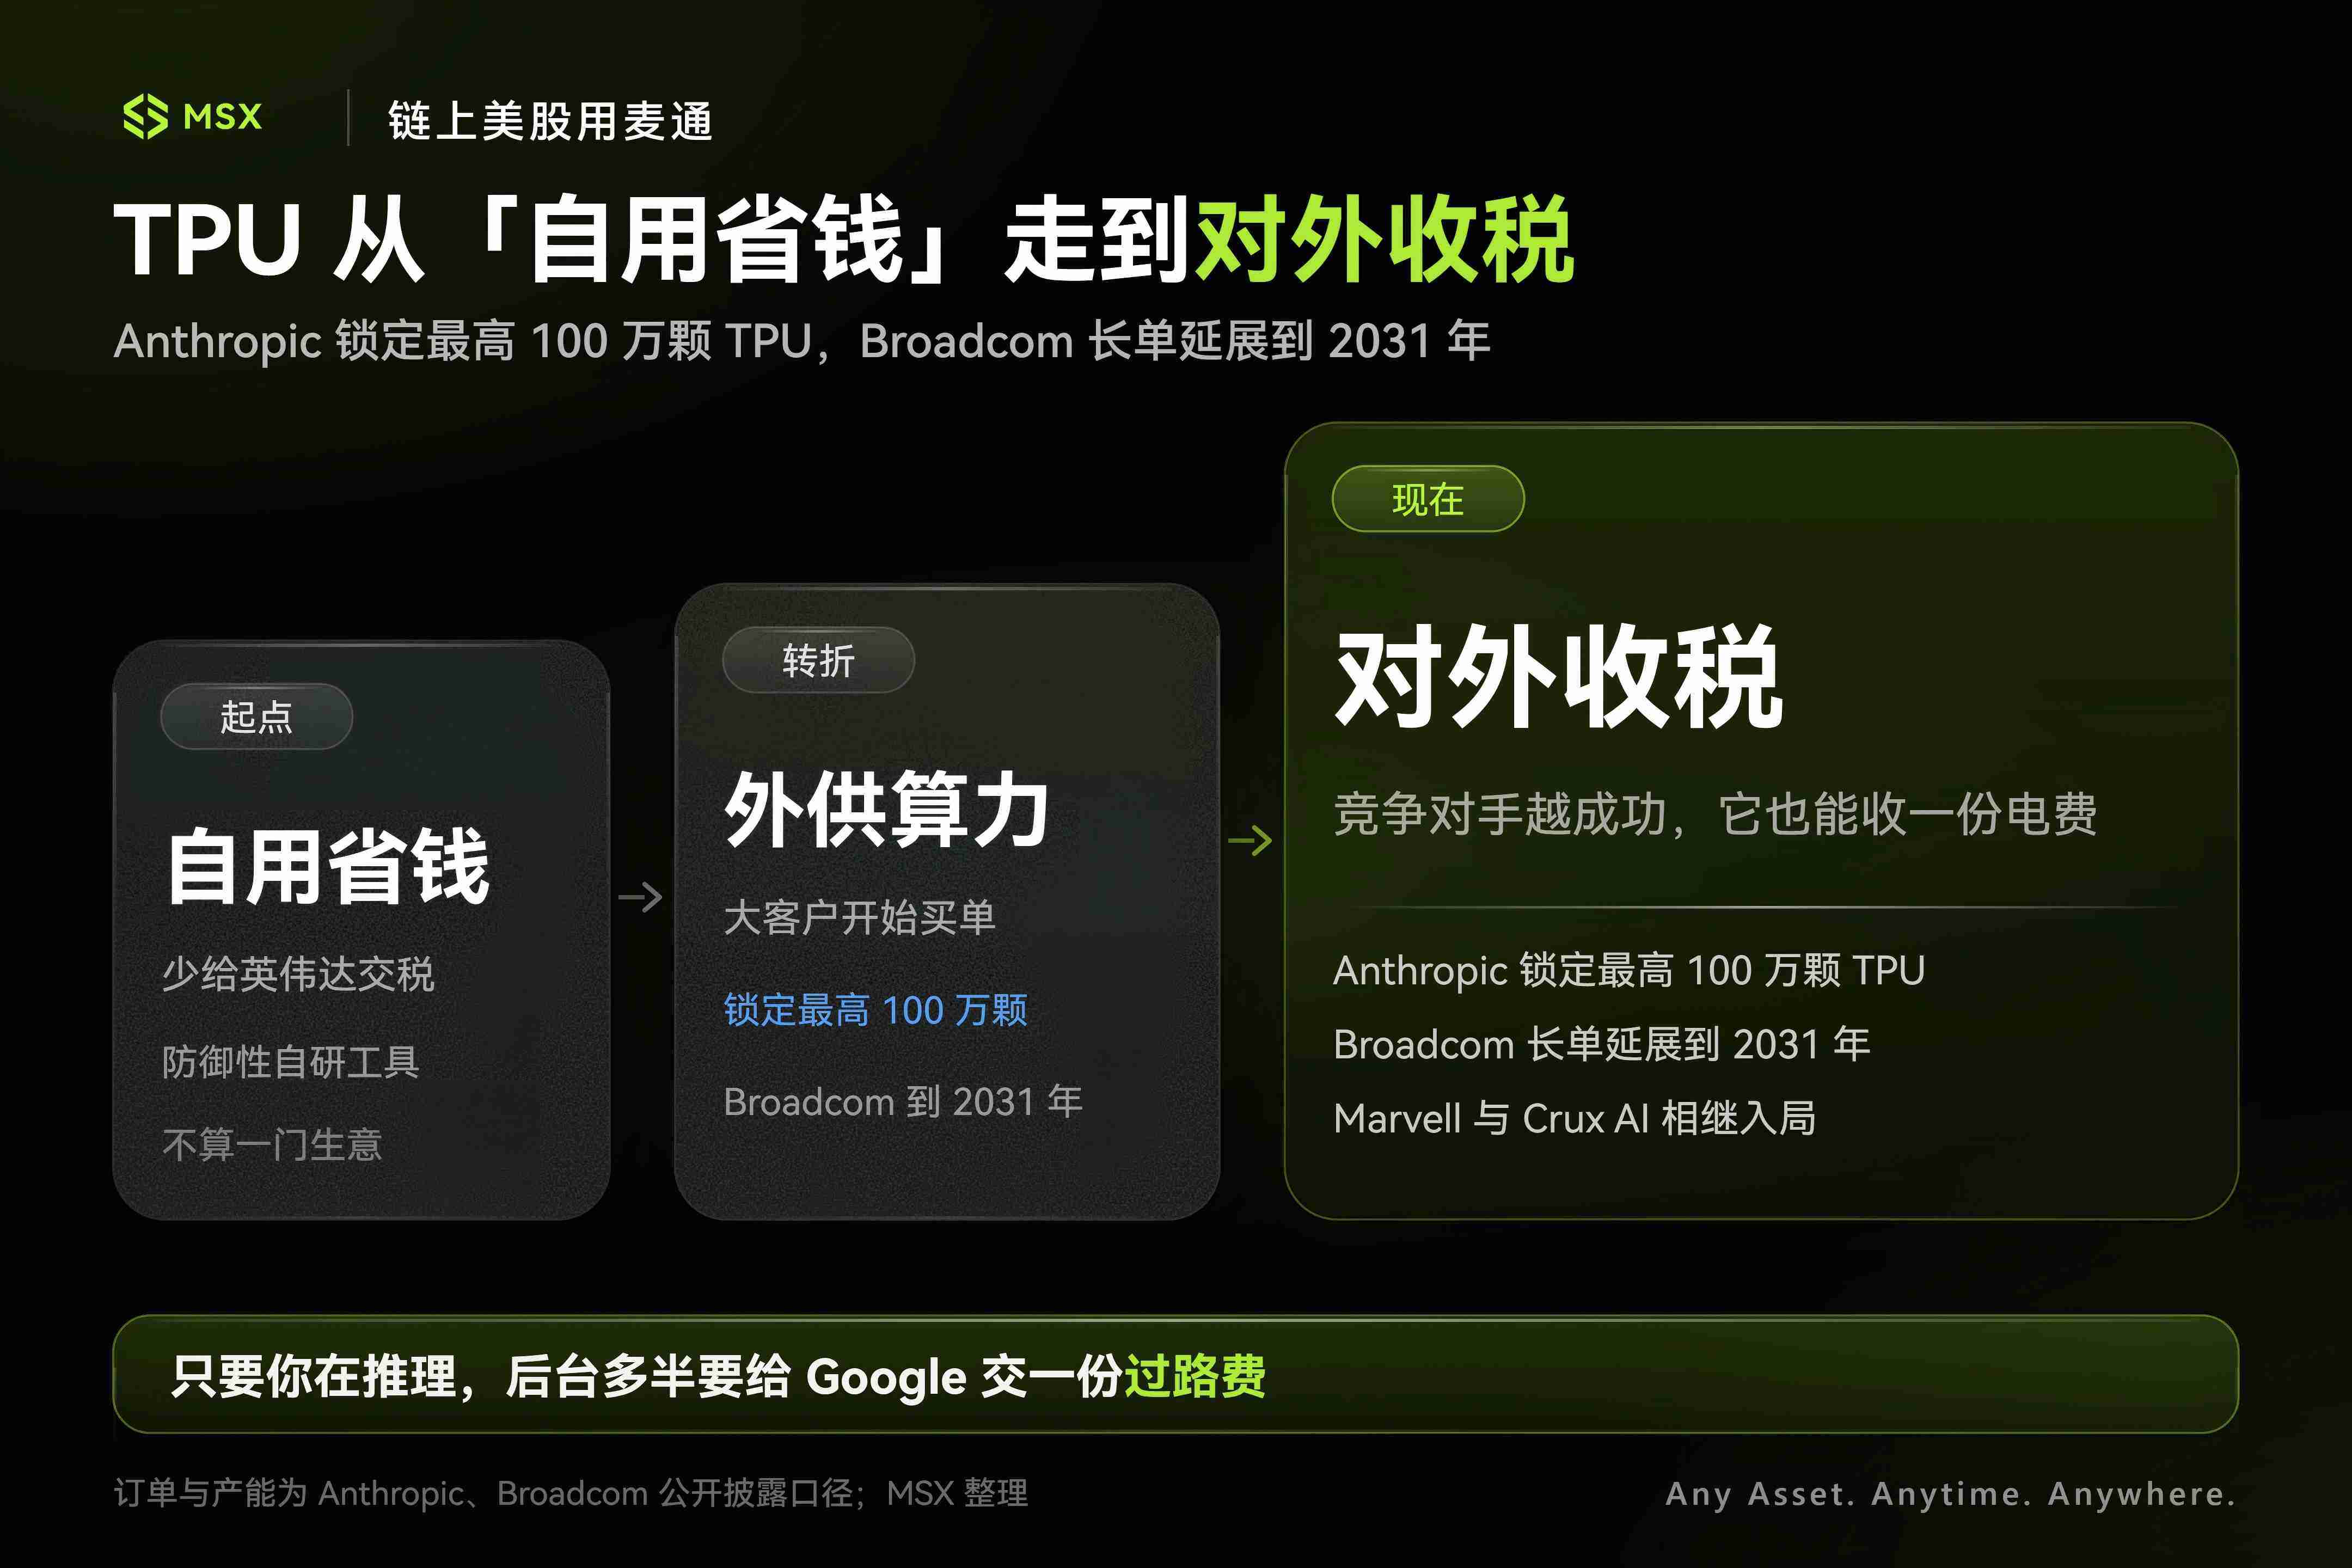
وAnthropic هي بالضبط واحدة من أكبر المشترين الخارجيين لوحدات TPU من جوجل - وفقًا للمعلومات المعلنة سابقًا، حجزت Anthropic ما يصل إلى مليون وحدة TPU، بما يعادل استثمارات بعشرات المليارات من الدولارات وقدرة حاسوبية تتجاوز 1 جيجاوات؛ وكشفت Broadcom هذا العام (اقرأ المزيد في Broadcom التي لا يمكن إخفاؤها: أموال الذكاء الاصطناعي تتدفق خارج GPU) أنه بدءًا من عام 2027، ستحصل Anthropic عبر Broadcom على حوالي 3.5 جيجاوات من قدرة الجيل التالي من TPU للذكاء الاصطناعي.
بالطبع، لا يمكن هنا وضع علامة مساواة بسيطة والقول "كل مستخدم إضافي لـClaude Docs يعني بيع جوجل لعدة وحدات TPU إضافية فورًا".
فAnthropic نفسها تتبع مسارًا متعدد السحابات والرقائق، وتستخدم Google TPU وAmazon Trainium وNvidia GPU، ولا تزال AWS شريكًا سحابيًا مهمًا جدًا لها.
لكن الاتجاه العام ليس صعب الفهم.
عندما ينتقل الذكاء الاصطناعي من الدردشة إلى البرمجة والمستندات والعروض التقديمية وإدارة علاقات العملاء ووكلاء الشركات، فإن مدة استخدام النماذج وعدد مرات الاستدلال ستستمر في الارتفاع، وبالنسبة لـAlphabet التي تملك Google Cloud وTPU معًا، ليس من الضروري أن تعتمد على Gemini للقضاء على جميع المنافسين.
في بعض الأحيان، كلما نجح المنافسون أكثر، تستطيع جوجل تحصيل جزء من "رسوم المرور"، وهذا هو السبب في أن جوجل تجرأت مؤخرًا على ضخ 13 مليار يورو في فنلندا لبناء أكبر مركز بيانات في أوروبا، مع تأمين موارد الكهرباء طويلة الأجل مسبقًا.
ثالثًا: "الذكاء الاصطناعي الشامل" من جوجل يكشف أوراقه
عند جمع هذه الخيوط معًا، نكتشف أن أبعاد مراقبة السوق لجوجل تشهد انزياحًا دقيقًا.
إذا تم إطلاق Gemini 4.0 في النهاية وكان أداؤه قويًا فعلًا، فسينعكس ذلك مباشرة على سعر السهم، لكن المنطق الإيجابي الأكبر لجوجل هو أن بنيتها الشاملة (Full Stack) أصبحت أخيرًا متراصة بإحكام:
- التطبيقات والأجهزة الطرفية: من Search وChrome وYouTube وAndroid إلى Siri ونظام Home البيئي؛
- منصة الشركات: Google Cloud الذي ينمو بسرعة عالية؛
- الأصول الأساسية: وحدات TPU المطورة ذاتيًا، والشبكات الخاصة، ومراكز البيانات فائقة الحجم، وإمدادات الطاقة المؤمنة ذاتيًا؛
ومن بين هذه الأوراق، أعتقد أن أكثر ورقة يتم التقليل من شأنها هي TPU.
في السابق، كان الناس ينظرون إلى TPU على أنها شيء تستخدمه جوجل داخليًا. بصراحة، أي أنها تصنع رقائقها بنفسها لتقلل ما تدفعه لـNvidia.
لكن القصة تغيرت تمامًا الآن. بدأت Anthropic في استخدام TPU على نطاق واسع؛ وتم تمديد التعاون طويل الأمد بين Broadcom وجوجل حتى عام 2031، مع الاستمرار في تطوير الأجيال القادمة من TPU والشبكات المرافقة؛ كما دخلت Marvell في منظومة رقائق الذكاء الاصطناعي المطورة ذاتيًا من جوجل، وبدأت في تولي مراحل رقائق الاستدلال والواجهات والشبكات.
ومع منصات مثل Crux AI التي حصلت على تمويل ضخم وتستخدم Google TPU مباشرة، تحولت TPU بوضوح من "رقائق تستخدمها جوجل لتوفير المال" إلى "منتج يمكن لجوجل بيعه كقدرة حاسوبية".
تأثير هذا التحول شامل.
أولًا، بطبيعة الحال، أصبح موردو الرقائق المخصصة والشبكات المرافقة في المنبع (مثل AVGO وMRVL) هم المستفيدون الأكثر تأكيدًا.
أما بالنسبة لـNvidia، فالكعكة الكلية ما زالت تكبر، لكن جوجل تملك TPU، وأمازون تملك Trainium، وغيرها من مزودي الخدمات السحابية الكبرى تزيد استثماراتها في ASIC المطورة ذاتيًا، وسوق الاستدلال المستقبلي لن يكون فيه فائز واحد فقط إلى الأبد.
وإذا وسعنا الرؤية أكثر، تملك جوجل أيضًا Waymo. هذا القطاع لن يحدد ربحية السهم لـAlphabet في الربع القادم، لكن إذا بدأت سيارات الأجرة الروبوتية بالانتشار من بضع مدن أمريكية إلى أسواق خارجية مثل طوكيو وسنغافورة، فستتحول عاجلًا أم آجلًا من "أصل يُعطى مجانًا في نموذج التقييم" إلى أصل يحتاج لحساب مستقل.
حتى مخاطر مكافحة الاحتكار التي كانت تضغط على جوجل سابقًا لم تصل مؤخرًا إلى أسوأ سيناريو.
لذا، في هذه المرحلة، الجميع في نهاية الأسبوع يروجون لمسألة عودة Gemini 4.0 إلى "الثلاثة الكبار"، لكن أمام جوجل الحالية:
هل يحتاج Gemini حقًا لأن يكون "الأول عالميًا"؟
تجاوز عدد المستخدمين النشطين شهريًا لتطبيق Gemini المليار، وما زال البحث ينمو، وCloud ينفجر، وبدأت TPU تُباع للخارج؛ وبدأت Apple في استخدام تقنية Gemini، وبدأ الوكلاء الخارجيون في دخول Google Home، وفي الأسفل، ما زالت جوجل تبني مراكز البيانات وتؤمن الكهرباء وتمهد لقدرتها الحاسوبية.
بالنظر إلى كل هذا، يبدو أن تقديم جوجل لسلسلة Flash خلال العامين الماضيين لم يكن بلا سبب تمامًا، فكل ما تحتاجه هو جعل النموذج قويًا وسريعًا ورخيصًا قدر الإمكان، ثم إدخاله في منتجاتها ومداخلها وبنيتها التحتية الحالية، وهذا يكفي.
في الختام
الأوراق تُكشف واحدة تلو الأخرى، وسنعرف قريبًا ما إذا كان Gemini 4 حصانًا أصيلًا أم بغلًا.
معركة الذكاء الاصطناعي هذه بالنسبة لجوجل لم تعد مجرد سؤال "هل يستطيع Gemini القتال؟".
فعندما تلحق النماذج بالركب من جديد، هل ستتمكن آلة التوزيع والطباعة الضخمة التي تقف خلف جوجل والمكونة من Search وAndroid وChrome وYouTube وCloud وTPU من الدوران بقوة؟
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.