


توقعات سيتي لاجتماع الفيدرالي: رفع الفائدة، لكن ليس بداية دورة تشديد جديدة
 Blockbeats
TL;DR
· تتوقع سيتي أن يرفع الفيدرالي الفائدة هذا الأسبوع بمقدار 25 نقطة أساس إلى نطاق 3.75%-4.00%، لكن قد يظهر عدد قليل من الأعضاء يفضلون الإبقاء على الوضع الحالي.
· هذه المرة أشبه بـ«رفع فائدة لإدارة المخاطر»* وليس بداية دورة رفع جديدة. رغم أن مؤشر نفقات الاستهلاك الشخصي الأساسي كان قويًا مؤخرًا، ترى سيتي أن هناك اضطرابات لمرة واحدة، وأن مؤشر أسعار المستهلك الأساسي انخفض إلى 2.4%، وهو أدنى مستوى في خمس سنوات.
· قد يشير مخطط النقاط إلى إمكانية رفع إضافي بمقدار 25 نقطة أساس هذا العام، لكن تقدير سيتي الخاص هو: بعد رفع هذا الأسبوع، لن يكون هناك أي إجراء آخر هذا العام.
· تتوقع سيتي رفع مسار الفائدة وخفض توقعات التضخم؛ السيناريو الأساسي هو رفع واحد ثم توقف طويل، مع استئناف خفض الفائدة في يونيو 2027.
لماذا الرفع الآن: التضخم قصير الأجل وأسعار الطاقة يزيدان الضغط على السياسة
تتوقع سيتي أن يرفع الفيدرالي الفائدة هذا الأسبوع بمقدار 25 نقطة أساس، ليرتفع النطاق المستهدف لسعر الفائدة الفيدرالية من 3.50%-3.75% إلى 3.75%-4.00%.
الدافع الرئيسي لهذا الرفع هو عدة عوامل قصيرة الأجل.
أولاً، ظل مؤشر نفقات الاستهلاك الشخصي الأساسي الشهري مرتفعًا نسبيًا في الشهرين الأخيرين. ارتفع المؤشر بنسبة 0.25% في يوليو و0.29% في أغسطس. ثانيًا، عادت أسعار الطاقة للارتفاع، بالإضافة إلى إعادة تسعير الأسواق العالمية لسياسات بنوك مركزية أكثر تشددًا، مما زاد من صعوبة أن «لا يفعل الفيدرالي شيئًا» هذا الأسبوع.
لكن سيتي تؤكد أن هذه البيانات لا تكفي لإثبات أن التضخم الأساسي في الولايات المتحدة يتسارع من جديد.
على سبيل المثال، من ارتفاع يوليو البالغ 0.25% في مؤشر نفقات الاستهلاك الشخصي الأساسي، جاء نحو 11 نقطة أساس من رسوم إدارة المحافظ، وهو سعر تقديري سيتم تعديله بالخفض قريبًا بسبب تغيير في منهجية الإحصاء؛ ومن ارتفاع أغسطس البالغ نحو 0.29%، جاء نحو 10 نقاط أساس من ارتفاع قياسي في أسعار باقات الهاتف المحمول.
في الوقت نفسه، انخفض مؤشر أسعار المستهلك الأساسي على أساس سنوي، وهو الأقدر على رصد اتجاهات الأسعار الواسعة، إلى 2.4%، وهو أدنى مستوى في خمس سنوات. ورغم عودة ارتفاع أسعار الطاقة، لا يوجد حاليًا دليل واضح على أن هذه الصدمة انتقلت إلى أسعار المستهلك الأوسع نطاقًا.
بعبارة أخرى، منطق سيتي ليس: «التضخم خرج عن السيطرة مجددًا → يجب على الفيدرالي استئناف رفع الفائدة»، بل أقرب إلى: «بعض بيانات التضخم قصيرة الأجل ما زالت ساخنة + مخاطر الطاقة ترتفع → في ظل استقرار سوق العمل، يمكن للفيدرالي أن يرفع الفائدة مرة واحدة كإجراء احترازي».
النقطة الأساسية ليست رفع الفائدة، بل أنها ليست بداية دورة رفع جديدة
هذه هي النقطة الأكثر أهمية في التقرير بأكمله.
ترى سيتي أن رئيس الفيدرالي من المرجح أن يصف هذا الإجراء بأنه «معايرة» (calibration)، وليس بداية لسلسلة من إجراءات السياسة المتشددة.
السبب هو أن سوق العمل الأمريكية ما زالت مستقرة. في هذه الحالة، حتى لو تردد بعض الأعضاء بشأن رفع الفائدة، فقد يقبلون رفعًا بمقدار 25 نقطة أساس «لإدارة المخاطر»: تأثيره الهامشي على الاقتصاد محدود، وإذا استمر التضخم في الانخفاض مستقبلاً أو ارتفع معدل البطالة، يمكن التراجع عن هذا الرفع في أي وقت.
هذا يعني أن السوق بحاجة إلى التمييز بين مفهومين مختلفين تمامًا: «رفع الفيدرالي للفائدة» لا يعني «عودة دورة الرفع».
إذا أكد الفيدرالي في المؤتمر الصحفي على اتخاذ القرارات اجتماعًا باجتماع، وتقديم إرشادات مستقبلية محدودة، وتجنب التلميح عمدًا إلى رفع متتالٍ لاحقًا، فحتى لو رفع الفائدة فعلاً بمقدار 25 نقطة أساس هذا الأسبوع، فقد لا تكون إشارة السياسة متشددة كما تبدو ظاهريًا.
بل ترى سيتي أن «رفع الفائدة + تواصل يميل إلى التيسير» قد يساعد اللجنة في الحصول على موافقة بالإجماع. في النهاية قد يكون التصويت بالإجماع لصالح الرفع، أو قد يظهر صوتان كحد أقصى يفضلان الإبقاء على أسعار الفائدة دون تغيير.
مخطط النقاط ما زال متشددًا: قد يترك مجالاً لرفع آخر هذا العام
هذه هي النقطة الأجدر بالذكر منفردة في هذا التقرير.
تتوقع سيتي أنه نظرًا لتبقي اجتماعين فقط للجنة الفيدرالية للسوق المفتوحة هذا العام، فمن المرجح أن تتركز توقعات معظم الأعضاء في مخطط النقاط على خيارين: إما عدم اتخاذ أي إجراء في بقية العام، أو رفع إضافي بمقدار 25 نقطة أساس.
قد يدعم عدد قليل فقط من الأعضاء رفع الفائدة في أكتوبر وديسمبر على التوالي. لذلك، قد يُظهر متوسط مخطط النقاط لنهاية 2026 في النهاية: بعد هذا الأسبوع، هناك رفع إضافي بمقدار 25 نقطة أساس هذا العام.
لكن هذا ليس التقدير الأساسي لسيتي نفسها.
تتوقع سيتي أن تكون بيانات التضخم القادمة معتدلة نسبيًا، وبالتالي لن تستمر في رفع الفائدة في أكتوبر وديسمبر؛ ومع دخول 2027، وبسبب احتمال ظهور بيانات تضخم أساسي موسمية مرتفعة مرة أخرى في بداية العام، لن يخفض الفيدرالي الفائدة فورًا، بل سينتظر حتى يونيو 2027 لاستئناف خفض الفائدة.
لذلك يوجد في الواقع مساران هنا:
· مخطط نقاط الفيدرالي: هذا الأسبوع +25 نقطة أساس → احتمال رفع إضافي +25 نقطة أساس هذا العام
· توقعات سيتي: هذا الأسبوع +25 نقطة أساس → توقف مؤقت → خفض الفائدة في يونيو 2027
إذا جاءت نتيجة الاجتماع كذلك، فإن ما يحتاج السوق حقًا إلى تحديده ليس «هل سيرفع الفيدرالي هذا الأسبوع أم لا»، بل ما إذا كان يجب تصديق إشارة رفع الفائدة الإضافية في مخطط النقاط، أم تصديق أن استمرار انخفاض التضخم سيجعل الرفع الثاني لا يتحقق في النهاية.
ملخص التوقعات الاقتصادية يميل إلى التيسير: رفع مسار الفائدة وخفض توقعات التضخم
تتوقع سيتي أن الجزء الكلي من ملخص التوقعات الاقتصادية (SEP) لهذا الاجتماع سيكون أكثر ميلاً إلى التيسير بشكل عام.
من المتوقع أن تبقى توقعات نمو الناتج المحلي الإجمالي لعام 2026 دون تغيير عند 2.2%؛ وقد يتم خفض توقعات معدل البطالة من 4.3% في يونيو إلى 4.2%.
الأكثر أهمية هو التضخم.
تتوقع سيتي أن يتم خفض توقعات تضخم نفقات الاستهلاك الشخصي لعام 2026 من 3.6% إلى 3.4%، ومؤشر نفقات الاستهلاك الشخصي الأساسي من 3.3% إلى 3.1%. أي أنه حتى لو اختار الفيدرالي رفع الفائدة، فإن تقييمه لتوقعات التضخم الخاصة به قد يكون أكثر تفاؤلاً مما كان عليه قبل ثلاثة أشهر.
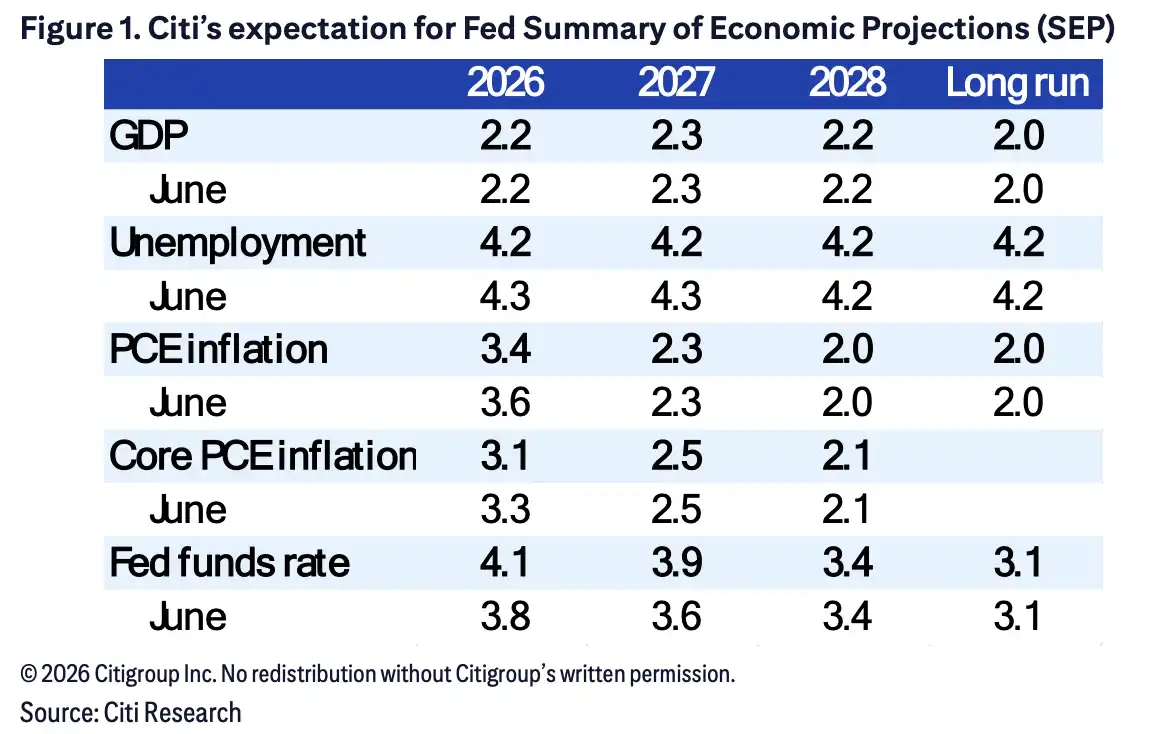
يعرض الرسم البياني هذا المزيج المتناقض بأوضح صورة: تتوقع سيتي رفع توقعات سعر الفائدة الفيدرالية لنهاية 2026 من 3.8% في يونيو إلى 4.1%، ولعام 2027 من 3.6% إلى 3.9%؛ لكن في الوقت نفسه، تم خفض توقعات مؤشر نفقات الاستهلاك الشخصي الأساسي لعام 2026 من 3.3% إلى 3.1%.
يمكن فهم ذلك في الواقع على أنه: يتبنى الفيدرالي أسعار فائدة أعلى على المدى القصير لإدارة مخاطر التضخم، لكنه لم يرفع توقعاته للتضخم على المدى المتوسط والطويل بسبب ذلك.
المسار الأساسي لسيتي: رفع واحد، توقف طويل، ثم خفض في يونيو 2027
لذلك، لا يمكن تلخيص هذا التقرير ببساطة على أنه «سيتي تتوقع المزيد من رفع الفائدة».
الأدق هو القول: ترى سيتي أن رفع الفائدة هذا الأسبوع أصبح إجراءً معقولاً لإدارة المخاطر، لكنها لا تعتقد أن الاقتصاد الأمريكي يدخل من جديد مرحلة تتطلب تشديدًا مستمرًا للسياسة النقدية.
ما سيحدد مسار السياسة فعليًا بعد ذلك يبقى ثلاثة أمور: هل يستمر التضخم الأساسي في الانخفاض، وهل تنتقل ارتفاعات أسعار الطاقة فعلاً إلى الخدمات والسلع الأساسية، وهل يحافظ سوق العمل على استقراره.
إذا استمر التضخم الأساسي في التراجع، فقد يصبح رفع الفائدة هذا الأسبوع في النهاية تعديلاً منعزلاً للسياسة؛ وإذا تدهور التوظيف وانخفض التضخم بوتيرة أسرع، ترى سيتي أن خفض الفائدة قد يحدث حتى قبل يونيو 2027. وعلى العكس، إذا عاد التضخم الموسمي في بداية العام للارتفاع من جديد، فقد يؤدي ذلك إلى إبقاء أسعار الفائدة المرتفعة لفترة أطول.
لذلك بالنسبة لاجتماع اللجنة الفيدرالية للسوق المفتوحة هذا، قد لا تكون الـ25 نقطة أساس بحد ذاتها هي المتغير الأكبر. ما يستحق التداول عليه في السوق حقًا هو كيف يعرّف باول/الرئيس هذا الرفع، وما إذا كان «الرفع التالي» في مخطط النقاط هو توجيه سياسة فعلي، أم مجرد إبقاء على خيار السياسة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.