


ميدنايت: عنق الزجاجة الحقيقي للنمو البطيء ليس المنتج، بل تشكّل السوق
 chaincatcher
بقلم: Larry007_
1
لم يكن نمو ميدنايت التابع لمورفو سريعًا بعد إطلاقه، لكنني لا أعتقد أن الأمر ببساطة "المنتج ما زال في بداياته" أو "السوق لا يحب الفائدة الثابتة".
لقد واجه ميدنايت في الواقع مشكلة أكثر إثارة للاهتمام: يمكن للبروتوكول في البداية إنشاء أسعار فائدة ثابتة، وآجال ثابتة، وائتمان قابل للتداول، لكن سوق الائتمان لأجل حقيقي يتطلب وجودًا متزامنًا للمقترضين، والمقرضين، والمتعاملين، والتحوط، والتوزيع، وفائدة الضمان.
يمكن إطلاق العقود، لكن هذا لا يعني أن السوق سيظهر تلقائيًا.
2
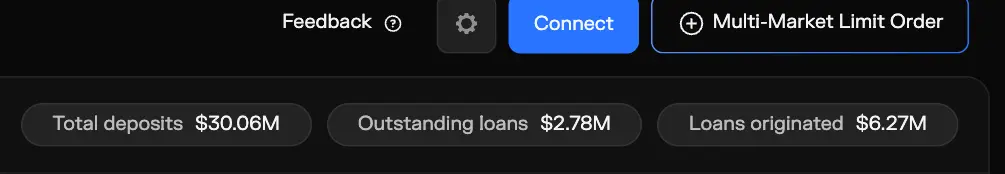
لننظر أولاً إلى الوضع الحالي. تحتوي صفحة ميدنايت حاليًا على حوالي 30 مليون دولار من الودائع، و2.8 مليون دولار من القروض القائمة، و6.3 مليون دولار من إجمالي القروض المُنشأة.
ودائع بقيمة 30 مليون دولار لا تثبت أن العرض قد نضج. قد تأتي الودائع من صناعة السوق، أو أموال تجريبية، أو عروض أسعار غير منفذة. إنها تشير فقط إلى أن عنق الزجاجة الأكثر مباشرة في هذه المرحلة هو الطلب الفعّال على الاقتراض؛ فالأموال متاحة لكنها لا تُستخدم بالكامل.
لذلك، يجب تحليل المشكلة من جانب المقترض.
3
يحتاج مقترضو العملات المشفرة بالفعل إلى تكاليف تمويل أكثر قابلية للتنبؤ. يمكن أن ترتفع أسعار الفائدة المتغيرة بسرعة عندما يزداد معدل الاستخدام، مما يجعل استراتيجيات الرافعة المالية، وصفقات الأساس، وتخطيط الخزانة صعبة الإدارة.
ومع ذلك، فإن "الحاجة إلى أسعار فائدة ثابتة أو قابلة للتنبؤ" لا تعادل "الحاجة إلى آجال استحقاق ثابتة".
تجلب الآجال الثابتة أيضًا مخاطر السداد عند الاستحقاق، والتمديد، وإعادة التمويل. بالنسبة لمقترضي العملات المشفرة ذوي المراكز المتغيرة بسرعة وفترات الاحتفاظ غير المؤكدة، قد تكون هذه القيود أحيانًا أكثر إزعاجًا من تقلبات أسعار الفائدة نفسها.
4
يمكن أن يوضح الإصدار الثاني من @tydrohq على Ink هذا التمييز، لكن لا ينبغي فهمه كمنافس مباشر لميدنايت، ولا كمقارنة تفوق.
يعتمد Tydro على سيولة مجمعة بأسلوب @aave: يدفع المقترضون سعر فائدة ثابت تحدده الحوكمة ولا يتغير تلقائيًا مع معدل الاستخدام، ولا تملك القروض تاريخ استحقاق ثابت؛ ويحصل المقرضون على عائد سنوي متغير يتقلب مع معدل الاستخدام.
إنه يحتفظ بعادات استخدام مجمعات الإقراض الحالية. أما ميدنايت، من ناحية أخرى، فيثبّت كلاً من سعر الفائدة والاستحقاق، مما يسمح بتسعير الائتمان في سوق الآجال. يعالج الاثنان مشكلتين مختلفتين.
5
وبسبب هذا، فإن الهياكل بأسلوب Tydro أكثر قدرة على استيعاب طلب الاقتراض الحالي، بينما أهداف ميدنايت أكثر استشرافًا للمستقبل وأصعب في البدء من الصفر.
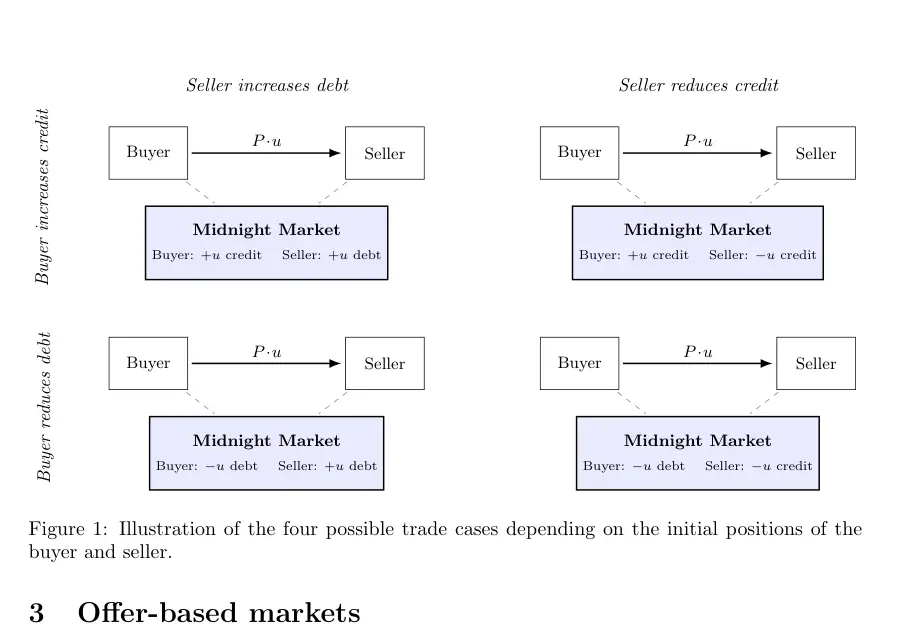
يمثل ميدنايت القروض كوحدات ائتمان/دين قابلة للتداول، مكوّنًا الأسعار والآجال من خلال العروض والنوايا. إنه يهدف إلى إنشاء ليس فقط نقطة دخول للإقراض، بل أيضًا هيكل آجال، وفارق ائتماني، ومنحنى عائد على السلسلة.
قد تكون قيمة هذه البنية التحتية كبيرة، لكنها تتطلب طلبًا كافيًا ومستقرًا على إصدار الدين وحيازته في السوق.
6
هنا نواجه المشكلة الهيكلية الأولى: تفتقر العملات المشفرة إلى طلب اقتراض طويل الأجل وقابل للتكرار ومستقر.
يأتي الاقتراض على السلسلة بشكل أساسي من الرافعة المالية، والمراجحة، وصناعة السوق، وإدارة الضرائب، وإدارة السيولة قصيرة الأجل. يعتمد الطلب بشكل كبير على ظروف السوق، والتمويل، والحوافز، والفوارق القابلة للمراجحة. بمجرد انخفاض عائد الحمل، يمكن للمقترضين السداد بسرعة أو الانتقال إلى بروتوكولات أخرى.
هذا يختلف عن الطلب الهيكلي الناتج عن إصدار الديون الحكومية المستمر، وتمويل الشركات طويل الأجل، والرهون العقارية، والائتمان الاستهلاكي. لا يحتاج ميدنايت إلى مزيد من المستخدمين فحسب، بل إلى مقترضين أساسيين قادرين على إصدار ديون مماثلة لأجل بشكل متكرر.
7
سوق السندات ذات القسيمة الصفرية التقليدية وسوق الدخل الثابت كبيران، لكن الحجم لا ينشأ عن هيكل عقد "السندات ذات القسيمة الصفرية" نفسه.
على جانب، توجد حكومات وشركات ومؤسسات مالية تصدر الديون باستمرار؛ وعلى الجانب الآخر، توجد صناديق التقاعد وشركات التأمين والبنوك وصناديق السندات، التي تحتاج بطبيعتها إلى المدة.
وبينهما يوجد متعاملون أساسيون، وتمويل الريبو، والعقود الآجلة، ومقايضات أسعار الفائدة، والمقاصة، وميزانيات عمومية كبيرة. يمكن للمتعاملين تنفيذ الإصدار، والاحتفاظ بالمخزون، والتمويل، والتحوط من المخاطر.
السندات ليست سوى السطح. السيولة الحقيقية تنشأ عن شبكة السوق بأكملها.
8
مع تطور التمويل اللامركزي، أصبحت الحدود بين العملات المشفرة والتمويل التقليدي غير واضحة بشكل متزايد.
تحتفظ احتياطيات العملات المستقرة بسندات الخزانة الأمريكية، وتتداول سندات الخزانة المرمزة على السلسلة، وتستخدم المؤسسات التمويل اللامركزي من خلال الحفظ المؤهل، وتقدم منصات الائتمان الاكتتاب والاتفاقيات القانونية، وتبدأ الأصول على السلسلة في دخول الميزانيات العمومية للمؤسسات التقليدية.
لا يعني استخدام التمويل التقليدي كمرجع مطالبة التمويل اللامركزي بتكرار التمويل التقليدي. إنه أشبه بخريطة وظيفية: أي الروابط ما زالت مفقودة، وأيها يمكن إعادة تصميمها بالتسوية الشفافة على السلسلة، والضمانات القابلة للبرمجة، وقابلية التركيب. الفجوات نفسها غالبًا ما تمثل اتجاه النمو للمرحلة التالية.
9
تمتلك العملات المشفرة أيضًا طبقة إضافية من المخاطر مقارنة بالدخل الثابت التقليدي: الغالبية العظمى من القروض على السلسلة ما زالت تعتمد على الضمانات الزائدة.
لاقتراض 100 دولار، غالبًا ما يتعين على المرء قفل ما يزيد عن 100 دولار من البيتكوين أو الإيثريوم أو أصول أخرى. يتم تسعير جزء كبير من الديون في التمويل التقليدي بناءً على ائتمان المقترض، وتدفقاته النقدية، وميزانيته العمومية، واللجوء القانوني.
لذلك، يجب أن يتعامل الائتمان لأجل على السلسلة مع تقلب الضمانات، والتصفية، والأوراكل، والعملات المستقرة، والعقود الذكية، ومخاطر الديون المعدومة، بالإضافة إلى أسعار الفائدة والمدة.
10
هذا يحد في الوقت نفسه من الطلب والسيولة.
من منظور المقترض، تعتبر الضمانات الزائدة أكثر ملاءمة للرافعة المالية، والمراجحة، والحائزين الذين لا يريدون بيع الأصول مؤقتًا، لكن من الصعب توليد طلب تمويل مستدام طويل الأجل مثل ائتمان الشركات أو الرهون العقارية أو الديون الحكومية.
من منظور المقرض، تخلق الضمانات المختلفة ونسبة القرض إلى القيمة والأوراكل ائتمانًا غير متجانس تمامًا. المطالبة المدعومة بـ cbBTC والمطالبة المدعومة بـ PT-USDe، حتى مع نفس تاريخ الاستحقاق، لا تمثلان نفس المخاطر.
وبالتالي، لا تنقسم السيولة حسب الاستحقاق فحسب، بل ستنقسم أيضًا مرة أخرى حسب مخاطر الضمان.
11
تفرض الآجال الثابتة أيضًا متطلبات جديدة على المقرضين.
بمجرد أن يثبّت المقرض عائدًا ثابتًا، فإن ارتفاع أسعار الفائدة في السوق سيقلل من القيمة النسبية للائتمان القديم. يتطلب الخروج المبكر مشترين في السوق الثانوية؛ ويتطلب تحويل التعرض الثابت إلى تعرض متغير مقايضات أسعار الفائدة، أو رموز العائد من @pendle_fi، أو أدوات تحوط أخرى.
بدأت هذه الأدوات في الظهور، لكن العمق الذي يعالج مخاطر أسعار الفائدة على الإقراض ما زال محدودًا. بدون طبقة تحوط ناضجة، ستطالب الصناديق الاحترافية بفوارق أعلى، أو آجال أقصر، أو ستشارك ببساطة فقط في مجمعات أسعار الفائدة المتغيرة التي يمكن الخروج منها بسرعة.
12
ثم هناك تجزئة السيولة.
بالنسبة لنفس قرض USDC، ستشكل القروض لمدة شهر و3 أشهر و6 أشهر دفاتر الطلبات مختلفة؛ وإضافة ضمانات مختلفة ونسب قرض إلى قيمة وأوراكل وسلاسل مختلفة سيخلق عددًا كبيرًا من الأسواق المستقلة.
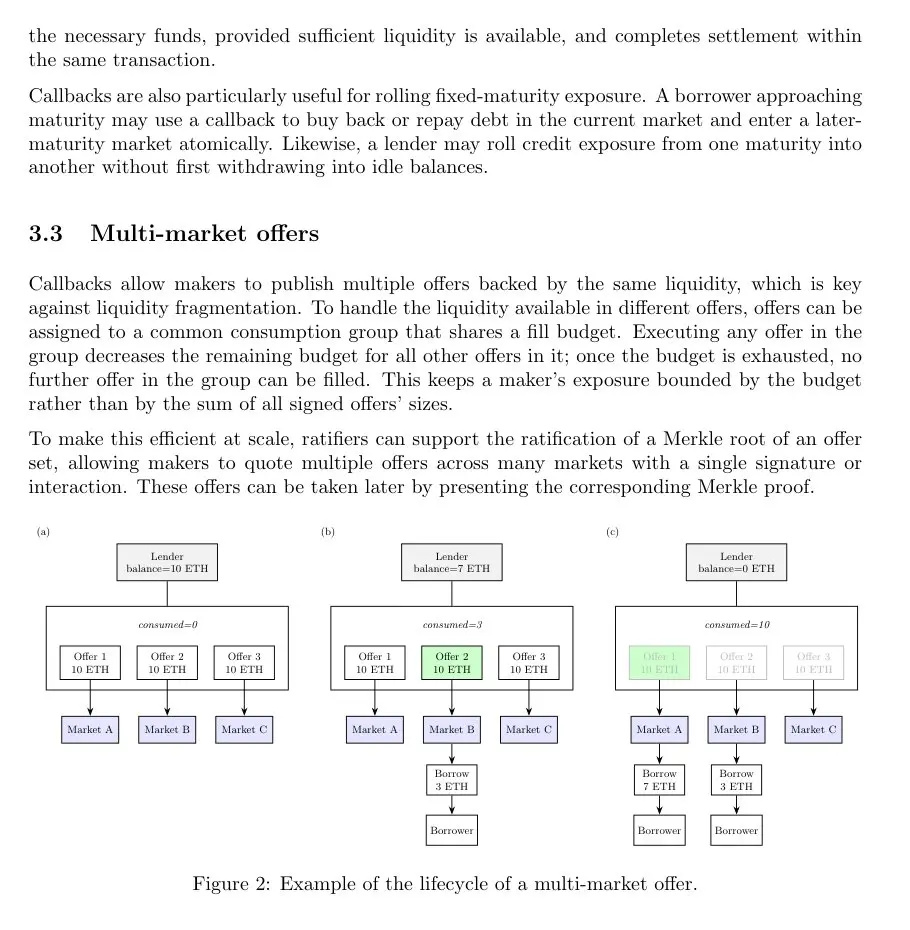
تحاول عروض ميدنايت متعددة الأسواق وميزانية السيولة المشتركة بالفعل التخفيف من مشكلة اضطرار صناع السوق إلى قفل رأس المال بشكل متكرر، وهو تصميم قيّم.
ومع ذلك، تعالج السيولة المعروضة كفاءة رأس المال لكنها لا تخلق تلقائيًا مقترضين نهائيين، ولا يمكنها أن تحل بالكامل محل آجال الاستحقاق المرجعية المركزية وعروض الأسعار الثنائية المستمرة.
13
يقدم @pendle_fi رؤية مهمة أخرى: لكي تنمو أصول الدخل الثابت، لا يمكنها فقط توفير عوائد الاستحقاق؛ بل تحتاج أيضًا إلى تحقيق "التحويل إلى نقد" أو فائدة الضمان.
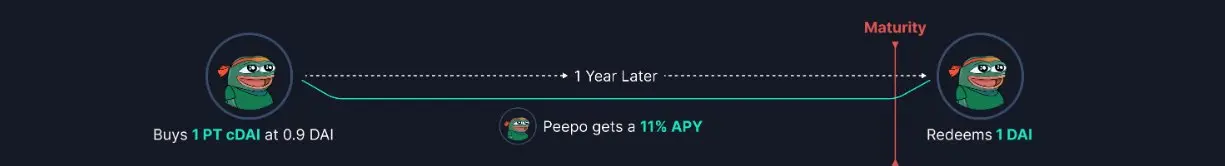
PT هو في الأساس مطالبة شبيهة بالسندات ذات القسيمة الصفرية، لكن يمكن أن يدخل PT في أسواق نقدية رئيسية متعددة كضمان. كشفت Pendle في مارس 2026 أنه تم نشر أكثر من 1.3 مليار دولار من ضمانات PT في أماكن الإقراض هذه.
عندما يمكن استخدام PT كضمان، وتكراره، وتمويله، ودمجه، فإنه لم يعد مجرد رمز ينتظر الاستحقاق بل يصبح أصلًا يمكن الاستمرار في استخدامه في الميزانية العمومية للتمويل اللامركزي.
14
قد يكون هذا أيضًا أحد أهم الاتجاهات لائتمان ميدنايت في المرحلة التالية.
إذا كان الائتمان لا يمكن الاحتفاظ به إلا حتى الاستحقاق أو انتظار مشترين ثانويين، فهو أصل لأجل يفتقر إلى السيولة للمقرضين.
إذا كان يمكن الاحتفاظ به في خزنة، والعمل كضمان للإقراض، والدخول في أسواق ترميز العائد، ودعم تمويل شبيه بالريبو، أو تجميعه في سلم استحقاق، فسيكون الطلب مختلفًا تمامًا.
ما يحدد حقًا ما إذا كانت أساسيات الدخل الثابت يمكن أن تتوسع ليس غالبًا الصفقة الأولى، بل ما يمكن فعله بالأصل بعد اكتمال الصفقة.
15
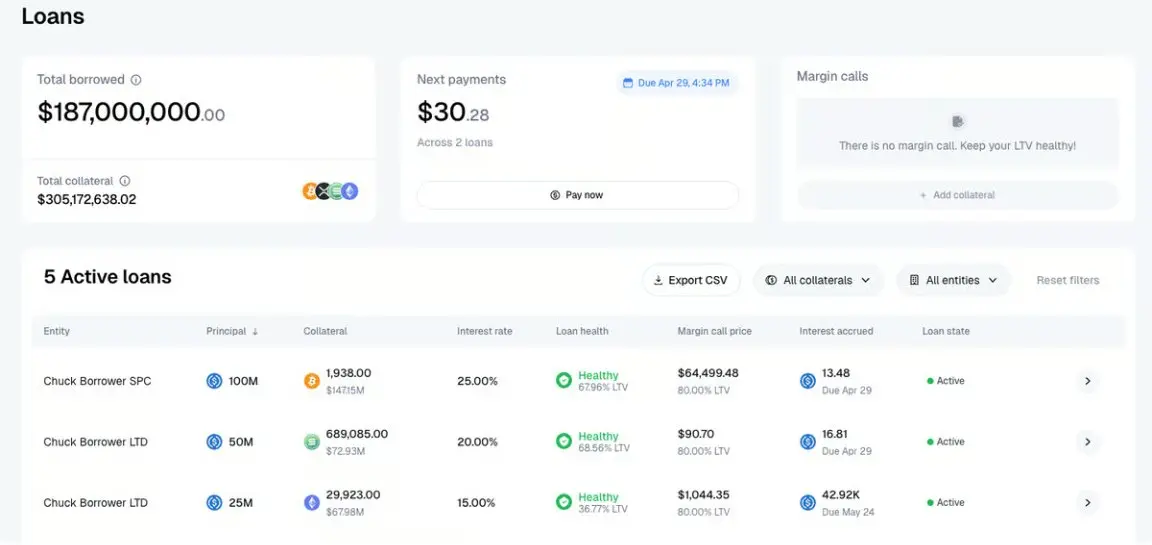
تقدم Maple رؤية أخرى من جانب المقترض.
لا يعتمد طلب الاقتراض على Maple بالكامل على ظهور مجمع غير مصرح به بشكل طبيعي. إنها تخدم بنشاط المقترضين المؤسسيين، وتجري فحوصات التحقق من هوية العميل/التحقق من هوية العمل، ومراجعة الائتمان، والتفاوض على أوراق الشروط، واتفاقيات الإقراض الرئيسية، ثم تدير قبول القروض، ومدفوعات الفائدة، ومراقبة الضمانات، ونداءات الهامش، وإعادة التمويل على السلسلة.
هذا نموذج إنشاء قروض على السلسلة وخارجها. تكشف Maple حاليًا عن قروض تراكمية تبلغ حوالي 25.7 مليار دولار، وأكثر من 100 مقترض، وأكثر من 400 قرض.
16
لا تكمن أهمية Maple في الإيحاء بأن يصبح ميدنايت مكتب ائتمان مصرحًا به، بل في توضيح أن تثبيت طلب المقترض غالبًا ما يحتاج إلى تنظيم نشط.
يحتاج شخص ما إلى إيجاد مقترضين، وفهم استخدام الأموال، والتفاوض على الشروط، وتصميم حزم الضمانات، وإنشاء لجوء قانوني، وترتيب إعادة التمويل. تكون السلسلة مسؤولة عن التسوية الشفافة وإدارة الأصول، بينما يتولى خارج السلسلة جزءًا من الاكتتاب والتوزيع وإدارة العلاقات.
يوفر ميدنايت طبقة تسوية عامة جدًا، لكنه قد يظل بحاجة إلى المنشئون، ومتعاملين، وأمناء، ومنتجات ائتمان منظمة فوقه.
17
لذلك، أميل أكثر إلى فهم قيود ميدنايت الحالية كمسألة تشكّل السوق وتسلسله، وليس خطأ في اتجاه المنتج.
ما يحتاجه أكثر قد لا يكون المزيد من الأسواق المجزأة، بل:
- مقترضون أساسيون يمكنهم مواصلة الاقتراض
- عدد قليل من آجال الاستحقاق المرجعية الموحدة
- متعاملون يمكنهم تقديم أسعار ثنائية على المدى الطويل
- تحوط من الثابت إلى المتغير وتمديد تلقائي
- فائدة ضمان يمكن أن تدخل بروتوكولات أخرى
- منشئو قروض وتوزيع ينظمون الطلب المؤسسي بنشاط
لا يبني ميدنايت مجمعًا آخر، بل مجموعة من البنية التحتية للائتمان لأجل على السلسلة. سيتشكل بشكل أبطأ من المجمع، لكن بمجرد تشكله، فإن قيمته ليست مجرد القيمة الإجمالية المقفلة للإقراض.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.