


سون ماسايوشي يقترض مجددًا: 10 مليارات دولار لمواصلة الرهان على OpenAI
 Blockbeats
العنوان الأصلي: 《سون ماسايوشي يقترض مجددًا: 10 مليارات دولار لمواصلة الرهان على OpenAI》
الكاتب الأصلي: 動察Beating
سون ماسايوشي يقترض مجددًا.
هذه المرة 10 مليارات دولار، بالإضافة إلى مليار يورو، كلها لشراء OpenAI.
في 21 سبتمبر، كشفت رويترز عن أحدث مستندات إصدار السندات الخاصة بمجموعة سوفت بنك. جلس كل من سيتي بنك وجي بي مورغان جنبًا إلى جنب في خانة مديري الاكتتاب، لتسويق هذه السندات عالية المخاطر في السوق المفتوحة. لا يزال التصنيف الائتماني الرئيسي لسوفت بنك عند BB+، والتعبير الأكثر تهذيبًا عن السندات ذات العائد المرتفع هو في الواقع سندات غير مرغوب فيها.
الجدول الزمني لإصدار السندات ضيق للغاية، في 24 سبتمبر يتم تحديد سعر الفائدة، وفي 29 سبتمبر تدخل الأموال إلى الحساب، وبعد ذلك مباشرة في 1 أكتوبر، يجب تحويل هذه الأموال دون تغيير إلى حساب OpenAI. هذه هي الدفعة الثالثة من الاستثمار المتفق عليها بين الطرفين.
حوالي 10 مليارات دولار تمر عبر حسابات سوفت بنك وتبقى فيها ليومين فقط.
مهووس بالتكنولوجيا يدّعي القدرة على رؤية المستقبل لثلاثين عامًا، يحسب تدفقاته النقدية يومًا بيوم.
لم يكن يتعجل بهذا الشكل في صفقاته الكبرى السابقة. في عام 1999 عندما قابل جاك ما، استثمر عشرين مليون دولار. في ذلك الوقت اعتبره الجميع مجنونًا، لكنه كان يستخدم أمواله الخاصة غير المستخدمة، يربح أو يخسر بمفرده، وكان قادرًا على الانتظار خمسة عشر عامًا كاملة.
في ذلك الوقت كان الوقت حليفه.
الآن انعكس كل شيء. على السطح لا تزال هناك سردية عظيمة عن تغيير العالم، لكن تحت السطح، هو يتسابق مع التقويم قبل حلول كل موعد استحقاق.
رهانات محبوسة في الدرج
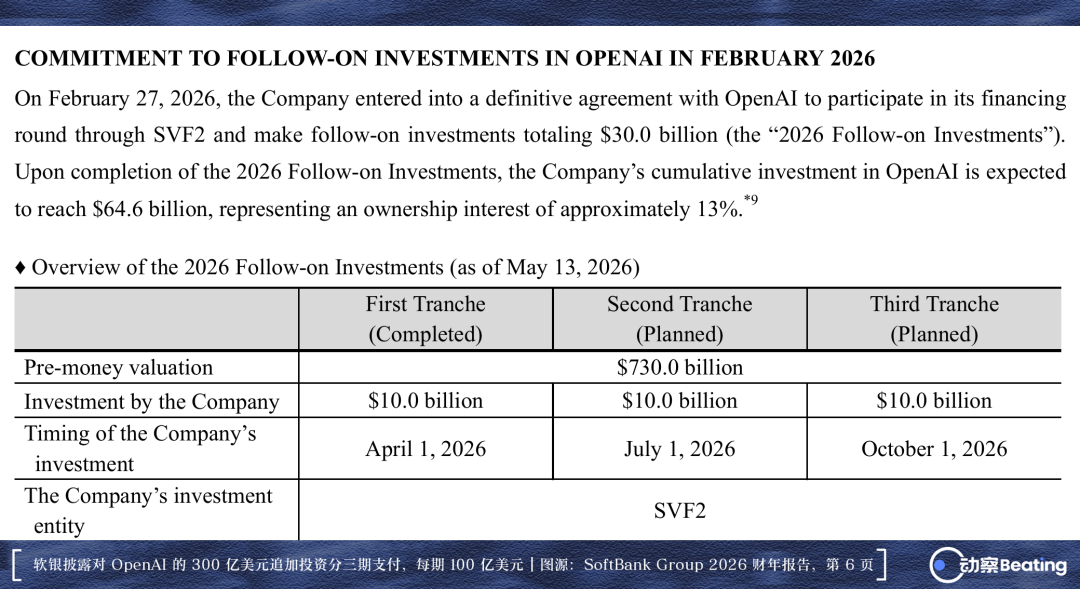
في 27 فبراير، وقعت سوفت بنك الاتفاقية النهائية مع OpenAI.
إجمالي الاستثمار الإضافي البالغ 30 مليار دولار تم تقسيمه إلى ثلاث دفعات، كل دفعة 10 مليارات دولار بالضبط، تُدفع تباعًا في 1 أبريل و1 يوليو و1 أكتوبر. بعد سداد الدفعة الأخيرة، سيصل إجمالي ما ضخته سوفت بنك في هذه الشركة إلى 64.6 مليار دولار، أي ما يعادل حوالي 13% من الحصة.
64.6 مليار دولار هو ضعف ما أنفقته سوفت بنك للاستحواذ على Arm في عام 2016.
في هذه الجولة، قفز التقييم قبل الاستثمار لـ OpenAI إلى 730 مليار دولار، متجاوزًا بفارق كبير القيمة السوقية لمجموعة سوفت بنك نفسها. الدفع على أقساط كان نتيجة تسوية، حيث ضمنت OpenAI تمويلها لأكثر من نصف عام قادم، ومنحت سوفت بنك لنفسها فسحة لالتقاط الأنفاس.
لكن الثمن هو أنه كل ثلاثة أشهر، يتعين على سوفت بنك أن تدبر 10 مليارات دولار من المؤسسات المالية من جديد.
ما دفع سون ماسايوشي لاتخاذ القرار هو ملف العرض الترويجي أُعد لكبار المستثمرين.
أظهر الملف أن OpenAI تتوقع إيرادات بقيمة 36 مليار دولار في عام 2026، وستتضخم إلى 350 مليار دولار بحلول عام 2030، بإجمالي إيرادات تراكمية على مدى خمس سنوات يبلغ 840 مليار دولار. التمويل الضخم البالغ 122 مليار دولار الذي تم إبرامه في مارس دفع تقييمها إلى 852 مليار دولار. المنافس المجاور Anthropic يخطط للإدراج، وسون ماسايوشي يراقب عن كثب التقييم المتضخم بسرعة، مؤكدًا أنه حجز المقعد الأهم في عصر الذكاء الفائق.
لكن خلف هذا الملف، توجد ثغرات لا قرار لها.
الملف نفسه يتوقع أنه خلال السنوات الخمس من 2026 إلى 2030، سيتراكم التدفق النقدي الحر السلبي لـ OpenAI ليصل إلى 278 مليار دولار. نفقات البنية التحتية للحوسبة ومراكز البيانات وحدها ستلتهم 856 مليار دولار، وهو بند إنفاق واحد يتجاوز إجمالي الإيرادات المتوقعة للسنوات الخمس مجتمعة.
كل خطوة في تطوير التكنولوجيا تنزف بمئات المليارات.
لهذا السبب تحتاج إلى سون ماسايوشي. شركة ذات طموح هائل لكنها تنزف باستمرار، في حاجة ماسة إلى مشترٍ مستعد لتمويلها بائتمان تكتل مالي كامل.
الأصول التي حصلت عليها سوفت بنك في المقابل، هي حاليًا مياه راكدة.
الاتفاقية تنص بوضوح على أن جميع الأسهم المكتتب بها هي أسهم ممتازة، ولا يمكن تحويلها إلى أسهم حرة التداول قبل الطرح العام. كما لا توجد تقريبًا مؤسسات خارج السوق لديها الرغبة على استيعاب صفقات بمئات المليارات من الدولارات. شهادات الحيازة المحولة إلى 64.6 مليار دولار، قبل الإدراج الفعلي، هي مجرد أوراق محبوسة في خزنة.
سون ماسايوشي ليس غريبًا عن الانتظار.
في عام 1995 راهن على ياهو، وتجاوزت أرباحه الورقية في وقت ما ثلاثمائة ضعف، مما أوصله لفترة وجيزة إلى قمة أغنى أغنياء العالم؛ والعشرون مليون دولار التي استثمرها في علي بابا ظلت نائمة تحت الماء لأكثر من عشر سنوات، حتى دق جرس بورصة نيويورك الذي سمع صداه العالم كله.
الانتصاران الشهيران رسخا إيمانه بالاتجاهات الكبرى، لكنهما جعلاه يتجاهل فرضية أساسية: في ذلك الوقت، سواء ياهو أو علي بابا، كان المال المستثمر من جيبه الخاص.
المال الفائض الخاص يمكن تحمل انتظاره، وأسوأ النتائج هو الاعتراف بالخسارة والانسحاب، وطالما بقي على الطاولة، فهناك دائمًا احتمال انتظار حدوث المعجزة.
في الإعلان الرسمي الصادر في 27 فبراير، تحدث دون أي تردد:
«الذكاء الاصطناعي يغير العالم بسرعة غير مسبوقة. OpenAI هي الرائدة الواضحة، بفضل تقنيتها ذات المستوى العالمي وقاعدة مستخدميها العالمية التي لا مثيل لها، ونحن مليئون بالثقة في نموها المستمر.»
شرح بالتفصيل لماذا هو متفائل، لكنه لم يتطرق إطلاقًا إلى مصدر التمويل.
الرؤية العظيمة تنتمي إلى العصر، لكن ثمن تحقيقها مكتوب في عقد آخر مليء بشروط القروض.
جسر عائم بقيمة أربعين مليار دولار
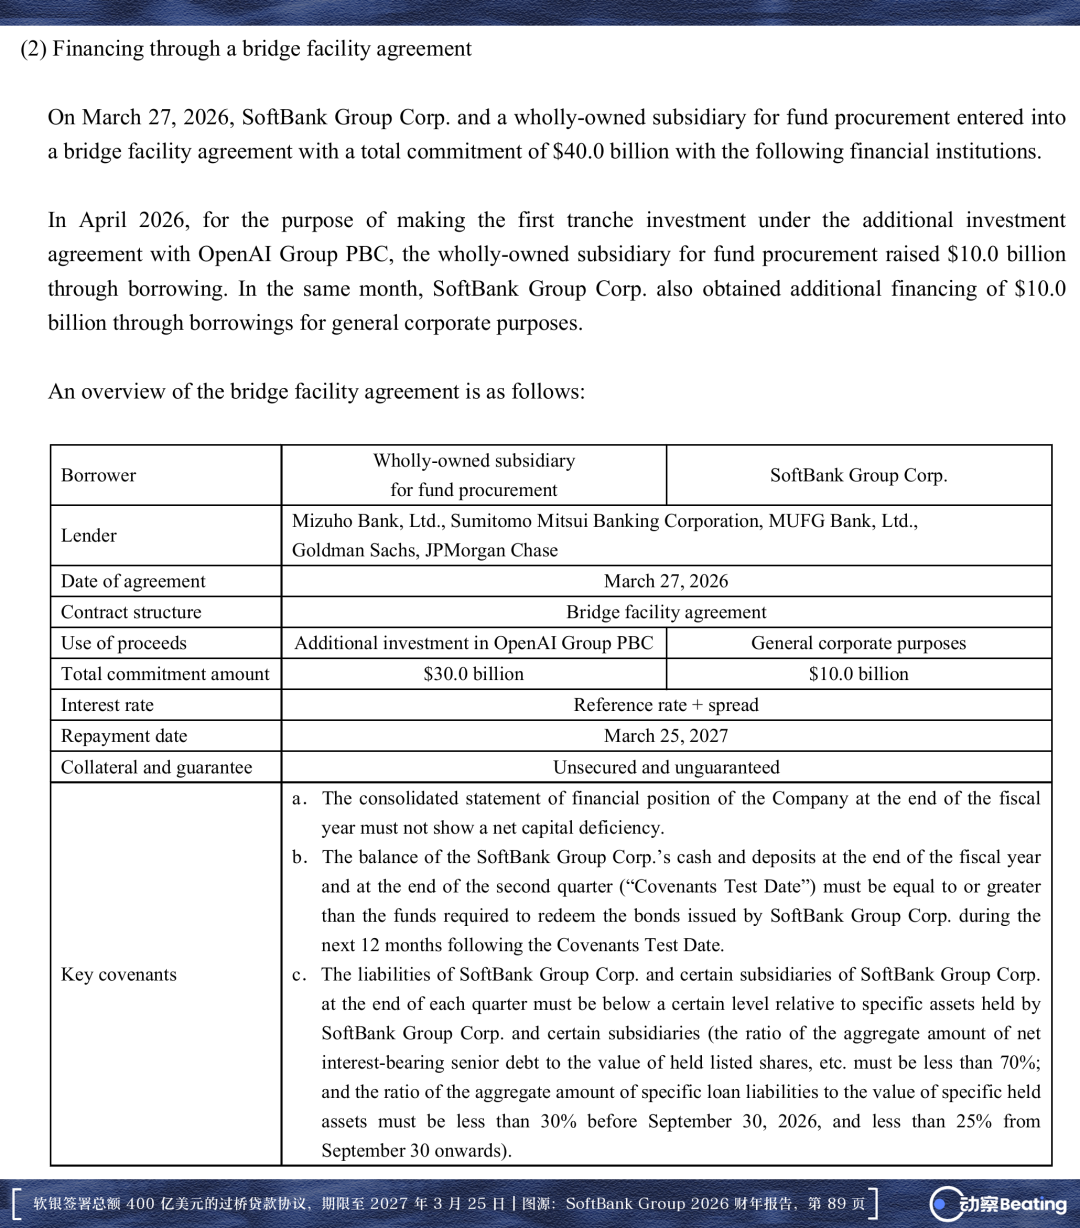
في 27 مارس، وقعت سوفت بنك على قرض جسري غير مضمون بقيمة إجمالية 40 مليار دولار.
قاد الصفقة جي بي مورغان وجولدمان ساكس وميزوهو وسوميتومو ميتسوي وميتسوبيشي يو إف جي، وخلفهم تحالف يضم أكثر من عشرين بنكًا دوليًا كبيرًا. القرض بأكمله لم يتضمن أي رهن لأصول مادية، ومدته سنة واحدة فقط، وتاريخ استحقاقه في 25 مارس 2027.
سبب موافقة وول ستريت على هذا الانكشاف الضخم هو فقط الجدارة الائتمانية لسوفت بنك، بالإضافة إلى Arm المثقلة في قاع الميزانية العمومية. في سوق الائتمان، القرض الجسري هو بطبيعته أداة انتقالية مؤقتة، والغرض منه فقط سد الفجوة حتى وصول التمويل طويل الأجل.
لكن سوفت بنك سحبت الأموال بسرعة فائقة.
في 1 أبريل سحبت 10 مليارات دولار لسداد الدفعة الأولى، وفي 1 يوليو سحبت 10 مليارات أخرى لسداد الدفعة الثانية. كما سحبت سوفت بنك في أبريل مبلغًا إضافيًا قدره 10 مليارات دولار كاحتياطي سيولة. من أصل 40 مليار دولار، تم سحب 30 مليارًا في غمضة عين.
الأكثر تعقيدًا هو سبتمبر.
في 9 سبتمبر، أعلنت سوفت بنك أنها ستسدد مبكرًا في 15 سبتمبر مبلغ 25.9 مليار دولار من الرصيد المستحق. هذا القرض لم يُسدد بالكامل، ولا يزال هناك ذيل يبلغ حوالي 4.1 مليار دولار في الدفاتر؛ أما مصدر الأموال لسداد أكثر من عشرين مليارًا، فلم يذكر الإعلان الرسمي عنه كلمة واحدة.
إعادة التمويل لم تكن خطوة ارتجالية. ففي إعلان الاستثمار الأصلي الصادر في 27 فبراير، كانت سوفت بنك قد أوضحت أن المبالغ ستُدفع أولاً من القرض الجسري، ثم يتم استبدالها لاحقًا باستخدام الأصول الحالية والتمويل طويل الأجل.
في نهاية أغسطس، ترددت أنباء في السوق بأن بنك ميزوهو يقود قرضًا بقيمة 10 مليارات دولار لمدة عامين، بهامش فائدة يبلغ حوالي 275 نقطة أساس، مخصص مباشرة لاستبدال القرض الجسري. وقال المدير المالي يوشيميتسو غوتو في مكالمة الأرباح إنه لا يوجد أي سبب يدعو سوفت بنك للتأخير حتى قرب موعد الاستحقاق، وأن الاستبدال سيتم مبكرًا فقط.
ما تفعله سوفت بنك هو استخدام سندات عامة لأجل ثلاث سنوات ونصف أو حتى سبع سنوات ونصف، لاستبدال ديون قصيرة الأجل لأجل سنة واحدة.
الهدف واحد فقط: تأجيل مواعيد السداد.
سون ماسايوشي اكتتب في أسهم متقدمة قد تحتاج إلى عشر سنوات أو أكثر لتتحقق قيمتها، بينما ما يستخدمه للدفع هو ديون صارمة يجب تسويتها بعد عام واحد.
هذه هي استراتيجيته المفضلة: استخدام كميات هائلة من المال لقمع الاحتمالات، وتحقيق المعجزات بالقوة. وقد شبه أسلوبه الاستثماري بالصيد بشبكة كبيرة بدلاً من الصنارة.
لكن الشبكة الكبيرة قد تعجز أحيانًا عن الإمساك بكل شيء.
صندوق الرؤية استثمر 11 مليار دولار في WeWork وانتهى الأمر بالتصفية، وفي السنة المالية 2023 تجاوزت خسائر سوفت بنك 32 مليار دولار. وحتى لو كان الثمن باهظًا، فإن ما تم استهلاكه في النهاية هو رأس المال الخاص وحصص الصندوق، ولم يكن هناك تحالف من الدائنين يطرق الباب.
فتيل معلق على التقييم
ما ربط فعليًا بين الرؤية التقنية طويلة الأجل وضغوط السيولة الحالية هو القرض الموقع في 5 أغسطس.
هذه الصفقة كانت قيد التفاوض خلف الكواليس منذ الربيع. الهدف الأولي لسوفت بنك كان اقتراض 10 مليارات دولار كاملة، لكن المقرضين كانت لديهم تحفظات كثيرة. تسعير أسهم شركة غير مدرجة، بل ونموذج أعمالها لم يكتمل بعد، يجعل قياس المخاطر صعبًا للغاية. وصلت المفاوضات إلى طريق مسدود، وتم تخفيض مبلغ القرض قسرًا إلى 6 مليارات دولار.
حتى يوليو، تدخل سون ماسايوشي شخصيًا ورفع الرهان، وقرر أن تقدم مجموعة سوفت بنك ضمانًا مؤسسيًا كاملاً، وعندها فقط رضخ تحالف البنوك وأعاد المبلغ إلى 10 مليارات دولار.
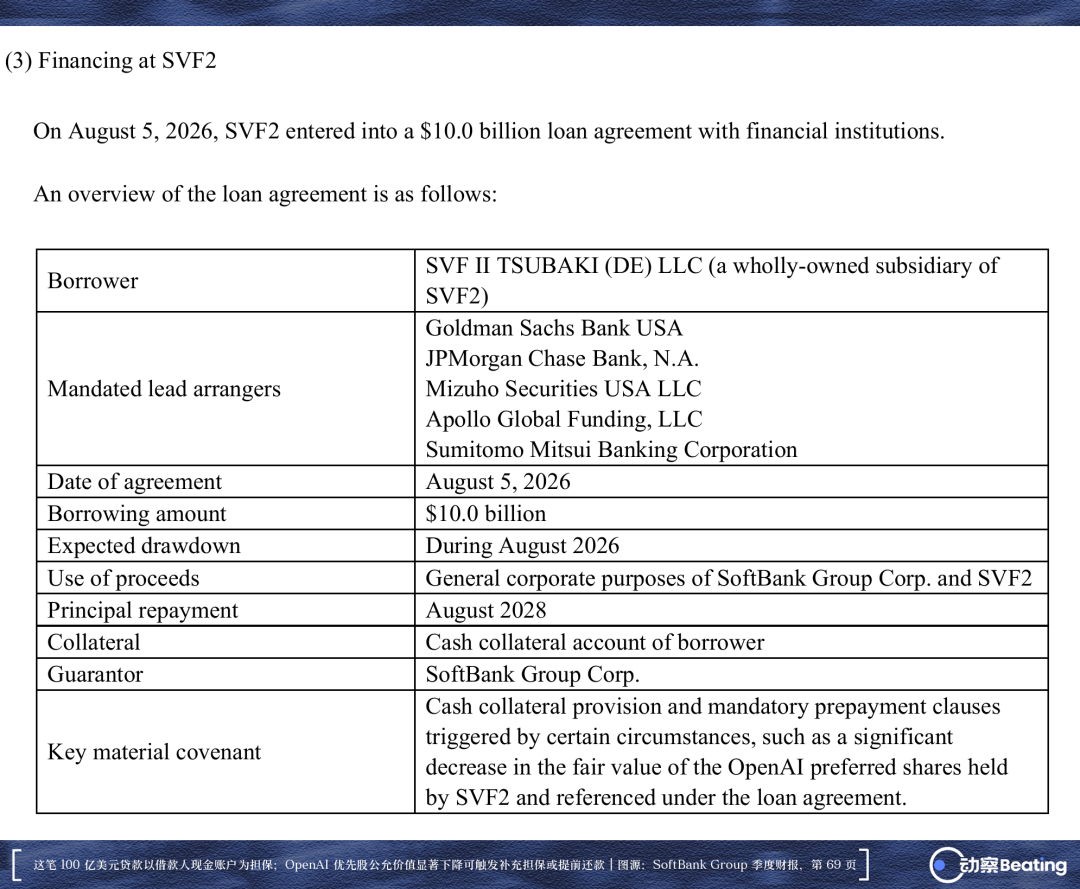
في 5 أغسطس تم التوقيع رسميًا. الجهة المقترضة هي SVF II TSUBAKI (DE) LLC المسجلة في ولاية ديلاوير، وهي شركة تابعة مملوكة بالكامل لصندوق الرؤية الثاني، ومدة القرض سنتان، ويستحق في أغسطس 2028. قائمة البنوك المقرضة عميقة جدًا، وتضم جولدمان ساكس وجي بي مورغان وميزوهو سيكيوريتيز وأبولو وسوميتومو ميتسوي.
هذا القرض تم تسعيره في مرحلة التفاوض بهامش فائدة وصل في وقت ما إلى 425 نقطة أساس، أي أغلى بـ 150 نقطة أساس كاملة من القروض العادية المستخدمة في نفس الفترة لاستبدال القرض الجسري. هذه هي علاوة المخاطر التي تفرضها وول ستريت على الأسهم الخاصة غير السائلة. الغرض المذكور في العقد ليس ضخًا مباشرًا لرأس المال، بل أغراض شركة عامة لمجموعة سوفت بنك وصندوق الرؤية الثاني، أي للاستخدام في السيولة اليومية.
عند تغطية هذه الصفقة في وسائل الإعلام، جرت العادة على تلخيصها بأن سوفت بنك رهنت أسهم OpenAI لاقتراض 10 مليارات دولار.
لكن البيانات المالية تسجل هيكلًا مختلفًا تمامًا. الضمانات القانونية بموجب الاتفاقية كانت منذ البداية وحتى النهاية مجرد حساب ضمان نقدي باسم المقترض، ولم يتم رهن أسهم OpenAI فعليًا أبدًا.
تلك الحصة المحبوسة في الدرج تعمل في الهيكل بأكمله كمؤشر مشدود. ينص العقد بوضوح على أنه إذا حدث انخفاض كبير في القيمة العادلة لأسهم OpenAI الممتازة المرجعية، فسيؤدي ذلك إلى تفعيل بند تعويض الضمان النقدي وبند السداد المبكر الإجباري.
الأسهم لم تُسلَّم إلى البنك، لكن سعر الأسهم تحول إلى هدف.
بمجرد انكماش التقييم، يحق للدائنين مطالبة سوفت بنك بسرعة بتوفير سيولة نقدية لملء حساب الضمان، أو استرداد أصل القرض وفوائده مباشرة. وعند تلك النقطة، لا تزال الأسهم الممتازة المحبوسة في خزائن سوفت بنك بلا أي قناة قانونية للتحويل إلى نقد، الأسهم لم تُسلَّم، لكن التقييم أصبح زنادًا يمكن للبنك الضغط عليه في أي وقت.
خطير للغاية.
عندما انفجرت فقاعة الإنترنت في عام 2000، انخفض سعر سهم سوفت بنك بنسبة 90%. بعد ذلك، اقترض سون ماسايوشي نفسه من البنوك بضمان أسهم سوفت بنك، لكنه رهن أسهمًا باسمه الشخصي، وكانت الخسارة تقع على حسابه الشخصي فقط، دون أن تطال المجموعة.
هذه المرة مختلفة تمامًا. الأسهم نفسها لم تُرهن ولو بورقة واحدة، لكن سعر سهم سوفت بنك أصبح المقياس الذي تستخدمه البنوك لتقييم أمان هذا القرض. في الماضي، كان انخفاض السعر مجرد تقلص في الأرقام على البيانات المالية؛ أما الآن، إذا انخفض السعر أكثر من اللازم، فسيجبر سوفت بنك مباشرة على دفع نقدي.
هذه النقطة تتضح أكثر عند المقارنة مع قرض آخر لسوفت بنك بضمان أسهم Arm. ذلك القرض غير قابل للرجوع على المجموعة، وإذا خسر البنك فلن يجد سوى أسهم Arm؛ أما قرض OpenAI هذا، فمجموعة سوفت بنك هي الضامنة، وكلمات غوتو الحرفية في مكالمة الأرباح كانت «قابل للرجوع على SBG»، وعند حساب نسبة القرض إلى القيمة (LTV)، يُحتسب هذا الدين بالكامل ضمن ديون مجموعة سوفت بنك، دون أي تعديل ولو بفلس واحد.
بعبارة أخرى، عند اقتراض نفس المبلغ البالغ 10 مليارات دولار، هذه المرة يريد البنك الميزانية العمومية الكاملة لمجموعة سوفت بنك كضمان.
قال غوتو في مكالمة الأرباح إنه يعتقد أن هامش الأمان «أكثر من كافٍ». لكن بنود العقد لا تسير وفق المشاعر، فبمجرد انخفاض سعر السهم عن المستوى المتفق عليه، يتعين على سوفت بنك إما زيادة الهامش أو السداد المبكر.
الأكثر إزعاجًا هو أن السيولة ستتجمد فورًا. في اليوم الذي يتعين فيه تغطية الهامش، يجب على سوفت بنك تحويل أموال حقيقية إلى حساب الضمان، وهذه الأموال ستتجمد في الحال، ولا يمكن استخدامها لاستثمارات جديدة ولا لسداد ديون أخرى.
الانتظار يكلف مالًا
انخفاض سعر السهم يتطلب تغطية الهامش، وهذه مشكلة لا تظهر إلا عند وقوع الأزمة. الثمن اليومي الأكثر اعتيادية هو الفائدة، فطالما أن هذا المبلغ لا يزال معلقًا في الدفاتر، فإن الفائدة تتراكم كل ربع سنة.
في الأشهر الثلاثة من أبريل إلى يونيو 2026، بلغت مصاريف الفوائد لمجموعة سوفت بنك وشركاتها التمويلية التابعة 281.65 مليار ين ياباني، بزيادة قدرها 147.3 مليار ين عن الفترة نفسها من العام السابق. وبسعر صرف 150 ينًا للدولار، يعادل ذلك حوالي 1.88 مليار دولار.
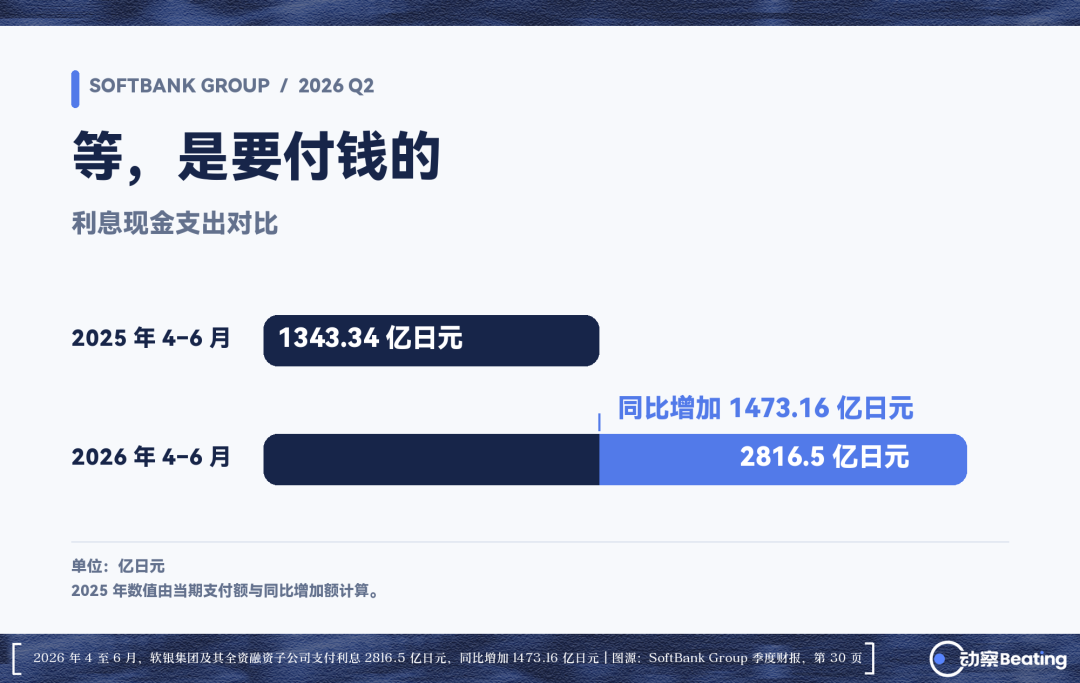
قرض الهامش البالغ 11.5 مليار دولار بضمان أسهم Arm الذي تم اقتراضه في ديسمبر 2025، والقرض الجسري البالغ 20 مليار دولار الذي تم سحبه في أبريل 2026، وارتفاع رصيد سندات الشركة، بالإضافة إلى ارتفاع أسعار الفائدة العالمية. عدة ديون ضخمة جديدة متراكمة معًا جعلت الفائدة تقفز درجة كاملة.
كانت سوفت بنك تأمل في أن تدرج OpenAI أسهمها في البورصة بأسرع وقت، لتسييل الأسهم وسداد هذه الديون الصارمة.
لكن سام ألتمان قال في سبتمبر لمجلة Fortune إنه بسبب مخاوف تتعلق بسلامة الذكاء الاصطناعي، فإن الإدراج الآن «توقيته غير مناسب».
كلمتا «توقيت غير مناسب» تتحولان في حسابات سوفت بنك إلى أموال حقيقية.
القرض الجسري يستحق في مارس 2027، والقرض المرتبط بالتقييم يستحق في أغسطس 2028. مجرد بقاء دين بقيمة 10 مليارات دولار معلقًا لسنة إضافية، بافتراض معدل فائدة 8%، يعني فائدة قدرها 800 مليون دولار.
الأصعب من ذلك أن OpenAI نفسها لا تستطيع التوقف.
فجوة التدفق النقدي التراكمية البالغة 278 مليار دولار على مدى خمس سنوات، موزعة سنويًا تعني أكثر من 55 مليارًا. بهذا المعدل من الحرق، يجب على OpenAI أن تجمع التمويل جولة بعد جولة لتستمر.
سوفت بنك هي أكبر من ضخ الأموال فيها، وقدرتها على استرداد أموالها تتوقف كليًا على وصول OpenAI إلى مرحلة الإدراج، وإذا انقطع التمويل عن الجولة القادمة لـ OpenAI، فإن كل ما ضخته سوفت بنك سابقًا سيصبح صفرًا.
لذلك لا يمكنها إلا أن تساعد، فعليها من جهة دفع الفوائد على الأموال المقترضة، ومن جهة أخرى مواصلة تدبير أموال الجولة القادمة، حتى يبقى استثمارها حيًا حتى الإدراج.
الورقة الرابحة
مع كل هذه الديون، لماذا لا تزال وول ستريت مستعدة لإقراضه عشرات المليارات من الدولارات؟
الجواب هو Arm.
هذه الشركة التي يقع مقرها في كامبريدج بالمملكة المتحدة والمتخصصة في تصميم معماريات الرقائق، تحتكر تقريبًا 99% من معماريات معالجات الهواتف الذكية عالميًا. في عام 2016، جمع سون ماسايوشي 32 مليار دولار نقدًا من خلال بيع حصة كبيرة من أسهم علي بابا لتحويلها إلى شركة خاصة. وعند إعادة إدراجها في بورصة نيويورك في خريف 2023، تزامن ذلك مع الطلب المحموم على كفاءة استهلاك الطاقة في قدرات الحوسبة الأساسية لرقائق الذكاء الاصطناعي، فقفز سعر سهم Arm بنحو 270% خلال العام، وتجاوزت قيمتها السوقية في وقت ما 300 مليار دولار.
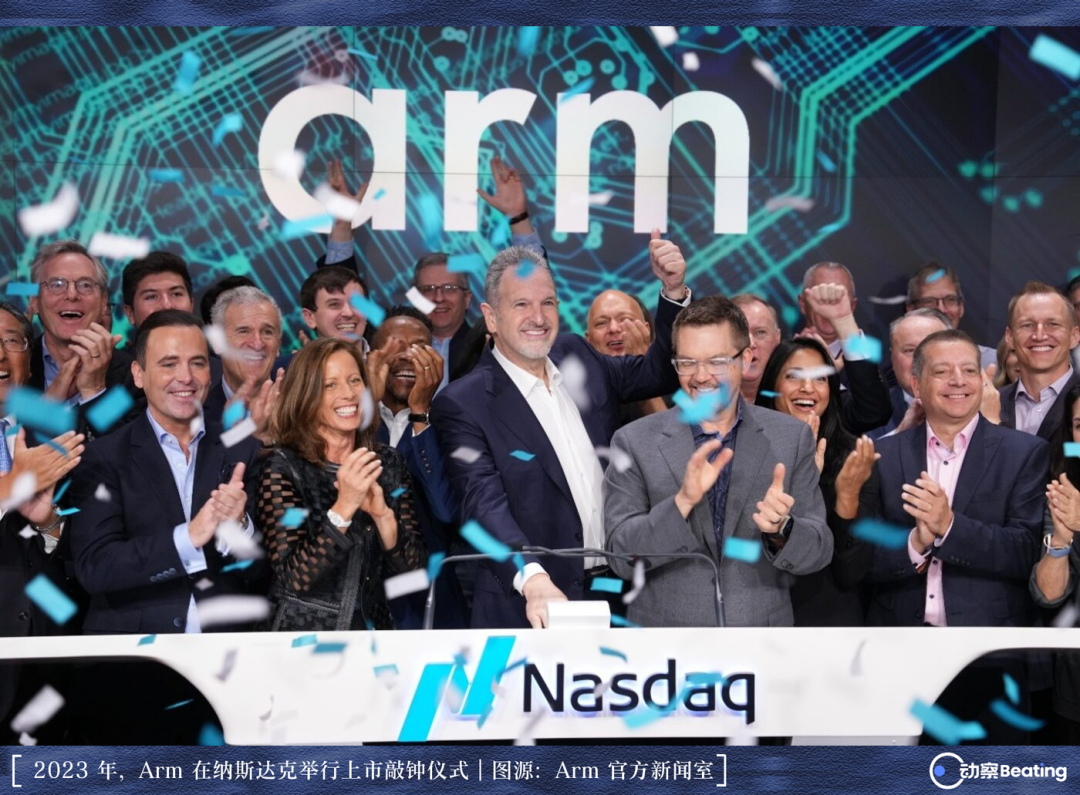
سوفت بنك لا تزال حتى الآن متمسكة بقوة بـ 90% من أسهم Arm، والأرباح الورقية الناتجة عن هذا الأصل تتجاوز 220 مليار دولار.
البنوك لا تهتم إطلاقًا بعمق نماذج اللغة الكبيرة، ما تعترف به هو العملة الصعبة التي تملكها سوفت بنك.
إدارة سوفت بنك تحب أن تعرض على السوق مؤشرًا واحدًا، وهو نسبة القرض إلى القيمة (LTV) (صافي الدين مقسومًا على قيمة الأسهم المملوكة)، لقياس نسبة الاقتراض إلى الأصول. من مارس إلى يونيو من هذا العام، انخفض هذا الرقم من 17% إلى 13%، ويبدو ظاهريًا أن الرافعة المالية تقلصت.
لكن هذه مجرد لعبة أرقام.
في الفترة نفسها، ارتفع صافي ديون سوفت بنك فعليًا من 8.2 تريليون ين إلى 10.8 تريليون ين. الأموال المقترضة لم تنقص، بل زادت بمقدار 2.6 تريليون ين كاملة؛ وما يسمى بانخفاض الرافعة المالية سببه فقط الارتفاع الحاد في سعر سهم Arm، مما ضخم المقام في معادلة الحساب.
لكن ارتفاع قيمة الأصول لا يعني وصول النقد إلى الحساب. النقد وما يعادله في ميزانية سوفت بنك لم يزد فحسب، بل انخفض من 3.5 تريليون ين إلى 2.3 تريليون ين، فالأموال تتدفق إلى الخارج بكميات كبيرة، لدفع أقساط استثمار OpenAI في مواعيدها، ولسداد الديون القديمة.
بالاعتماد على هذا المقام المتضخم بشكل سلبي، ترسم سوفت بنك في بياناتها المالية صورة مطمئنة، فمستوى 13% لا يزال بعيدًا عن الخط الأحمر الداخلي للمجموعة البالغ 25%، كما رفعت ستاندرد آند بورز نظرتها المستقبلية من «سلبية» إلى «مستقرة».
لكن هذا لا يخفي ذروة السداد التي تقترب.
خلال العامين المقبلين، لا يزال لدى سوفت بنك حوالي 1.5 تريليون ين من سندات الشركات المستحقة، أي ما يعادل حوالي 9 مليارات دولار، دفعة في العام القادم ودفعة في العام الذي يليه، كما يتفاوض عملاق الأسهم الخاصة أبولو لمحاولة توسيع قرض صافي قيمة الأصول (NAV loan) لصندوق الرؤية الثاني من 5.4 مليار دولار إلى 9 مليارات دولار.
وول ستريت ما زالت تحب التحليق حول سوفت بنك، لأن في قاع تلك الميزانية العمومية، لا تزال هناك الورقة الرابحة القابلة للتحويل إلى نقد: Arm.
في ذلك الوقت، أوقفت الجهات التنظيمية البريطانية والأوروبية صفقة اندماج Arm مع إنفيديا، ولم تترك لسون ماسايوشي سوى رسوم انفصال قدرها 1.25 مليار دولار؛ وبعد دورة كاملة، أصبحت شركة الرقائق هذه هي الدعامة الأخيرة التي يعتمد عليها للحفاظ على سلسلة الائتمان بأكملها.
في 24 سبتمبر، ستحدد هذه السندات عالية المخاطر البالغة 10 مليارات دولار سعر الفائدة النهائي. هذا الرقم هو التسعيرة الصريحة التي يضعها السوق المفتوح على سؤال «كم من الوقت سينتظر سون ماسايوشي OpenAI؟»، وكلما ارتفع السعر، زاد اعتقاد وول ستريت بأن هذا الانتظار محفوف بالمخاطر.
التسوية في 29 سبتمبر، والتحويل في 1 أكتوبر. ثم يستمر عقرب الساعة في الدوران.
هو ينتظر جرس إدراج OpenAI، والدائنون ينتظرون سداد أصل الدين وفوائده في مارس 2027.
المال لا ينتظر أحدًا.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.