Web3 錢包戰爭已進入下半場:細數 Web3 錢包的 5 大發展方向

撰文:岳小魚
作為一名 Web3 錢包產品經理,作為一名 Web3 錢包賽道的直接從業人員,我每天在親手設計各種功能,並在一線感知用戶們的真實需求。
但是除了埋頭做事,也需要抬頭看路;除了微觀上的實操,也需要宏觀上的感知,這樣自己才能走得更遠。
一直以來,我始終認為錢包賽道是一個重要基建層且天花板很高的賽道,錢包是 Web3 世界的入口,掌握了流量之後,可以做很多事。
如今錢包賽道也是風起雲湧,競爭異常激烈,前有Metamask、tokenPocket 等等一眾老牌錢包,後有交易所投入大量資源做的Web3 錢包,現在又有從很多細分場景切入的錢包, 典型如Particle Network 的鏈抽象錢包。
似乎現在錢包的形態也非常同質化,那麼新的錢包產品究竟怎樣建立自己的差異化競爭優勢呢? Web3 錢包未來的形態會是怎樣的呢?
Web3 錢包戰爭已經進入下半場。
這裡就基於自己所感知到的用戶需求、最新技術趨勢、市場發展方向來細數一下,Web3 錢包未來可能的幾個發展方向。
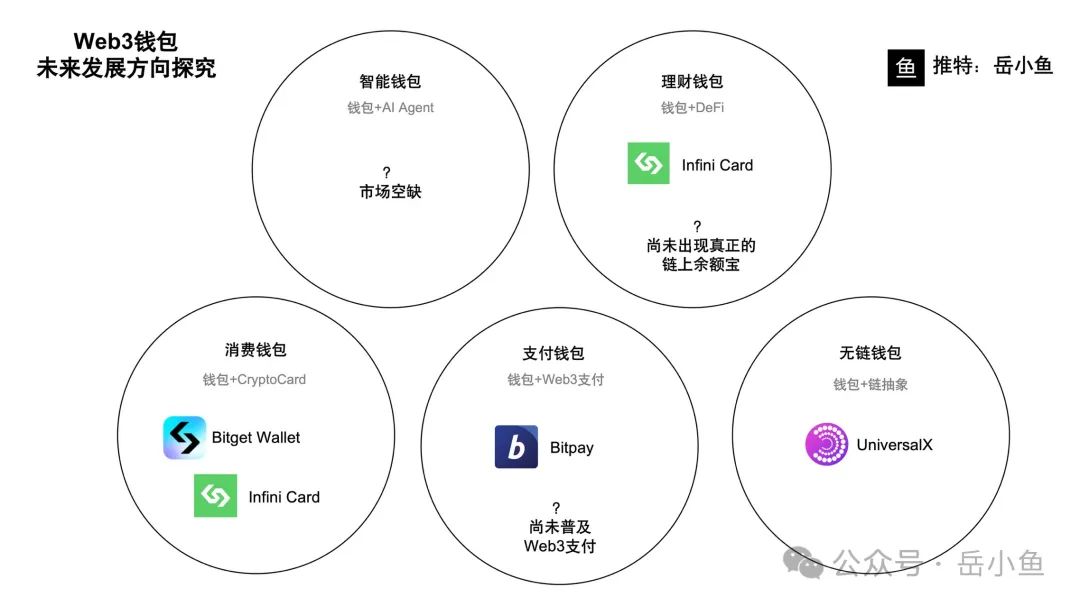
方向一:錢包 +AI Agent=智能錢包
AI Agent 和區塊鏈錢包結合後,可以實現普通錢包到智能錢包的轉變。
現在的錢包都還是太簡單了,完全就是過去的「功能機」,只有打電話、發短信這樣的基礎功能。
但是疊加 AI 的能力之後,是否有可能使得現有的錢包跨越到智能錢包時代呢?
結合 AI 技術,錢包不僅僅是資產存儲的工具,而是變成了一個可以主動幫助用戶管理資金、優化投資、提高安全性並提供個性化服務的智能係統。
這使得錢包的功能性可以大大增強,從而實現從普通錢包到智能錢包的轉變。
AI Agent 與錢包的結合,將使得現有錢包的交互方式完全被顛覆。
希望未來錢包賽道可以迎來「蘋果時刻」!
方向二:錢包 +DeFi=理財錢包
資產管理是第一步,當用戶資金沉澱到應用之後,接下來更大的價值則在於理財。
Web3 行業核心的三個需求:資產發行、資產交易和資產管理。
這三者的遞進關係,即先解決資產發行問題,有了資產後則需要進行交易,需要好用的交易工具,再往後,用戶需要好用的資產管理工具。
而在資產管理中,除了基礎的資產保管,更重要的是資產升值機會,也就是理財。
用戶在沒有去玩 defi 或者交易的情況下,希望閒餘資金可以生息。
最好是用最簡單的方式生息,比如充值 ETH 或者穩定幣,不需要額外的操作,就可以自動生息,但又可以隨時使用,類似餘額寶。
用戶們需要一款真正的鏈上餘額寶!
對標支付寶當前的體量,理財錢包的天花板非常高,不但能夠拉動大量的資產沉澱,也能為錢包平臺本身帶來穩定的、高額的收益。
方向三:錢包 +Crypto Card=消費錢包
Crypto Card,加密銀行卡,也可以叫 U 卡,充值 USDT/USDC 等穩定幣進去,無需出金,即可綁定到微信支付寶中日常使用。
錢包中做 Crypto Card 業務,是一個非常好的結合。
Crypto Card 直接解決了幣圈最大的痛點:出金。
由於非常容易收到黑錢,因此出金非常容易被凍卡,出金比入金還要艱難,磨損還大,一些穩定的靠譜的出金渠道基本手續費都在 6% 左右。
Crypto Card 出現後,直接解決了幣圈人小額出金的問題,這張卡可以直接綁定第三方支付渠道(比如微信&支付寶)進行日常消費,在中國會被當作一張 正常的外幣卡。
Crypto Card 本質是預付卡,發卡方在Visa/MasterCard 那裡有銀行賬戶,用戶把穩定幣打給發卡方,發卡方會給你卡支付額度,就類似超市發的那種充值卡一樣, 只能用於支付,不能轉賬,這張卡中實際沒有法幣餘額。
出入金業務一般是和OTC 服務商合作,對KYC 要求很高,而Crypto Card 是一個很好的補充,可以變相小額出金,其中的利潤率也不低,因此對錢包來說 ,是一個不錯的業務方向,具有協同效應。
目前 Bitget Wallet 在錢包中內置了 Crypto Card 相關服務。
最近比較熱門一個品牌則是Infini Card,這個卡能夠在一眾U 卡中脫穎而出,核心的秘訣之一是結合了理財場景,用戶充U 進去,不但用來消費,還無需其他操作即 可獲得7% 的年化收益,變相實現了「鏈上餘額寶」的能力。
方向四:錢包 +Web3 支付=支付錢包
支付是一個非常高頻的服務,自然也非常有想像空間。
但 Web3 支付目前面臨的最大問題其實是缺少場景,就像當初 Web2 的在線支付的興起,也是因為電商的蓬勃發展。
正是因為有了淘寶,才衍生出電子支付的需求,出現了支付寶這樣的產品。
Web3 支付要想大規模普及,需要的是一個殺手級的應用場景,這樣才能迸發區塊鏈支付的獨特潛力。
目前看,在 C 端用戶的消費場景中,距離 Web3 支付的普及還很遠,那麼在錢包中做支付似乎優先級不高。
不過現在幣安和OKX 都做了一些嘗試,比如幣安推出了Binance Pay,合作了一些商家,在一些場景中支付時卡,可以一鍵喚起Binance APP 進行支付,體驗上非常類似支付寶 這種Web2 支付應用;而OKX 則是直接從消費場景切入,在OKX Web3 Wallet 中做了OKX House 電商平台,在這個平台中買東西,可以直接用喚起支付。
其實除了C 端場景的支付,還有B 端場景的支付,這個場景反而更加成熟,比如跨境支付、商家收款等,這些場景目前則是由一些企業級錢包服務商在滿足, 比如Cobo、Fireblocks。
方向五:錢包 + 鏈抽象=無鏈錢包
普通用戶對 Web3 錢包的訴求只有一個:能不能讓自己鏈上沖浪更便利。
但是,現在大多數錢包做得還不夠好,普通用戶要理解很多概念才能真正用起來,比如要理解私鑰、要理解 Gas、要理解跨鍊等等。
雖然很多錢包已經在應用層盡可能地抹平不同鏈的差異性,盡量給用戶提供統一的體驗,典型如OKX 錢包,聚合了非常多的鏈、DEX 和跨鏈橋,可以一站 式完成這些操作。
但是,這並沒有從根本上解決問題,各種基於區塊鏈特性的概念都還需要用戶去理解。
有一種大膽且激進的方式:那就是把當前的用戶體驗完全推倒重來,改變似乎已變成「行業範式」的用戶交互模式。
現在錢包的複雜度就在「鏈」的概念上,現在的鏈實在太多了,產品層面應該要做更多的封裝,這樣才能提供完全不一樣的產品體驗。
這個場景下可以考慮結合「鏈抽象」,就是把鏈的概念封裝起來,讓用戶不用感知到鏈的概念、不用感知到Gas token 的存在、不用切鍊和跨鏈,用一個通用代 幣支付所有鏈的手續費即可。
這才真正符合新手小白用戶的 Web2 應用常見體驗。
目前做得非常靠前的是 Particle Network,縱觀 Particle Network 的發展歷程,從錢包抽像到賬戶抽象再到鏈抽象,其產品發展非常聚焦,在錢包技術服務上縱向深入發展。
整體是在已有用戶和產品的基礎上進行一步步迭代,分別解決不同階段的問題,融合了很多 Web3 行業的前沿敘事。
如今,Particle Network 已經擴展到了去中心化交易所業務,UniversalX 其實是交易所形態,鏈抽象 +DEX+ 無私鑰錢包。
未來,鏈抽象應該成為一個基礎組件,變成各類產品的標配。
總結一下
這五個方向的五類錢包並不是涇渭分明,一個錢包也並不是只能選擇一個方向、只具備其中的一個屬性,常常會橫跨好幾個屬性。
那到底如何抓住用戶?
這裡借用 OKX 錢包產品經理在 OKX 年夜飯分享會上說過的一句話:。
登入回覆
登入分享您的看法評論
相關文章
|Square
下載BTCC APP,您的加密之旅從這啟程
立即行動 掃描 加入我們的 100M+ 用戶行列