


Almatı Ziyareti Kazakistan'ın Ödeme Sistemini Yeniden Değerlendirmemi Sağladı
 chaincatcher
Yazar: Xu Chen, Payment 201
Geçen hafta Almatı'da iş seyahatindeydim.
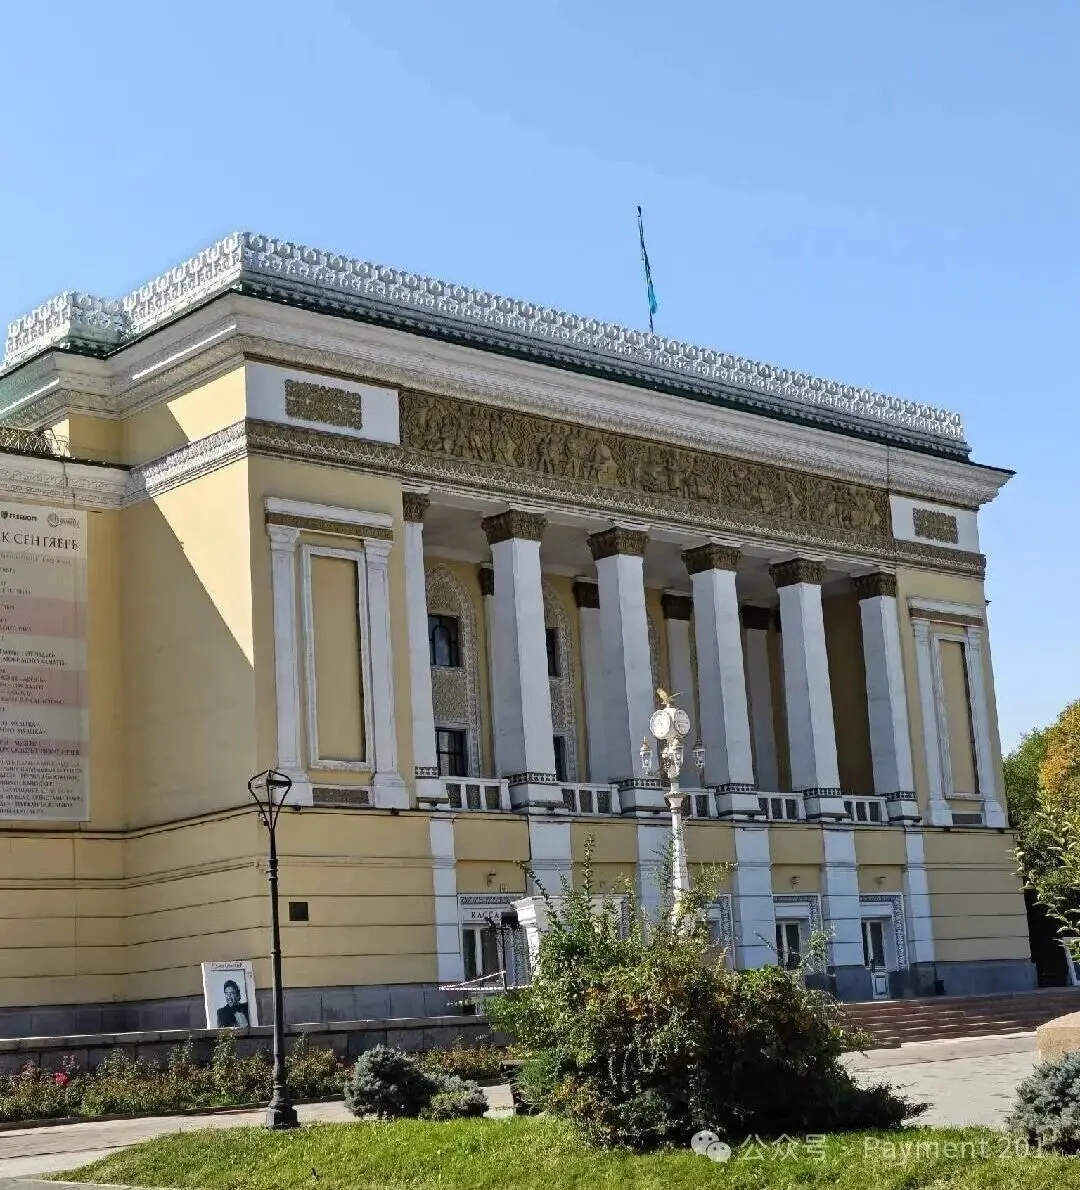
Bu aynı zamanda Kazakistan'a ilk gelişimdi. Yola çıkmadan önce, Phnom Penh veya Vietnam'daki bazı şehirlere benzeyebileceğini hayal etmiştim. Ancak vardığımda Almatı'nın oldukça temiz olduğunu gördüm; sokaklar, binalar ve hatta tüm şehrin atmosferi hafif bir Güneydoğu Avrupa havası taşıyordu.
Yine de havada sık sık bir toz kokusu vardı.
Yollar geniş, her yerde yeni binalar, yeni yollar ve çeşitli altyapılar inşa ediliyor, ancak sokakta yürürken insan sayısı az gibi hissettiriyor.
Sonuçta burası yaklaşık 2,7 milyon kilometrekare yüzölçümüne sahip, nüfusu yalnızca 20 milyonun biraz üzerinde olan bir ülke.
Toprak çok geniş, nüfus çok az.
2026 yılının Ağustos ayı itibarıyla Kazakistan'ın nüfusu yaklaşık 20,6 milyon.
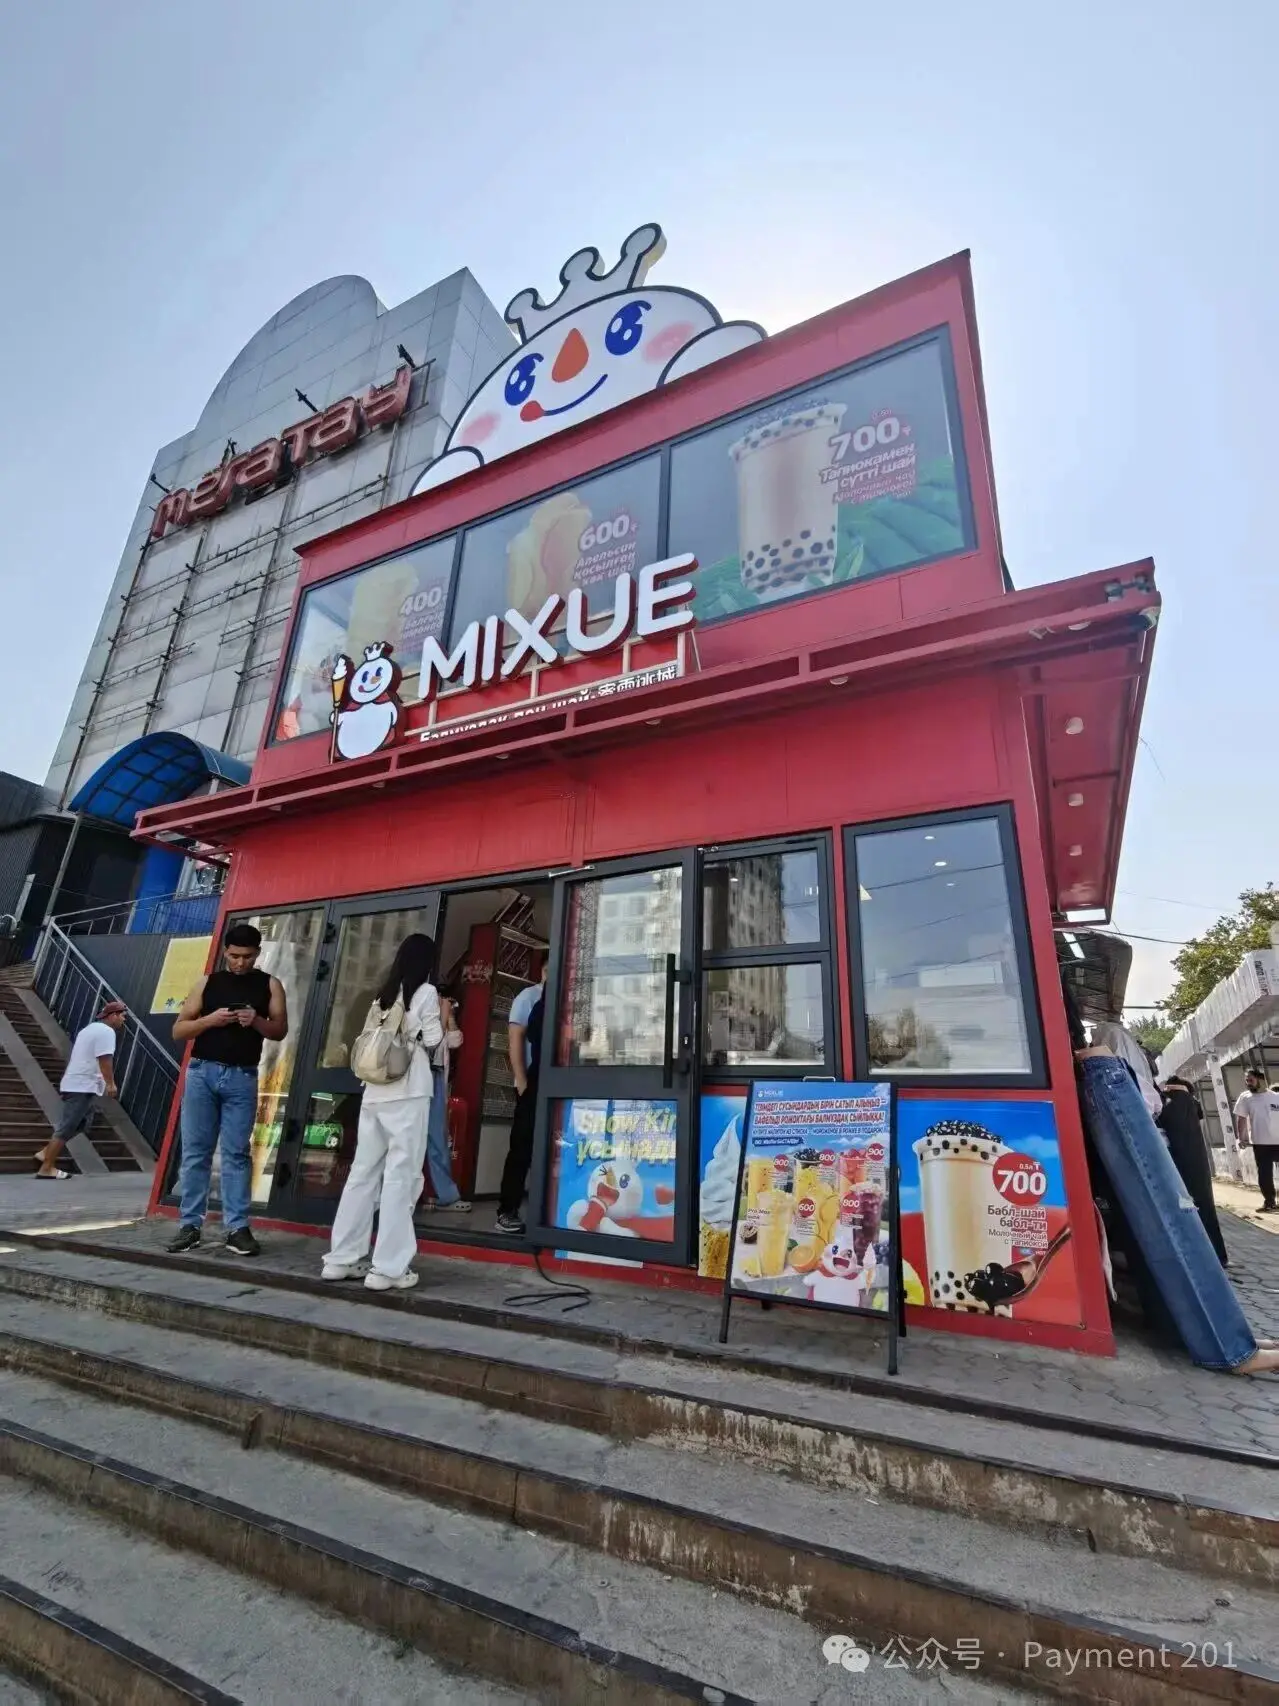
Bir diğer çok doğrudan izlenim ise Çin unsurlarının hayal ettiğimden daha fazla olmasıydı. Elbette bu biraz hayatta kalma yanlılığı olabilir. Urumçi Havalimanı'ndan kalkıp Almatı'ya inişe ve ertesi günkü toplantıya kadar yol boyunca birçok Çinliyle karşılaştım. Bazıları altyapı inşaatında, bazıları maden, enerji ve kaynak ticaretinde, bazıları da sınır ötesi lojistik ve ticarette çalışıyor.
Çin ile Orta Asya arasındaki mal akışı, sermaye akışı ve insan hareketliliği aslında birçok yerli ödeme profesyonelinin hayal ettiğinden çok daha derin.
1. Freedom Bank'tan Orta Asya Fintech Zirvesi'ne
Ertesi sabah Freedom Bank'a gittim.
Ofis çok tipik bir internet bankası tarzındaydı ve bana WeBank'ı hatırlattı. Freedom Pay ekibi Kaisar Plaza'da çalışıyor; büyük patron Harry Potter'ı sevdiği için ofis de Harry Potter temasına göre düzenlenmiş.
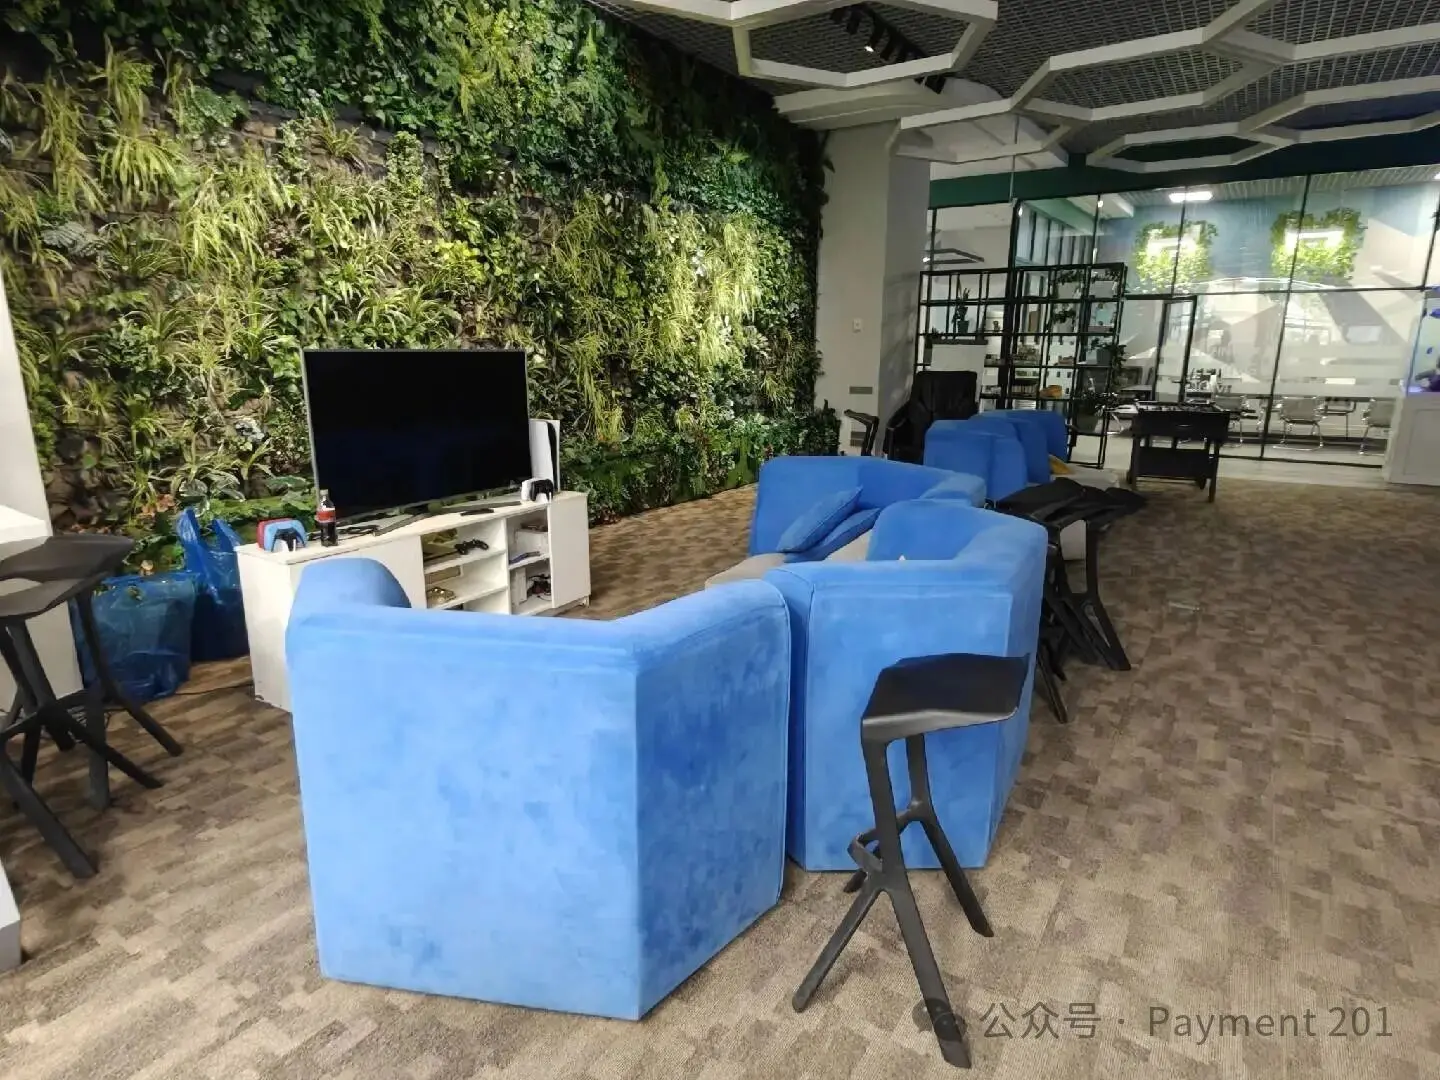
Herkes hızla önceki iş birliğini gözden geçirdi, son dönemdeki sektör değişikliklerini ve Kazakistan bankacılık ve ödeme sektörünün gelecekteki olası gelişim yönlerini tartıştı.
Freedom'ı ziyaret ederken edindiğim bir diğer doğrudan izlenim, yerel bankaların artık mobil uygulamayı yalnızca bakiye sorgulama, havale ve kredi kartı ödeme için kullanılan bir "elektronik bankacılık kanalı" olarak görmediğiydi. Aksine, gerçek tüketici ön yüzü için rekabet ediyorlar.
Kaspi bu modelin en başarılı oyuncusu, ancak Freedom ve diğer yerel bankalar da Bankacılık + Ödemeler + Yaşam Tarzı/Ticaret yönünde ilerliyor. Başka bir deyişle, yerel bankalar yalnızca mevduat, kredi ve kartlar için rekabet etmiyor.
Herkesin rekabet ettiği şey: Kullanıcının her gün açtığı uygulamayı kimin yöneteceği. Bu ayrıntı aslında çok önemli, birazdan ayrıntılı olarak açıklayacağım.
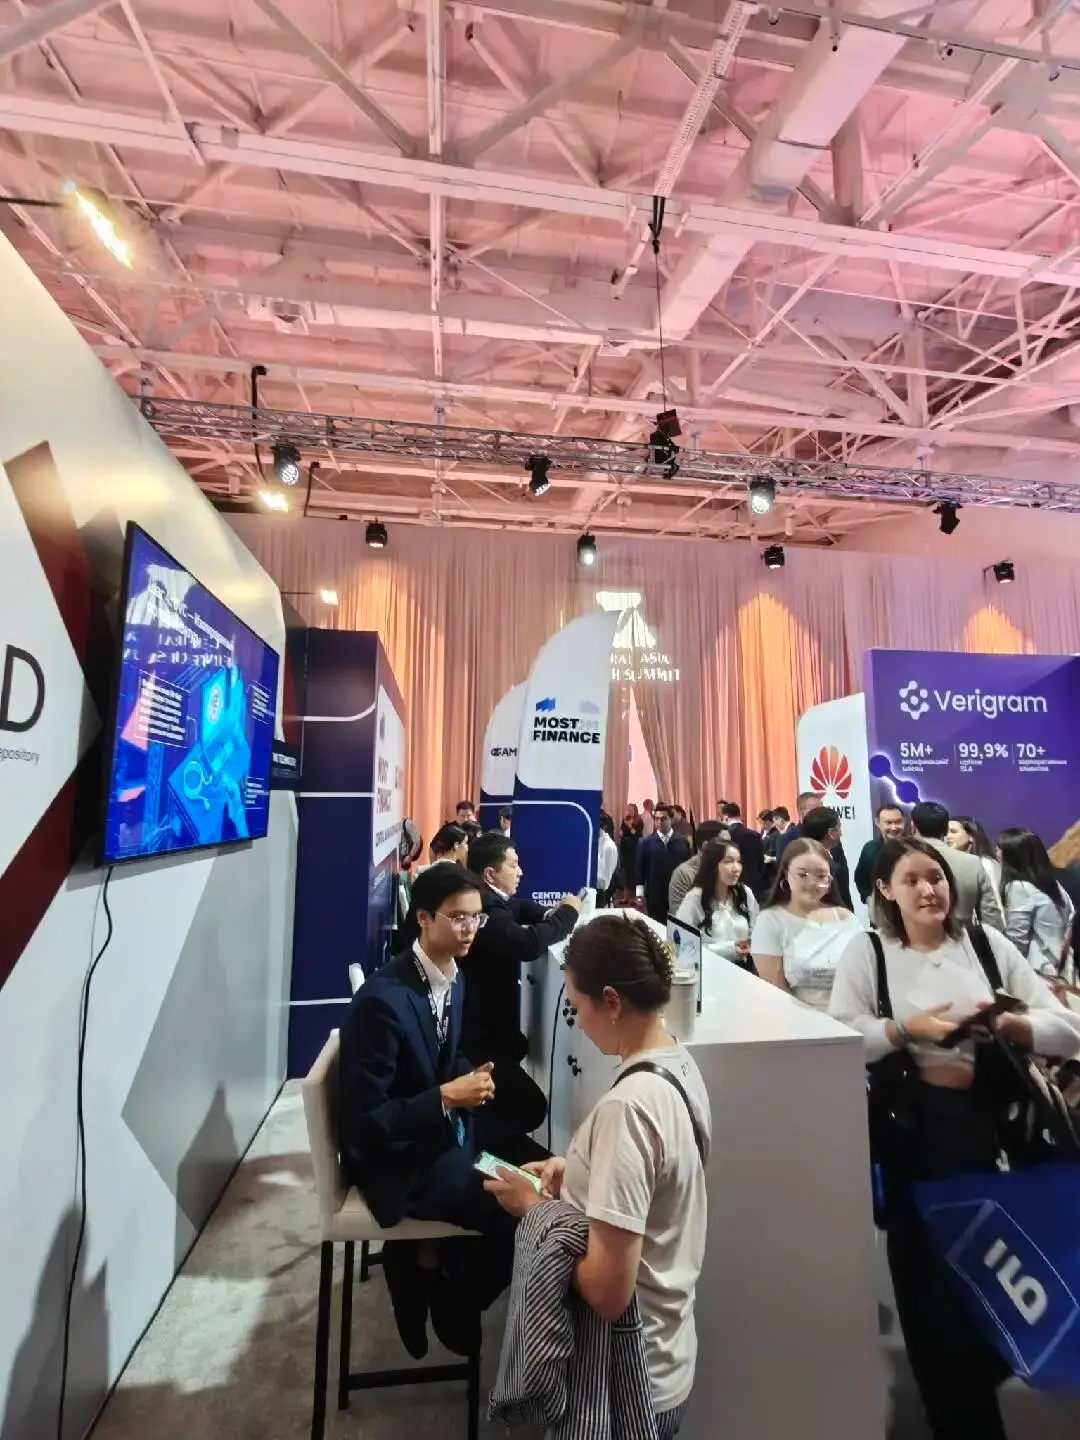
Öğlen Orta Asya Fintech Zirvesi'ni hızla gezdim. Mekan biraz sanat galerisi gibiydi, stant sayısı azdı; çoğunlukla yerel borsalar, ödeme şirketleri ve finans kurumları vardı. Visa'nın oldukça büyük bir standı vardı, ancak geçerken pek iş yok gibiydi; birkaç kişi oturmuş oyun oynuyordu.
Oradaki birkaç kurumla gelişigüzel sohbet ettim, kartvizit alışverişinde bulundum; gerçekten bazı beklenmedik kazanımlar oldu. UnionPay International'dan arkadaşlarla da tanıştım, kart ihracı ve havale hizmetlerini konuştuk.
Ödeme sektörü bazen oldukça ilginçtir. Çevrimiçi ortamda on e-postayla netleştirilemeyen bir konu, yüz yüze on dakikalık bir sohbette çoğu zaman anlaşılır; gerisi sonradan takip edilir.
Öğlen arkadaşımla yakınlarda yemek yedik ve önümüzdeki birkaç yıl içinde ödeme sektöründe neler yapılabileceğini konuşmaya başladık.
2. Akşamki tartışma artık "2026'nın konusu"
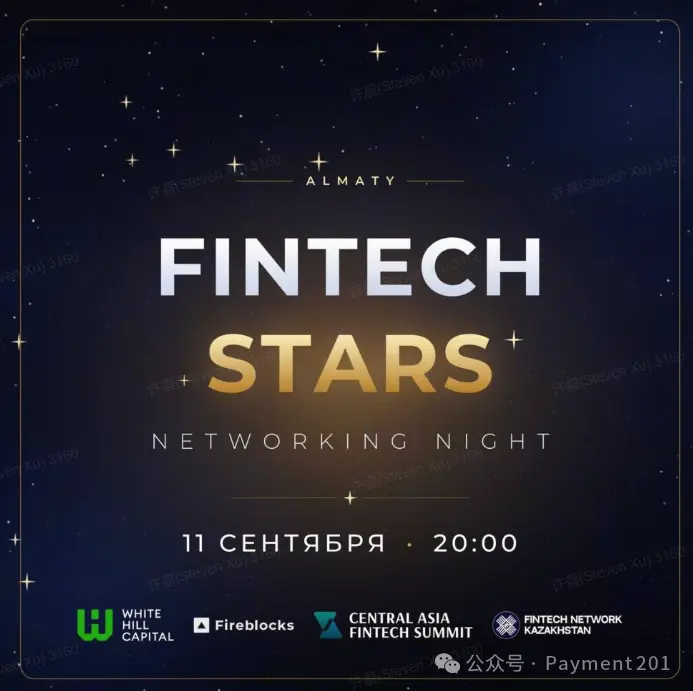
Akşam, o gün Almatı'daki tek Fintech Network etkinliğine katıldım.
Fireblocks organizatörlerden biriydi; Pave Bank, Tether ve Orta Asya'dan birkaç yerel PSP ve fintech şirketiyle tanıştırıldım.
Tartışılan konular çok "2026"ydı. Çeşitli somut işler ve iş birlikleri şunlar etrafında dönüyordu: stablecoin'ler, sınır ötesi mutabakat, bankacılık altyapısı, para yatırma/çekme ve Orta Asya pazarında bundan sonra neler olacağı.
Sohbet bittikten sonra saate baktım ve akşam 10 olduğunu fark ettim. Telegram'ı açtığımda, daha önce iletişim kurduğum birçok Orta Asya topluluğu arkadaşının yüz yüze buluşma ayarladığını gördüm. Gerçekten yetişmek zordu.
Etkinliğin adı Orta Asya Fintech Zirvesi olsa da aslında yalnızca Orta Asya C5 ülkelerinden insanlar yoktu. Gürcistan gibi Kafkasya bölgesinden arkadaşlarla da tanıştım. Ödeme ve finans sektörü açısından Orta Asya ve Kafkasya genellikle daha büyük bir bölge olarak görülür.
Geçtiğimiz birkaç gün içinde yerel lezzetleri de tatma fırsatım oldu. At eti, ev yapımı ekmek, fıçı bira ve Gürcü mangalı.
Almatı gerçekten unutulmaz bir tat bıraktı.
Birkaç gün geçti, bir kez bile nakit kullanmadım.
Ödemelere gelelim.
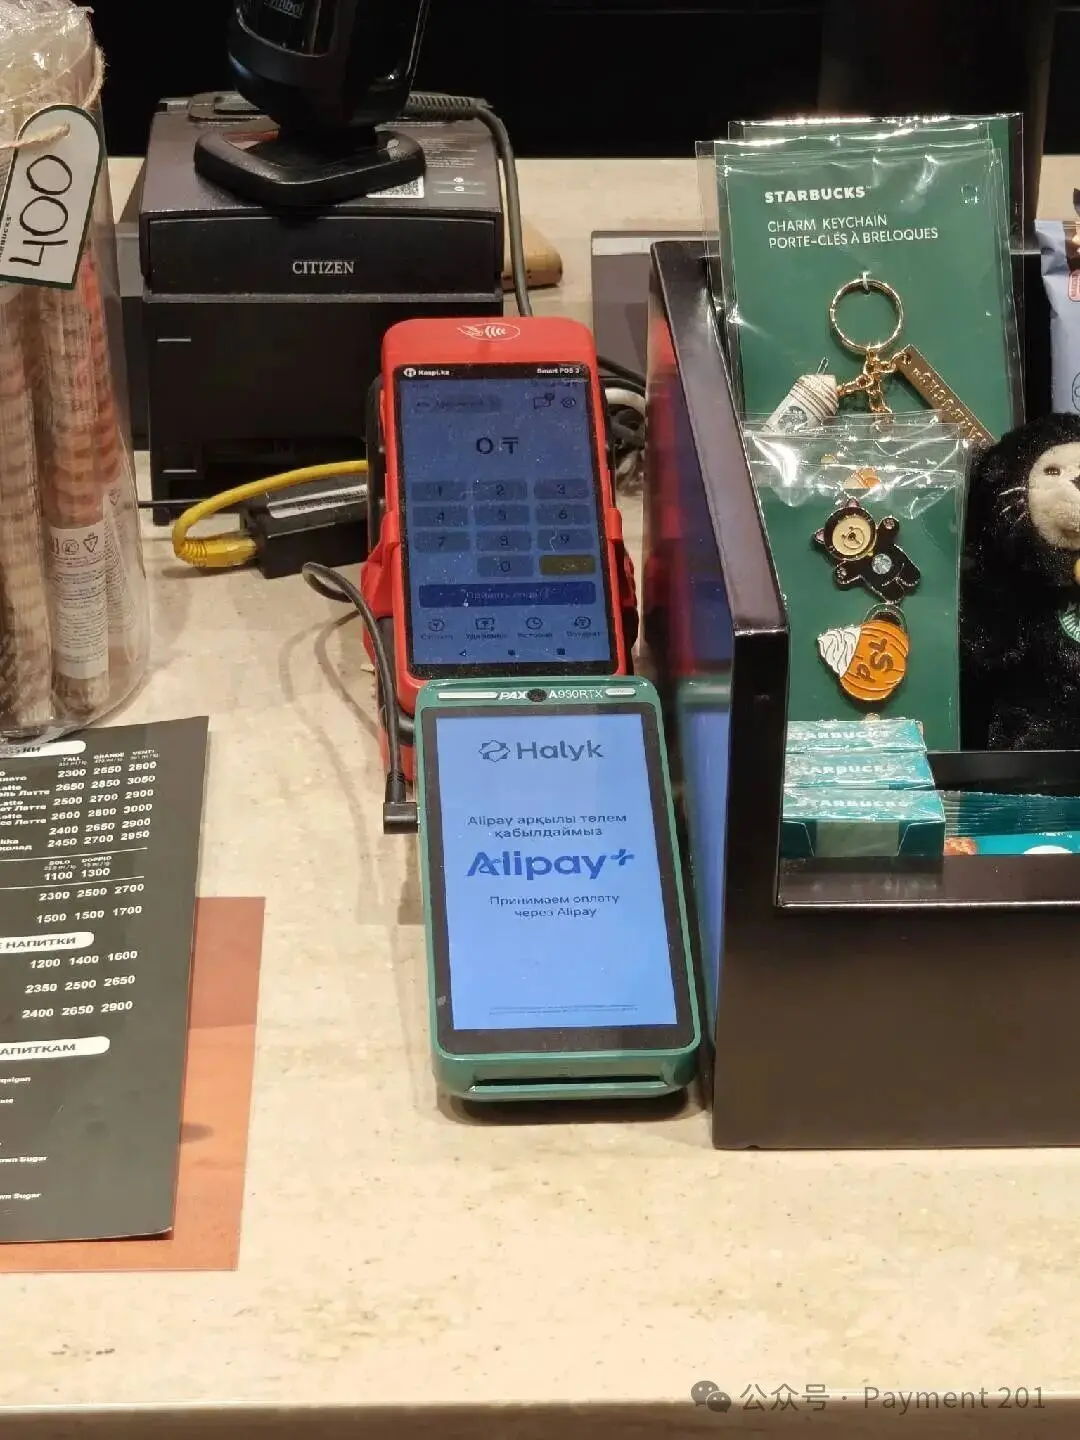
Bu Almatı gezisinde çok doğrudan bir deneyim yaşadım:
Hiç nakit kullanmadım.
Yemek, kahve, alışveriş merkezleri ve çeşitli günlük harcamalarda, kart kabul edilen her yerde doğrudan Visa kartımı kullandım; bazı yerlerde Alipay+ da kullandım. Tüm ödeme deneyimi yola çıkmadan önce hayal ettiğimden çok daha sorunsuzdu.
Gelmeden önce bazı kalıp yargılarım vardı: Almatı'da nakit oranı yüksek olabilir mi? Kart kabulü yetersiz olabilir mi? Yerel cüzdanlar çok sayıda ve dağınık olabilir mi?
Vardıktan sonra, en azından Almatı gibi çekirdek şehirlerde bu endişeler temelde gerçekleşmedi. Yabancı turistler yalnızca Visa + Alipay+ ile nakitsiz bir hayat sürdürebilir.
2026'nın ilk yarısında Kazakistan sakinleri yaklaşık 7,1 milyar işlem ve toplam 92,1 trilyon tenge tutarında nakitsiz işlem gerçekleştirdi; günde ortalama 39 milyondan fazla işlem.
Ancak benim turist olarak gözlemlediğim ödeme dünyası, yerel halkın günlük olarak kullandığı ödeme dünyasıyla aynı değil.
Turistlerin gördüğü: Visa / Mastercard / uluslararası cüzdanlar.
Yerel tüketicilerin daha aşina olduğu: Kaspi / banka uygulamaları / QR / P2P.
Bir katman daha derine indiğimizde şunları görmeye başlıyoruz:
Bankalar arası anlık ödeme + birleşik QR.
Buradan itibaren Kazakistan'ın ödeme yapısı çok ilginç hale geliyor.
Bu tipik bir cüzdan egemen pazar değil
Herkes Çin'in son on yıldaki mobil ödeme gelişim yolunu bilir. Alipay, WeChat Pay gibi üçüncü taraf cüzdanlar kendilerini yavaş yavaş tüketici ile banka hesabı arasına konumlandırdı. Banka hesabı
↓
Cüzdan
↓
Tüketici / İşyeri
Banka hesabı hâlâ altta, ancak tüketici ön yüzü cüzdanlar tarafından devralındı.
Ancak Kazakistan bu yolu tam olarak izlemedi.
Ödeme dijitalleşmesini yönlendiren önemli bir güç bankalardan ve banka bağlantılı platformlardan geldi.
Banka uygulamaları artık yalnızca hesap yönetim aracı değil. Doğrudan şuna dönüştüler: süper uygulama. Bu yüzden Kazakistan'ın ödeme yapısına bir etiket yapıştıracak olsam, şöyle adlandırmayı tercih ederim:
Banka egemen süper uygulama pazarı.
Kaspi buradaki en tipik örnek.
Kaspi'nin gerçekten değiştirdiği şey yalnızca ödeme yöntemi değil.
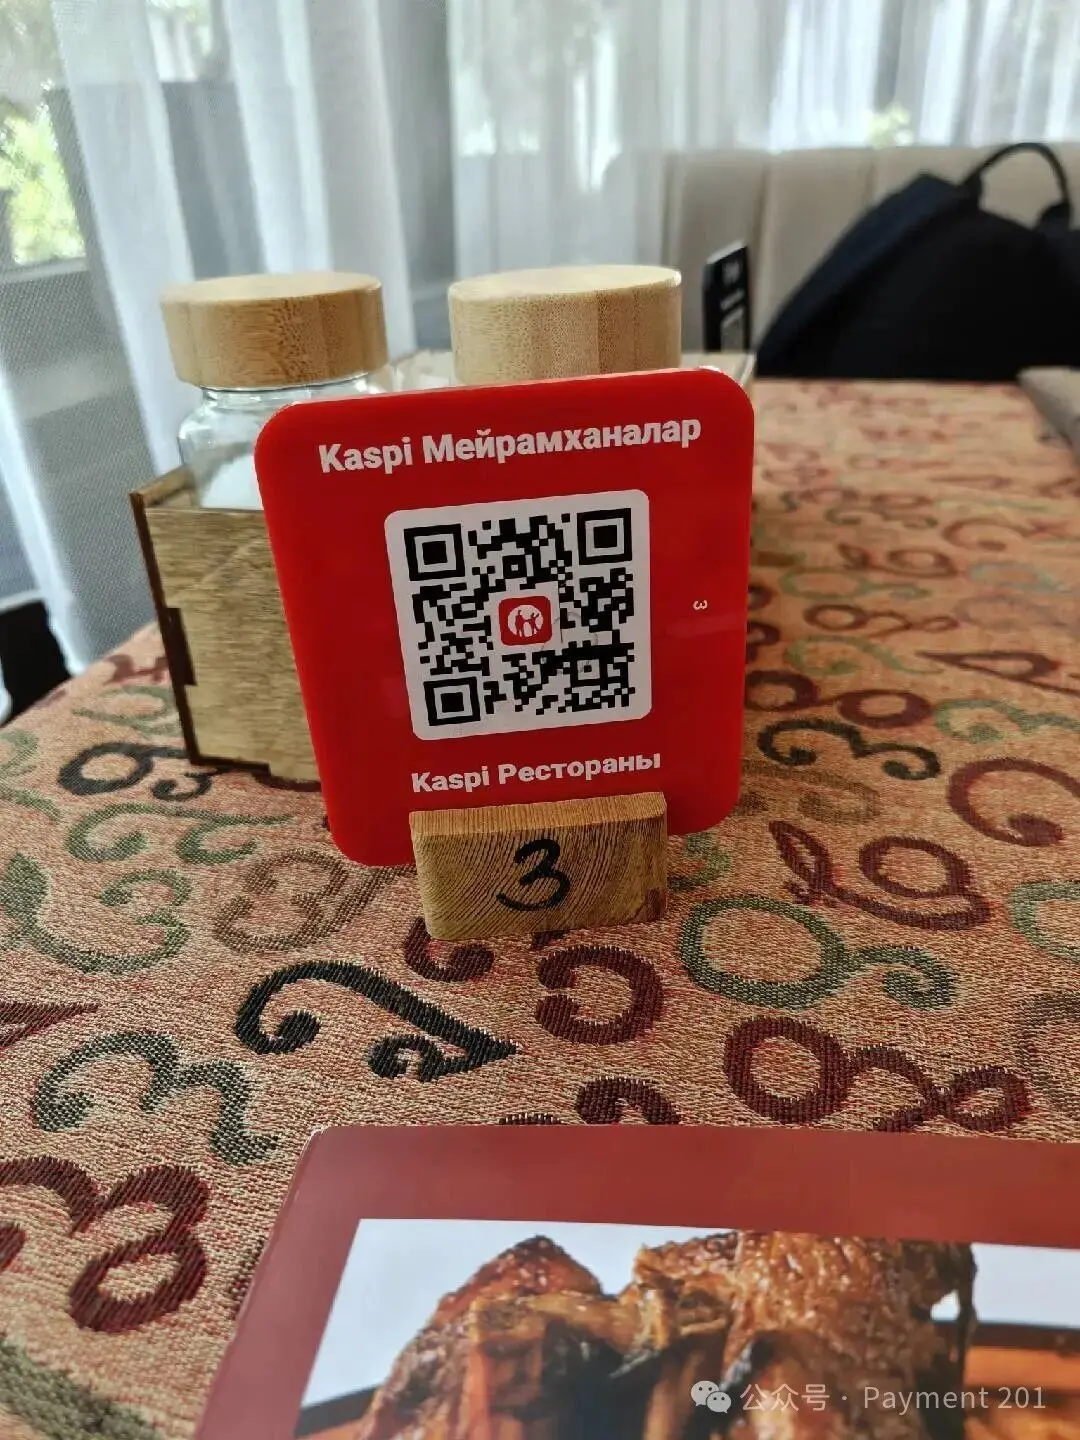
Birçok kişi Kaspi'yi ilk öğrendiğinde doğrudan şöyle anlar:
"Kazakistan'ın Alipay'i."
Böyle anlamak kolaydır, ancak Kaspi'yi biraz hafife alır.
Kaspi yalnızca bir cüzdan değil.
Tüketici tarafında ödeme, P2P, QR, fatura ödeme, pazar yeri, seyahat, taksit sunar;
İşyeri tarafında Kaspi Pay, üye işyeri edinimi, QR, B2B ödeme, işyeri hizmetleri sunar.
Ödeme, bankacılık, ticaret ve kredi tek bir ekosistemde birleşmiştir.
Ancak yalnızca bu ürünleri listelemek Kaspi'nin neden güçlü olduğunu açıklamaz.
Asıl önemli olan arkasındaki volan:
Tüketici
↓
Ödeme
↓
İşyeri
↓
Pazar yeri
↓
Kredi / Taksit
↓
Daha fazla GMV
↓
Ödeme
Tüketiciler ödeme kolaylığı nedeniyle gelir. İşyerleri de tüketiciler burada olduğu için gelmek zorundadır. İşyeri sayısı arttıkça kabul ağı güçlenir. Pazar yeri işyerlerine daha fazla işlem getirir. Taksit ve tüketici finansmanı tüketimi daha da artırır.
Sonunda bu işlemler tekrar ödemeye akar.
Dolayısıyla Kaspi'nin gerçek hendeği asla QR değildir.
Bunun yerine: Tüketici + İşyeri + Ödeme + Ticaret + Kredi tarafından oluşturulan ağ etkisidir.
2025 yılına gelindiğinde Kaspi Payments'ın aktif tüketici sayısı 14,6 milyona, yıllık Payments TPV'si 44,2 trilyon tengeye, ödeme işlem sayısı yaklaşık 6,72 milyara ulaşacak; QR ve kart ödemeleri birlikte Payments TPV'sinin %69'unu oluşturacak.
Yalnızca 20,6 milyon nüfuslu bir ülkede bu yoğunluk oldukça şaşırtıcı.
Ancak bence Kaspi'nin asıl önemi bu rakamlarda bile değil.
- Geleneksel banka ile kullanıcı arasındaki ilişki şöyle olabilir: maaş hesaba yatar, para biriktirilir, kredi çekilir, ara sıra uygulama açılır.
- Kaspi bu ilişkiyi şuna dönüştürür: alışveriş, yemek, havale, fatura ödeme, taksit, alışveriş...
Her gün gerçekleşir.
Ödeme bu ilişkideki en önemli yüksek frekanslı giriş noktası haline gelir.
Dolayısıyla bir anlamda Kaspi artık yalnızca bir ödeme uygulaması değildir.
Şuna çok yakındır:
Özel ödeme altyapısı.
İlginç kart pazarı: Visa, Mastercard, MIR hepsi var
Bir diğer ilginç nokta, Kazakistan'ın yalnızca Visa / Mastercard pazarı olmamasıdır.
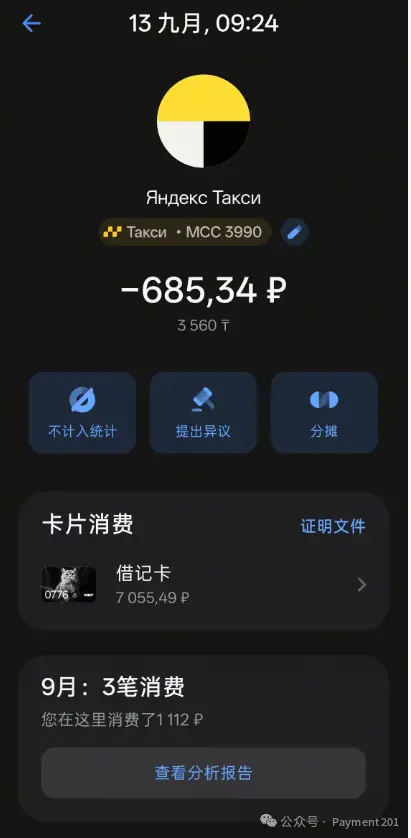
Bazı senaryolarda MIR kartları da kabul edilebilir.
Elbette bu, MIR'in Kazakistan'ı tamamen kapsadığı anlamına gelmez; MIR kabulü açıkça belirli üye işyeri edinim kuruluşlarına ve POS ağlarına bağlıdır. Bazı bankalar ve terminal ağları hâlâ MIR'i desteklerken bazıları askıya almıştır.
Ancak Kazakistan ödemelerini daha ilginç kılan tam da bu ayrıntıdır.
Aynı pazarda aynı anda şunları görebilirsiniz: Visa, Mastercard, UnionPay, MIR. Bunların üzerinde ayrıca: Kaspi QR / banka QR / birleşik QR.
Ödeme rayı açısından Kazakistan aslında bir ödeme ağları kavşağı gibidir.
Batıya doğru Visa / Mastercard'ın küresel kart ağları vardır.
Kuzeye doğru Rusya ve Bağımsız Devletler Topluluğu ödeme ekosistemiyle bazı bağlantılarını korur.
Doğuya doğru Çinli turistler ve işyerleri UnionPay, Alipay+ gibi ödeme yöntemlerini görebilir.
En güçlü yerel tüketici ödeme arayüzü ise Kaspi ve çeşitli banka uygulamalarıdır.
Dolayısıyla Kazakistan ödemelerini basitçe "kart pazarı" veya "QR pazarı" olarak sınıflandırmak zordur. Daha çok şuna benzer: çok raylı ödeme pazarı.
Farklı ülkelerden, farklı dönemlerden, farklı teknoloji yollarından gelen ödeme rayları burada bir arada var olur.
QR güçlü, ancak bu "QR banka kartlarını yok etti" anlamına gelmez
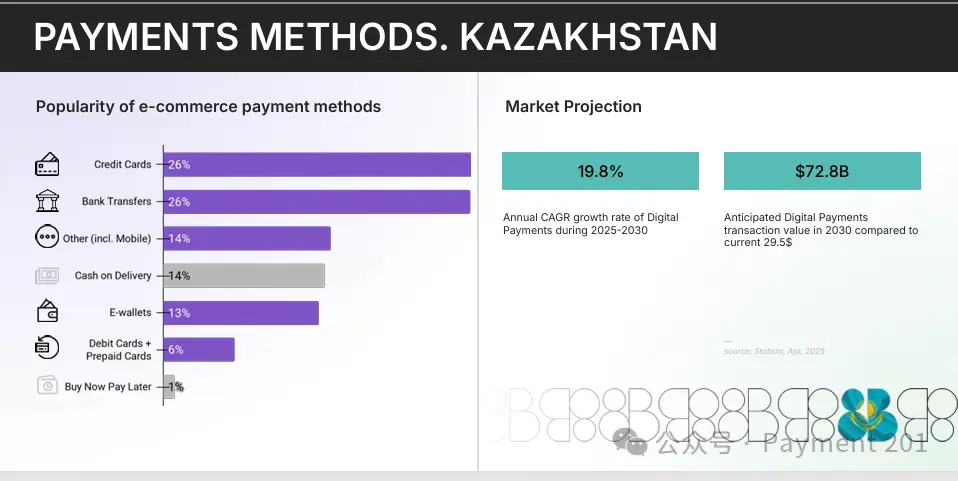
Tam da bu yüzden Kazakistan'ı "QR kartların yerini aldı" diye tanımlayamayacağımızı düşünüyorum.
Oradayken çoğunlukla Visa kullandım, yerel tüketiciler yoğun olarak QR kullandı, Rusya'dan gelen kullanıcılar ise bazı kabul ağlarında hâlâ MIR kullanıyor olabilir.
Bunlar tamamen bir arada var olabilir.
Çünkü ödeme söz konusu olduğunda iki şeyi ayırt etmemiz gerekir: ödeme arayüzü ve ödeme rayı.
Tüketicinin banka uygulamasını açıp QR kod taraması bir arayüzdür. Benim Visa kartımı temassız okutmam da bir arayüzdür.
MIR kartının destekleyen bir POS'ta işlemi tamamlaması, arkasında başka bir takas ve işlem mekanizması olduğu anlamına gelir.
Dolayısıyla gerçekte olan şey şu değildir: bir ray diğerini tamamen yok eder.
Bunun yerine, ön yüz ödeme deneyimi giderek mobil öncelikli hale gelirken, alttaki ödeme rayları giderek katmanlaşır.
Visa / Mastercard sınır ötesi, turist ödemeleri, e-ticaret ve uluslararası işyeri kabulünde uzun süre var olacaktır.
MIR, Kazakistan ile Rusya ödeme ekosistemi arasındaki mevcut bağlantıyı yansıtır. Kaspi ve yerel QR, yerel yüksek frekanslı tüketici ödemelerini çözer. Birleşik QR ise birlikte çalışabilirliğe doğru ilerlemeye devam eder.
Farklı raylar farklı sorunları çözer.
Kaspi ne kadar başarılı olursa, bir sonraki soru o kadar belirginleşir
Tüketici açısından Kaspi'nin kapalı döngüsü neredeyse sorunsuzdur. Uygulamayı aç, kodu tara, öde, tamam.
Sorun genel pazar yapısındadır.
Kaspi'nin kendi tüketicileri, kendi işyerleri, kendi QR'u, kendi hesapları ve kendi üye işyeri edinim ağı vardır.
Diğer bankalar da kendi uygulamalarını, kendi QR'larını ve kendi işyeri ağlarını geliştiriyor. Bu herhangi bir banka için mantıklıdır.
Çünkü:
Kapalı döngü = hendek.
Kurumlar kullanıcı deneyimini, riski, fiyatlandırmayı, işyeri deneyimini kontrol edebilir ve nakit iadesi, kredi, taksit ve ticaret yoluyla ağ yoğunluğunu sürekli güçlendirebilir.
Ancak aynı anda birkaç yeterince büyük kapalı döngü var olduğunda, tüm ödeme pazarı açısından bu başka bir kelimeye dönüşür:
Parçalanma.
Tüketici neden işyerinin hangi bankaya ait olduğunu umursasın? İşyeri neden farklı bankaların tüketicileri için farklı QR kullansın? Her banka neden kendi kabul ağını tekrar tekrar kursun?
Dolayısıyla Kazakistan'ın bir önceki aşamada çözdüğü soru şuydu: Nakitsizliğe nasıl geçilir? Şimdi bir sonraki soruyu yanıtlamaya başlıyor: Birlikte çalışabilirlik nasıl sağlanır?
Kaspi benimseme sorununu çözdü, birleşik QR pazar yapısı sorununu çözmeye başladı
Dolayısıyla 2026'da Kazakistan ödemelerinde izlenmeye değer en önemli değişiklik aslında Kaspi değil.
Bunun yerine:
Birleşik QR.
2026 yılının Temmuz ayında Kazakistan ülke çapında bankalar arası mobil ödeme sistemini resmen başlatacak. Çekirdek iki şeyi içeriyor: cep telefonu numarasına göre bankalar arası havale ve: bankalar arası QR ödeme.
Lansmanda, mobil uygulama aracılığıyla bireysel müşterilere perakende bankacılık hizmeti sunan tüm bankalar sisteme bağlanacak.
Tüketiciler kendi bankalarının uygulamasından başka bir bankanın kullanıcısına anında havale yapabilir; ayrıca işyerinin birleşik QR'unu tarayarak bankalar arası ödeme tamamlayabilir; artık alıcı ve satıcının aynı bankada olması gerekmez.
Sistem şunları destekler:
7/24 anlık.
Önceden şöyle olabilirdi:
A bankası tüketicisi
↓
A bankası uygulaması
↓
A bankası QR
↓
A bankası işyeri
Şimdi yavaş yavaş şuna dönüşüyor:
A bankası tüketicisi
↓
A bankası mobil uygulaması
↓
Bankalar arası ödeme rayı
↓
B bankası işyeri
Sıradan tüketici için yüzeyde tek bir şey oldu:
QR kodlar birlikte çalışabilir hale geldi.
Ancak ödeme profesyonelleri yalnızca QR görmez.
Asıl değişim şudur: adresleme, yönlendirme, takas, kabul. Özel ağdan birlikte çalışabilir raya geçiş.
Sistem, Kazakistan Merkez Bankası'na bağlı Ulusal Ödeme Şirketi tarafından işletilmektedir. Lansmandan bir ay sonra bu bankalar arası mobil ödeme sistemi 8 milyondan fazla işlem ve toplam 210 milyar tenge tutarında işlem gerçekleştirdi.
Dolayısıyla tek cümleyle özetlenebileceğini düşünüyorum:
Kaspi benimseme sorununu çözdü, birleşik QR pazar yapısı sorununu çözmeye başladı.
Kaspi, kapalı döngünün tüketicileri ve işyerlerini mobil ödemeye ne kadar hızlı çekebileceğini kanıtladı.
Birleşik QR ise başka bir sorunu çözüyor:
Pazar her zaman bireysel özel ağlar tarafından bölünemez.
Kaspi zaten bu kadar güçlüyken ülke neden hâlâ birleşik QR'u zorunlu kılıyor?
Bu soru aslında tüm yazı boyunca iletmek istediğim ana noktadır. Kullanıcı deneyimi açısından Kaspi zaten çok iyi çalışıyor. Tüketiciler her gün "ülke çapında birleşik bir QR koda ihtiyacım var" diye şikayet etmez. İşyerlerinin de olgun kabul çözümleri var.
O halde neden bankalar arası rayı inşa etmeye devam edelim?
Çünkü ödeme altyapısı asla yalnızca kullanıcı deneyimini çözmekle ilgili değildir.
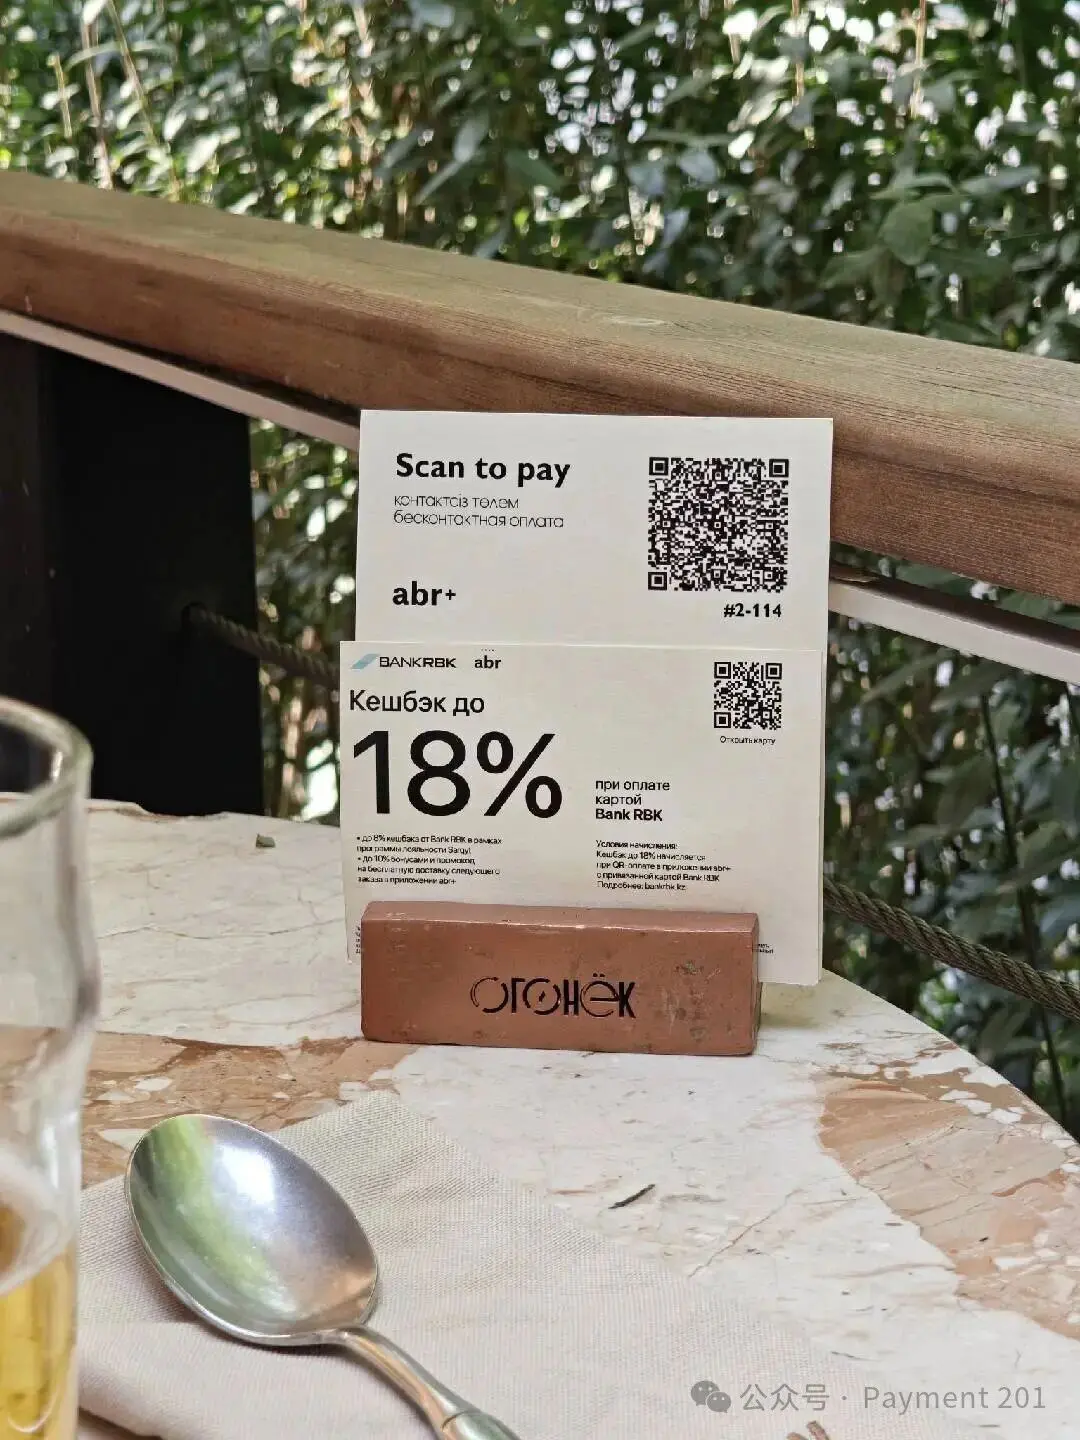
İlk sorun: rekabet.
Bir platform aynı anda tüketicilere, işyerlerine, ödemeye, ticarete ve krediye sahip olduğunda, yeni girenler yalnızca bir ödeme ürünüyle karşı karşıya kalmaz.
Bütün bir ağla karşı karşıya kalır. Daha iyi bir QR kodu yapmanın anlamı yoktur. Çünkü insanlar sizin tarafınızda değildir. İşyerleri de sizin tarafınızda değildir.
Ödeme sektöründe sık görülen durum budur: teknoloji kolay kopyalanır, kanal zor kopyalanır. Birleşik QR, kabul ağını belirli bir bankanın tüketici tabanından etkili biçimde ayırır. Bankalar "kimin daha fazla QR işyeri var" rekabetini azaltıp daha çok şu alanlarda rekabet edebilir: ürün, kullanıcı deneyimi, fiyatlandırma, kredi, risk, veri, hizmet.
İkinci sorun:
Kabul yoğunluğu.
Gerçekten olgun bir ödeme ağı nihayetinde şunu başarmak ister:
Tüketici bankası ≠ işyeri bankası ve bu ödemeyi etkilemez.
Visa, Mastercard ve UnionPay onlarca yıldır temelde bu tür sorunları çözüyor.
Günümüzde giderek daha fazla ülke anlık ödeme + QR'u hayata geçiriyor; yalnızca A2A dünyasında bunu yeniden yapıyorlar.
Bu tam olarak şu süreçtir: özel ağdan kamusal raya geçiş.
Daha da aşağıda, bütün bir ulusal finansal yığın var
Birleşik QR izole bir proje değildir.
Kazakistan Merkez Bankası şu anda daha büyük bir ulusal dijital finansal altyapı çerçevesi altında bankalar arası mobil ödeme, birleşik QR, açık bankacılık, dijital tenge gibi konuları ilerletiyor.
Ayrı ayrı bakıldığında: QR, anlık ödeme, açık bankacılık, dijital kimlik, dolandırıcılıkla mücadele, CBDC; her biri son yıllarda fintech dünyasının sıcak konularıdır.
Ancak asıl ilginç olan, bunların nihayetinde aynı yığında birleştirilebilmesidir:
Kimlik
↓
Banka hesabı
↓
Açık API
↓
Ödeme rayı
↓
Takas / Mutabakat
↓
Dijital para birimi
↓
Risk altyapısı
Dolayısıyla bugün Kazakistan ödemelerine bakarken yalnızca şunu incelemek:
Kaspi neden başarılı?
Aslında biraz yetersizdir; Kaspi bir önceki aşamanın çok önemli bir cevabıdır, ancak bu pazar bir sonraki soruyu sormaya başlamıştır bile.
Ben Visa kullanıyorum, ancak PSP'lerin yerel pazara girmesi hiç de basit değil
Bu Almatı gezisinde turist olarak ödeme deneyimim çok basitti. Visa, Alipay+ temelde yeterliydi.
Ancak: turistin ödeme yapabilmesi ile işyerinin / PSP'nin bu pazara gerçekten girmesi tamamen farklı şeylerdir.
Burada ayrıca birçok Çinliyle tanıştım. Altyapı, maden, enerji, kaynak ticareti, lojistik, sınır ötesi ticaret.
Bu ticari akışlar kaçınılmaz olarak giderek karmaşıklaşan sermaye akışlarını da beraberinde getirir: tahsilat, döviz bozdurma, mutabakat, sınır ötesi ödeme. Ve herkesin şu anda çok önemsediği: stablecoin para yatırma/çekme.
Küresel bir PSP Kazakistan'a girdiğinde ilk tepki genellikle şudur:
"Yerel Visa / Mastercard çok yaygın, kart edinimi bağlamak yeterli değil mi?"
Ancak yerel ödeme yığınına girildiğinde ele alınması gerekenler şunlardır:
Yerel tüzel kişilik
↓
Yerel edinim
↓
Kaspi / yerel QR
↓
Birleşik QR
↓
Tenge tahsilatı
↓
Mutabakat
↓
Döviz bozdurma
↓
Mutabakat kontrolü
↓
Sınır ötesi ödeme
Ayrıca birçok işyerinizin yerel tüzel kişilik sorunu yoktur.
Dolayısıyla sık görülen durum şudur: yerel ödeme yığını ne kadar olgunlaşırsa, küresel PSP'nin yereli anlaması o kadar gerekir. Küresel kabul asla yalnızca Visa / Mastercard entegrasyonunu tamamlamak anlamına gelmez. Sözde küresel, özünde yine birbiri ardına yerel raylardan oluşur.
Stablecoin fırsatı yerel halkın USDT ile kahve almasında değil
Akşamki sohbette herkes stablecoin'ler hakkında çok konuştu.
Ancak Kazakistan ödemelerinin tüm yığını içinde benim anlayışım aslında çok basit: stablecoin'in ilk kullanım senaryosu kesinlikle perakende değildir. Yerel tüketici Kaspi veya banka uygulamasını açıp kodu tarayarak bir kahve satın alabilir. Neden önce USDT ile ödesin? Ön yüz tüketici ödemesi zaten yeterince iyi. Stablecoin'in zaten çözülmüş bir sorunu çözmesine gerek yoktur.
Gerçek değeri muhtemelen arka uçtadır: sınır ötesi B2B, hazine yönetimi, dolar likiditesi, para yatırma/çekme, işyeri mutabakatı. Ayrıca geleneksel muhabir bankacılığın kapsama verimliliğinin düşük olduğu bazı koridorlarda.
Başka bir deyişle:
Stablecoin burada yerel tüketici ödemesinin alternatifi değil, daha çok likidite katmanı ve mutabakat katmanıdır.
Ön yüz tahsilat şöyle olmaya devam edebilir: Kaspi / banka QR / kart / tenge. İşyeri yine de itibari para mutabakatı görebilir.
Ancak sonraki hazine yönetimi, sınır ötesi fon transferi ve ödemelerde itibari para + stablecoin karma mutabakatının yavaş yavaş ortaya çıkması tamamen mümkündür.
Bu iki şey hiç çelişmez. Hatta bence önümüzdeki birkaç yıl içinde stablecoin altyapısının gerçek değeri burada yatmaktadır. Tüketicinin bugün neyle ödediğinde değil.
Şurada: ödeme tamamlandıktan sonra paranın nasıl hareket ettiğinde.
Kaspi'nin ilk yarısı, ödeme raylarının ikinci yarısı
Kazakistan ödemelerinin son on yıllık evrimini basitleştirirsek, kabaca üç aşamaya ayrılabileceğini düşünüyorum:
Nakitsiz
↓
Mobil öncelikli
↓
Birlikte çalışabilirlik
Kaspi ilk iki aşamada büyük bir etki yarattı.
Banka egemen süper uygulama aracılığıyla tüketicileri, işyerlerini, ödemeyi, ticareti ve krediyi bir araya getirdi. Kapalı döngüye dayanarak kullanıcı deneyimini ve ağ yoğunluğunu en üst düzeye çıkardı.
Ancak pazar yüksek oranda dijitalleştiğinde bir sonraki soru kaçınılmaz olarak ortaya çıkar:
Farklı bankalar, farklı QR kodları, farklı işyeri ağları gerçekten nasıl birbirine bağlanır?
Dolayısıyla 2026'da Kazakistan ödemelerindeki en önemli değişkenin başka bir cüzdan veya başka bir PSP'nin ortaya çıkması olmadığını düşünüyorum.
Bunun yerine:
Kapalı döngü → birlikte çalışabilirlik.
İlk yarı süper uygulamanın hikayesiydi.
İkinci yarı ödeme raylarının hikayesine dönüşmeye başlıyor.
Son olarak
Bu Almatı gezisine dönersek.
Birkaç gün geçti, hiç nakit kullanmadım. Turistler için ödeme deneyimi artık çok basit hale geldi.
Ancak asıl ilginç olan, turistlerin gördüğünün tüm ödeme yığınının yalnızca en üst katmanı olmasıdır.
Bir katman aşağıda şunlar var: Kaspi / banka uygulamaları / QR / P2P.
Kart rayına baktığımızda şunları görüyoruz: Visa / Mastercard / UnionPay / kısmi MIR kabulü.
Bir katman daha aşağıda şunları buluyoruz: bankalar arası anlık ödeme / birleşik QR.
Sınır ötesi sermaye akışına baktığımızda şunları görmeye başlıyoruz: stablecoin likiditesi / mutabakat.
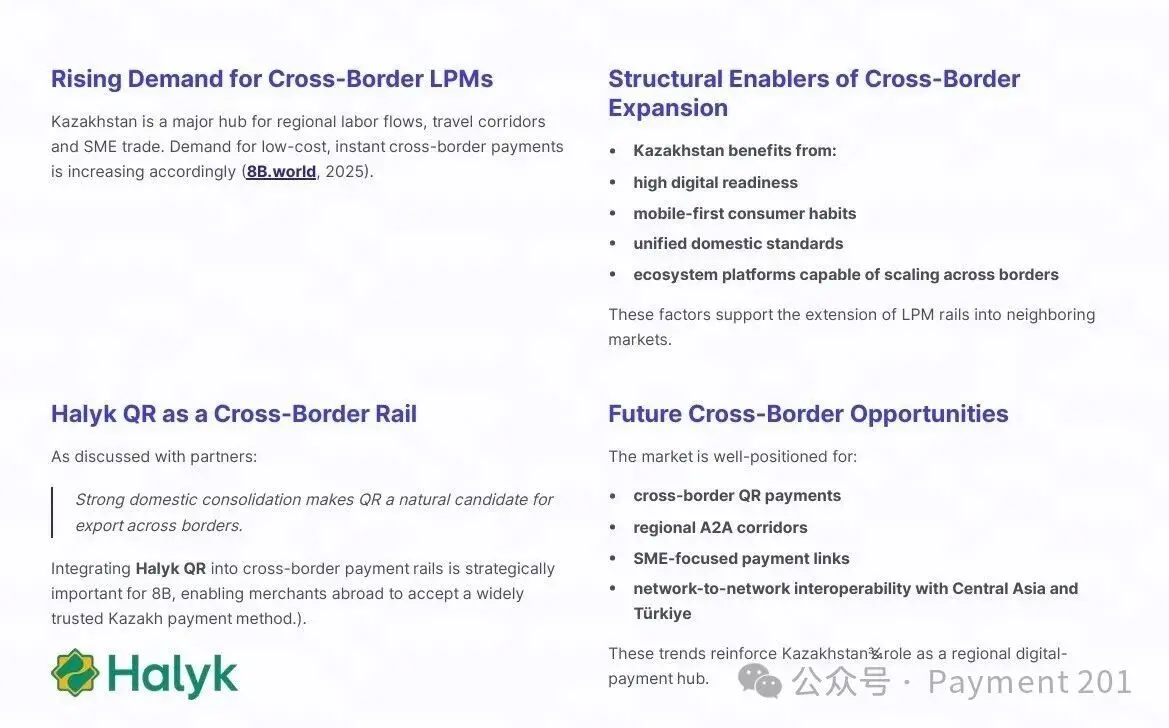
Görsel 8b.world'den
Kartlar, süper uygulama, A2A, ulusal ray, stablecoin. Tamamen farklı bölgelerden ve aşamalardan gelen birkaç ödeme altyapısı seti, yalnızca 20 milyonun biraz üzerinde nüfusa sahip bir pazarda üst üste biniyor.
Dolayısıyla bu dönüşten sonra Kazakistan anlayışımdaki en büyük değişiklik şu değil:
"Buradaki ödemeler hayal ettiğimden daha gelişmiş."
Bunun yerine:
Konuyu değiştirmeye başlamış olması.
Geçmişteki soru şuydu:
Bir pazar nasıl nakitten dijitale geçirilir?
Bugünkü soru giderek şuna dönüşüyor:
Ödemeler yeterince dijitalleştiğinde birlikte çalışabilirlik nasıl gerçekten sağlanır?
Kaspi önceki sorunun büyük bir kısmını çözdü.
2026'nın Kazakistan'ı ise bir sonraki soruyu yanıtlamaya başladı bile.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.