


Fed 'Art Arda Faiz Artıracak mı?' 1980'ler Sonundaki Sıkılaşma Döngüsü Tekrarlanır mı?
 wallstreetcn
Orijinal başlık: "Fed 'Art Arda Faiz Artıracak mı?' 1980'ler Sonundaki 'Sıkılaşma Döngüsü' Tekrarlanır mı?"
Orijinal kaynak: Wallstreetcn
Citigroup raporu, mevcut makro ortamın 1988-1989 sıkılaşma döngüsüyle yüksek benzerlik gösterdiğini; o dönemde ekonominin dirençli kaldığını, enflasyon baskılarının kademeli olarak biriktiğini ve ardından ekonomik aktivitenin yavaşlamasıyla politikanın gevşemeye döndüğünü belirtiyor. O dönemdeki sıkılaşma döngüsünde Fed art arda 16 kez faiz artırmıştı. Piyasada Fed'in yeniden faiz artıracağına dair endişeler güçlenirken, tarihteki uyarıcı bir dönem yatırımcıların gündemine geri döndü. Citigroup Research'ün güncel kantitatif makro strateji raporu, mevcut makro ortamın 1988-1989 sıkılaşma döngüsüyle benzerliğinin belirgin şekilde arttığını; Orta Doğu'daki gerilimin yeniden tırmanması ve ABD'de enflasyon baskısının yeniden alevlenmesiyle birlikte varlık dağılımı mantığının sessizce değiştiğini gösteriyor.
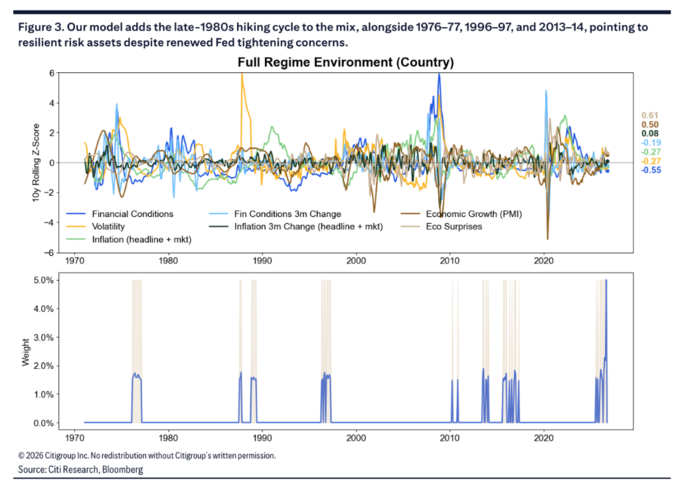
Zhuifeng Trading Desk'in haberine göre, Citigroup Research analistleri Alex Saunders ve Vinh Vo'nun 11 Eylül'de yayımladığı raporda, makro modelin (Regime Model) genel olarak hâlâ "Normal" aralıkta kalmasına rağmen, enflasyon momentumunun güçlenmesi, ekonomik sürpriz endeksinin ılımlı gerilemesi ve finansal koşulların hafif sıkılaşması nedeniyle modelin belirlediği tarihsel benzer dönemlerin 1988-1989'a yaklaştığı ifade edildi.
Dikkat çeken nokta, Mart 1988'den Mayıs/Haziran 1989'a kadar süren bu sıkılaşma döngüsünde Fed'in toplam 16 kez faiz artırdığıdır. Tianfeng Securities'ten Sun Binbin'in ekibinin derlemesine göre, Mart 1988'de Fed, yeniden yüksek enflasyona girilmesini önlemek için erken sıkılaştırmayı seçti. 30 Mart 1988'deki FOMC toplantısında federal fon oranı 25 baz puan artırılarak %6,75'e çıkarıldı; ardından toplam 16 faiz artışı yapıldı ve nihai federal fon oranı hedefi %9,8125'e yükseltilerek toplam 331,25 baz puan artırıldı.
1980'lerin sonundaki dönemin tipik özellikleri şunlardı: ekonomi dirençli kaldı, enflasyon baskıları kademeli olarak birikti ve sonunda Fed'in sürekli faiz artırmasına yol açtı; ardından ekonomik aktivite yavaşladı ve politika gevşemeye döndü. Rapor ayrıca 1976-1977, 1996-1997 ve 2013-2014 dönemlerini diğer referans tarihsel aralıklar olarak listeliyor.
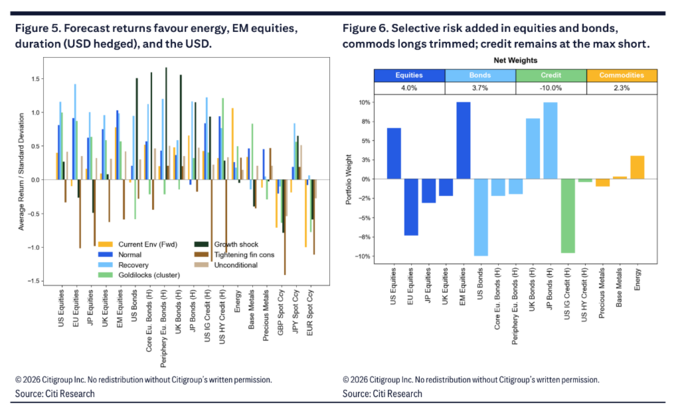
Varlık dağılımı açısından, söz konusu makro arka plan modeli riskli varlıkları daha da artırmaya yönlendirdi ve belirgin yapısal tercihler oluşturdu: gelişmekte olan piyasa hisseleri ile ABD hisselerinde uzun pozisyon, Japonya ve Birleşik Krallık tahvil süresinde uzun pozisyon alınırken, ABD yatırım yapılabilir kredi tahvillerinde maksimum ağırlıkta kısa pozisyon korundu; emtialarda enerji odaklı uzun pozisyon alındı ve dolar tercih edilen para birimi haline geldi.
1988-1989 Sıkılaşma Döngüsü Yeniden Gündemde
"Fed sözcüsü" Nick Timiraos son yazısında, yatırımcıların Fed'in önümüzdeki hafta üç yıl sonra ilk kez faiz artıracağına neredeyse kesin gözüyle baktığını, asıl zor sorunun bundan sonra ne olacağı olduğunu belirtti. 1990'lardan bu yana Fed yalnızca bir kez "tek seferlik" faiz artışı yaptı.
Citigroup Research'ün tarihsel benzerlik analizi de 1988-1989 döneminin bu ay belirgin şekilde daha öne çıktığını gösteriyor. Raporda bu dönemin, ekonomik direnç ile enflasyon baskısının bir arada bulunduğu bir bileşim sergilediği; bu bileşimin Fed'i 1988'de para politikasını sürekli sıkılaştırmaya ittiği ve ancak ertesi yıl ekonomik aktivitenin yavaşlamasının ardından faiz indirimine dönüldüğü anlatılıyor.
Bu durum mevcut makro durumla yüksek ölçüde örtüşüyor. Model, ekonomik büyüme göstergelerinin ılımlı iyileştiğini, PMI z-skoru ortalamasının hâlâ güçlü seviyede olduğunu, ekonomik sürpriz endeksinin hafif gerilemesine rağmen mutlak seviyesinin olumlu kaldığını; aynı zamanda enflasyon momentumunun son bir ayda toparlandığını, finansal koşulların hafif sıkılaştığını ve genel olarak uzun vadeli ortalamanın yaklaşık 0,55 standart sapma altında bulunduğunu gösteriyor. Rapor mevcut makro durumu "ekonomik aşırı ısınma" belirtileri olarak nitelendiriyor; büyüme ve enflasyon göstergeleri uzun vadeli ortalamanın hafif üzerinde ancak henüz model geçişini tetiklemiyor.
Rapor ayrıca diğer üç tarihsel referans aralığını da koruyor: 1976-1977 (Volcker öncesi dönem, enflasyonun düşüşü ile gevşek finansal koşulların bir arada bulunduğu, başlangıçta hisse senetlerini destekleyen ancak ardından enflasyon ve politika faizinin sert yükseldiği dönem); 1996-1997 (internet genişlemesinin başlangıcı); ve 2013-2014 (Fed'in tahvil alım azaltma beklentisinin ABD faizlerini yeniden fiyatlamasına yol açtığı dönem). Dikkat çeken bir nokta, geçen yılki gümrük vergisi şokunun güncel modelde artık anlamlı bir tarihsel benzerlik referansı oluşturmadığı; Citigroup Research bunun, varlık sınıfları arası uzun vadeli oynaklığın hâlâ nispeten düşük seviyede olmasını yansıttığını düşünüyor.
Model "Normal" Aralıkta Kalmaya Devam Ediyor, Hisse Pozisyonu Daha da Artırıldı
Piyasada faiz artışı endişeleri güçlenmesine rağmen, Citigroup Research'ün K-en yakın komşu (KNN) modeli "Normal" aralıkta kalmayı sürdürüyor ve "finansal koşulların sıkılaşması" aralığına geçiş yapmıyor. Raporda, bu ayki güncellemenin ardından modelin hisse senedi ağırlığını %2,8'den %4,0'a çıkardığı, tahvil ve emtia pozisyonlarının pozitif kaldığı (ancak azaltıldığı), kredi tahvili kısa pozisyonunun ise değişmediği belirtiliyor.
Rapor ayrıca potansiyel aşağı yönlü senaryoya da dikkat çekiyor: Enerji şoku ister stok yenileme talebi kaynaklı ister arz akışındaki kesintiden kaynaklansın, kalıcı bir tema olarak devam ederse, finansal koşulların sıkılaşması ve kredi spreadlerinin genişlemesi stagflasyon senaryosuna giden aktarım zinciri haline gelebilir.
Farklı modeller altındaki tarihsel Sharpe oranı performansına bakıldığında, "Normal" aralıktaki varlık performansı koşulsuz tarihsel ortalamaya yakın seyrediyor; tahviller hafif avantajlı görünürken, ABD hisseleri diğer bölgelere kıyasla belirli bir üstünlük taşıyor.
Varlık Sınıfları Arası Dağılım: Enerji Önde, Dolar Yen'in Yerini Alarak Tercih Edilen Para Birimi Oldu
Somut varlık dağılımında Citigroup Research modeli oldukça farklılaşmış bir yapı sergiliyor. Hisse senetlerinde gelişmekte olan piyasalar en yüksek ağırlığı alırken, ABD hisseleri küçük bir uzun pozisyonla korunuyor; Avrupa, Japonya ve Birleşik Krallık hisseleri ise kısa pozisyonlanıyor.
Faiz tarafında tahviller genel olarak %3,7 ağırlık artışıyla uzun pozisyonlanırken, Japonya ve Birleşik Krallık tahvil süresi en büyük uzun pozisyonu alıyor; ABD Hazine tahvilleri maksimum kısa pozisyonlanırken, Avrupa tahvilleri küçük bir kısa pozisyon taşıyor. Bu dağılım mantığı kısmen Avrupa Merkez Bankası'nın faiz artırımı sonrasındaki şahin yönlendirmesi ve Fransa devlet tahvili risk primindeki yükselişle ilişkili.
Emtia tarafında enerji, mevcut en güçlü beklenen performansa sahip varlık olarak öne çıkıyor; model enerjiye yoğun ağırlık verirken, küçük bir baz metal uzun pozisyonu ve küçük bir değerli metal kısa pozisyonu ekliyor. Raporda, enerjinin göreli taşıma maliyeti (carry) boyutundaki avantajının diğer emtia alt sınıflarına kıyasla çok daha yüksek olduğu; baz metaller ve değerli metallerin carry değerlerinin ise belirgin şekilde negatif olduğu belirtiliyor.
Döviz tarafında rapor, piyasanın yene olan ilgisinin belirgin şekilde azaldığını; sterlin, yen ve euronun dolara karşı beklenen Sharpe oranlarının negatif olduğunu ve bu durumun doları mevcut tercih edilen para birimi haline getirdiğini ifade ediyor. Bu değişim kısmen ABD Hazine Bakanı Scott Bessent'in Japonya'nın müdahalesi konusundaki açıklamalarından ve piyasanın Japonya Merkez Bankası'nın (Bank of Japan, BoJ) daha erken ve daha hızlı sıkılaştırma beklentisinin yen'de dönemsel değer kazancını tetiklemesinin ardından momentumun zayıflamasından kaynaklanıyor.
Trend Takip Stratejileri Yılbaşından Bu Yana Pozitif Getiriyi Koruyor, Sistematik Stratejilerde Performans Ayrışıyor
Kantitatif strateji performansına bakıldığında, trend takip stratejileri son bir ayda pozitif getiri elde etti; emtia ve tahvillerdeki güçlü yükselişler hisse senetlerindeki kayıpları ve neredeyse yatay seyreden döviz katkısını telafi etmeye yetti. Dikkat çeken nokta, tahvil trend takip stratejisinin bu ayki getirisinin, yılbaşından bu yana görülen negatif getiriyi tamamen tersine çevirerek bileşik stratejiyi genel olarak pozitife taşıması oldu. Emtialar yılbaşından bu yana en büyük katkı kaynağı olmaya devam ederken, hisse senetleri en zayıf performansı gösterdi.
Carry stratejileri son bir ayda bileşik olarak pozitif performans sergiledi; emtia ve tahviller ana getiriyi sağlarken, döviz ve hisse senedi carry stratejileri baskı altında kaldı. Raporda ayrıca emtia değer stratejisinin yılbaşından bu yana liderliğini sürdürdüğü, ancak hisse senedi ve tahvil değer stratejilerinin hâlâ negatif getiride olduğu ve Orta Doğu'daki gerilimin yeniden tırmanmasının piyasanın enflasyon ve politika risklerini yeniden fiyatlamasına yol açmasıyla tahvil değer stratejisinin daha da zayıfladığı belirtiliyor.
Emtia Ticaret Danışmanı (CTA) pozisyonlanmasında kredi tahvilleri maksimum uzun pozisyonu korurken, hisse senedi ve emtia uzun pozisyonları neredeyse nötr seviyeye indirildi.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.