บริษัทชำระเงินกู้ USDC ได้ 30 ล้านดอลลาร์ แต่วงเงินที่ยังอยู่พรุ่งนี้กลับซื้อไม่ได้
 chaincatcher
ผู้เขียน: nikos ผู้เชี่ยวชาญด้าน DeFi, Vaults และ RWA เคยทำงานที่ BitstampUK, InfraredFinance และ Fuel Network
แปลและเรียบเรียง: กู่ ยวี่, ChainCatcher
บริษัทฟินเทคด้านการชำระเงินสามารถกู้ USDC มูลค่า 30 ล้านดอลลาร์ได้ในวันนี้ผ่านธุรกรรมเดียวบน Aave หรือ Morpho แต่ไม่มีที่ไหนบนเชนที่ให้คำมั่นสัญญาว่าเงิน 30 ล้านดอลลาร์นี้จะยังอยู่พรุ่งนี้เช้า และจะอยู่ทุกเช้าตลอดปีหน้าในราคาที่บริษัททราบ คำมั่นสัญญานี้คือสิ่งที่ธนาคารขายให้ และเป็นชิ้นส่วนที่ยังขาดหายไปในโครงสร้างการให้กู้ยืม
เมื่อวานนี้ ผมได้แจกแจงเรื่องเงินทุนหมุนเวียนอัตราดอกเบี้ยคงที่: TradFi จัดหาเงินทุนอย่างไร Aave V4 Spokes, Avon และ Morpho Midnight จะเข้ามารองรับอย่างไร และจุดอ่อนของแต่ละตัว บทความนี้จะพูดถึงสิ่งที่ควรสร้างทับลงไป ครอบคลุมปัญหาที่ยังไม่ได้รับการแก้ไข ผลิตภัณฑ์สี่ชั้น และจุดที่คูเมืองจะเกิดขึ้น
ปัญหาที่ยังไม่ได้รับการแก้ไข
เมื่อเปรียบเทียบแล้วพบช่องว่างสี่ประการ แต่ละประการอยู่เหนือชั้นตลาดสินเชื่อ
ไม่มีใครรับประกันวงเงินสินเชื่อ V4 Spoke จำกัดจำนวนเงินที่ผู้กู้ถอนได้ แต่ไม่มีกลไกใดรับประกันว่าสภาพคล่องจะอยู่ที่นั่นเมื่อถึงเวลาถอน ข้อเสนอที่ผู้ให้กู้ Midnight ลงนามอาจถูกยกเลิกในนาทีสุดท้ายก่อนที่ผู้กู้ต้องการ Avon จะส่งต่อไปยังฝ่ายใดก็ตามที่กำลังเสนอราคา บริษัทฟินเทคที่เติมเงินล่วงหน้า 10 ล้านดอลลาร์ทุกวันต้องการให้วงเงินสินเชื่อนี้มีอยู่แม้ในวันที่แย่ที่สุด ซึ่งเป็นวันที่ผู้ให้กู้ถอนเงินออก
การแยกความเสี่ยงหยุดอยู่ที่ Spoke บน V4 ความเสียหายจาก Spoke ที่ไม่สามารถเรียกคืนได้จะตกอยู่กับผู้ให้ทุนทุกรายของสินทรัพย์นั้นใน Hub บน Midnight และ Avon ความเสียหายจะถูกจำกัดอยู่ในตลาดเดียว โดยผู้ให้กู้รับความเสียหายทั้งหมด ไม่มีที่ใดวางชั้นรองรับความเสียหายแรกระหว่างผู้กู้กับเงินทุนลำดับอาวุโส ซึ่งเป็นวิธีที่วงเงินสินเชื่อคลังสินค้าและ conduit ทุกแห่งใน TradFi ถูกสร้างขึ้น
เงินทุนของผู้ริเริ่มลอยไปมาระหว่างผู้ถือ สินเชื่อเงินทุนหมุนเวียนแบบโทเคนประมาณ 600 ล้านดอลลาร์ถูกถือโดยผู้ที่หมุนเวียนหนี้ USDC แบบอัตราลอยตัว เมื่ออัตราดอกเบี้ยเงินกู้พุ่งสูงขึ้น พวกเขาก็ขาย และผู้ริเริ่มก็สูญเสียเงินทุนที่คิดว่ามั่นคง ตลาดอัตราดอกเบี้ยคงที่จะแก้ปัญหานี้ได้ก็ต่อเมื่อมีความลึกเพียงพอในอายุที่ถูกต้อง การกำหนดเพดานอัตราดอกเบี้ยเงินกู้สามารถแก้ได้โดยไม่ต้องมีความลึกเช่นนั้น อย่างไรก็ตาม ปัจจุบันยังไม่มีผลิตภัณฑ์ที่ทำงานอยู่ซึ่งขายเพดานอัตราดอกเบี้ยเงินกู้สำหรับ Aave หรือ Morpho
ลูกหนี้การค้าไม่สามารถชำระบัญชีได้ภายในหนึ่งชั่วโมง การชำระบัญชีบนเชนสันนิษฐานว่ามีราคาและผู้ซื้อ โทเคนลูกหนี้การค้ามีการรายงาน NAV และคิวไถ่ถอนที่นับเป็นวัน เครื่องมือที่ธนาคารใช้ (หยุดการเบิกจ่ายล่วงหน้า เข้าควบคุมการเรียกเก็บ ปล่อยให้พอร์ตสินทรัพย์ครบกำหนดตามธรรมชาติ ขายให้ผู้ซื้อที่จัดเตรียมไว้ล่วงหน้า) ยังไม่มีสิ่งที่เทียบเท่าบนเชน
สิ่งที่ชั้นฐานทำสำเร็จแล้ว
กลไกที่ยากส่วนใหญ่มีอยู่แล้ว
ความพยายามสองครั้งแรกได้วางมาตรฐานไว้ Wildcat อนุญาตให้ผู้กู้กำหนดเงื่อนไขของตนเอง (วงเงินสินเชื่อ, APR, อัตราสำรอง, ระยะเวลาถอน) ในตลาดของตนเอง เมื่อ Kinto ผิดนัดชำระหนี้ในปี 2025 ซึ่งจะเป็นการผิดนัดครั้งแรกนับตั้งแต่ปี 2023 ความเสียหายจะถูกจำกัดอยู่ในตลาดนั้น และผู้ให้กู้คาดว่าจะได้เงินต้นคืน 76% 3Jane เสนอวงเงิน USDC แบบไม่มีหลักประกันซึ่งสนับสนุนโดยข้อมูลบนเชนและข้อมูลธนาคาร อนุญาตให้เงินที่ไม่ได้ใช้สร้างผลตอบแทนบน Aave และแบ่งผู้ให้กู้เป็น 85% อาวุโสและ 15% ด้อยสิทธิ ทั้งสองพิสูจน์ว่าส่วนหนึ่งของเทคโนโลยีสแต็กใช้งานได้ ทั้งสองไม่ได้ขายวงเงินสินเชื่อที่รับประกันให้บริษัทฟินเทค ไม่ได้เชื่อมต่อระหว่าง V4 และ Midnight และไม่ได้ทำงานร่วมกับหลักประกันลูกหนี้การค้า
สถาปัตยกรรมสี่ชั้น
ผลิตภัณฑ์นี้เป็นแพลตฟอร์มสินเชื่อที่อยู่ระหว่างผู้กู้ฟินเทคกับตลาดสินเชื่อ สร้างเป็นสี่ชั้น แต่ละชั้นทำงานแยกกันได้ แต่รวมกันแล้วแข็งแกร่งกว่า
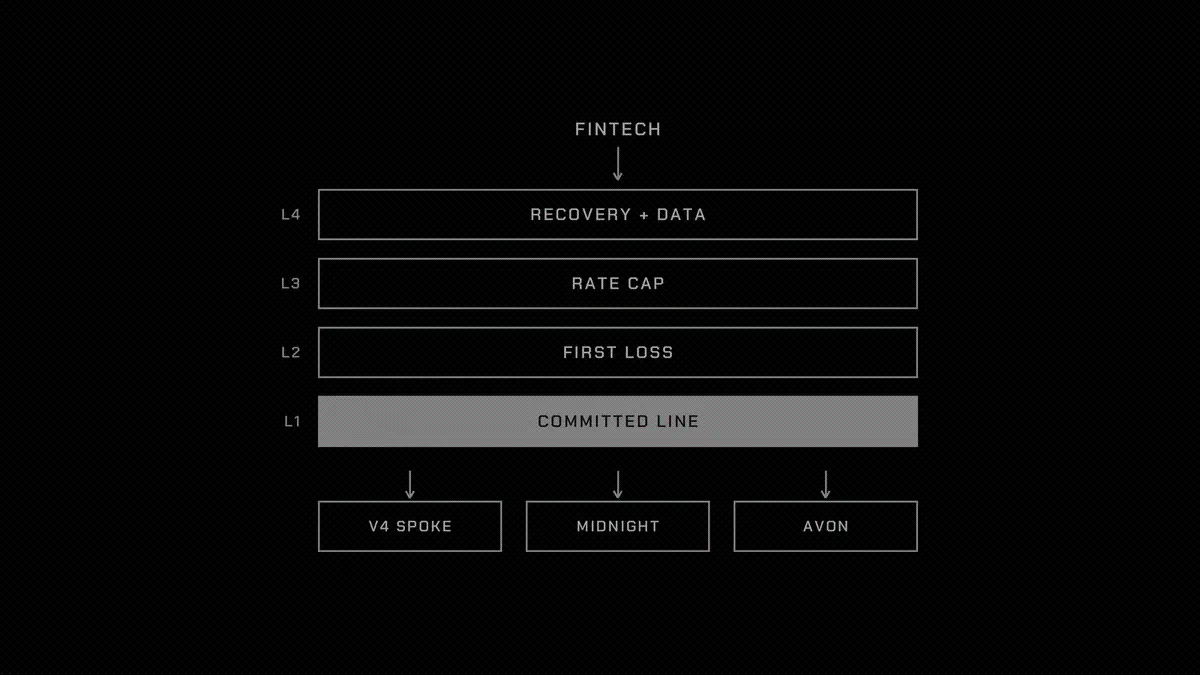
ชั้นที่หนึ่ง: วงเงินสินเชื่อที่รับประกัน
วงเงินสินเชื่อคือคลังเงินทุนที่มีช่วงอำนาจการให้สินเชื่อ ผู้ฝากเงินให้เงินทุน และคลังสัญญากับผู้กู้ว่าจะให้วงเงินสูงสุด X เป็นเวลา 6 ถึง 12 เดือน ที่อัตราอ้างอิงบวกส่วนต่างที่ตกลงกันหรืออัตราคงที่ ถอนและชำระคืนผ่าน API ได้ เงินที่ไม่ได้ใช้จะถูกวางในตลาดอัตราลอยตัวที่มีความลึกดีที่สุดเพื่อรับอัตราดอกเบี้ยตลาด การถอนแต่ละครั้งจะถูกส่งไปยังที่ที่ถูกที่สุดสำหรับหลักประกันและอายุนั้น: V4 Spoke เฉพาะ หรือตลาด Midnight ที่ตรงกับวันครบกำหนดของการถอน ผู้กู้จ่ายส่วนต่างสำหรับส่วนที่ถอนแล้ว และจ่ายค่าธรรมเนียมคำมั่นสัญญาสำหรับส่วนที่ไม่ได้ใช้ ซึ่งเป็นสิ่งที่ทำให้คำมั่นสัญญานี้คุ้มค่าที่จะรักษา
สำหรับวงเงินสินเชื่อ 30 ล้านดอลลาร์ที่มีอัตราการถอนเฉลี่ย 60% ส่วนต่าง 4% และค่าธรรมเนียมคำมั่นสัญญา 0.5% ผลตอบแทนของผู้ฝากเทียบกับอัตราลอยตัวคือ
60% × 4% + 40% × 0.5% = 2.6%
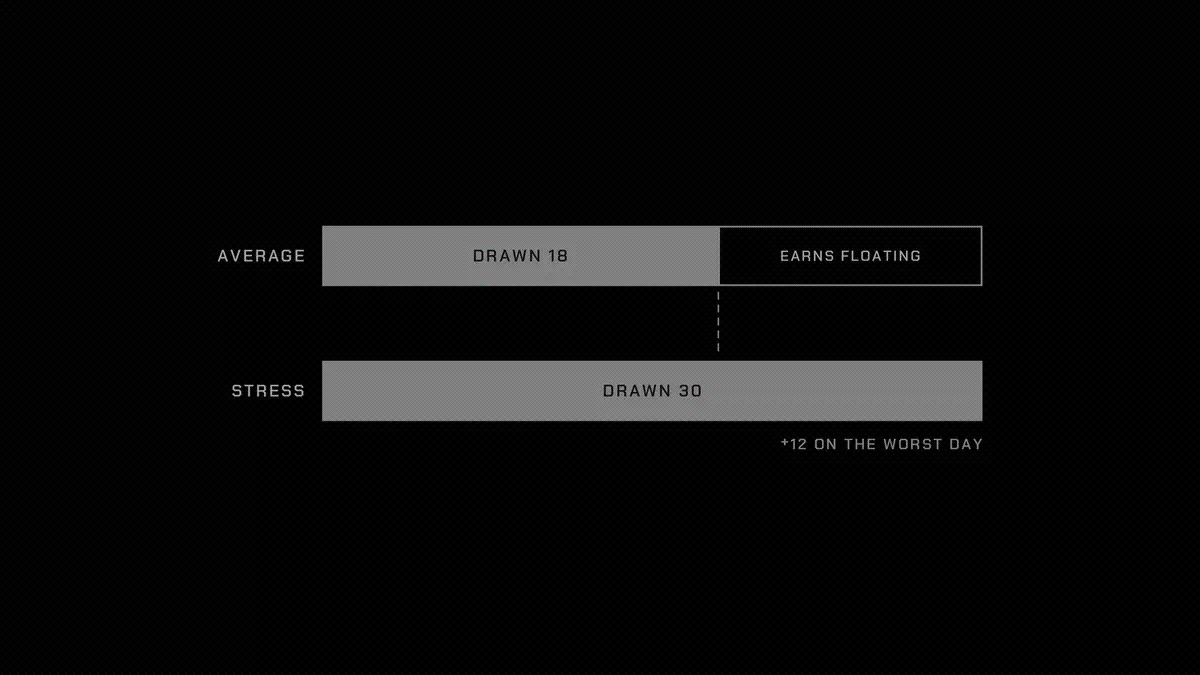
หรือ 780,000 ดอลลาร์ต่อปี ความเสี่ยงคือออปชันที่คลังขายออกไป ผู้กู้ถอนสูงสุดภายใต้ความเครียด ดังนั้นวงเงินสินเชื่อนี้ต้องสามารถรองรับการกระโดดจาก 18 ล้านดอลลาร์เป็นเต็ม 30 ล้านดอลลาร์ในวันที่แย่ที่สุด นั่นหมายถึงการกำหนดขนาดคำมั่นสัญญาตามสภาพคล่องที่คลังสามารถดึงจากตลาดลอยตัวในสถานการณ์ความเครียด ไม่ใช่ตามการใช้งานเฉลี่ย และหมายความว่าคิวถอนต้องไม่ขัดขวางการถอนที่รับประกันไว้แล้ว
ชั้นที่สอง: ชั้นรองรับความเสียหายแรกสำหรับแต่ละวงเงิน
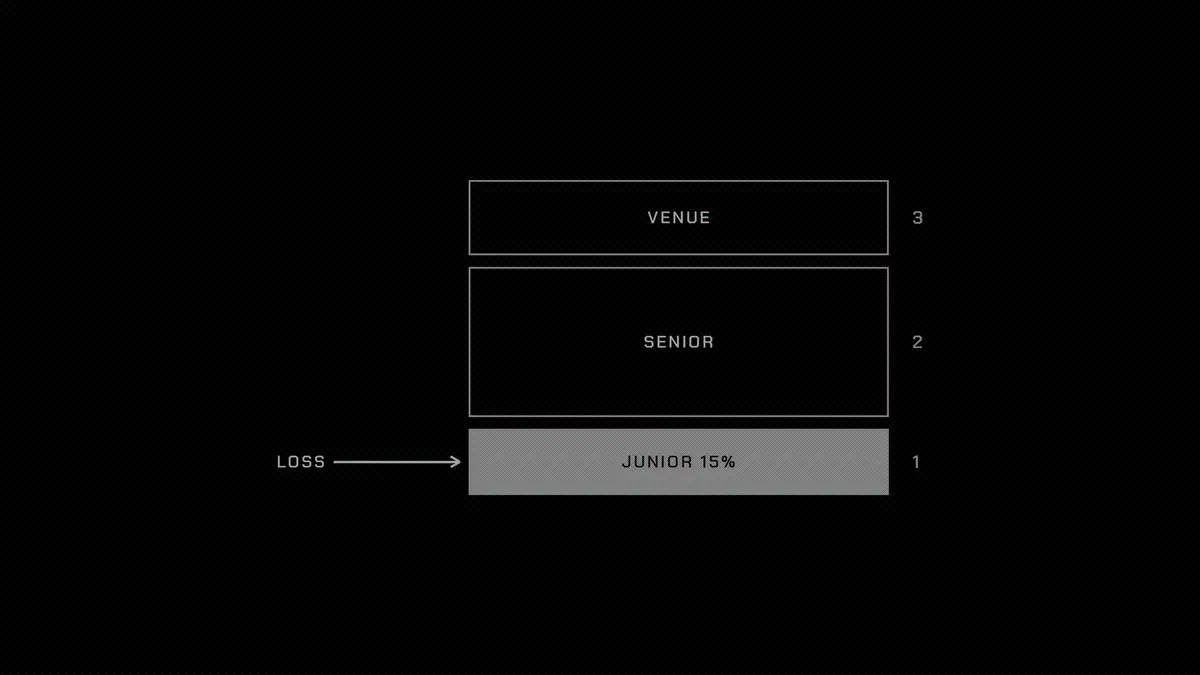
แต่ละวงเงินสินเชื่อมีส่วนด้อยสิทธิที่รับความเสียหายก่อนผู้ฝากอาวุโส และก่อน Hub หรือตลาดที่อยู่ข้างใต้ มันคือชั้นทุนของวงเงินสินเชื่อคลังสินค้า ที่ถูกทำให้ชัดเจนและวางบนเชน ผู้ริเริ่ม กองทุนสินเชื่อเฉพาะทาง หรือทั้งสองฝ่ายร่วมกันสามารถให้เงินทุนได้
กำหนดขนาดส่วนด้อยสิทธิที่ 15% ของจำนวนที่ถอนแล้ว คือ 2.7 ล้านดอลลาร์จาก 18 ล้านดอลลาร์ที่ถอนแล้ว และให้ 60% ของส่วนต่าง 720,000 ดอลลาร์ ผลตอบแทนคือ
432,000 ÷ 2,700,000 = 16%
เหนืออัตราลอยตัว ความเสียหาย 5% ของบัญชีที่ถอนแล้ว หรือ 900,000 ดอลลาร์ จะกินหนึ่งในสามของส่วนนี้ โดยฝ่ายอาวุโสไม่เสียหายเลย บน V4 ส่วนด้อยสิทธิทำให้การแยกความเสียหายของ Spoke ออกจากผู้ให้ทุน Hub เป็นจริง บน Midnight มันช่วยให้คลังที่คัดสรรแล้วเสนอสิทธิเรียกร้องลำดับอาวุโสต่อตลาดหนึ่งแก่ผู้ฝาก ซึ่งมิฉะนั้นพวกเขาจะรับความเสี่ยงทั้งหมดของตลาดนั้น
ชั้นที่สาม: เพดานอัตราดอกเบี้ยเงินกู้
เมื่อดัชนีการกู้ยืมของสถานที่หนึ่งวิ่งเหนือราคาใช้สิทธิ เพดานจะจ่ายให้ผู้ถือ:
payoff = max(0, r_b − K) × N × t
ที่ราคาใช้สิทธิ 7% หากอัตราดอกเบี้ยเงินกู้ USDC เฉลี่ย 9% ใน 30 วัน ด้วยเงินต้นตามนาม 100 ล้านดอลลาร์ เพดานจะจ่าย
100,000,000 × 2% × 30/365 ≈ $164,000
หากโทเคนส่วนใหญ่ของผู้ริเริ่มถืออยู่ในตลาดหมุนเวียน ผู้ริเริ่มสามารถซื้อเพดานให้ผู้ถือ เพื่อจ่ายให้พวกเขาเมื่ออัตราดอกเบี้ยเงินกู้พุ่งสูง แทนที่จะบังคับให้พวกเขาขาย ผู้ขายคือผู้ที่มีสถานะถือสถานะซื้ออัตราดอกเบี้ยสูงโดยธรรมชาติ: ผู้ให้กู้อัตราลอยตัว คลังอัตราคงที่ และคลังเงินทุนว่างของวงเงินสินเชื่อเอง ส่วนประกอบเหล่านี้มีอยู่ในตลาดแลกเปลี่ยนแบบไม่ต้องขออนุญาตสไตล์ Kairos และกลไกอัตราดอกเบี้ยของ Boros สิ่งที่ยังไม่มีคือเพดานมาตรฐานที่มีสภาพคล่องสำหรับดัชนีการกู้ยืมของ Aave และ Morpho
ชั้นที่สี่: การกู้คืนและข้อมูล
ชั้นนี้เปลี่ยนลูกหนี้การค้าให้เป็นหลักประกันที่ตลาดสินเชื่อรับได้ มีสามส่วน
ผู้ซื้อสำรอง: รายชื่อการเข้าถึงการชำระบัญชีที่รับเฉพาะผู้ซื้อที่ให้คำมั่นล่วงหน้า (ผู้ออกหลักทรัพย์ ผู้ให้บริการสำรอง กองทุนสินเชื่อด้อยคุณภาพ) ซื้อขายที่ส่วนลดที่ตกลงกัน และรับค่าธรรมเนียมสำรองสำหรับการอยู่พร้อม มันแทนที่กลไกของ Midnight ที่ไต่ขึ้นสู่การชำระบัญชีเต็มจำนวนใน 60 นาที ด้วยการขายให้ผู้ที่รอการเรียกเก็บได้
การประเมินมูลค่า: ราคาหลักประกันอิงจาก NAV หักขาดทุนที่คาดไว้ ส่วนลดขยายตามอายุของรายงาน และปรับตามความเป็นจริงเมื่อได้รับการเรียกเก็บ แทนที่จะตั้งสำรองตามกรณีแย่ที่สุดตั้งแต่วันแรก
ตัวกระตุ้น: ฟีดข้อมูลลูกหนี้การค้าที่พิสูจน์แล้ว ยอดเงินทุนที่รับประกัน และความล่าช้าในการชำระบัญชี ที่ลด drawCaps, เพดานคลัง และขีดจำกัดวงเงินสินเชื่อโดยอัตโนมัติเมื่อพอร์ตแย่ลง นี่คือเงื่อนไขหยุดการเบิกจ่ายล่วงหน้าของวงเงินสินเชื่อคลังสินค้า เชื่อมต่อกับสถานที่ต่างๆ
จุดที่คูเมืองอยู่
สัญญาจะไม่ใช่คูเมือง ตลาดสินเชื่อกำลังบรรจบกันที่ส่วนประกอบเดียวกัน และการที่ Aave Labs เข้าซื้อ Avon แสดงให้เห็นว่าสถานที่เหล่านี้ตั้งใจจะเป็นเจ้าของอัตราดอกเบี้ยคงที่เอง สิ่งใดก็ตามที่สร้างทับลงไปต้องมีคุณค่าเพราะสิ่งที่มันรู้และผู้ที่มันเซ็นสัญญาด้วย ไม่ใช่เพราะสิ่งที่มันปรับใช้
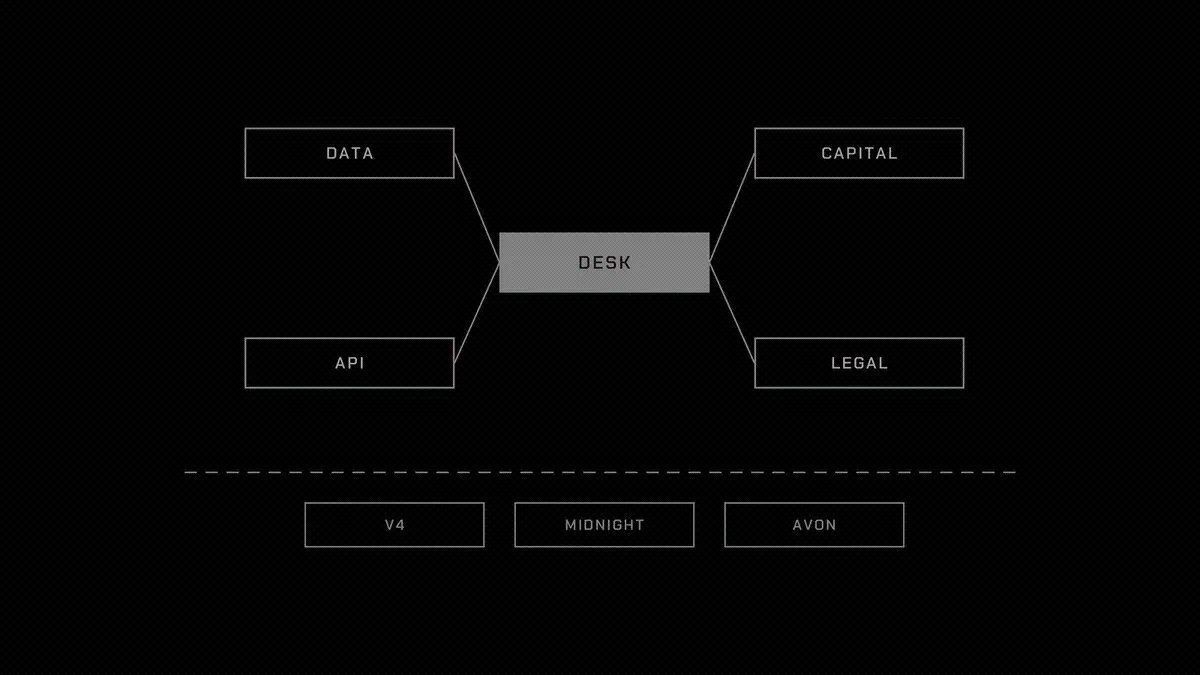
ข้อมูลที่รับประกันมาก่อน แพลตฟอร์มสินเชื่อนี้เห็นการถอน การชำระคืน และความล่าช้าในการชำระบัญชีทุกครั้งของผู้กู้ และประวัติความเสียหายเหล่านี้จะสะสมต่อไป หลังจากสองปี มันจะกำหนดราคาทางเดินการชำระเงินหรือพอร์ตลูกหนี้การค้าได้ดีกว่าผู้มาใหม่ที่ไม่เห็นข้อมูลเหล่านี้
เครือข่ายเงินทุนเป็นแบบสองด้าน ผู้ฝากอาวุโสต้องการชั้นรองรับความเสียหายแรกอยู่ข้างหน้า ทุนด้อยสิทธิและผู้ซื้อสำรองต้องการกระแสวงเงินสินเชื่อที่มั่นคงและรับประกันแล้ว ใครก็ตามที่นำทั้งสองฝ่ายมารวมกันก่อน จะเป็นผู้กำหนดเงื่อนไขการกำหนดราคาวงเงินสินเชื่อถัดไป
แล้วก็การบูรณาการ บริษัทฟินเทคบูรณาการ API สินเชื่อเดียว ไม่ใช่สามตลาดสินเชื่อ เมื่อคลังของผู้กู้ถอนผ่านแพลตฟอร์มสินเชื่อนี้ทุกวัน และตัวกระตุ้นเชื่อมต่อกับข้อมูลการชำระบัญชี ต้นทุนการเปลี่ยนก็กลายเป็นจริง
สุดท้ายคือโครงสร้างทางกฎหมาย ซึ่งเป็นส่วนที่ยากที่สุด การให้สินเชื่อไม่มีหลักประกันแก่บริษัทชำระเงิน สิทธิเรียกร้องลูกหนี้การค้าที่มีผลบังคับใช้ในเขตอำนาจศาลของตน KYC ของทั้งสองฝ่าย: สิ่งเหล่านี้ต้องใช้เวลาและความเชี่ยวชาญ และทำให้ผู้ลอกเลียนแบบที่รวดเร็วหยุดชะงัก
จุดที่ความท้าทายอยู่
คำมั่นสัญญาคือออปชัน การกำหนดราคาการถอนภายใต้ความเครียดและถือสภาพคล่องไว้สำหรับมัน โดยไม่บีบผลตอบแทนของผู้ฝาก เป็นปัญหาความเสี่ยงหลัก หากทำผิด แพลตฟอร์มสินเชื่อนี้จะผิดคำมั่นสัญญาในสัปดาห์ที่สำคัญที่สุด
การกู้คืนสินเชื่อไม่มีหลักประกันหรือสินเชื่อลูกหนี้การค้านั้นช้าและเป็นเรื่องกฎหมาย ไม่ใช่บนเชน การผิดนัดครั้งแรกของ Wildcat กู้คืนได้ 76% 3Jane ขายหนี้เสียให้หน่วยงานทวงหนี้ที่มีใบอนุญาต น้ำตกการชำระคืนต้องกำหนดราคาสำหรับช่วงเวลานี้
ชั้นฐานกำลังเปลี่ยนแปลง แผนอัตราดอกเบี้ยคงที่ของ Aave หลังดีล Avon อะแดปเตอร์ของ Morpho ที่จะเปิดตัวไตรมาสนี้ และตลาด Midnight ที่มีหลักประกันลูกหนี้การค้า แต่ละอย่างอาจดูดซับส่วนหนึ่งของเทคโนโลยีสแต็กนี้ แพลตฟอร์มสินเชื่อนี้ต้องเป็นเราเตอร์และผู้จัดจำหน่ายหลักทรัพย์ ไม่ใช่แค่ฟีเจอร์ที่สถานที่หนึ่งจะเปิดตัวไตรมาสหน้า
กฎระเบียบแฝงอยู่ใต้ทั้งหมดนี้ การให้กู้แก่สถาบันชำระเงินที่มีใบอนุญาตเป็นจุดเริ่มต้นที่สะอาดที่สุด และนี่คือประเภทที่หน่วยงานกำกับดูแลคู่สัญญาจะเข้ามาอ่านเอกสารข้อกำหนด
ผมสนใจที่จะสร้างสิ่งนี้ และกำลังสำรวจแนวคิดนี้ท่ามกลางแนวคิดอื่นๆ อีกหลายแนวคิด ผมกำลังมองหาผู้ที่สนใจผลักดันมันต่อไป หากคุณกำลังสร้างชั้นใดชั้นหนึ่งเหล่านี้ หรือต้องการสร้าง โปรดส่งข้อความหาผม ไม่ว่าใครจะเป็นผู้แก้ปัญหาในท้ายที่สุด ปัญหาสี่ประการข้างต้นก็คุ้มค่าที่จะแก้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้