หลังกลับมาครองอันดับหนึ่งด้านมูลค่าตลาดโลก Apple เผชิญบททดสอบที่หลัก 5 ล้านล้านดอลลาร์
 Odaily
ต้นฉบับ | Odaily News (@OdailyChina)
ผู้เขียน | Azuma (@azuma_eth)
ท่ามกลางบรรดายักษ์ใหญ่เทคโนโลยีในซิลิคอนวัลเลย์ที่กำลังเผชิญกับ "ความวิตกกังวลเรื่องงบลงทุนด้าน AI" อยู่นั้น Apple กลับก้าวขึ้นมาทวงบัลลังก์บริษัทที่มีมูลค่าตลาดสูงสุดในโลกอีกครั้งด้วยท่าทีที่เกือบจะคลาสสิก
ต่างจาก Microsoft, Google, Amazon และยักษ์ใหญ่เทคโนโลยีรายอื่น ๆ ที่ทุ่มงบลงทุนในศูนย์ข้อมูลและโครงสร้างพื้นฐานด้านการประมวลผลอย่างต่อเนื่อง Apple ยังคงรักษาระดับงบลงทุนที่ค่อนข้างยับยั้งชั่งใจ ด้วยกระแสเงินสดที่มั่นคง Apple จึงกลายเป็น "ที่หลบภัย" สำหรับเงินทุนจากวอลล์สตรีทในช่วงที่ตลาดผันผวนเกี่ยวกับคำถามที่ว่า "AI ถึงจุดสูงสุดแล้วหรือยัง" มูลค่าตลาดของบริษัทพุ่งแซงหน้า Nvidia ที่ถูกเทขาย และทะยานขึ้นแตะระดับ 5 ล้านล้านดอลลาร์ได้ชั่วขณะ
หากคำนวณจากจุดต่ำสุดในช่วงปลายเดือนมิถุนายน ราคาหุ้น Apple ปรับตัวขึ้นสะสม 25% ในช่วงสี่เดือนที่ผ่านมา คิดเป็นมูลค่าตลาดที่เพิ่มขึ้นสุทธิประมาณ 1 ล้านล้านดอลลาร์ อย่างไรก็ตาม เมื่อยืนอยู่บนจุดสูงสุดที่ 5 ล้านล้านดอลลาร์ ทัศนียภาพกลับมาพร้อมกับความหนาวเย็น อัตราส่วนราคาต่อกำไรล่วงหน้า (Forward P/E) ที่สูงถึง 36 เท่า (อยู่ในเปอร์เซ็นไทล์ที่ 99 ของประวัติศาสตร์บริษัทเอง และประมาณสองเท่าของดัชนี S&P 500) หมายความว่าตลาดได้รวมเอาส่วนเกินจากความแน่นอนของ Apple ไว้ในราคาจนสุดขั้วแล้ว ทำให้พื้นที่สำหรับความผิดพลาดลดลงอย่างมาก
หลังปิดตลาดหุ้นสหรัฐฯ ตามเวลาไทเปวันที่ 3 พฤศจิกายน John Ternus ซึ่งเพิ่งเข้ารับตำแหน่ง CEO ของ Apple ต่อจาก Tim Cook เมื่อเดือนกันยายนที่ผ่านมา ได้เปิดเผยรายงานผลประกอบการฉบับแรกนับตั้งแต่เขากุมบังเหียน (ผลประกอบการไตรมาสที่ 4 และทั้งปีของปีงบประมาณ 2026) แม้ว่ารายได้และกำไรสุทธิจะออกมาดีกว่าที่วอลล์สตรีทคาดการณ์ไว้ทั้งคู่ แต่ราคาหุ้น Apple กลับปรับตัวขึ้นเพียงเล็กน้อย 0.4% ในช่วงหลังปิดตลาด ก่อนจะร่วงลงอย่างรวดเร็ว โดยดิ่งลงกว่า 4% ณ เวลา 9:30 น. ตามเวลาไทเปวันที่ 3 พฤศจิกายน ราคาหุ้นอยู่ที่ 328.81 ดอลลาร์ ลดลง 2.81% ในการซื้อขายหลังปิดตลาด
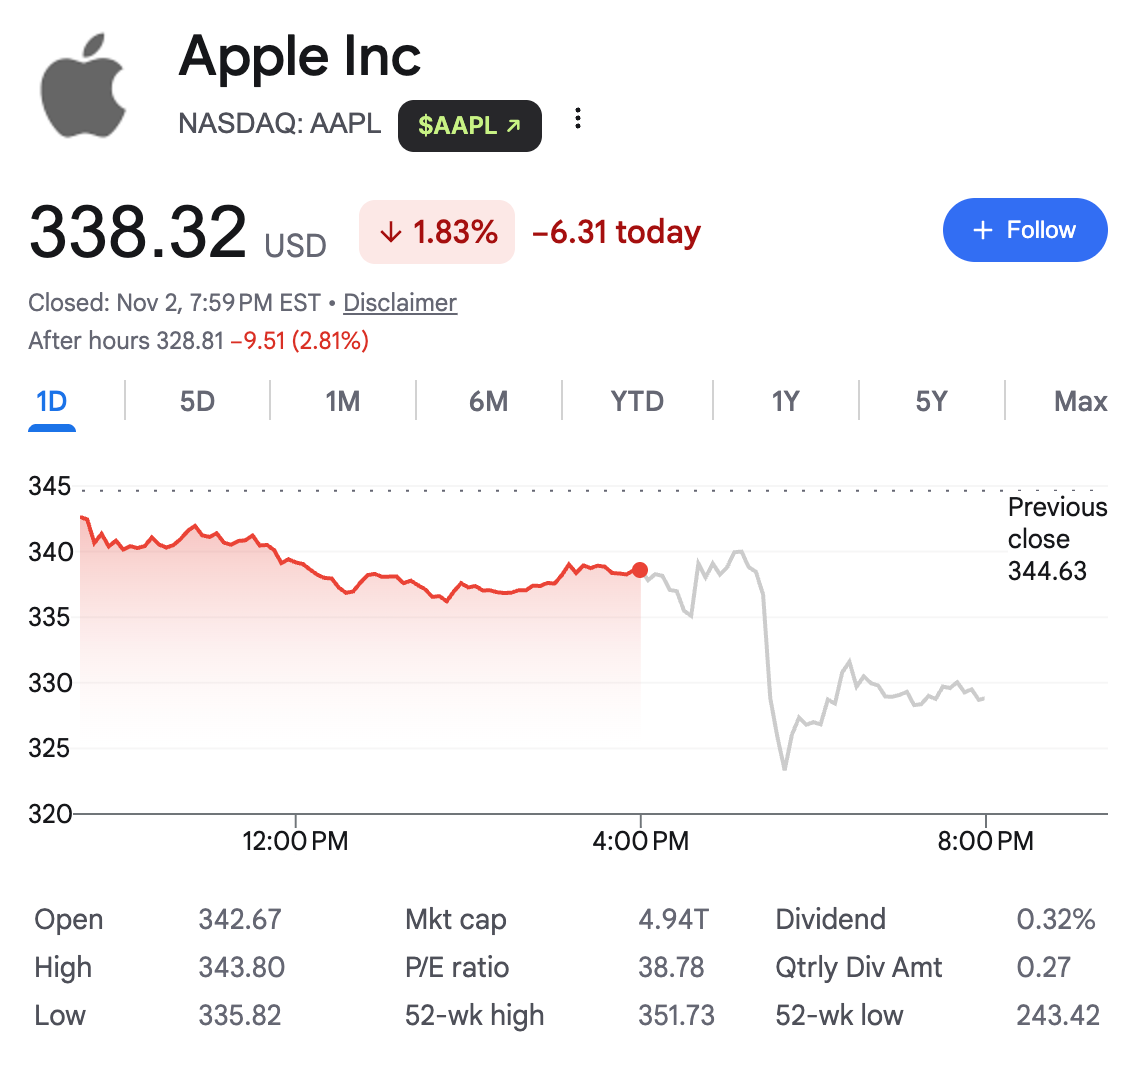
ความเห็นที่แตกออกเป็นสองฝ่ายหลังปิดตลาด โดยเนื้อแท้แล้วเผยให้เห็นถึงการต่อสู้เชิงลึกภายใต้เรื่องเล่า "ที่หลบภัย" เมื่อความรุ่งเรืองทางบัญชีมาปะทะกับวัฏจักรขาขึ้นของราคาชิปหน่วยความจำและการชะลอตัวเชิงโครงสร้างของระบบนิเวศบริการ มงกุฎบนศีรษะของ Apple กำลังเผชิญกับบททดสอบความกดดันจริงครั้งแรก
กระแสเงินสดอิสระ 136.1 พันล้านดอลลาร์: ฐานรองรับมูลค่าตลาด 5 ล้านล้านดอลลาร์
หากพิจารณาเฉพาะตัวชี้วัดทางการเงินหลัก ปีงบประมาณ 2026 ของ Apple ถือว่าปิดฉากได้อย่างสวยงามทีเดียว
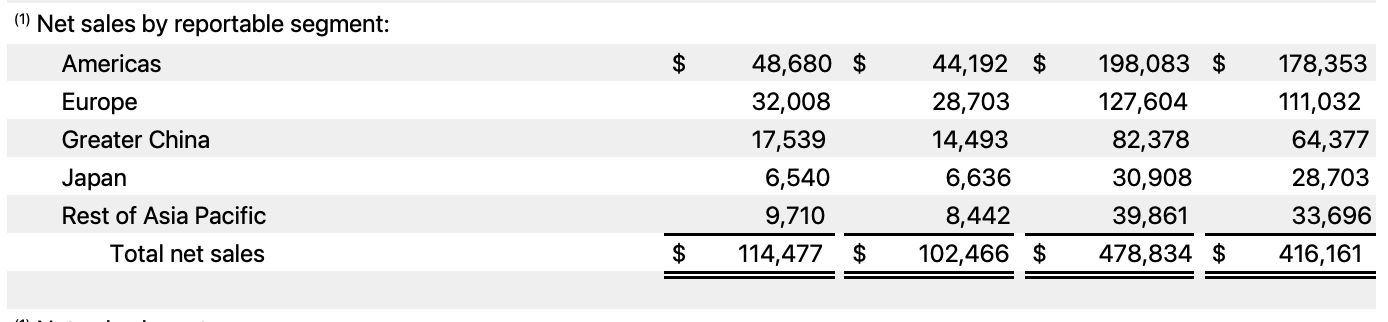
รายงานผลประกอบการแสดงให้เห็นว่า ในไตรมาสที่ 4 ของปีงบประมาณ ซึ่งสิ้นสุดวันที่ 26 กันยายน 2026 Apple มีรายได้รวม 114.477 พันล้านดอลลาร์ เพิ่มขึ้น 11.72% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งไม่เพียงสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 113.47 พันล้านดอลลาร์ แต่ยังสูงกว่ากรอบคาดการณ์การเติบโตที่บริษัทให้ไว้ก่อนหน้านี้ที่ 9% ถึง 11% อีกด้วย กำไรสุทธิรายไตรมาสอยู่ที่ 30.711 พันล้านดอลลาร์ เพิ่มขึ้น 11.81% เมื่อเทียบกับช่วงเดียวกันของปีก่อน กำไรต่อหุ้นปรับลด (EPS) อยู่ที่ 2.1 ดอลลาร์ เพิ่มขึ้น 13.51% เมื่อเทียบกับช่วงเดียวกันของปีก่อน สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 2 ดอลลาร์
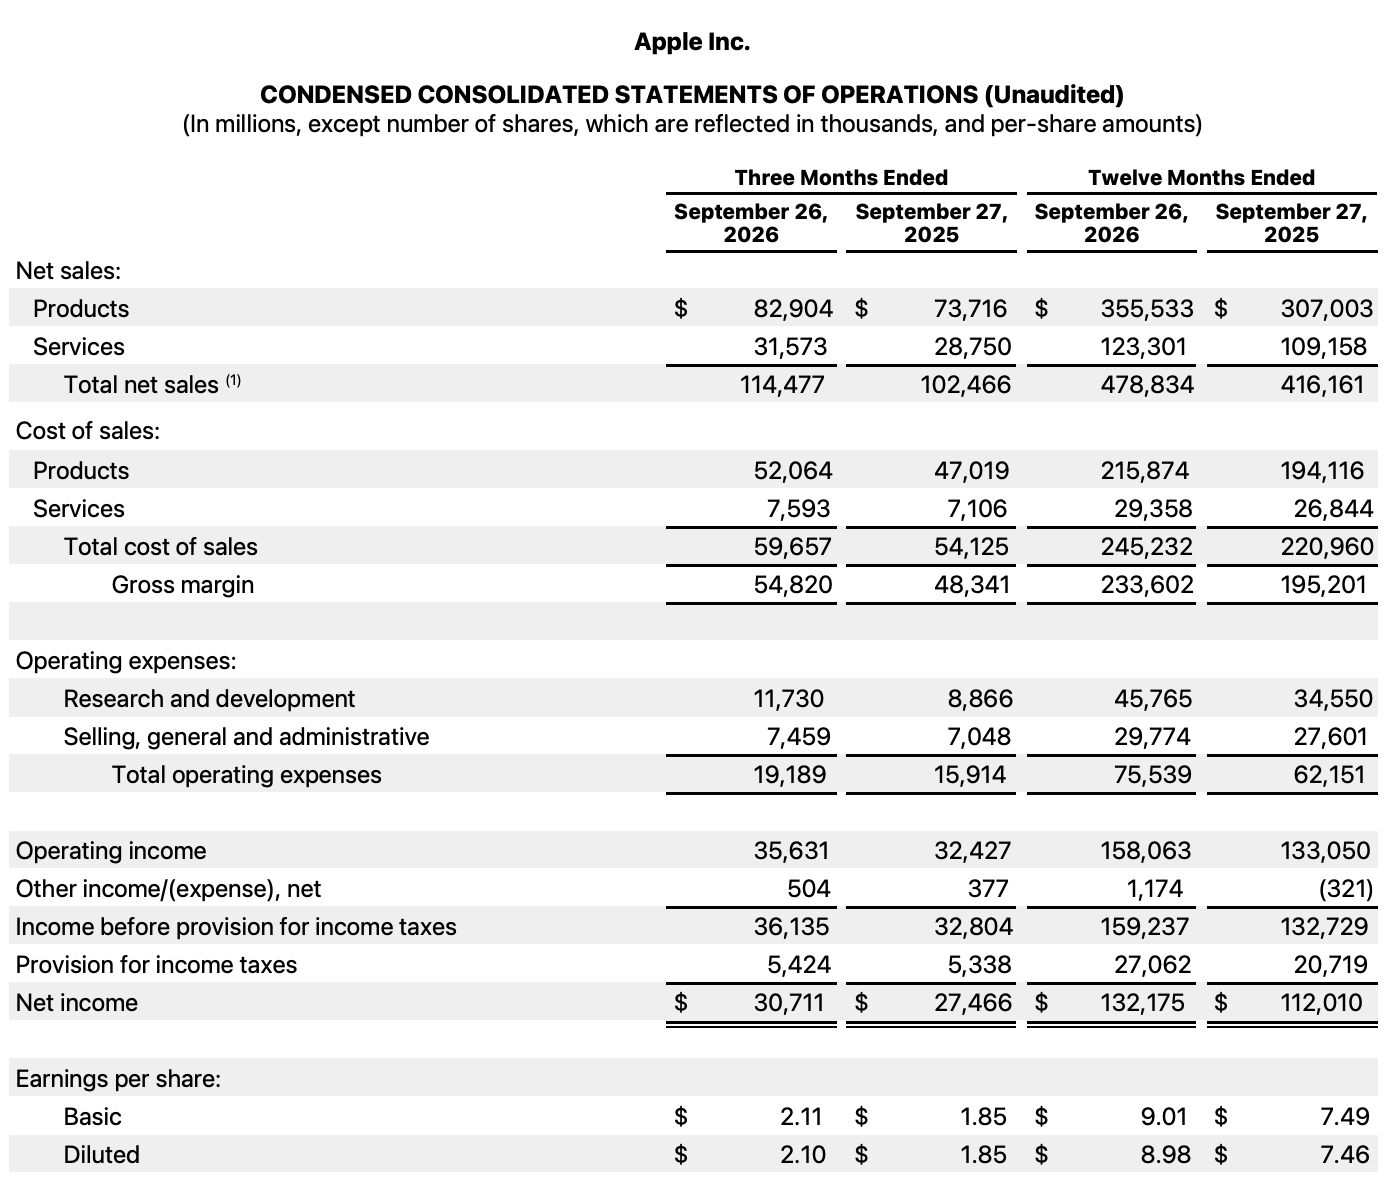
เมื่อมองภาพรวมตลอดปีงบประมาณ 2026 รายได้รวมทั้งปีของ Apple สูงเป็นประวัติการณ์ที่ 478.834 พันล้านดอลลาร์ เพิ่มขึ้น 15.06% เมื่อเทียบกับปีก่อน นับเป็นอัตราการเติบโตของยอดขายรายปีที่ดีที่สุดนับตั้งแต่ปี 2021 กำไรสุทธิทั้งปีอยู่ที่ 132.175 พันล้านดอลลาร์ เพิ่มขึ้น 18.00% เมื่อเทียบกับปีก่อน
ในช่วงเวลาที่หุ้นเทคโนโลยีอยู่ในภาวะหวาดผวา เหตุผลหลักที่ Apple สามารถเอาชนะ Nvidia และกลับขึ้นสู่จุดสูงสุดด้านมูลค่าตลาดได้นั้น เขียนไว้ในงบกระแสเงินสด ในปีงบประมาณ 2026 กระแสเงินสดจากกิจกรรมดำเนินงานของ Apple สูงถึง 145.097 พันล้านดอลลาร์ เพิ่มขึ้นอย่างมากถึง 30.15% เมื่อเทียบกับปีก่อน สิ่งที่ทำให้วอลล์สตรีทประหลาดใจยิ่งกว่าคือ ในขณะที่ Google, Meta และ Amazon ทุ่มเงินมหาศาลเพื่อแย่งชิงความเป็นใหญ่ด้านพลังประมวลผล AI จนถึงขั้นประสบปัญหาขาดดุลกระแสเงินสดอิสระ งบลงทุน (CapEx หรือรายจ่ายเงินสดเพื่อซื้อสินทรัพย์ถาวร) ทั้งปีของ Apple กลับไม่ได้ขยายตัว แต่กลับลดลงเกือบ 29% จาก 12.715 พันล้านดอลลาร์ในปีงบประมาณ 2025 เหลือ 9.041 พันล้านดอลลาร์
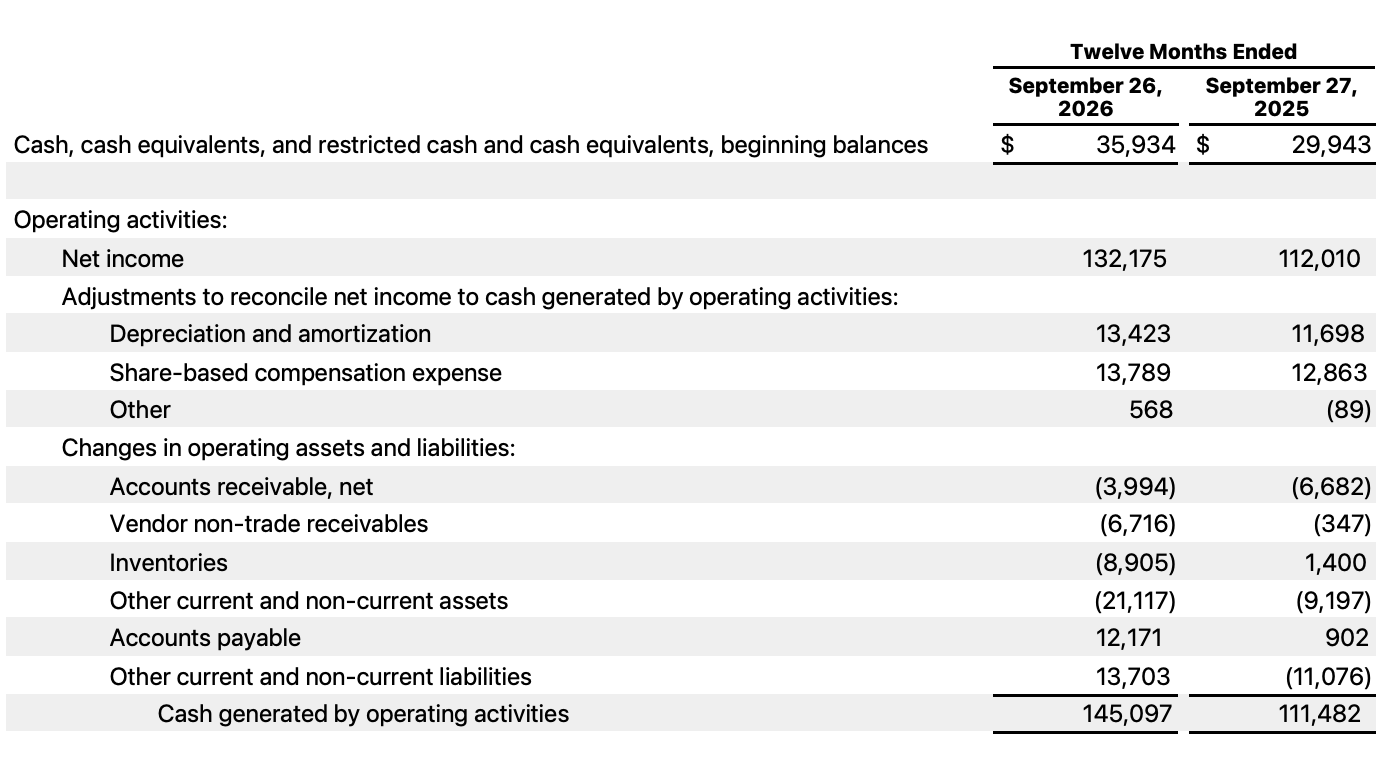
โมเดล "การแปลงรายได้สูง + งบลงทุนเบา" ทำให้ Apple กวาดกระแสเงินสดอิสระได้ถึง 136.056 พันล้านดอลลาร์ในปีงบประมาณ 2026 เพิ่มขึ้นเกือบ 38% เมื่อเทียบกับปีก่อน และสนับสนุนให้บริษัทดำเนินการซื้อหุ้นคืนมูลค่า 86.390 พันล้านดอลลาร์ และจ่ายเงินปันผล 15.721 พันล้านดอลลาร์ได้ตลอดทั้งปี ในวัฏจักรที่ผลตอบแทนเชิงพาณิชย์จาก AI ยังไม่ชัดเจน เครื่องพิมพ์เงินขนาดมหึมานี้กลายเป็นสินทรัพย์แห่งความแน่นอนที่หายากที่สุดในสายตาของนักลงทุนสถาบัน
iPhone ยังคงเป็นพระเอก แต่ความร้อนแรงของฮาร์ดแวร์แตกต่างกันมากขึ้น
เมื่อปอกเปลือกของรายได้รวมที่สูงเกินคาดออกไป พื้นฐานด้านฮาร์ดแวร์ของ Apple ในไตรมาสนี้แสดงลักษณะที่ชัดเจนของ "การขับเคลื่อนด้วยสองแกนหลัก ปีกทั้งสองข้างชะลอตัว"
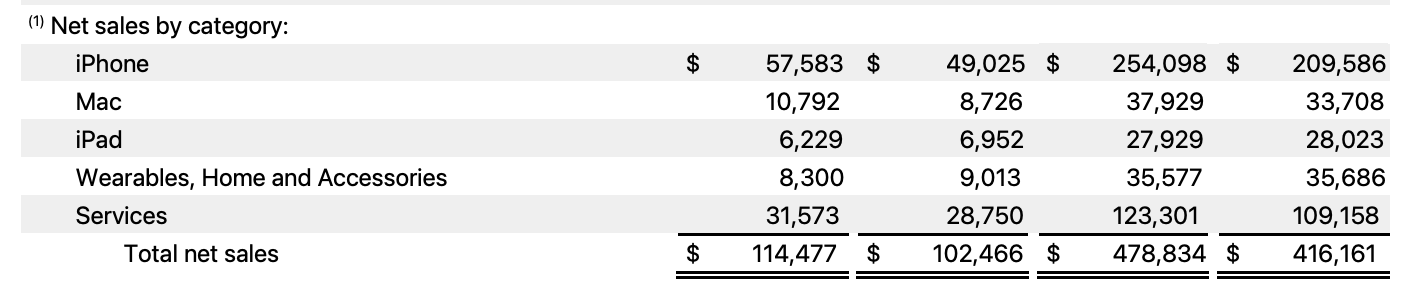
ผู้ที่ชูธงการเติบโตในไตรมาสนี้คือ iPhone และ Mac ในไตรมาสที่ 4 ของปีงบประมาณ ธุรกิจ iPhone สร้างรายได้ 57.583 พันล้านดอลลาร์ เพิ่มขึ้น 17.46% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ทำสถิติสูงสุดใหม่สำหรับไตรมาสเดือนกันยายน และสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 56.49 พันล้านดอลลาร์ ธุรกิจ Mac ยิ่งเป็นเซอร์ไพรส์ที่ใหญ่ที่สุดของไตรมาส โดยรายได้พุ่งขึ้น 23.68% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แตะ 10.792 พันล้านดอลลาร์ สูงกว่าที่วอลล์สตรีทคาดการณ์ไว้ที่ 9.7 พันล้านดอลลาร์อย่างมาก
สิ่งที่ต้องทราบคือ iPhone 18 Pro series ในไตรมาสนี้เพิ่งวางจำหน่ายอย่างเป็นทางการเมื่อวันที่ 18 กันยายน ซึ่งเหลือเวลาเพียงประมาณเก้าวันก่อนสิ้นสุดไตรมาส ดังนั้น รายงานผลประกอบการฉบับนี้ยังไม่ได้สะท้อนผลการขายที่สมบูรณ์ของ iPhone รุ่นใหม่ สำหรับ iPhone Duo ซึ่งได้รับความสนใจจากตลาดค่อนข้างสูง แม้ว่า Apple จะประกาศเปิดตัวผลิตภัณฑ์นี้ไปแล้วในเดือนกันยายน แต่กำหนดวางจำหน่ายอย่างเป็นทางการคือวันที่ 23 ตุลาคม ซึ่งช้ากว่าวันสิ้นสุดไตรมาสของรายงานผลประกอบการฉบับนี้ ดังนั้น iPhone Duo จึงไม่ได้มีส่วนสร้างรายได้ในไตรมาสนี้ ผลการดำเนินงานในตลาดที่แท้จริงจะต้องรอดูในไตรมาสถัดไป
จากสถานการณ์ปัจจุบัน iPhone Duo ได้รับการตอบรับอย่างล้นหลามหลังวางจำหน่าย แต่ก็มีรายงานว่าผู้ใช้บางรายในช่วงแรกประสบปัญหาหน้าจอแตกและจอแสดงผลขัดข้อง Ternus ยอมรับในการประชุมทางโทรศัพท์ว่าผลิตภัณฑ์รุ่นนี้อยู่ใน "สภาวะอุปทานจำกัด" แม้จะย้ำว่ามีอุปกรณ์เพียง "สัดส่วนน้อยมาก" ที่ถูกส่งคืนเนื่องจากข้อบกพร่อง แต่การเพิ่มกำลังการผลิตและอัตราผลิตภัณฑ์ที่ได้มาตรฐานยังคงเป็นบททดสอบที่หนักหน่วงสำหรับช่วงเทศกาลวันหยุด
สำหรับผลิตภัณฑ์อื่น ๆ ธุรกิจ iPad มีรายได้ในไตรมาสนี้ลดลง 10.40% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แตะ 6.229 พันล้านดอลลาร์ ธุรกิจอุปกรณ์สวมใส่ อุปกรณ์ภายในบ้าน และอุปกรณ์เสริม ซึ่งรวมถึง Apple Watch และ AirPods ก็หดตัวลง 7.91% เหลือ 8.300 พันล้านดอลลาร์ โดยทั้งสองธุรกิจออกมาต่ำกว่าที่ตลาดคาดการณ์ไว้
ในแง่ของภูมิภาค รายได้จาก Greater China ในไตรมาสที่ 4 ของปีงบประมาณอยู่ที่ 17.539 พันล้านดอลลาร์ แม้ว่าจะยังคงเติบโตแข็งแกร่งที่ 21.02% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แต่ลดลง 6.8% เมื่อเทียบกับไตรมาสก่อนหน้า (18.82 พันล้านดอลลาร์) และต่ำกว่าที่วอลล์สตรีทคาดการณ์ไว้ที่ 18.75 พันล้านดอลลาร์เกือบ 6.5% ภายใต้แว่นขยายของ P/E ที่สูงถึง 36 เท่า ตราบใดที่ตลาดต่างประเทศหลักออกมาไม่เป็นไปตามคาด ก็เพียงพอที่จะเป็นเหตุผลให้นักลงทุนขายทำกำไร
ชนวนเหตุที่แท้จริงของการร่วงลงหลังปิดตลาด: วัฏจักรหน่วยความจำย้อนกลับและ "ภาษี Apple" ที่สั่นคลอน
หากข้อบกพร่องใน Greater China และฮาร์ดแวร์บางส่วนเป็นเพียงระลอกคลื่นเล็ก ๆ คำเตือนสองประการจากผู้บริหารในการประชุมทางโทรศัพท์เพื่อรายงานผลประกอบการก็คือชนวนเหตุที่ทำให้ราคาหุ้นร่วงลงโดยตรง
คำเตือนประการแรกคือผลกระทบย้อนกลับของราคาชิปหน่วยความจำที่สูงขึ้นต่ออัตรากำไรขั้นต้น เมื่อมองผิวเผิน อัตรากำไรขั้นต้นของ Apple ในไตรมาสที่ 4 ของปีงบประมาณอยู่ที่ 47.89% (กำไรขั้นต้น 54.820 พันล้านดอลลาร์) สูงกว่าช่วงเดียวกันของปีก่อนเล็กน้อยที่ 47.18% แต่ตัวเลขนี้รวมถึงส่วนสนับสนุนจากการคืนภาษีศุลกากรประมาณ 1 เปอร์เซ็นต์ หากตัดปัจจัยนี้ออกไป ผลการดำเนินงานที่แท้จริงอาจไม่ได้สดใสอย่างที่ตัวเลขบนพื้นผิวแสดง
บททดสอบที่หนักหน่วงกว่านั้นอยู่ข้างหน้า Kevan Parekh ประธานเจ้าหน้าที่ฝ่ายการเงิน กล่าวอย่างตรงไปตรงมาในการประชุมทางโทรศัพท์ว่า สต็อกชิ้นส่วนราคาถูกที่ Apple เคยสำรองไว้กำลังหมดลงอย่างรวดเร็ว และบริษัทจำเป็นต้องจัดซื้อชิปหน่วยความจำในราคาที่สูงขึ้น เมื่อเปิดดูงบดุลของ Apple แรงกดดันด้านต้นทุนนี้เริ่มปรากฏให้เห็นแล้ว ณ สิ้นไตรมาสที่ 4 ของปีงบประมาณ มูลค่าตามบัญชีของสินค้าคงเหลือ (Inventories) ของ Apple สูงถึง 14.541 พันล้านดอลลาร์ เพิ่มขึ้นอย่างรุนแรงถึง 154.30% จาก 5.718 พันล้านดอลลาร์ในช่วงเดียวกันของปีก่อน นอกเหนือจากการสต็อกสินค้าสำหรับผลิตภัณฑ์ใหม่จำนวนมากในช่วงเทศกาลวันหยุดแล้ว การรับเข้าสต็อกของชิปหน่วยความจำราคาสูงยังผลักดันมูลค่าตามบัญชีของสินค้าคงเหลือ ณ สิ้นงวดให้สูงขึ้นโดยตรง และสินค้าคงเหลือต้นทุนสูง这批นี้จะถูกบันทึกเป็นต้นทุนขายอย่างเป็นทางการในไตรมาสเดือนธันวาคมที่จะถึงนี้ ซึ่งจะบีบอัดพื้นที่กำไรโดยตรง
ท่ามกลางฉากหลังที่ศูนย์ประมวลผล AI กำลังกลืนกินกำลังการผลิต DRAM และ NAND ทั่วโลก และผลักดันให้ราคาชิปหน่วยความจำพุ่งสูงขึ้นอย่างต่อเนื่อง แม้แต่ Apple ซึ่งมีอำนาจต่อรองในห่วงโซ่อุปทานที่แข็งแกร่งที่สุดก็ยากที่จะหลีกเลี่ยงผลกระทบได้ Parekh เตือนว่า เนื่องจากต้นทุนหน่วยความจำที่สูงและต้นทุนการเปิดตัว Siri AI อัตรากำไรขั้นต้นของ Apple ในไตรมาสวันหยุดเดือนธันวาคมที่จะถึงนี้ (ไตรมาสที่ 1 ของปีงบประมาณ 2027) จะลดลงอย่างรวดเร็วเหลือ 45% ถึง 46% ตัวเลขนี้ลดลงอย่างมาก 2 ถึง 3 เปอร์เซ็นต์จากไตรมาสนี้ และต่ำกว่าที่วอลล์สตรีทคาดการณ์ไว้อย่างมาก
หมัดหนักหมัดที่สองคือการชะลอตัวของ "เครื่องยนต์บริการ" ที่มีกำไรสูง ในฐานะที่เป็นหินถ่วงน้ำหนักของระบบการประเมินมูลค่าของ Apple ธุรกิจบริการมีอัตรากำไรขั้นต้นสูงถึง 75.95% ในไตรมาสนี้ ซึ่งมากกว่าสองเท่าของอัตรากำไรขั้นต้นของธุรกิจฮาร์ดแวร์ (37.20%) แม้ว่ารายได้จากบริการในไตรมาสที่ 4 ของปีงบประมาณจะทำสถิติสูงสุดใหม่ที่ 31.573 พันล้านดอลลาร์ แต่อัตราการเติบโต 9.82% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ไม่เพียงแต่ต่ำกว่าที่คาดการณ์ไว้เล็กน้อย แต่ยังหลุดต่ำกว่าระดับ 10% ซึ่งเป็นอัตราการเติบโตที่ต่ำที่สุดในรอบกว่าสามปี ผู้บริหารยังคาดการณ์อีกว่าอัตราการเติบโตของธุรกิจบริการในไตรมาสถัดไปจะชะลอตัวลงอีกเหลือ 8%-9% ซึ่งต่ำกว่าที่ตลาดคาดการณ์ไว้ที่ 10.7% อย่างมีนัยสำคัญ
การชะลอตัวของธุรกิจบริการไม่ใช่ความผันผวนระยะสั้น แต่ชี้ตรงไปที่รากฐานของโมเดลธุรกิจ ในด้านหนึ่ง การกำกับดูแลด้านการต่อต้านการผูกขาดทั่วโลกกำลังบั่นทอนความสามารถของ App Store ในการเรียกเก็บค่าคอมมิชชันในอัตราสูงอย่างต่อเนื่อง ในอีกด้านหนึ่ง ซูเปอร์แอปในยุค AI กำลังเลี่ยง "ด่านเก็บค่าผ่านทาง" ของ Apple อย่างแข็งขัน หลังจากเกิดความบาดหมางกับ Apple จากข้อพิพาทเรื่องความลับทางการค้า OpenAI (ChatGPT) ซึ่งเดิมทีสร้างรายได้จากการซื้อภายในแอปอย่างมหาศาล ได้เริ่มนำผู้ใช้ที่สมัครสมาชิกไปชำระเงินบนเว็บเพจแล้ว เมื่อทางเข้า AI ไม่ยินยอมจ่าย "ค่าผ่านทาง" อีกต่อไป คูเมืองของระบบนิเวศบริการของ Apple ก็ถูกกัดเซาะอย่างหลีกเลี่ยงไม่ได้
โจทย์ที่แท้จริงในยุคของ Ternus
ในไตรมาสที่ 4 ของปีงบประมาณ ค่าใช้จ่ายด้านการวิจัยและพัฒนาของ Apple พุ่งขึ้นอย่างเงียบ ๆ ถึง 32.30% เป็น 11.730 พันล้านดอลลาร์ แสดงให้เห็นถึงความมุ่งมั่นของบริษัทในการไล่ตามในด้านฟอร์มแฟคเตอร์จอพับได้ Mac ระบบสัมผัส ศูนย์กลางบ้านอัจฉริยะ และ Siri AI อย่างไรก็ตาม Siri AI ใหม่ที่เปิดตัวอย่างเป็นทางการในไตรมาสนี้ ยังคงดูงุ่มง่ามในสายตาของคนภายนอก ในขณะที่ AI Agent ของคู่แข่งสามารถทำงานหลายขั้นตอนที่ซับซ้อนได้อย่างลื่นไหล ประสบการณ์ของ Siri ยังคงถูกวิพากษ์วิจารณ์อย่างหนัก และต้นทุนการเปิดตัวกลับกลายเป็นตัวถ่วงแนวโน้มอัตรากำไรของไตรมาสวันหยุดเสียก่อน
ในช่วงสี่เดือนที่ผ่านมา Apple อาศัยความยับยั้งชั่งใจในการ "ไม่เข้าร่วมการแข่งขันสะสมอาวุธ AI" และกระแสเงินสดอิสระที่อุดมสมบูรณ์ จนได้รับส่วนเกิน "ที่หลบภัย" ท่ามกลางความปั่นป่วนในซิลิคอนวัลเลย์ และกลับขึ้นสู่ตำแหน่งบริษัทที่มีมูลค่าตลาดสูงสุดในโลกได้อย่างราบรื่น แต่รายงานผลประกอบการฉบับนี้ก็กำลังเตือนตลาดอย่างชัดเจนว่า ยักษ์ใหญ่ด้านฮาร์ดแวร์ก็ไม่สามารถหลีกหนีการบีบอัดต้นทุนจากวัฏจักรหน่วยความจำเซมิคอนดักเตอร์ต้นน้ำได้ และโมเดลการเก็บภาษีของระบบนิเวศแบบปิดก็กำลังถูกกระทบจากคลื่น AI เช่นกัน
สำหรับ Ternus ผู้กุมบังเหียนคนใหม่ มูลค่าตลาด 5 ล้านล้านดอลลาร์ไม่ใช่งานเลี้ยงฉลองชัยชนะ แต่เป็นโจทย์ที่เข้มงวด หากไม่สามารถย่อยการประเมินมูลค่าที่สูงลิ่วด้วยนวัตกรรมฮาร์ดแวร์ที่ทรงพลังอย่างแท้จริงและประสบการณ์ AI ที่เหนือกว่าได้ การพึ่งพาเพียงการจัดการห่วงโซ่อุปทานที่ชาญฉลาดและการซื้อหุ้นคืนทางการเงินเพียงอย่างเดียว พายุที่ "ที่หลบภัย" แห่งนี้จะต้านทานได้ก็มีขอบเขตจำกัดในที่สุด
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้