BlackRock นำการถอนตัว 1.6 พันล้านดอลลาร์หายไปจาก ETH ETF
 chaincatcher
เขียนโดย: Wealthy
BlackRock นำการถอนตัว 1.6 พันล้านดอลลาร์หายไปจาก ETH ETF
ในเดือนตุลาคม 2026 เกิดเหตุการณ์น่าอึดอัดใจบนวอลล์สตรีท BlackRock เป็นผู้นำ ETH เข้าสู่บัญชีหลักทรัพย์ แต่ก็เป็นกองทุนของ BlackRock ที่เห็นการไหลออกของเงินทุน ETH มากที่สุดในเดือนตุลาคม
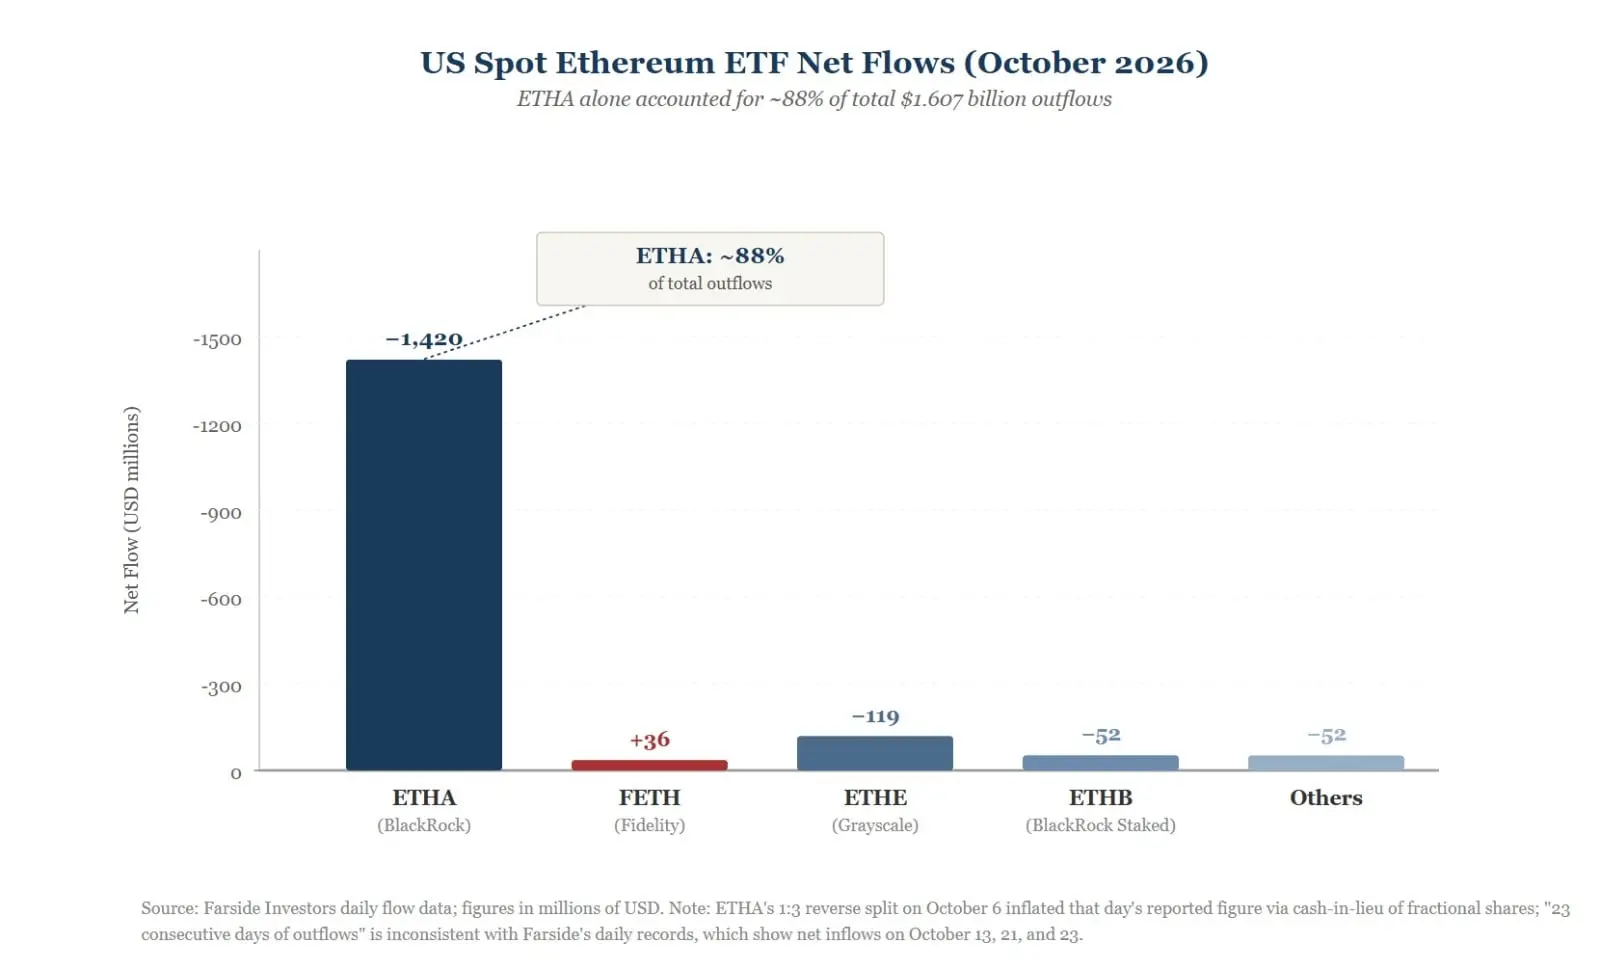
มาดูตัวเลขกัน ตามบันทึกรายวันจาก Farside Investors ณ วันที่ 30 ตุลาคม ETF ETH สปอตของสหรัฐฯ มีการไหลออกสุทธิประมาณ 1.607 พันล้านดอลลาร์ในเดือนตุลาคม โดยกองทุน ETHA คิดเป็นประมาณ 1.42 พันล้านดอลลาร์ เกือบ 90% ตลอดยี่สิบสองวันทำการ มีการไหลออกสุทธิสิบเก้าวันและไหลเข้าสุทธิสามวัน ข้อกล่าวอ้างที่แพร่หลายทางออนไลน์เรื่อง "ไหลออกติดต่อกันยี่สิบสามวัน" ไม่ตรงกับตารางรายวันของ Farside เนื่องจากมีการไหลเข้าเล็กน้อยในวันที่ 13, 21 และ 23 ตุลาคม ดังนั้นบันทึกนี้สามารถมองข้ามไปก่อนได้
ยังมีบัญชีที่สับสนอีกบัญชีหนึ่งที่ต้องชี้แจง ในวันที่ 6 ตุลาคม ETHA มีการไหลออกวันเดียว 201.9 ล้านดอลลาร์ ซึ่งตรงกับการรวมหุ้นแบบ 3 ต่อ 1 การยื่นต่อ SEC ระบุว่าเศษหุ้นจะชำระเป็นเงินสด ดังนั้นตัวเลขวันนั้นจึงสูงเกินจริง อย่างไรก็ตาม ตั้งแต่วันที่ 7, 12, 14, 19, 22 ตุลาคม และตลอดทั้งเดือนที่เหลือ ETHA มีเงินไหลออกทุกวัน การรวมหุ้นครั้งเดียวไม่สามารถรองรับการไถ่ถอนทั้งเดือนได้
ด้วยการไหลออกที่กระจุกตัวเช่นนี้ ต้องถามว่า ใครกำลังขาย และเงินไปไหน?
การขาย ETH ไม่ได้หมายความว่าทิ้ง ETH: เงินไปไหน?
พาดหัวข่าวหลายแห่งบอกว่า "BlackRock กำลังขาย ETH" ซึ่งฟังดูตรงไปตรงมาแต่ทำให้เข้าใจผิด ETHA เป็นผลิตภัณฑ์ที่ออกโดย BlackRock และหุ้นถือโดยนักลงทุน เมื่อลูกค้าเช็คเอาท์ ผู้ดูแลเพียงแค่ดูแลบัญชี เขาไม่สามารถพูดได้ว่าผู้ดูแลขายบ้าน คำสั่งไถ่ถอนจริงวางโดยผู้ถือหุ้นของกองทุน ซึ่งรวมถึงสถาบันและผู้มีส่วนร่วมที่ได้รับอนุญาตซึ่งทำการเก็งกำไร หลังจากการไถ่ถอน ส่วนของ ETH ที่อยู่เบื้องหลังหุ้นจะถูกขายหรือส่งมอบให้ผู้มีส่วนร่วมที่ได้รับอนุญาตดำเนินการ ซึ่งจะส่งผลต่อตลาดสปอต อย่างไรก็ตาม Farside รายงานเพียงจำนวนเงิน ไม่ใช่ชื่อ ดังนั้นจึงไม่สามารถเปิดเผยได้ว่าใครขาย
เมื่อดูกองทุนอื่น FETH ของ Fidelity มีการไหลเข้าสุทธิประมาณ 36 ล้านดอลลาร์ในเดือนตุลาคม ขณะที่ ETHE ของ Grayscale เห็นการไหลออกประมาณ 119 ล้านดอลลาร์ และ ETHB ของ BlackRock เองมีการไหลออกประมาณ 52.3 ล้านดอลลาร์ บางรายเข้า บางรายออก นี่ไม่ใช่การถอยทัพเต็มรูปแบบ แต่เป็นการเลือกวิธีถือ ETH
แล้วเงินถูกย้ายไปที่อื่นเพื่อถือ ETH ต่อหรือไม่? ข้อมูลสามารถพิสูจน์ได้เพียงว่า ETHA ไหลออก แต่ไม่สามารถพิสูจน์ได้ว่าไปที่ไหน เพื่อให้เห็นทิศทางชัดเจน ต้องรอการเปิดเผยเช่นแบบฟอร์ม 13F ซึ่งยื่นรายไตรมาสและค่อนข้างล่าช้า
ในระดับมหภาค มีเบาะแสบางอย่าง Wintermute กล่าวถึงในการวิเคราะห์เมื่อวันที่ 12 ตุลาคมว่า รายงานการประชุมของธนาคารกลางสหรัฐทำให้ตลาดมั่นใจมากขึ้นว่าจะมีการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมภายในสิ้นปี โดยอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุสิบปียังคงสูงในขณะที่ S&P 500 ทำจุดสูงสุดใหม่ สัปดาห์นั้น ETF BTC สปอตของสหรัฐฯ มีการไหลออกประมาณ 680 ล้านดอลลาร์ และ ETF ETH มีการไหลออกประมาณ 540 ล้านดอลลาร์ เมื่ออัตราดอกเบี้ยสูง สินทรัพย์ที่ไม่มีกระแสเงินสดก็ลำบาก และ BTC ก็ไม่例外 ในแง่ราคา Cointelegraph รายงานว่า ETH ลดลงจากประมาณ 2,700 ดอลลาร์เป็น 2,438 ดอลลาร์ภายในวันที่ 21 ตุลาคม ลดลง 9.7% ราคาลดลง การไถ่ถอนเพิ่มขึ้น สองเหตุการณ์นี้ผลักดันซึ่งกันและกัน แต่เพียงเพราะเกิดขึ้นพร้อมกันไม่ได้ชี้แจงว่าอะไรเป็นเหตุและอะไรเป็นผล
อย่างไรก็ตาม สภาพแวดล้อมมหภาคปฏิบัติต่อทุกกองทุนเท่าเทียมกัน แต่ 90% ของการไหลออกกระจุกตัวที่ ETHA ซึ่งจำเป็นต้องตรวจสอบตัวผลิตภัณฑ์เอง ETHA ขายการขึ้นลงของ ETH การซื้อมันทำให้ได้กำไรจากส่วนต่างราคา แต่ไม่ได้รับรางวัล staking ที่จะได้จากการถือ ETH มันเหมือนซื้อตั๋วเข้าชมเกม คุณเข้าสนามเพื่อดูได้ แต่รายได้โฆษณาจากสนามไม่เกี่ยวกับคุณ ในปีที่อัตราดอกเบี้ยต่ำ ตั๋วนี้สามารถซื้อได้อย่างสมเหตุสมผล เมื่ออัตราดอกเบี้ยสูงขึ้น พันธบัตรรัฐบาลให้ดอกเบี้ย และกองทุนตลาดเงินให้ดอกเบี้ย การถือ exposure ที่ทำกำไรจากส่วนต่างราคาเพียงอย่างเดียวทำให้ต้นทุนค่าเสียโอกาสปรากฏชัดเจน ETHA ยังเป็นจุดเข้าที่ใหญ่ที่สุดและสะดวกที่สุดสำหรับการจัดสรรของสถาบัน ดังนั้นเพื่อลดตำแหน่ง ETH วิธีที่ง่ายที่สุดคือขายมัน
คำอธิบายนี้ไม่ได้รับการยอมรับโดยทั่วไป ETHE ของ Grayscale มี staking มานานแล้ว แต่ก็เห็นการไหลออกในเดือนตุลาคมเช่นกัน แต่ค่าธรรมเนียมการจัดการสูงถึง 2.5% พร้อมภาระทางประวัติศาสตร์ที่หนักหน่วง ทำให้การเปรียบเทียบโดยตรงทำได้ยาก ข้อความที่ระมัดระวังกว่าคือ สภาพแวดล้อมมหภาคเป็นปัจจัยภายนอก และโครงสร้างผลิตภัณฑ์มีจุดอ่อน เมื่อปัจจัยภายนอกรุนแรง จุดอ่อนจะปรากฏก่อน
BlackRock ก็สังเกตเห็นจุดอ่อน และวิธีแก้คือเปิดตัวผลิตภัณฑ์อื่น
ตั๋วที่ไม่มีผลตอบแทน: ทำไม BlackRock ถึงเปิดตัว ETHB?
BlackRock ตระหนักดีถึงข้อบกพร่องของตั๋วที่ไม่มีผลตอบแทน เมื่อวันที่ 12 มีนาคม 2026 iShares Staked Ethereum Trust รหัส ETHB จดทะเบียนใน Nasdaq ตามหนังสือชี้ชวน กองทุนวางเดิมพัน 70% ถึง 95% ของ ETH โดย 82% ของรางวัลตกเป็นของผู้ถือหุ้น และอีก 18% แบ่งระหว่างผู้ออก ผู้ดูแล Coinbase และผู้ให้บริการโหนด validator ค่าธรรมเนียมการจัดการ 0.25% ลดเหลือ 0.12% ในสิบสองเดือนแรกภายในสินทรัพย์ 2.5 พันล้านดอลลาร์แรก ในวันจดทะเบียน สินทรัพย์ประมาณ 107 ล้านดอลลาร์ มันไม่ใช่รายแรก REX-Osprey ชิงตัดหน้าในเดือนกันยายน 2025 และ Grayscale นำหน้า BlackRock ทำให้ BlackRock เป็นรายที่สาม
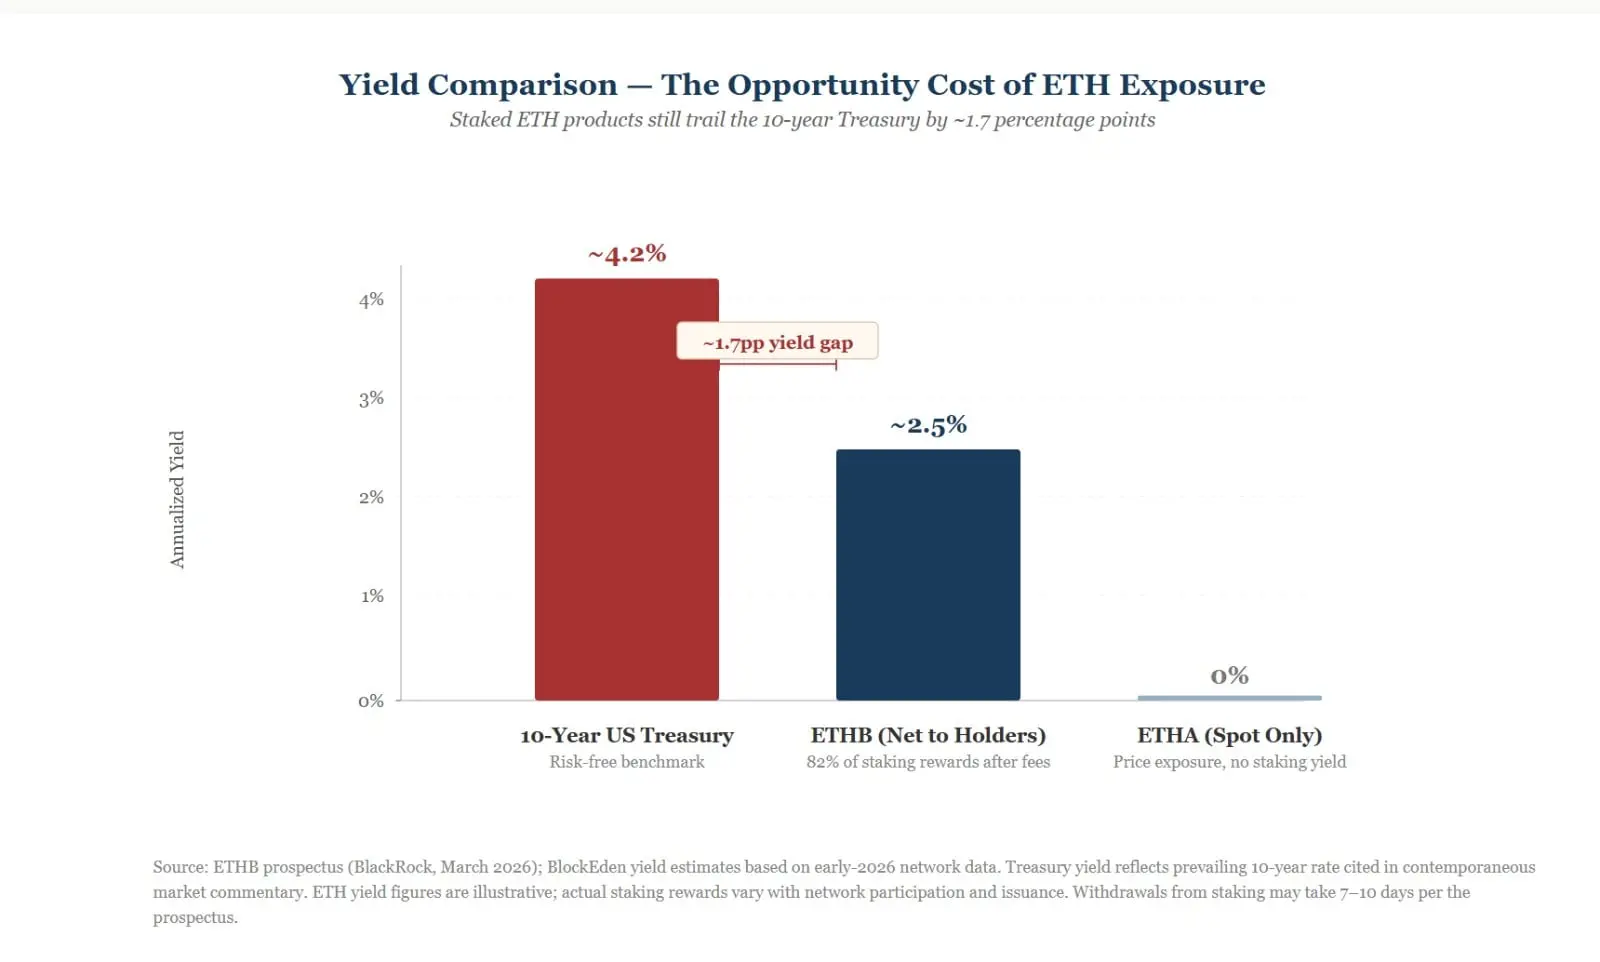
มีการคำนวณที่น่าสนใจตรงนี้ บล็อกวิจัยบางแห่งประมาณการว่าเมื่อต้นปี 2026 ผลตอบแทน staking ประมาณ 3% ต่อปี และหลังจากหักส่วนแบ่ง 18% ผู้ถือหุ้นจะได้รับประมาณ 2.5% เอกสารเดียวกันระบุว่าอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุสิบปีประมาณ 4.2% ETHB เติมช่องว่าง แต่ช่องว่างนี้สั้นกว่าพันธบัตรรัฐบาลเสียอีก หนังสือชี้ชวนยังระบุว่าการออกจากโหนด validator และถอนเงินต้องเข้าคิว โดยกระบวนการอาจใช้เวลา 7-10 วัน หมายความว่าส่วนหนึ่งของผลตอบแทนคือราคาของสภาพคล่อง
ดังนั้น อย่าเพิ่งรีบบอกว่าเงินจาก ETHA ไปที่ ETHB ทั้งหมด ในเดือนตุลาคม ETHB เองก็มีการไหลออกเช่นกัน และข้อมูลสนับสนุนเพียงข้อความเดียว: ผู้ออกเดียวกัน ETH สองประเภท ผลงานต่างกัน
BlackRock ไม่ได้ออกจาก Ethereum แต่กำลังครุ่นคิดว่าจะแพ็ค ETH เดียวกันอย่างไรให้คนเต็มใจถือต่อ การปรับโครงสร้างผลิตภัณฑ์ช่วยแก้ปัญหาเรื่องวิธีการถือ แต่ไม่สามารถกำหนดมูลค่าของสิ่งที่ถือได้ นั่นนำไปสู่คำถามว่า มูลค่าของ ETH มาจากไหน?
ความขัดแย้งด้านมูลค่าของ Ethereum: เครือข่ายที่เติบโตขึ้นทำให้ ETH มีค่ามากขึ้นหรือไม่?
หุ้นมีค่าเพราะบริษัททำกำไรและจ่ายเงินปันผล ETH ไม่มีคณะกรรมการและไม่มีงบกำไรขาดทุน อะไรทำให้มันมีค่า?
วงวิชาการได้เสนอคำอธิบาย บทความโดยนักวิชาการ Lin William Cong, Ye Li และ Neng Wang ชื่อ "Tokenomics: Dynamic Adoption and Valuation" ตีพิมพ์ในปี 2021 ใน The Review of Financial Studies ใช้แบบจำลองพลวัตเพื่อโต้แย้งว่ามูลค่าของโทเคนมาจากผลรวมของความต้องการธุรกรรมของผู้ใช้ ต่างจากการประเมินมูลค่าแบบดั้งเดิมที่คิดลดกระแสเงินสดในอนาคต ยิ่งคนใช้แพลตฟอร์มมาก โทเคนยิ่งมีค่า ยิ่งโทเคนมีค่า คนยิ่งเต็มใจเข้าร่วมตั้งแต่เนิ่นๆ การดึงดูดซึ่งกันและกันนี้เป็นพื้นฐานทางทฤษฎีของแนวคิด "เครือข่ายยิ่งเติบโต โทเคนยิ่งมีค่า"
แบบจำลองนี้มีข้อสมมติ: ผู้ใช้ต้องถือโทเคนเพื่อทำธุรกรรมบนแพลตฟอร์ม เมื่อเทียบข้อสมมตินี้กับบัญชีแยกประเภทของ Ethereum ความขัดแย้งก็ปรากฏ
หลังจาก EIP-1559 ค่าธรรมเนียมพื้นฐานสำหรับธุรกรรมถูกเผา และเครือข่ายยิ่งยุ่ง ยิ่งถูกเผามาก ทำให้ ETH มีชื่อเสียงเรื่องเงินฝืดอยู่ช่วงหนึ่ง ด้วยการอัปเกรด Dencun ในปี 2024 ที่นำ blobs มาใช้ การเผยแพร่ข้อมูล L2 มีต้นทุนต่ำมาก ส่งผลให้การเผา L1 ลดลง งานวิจัยจาก CMCC ระบุว่าการเผาค่าธรรมเนียมธุรกรรมรายไตรมาสของ Ethereum ลดลงจากประมาณ 1.1 พันล้านดอลลาร์ในไตรมาส 1 ปี 2024 เป็นประมาณ 300 ล้านดอลลาร์ในไตรมาส 3 ลดลง 73% ภายในเดือนเมษายน 2026 สื่อบางแห่งรายงานว่ามีการออก ETH ใหม่ประมาณ 1,700 ETH ต่อวัน ขณะที่ถูกเผาเพียงห้าสิบถึงหกสิบ Everstake ให้อัตราการออกสุทธิต่อปีประมาณ 0.7% ถึง 0.8% ในเดือนพฤษภาคม การอัปเกรด Fusaka เมื่อเดือนธันวาคมปีที่แล้วกำหนดค่าธรรมเนียมขั้นต่ำสำหรับ blobs เพื่อพยายามพยุงปริมาณการเผา แต่ประสิทธิภาพยังต้องสังเกต
เมื่อเผาน้อยลงและการออกยังดำเนินต่อไป ใครได้รับเงินที่ออก? มันตกเป็นของผู้ที่ stake รางวัล staking ไม่ได้จ่ายโดยลูกค้าภายนอก แต่เป็น ETH ที่ออกใหม่จากโปรโตคอล หมายความว่าเครือข่ายกำลังพิมพ์เงินเพื่อจ่ายผู้ที่รักษาความปลอดภัย
เรื่องนี้มีการศึกษาในวงวิชาการ รายงานวิจัยโดย Lin William Cong, Zhiheng He และ Ke Tang ชื่อ "The Tokenomics of Staking" รวม staking เข้าในแบบจำลองพลวัต ชี้ว่า staking นำไปสู่การกระจายความมั่งคั่ง และใช้ข้อมูลโทเคนที่ stake ได้ชุดหนึ่ง พบว่าอัตรา staking ที่สูงขึ้นสัมพันธ์กับผลตอบแทนส่วนเกินที่ตามมาสูงขึ้น ควรใช้รายงานนี้ด้วยความระมัดระวัง เป็นรายงานวิจัยจากเดือนเมษายน 2025 ที่ยังไม่ผ่านการทบทวนโดยผู้เชี่ยวชาญ และหัวข้อที่ศึกษาเป็นโทเคนชุดหนึ่ง ไม่ใช่ Ethereum โดยเฉพาะ เวอร์ชันก่อนหน้านี้ถูกนำเสนอในการประชุมวิชาการปี 2023 ซึ่งผู้วิจารณ์ตั้งคำถามว่าผลตอบแทนจากกลยุทธ์ carry นั้นเกิดจากโทเคนเหล่านี้ไวต่อความผันผวนของตลาดคริปโตโดยรวมหรือไม่ นั่นคือ beta ดังนั้นมันให้มุมมองมากกว่าข้อสรุป
เมื่อใช้มุมมองนี้กับ ETH ฉันยังวิเคราะห์เพิ่มเติม โดยคำนวณนอกเหนือจากรายงาน รางวัลมาจากการออกใหม่ จำนวน ETH ที่ผู้ไม่ถือ stake ถืออยู่ไม่เปลี่ยนแปลง ในขณะที่สัดส่วนของพวกเขาต่ออุปทานรวมลดลงเล็กน้อย การออกสุทธิที่กล่าวถึงก่อนหน้านี้น้อยกว่า 1% ต่อปี ซึ่งไม่สำคัญนัก ความแตกต่างที่แท้จริงอยู่ที่ว่ารางวัลถูกแจกจ่ายหรือไม่ ผู้ถือ ETHA ไม่ได้รับ ซึ่งเป็นทิศทางที่ระบุในบัญชีแยกประเภท ส่วนจะเสียไปเท่าไหร่ ต้องคำนวณแยกต่างหาก
ดังนั้น เมื่อเครือข่ายยุ่งขึ้น โทเคนไม่จำเป็นต้องหายากขึ้น ความปลอดภัยของเครือข่ายพึ่งพา staking รางวัลจาก staking ขึ้นอยู่กับการออก และใครแบกรับภาระการออกในที่สุดขึ้นอยู่กับปริมาณที่ถูกเผาในปีนั้น
ความรุ่งเรืองของโครงสร้างพื้นฐานและปัญหาของโทเคน: ใครเอาคุณค่าทางเศรษฐกิจของ Ethereum ไป?
บทวิเคราะห์โดย Blockworks กล่าวถึงปรากฏการณ์ประหลาดเดียวกัน: ผู้ใช้ซื้อขายมากขึ้น โดยเฉพาะ stablecoin และ rollups ผลัก blobs สู่ระดับสูงสุดเป็นประวัติการณ์ แต่รายได้ค่าธรรมเนียม L1 ต่ำกว่าปี 2021 ถึง 2022 มาก การเก็บค่าธรรมเนียมย้ายขึ้นไปใน stack ไปที่ sequencer ของ L2, ห่วงโซ่อุปทาน MEV และแอปพลิเคชัน ขณะที่ L1 กลายเป็นแพลตฟอร์มชำระราคาที่มาร์จิ้นต่ำแต่น่าเชื่อถือมาก ข้อมูลของ Coin Metrics ตรงไปตรงมายิ่งกว่า: ในไตรมาส 1 ปี 2025 ค่าธรรมเนียม blob คิดเป็นเพียง 0.07% ของค่าธรรมเนียมทั้งหมด
เปรียบเทียบแล้ว Ethereum เป็นเหมือนทางหลวง เพื่อกระตุ้นการจราจร ค่าผ่านทางถูกเก็บต่ำมาก มีรถมากขึ้น และพื้นที่บริการ ปั๊มน้ำมัน ร้านล้างรถทำเงิน ในขณะที่พนักงานเก็บค่าผ่านทางเพียงแค่เฝ้าดูการจราจร ถนนมีความสำคัญมากขึ้นเรื่อยๆ จริง แต่ความสำคัญและความสามารถในการทำกำไรเป็นคนละเรื่องกัน
การชำระ stablecoin เงินสดโทเคน และ RWA ที่ออกโดยสถาบันต่างย้ายมาที่ Ethereum แนวโน้มปี 2026 ของ 21Shares ยอมรับสิ่งนี้พร้อมชี้ว่าการลดลงของค่าธรรมเนียม การรั่วไหลของมูลค่า L2 และการออกสุทธิปานกลางทำให้เกณฑ์สำหรับปริมาณงานที่จะกลายเป็นมูลค่าที่ยั่งยืนสูงขึ้น ในการตีราคา ETH ใหม่ เราต้องเห็นค่าธรรมเนียมรวมสูงขึ้น หรือจัดผลประโยชน์ของ L2 ให้สอดคล้องกับ mainnet หรือให้กระแสเงินทุนช่วยเรื่องส่วนต่างผลตอบแทน
มีคำถามที่คมกว่านี้ตรงนี้ สถาบันการเงินแบบดั้งเดิมที่ออกพันธบัตรรัฐบาลโทเคนและชำระด้วย stablecoin แสวงหาการชำระราคาและความปลอดภัยของ Ethereum แต่ไม่จำเป็นต้องถือ ETH เป็นตำแหน่งในงบดุล ธนาคารดำเนินการออนไลน์ และฉันไม่เคยได้ยินใครซื้อ "โทเคนอินเทอร์เน็ต" ในงบดุล การซื้อ ETH บางส่วนเพื่อจ่ายค่า gas เป็นต้นทุนดำเนินการ ไม่ใช่การลงทุนพอร์ตโฟลิโอ สถาบันต้องการโครงสร้างพื้นฐาน และความจำเป็นในการถือ ETH เป็นสองข้อเสนอที่แยกจากกัน โดยมีช่องว่างระหว่างกัน ความกว้างของช่องว่างนี้ยังถูกถกเถียงโดยนักวิจัย ในการทบทวนเดือนพฤษภาคมของ Everstake บางคนสนับสนุนให้เปลี่ยนเส้นโค้งรางวัล บางคนโต้แย้งให้คงสถานะเดิม และบางคนเชื่อว่าควรเน้นการเก็บมูลค่า L1 การทบทวนนี้เอนไปทางหลัง: ปัญหาอยู่ที่การเก็บมูลค่า ไม่ใช่การออก
สถาบันกำลังทิ้งอะไรจริงๆ: สามอนาคตของ ETH?
สถาบันกำลังทิ้ง Ethereum หรือไม่? ข้อมูลเดือนตุลาคมไม่สามารถตอบคำถามใหญ่เช่นนั้นได้ สิ่งที่พูดได้คือ สิ่งที่ถูกขายอาจไม่ใช่ ETH แต่เป็นวิธีถือมัน: ไม่จ่ายดอกเบี้ย และไม่มีการรับประกันเงินปันผลเครือข่าย นี่เป็นการอนุมาน ไม่ใช่ข้อสรุป เมื่อมองไปข้างหน้า น่าจะมีสามเส้นทาง
หนึ่งคือการฟื้นตัวของเศรษฐกิจมหภาค เมื่ออัตราดอกเบี้ยลดลง สินทรัพย์เสี่ยงได้รับการยอมรับอีกครั้ง และเงินกลับเข้าสู่ ETF ลำดับที่ต้องดูคือ: เงินไหลกลับก่อนราคา แสดงว่ามีคนสะสมตำแหน่งล่วงหน้า หากราคาขึ้นแล้วเงินเข้ามา นั่นคือการไล่ตลาด
หนึ่งคือการทำซ้ำผลิตภัณฑ์ ผลิตภัณฑ์ staking จะดึงดูดเงินทุนต่อได้หรือไม่ และ ETHA จะแก้ไขกฎเพื่อรวม staking หรือไม่ เป็นตัวแปร มีการคำนวณแล้วว่าผลตอบแทนสุทธิของ ETHB ยังไม่ถึงพันธบัตรรัฐบาล ต้องรอให้อัตราดอกเบี้ยลดลงเพื่อเพิ่มความน่าเชื่อถือ
หนึ่งคือการเก็บมูลค่าที่แย่ลง เงินกลับเข้าสู่ ETF BTC แต่ไม่กลับเข้าสู่ ETF ETH และอัตราแลกเปลี่ยน ETH ต่อ BTC ยังคงลดลง โดยการออกสุทธิยังเป็นบวก และรายได้ blob ไม่พุ่งขึ้น สิ่งนี้บ่งชี้ว่าปัญหาย้ายจากสภาพแวดล้อมโดยรวมมาที่ ETH เอง วันที่ mainnet สำหรับการอัปเกรด Glamsterdam ยังไม่แน่นอน และการอัปเกรด testnet Hoodi ถูกเลื่อนเป็นวันที่ 22 ตุลาคมตามประกาศของ Ethereum Foundation สิ่งนี้ไม่สามารถพิสูจน์ได้ว่าทำให้เกิดการไถ่ถอน แต่ทำให้ผู้ที่รอข่าวดีถัดไปหมดความอดทนมากขึ้น
กลับมาที่จุดเริ่มต้น คนแรกที่ออกตั๋วเห็นผู้ชมจากไป ในบรรดาผู้ที่จากไป บางคนบ่นว่าตั๋วไม่มีผลตอบแทน ขณะที่บางคนบ่นว่ากำไรจากงานไม่ได้แบ่งให้ผู้ถือตั๋ว กองทุนของ BlackRock ลดลง 1.6 พันล้านดอลลาร์ ซึ่งเป็นเรื่องในบัญชี นอกบัญชี ถนนดีขึ้นเรื่อยๆ มีวิธีที่ด่านเก็บค่าผ่านทางจะให้รถที่ผ่านทิ้งค่าผ่านทางเล็กน้อยหรือไม่?
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้