


มัสก์โจมตีผู้ให้บริการคลาวด์หน้าใหม่ เกมหมากชั้นสูงของเขา
 Odaily
ต้นฉบับ | Odaily News (@OdailyChina)
ผู้เขียน | Azuma (@azuma_eth)
สุดสัปดาห์ที่ผ่านมา Elon Musk ได้โพสต์คำทำนายหลายข้อบน X อย่างต่อเนื่อง ราวกับทิ้งระเบิดลึกลงในตลาดโครงสร้างพื้นฐานด้านพลังประมวลผล AI ที่เดิมก็เต็มไปด้วยกระแสใต้น้ำอยู่แล้ว
ท่ามกลาง "ตำนานร่ำรวยจากการกักตุนการ์ดจอ" ที่ซิลิคอนวัลเลย์ยังคงพูดถึงอย่างสนุกสนาน มัสก์เริ่มด้วยการทำนายอย่างเย็นชาว่าพลังประมวลผลจำนวนมากจะ "ติดอยู่ในดาต้าเซ็นเตอร์ที่สร้างไม่เสร็จ" จากนั้นก็ประกาศโทษประหารให้กับผู้ให้บริการคลาวด์พลังประมวลผลหน้าใหม่ (Neocloud) กว่า 200 รายทั่วโลก — เมื่อประตูตลาดตราสารหนี้ปิดตาย บริษัทเหล่านี้กำลังจะเผชิญกับ "การตายหมู่และการควบรวมระดับปลาหางนกยูง" (guppy-level death and consolidation)
ที่น่าสังเกตคือ เพียงไม่กี่วันก่อนที่เขาจะปล่อย "มุมมองลบต่อพลังประมวลผล" นี้ออกมา มัสก์เพิ่งจะคุยโวในการประชุมรายงานผลประกอบการไตรมาส 3 ของ SpaceX ว่าพลังประมวลผลของตัวเองนั้นไม่พอต่อความต้องการ โดยผู้ให้บริการคลาวด์รายใหญ่และสตาร์ทอัปหลายสิบรายกำลังต่อคิวขอเช่าอย่างไม่รู้จบ
ด้านหนึ่ง พลังประมวลผลของตัวเองนั้นคับคั่ง มีลูกค้าเข้าออกไม่ขาดสาย และเพิ่งประกาศว่าเพิ่งปิดดีลเงินกู้มหาศาล 4 หมื่นล้านดอลลาร์สหรัฐเพื่อซื้อการ์ด แต่อีกด้านหนึ่ง กลับประกาศเสียงดังว่าคู่แข่งกำลังจะล้มละลายเป็นจำนวนมาก การโจมตีต่อเนื่องของมัสก์ในสุดสัปดาห์นี้ แท้จริงแล้วคือการเป่านกหวีดเตือนภัยด้วยความหวังดีของผู้บุกเบิกอุตสาหกรรม หรือเป็นการล่าอย่างแม่นยำโดยมีเป้าหมายชัดเจนกันแน่?
คำทำนายมรณะ: จากพลังประมวลผลเกยตื้น สู่การตายหมู่ของอุตสาหกรรม
จุดเริ่มต้นของกระแสวิพากษ์วิจารณ์นี้มาจากเกร็ดเล็กเกร็ดน้อยในวงการที่ Yuchen Jin บล็อกเกอร์แห่งซิลิคอนวัลเลย์แชร์เมื่อวันที่ 25 ตุลาคม เพื่อนคนหนึ่งจากห้องแล็บ AI เล่าให้เขาฟังถึงระบบนิเวศที่ไร้สาระในปัจจุบัน: "ไม่เป็นไรหรอกถ้าเราฝึกโมเดลที่ดีที่สุดไม่ได้ เราล็อกกำลังการผลิต GPU ไว้ตั้งแต่เนิ่นๆ ตอนนี้ราคาเช่า H100, B200, B300 พุ่งขึ้นสองถึงสามเท่า แค่ค้าขายพลังประมวลผลต่อก็พิมพ์เงินได้เลย"
ใต้ทวีตที่มองว่า "นายหน้าค้าพลังประมวลผล" เป็นโมเดลธุรกิจนี้ มัสก์สาดน้ำเย็นใส่เป็นครั้งแรก: "ผมคิดว่าเร็วๆ นี้เราจะได้เห็นพลังประมวลผลเกยตื้น (stranded compute) จำนวนมาก ติดอยู่ในดาต้าเซ็นเตอร์ที่สร้างไม่เสร็จ"
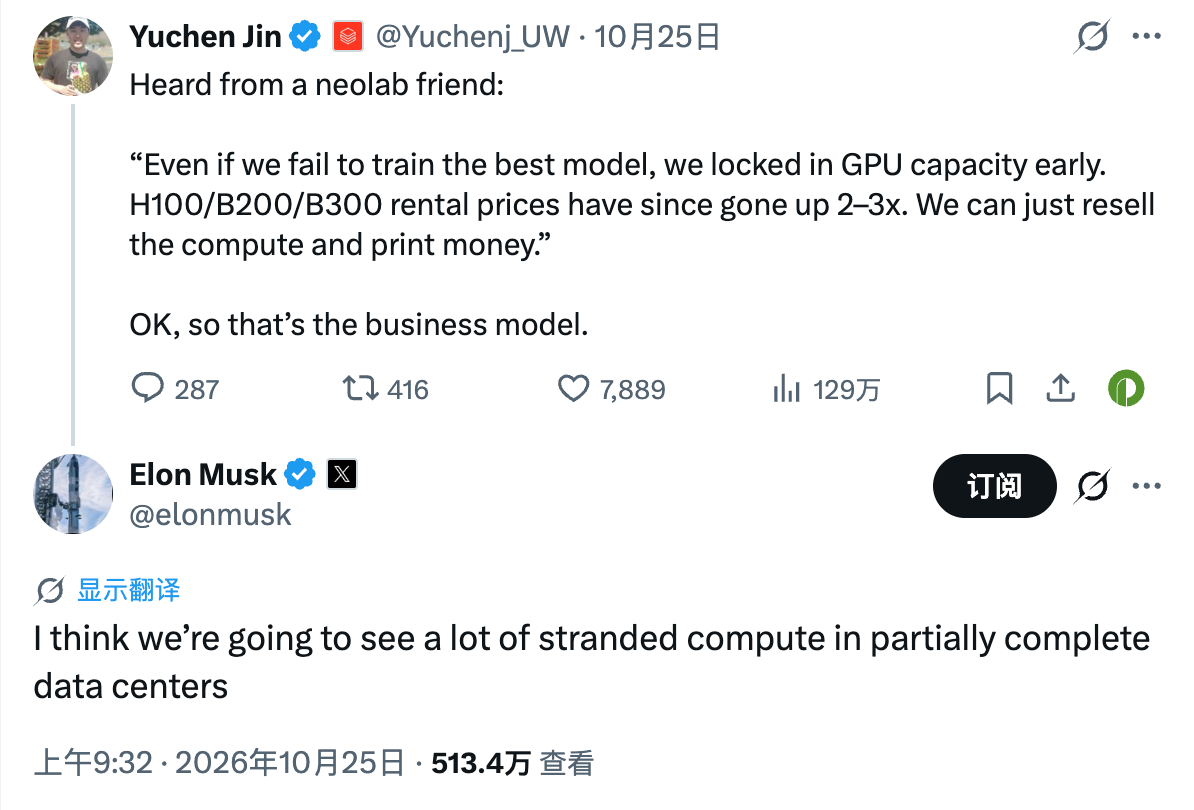
จากนั้น Chamath Palihapitiya นักลงทุนร่วมทุนแห่งซิลิคอนวัลเลย์ซึ่งถือ "สินทรัพย์ที่ดินพร้อมไฟฟ้า" จำนวนมากก็ลงมาเล่นบทอยู่ข้างมัสก์ (มองย้อนกลับไปแล้วรู้สึกว่าทั้งคู่นี้วางแผนกันมาก่อน) โพสต์ข้อความยาววิเคราะห์มุมมองของมัสก์อย่างละเอียด ชี้ตรงๆ ว่าปี 2027 จะเป็น "ปีแห่งการปรับตัวอย่างรุนแรง" ของโครงสร้างพื้นฐานพลังประมวลผล AI
Chamath กล่าวว่า ขณะนี้มีปัญหาใหญ่สี่ประการที่ผู้ให้บริการ Neocloud ต้องเผชิญ
- ความไม่สอดคล้องระหว่างการจัดการและเงินทุน: Neocloud ส่วนใหญ่มีการจัดการที่ยุ่งเหยิงและเงินทุนอ่อนแอ ในขณะที่ผู้ให้บริการคลาวด์ไฮเปอร์สเกลแบบดั้งเดิม (Hyperscalers) มีระบบราชการสุดขั้ว แค่เซ็นสัญญาไม่เปิดเผยข้อมูลก็ใช้เวลา 3 เดือน และระยะเวลาการดูแลจัดการยาวถึง 18 เดือน
- ความล่าช้าของท่อส่งและพลังประมวลผลถูกกักในปี 2027: ความล่าช้าของท่อส่งโครงสร้างพื้นฐานที่มีอยู่จะปะทุขึ้นพร้อมกันในปี 2027 เมื่อถึงเวลานั้น ผู้ผลิตรายใหญ่แบบดั้งเดิมจะต้องให้ความสำคัญกับความต้องการภายในก่อน และรีดส่วนแบ่งจากภายนอกผ่าน "model router" GPU ที่จ่ายเงินไปแล้วจำนวนมากจะนอนกินฝุ่นในคลังสินค้า อัตราผลตอบแทนต่ำกว่าต้นทุนเงินทุนมาก — "ทุกคนจะเจอปัญหานี้ ยกเว้นบริษัทหนึ่ง (นัยว่า SpaceX)"
- ปัญหาคอขวดทางกายภาพของที่ดินและไฟฟ้า: ในเวสต์เท็กซัสซึ่งเป็นศูนย์กลางพลังประมวลผล การขอการยกเว้นสิทธิแร่ช้ากว่าที่เคยเป็นมา อีสต์เท็กซัสเต็มไปด้วยความเสี่ยงทางกฎหมาย โครงข่ายไฟฟ้าทั่วประเทศโอเวอร์โหลดเต็มที่ บริษัทไฟฟ้าจำเป็นต้องเพิ่มเกณฑ์การผูกพันเงินทุนล่วงหน้าอย่างมากเพื่อกำจัด "ผู้จองพื้นที่"
- จุดตาย — เงื่อนไขค่าปรับกรณีผิดสัญญา (LD): นี่คือฟางเส้นสุดท้าย Neocloud ที่ขาดประสบการณ์การดำเนินงานพลังประมวลผลความพร้อมใช้งานสูง เมื่อเจอความล่าช้าในการก่อสร้างหรือระบบล่ม ไม่สามารถทำตามสัญญาเวลาทำงานปกติได้ เงื่อนไขค่าปรับกรณีผิดสัญญาที่เข้มงวดในสัญญาลูกค้าจะถูกเรียกใช้ทันที ทำให้สูญเสียการจัดอันดับระดับลงทุนหรือถูกทิ้งโดยลูกค้ารายใหญ่
เมื่อเผชิญกับการโจมตีอย่างแม่นยำของ Chamath มัสก์ก็โจมตีซ้ำอย่างรุนแรง: "ก็ประมาณนั้นแหละ ในช่วงไม่กี่สัปดาห์ที่ผ่านมา ตลาดตราสารหนี้แทบจะปิดประตูสนิทสำหรับบริษัทใดก็ตามที่ไม่มีแหล่งรายได้อิสระนอกเหนือจากดาต้าเซ็นเตอร์ AI SpaceX เพิ่งปิดดีลหนี้ 4 หมื่นล้านดอลลาร์สหรัฐเพื่อซื้อ GPU แต่เราเป็นเครดิตระดับลงทุน (Investment Grade) และมีรายได้จาก Starlink และการปล่อยจรวดค้ำจุนอยู่ นั่นหมายความว่า Neocloud กว่า 200 รายจะเผชิญการตายและการควบรวมระดับปลาหางนกยูง มีไม่กี่รายที่จะรอด แต่ไม่มาก"
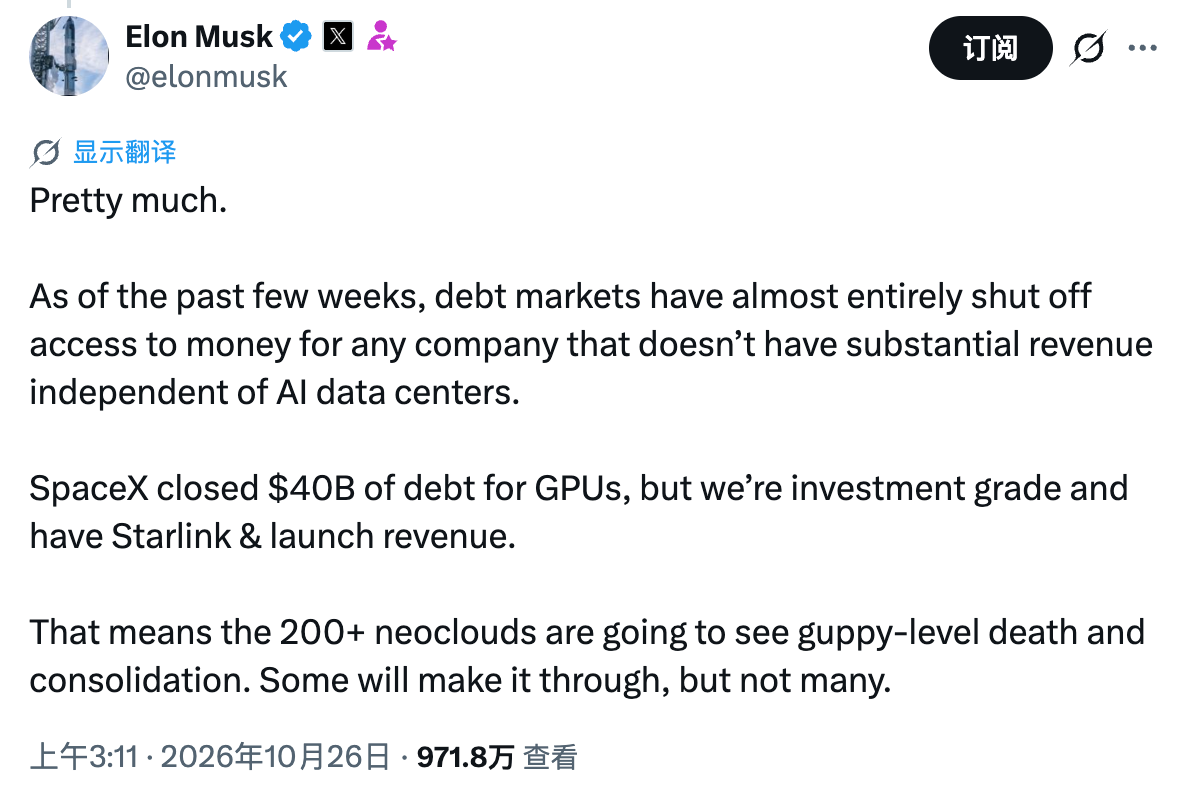
จากนั้นมัสก์ยังเน้นย้ำอีกประโยคหนึ่ง: "SpaceX จะไม่มีวันเข้าซื้อ Neocloud รายใดเลย เพราะมันไร้ความหมาย"
คืนก่อนพายุ: ทำไมวงล้อ "กู้เงินซื้อการ์ด" ถึงหยุดชะงักกะทันหัน?
คำพูดของมัสก์แม้จะทิ่มแทงใจ แต่สิ่งที่เขาแทงโดนคือจุดอ่อนที่สุดของอุตสาหกรรม Neocloud ในปัจจุบันจริงๆ — กับดัก "การ์ดรอไฟฟ้า" ในการส่งมอบทางกายภาพ มาเจอกับ "กระแสการเรียกคืนสินเชื่อ" ในตลาดการเงิน
สองปีที่ผ่านมา ผู้เล่น Neocloud ที่มี CoreWeave, Nebius, Crusoe เป็นตัวแทน ได้สร้างวงล้อเงินทุนที่มีเลเวอเรจสูงมาก — ขั้นแรก หาลูกค้ารายใหญ่เซ็นสัญญารับซื้อพลังประมวลผลระยะยาว 3 ถึง 5 ปี จากนั้นใช้สัญญานี้และ GPU ที่จัดซื้อเป็นหลักประกัน กู้เงินกู้เอกชนหรือหุ้นกู้ผลตอบแทนสูงระดับหมื่นล้านดอลลาร์จากวอลล์สตรีท สุดท้ายซื้อการ์ด เช่าห้องเซิร์ฟเวอร์ เก็บค่าเช่าเพื่อชำระหนี้และดอกเบี้ย
อย่างไรก็ตาม เมื่อเข้าสู่เดือนตุลาคม 2026 วงล้อที่ตั้งอยู่บนสมมติฐาน "การขยายตัวไม่สิ้นสุด" นี้ก็เจอเบรกกะทันหันทั้งในด้านกายภาพและด้านเงินทุน:
หมัดแรกมาจากการย้ายของคอขวดทางกายภาพ นั่นคือตลาดเปลี่ยนจาก "ขาดชิป" เป็น "ขาดปลั๊กไฟ" อย่างที่มัสก์เตือนไว้ตั้งแต่ปี 2024 คอขวดของ AI เคลื่อนไปตามเส้นทาง "ชิป → หม้อแปลง → ไฟฟ้า" ตอนนี้การ์ดจอของ Nvidia กำลังส่งมอบอย่างต่อเนื่อง แต่สถานีไฟฟ้าย่อย ใบอนุญาตเชื่อมต่อโครงข่าย ระบบทำความเย็น และเปลือกห้องเซิร์ฟเวอร์ที่มีไฟฟ้า กลับล่าช้าอย่างหนัก การ์ดจอที่ซื้อมาในราคาแพงมหาศาล เมื่อติดอยู่ในไซต์ก่อสร้างที่สร้างไม่เสร็จและเสียบปลั๊กไม่ได้ ก็ไม่สามารถสร้างกระแสเงินสดจากค่าเช่าได้แม้แต่เซนต์เดียว
หมัดที่สองมาจากความตื่นตระหนกของเจ้าหนี้และความไม่สอดคล้องของเวลา การ์ดจอนอนกินฝุ่นในคลังสินค้า แต่ตารางคิดดอกเบี้ยของเจ้าหนี้ไม่หยุดแม้แต่วินาทีเดียว ก่อนที่สงครามปากเปล่านี้จะปะทุขึ้นสิบวัน (13-16 ตุลาคม) CoreWeave ผู้นำอุตสาหกรรมเพิ่งเจอ "หุ้นและตราสารหนี้ร่วงพร้อมกัน" อย่างย่อยยับ:
- แม้ CoreWeave จะถือคำสั่งซื้อค้างส่งสูงถึง 104.2 พันล้านดอลลาร์ แต่หนี้สินรวมในงบดุลพองตัวเหมือนก้อนหิมะเป็น 35.6 พันล้านดอลลาร์ (ถ้ารวมหนี้สินจากสัญญาเช่า 16.3 พันล้านดอลลาร์ ภาระหนี้ในความหมายกว้างเกิน 51 พันล้านดอลลาร์) ดอกเบี้ยจ่ายสุทธิไตรมาส 2 ไตรมาสเดียวสูงถึง 640 ล้านดอลลาร์ เกินความสามารถในการสร้างเงินสดจากการดำเนินงานอย่างมาก ลากบริษัทเข้าสู่การขาดทุนสุทธิมหาศาล 626 ล้านดอลลาร์
- กลางเดือนตุลาคม ตลาดตราสารหนี้เริ่มโจมตีก่อน อัตราผลตอบแทนพันธบัตรของ CoreWeave ที่ครบกำหนดปี 2032 และ 2031 พุ่งขึ้นอย่างต่อเนื่อง แตะระดับวิกฤตขยะที่ 15%-16% (ราคาพันธบัตรต่ำกว่า 80 เซนต์ต่อมูลค่าที่ตราไว้) สวอปผิดนัดชำระหนี้ห้าปีพุ่งขึ้นเป็น 1000-1200 จุดเบสิส (บ่งชี้ความน่าจะเป็นผิดนัดชำระหนี้ในห้าปีเกิน 60%) ราคาหุ้นร่วงกว่า 20% ในสัปดาห์เดียว
- ที่น่าสังเกตคือ ในวันที่ 13 ตุลาคมซึ่งอัตราผลตอบแทนพันธบัตร CoreWeave พุ่งขึ้น Chamath โพสต์กราฟบน X พร้อมอิโมจิ "👀" และมัสก์คอมเมนต์ใต้โพสต์ว่า "แย่ละ" (Yikes) ผลคือวันรุ่งขึ้นราคาหุ้น CoreWeave ร่วง 15% — รวมกับสุดสัปดาห์ที่ผ่านมา นี่เป็นครั้งที่สองในรอบครึ่งเดือนที่ทั้งคู่ร้องเพลงประสานเสียงกันโจมตีความเชื่อมั่นของตลาดเดียวกัน
นี่คือความจริงของ "วงจรอุบาทว์" ที่มัสก์พูดถึง เงินซื้อการ์ดของ Neocloud ต้องจ่ายทันที แต่คำสั่งซื้อค้างส่งกว่า 1 แสนล้านดอลลาร์ต้องใช้เวลาหลายปีกว่าจะเปลี่ยนเป็นเงินสด เมื่อห้องเซิร์ฟเวอร์เลื่อนการจ่ายไฟ อัตราดอกเบี้ยเงินกู้พุ่งถึง 15% ช่องว่างสภาพคล่องตรงกลางจะกลายเป็นหลุมดำที่กลืนกินบริษัททันที
ผู้เป่านกหวีดหรือนักล่า? เกมหมากชั้นสูงของมัสก์
เมื่อเข้าใจความเปราะบางของอุตสาหกรรมแล้ว ย้อนกลับมามองการโจมตีขาลงกะทันหันของมัสก์ จะพบว่านี่ไม่ใช่ "การเตือนความเสี่ยงของอุตสาหกรรม" ธรรมดา แต่เป็นการซุ่มโจมตีทางธุรกิจที่จังหวะแม่นยำถึงขีดสุด เพราะในวิกฤตนี้ มัสก์คือผู้มีส่วนได้เสียรายใหญ่ที่สุดอย่างแท้จริง
ก่อนอื่น มาดูไพ่จริงของ SpaceX ในตอนนี้ ด้วยการผนวกธุรกิจ AI อย่างลึกซึ้งเป็นแผนก "Super Intelligence" (SI) ปัจจุบัน SpaceX ไม่ได้เป็นเพียงบริษัทการบินอวกาศและสื่อสารดาวเทียมอีกต่อไป แต่เป็นยักษ์ใหญ่พลังประมวลผล AI ที่ดุดันที่สุดในโลก
เมื่อวันที่ 21 ตุลาคม SpaceX ระบุในรายงานผลประกอบการไตรมาส 3 ปี 2026 ที่เพิ่งเปิดเผยว่า:
- รายได้รวมไตรมาส 3 ของ SpaceX พุ่งขึ้น 161% เป็น 14.575 พันล้านดอลลาร์ กำไรสุทธิ 4.4 พันล้านดอลลาร์
- ในจำนวนนี้ รายได้ไตรมาสเดียวของแผนก Super Intelligence สูงถึง 7.56 พันล้านดอลลาร์ (เพิ่มขึ้นประมาณ 830% เมื่อเทียบรายปี) แซงหน้าธุรกิจเชื่อมต่อซึ่งเป็นที่ตั้งของ Starlink (5.248 พันล้านดอลลาร์) และธุรกิจปล่อยจรวด (1.767 พันล้านดอลลาร์) อย่างเป็นประวัติการณ์ คิดเป็นมากกว่าครึ่งหนึ่งของรายได้รวมของบริษัท
- ณ สิ้นเดือนกันยายน กำลังการผลิตพลังประมวลผลตามป้ายชื่อของ SpaceX สูงถึง 1.7 กิกะวัตต์ รายจ่ายลงทุนไตรมาสเดียวสูงถึง 19.59 พันล้านดอลลาร์ (ในจำนวนนี้ 16.44 พันล้านดอลลาร์ทุ่มให้กับธุรกิจ SI) และเพิ่งเสร็จสิ้นการระดมทุนชิปนอกตลาด 4 หมื่นล้านดอลลาร์สหรัฐผ่านหุ้นกู้เอกชน เพื่อซื้อ GPU ของ Nvidia ที่จะส่งมอบในไตรมาส 1 และ 2 ปีหน้า
เมื่อวางรายงานผลประกอบการนี้ลงบนโต๊ะ แรงจูงใจสามชั้นของมัสก์ในการโจมตี Neocloud อย่างต่อเนื่องก็ชัดเจน
ประการแรกคือการโจมตีข้ามมิติทางโมเดลธุรกิจ — "ไฟฟ้ารอการ์ด" ปะทะ "การ์ดรอไฟฟ้า" "สปอตราคาพรีเมียมสูง" ปะทะ "เซ็นสัญญาระยะยาวราคาต่ำ"
Neocloud ส่วนใหญ่ต้องพึ่งพาผู้พัฒนาอสังหาริมทรัพย์เชิงพาณิชย์บุคคลที่สามในการสร้างห้องเซิร์ฟเวอร์ เพื่อกู้เงินจากธนาคาร จึงจำเป็นต้องเซ็นสัญญาระยะยาวล็อกราคา 3 ถึง 5 ปีกับลูกค้า แต่ในสภาพแวดล้อมที่พลังประมวลผลขาดแคลนในปัจจุบัน สัญญาระยะยาวที่เซ็นไว้แต่เนิ่นๆ กลับล็อกอัตรากำไรที่ต่ำเอาไว้
ตรงกันข้าม SpaceX อาศัยความสามารถในการบูรณาการแนวดิ่งระดับอุตสาหกรรมที่แสดงให้เห็นในเมมฟิสและที่อื่นๆ เดินเส้นทาง "ไฟฟ้ารอการ์ด" — ปีหน้ามีแผนเตรียมไฟฟ้าและความสามารถในการทำความเย็น 20 กิกะวัตต์ เพื่อรองรับพลังประมวลผล 10 กิกะวัตต์ ที่สำคัญกว่านั้น SpaceX พึ่งพา Starlink และการปล่อยจรวดสร้างกระแสเงินสดที่มั่นคงปีละหมื่นล้านดอลลาร์และเครดิตระดับลงทุน ไม่จำเป็นต้องเซ็นสัญญาระยะยาวราคาต่ำเพื่อขอสินเชื่อจากธนาคารเลย ดังนั้น การที่ SpaceX ตะโกนบอกคู่แข่งที่ถือการ์ดแต่เสียบปลั๊กไม่ได้ว่า "พลังประมวลผลของพวกคุณกำลังจะเกยตื้น" โดยเนื้อแท้คือการประกาศให้ทั้งตลาดรู้ว่า: "มีแต่ที่นี่เท่านั้นที่มีไฟฟ้าและปลั๊กไฟพร้อมใช้"
ประการที่สองคือสงครามจิตวิทยาและการตัดไฟตั้งแต่ต้นลม — ขู่ลูกค้าและเจ้าหนี้ของคู่แข่งให้หนี
ดังที่ผู้สังเกตการณ์ตลาดชี้ให้เห็น แม้ Neocloud จะมีหนี้สูง แต่ตราบใดที่ลูกค้ายังให้คำสั่งซื้อต่อเนื่องและกระแสเงินสดจากการดำเนินงานยังเติบโตสูง ผู้เล่นชั้นนำส่วนใหญ่ก็ยังมีโอกาสใช้เวลาแลกพื้นที่เพื่อฝ่าฟันความยากลำบากไปได้
ความโหดร้ายของมัสก์อยู่ที่ว่า ผิวเผินเขากำลังโจมตีห่วงโซ่เงินทุนของ Neocloud แต่แท้จริงแล้วเขากำลังข่มขู่ลูกค้าปลายน้ำและเจ้าหนี้ต้นน้ำของ Neocloud เมื่อยักษ์ใหญ่เทคโนโลยีที่ทรงอิทธิพลที่สุดในโลกประกาศอย่างเปิดเผยว่า "ผู้ให้บริการคลาวด์หน้าใหม่ 200 กว่ารายจะตายเหมือนปลาหางนกยูง" "ตลาดตราสารหนี้ปิดแล้ว" บริษัทโมเดลภาษาขนาดใหญ่หรือลูกค้าองค์กรรายใดจะกล้ามอบธุรกิจพลังประมวลผลที่สำคัญถึงชีวิตให้กับ "ผู้ให้บริการคลาวด์หน้าใหม่ที่อาจระเบิดได้ทุกเมื่อ"? เมื่อลูกค้าแห่ย้ายไป SpaceX เพราะความตื่นตระหนก หรือธนาคารเข้มงวดการรีไฟแนนซ์เพิ่มเติม Neocloud ที่เดิมทีจะรอดได้ก็จะล้มละลายจริงๆ เพราะกระแสเงินสดขาดตอน
ประการที่สามคือการต่อสู้เชิงจุดยืนในระดับห่วงโซ่อุตสาหกรรม — เจนเซ่นหวังให้ผู้ซื้อทุกรายอยู่รอด แต่มัสก์อยากให้คู่แข่งตายเร็วๆ
เมื่อเปรียบเทียบคำพูดของมัสก์กับคำพูดของ Jensen Huang ซีอีโอของ Nvidia เมื่อไม่กี่วันก่อน ยิ่งเห็นความละเอียดอ่อนของเกมธุรกิจ ในช่วงกลางเดือนตุลาคมที่ CoreWeave ร่วงหนัก Nvidia ซึ่งถือหุ้นประมาณ 10% ออกมาหนุนทันทีโดย Jensen Huang เน้นย้ำว่าความต้องการ Neocloud พุ่งสูงสุด ปัญหาเงินทุนจะได้รับการแก้ไขในที่สุด
เหตุผลที่มัสก์และเจนเซ่นมีท่าทีต่างกันนั้นง่ายมาก Jensen Huang เป็น "คนขายพลั่ว" เขาต้องการให้ Neocloud ทุกรายที่ซื้อการ์ดอยู่รอด เพื่อรักษาพรีเมียมของ Nvidia และระบบนิเวศผู้ซื้อที่กระจายตัว แต่มัสก์เป็นทั้งผู้ซื้อชิปรายใหญ่และเจ้ามือที่ลงมาเล่นขายพลังประมวลผลโดยตรง ถ้าคู่แข่งล้มละลาย ไม่เพียงแต่โควตาชิประดับสูงของ Nvidia ที่ว่างลงจะถูก SpaceX รับไปอย่างง่ายดาย ผู้เช่าพลังประมวลผลระดับสูงที่ล้นออกมาก็จะถูกบังคับให้ไหลไปที่ SpaceX ด้วย
ส่วน Chamath ที่ "ร้องเพลงคู่" กับมัสก์มาตลอด เคยเปิดเผยในเดือนสิงหาคมว่า ตนและหุ้นส่วนได้ซื้อกำลังการผลิตไฟฟ้าจากโครงข่ายและหลังมิเตอร์ (behind-the-meter) เกือบ 6 กิกะวัตต์ ซึ่งจะทยอยเชื่อมต่อโครงข่ายเป็นระยะตั้งแต่ตอนนี้จนถึงปี 2029 กล่าวอีกนัยหนึ่ง Chamath กำลังถือครองที่ดินดาต้าเซ็นเตอร์ที่พร้อมไฟฟ้าเกือบ 6 กิกะวัตต์รอขายในราคาสูง — ยิ่งปลุกปั่นความตื่นตระหนกเรื่อง "การ์ดรอไฟฟ้า" ในปี 2027 มากเท่าไหร่ "ที่ดินพร้อมไฟฟ้า" ในมือของเขาก็ยิ่งขายได้ราคาแพงมหาศาลเท่านั้น
AI อาจไม่ถึงฤดูหนาว แต่โครงสร้างพื้นฐานพลังประมวลผลถึงเวลาสับไพ่แล้ว
ต้องชี้ให้เห็นอย่างเป็นกลางว่า คำพูดของมัสก์ที่ว่า "ตลาดตราสารหนี้ปิดสนิท" ยังมีการพูดเกินจริงอยู่บ้าง ก่อนที่เขาจะพูดไม่นาน Nebius เพิ่งได้รับเงินกู้ 3.5 พันล้านดอลลาร์นำโดย Citigroup และ Lambda ก็ได้รับการจัดหาเงินทุนระดับลงทุน 1 พันล้านดอลลาร์เมื่อต้นเดือน เงินทุนไม่ได้หนีออกจากภาคโครงสร้างพื้นฐาน AI แต่ยุคที่หว่านเงินแบบไม่เลือกหน้าได้สิ้นสุดลงแล้วจริงๆ
แต่ต้องยอมรับว่า สึนามิความคิดเห็นสาธารณะที่มัสก์ก่อขึ้นกำลังเร่งการเปลี่ยนแปลงเชิงโครงสร้างของตลาดพลังประมวลผล AI ในช่วงปลายปี 2026 ถึงปี 2027
ในการสับไพ่ครั้งนี้ เกณฑ์การประเมินบริษัทพลังประมวลผลของตลาดทุนได้เปลี่ยนไปอย่างเงียบๆ จากที่เคยมองแค่การเติบโตของคำสั่งซื้อค้างส่ง ไปสู่ความสามารถในการชำระหนี้และการจับคู่อายุกระแสเงินสดที่โหดร้าย ยักษ์ใหญ่รอบด้านที่มีกระแสเงินสดอิสระนอก AI และอันดับเครดิตระดับลงทุนยังคงกู้เงินหลายหมื่นล้านดอลลาร์ได้ในต้นทุนต่ำมาก ในขณะที่ Neocloud "ขาเดียว" ที่พึ่งพาการกู้ยืมซื้อการ์ดล้วนๆ และขาดความสามารถในการสร้างเงินสดด้วยตัวเอง จะถูกบังคับให้แบกรับต้นทุนการเงินเชิงลงโทษ 12%-15% ขึ้นไป และสุดท้ายกลายเป็นเหยื่อของการควบรวมโดยยักษ์ใหญ่หรือการชำระบัญชีสินทรัพย์
ในขณะเดียวกัน กำแพงการแข่งขันของอุตสาหกรรมก็เปลี่ยนจาก "แย่งการ์ดจอ" ในช่วงแรก ไปเป็น "แย่งไฟฟ้าและความแน่นอนในการส่งมอบ" อย่างสิ้นเชิง ปี 2027 จะทดสอบพื้นฐานการส่งมอบทางวิศวกรรมของผู้ผลิตพลังประมวลผลรายใหญ่ทั้งหมดอย่างไร้ความปรานี: ใครจัดการสิทธิแร่ที่ดินได้ ฝ่าคิวเชื่อมต่อโครงข่ายไฟฟ้าได้ ส่งมอบห้องเซิร์ฟเวอร์ความพร้อมใช้งานสูงพร้อมไฟฟ้าและระบบระบายความร้อนด้วยของเหลวได้เร็ว ใครก็จะได้กินส่วนต่างราคาสปอตพรีเมียมสูง ในทางกลับกัน ต่อให้กักตุนชิประดับสูงไว้มากแค่ไหน เมื่อเจอเงื่อนไขค่าปรับกรณีผิดสัญญาที่เข้มงวด ก็จะกลายเป็นสินทรัพย์ด้อยค่าที่เป็นภาระ
ภายใต้แรงกดดันนี้ กลุ่มลูกค้าปลายน้ำก็กำลังแบ่งขั้วเช่นกัน ผู้ผลิตโมเดลภาษาขนาดใหญ่แบบปิดชั้นนำกำลังทุ่มเงินมหาศาลแย่งซื้อพลังประมวลผลสปอตความแน่นอนสูงจาก SpaceX ในขณะที่องค์กรดั้งเดิมจำนวนมากขึ้นเริ่มเลี่ยงพ่อค้าคนกลาง สร้างดาต้าเซ็นเตอร์ขนาดเล็กถึงกลางเองเพื่อรันโมเดลโอเพนซอร์ส เพื่อความปลอดภัยของข้อมูลและการควบคุมต้นทุน
ท้ายที่สุดแล้ว "ทฤษฎีพลังประมวลผลเกยตื้น" ของมัสก์ไม่ได้เป่านกหวีดประกาศฤดูหนาวให้กับอุตสาหกรรม AI ตรงกันข้าม มันประกาศว่าพลังประมวลผล AI ได้ก้าวจาก "การจองที่ดินด้วย PPT และเพิ่มเลเวอเรจ" เข้าสู่วงจรใหม่ของ "การแข่งขันงบดุลและการส่งมอบแบบอุตสาหกรรมหนัก" ในการสับไพ่ที่จะปะทุเต็มรูปแบบในปี 2027 นี้ ความต้องการยังร้อนแรงอยู่ แต่ชิป "ปลาหางนกยูง" ส่วนใหญ่บนโต๊ะ ถูกกำหนดให้ถูกฉลามยักษ์บนยอดพีระมิดเก็บเข้าปาก
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้