


CoreWeave และฝรั่งเศส: สองรอยร้าวภายใต้ดอกเบี้ยสูง
 Odaily
ผู้เขียนต้นฉบับ: ซู เฉา
แหล่งที่มาต้นฉบับ: Wallstreetcn
เสียงเพลงกำลังจะหยุดลงหรือไม่?
ในช่วงสัปดาห์ที่ผ่านมา มีเหตุการณ์สองอย่างที่ดูเหมือนไม่เกี่ยวข้องกันเกิดขึ้นพร้อมกัน: อัตราผลตอบแทนพันธบัตรของบริษัทประมวลผล AI พุ่งขึ้นถึง 15.7% และถนนในประเทศใหญ่ของยุโรปเต็มไปด้วยเปลวไฟและการจลาจล
เมื่อมองผิวเผิน อย่างหนึ่งคือแรงกดดันทางเทคนิคในตลาดทุน และอีกอย่างคือการปะทุทางการเมืองของความขัดแย้งทางสังคม แต่ David Curtin นักกลยุทธ์ด้านอัตราดอกเบี้ยของ Goldman Sachs ได้วางเหตุการณ์ทั้งสองนี้ไว้ในกรอบตรรกะเดียวกัน—อัตราดอกเบี้ยสูงกำลังเปลี่ยนระบบการเงินโลกให้กลายเป็นหม้อความดัน โดยแรงดันจะระเบิดออกที่จุดอ่อนของขนาดหนี้ ต้นทุนการจัดหาเงินทุน และกระแสเงินสด ใครก็ตามที่ทนไม่ไหวก่อนอาจกลายเป็นโดมิโนตัวแรกที่ล้มลงในสภาพแวดล้อมดอกเบี้ยสูง
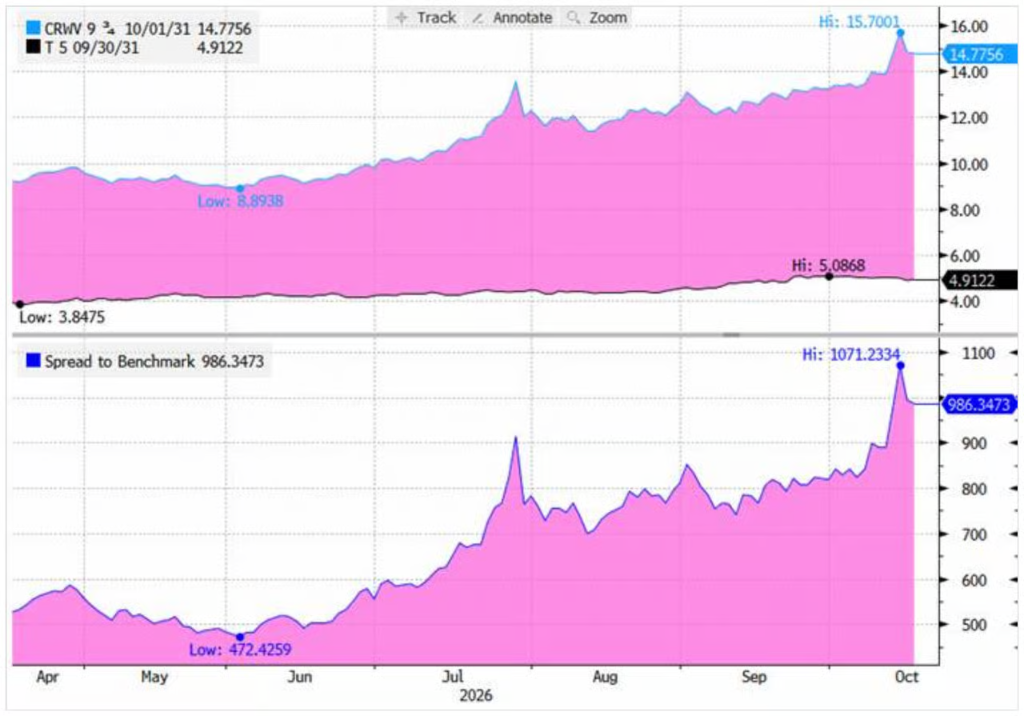
ตัวเลขสองชุดแสดงให้เห็นถึงความรุนแรงของปัญหา: อัตราผลตอบแทนของพันธบัตร CoreWeave อัตราดอกเบี้ย 9.75% ครบกำหนดปี 2031 เคยพุ่งขึ้นถึง 15.7% โดยส่วนต่างเมื่อเทียบกับพันธบัตรรัฐบาลสหรัฐฯ ขยายจาก 472 จุดพื้นฐานไปแตะจุดสูงสุดที่ 1,071 จุดพื้นฐาน; อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 30 ปีเพิ่มขึ้นมากที่สุดประมาณ 130 จุดพื้นฐานนับตั้งแต่เกิดสงครามอิหร่าน และส่วนต่างระหว่างฝรั่งเศส-เยอรมนีแตะ 142 จุดพื้นฐานชั่วครู่ ตลาดไม่ได้เผชิญเพียงแค่อัตราดอกเบี้ยที่สูงขึ้นอีกต่อไป แต่อัตราดอกเบี้ยสูงกำลังเริ่มเปลี่ยนว่าใครสามารถกู้ยืมต่อไปได้ และใครต้องจ่ายราคาที่สูงขึ้นสำหรับการจัดหาเงินทุน
ที่น่ากังวลยิ่งกว่าคือ การวิเคราะห์ของ Goldman Sachs ชี้ให้เห็นวงจรตรรกะที่ขัดกับสามัญสำนึก: การเฟื่องฟูของรายจ่ายลงทุน AI เองเป็นหนึ่งในปัจจัยที่ผลักดันอัตราดอกเบี้ยระยะยาวให้สูงขึ้น หากอัตราดอกเบี้ยสูงเพิ่มแรงกดดันด้านการจัดหาเงินทุนของ AI และบังคับให้รายจ่ายลงทุนชะลอตัวลง อัตราดอกเบี้ยระยะยาวอาจลดลงจริง—แต่สิ่งนี้ไม่ได้ปราศจากต้นทุน เนื่องจากห่วงโซ่อุตสาหกรรม AI จะเผชิญกับการลงทุนที่ชะลอตัว การปรับลดมูลค่าสินทรัพย์ และการปรับความคาดหวังรายได้ รอยร้าวสองแห่งชี้ไปที่จุดเปลี่ยนของอัตราดอกเบี้ยที่เป็นไปได้จุดเดียวกัน
รอยร้าวแรก: CoreWeave ต้นทุนการจัดหาเงินทุนของกระแส AI เริ่มปรากฏ
เพื่อทำความเข้าใจว่าทำไม CoreWeave จึงกลายเป็นกรณีสำคัญภายใต้อัตราดอกเบี้ยสูง ต้องเข้าใจรูปแบบธุรกิจของบริษัทก่อน
ตรรกะของ CoreWeave คือเส้นทาง "การขยายตัวที่ขับเคลื่อนด้วยหนี้สิน" แบบทั่วไป: ซื้อ GPU ของ Nvidia ผ่านการจัดหาเงินทุนต้นทุนสูง สร้างโครงสร้างพื้นฐานการประมวลผล AI แล้วอาศัยสัญญาระยะยาวกับลูกค้ารายใหญ่ เช่น Microsoft, OpenAI และ Meta เพื่อทยอยคืนทุน รูปแบบนี้สามารถสร้างช่องว่างกำไรได้มากเมื่ออัตราดอกเบี้ยต่ำ แต่เมื่อต้นทุนการจัดหาเงินทุนพุ่งสูงขึ้น ตรรกะทั้งหมดก็เริ่มถูกกดดัน
ข้อมูลของ Goldman Sachs แสดงให้เห็นว่า อัตราผลตอบแทนของพันธบัตร CoreWeave อัตราดอกเบี้ย 9.75% ครบกำหนดปี 2031 เคยพุ่งจากจุดต่ำสุด 8.89% ในเดือนพฤษภาคมไปเป็น 15.70% และส่วนต่างเมื่อเทียบกับพันธบัตรรัฐบาลสหรัฐฯ ก็พุ่งจาก 472 จุดพื้นฐานไปแตะจุดสูงสุดที่ 1,071 จุดพื้นฐาน ก่อนจะถอยลงเล็กน้อยมาอยู่ที่ประมาณ 986 จุดพื้นฐาน กล่าวอีกนัยหนึ่ง การตั้งราคาพันธบัตร CoreWeave ของตลาดเข้าใกล้เขตอันตรายที่สุดของพันธบัตรขยะ สวอปประกันความเสี่ยงผิดนัดชำระหนี้ (CDS) อายุห้าปีของ CoreWeave ปิดที่ระดับสูงสุดเป็นประวัติการณ์ที่ 1,117 จุดพื้นฐาน ซึ่งบ่งชี้ความน่าจะเป็นในการผิดนัดชำระหนี้ภายในห้าปีประมาณ 63%
ที่น่าตกใจยิ่งกว่าคือ ความเสี่ยงไม่ได้หยุดอยู่ที่ตัว CoreWeave เอง: พันธบัตรระดับขยะประมาณ 14,000 ล้านดอลลาร์สหรัฐค้ำประกันศูนย์ข้อมูลที่มีผู้เช่าเพียงรายเดียวคือ CoreWeave—และ CoreWeave เองก็ได้รับการจัดหาเงินทุนจากพันธบัตรขยะเช่นกัน นี่เป็นโครงสร้าง "ขยะซ้อนขยะ" ที่หายาก โดยความเสี่ยงทบต้นแบบเรขาคณิต
รอยร้าวได้ลามไปยังตลาดตราสารหนี้ระดับลงทุน สถิติของ Goldman Sachs แสดงให้เห็นว่า ส่วนต่างของพันธบัตร AI ดอลลาร์อายุ 30 ปีมีการแบ่งชั้นอย่างชัดเจน: ส่วนต่างพันธบัตรอายุ 30 ปีของ Oracle สูงถึงประมาณ 300 จุดพื้นฐาน SpaceX ประมาณ 250 จุดพื้นฐาน ในขณะที่พันธบัตรใหม่ปี 2025 ของ Meta และ Google อยู่ในช่วง 170 ถึง 180 จุดพื้นฐาน และบริษัทเทคโนโลยียักษ์ใหญ่อื่นๆ ยังคงกระจุกตัวอยู่ที่ประมาณ 100 ถึง 130 จุดพื้นฐาน
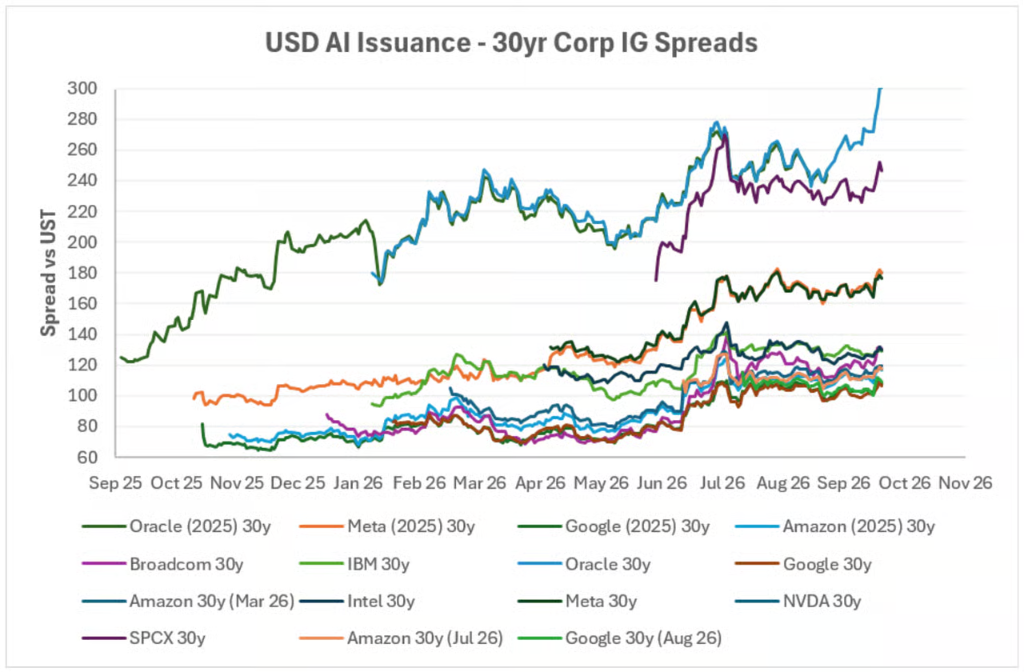
ตรรกะการตั้งราคาของตลาดชัดเจน: ยิ่งต้องกู้ยืมเงินมาก และยิ่งเปราะบางเมื่อเทียบกับงบดุลของตนเอง ก็ยิ่งต้องจ่ายส่วนเพิ่มการจัดหาเงินทุนที่สูงขึ้น
Goldman Sachs เตือนว่า แกนกลางของปัญหาปัจจุบันไม่ใช่ความต้องการประมวลผล AI ที่อ่อนแอลง แต่เป็น "ต้นทุนและขนาดของการจัดหาเงินทุนเอง" สำหรับผู้ประกอบการศูนย์ข้อมูลระดับไฮเปอร์สเกล ต้นทุนการจัดหาเงินทุนแบบผสมที่ 6% ถึง 8% อาจยังพอรับได้ แต่สำหรับบริษัทคลาวด์คอมพิวติ้งเกิดใหม่ที่มีอันดับความน่าเชื่อถือต่ำกว่าระดับลงทุน อัตราดอกเบี้ยสูงจะกัดกร่อนเร็วและรุนแรงกว่า
รอยร้าวที่สอง: ฝรั่งเศส การขาดดุลการคลังพบกับอัตราดอกเบี้ยระยะยาวสูง
ปัญหาของฝรั่งเศสมีตรรกะคล้ายกับ CoreWeave แต่มีขนาดใหญ่กว่าและห่วงโซ่การส่งผ่านยาวกว่า
นับตั้งแต่สงครามอิหร่านกระตุ้นให้อัตราผลตอบแทนระยะยาวทั่วโลกสูงขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 30 ปีนำการเพิ่มขึ้นในกลุ่มประเทศ G5—ที่จุดสูงสุด เพิ่มขึ้นประมาณ 130 จุดพื้นฐานจากระดับก่อนสงคราม และปัจจุบันยังคงสูงกว่าประมาณ 115 จุดพื้นฐาน
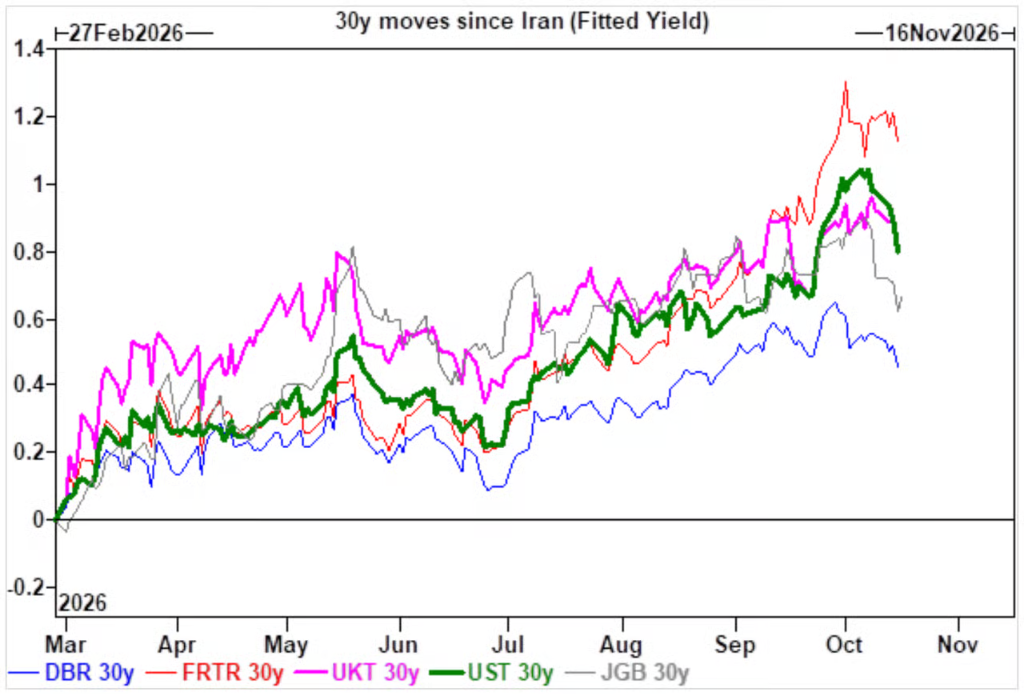
ในทางตรงกันข้าม พันธบัตรรัฐบาลเยอรมนีเพิ่มขึ้นเพียงประมาณ 45 จุดพื้นฐาน และส่วนต่างพันธบัตรรัฐบาลอายุ 10 ปีระหว่างฝรั่งเศส-เยอรมนี (ส่วนต่าง OAT-Bund) แตะ 142 จุดพื้นฐานชั่วครู่ ในตลาด ส่วนต่างพันธบัตรระยะสั้นของเยอรมนีขยายกว้างขึ้น เส้นอัตราผลตอบแทนพันธบัตรรัฐบาลแบนราบลง หุ้นธนาคารมีผลงานต่ำกว่าตลาดโดยรวม และเงินยูโรอ่อนค่าลง
การผสมผสานนี้คล้ายคลึงกับปฏิกิริยาของตลาดในช่วงวิกฤตหนี้ยุโรปปี 2011 อย่างมาก
ความลำบากของฝรั่งเศสอยู่ที่: รัฐบาลจำเป็นต้องหมุนเวียนหนี้จำนวนมหาศาลอย่างต่อเนื่อง ในขณะที่นักลงทุนพันธบัตรต้องการผลตอบแทนชดเชยที่สูงขึ้น หมายความว่าทั้งการกู้ยืมใหม่และการรีไฟแนนซ์หนี้เก่าต่างก็มีราคาแพงขึ้น ยิ่ง troublesome ไปกว่านั้นคือ พื้นที่สำหรับการรวมการคลังมีจำกัดอย่างยิ่ง—Goldman Sachs แสดงความสงสัยอย่างชัดเจนเกี่ยวกับความสามารถของฝรั่งเศสในการผลักดันการหดตัวทางการคลัง และชี้ให้เห็นว่าการเลือกตั้งยุโรปปี 2027 ไม่น่าจะเปลี่ยนแปลงสถานการณ์นี้ได้
ปัจจัยญี่ปุ่นก็กำลังเพิ่มแรงกดดันเช่นกัน นักลงทุนญี่ปุ่นเป็นผู้ซื้อพันธบัตรรัฐบาลฝรั่งเศสรายสำคัญมาอย่างยาวนาน โดยถือครองประมาณ 23 ล้านล้านเยน (ประมาณ 145,000 ล้านดอลลาร์สหรัฐ) แต่เมื่ออัตราผลตอบแทนพันธบัตรในประเทศญี่ปุ่นสูงขึ้น ข้อได้เปรียบด้านผลตอบแทนของการถือพันธบัตรฝรั่งเศสหลังการป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนก็แคบลงอย่างมาก และเงินทุนกำลังไหลออก
ถ้อยแถลงของกองทุนการเงินระหว่างประเทศ (IMF) ก็ควรค่าแก่การ "อ่านระหว่างบรรทัด": การเพิ่มขึ้นของอัตราผลตอบแทนของฝรั่งเศสในปัจจุบัน "ยังคงจัดการได้" แต่หากไม่มีมาตรการรวมการคลัง แรงกดดันด้านการจัดหาเงินทุนในอนาคตจะทวีความรุนแรงขึ้นอีก แปลเป็นภาษาตลาด: ตอนนี้ยังไม่ใช่วิกฤต แต่ถ้าไม่มีอะไรเปลี่ยนแปลง ตลาดพันธบัตรเองจะกลายเป็นแหล่งแรงกดดันที่บังคับให้รัฐบาลปรับนโยบายการคลัง
ความเห็นของ Curtin เกือบจะตรงไปตรงมา: เว้นแต่วิกฤตตลาดพันธบัตรจะบังคับให้รัฐบาลดำเนินการ ฝรั่งเศสจะไม่ลดการขาดดุลอย่างแข็งขัน
รอยร้าวสองแห่งอาจชี้ไปที่จุดเปลี่ยนอัตราดอกเบี้ยเดียวกัน
การวิเคราะห์ของ Goldman Sachs ชี้ให้เห็นว่า มี "แรงขับเคลื่อนที่แข็งแกร่งที่สุด" สองประการที่ผลักดันอัตราผลตอบแทนระยะยาวทั่วโลกให้สูงขึ้น—การผ่อนคลายการคลังและการขยายตัวอย่างต่อเนื่องของรายจ่ายลงทุน AI แบบแรกกดราคาโดยการเพิ่มอุปทานพันธบัตรรัฐบาล แบบหลังผลักดันส่วนเพิ่มตามอายุโดยการสนับสนุนการเติบโตของ GDP ที่เป็นตัวเงินและพันธบัตรระยะยาวจำนวนมากที่ออกเพื่อการจัดหาเงินทุน AI
นี่หมายความว่า การเฟื่องฟูของรายจ่ายลงทุน AI ไม่ใช่แค่ปัญหาความต้องการจัดหาเงินทุนในตลาดทุนเท่านั้น แต่ยังเป็นหนึ่งในแรงผลักดันอัตราผลตอบแทนระยะยาวให้สูงขึ้น: กระแสการก่อสร้าง AI "ผ่านช่องทางต่างๆ เช่น การสนับสนุนการเติบโตทางเศรษฐกิจที่เป็นตัวเงินและการเพิ่มอุปทานพันธบัตรระยะยาว" ยังคงสร้างแรงกดดันขาขึ้นต่ออัตราดอกเบี้ยระยะยาว แต่หากอัตราดอกเบี้ยสูงทำให้เงื่อนไขการจัดหาเงินทุนของ AI แย่ลงและบังคับให้รายจ่ายลงทุนชะลอตัว อัตราดอกเบี้ยระยะยาวอาจลดลงแทน
ตรรกะนี้ได้รับการยืนยันเบื้องต้นจากตลาดเมื่อเร็วๆ นี้: ข้อมูล CPI และ PPI ของสหรัฐฯ ต่างก็สูงเกินคาด แต่อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีกลับลดลงอย่างไม่คาดคิด เหตุผลก็คือ ความกังวลด้านสินเชื่อ AI ที่เกิดจาก CoreWeave ทำให้ตลาดลดความคาดหวังต่อการเติบโตทางเศรษฐกิจระยะยาวที่ขับเคลื่อนด้วย AI และอุปทานพันธบัตรระยะยาว
อย่างไรก็ตาม นี่ไม่ใช่ผลลัพธ์แบบ "ชนะทั้งสองฝ่าย" Goldman Sachs อธิบายวงจรที่สมบูรณ์กว่า:
อัตราดอกเบี้ยสูงบีบผู้กู้ AI ที่มีเลเวอเรจสูงที่สุด → เงื่อนไขการจัดหาเงินทุนตราสารหนี้ตึงตัวขึ้น → รายจ่ายลงทุน AI ถูกบังคับให้ชะลอตัว → อัตราดอกเบี้ยระยะยาวลดลงเนื่องจากอุปทานลดลง → แต่ห่วงโซ่อุตสาหกรรม AI เผชิญกับการปรับลดมูลค่า การปรับความคาดหวังรายได้ และการชะลอการลงทุนไปพร้อมกัน
ตลาดพันธบัตรอาจได้พักหายใจ แต่ต้นทุนคือแรงกดดันต่ออุตสาหกรรม AI นี่ไม่ใช่ปัญหาอัตราดอกเบี้ยที่แก้ไขตัวเอง แต่เป็นความเสี่ยงที่ถูกกระจายใหม่ไปยังสินทรัพย์ประเภทต่างๆ
การ "แย่งชิงเงินทุน" ทั่วโลกเริ่มต้นขึ้น
อัตราดอกเบี้ยสูงกำลังทำสิ่งหนึ่งให้สำเร็จ: มันกำลังบังคับให้ตลาดตั้งราคาใหม่สำหรับสามัญสำนึกที่ถูกลืมไปนาน—ทุนมีต้นทุน และการจัดหาเงินทุนมีขอบเขต
การขยายตัวของส่วนต่างพันธบัตรรัฐบาลฝรั่งเศสแสดงให้เห็นว่า ภูมิคุ้มกันหนี้ภาครัฐกำลังลดลง การพุ่งขึ้นของอัตราผลตอบแทนพันธบัตร CoreWeave แสดงให้เห็นว่า รากฐานการจัดหาเงินทุนของกระแส AI ไม่ได้เป็นเนื้อเดียวกัน รอยร้าวสองแห่งชี้ไปในทิศทางเดียวกัน: ผลกระทบของอัตราดอกเบี้ยสูงกำลังส่งผ่านจากระดับการตั้งราคาของตลาดการเงินไปยังระดับความสามารถในการจัดหาเงินทุนของผู้กู้จริง
นักวิเคราะห์ของ Goldman Sachs ชื่อ Privorotsky เตือนว่า ในยุคหลังวิกฤตการเงิน เศรษฐกิจโลกดำเนินไปบนเงินออมที่อุดมสมบูรณ์และอัตราดอกเบี้ยต่ำเชิงโครงสร้าง ระบบการคลังของรัฐบาลก็สร้างขึ้นบนสมมติฐานว่าทุนราคาถูกจะคงอยู่ต่อไป ตอนนี้สมมติฐานนั้นกำลังคลี่คลาย
หากการลงทุน AI สามารถสร้างอัตราผลตอบแทนภายในได้ 20%-30% การจัดหาเงินทุนที่อัตราดอกเบี้ยใกล้เลขสองหลักก็ยังสมเหตุสมผล แต่คำถามคือ จะเกิดอะไรขึ้นกับภาคส่วนอื่นๆ ที่ต้องการทุนเช่นกัน นี่อาจอธิบายได้ว่าทำไมอัตราผลตอบแทนที่แท้จริงจึงลดลงได้ยาก หากตลาดคาดว่าจะมีการออกพันธบัตรภาคเอกชนคุณภาพสูงจำนวนมากในเร็วๆ นี้ ความน่าดึงดูดของการซื้อพันธบัตรรัฐบาลก็จะลดลง
Privorotsky เสนอผลลัพธ์ที่เป็นไปได้สองประการ: ประการแรก AI ค่อยๆ พึ่งพาตนเองได้และแรงกดดันด้านการจัดหาเงินทุนผ่อนคลายลง ประการที่สอง ทุนถูกปันส่วนในด้านอื่นๆ และส่วนที่เปราะบางกว่าของเศรษฐกิจเริ่มแตกหัก
แรงดันระเบิดออกที่จุดอ่อนของขนาดหนี้ ต้นทุนการจัดหาเงินทุน และกระแสเงินสด ใครก็ตามที่มีงบดุลเปราะบางที่สุดจะถูกบีบออกก่อน และเมื่อผู้กู้ที่ถูกบีบออกมีขนาดใหญ่พอ—ไม่ว่าจะเป็นประเทศหรืออาณาจักรโครงสร้างพื้นฐาน AI—ตลาดทั้งหมดจะต้องปรับเทียบการตัดสินใหม่เกี่ยวกับ "จุดยึดอัตราดอกเบี้ยระยะยาว"
การปรับเทียบใหม่นี้เพิ่งเริ่มต้นขึ้นเท่านั้น
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้