


แห่ชิงหนีตาย! เฮดจ์ฟันด์เทขายหุ้น AI ที่ซื้อสะสมสองปีหมดในสัปดาห์เดียว Goldman Sachs เตือน: การลดเลเวอเรจอาจเพิ่งเริ่มต้น
 Odaily
ผู้เขียนต้นฉบับ: จ้าว อิ่ง
แหล่งข่าวต้นฉบับ: Wallstreetcn
สถานะหุ้น AI ที่เฮดจ์ฟันด์ใช้เวลาเกือบสองปีสะสม ถูกเทขายจนหมดเกลี้ยงภายในห้าวันทำการ ความรุนแรงและความรวดเร็วของคลื่นเทขายครั้งนี้ กำลังจุดชนวนความกังวลต่อการลดเลเวอเรจครั้งใหญ่ที่อาจตามมา
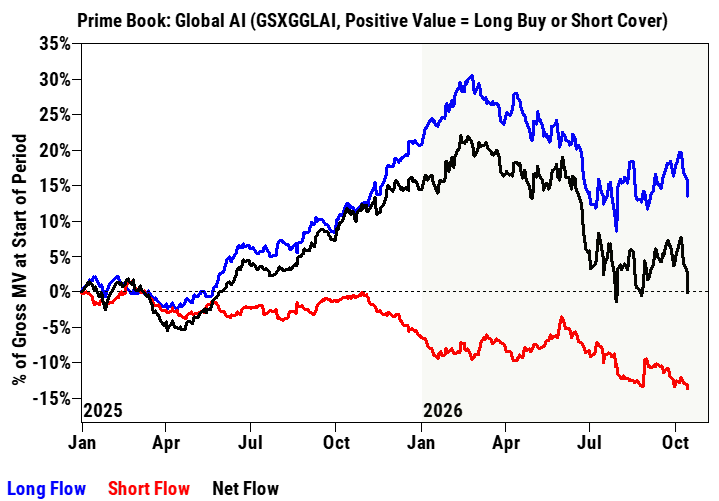
ตามรายงานล่าสุดของ Vincent Lin หัวหน้าฝ่าย Prime Brokerage ของ Goldman Sachs ระบุว่า เฮดจ์ฟันด์เทขายหุ้น AI ทั่วโลกสุทธิติดต่อกันห้าวันทำการระหว่างวันที่ 8 ถึง 14 ตุลาคม ส่งผลให้ยอดซื้อสุทธิสะสมทั้งหมดตั้งแต่ต้นปี 2025 ถูกกลับทิศอย่างสิ้นเชิง กล่าวอีกนัยหนึ่งคือ ทุกคำสั่งซื้อสุทธิในช่วงเกือบสองปีที่ผ่านมา ถูกทำให้กลับเป็นศูนย์ภายในหนึ่งสัปดาห์
ขณะเดียวกัน บัญชี Prime ของ Goldman Sachs แสดงให้เห็นว่า หุ้นทั่วโลกถูก "เทขายสุทธิอย่างหนัก" โดยยอดขายสุทธิรายวันแตะระดับ -2.1 ส่วนเบี่ยงเบนมาตรฐานเมื่อเทียบกับช่วงหนึ่งปีที่ผ่านมา โดยอเมริกาเหนือและเอเชียตลาดเกิดใหม่ร่วงนำ ตลาดเกาหลีใต้และไต้หวันกลายเป็นตลาดที่ถูกเทขายสุทธิหนาแน่นที่สุด
ผลกระทบโดยตรงจากการเทขายครั้งนี้ปรากฏชัดในหลายตลาดแล้ว ดัชนี KOSPI ของเกาหลีใต้ร่วงเข้าสู่ตลาดหมี กรุงโซลถูกใช้กลไกเซอร์กิตเบรกเกอร์ ตลาดไต้หวันมียอดเงินทุนต่างชาติไหลออกสุทธิรายวันทำสถิติสูงสุดเป็นประวัติการณ์ที่ประมาณ 9.3 พันล้านดอลลาร์สหรัฐ ธนาคารกลางหลายประเทศในเอเชียจำต้องเข้าแทรกแซงอัตราแลกเปลี่ยน กองทุน TMT แบบมีทิศทาง (long/short) ขาดทุนรายวัน 2.7% ซึ่งเป็นการเคลื่อนไหวรุนแรงถึง -2.6 ส่วนเบี่ยงเบนมาตรฐาน และยอดขาดทุนสะสมเดือนตุลาคมขยายเป็น 4.5%
ซื้อสุทธิสองปี ล้างบางในห้าวัน
ขนาดของการเทขายหุ้น AI ครั้งนี้ ในข้อมูลย้อนหลังของ Goldman Sachs เป็นรองเพียงการร่วงหนักเมื่อเดือนกรกฎาคมปีนี้เท่านั้น ตามข้อมูล Goldman Sachs Prime หุ้น AI ทั่วโลก (หุ้นในดัชนี GSXGGLAI) มียอดขายสุทธิรายวันใหญ่เป็นอันดับสองในรอบหนึ่งปีที่ผ่านมา โดยสัดส่วนการขายของฝั่งซื้อต่อการขายของฝั่งขายอยู่ที่ประมาณ 3.5 ต่อ 1 ซึ่งหมายความว่าการเทขายครั้งนี้ขับเคลื่อนโดยการลดสถานะของฝั่งซื้อเป็นหลัก ไม่ใช่การเพิ่มสถานะขาย
เมื่อดูจากกราฟกระแสเงินทุน กระแสเงินทุนสุทธิของเฮดจ์ฟันด์ในรายชื่อหุ้น AI (เส้นสีดำ) ได้ย่อตัวกลับลงมาที่จุดเริ่มต้นของปี 2025 แล้ว กระแสเงินทุนฝั่งซื้อ (เส้นสีน้ำเงิน) ปรับตัวลงต่อเนื่องจากจุดสูงสุดช่วงเดือนกุมภาพันธ์ถึงมีนาคมปีนี้ ขณะที่กระแสเงินทุนฝั่งขาย (เส้นสีแดง) ทรงตัวในระดับต่ำราว -13% ตลอดทั้งช่วง กราฟของ Goldman Sachs แสดงให้เห็น "การย้อนกลับ" นี้อย่างชัดเจน: วัฏจักรการซื้อสุทธิทั้งหมดของปี 2025 ถึง 2026 ถูกกลับทิศอย่างสมบูรณ์ภายในหนึ่งสัปดาห์ ขณะที่ฝั่งขายเพิ่มสถานะต่อเนื่องระหว่างที่ราคาร่วงลง
เมื่อสัปดาห์ที่แล้ว Goldman Sachs ยังระบุว่า ความเสี่ยงสุทธิของเฮดจ์ฟันด์ต่อหุ้น Mag7 ในบัญชี Prime คิดเป็นสัดส่วนเกือบ 22% ของความเสี่ยงรวมในสหรัฐฯ ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์ ห้าวันต่อมา กองทุนกลุ่มเดียวกันก็พากันแห่ชิงหนีตาย
สถานะยังแน่น การลดเลเวอเรจยังไม่จบ
แม้สัปดาห์นี้จะเทขายอย่างรุนแรง แต่เมื่อมองในกรอบเวลาที่ยาวขึ้น สถานะหุ้น AI ยังคงอยู่ในระดับสูง และช่องว่างในการลดเลเวอเรจก็ไม่อาจมองข้ามได้
ข้อมูลของ Goldman Sachs แสดงว่า สัดส่วนการจัดสรรสุทธิในหุ้น AI ทั่วโลกต่อมูลค่าตลาดสุทธิของหุ้นรายตัวทั่วโลกปัจจุบันอยู่ที่ 26.1% ลดลงจากจุดสูงสุด 31.7% เมื่อต้นเดือนมิถุนายน อยู่ในเปอร์เซ็นไทล์ที่ 49 ในรอบหนึ่งปีที่ผ่านมา แต่เมื่อมองในกรอบสามปี ยังคงอยู่ในเปอร์เซ็นไทล์ที่ 83 อัตราส่วนซื้อ/ขายของพอร์ต AI ลดลงจากจุดสูงสุด 4.34 ในเดือนมิถุนายน มาอยู่ที่ 3.27 อยู่ในเปอร์เซ็นไทล์ที่ 7 ในรอบหนึ่งปี แต่ในกรอบสามปียังอยู่ที่เปอร์เซ็นไทล์ที่ 64
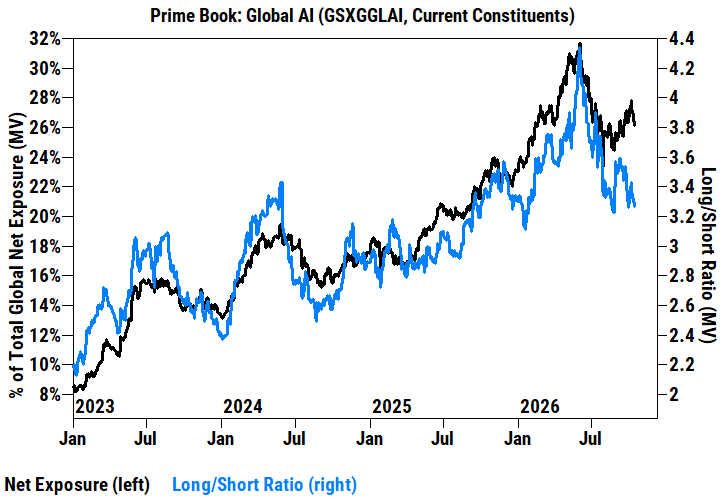
พูดง่าย ๆ คือ ข้อมูลกรอบหนึ่งปีแสดงว่าสถานะถูกปลดออกค่อนข้างมากแล้ว แต่ข้อมูลกรอบสามปีบ่งชี้ว่า เฮดจ์ฟันด์โดยรวมยังคงอยู่ในภาวะถือครองเกินน้ำหนักอย่างมีนัยสำคัญ Rachel Hu จากทีมเอเชียของ Goldman Sachs ชี้ว่า ผลตอบรับจากการซื้อขายในตลาดไต้หวันแสดงให้เห็นว่า ระดับ "การยอมจำนน" (capitulation) ของการเทขายครั้งนี้ยังไม่รุนแรงเท่าเดือนกรกฎาคม ซึ่งบ่งชี้ว่าอาจยังมีแรงขายตามมาอีก
ตัวชี้วัดสถานะการวางตำแหน่งของเทรดเดอร์ (TPM) ของฝ่าย Market Intelligence ของ JPMorgan ปัจจุบันอยู่ในโซน "เป็นกลาง" ที่ประมาณเปอร์เซ็นไทล์ที่ 46 ซึ่งสูงกว่าเปอร์เซ็นไทล์ที่ 19 ณ จุดต่ำสุดปลายเดือนกรกฎาคมมาก นั่นหมายความว่าก่อนที่ตัวเร่งสำคัญด้านเทคโนโลยีจะมาถึง ยังมีช่องว่างสำหรับ "การลดเลเวอเรจเพิ่มเติม" อยู่
หันตั้งรับ: ขายหุ้นเทค ซื้อยาสีฟัน
การเทขายครั้งนี้ไม่ได้จำกัดอยู่แค่กลุ่ม AI แต่แสดงถึงการหันเข้าหาสินทรัพย์ป้องกันความเสี่ยงในวงกว้าง บัญชี Goldman Sachs Prime แสดงว่า 8 ใน 11 กลุ่มอุตสาหกรรมของสหรัฐฯ ถูกขายสุทธิ โดยกลุ่มเทคโนโลยีสารสนเทศและอุตสาหกรรมร่วงนำ และภายในกลุ่มเทคโนโลยีสารสนเทศ ทุกกลุ่มย่อย ได้แก่ ซอฟต์แวร์ เซมิคอนดักเตอร์และอุปกรณ์เซมิคอนดักเตอร์ และบริการไอที ต่างถูกขายสุทธิทั้งหมด
ขณะเดียวกัน ทิศทางการซื้อของเฮดจ์ฟันด์กระจุกตัวในกลุ่มการแพทย์และสินค้าจำเป็นต่อผู้บริโภค ซึ่ง Goldman Sachs ระบุว่าเป็น "การเพิ่มท่าทีป้องกันเล็กน้อย" ช่วงเช้าวันพฤหัสบดี กลุ่มการแพทย์และสินค้าจำเป็นต่างปรับขึ้นกว่า 2% ช่วยพยุงดัชนีดาวโจนส์ ขณะที่แนสแด็กไถลลงสู่จุดต่ำสุดในรอบเกือบหนึ่งเดือน CoreWeave ร่วงอีก 8.5% ดัชนีฟิลาเดลเฟียเซมิคอนดักเตอร์ปรับลงเป็นวันที่เจ็ดติดต่อกัน มูลค่าตลาดที่เกี่ยวข้องหายไปประมาณ 2 ล้านล้านดอลลาร์สหรัฐ
ท่ามกลางการสูญเสียครั้งใหญ่ของผู้จัดการกองทุนที่เป็นมนุษย์ กองทุนเชิงปริมาณกลายเป็นผู้ชนะเพียงกลุ่มเดียว กองทุน long/short เชิงระบบทั่วโลกปรับขึ้น 0.5% ในวันนั้น บวกสะสม 1.9% ในเดือนตุลาคม และผลตอบแทนตั้งแต่ต้นปีนำทุกกลยุทธ์ที่ 21.7%
โครงสร้างเลเวอเรจเปราะบาง ความเสี่ยงการลดเลเวอเรจรุนแรงยังมีอยู่
ข้อมูลด้านเลเวอเรจเผยให้เห็นว่าเหตุใดการเทขายครั้งนี้จึงรุนแรงนัก อัตราเลเวอเรจรวมของบัญชี Goldman Sachs Prime โดยรวมลดลงเพียง 0.4 จุดเปอร์เซ็นต์ มาอยู่ที่ 310.3% ซึ่งอยู่ในเปอร์เซ็นไทล์ที่ 72, 91 และ 94 ในกรอบหนึ่งปี สามปี และห้าปีตามลำดับ ใกล้ระดับสูงสุดในรอบห้าปี ส่วนอัตราเลเวอเรจสุทธิลดลง 1.5 จุดเปอร์เซ็นต์ มาอยู่ที่ 73.3% ลดสะสม 4.3 จุดเปอร์เซ็นต์ในเดือนตุลาคม อยู่ในเปอร์เซ็นไทล์ที่ 6 ของรอบหนึ่งปีที่ผ่านมา
ตรรกะของ Goldman Sachs คือ กองทุนที่มีเลเวอเรจรวม 310% และเลเวอเรจสุทธิ 73% นั้น ขนาดที่สามารถขายได้จริงนั้นสูงกว่าตัวเลขที่แสดงโดยความเสี่ยงสุทธิมาก เมื่อสถานะซื้อที่แออัด (AI) และสถานะขายที่แออัดเคลื่อนไหวสวนทางกันพร้อมกัน การลดเลเวอเรจจึงเป็นทางออกเดียว และทางออกนั้นแคบมาก ทุกคนแห่กันไปที่ประตูบานเดียวกัน นี่คือการซ้ำรอยการร่วงหนักเมื่อปลายเดือนกรกฎาคม
Rich Privorotsky จากฝ่าย Delta-One ของ Goldman Sachs กล่าวถึงทางตันในปัจจุบันอย่างตรงไปตรงมาในรายงานข้ามคืนว่า "เมื่อมองย้อนกลับไป การซื้อขายที่เจ็บปวดคือการ long AI และ short พันธบัตร ตอนนี้เราเห็นการปิดสถานะทั้งสองฝั่งพร้อมกัน... ตลาดกำลังค้นพบว่า ความต้องการกำลังประมวลผลสามารถเติบโตแบบเอกซ์โพเนนเชียลได้ แต่เงินทุนที่จะมาสนับสนุนทางการเงินนั้นทำไม่ได้"
Goldman Sachs: นี่更像จุดเริ่มต้น ไม่ใช่จุดจบ
ข้อถกเถียงหลักของตลาดในตอนนี้คือ นี่คือโอกาสในการซื้อ หรือเป็นจุดเริ่มต้นของการลดเลเวอเรจครั้งใหญ่กว่ากัน?
JPMorgan เอนเอียงไปทาง前者 โดยมองว่าสามารถซื้อเมื่อราคาต่ำได้ ฝ่ายซื้อขายตามกระแสของ Goldman Sachs สองวันก่อนหน้านี้ยังคงจับตาสัญญาณเชิงบวกทางเทคนิคช่วงปลายปี แต่ภาพรวม Goldman Sachs ตัดสินอย่างระมัดระวังกว่า: การเปิดรับความเสี่ยงสุทธิใน AI ยังอยู่ที่เปอร์เซ็นไทล์ที่ 83 ในกรอบสามปี อัตราเลเวอเรจรวมอยู่ที่เปอร์เซ็นไทล์ที่ 94 ในกรอบห้าปี เงินทุนต่างชาติในเอเชียกำลังถอนตัวด้วยขนาดเป็นประวัติการณ์ สัญญาณเหล่านี้ชี้ร่วมกันว่า การลดเลเวอเรจรอบนี้ใกล้เคียงกับจุดเริ่มต้นมากกว่าจุดสิ้นสุด
เฮดจ์ฟันด์ขายสถานะ AI ทั้งหมดที่ซื้อมาตั้งแต่ปี 2025 ไปแล้ว แต่สถานะที่สะสมไว้ในปี 2023 และ 2024 ยังคงอยู่ในบัญชีอย่างครบถ้วน
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้