


ผู้นำตลาดพุ่ง 10 เท่า ออปชันบนเชนอาจเป็นธีมหลักของตลาดกระทิง
 Blockbeats
ในงานประชุม DAS ที่จัดโดย Blockworks Hyperliquid ผู้ก่อตั้ง Jeff กล่าวอย่างชัดเจนว่า "ออปชันเป็นโอกาสที่ควรค่าแก่การพัฒนาต่อในด้านการซื้อขายบนเชน" เขากล่าวว่าออปชันมีบทบาทสำคัญในตลาดการเงินแบบดั้งเดิม แต่ผลิตภัณฑ์บนเชนยังไม่ถึง "ความเร็วหลุดพ้น" นักพัฒนาสามารถสร้างผลิตภัณฑ์รอบตลาดนี้ เพื่อให้เทรดเดอร์สามารถป้องกันความเสี่ยงกับสปอตและสัญญาซื้อขายล่วงหน้าแบบไม่มีวันหมดอายุได้สะดวกยิ่งขึ้น
Lighter ก็ได้บรรจุออปชันไว้ในโรดแมปแล้ว ผู้ก่อตั้ง Vlad Novakovski กล่าวอย่างชัดเจนในการสัมภาษณ์ก่อนหน้านี้ว่าออปชันเป็นส่วนสำคัญของโรดแมปของ Lighter และได้หารือถึงความเป็นไปได้ในการนำเสนอผลิตภัณฑ์เช่นออปชันหุ้น pre-IPO
ออปชันแบบ call และ put ที่กล่าวถึงนี้สามารถสร้างโครงสร้างผลตอบแทนที่แตกต่างกันได้โดยอิงจากราคาใช้สิทธิและวันหมดอายุ ซึ่งมีตำแหน่งผลิตภัณฑ์ที่แตกต่างจากสัญญาไบนารีในตลาดพยากรณ์ที่ชำระเป็น "ใช่" หรือ "ไม่ใช่" เมื่อหมดอายุ
PerpDEX รายใหญ่ที่สุดสองแห่งเริ่มหารือเรื่องออปชันอย่างจริงจัง การแข่งขันในการซื้อขายบนเชนกำลังมุ่งหน้าสู่ตลาดอนุพันธ์ที่สมบูรณ์ยิ่งขึ้น
ผมเชื่อว่าออปชันบนเชนจะกลายเป็นหนึ่งในธีมหลักของรอบตลาดกระทิงครั้งใหม่ และ Derive ซึ่งดำเนินธุรกิจในตลาดนี้มาหลายปี กำลังอยู่ในตำแหน่งที่ควรค่าแก่การทำความรู้จักใหม่
ทำไมต้องเป็นออปชัน?
เมื่อเดือนกุมภาพันธ์ที่ผ่านมา ผมได้พูดคุยในบทความ "ออปชันบนเชน ทางแยกของนักขุด DeFi และเทรดเดอร์" ว่าเงินทุนบนเชนสองประเภทที่ดูเหมือนแตกต่างกันกำลังมุ่งหน้าไปยังสองปลายของตลาดออปชัน
ปลายหนึ่งคือเทรดเดอร์ที่คุ้นเคยกับการใช้เลเวอเรจ พวกเขาต้องการแสดงความเห็นด้วยเงินทุนที่จำกัด แต่มักถูกกวาดออกจากตลาดด้วยความผันผวนของราคาก่อนที่ความเห็นจะได้รับการยืนยัน อีกปลายหนึ่งคือผู้ที่คุ้นเคยกับการฝากเหรียญเพื่อรับผลตอบแทน เงินอุดหนุนแอร์ดรอป ความต้องการกู้ยืม และอาร์บิทราจอัตราเงินทุนไม่สามารถให้ผลตอบแทนเกินปกติได้อย่างไม่มีที่สิ้นสุด เงินทุนต้องตอบคำถามว่า ผลตอบแทนมาจากใคร และตนเองรับความเสี่ยงอะไร
ออปชันสามารถทำให้ความต้องการทั้งสองประเภทมาพบกัน
สำหรับผู้ซื้อออปชันที่ชำระค่าพรีเมียมเต็มจำนวนและไม่มีการกู้ยืม ค่าพรีเมียมที่จ่ายไปในตอนแรกคือการขาดทุนสูงสุดของการซื้อขายนี้ หากสินทรัพย์อ้างอิงร่วงลงระหว่างทาง จะไม่ถูกบังคับล้างหลักประกันเหมือนสถานะสัญญาซื้อขายล่วงหน้าแบบไม่มีวันหมดอายุที่มีเลเวอเรจสูง เทรดเดอร์สามารถเลือกช่วงเวลาสำหรับความเห็นของตนได้
คุณสมบัติของออปชันเหมาะมากกับความต้องการซื้อขายบางอย่างในตลาดกระทิง หากมองว่า ETH จะพุ่งขึ้นอย่างมากในอีกไม่กี่เดือน แต่ไม่อยากรับความเสี่ยงจากการย่อตัวทุกครั้งในช่วงหลายเดือนนั้น ก็สามารถซื้อ call option ได้ หากถือสปอตจำนวนมากอยู่แล้วและต้องการปกป้องกำไรบางส่วน ก็สามารถซื้อ put option ได้
ผู้ขายออปชันรับค่าพรีเมียมโดยการรับความเสี่ยงบางอย่าง ผู้ที่ถือสปอตสามารถขาย call option ที่มีราคาใช้สิทธิสูงกว่า เพื่อแลกส่วนหนึ่งของ upside กับรายได้ค่าพรีเมียมที่ผู้ซื้อออปชันจ่ายให้
ข้อสรุปหลักของบทความเดือนกุมภาพันธ์คือ ผลตอบแทนจะค่อยๆ กลับสู่แก่นแท้ของ "การสะท้อนความเสี่ยง" ตลาดกระทิงจะเพิ่มความต้องการทั้งสองประเภทพร้อมกัน ผู้ที่ยินดีจ่ายค่าพรีเมียมเพื่อไล่ตามการขึ้น และผู้ที่ต้องการปกป้องกำไรและใช้ความตื่นตระหนกของตลาดเพื่อรับรายได้เพิ่มเติม ออปชันสามารถเชื่อมโยงพวกเขาเข้าด้วยกันได้พอดี
ในช่วงหลายปีที่ผ่านมา อินเทอร์เฟซที่ซับซ้อน สภาพคล่องที่กระจัดกระจาย และกลไกการดำเนินการที่ยังไม่สมบูรณ์ ทำให้ความต้องการเหล่านี้ยากที่จะขยายขนาดบนเชนได้ ตอนนี้ ด้านอุปทานเริ่มมีการเปลี่ยนแปลงแล้ว
ปริมาณการซื้อขายเร่งตัวขึ้น
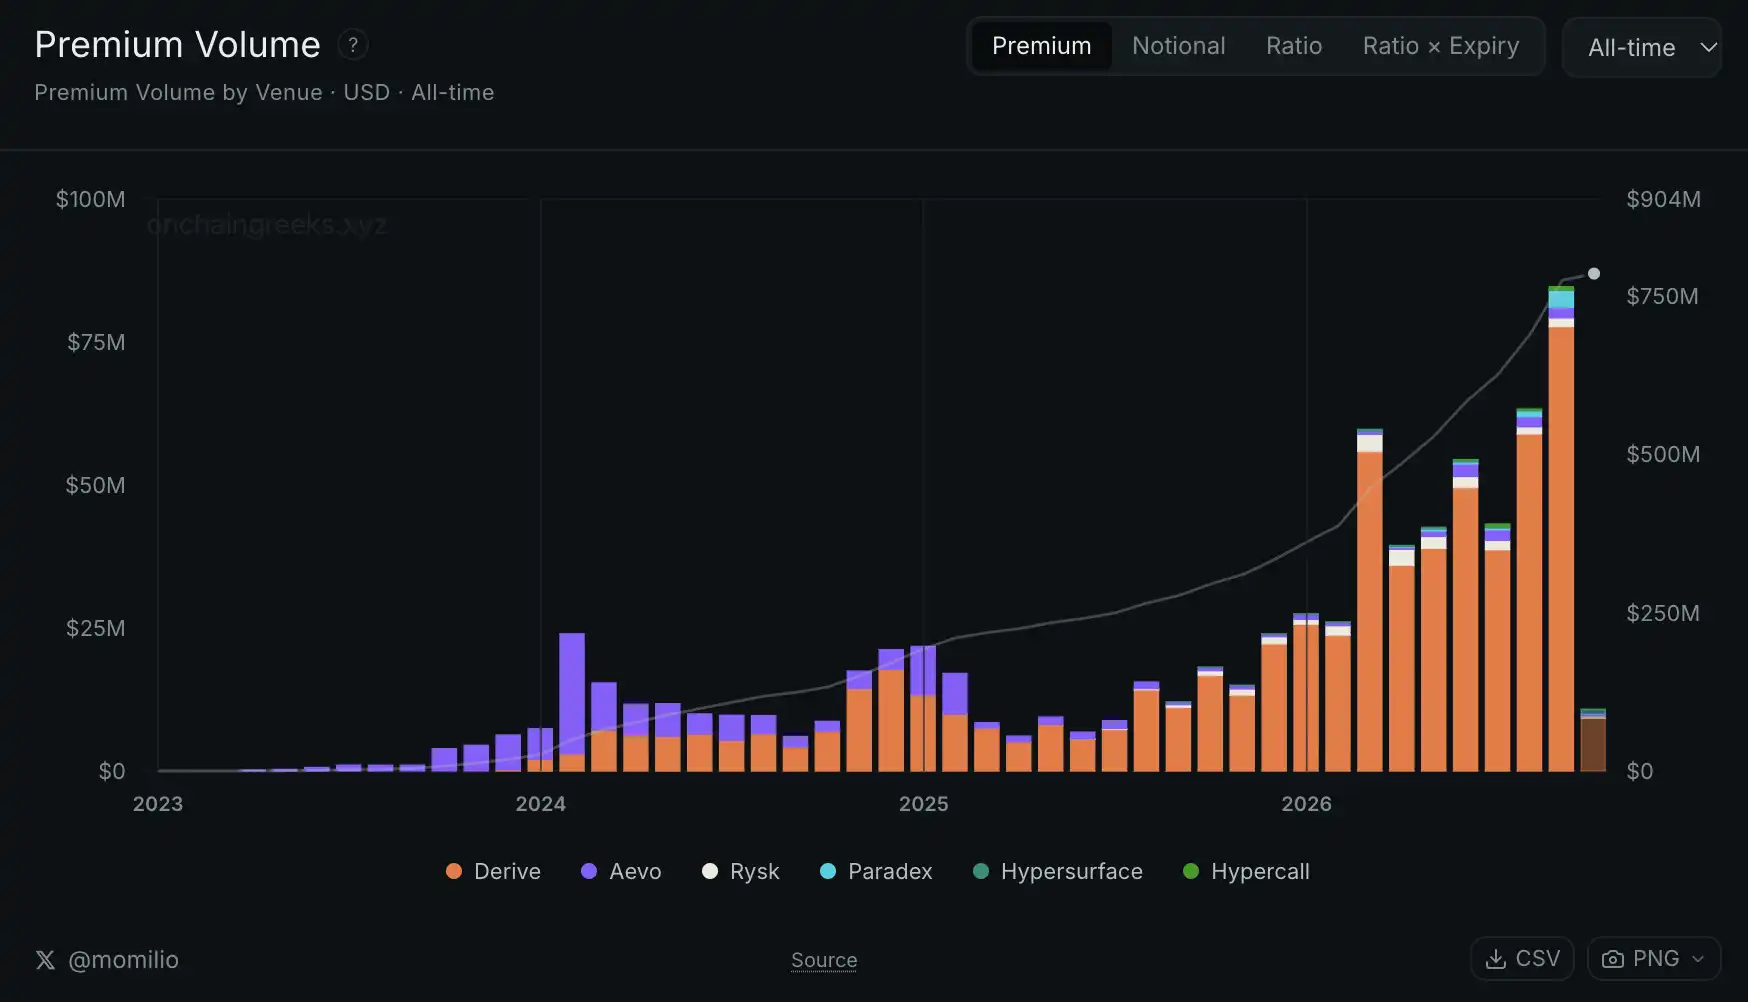
เมื่อต้นปีนี้ ปริมาณค่าพรีเมียมรายเดือนของออปชันบนเชนอยู่ที่ประมาณ 20 ล้านดอลลาร์สหรัฐฯ และในเดือนกันยายนก็แตะ 80 ล้านดอลลาร์สหรัฐฯ แล้ว ค่าพรีเมียมคือจำนวนเงินที่จ่ายจริงในการซื้อขายสัญญาออปชัน ซึ่งช่วยให้เราสังเกตขนาดการซื้อขายจริงของผลิตภัณฑ์ประเภทนี้ได้
ในเดือนกันยายน ปริมาณการซื้อขายตามสัญญาออปชันรวมอยู่ที่ 4.829 พันล้านดอลลาร์สหรัฐฯ เพิ่มขึ้น 121.7% จากเดือนก่อนหน้า ปริมาณตามสัญญาของ Derive เพิ่มขึ้น 99.3% มาอยู่ที่ 3.827 พันล้านดอลลาร์สหรัฐฯ
การเติบโตนี้เกิดขึ้นพร้อมกับที่คู่แข่งเริ่มมีปริมาณการซื้อขาย Hypercall และ Paradex ขยายส่วนแบ่งตลาด ส่วนแบ่งปริมาณตามสัญญาของ Derive ลดลงจาก 88.1% เป็น 79.3% แต่เมื่อคำนวณตามค่าพรีเมียม Derive ยังคงครองส่วนแบ่ง 91.6% ปริมาณตามสัญญานับขนาดสินทรัพย์ที่สัญญาอ้างอิง ซึ่งต่างจากเกณฑ์ค่าพรีเมียม ข้อมูลสองชุดนี้แสดงภาพรวมร่วมกันว่า อุตสาหกรรมเริ่มขยายตัว และ Derive ยังคงรักษาตำแหน่งผู้นำ
ราคาของ DRV ก็ผ่านการประเมินมูลค่าใหม่แล้ว ตั้งแต่บทความก่อนหน้าที่เราแนะนำ DRV เป็นครั้งแรก ราคาโทเคนพุ่งจาก 0.043 ดอลลาร์สหรัฐฯ ไปสู่จุดสูงสุดเป็นช่วงๆ ที่ประมาณ 0.504 ดอลลาร์สหรัฐฯ เพิ่มขึ้นสูงสุดกว่า 10 เท่า ตลาดเริ่มตีราคาใหม่สำหรับการเติบโตของออปชันบนเชนแล้ว
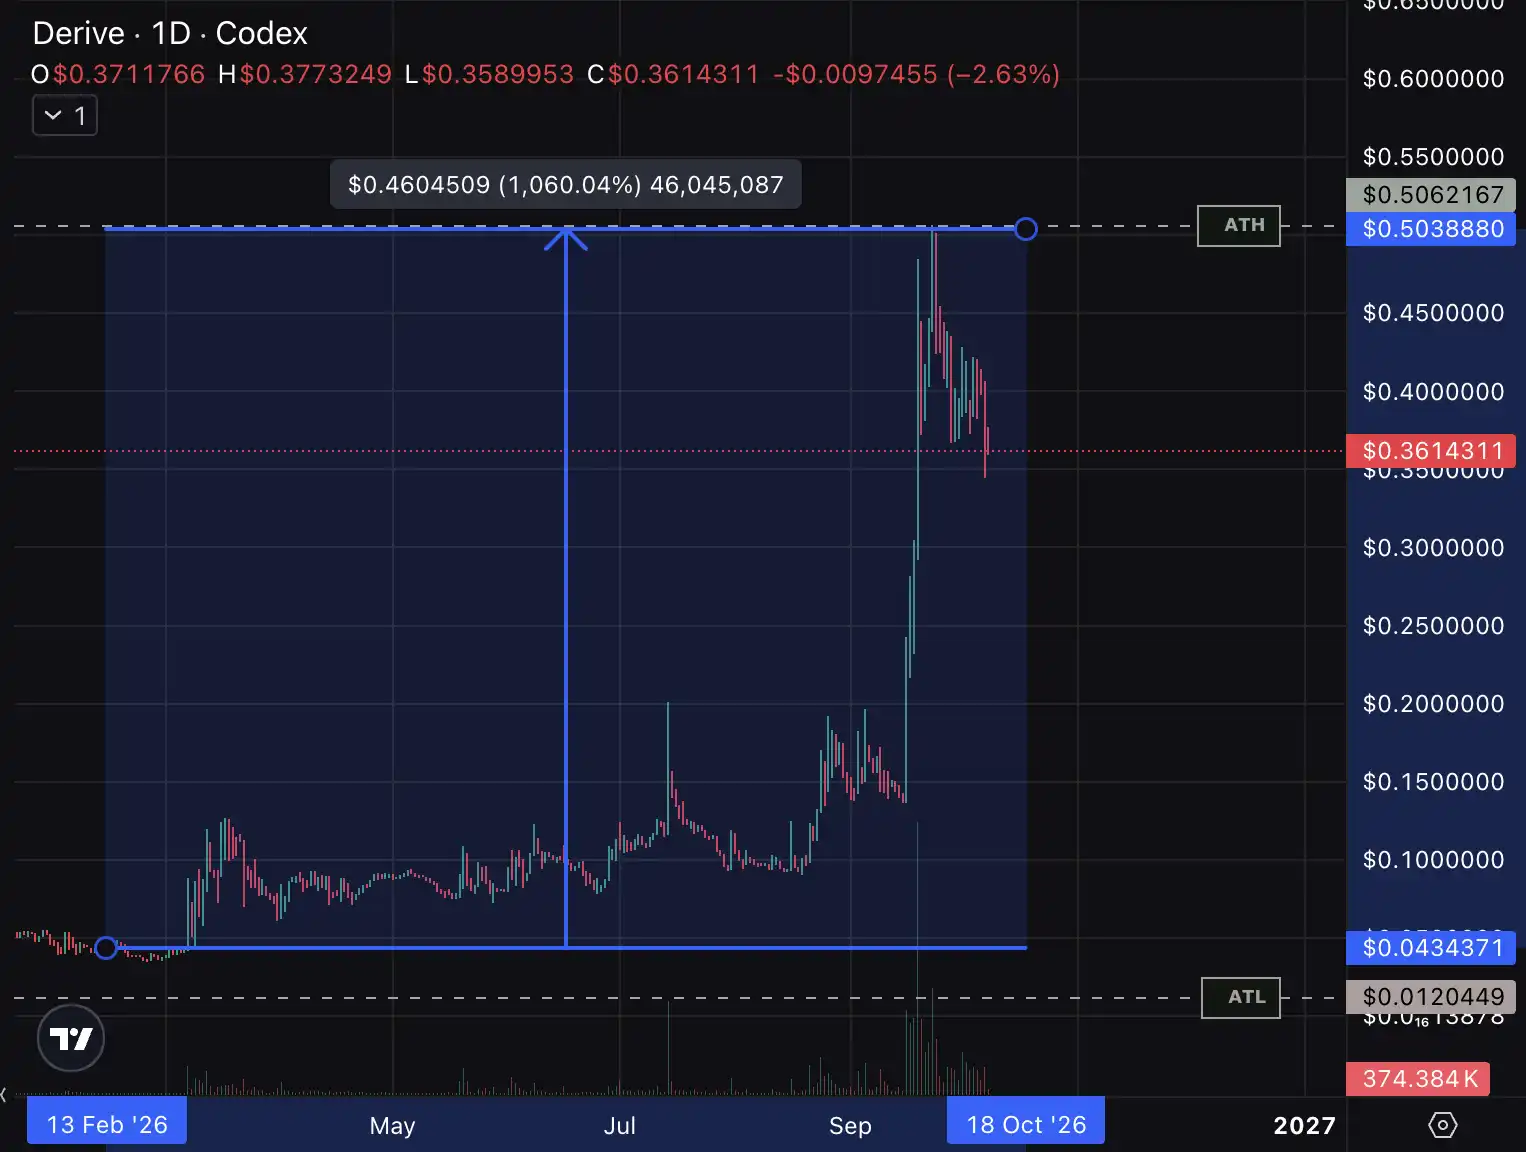
หลังจากที่พุ่งขึ้นสิบเท่า เหตุผลที่ต้องติดตามต่อไปต้องขึ้นอยู่กับว่าธุรกิจจะเติบโตได้มากแค่ไหน ข้อมูลปัจจุบันพิสูจน์แล้วว่าปริมาณการซื้อขายเพิ่มขึ้น พื้นที่ในขั้นต่อไปขึ้นอยู่กับว่าเทรดเดอร์ สินทรัพย์ และแอปพลิเคชันจะเข้าสู่ตลาดนี้ได้มากขึ้นหรือไม่
ยังมีจุดอ้างอิงที่มีความหมายอีกประการหนึ่ง ปริมาณตามสัญญาออปชันของทุกแพลตฟอร์มบนเชนรวมกัน คิดเป็นเพียงประมาณ 6.8% ของ Deribit เพียงแห่งเดียว เมื่อเทียบกับตลาดออปชันแบบรวมศูนย์ที่เติบโตเต็มที่แล้ว ออปชันบนเชนยังมีพื้นที่ให้เจาะตลาดอีกมาก
ทำไม Derive ถึงประสบความสำเร็จ
Derive เดิมชื่อ Lyra หลังจากผ่านแนวทางผู้ดูแลสภาพคล่องอัตโนมัติในช่วงแรก ก็ค่อยๆ สร้างระบบสมุดคำสั่ง การขอราคาแบบ RFQ และหลักประกันแบบพอร์ตโฟลิโอ
สัญญาซื้อขายล่วงหน้าแบบไม่มีวันหมดอายุมักจะรวมสภาพคล่องของสินทรัพย์เดียวกันไว้ในตลาดเดียวได้ แต่ออปชันมีราคาใช้สิทธิ วันหมดอายุ และทิศทาง call/put ที่แตกต่างกัน สินทรัพย์หนึ่งจะถูกแบ่งออกเป็นหลายสัญญา ผู้ดูแลสภาพคล่องต้องเสนอราคาแยกกัน และเทรดเดอร์ก็ต้องหาชุดค่าผสมที่เหมาะสม หากดูเฉพาะสมุดคำสั่งของสัญญาใดสัญญาหนึ่ง ก็很容易สรุปได้ว่า "ออปชันบนเชนไม่มีสภาพคล่อง"
RFQ เสนอวิธีการซื้อขายอีกแบบหนึ่ง เทรดเดอร์ส่งสัญญา ขนาด และชุดค่าผสมที่ต้องการซื้อขาย ผู้ดูแลสภาพคล่องเสนอราคาตามนั้น และเทรดเดอร์ยอมรับราคาที่เหมาะสม สถาบันมืออาชีพสามารถคำนวณราคาเสนอตามความเสี่ยงและสภาวะตลาดในขณะนั้นได้ ส่วนเทรดเดอร์ก็สามารถหาสภาพคล่องสำหรับความต้องการเฉพาะได้โดยตรง
นี่คือคุณค่าทางธุรกิจของ Derive มันเปลี่ยนกระบวนการที่เดิมต้องติดต่อโต๊ะเทรดมืออาชีพทีละราย เจรจาเงื่อนไขการเข้าถึง และรอราคาเสนอ ให้กลายเป็นช่องทางการซื้อขายที่ใช้ซ้ำได้ นอกเหนือจากสมุดคำสั่งแล้ว เครือข่ายราคาเสนอจากสถาบันที่รวมอยู่ใน RFQ ยังเป็นความสามารถในการดึงดูดการซื้อขายขนาดใหญ่และกลยุทธ์ที่ซับซ้อน
ออปชันยังนำมาซึ่งความต้องการป้องกันความเสี่ยง หลังจากผู้ดูแลสภาพคล่องขาย call option แล้ว ก็สามารถซื้อสัญญาซื้อขายล่วงหน้าแบบไม่มีวันหมดอายุในขนาดที่กำหนด เพื่อชดเชยความเสี่ยงด้านราคาบางส่วน และปรับสถานะตามการเปลี่ยนแปลงของตลาด ตลาดสัญญาบนเชนที่เติบโตเต็มที่แล้วเป็นสถานที่ป้องกันความเสี่ยงที่สะดวกกว่าสำหรับการทำตลาดออปชัน
สิ่งนี้อธิบายความสัมพันธ์ที่มักถูกมองข้ามว่า หลังจากสัญญาซื้อขายล่วงหน้าแบบไม่มีวันหมดอายุบนเชนพัฒนาขึ้นแล้ว ออปชันจึงจะขยายขนาดได้ง่ายขึ้น ผลิตภัณฑ์ทั้งสองประเภทสามารถเพิ่มปริมาณการซื้อขายร่วมกัน และให้สภาพคล่องแก่กันและกัน
Derive เองก็มีผลิตภัณฑ์สัญญาซื้อขายล่วงหน้าแบบไม่มีวันหมดอายุ ในบัญชีหลักประกันแบบพอร์ตโฟลิโอที่อนุญาตให้ความเสี่ยงหักล้างกันได้ ผู้ดูแลสภาพคล่องสามารถจัดการออปชันและสถานะป้องกันความเสี่ยงร่วมกันได้ ลดหลักประกันที่ใช้ซ้ำซ้อน ธุรกิจออปชันเดียวกันจึงมีโอกาสนำมาซึ่งปริมาณการซื้อขายสัญญาซื้อขายล่วงหน้าแบบไม่มีวันหมดอายุและความต้องการกู้ยืมตามมา การประเมิน Derive จึงต้องรวมธุรกิจที่เกี่ยวข้องเหล่านี้เข้าไปด้วย
Derive V3
Derive เพิ่งเสร็จสิ้นการอัปเกรด V3 โดยใช้แนวทาง "จับคู่นอกเชน ตรวจสอบบนเมนเน็ต" พร้อมเพิ่มการแยกความเสี่ยง หลักประกันแบบพอร์ตโฟลิโอข้ามสินทรัพย์ และความสามารถในการปรับใช้ vault แบบเนทีฟ สถาปัตยกรรมนี้ผสานความเร็วในการดำเนินการเข้ากับการชำระราคาที่ตรวจสอบได้บนเชน เปิดพื้นที่ให้มากขึ้นสำหรับนักพัฒนาในการเชื่อมต่อ
จากมุมมองธุรกิจ นี่หมายความว่า Derive สามารถให้บริการอินเทอร์เฟซและกลยุทธ์ได้มากขึ้น เทรดเดอร์มืออาชีพใช้สมุดคำสั่งและระบบขอราคา นักลงทุนรายย่อยสามารถเลือกสินทรัพย์ ราคาเป้าหมาย และระยะเวลาผ่านแอปพลิเคชันส่วนหน้าของบุคคลที่สาม ผู้ถือเหรียญสามารถฝากสินทรัพย์เข้า vault ที่ดำเนินกลยุทธ์ออปชันเฉพาะ จุดเข้าต่างๆ สุดท้ายสามารถใช้ระบบราคาเสนอ การควบคุมความเสี่ยง และการชำระราคาชุดเดียวกันได้
เส้นทางการเติบโตแบบขยายขนาดของออปชันแบ่งได้เป็นสองประเภท หนึ่งคือ vault ผลตอบแทนและผลิตภัณฑ์ที่มีโครงสร้าง อีกหนึ่งคือส่วนหน้าที่เทรดเดอร์ทั่วไปเข้าใจได้ แบบแรกมอบกลยุทธ์ที่ซับซ้อนให้ผลิตภัณฑ์ดำเนินการ แบบหลังลดอุปสรรคในการเลือกและการดำเนินการ
สำหรับผู้ถือโทเคนทองคำหรือหุ้น การขาย call option แบบ covered call สามารถเป็นเครื่องมือสร้างรายได้ค่าพรีเมียม สำหรับผู้ที่ต้องการควบคุมเงินลงทุนในการซื้อขายเก็งกำไรครั้งหนึ่ง แอปพลิเคชันสามารถแสดงเส้นโค้งผลตอบแทนเมื่อหมดอายุและการขาดทุนสูงสุดได้โดยตรง ผลิตภัณฑ์ที่เข้าใจง่ายขึ้นมีโอกาสนำผู้ที่ไม่เคยเข้าสู่ตลาดออปชันมาก่อนเข้ามาได้
Derive จึงมีโอกาสที่จะขยายจากสถานที่ซื้อขาย ไปเป็นโครงสร้างพื้นฐานด้านอนุพันธ์เบื้องหลังแอปพลิเคชันหลายตัว เช่นเดียวกับ Hyperliquid ทีมบุคคลที่สามรับผิดชอบการหาลูกค้าและผลิตภัณฑ์ โปรโตคอลชั้นล่างรองรับการซื้อขาย ตลาดที่ Derive จะให้บริการได้ในอนาคตจะขยายตัวไปพร้อมกับการเติบโตของแอปพลิเคชันเหล่านี้
DRV รองรับการเติบโตของธุรกิจอย่างไร
ตามคำอธิบายโครงสร้างองค์กรของ Derive บริษัทไม่ได้ออกหุ้นแยกให้กับนักลงทุนภายนอกเพื่อแบ่งมูลค่าของโปรโตคอล ทรัพย์สินทางปัญญาหลัก เช่น สมุดคำสั่งและ RFQ ถือครองโดยมูลนิธิเพื่อ DAO ส่วน Derive Labs ทำหน้าที่เป็นผู้ให้บริการสนับสนุนการพัฒนาและการดำเนินการ โทเคน DRV อยู่ที่ศูนย์กลางของการกำกับดูแล แรงจูงใจผู้มีส่วนร่วม และการสะสมมูลค่าของโปรโตคอล
เส้นทางที่ตรงที่สุดคือการซื้อคืนที่สนับสนุนโดยรายได้ แหล่งรายได้ของ Derive รวมถึงค่าธรรมเนียมการซื้อขาย การจับคู่ การชำระบัญชี และส่วนต่างราคา รายได้ของโปรโตคอลถูกจัดสรรตามกฎการกำกับดูแล ส่วนหนึ่งใช้ซื้อ DRV ในตลาดทุกสัปดาห์
สัดส่วนการซื้อคืนในช่วงแรกอยู่ที่ 25% จากนั้นเพิ่มเป็น 35% ตั้งแต่วันที่ 14 ตุลาคมเป็นต้นไป Derive DAO ผ่านการลงคะแนนเสียงกำกับดูแล จะเพิ่มสัดส่วนค่าธรรมเนียมโปรโตคอลที่ใช้ซื้อคืนเป็น 50% โดยยังคงดำเนินการและเปิดเผยเป็นรายสัปดาห์
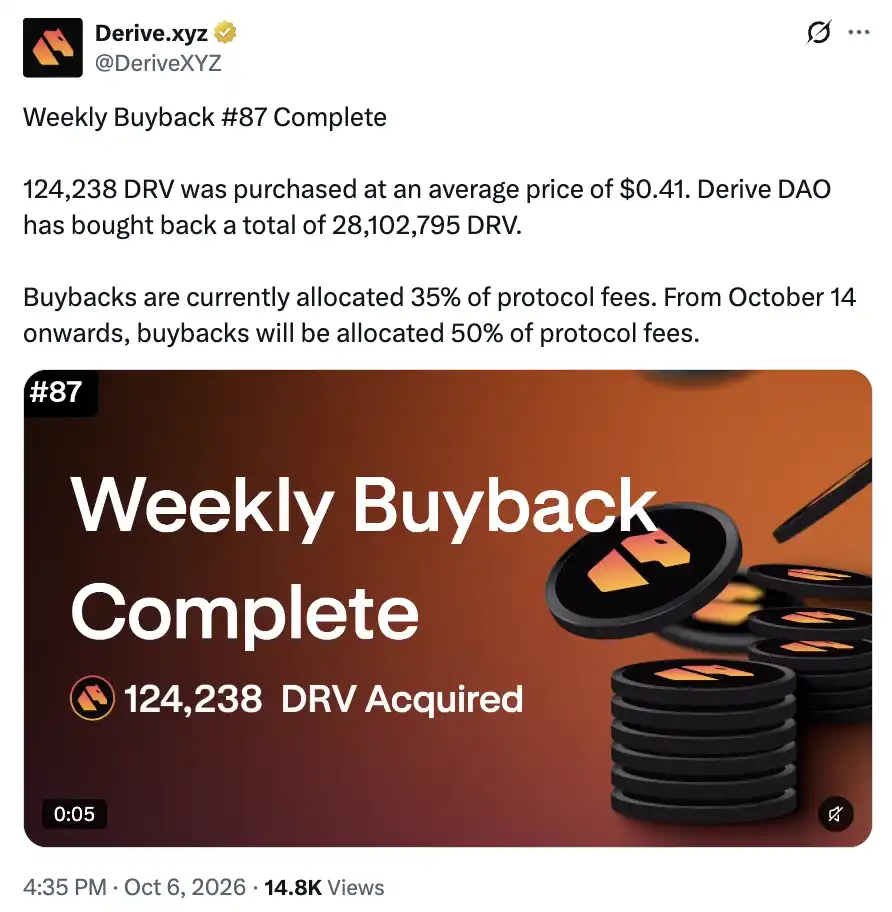
ณ วันที่ 6 ตุลาคม Derive ได้เสร็จสิ้นการซื้อคืนรายสัปดาห์ครั้งที่ 87 แล้ว โดยซื้อ DRV สะสม 28,102,795 โทเคน ในสัปดาห์นั้นซื้อ DRV 124,238 โทเคนที่ราคาเฉลี่ย 0.41 ดอลลาร์สหรัฐฯ เมื่อประมาณตามราคาเฉลี่ยที่เปิดเผย ใช้เงินประมาณ 51,000 ดอลลาร์สหรัฐฯ
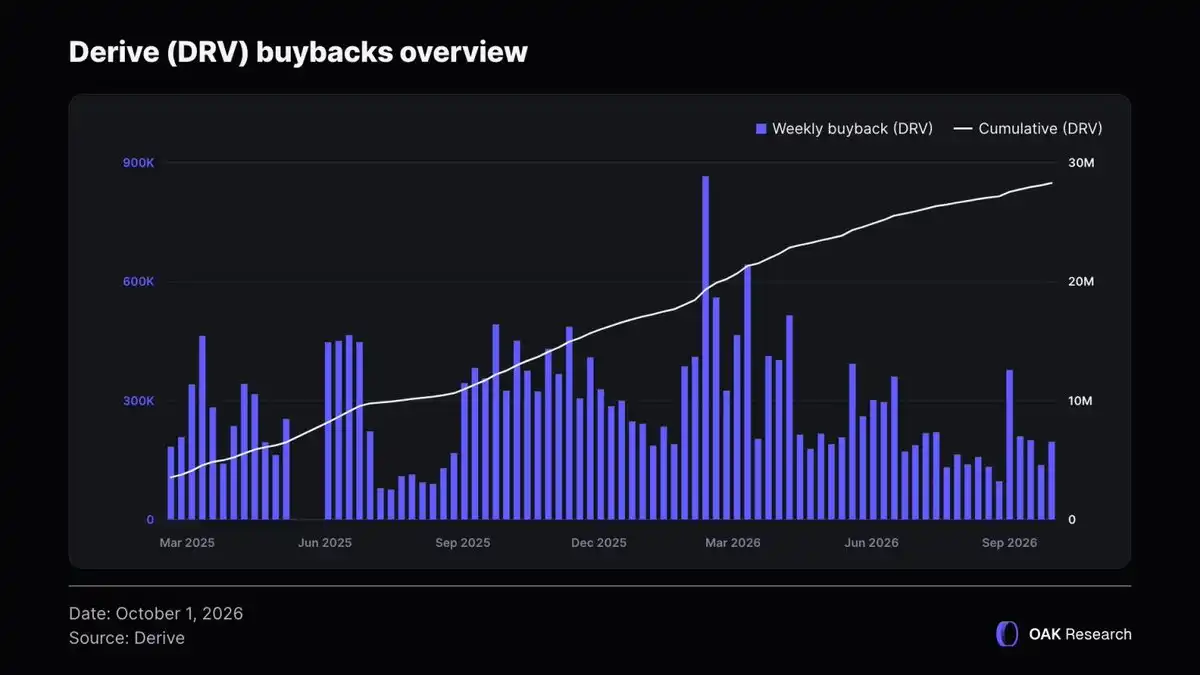
ตามสถิติของ OAK Research ในช่วงปีครึ่งที่ผ่านมา จำนวน DRV ที่ซื้อคืนสะสมเพิ่มขึ้นอย่างต่อเนื่อง ใกล้แตะ 30 ล้านดอลลาร์สหรัฐฯ แล้ว รายได้ค่าธรรมเนียมที่โปรโตคอลสร้างขึ้นกำลังสนับสนุนแรงซื้อ DRV อย่างต่อเนื่อง
ในกรณีที่ค่าธรรมเนียมโปรโตคอลไม่เปลี่ยนแปลง การเพิ่มสัดส่วนการซื้อคืนจาก 35% เป็น 50% หมายถึงงบประมาณการซื้อคืนเพิ่มขึ้นประมาณ 43% หากการเติบโตของธุรกิจยังคงนำมาซึ่งรายได้ค่าธรรมเนียมมากขึ้น ทั้งสองปัจจัยก็จะร่วมกันขยายเงินทุนที่ใช้ซื้อ DRV
Derive ยังมีพื้นที่ในการขยายแหล่งรายได้ บริษัทได้สร้างความสามารถในการซื้อขายออปชัน การเสนอราคาแบบผู้ดูแลสภาพคล่อง และการบริหารความเสี่ยงแล้ว V3 และแอปพลิเคชันบุคคลที่สามสามารถเพิ่มสินทรัพย์และผลิตภัณฑ์ได้ต่อไป ธุรกิจสัญญาและการกู้ยืมที่เกี่ยวข้องก็มีโอกาสสร้างรายได้ กลไกการซื้อคืนทำให้การเติบโตของธุรกิจสามารถสร้างอุปสงค์โทเคนอย่างต่อเนื่องได้
ทำให้เค้กใหญ่ขึ้น
หลังจากคำพูดของ Jeff ตลาดมักจะมุ่งความสนใจไปที่คำถามว่า "Hyperliquid ทำออปชัน จะกระทบ Derive หรือไม่" แน่นอนว่าการแข่งขันจะเกิดขึ้น ขนาดเทรดเดอร์ สภาพคล่องในการป้องกันความเสี่ยง และความสามารถในการกระจายผลิตภัณฑ์ของ Hyperliquid และ Lighter ล้วนควรค่าแก่การจับตามอง
แต่การที่สองแพลตฟอร์มให้ความสนใจออปชันพร้อมกัน ก็หมายความว่าผู้ที่คุ้นเคยกับการซื้อขายบนเชนอยู่แล้วจะมีโอกาสเข้าถึงผลิตภัณฑ์ประเภทนี้มากขึ้น เมื่อความต้องการซื้อขายของตลาดโดยรวมขยายตัว ส่วนแบ่งที่ลดลงและการเติบโตของธุรกิจสามารถเกิดขึ้นพร้อมกันได้ ข้อมูลเดือนกันยายนได้แสดงให้เห็นสถานการณ์เช่นนี้แล้ว
ลองใช้การจำลองสถานการณ์ง่ายๆ หากขนาดอุตสาหกรรมขยายห้าเท่า และส่วนแบ่งของ Derive ลดลงจาก 90% เป็น 60% ขนาดธุรกิจของ Derive ก็ยังสามารถเติบโตเป็นประมาณ 3.3 เท่าของเดิม
ความได้เปรียบในการเป็นผู้บุกเบิกของ Derive ก็ไม่ควรมองข้าม เครือข่ายราคาเสนอที่เชื่อมต่อแล้ว เอ็นจิ้นความเสี่ยงที่ผ่านการทดสอบจากการซื้อขายจริง การจัดการป้องกันความเสี่ยงภายในบัญชี และสถานะออปชันคงค้างที่跨越หลายเดือน ล้วนเพิ่มต้นทุนการย้าย แพลตฟอร์มใหม่ต้องทำให้เทรดเดอร์มีเหตุผลเพียงพอที่จะย้ายเงินทุนและกลยุทธ์ระยะยาวไปด้วยกัน
ตลาดที่มีปริมาณการซื้อขาย สร้างรายได้ได้ กำลังขยายผลิตภัณฑ์และการกระจายผลิตภัณฑ์ สมควรแก่การศึกษาอย่างจริงจังก่อนที่ผู้คนจะเริ่มพูดถึงมันมากขึ้น
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้