


HIP-3: ตั๋วราคาแพงที่ซื้อคูเมืองไม่ได้
 chaincatcher
ผู้เขียน: Mario Chow, IOSG
ทีมสิบทีมได้ลงทะเบียนตลาด perpetual บน Hyperliquid แล้ว โดยล็อก HYPE ไว้รวมประมาณ 40 ล้านดอลลาร์ หนึ่งในนั้นครองส่วนแบ่งปริมาณการซื้อขายถึง 97.8% และเพิ่งร่วงลง 44% ภายในเดือนเดียว บทความนี้มีจุดประสงค์เพื่อตอบคำถามว่าอีกเก้าทีมได้อะไรไปจริง ๆ ข้อมูลทั้งหมดมาจากข้อมูลบนเชน ไม่ใช่ประกาศ
ตัวเลขทั้งหมดในบทความนี้นำมาจาก API สาธารณะของ Hyperliquid โดยตรง: perpDexs, metaAndAssetCtxs, candleSnapshot รายวันครอบคลุมสินทรัพย์ที่ลงทะเบียนทั้งหมด 519 รายการ, delegatorSummary, userNonFundingLedgerUpdates และ clearinghouseState{dex} "30 วัน" หมายถึงวันตามปฏิทิน UTC เต็มรูปแบบตั้งแต่วันที่ 15 สิงหาคม ถึง 13 กันยายน 2026 "30 วันก่อนหน้า" หมายถึง 16 กรกฎาคม ถึง 14 สิงหาคม และ "7 วัน" หมายถึง 7 ถึง 13 กันยายน HYPE คำนวณที่ 79.73 ดอลลาร์ ข้อมูลเส้นทางในส่วนที่ 7 มาจาก Flowscan เนื่องจากปริมาณการซื้อขายของ builder code ไม่สามารถรวมจาก API สาธารณะได้
บทสรุป
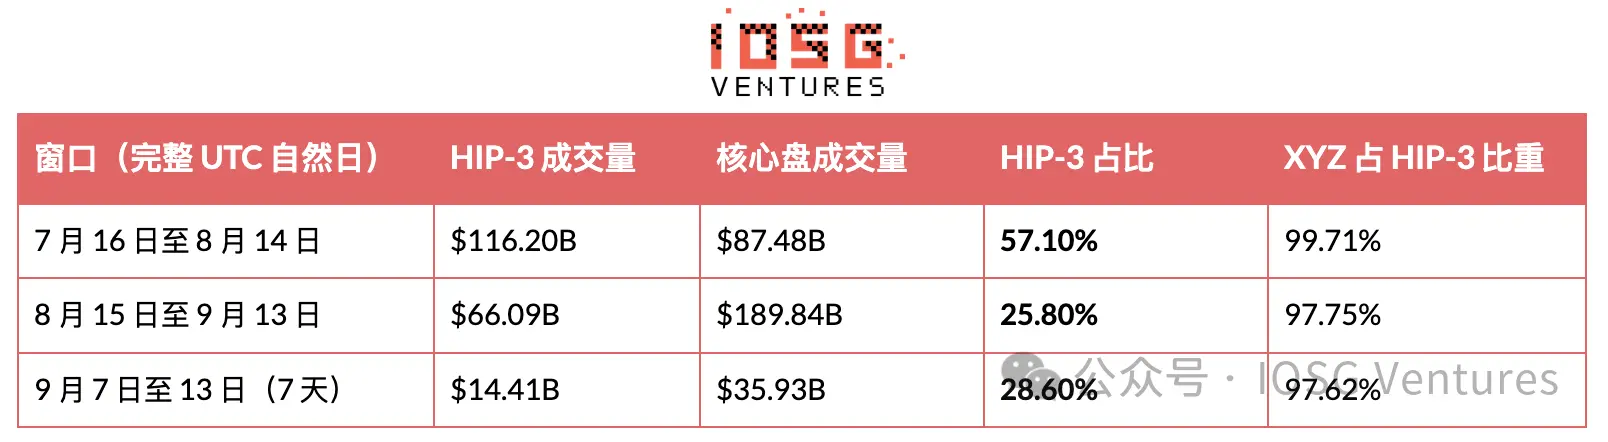
HIP-3 กลายเป็นส่วนน้อยอีกครั้งบน Hyperliquid ในช่วง 30 วันที่ผ่านมา ตลาดที่ deploy โดย builder คิดเป็น 25.8% ของปริมาณการซื้อขาย perpetual ลดลงจาก 57.1% ในเดือนก่อนหน้า การเปลี่ยนแปลงนี้ส่วนใหญ่มาจากตัวส่วน: ปริมาณการซื้อขายหลักเพิ่มขึ้นมากกว่าสองเท่า ในขณะที่ HIP-3 เองกำลังถดถอย
ผู้นำกำลังหดตัว Trade[XYZ] มีปริมาณการซื้อขาย 64.60 พันล้านดอลลาร์ในช่วง 30 วันที่ผ่านมา ลดลง 44.2% เมื่อเทียบเดือนก่อนหน้า และค่าเฉลี่ย 7 วันลดลงจากจุดสูงสุด 5.36 พันล้านดอลลาร์ต่อวันในช่วงต้นเดือนสิงหาคม เหลือ 2.01 พันล้านดอลลาร์ต่อวัน การลดลงประมาณครึ่งหนึ่งมาจากปริมาณการซื้อขายในภาค storage และ AI ในตลาดจริงที่ลดลง ส่วนอีกครึ่งหนึ่งมาจากตัวแพลตฟอร์มเอง ตั้งแต่วันที่ 18 สิงหาคมเป็นต้นมา ไม่มีวันใดเลยที่มันทำผลงานได้ดีกว่า order book หลัก
Entropy (io) นำในตลาดที่มีการแข่งขันเป็นเวลาหนึ่งสัปดาห์เต็ม ก่อนจะคืนกำไรกลับไป ส่วนแบ่งตลาดใน Nebius มีแนวโน้ม 8.7%, 53.1%, 20.4% ในช่วงสามสัปดาห์ และปริมาณการซื้อขายของตัวเองก็ลดลงสามสัปดาห์ติดต่อกัน สัญญาณตรงข้ามอยู่ที่สถานะคงค้าง: open interest เพิ่มขึ้นสวนทาง 37% แตะ 51.4 ล้านดอลลาร์
สินทรัพย์ที่ใช้ชำระยังคงเป็นเส้นชีวิต สถิติยังคงเป็น 6 ต่อ 6 แพลตฟอร์มทั้งหมดที่ชำระด้วย stablecoin ที่ไม่ใช่ USDC ได้หยุดการซื้อขายแล้ว ส่วนที่ยัง active อยู่ล้วนใช้ USDC
การลิสต์สินทรัพย์ไม่ยั่งยืน ด้วยราคาประมูลขั้นต่ำในปัจจุบัน สินทรัพย์หนึ่งรายการมีราคาประมาณ 39,900 ดอลลาร์ การซื้อตลาดที่เปิดใช้งานทั้งหมดของ Paragon ต้องใช้ประมาณ 1.04 ล้านดอลลาร์สหรัฐ เทียบเท่ากับรายได้ค่าธรรมเนียมสองสัปดาห์ของ Trade[XYZ]
ไม่มีใครแข่งขันด้านราคา แพลตฟอร์มหุ้นทั้งหมดใช้โหมด Growth ด้วย deployerFeeScale = 1.0 โดย Trade[XYZ] มีอัตราจริง 0.427 bp และ Entropy 0.400 bp แพลตฟอร์มทั้งหมดนอกเหนือจากผู้นำ ไม่ว่าจะยังอยู่หรือไม่ก็ตาม มีรายได้จากส่วนแบ่ง deployer ตลอดชีวิตรวมกันเพียง 747,000 ดอลลาร์
I. ผู้ deploy ทั้งสิบรายปรากฏตัว
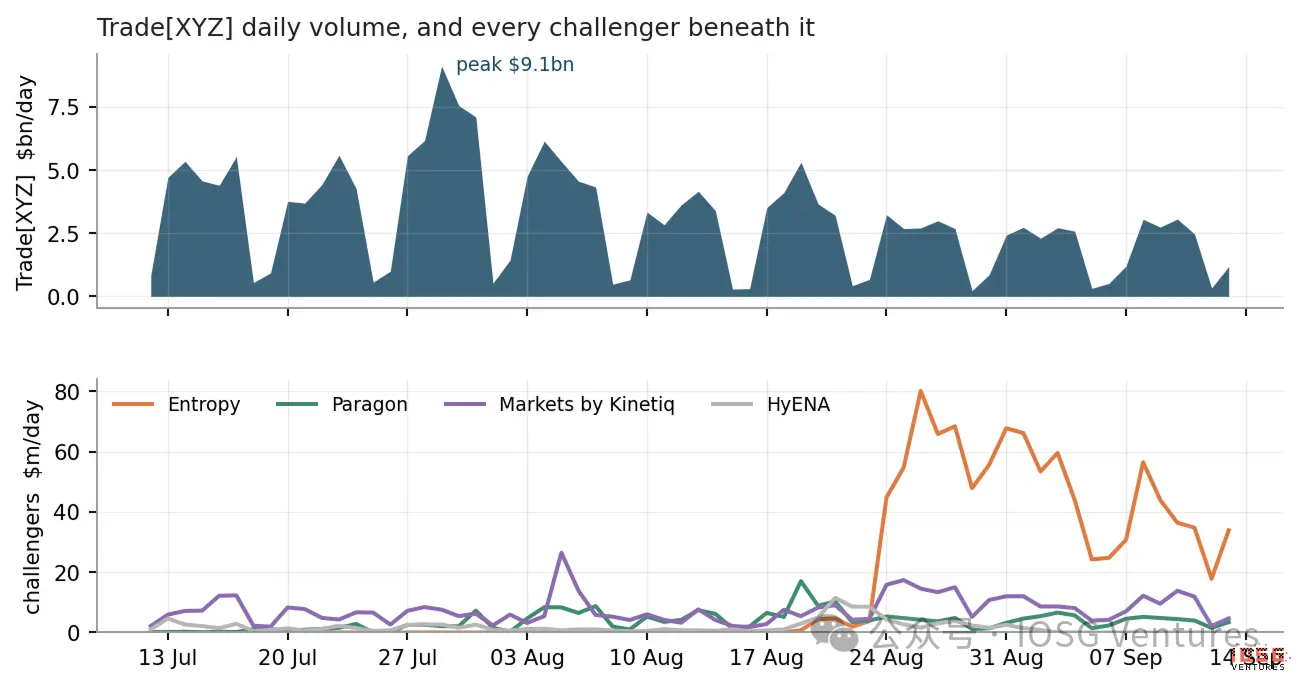
▲ ปริมาณการซื้อขายรายวันของ Trade[XYZ] และผู้ท้าชิงทั้งหมดที่อยู่ด้านล่าง สเกลแกนตั้งของสองกราฟแตกต่างกันประมาณ 100 เท่า
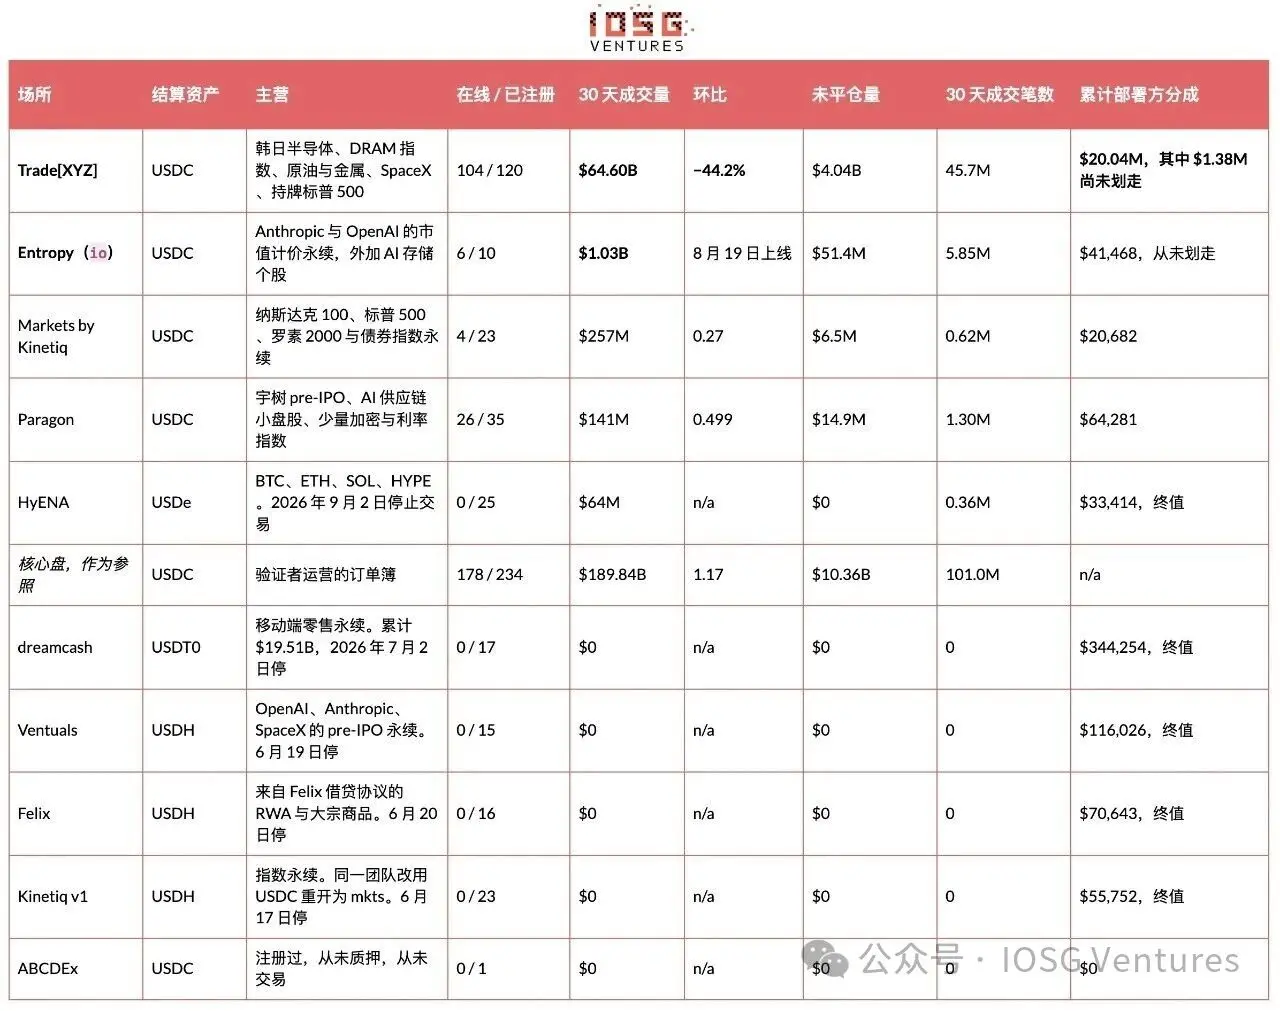 "จำนวนธุรกรรม" คือผลรวมของฟิลด์ n ในแท่งเทียนรายวันภายในช่วงเวลาที่กำหนด API สาธารณะไม่สามารถให้จำนวนเทรดเดอร์อิสระได้
ในอดีตมีเพียงสิบทีมเท่านั้นที่ลงทะเบียน DEX แบบ perpetual และยังไม่มีทีมที่สิบเอ็ด สี่ทีมกำลังซื้อขาย ห้าทีมหยุดไปแล้ว และหนึ่งทีมไม่เคยเปิดทำการ Trade[XYZ] คิดเป็น 97.8% ของปริมาณการซื้อขาย HIP-3 ในช่วง 30 วันที่ผ่านมา และ 97.6% ในช่วง 7 วันที่ผ่านมา
สถานการณ์ของผู้ท้าชิงสามารถสรุปได้ในไม่กี่ประโยค Entropy สร้างปริมาณการซื้อขาย 1.03 พันล้านดอลลาร์ใน 26 วัน มีตลาดที่เปิดใช้งานหกแห่ง และพึ่งพา oracle ของตัวเองแทนที่จะเป็นรายการสินทรัพย์ เป็นแพลตฟอร์มเดียวที่เคยนำอย่างแท้จริงในตลาดที่เสนอราคาพร้อมกับผู้นำ Paragon เป็นผู้ท้าชิงรายเดียวที่มี order book เหมือน order book จริง ๆ มีตลาดที่เปิดใช้งาน 26 แห่ง และการกระจายหางเปิดกว้าง แม้ Trade[XYZ] จะเข้ามาในเป้าหมายห้ารายการในครั้งเดียว แต่ก็ยังเติบโต 49.9% ในเดือนนั้น Kinetiq's Markets ซื้อเป้าหมาย 23 รายการ โดย 95% ของปริมาณการซื้อขายกระจุกตัวอยู่ใน perpetual ดัชนีสองรายการ HyENA จบลงแล้ว: ตลาดถูกเพิกถอน open interest เป็นศูนย์ และมีรายได้ตลอดชีพ 33,414 ดอลลาร์
II. ส่วนแบ่งตลาดของ HIP-3 และเหตุใดจึงถูกตีความผิดได้ง่าย
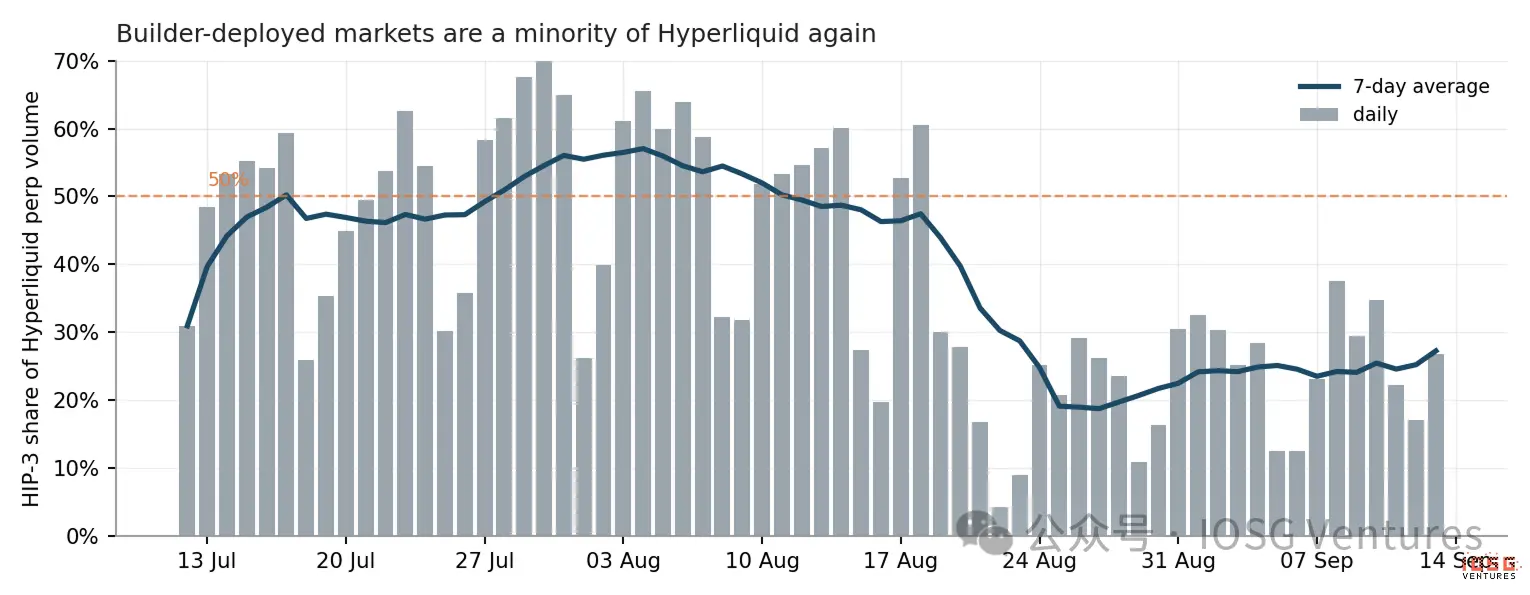
▲ ส่วนแบ่งตลาดของ HIP-3 ในปริมาณการซื้อขาย perpetual ของ Hyperliquid คำนวณรายวัน
ค่าเฉลี่ย 7 วันทะลุ 50% ในกลางเดือนกรกฎาคม ใกล้แตะจุดสูงสุด 57% ในช่วงต้นเดือนสิงหาคม จากนั้นร่วงลงต่ำกว่า 30% และไม่ฟื้นตัวอีกเลยตั้งแต่วันที่ 20 สิงหาคม ในวันที่ 18 สิงหาคม ปริมาณการซื้อขายของ builder รายเดียวแซงหน้าชุด validator ทั้งหมดของ Hyperliquid หลังจากนั้นก็ไม่เคยทำได้อีก
อัตราส่วนนี้สะท้อนตัวส่วนเป็นหลัก ตัวเศษคือ order book หุ้น ตัวส่วนคือ order book คริปโต ด้านที่ผันผวนอยู่ที่ฝั่งคริปโตเคอร์เรนซี 57% ถูกอ่านในช่วงที่คริปโตเงียบสงบ ส่วน 26% ถูกอ่านในช่วงที่ order book หุ้นเดียวกันเผชิญสภาวะตลาด โดยปริมาณการซื้อขาย perpetual หลักเพิ่มขึ้น 117% ในช่วงเวลาเดียวกัน ส่วนแบ่งตลาดในช่วงเจ็ดวันล่าสุดกลับฟื้นตัวเป็น 28.6% ในขณะที่ Trade[XYZ] ยังคงหดตัวอย่างต่อเนื่อง ก่อนจะอ้างส่วนแบ่งตลาด HIP-3 ใด ๆ ต้องทำความเข้าใจสถานะของคริปโตในขณะนั้นก่อน สิ่งที่สำคัญจริง ๆ คือปริมาณการซื้อขายรวม และปริมาณการซื้อขายรวมกำลังแย่ลง Trade[XYZ] มีปริมาณการซื้อขาย 64.60 พันล้านดอลลาร์ในช่วง 30 วันที่ผ่านมา ลดลง 44.2% เมื่อเทียบเดือนก่อนหน้า ค่าเฉลี่ย 7 วันลดลงจาก 5.36 พันล้านดอลลาร์ต่อวันในช่วงต้นเดือนสิงหาคม เหลือ 2.01 พันล้านดอลลาร์ต่อวัน และ order book ของตัวเองหดตัว 62% ตลาดที่ใหญ่ที่สุด SK Hynix ลดลงเหลือ 8.50 พันล้านดอลลาร์ ขาทั้งสองข้างของการลดลงของส่วนแบ่งตลาดเป็นเรื่องจริง ส่วนถัดไปจะอธิบายว่าขา HIP-3 ส่วนใหญ่ไม่ใช่ปัญหาการแข่งขัน สาเหตุหลักของปริมาณการซื้อขายที่ลดลงคือภาค storage ที่สงบลง ไม่ใช่การสูญเสียส่วนแบ่งตลาด การตีความการลดลง 44% โดยตรงว่า "ผู้นำกำลังถดถอย" เป็นคำอธิบายที่ง่ายที่สุด แต่ข้อมูลไม่สนับสนุน วิธีการตรวจสอบตรงไปตรงมา: หากการลดลงมาจากการแข่งขัน เราควรเห็นสินทรัพย์เป้าหมายซื้อขายตามปกติ เพียงแต่ส่วนที่ Trade[XYZ] ได้ส่วนแบ่งลดลง สิ่งที่เกิดขึ้นจริงคือสินทรัพย์เป้าหมายเองก็ชะลอตัวลงแล้ว
ไม่มีการขายทิ้ง เมื่อเทียบกับจุดสูงสุดของปริมาณการซื้อขายในช่วงต้นเดือนสิงหาคม ราคาของทุกตลาดหลักใน order book วันนี้สูงขึ้น
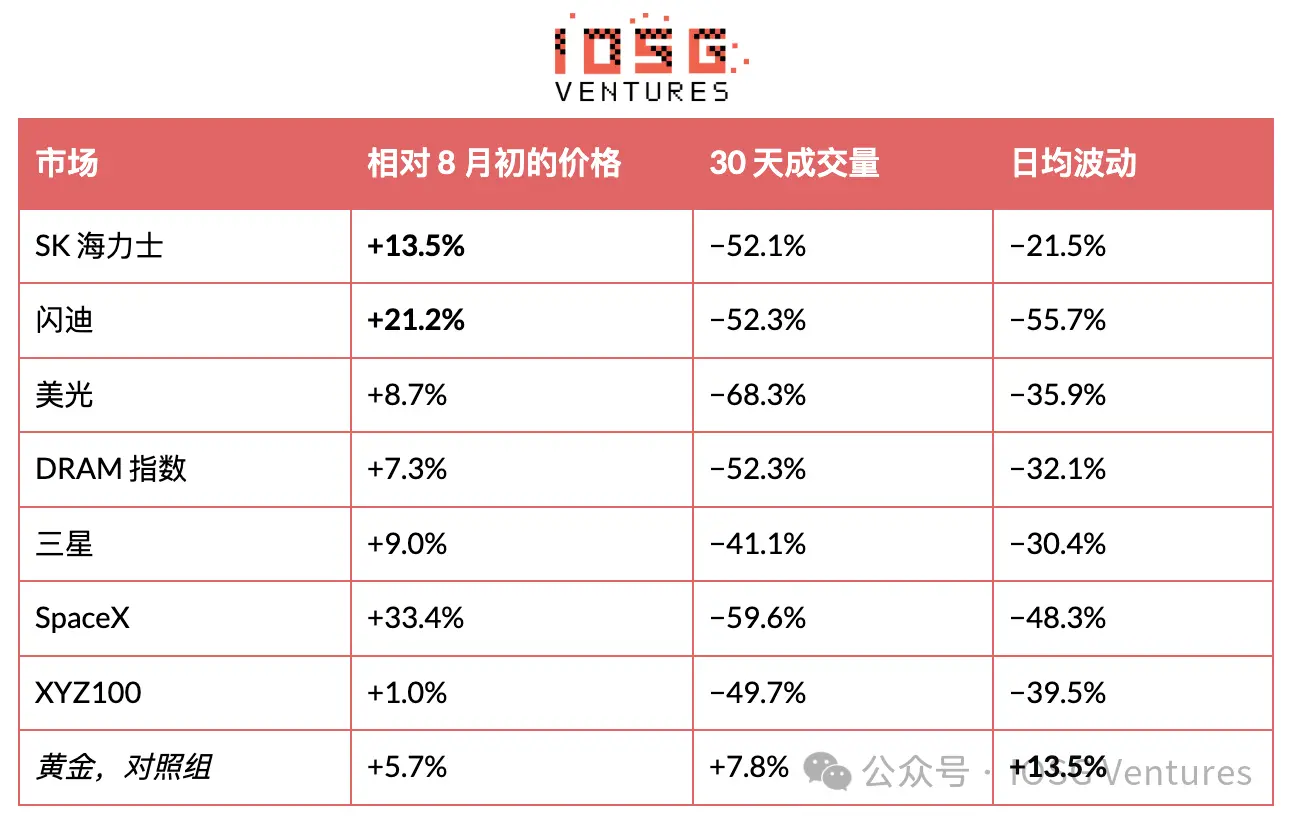
สิ่งที่ลดลงอย่างมากจริง ๆ คือขนาดความผันผวนรายวันที่เป้าหมายเหล่านี้สามารถทำได้ และปริมาณการซื้อขายของแพลตฟอร์มก็เคลื่อนไหวตามอย่างใกล้ชิด 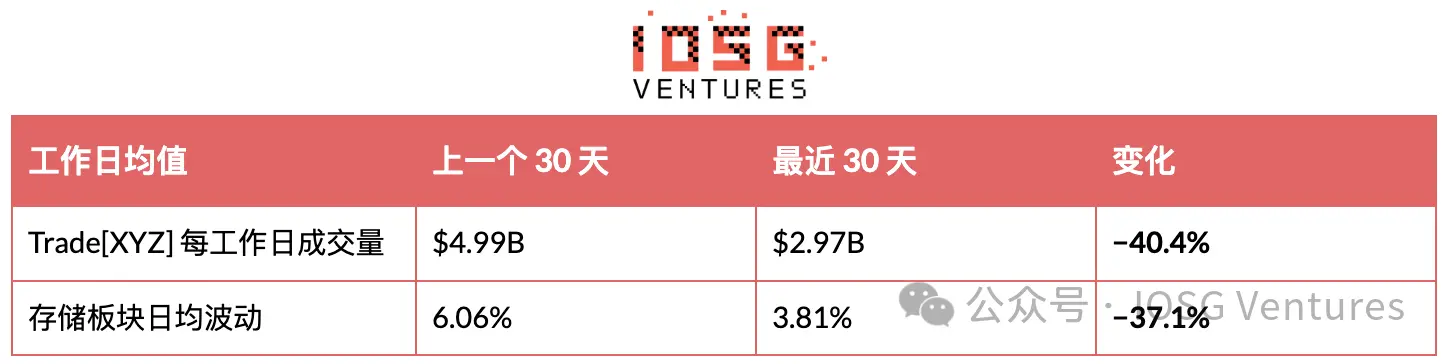
ทั้งหมดข้างต้นอิงตามข้อมูลวันทำการ เนื่องจากตลาดหุ้นปิดทำการในวันหยุดสุดสัปดาห์ ในขณะที่ Trade[XYZ] ยังคงซื้อขาย การรวมวันหยุดสุดสัปดาห์จะทำให้ความสัมพันธ์นี้บิดเบือนอย่างมีนัยสำคัญ เมื่อพิจารณาเฉพาะวันทำการ ค่าสหสัมพันธ์ระหว่างความผันผวนเฉลี่ยรายวันของภาค storage กับปริมาณการซื้อขายรายวันของแพลตฟอร์มอยู่ที่ +0.47 จากตัวอย่าง 45 วัน ทองคำเป็นกลุ่มควบคุมตามธรรมชาติ: เป็นตลาดหลักเพียงแห่งเดียวที่ความผันผวนระหว่างวันเพิ่มขึ้นในเดือนนี้ และปริมาณการซื้อขายก็เพิ่มขึ้นตาม เงินเป็นข้อยกเว้นที่ไม่เป็นไปตามรูปแบบนี้
อย่างไรก็ตาม ความผันผวนเป็นเพียงตัวแปรแทน การทดสอบที่ตรงกว่า คือการเปรียบเทียบปริมาณการซื้อขายหุ้นจริงของเป้าหมายเก้ารายการเดียวกัน และคำตอบคือ: ตลาดแบบดั้งเดิมอธิบายได้เพียงประมาณครึ่งหนึ่ง
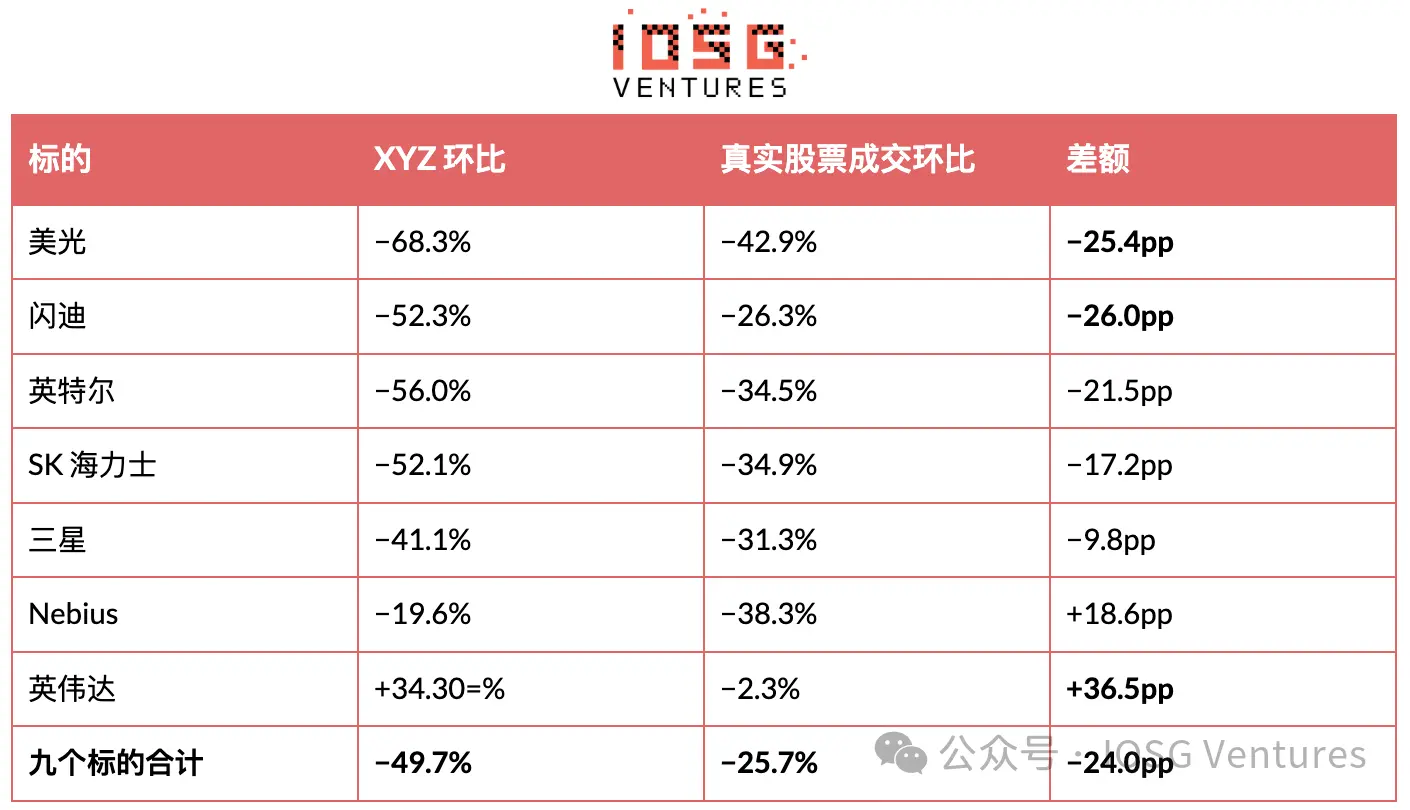
ปริมาณการซื้อขายจริงของภาค storage และ AI ร่วงลง 25.7% จริง ๆ ครึ่งนั้นเป็นเรื่องจริง แต่ XYZ ลดลง 49.7% เกือบสองเท่า ส่วนต่าง 24 จุดเปอร์เซ็นต์ที่เกินมาไม่ได้มาจากอุตสาหกรรม
นอกจากนี้ ช่องว่างที่ใหญ่ที่สุดอยู่ที่แกนหลักของมันพอดี: SanDisk −26.0 จุดเปอร์เซ็นต์, Micron −25.4 จุดเปอร์เซ็นต์, Intel −21.5 จุดเปอร์เซ็นต์, SK Hynix −17.2 จุดเปอร์เซ็นต์ มันทำผลงานได้ดีกว่าตลาดจริงใน Nvidia (+36.5 จุดเปอร์เซ็นต์) และ Nebius (+18.6 จุดเปอร์เซ็นต์) แต่ order book สองรายการนี้ค่อนข้างเล็ก
การแข่งขันก็ไม่สามารถอธิบายช่องว่างนี้ได้ ปริมาณการซื้อขายรวม 30 วันของ Entropy ใน SanDisk อยู่ที่ 523 ล้านดอลลาร์ ในขณะที่ order book SanDisk ของ XYZ เองลดลง 6.14 พันล้านดอลลาร์ ผู้ท้าชิงได้ส่วนแบ่งเพียงประมาณ 8% ของส่วนนั้น
ส่วนที่เหลือคล้ายกับการหมุนเวียนเงินทุน ในช่วงเวลาเดียวกัน ปริมาณการซื้อขาย perpetual หลักบน Hyperliquid เพิ่มขึ้น 117% ในขณะที่ HIP-3 ลดลง ปริมาณการซื้อขายรวมทั้งสองฝั่งยังคงเพิ่มขึ้น 26% เงินทุนไม่ได้ออกจาก Hyperliquid เพียงแต่หมุนจาก order book หุ้นกลับไปยัง order book คริปโต
จุดยึดขนาด ในช่วง 30 วันเดียวกัน เป้าหมายเก้ารายการนี้มีปริมาณการซื้อขายรวม 2,004.7 พันล้านดอลลาร์ในตลาดหลักทรัพย์ของตน ในขณะที่ XYZ ซื้อขาย 23.5 พันล้านดอลลาร์ คิดเป็น 1.2% ปริมาณรวม 64.60 พันล้านดอลลาร์ของตลาดทั้งหมด 104 แห่งของ XYZ เทียบเท่ากับเพียง 3.2% ของปริมาณการซื้อขายจริงของหุ้นเก้าตัวนี้ อัตราการเจาะตลาดสูงสุดคือ SK Hynix ที่ 9.1% และต่ำสุดคือ Broadcom ที่ 0.1% เส้นโค้งนี้บ่งบอกธรรมชาติของธุรกิจนี้: สินทรัพย์ที่เทรดเดอร์คริปโต native เข้าถึงไม่ได้มีอัตราการเจาะสูง ในขณะที่หุ้นขนาดใหญ่ของสหรัฐฯ ที่เข้าถึงได้กว้างขวางมีอัตราการเจาะต่ำ
ดังนั้น การลดลงนี้เกิดจากสองปัจจัยร่วมกัน: ประมาณครึ่งหนึ่งเป็น beta ของภาค และอีกครึ่งหนึ่งเป็นของตัวมันเอง การคำนวณในส่วนที่ 6 พิจารณาเฉพาะปริมาณการซื้อขายจริง ไม่ว่าปริมาณจะมาจากไหน ดังนั้นรายได้ค่าธรรมเนียมจึงไม่ได้รับผลกระทบ อย่างไรก็ตาม ต้องแยกสองครึ่งนี้ออกจากกัน: ครึ่งของภาคจะกลับมา แต่ครึ่งของแพลตฟอร์มเองอาจไม่กลับมา
III. การสับไพ่ใหม่และตัวแปรทำนายเพียงตัวเดียว
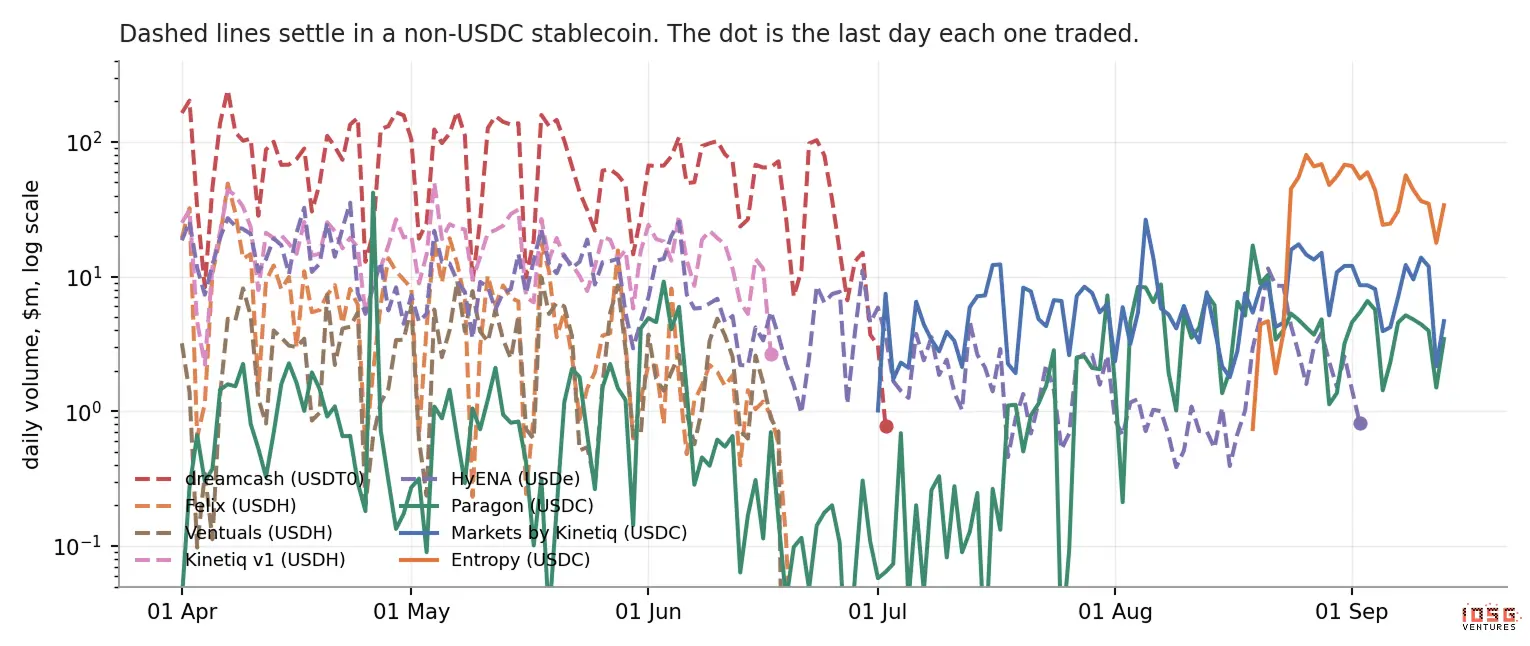 ▲ ปริมาณการซื้อขายรายวันของแต่ละแพลตฟอร์ม HIP-3 ในสเกลลอการิทึม เส้นประแสดงแพลตฟอร์มที่ชำระด้วย stablecoin ที่ไม่ใช่ USDC จุดกลมแสดงวันสุดท้ายที่มีการซื้อขาย ณ วันนี้ มีหกแพลตฟอร์มหยุดการซื้อขายแล้ว ตัวแปรที่แยกพวกมันไม่ใช่การเลือกสินทรัพย์ ระดับทีม หรือปริมาณการซื้อขายในอดีต แต่เป็น stablecoin ที่ใช้ชำระ
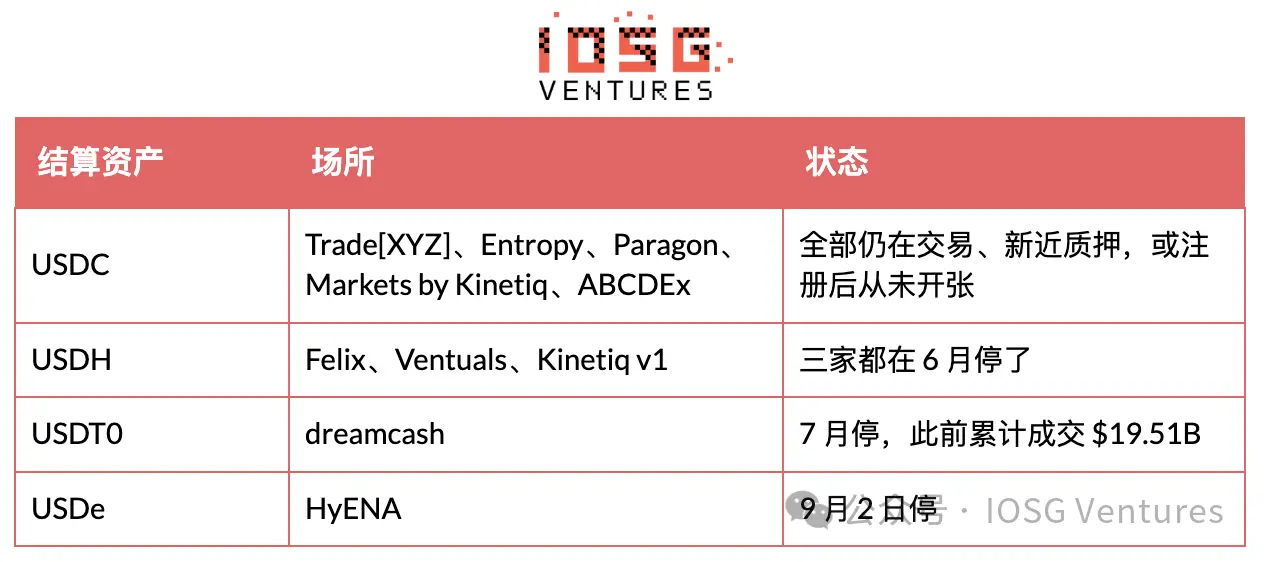 กลไกค่อนข้างง่าย: เทรดเดอร์ต้องแลก stablecoin เฉพาะก่อนจึงจะส่งคำสั่งแรกได้ และพวกเขาไม่เต็มใจทำเช่นนั้น Felix เป็นตัวอย่างที่ชัดเจนที่สุด ส่วนลดค่าธรรมเนียมเล็กน้อยที่หนุน USDH ถูกลบออกทันทีที่ Growth Mode เปิดตัว ทำให้สินทรัพย์ชำระนี้เหลือเพียงแรงเสียดทาน
Kinetiq สามารถใช้เป็นการทดลองควบคุมได้ ผู้ดำเนินการรายเดียวที่รอดชีวิตหลังปิดตัว ทำได้โดยการกำจัดแพลตฟอร์ม USDH และเปิดผลิตภัณฑ์ดัชนีเดียวกันอีกครั้งบน USDC ปริมาณการซื้อขายในอดีตไม่สามารถทำนายอะไรได้: dreamcash มี 19.51 พันล้านดอลลาร์ มากกว่าผลรวมของทั้งกลุ่มในเดือนมิถุนายน แต่ก็ยังหยุดดำเนินการ Entropy เข้ามาในเดือนสิงหาคมด้วยเงินทุนมากกว่าผู้เข้ามาก่อนหน้านี้ทั้งหมด และเลือก USDC โดยไม่ลังเล สิ่งที่กำหนดสินทรัพย์ชำระจริง ๆ ไม่ใช่ตัวมันเอง การตีความการกวาดล้าง USDC ว่าเป็นการจัดการของโปรโตคอลเป็นเรื่องธรรมชาติ แต่เอกสารของ Hyperliquid เองกล่าวตรงกันข้าม ภายใต้ Aligned Quote Assets v2 (เปิดตัวบน USDC เมื่อปลายเดือนสิงหาคม โดยมี Coinbase เป็น reserve deployer และ Circle เป็น technical deployer) ผลตอบแทนสำรองที่ปรับแล้วของ USDC บน Hyperliquid ประมาณ 90% จัดสรรให้โปรโตคอล เข้าสู่ Assistance Fund ดอกเบี้ยคำนวณเป็นงวด 30 วัน และจ่ายในวันที่ 8 หลังจากสิ้นสุดแต่ละงวด ดังนั้นการชำระครั้งแรกจะมาถึงในช่วงต้นเดือนตุลาคม ยังไม่ได้รับแม้แต่เซนต์เดียว
AQAv2 ไม่เข้าข้าง HIP-3 อย่างชัดเจน เอกสารระบุไว้ชัดเจน: ไม่มีการปฏิบัติพิเศษด้านค่าธรรมเนียมการซื้อขายหรือปริมาณการซื้อขาย และสินทรัพย์มีค่าอื่น ๆ ยังคงได้รับการสนับสนุนบน perpetual ของ HIP-3 ข้อได้เปรียบด้านค่าธรรมเนียมเป็นของ AQAv1 ซึ่งให้อัตรา taker ที่ต่ำกว่า ส่วนลด maker ที่สูงกว่า และการนับปริมาณการซื้อขายที่สูงกว่าสำหรับสินทรัพย์ค้ำประกันบนแพลตฟอร์ม แต่ USDC ไม่รวมอยู่ใน AQAv1 และไม่สามารถเข้าได้ในเชิงโครงสร้าง เนื่องจากระดับนั้นกำหนดให้ stablecoin ต้องเป็นเอกสิทธิ์ของ Hyperliquid สิทธิพิเศษที่แท้จริงที่ AQAv2 มอบให้ชี้ไปที่ event contract และ perpetual ที่ดำเนินการโดย validator และต้องรอการอัปเกรดในภายหลัง ซึ่งบทความนี้จะไม่วัด
ดังนั้น เรื่องสินทรัพย์ชำระจึงถูกกำหนดโดยสภาพคล่องและการดำเนินการระดับบริษัทเพียงครั้งเดียว ไม่ใช่การออกแบบค่าธรรมเนียม USDH หยุดดำเนินการเมื่อวันที่ 17 กรกฎาคม 2026 ผู้ถือแลกเป็น USDC ในอัตรา 1:1 Coinbase เข้าซื้อสินทรัพย์แบรนด์ของตน และกลายเป็น reserve deployer ของ USDC พร้อมกัน วันนี้ ในอุปทาน stablecoin บน Hyperliquid USDC คิดเป็น 98.3% USDT 1.2% และเศษที่เหลือของ feUSD, USDe และ USDH อยู่ที่ประมาณหนึ่งในพันแต่ละรายการ แพลตฟอร์มที่ชำระด้วยสินทรัพย์อื่นไม่ได้เสียหายด้านค่าธรรมเนียม มันกำลังขอให้เทรดเดอร์ออกจากพูลเดียวที่มีความลึก
การประมาณขนาดของ AQAv2 ภายใต้สมมติฐานที่ทางการไม่เคยเปิดเผยตัวเลขใด ๆ USDC บน Hyperliquid อยู่ที่ 6.77 พันล้านดอลลาร์ SOFR ประมาณ 3.6% คำนวณด้วยส่วนแบ่งผลตอบแทน 90% รายการนี้ชี้ไปที่ประมาณ 200 ล้านดอลลาร์ต่อปีอย่างคร่าว ๆ การประมาณของบุคคลที่สามบนฐาน 5 พันล้านดอลลาร์อยู่ในช่วง 135 ล้านถึง 160 ล้านดอลลาร์ สิ่งที่ภายนอกไม่สามารถระบุได้คือการปรับต้นทุนในอัตรา AQA ซึ่งรายงานโดย validator oracle และระดับไม่เปิดเผย ดังนั้นตัวเลขทุกตัวที่นี่จึงเป็นการประมาณ ไม่ใช่การวัดจริง
HyENA เติมเต็มกลไกที่สอง เนื่องจากลิสต์สินทรัพย์คริปโต จึงถูกแยกออกจาก Growth Mode ดังนั้นจึงเสนอราคาประมาณ 5 จุดพื้นฐานในสินทรัพย์เดียวกัน ในขณะที่ตลาดหลักเสนอประมาณ 3 จุดพื้นฐาน ส่งผลให้คุณภาพการซื้อขายแย่ลง มันใช้จ่ายประมาณ 880,000 ดอลลาร์ในตำแหน่งสินทรัพย์ และมีรายได้ตลอดชีพรวม 33,414 ดอลลาร์
การหยุดดำเนินการไม่เท่ากับการออกจากตลาด HyENA ได้เพิกถอนตลาดทั้งหมด 25 แห่ง สถานะคงค้างลดลงเหลือศูนย์ แต่การ stake ยังคงอยู่ที่ 508,915 HYPE ประมาณ 40.6 ล้านดอลลาร์ และผ่านไปสิบสองวันโดยไม่มีการถอนใด ๆ Felix และ dreamcash ได้ถอน stake ทั้งหมดแล้ว ค่าที่อ่านได้ตอนนี้เป็นศูนย์ ส่วน Ventuals เหลือเพียง 7,967 แพลตฟอร์มที่เพิกถอนตลาดทั้งหมดแต่ยังคง stake 40 ล้านดอลลาร์บนเชน อาจกำลังชำระบัญชีอย่างช้า ๆ หรือครอบครองตำแหน่ง deploy นี้เพื่อวัตถุประสงค์อื่น
สาเหตุการตายของ Ventuals สมควรได้รับการอภิปรายแยกต่างหาก เพราะผลิตภัณฑ์รุ่นถัดไปถูกออกแบบมาโดยรอบปัญหานี้ การขาดสภาพคล่องเป็นเพียงอาการ กลไกอยู่ที่อัตรา funding: perpetual ก่อน IPO ไม่ลู่เข้าหาราคาอ้างอิง อัตรา funding พุ่งขึ้นถึงประมาณ 8,700% ต่อปี ไม่ว่าราคา mark จะถูกต้องหรือไม่ ฝั่ง long ก็จะถูก liquidate Entropy กำหนดเพดานอัตรา funding ต่อปีไว้ที่ประมาณ 10% และชำระด้วย TWAP ของราคา mark ของตัวเอง แทนที่จะไล่ตามราคาภายนอก การออกแบบสัญญาของมันสามารถมองได้ว่าเป็นรายการตรวจสอบที่ตอบสนองต่อสาเหตุการตายของ Ventuals โดยเฉพาะ เมื่อตรวจสอบตลาดก่อน IPO ใด ๆ ให้ตรวจสอบอัตรา funding และการออกแบบการชำระก่อน แล้วจึงดูรายการสินทรัพย์
IV. องค์ประกอบตลาดของ Trade[XYZ] และเหตุใดจึงไม่ลิสต์ OpenAI
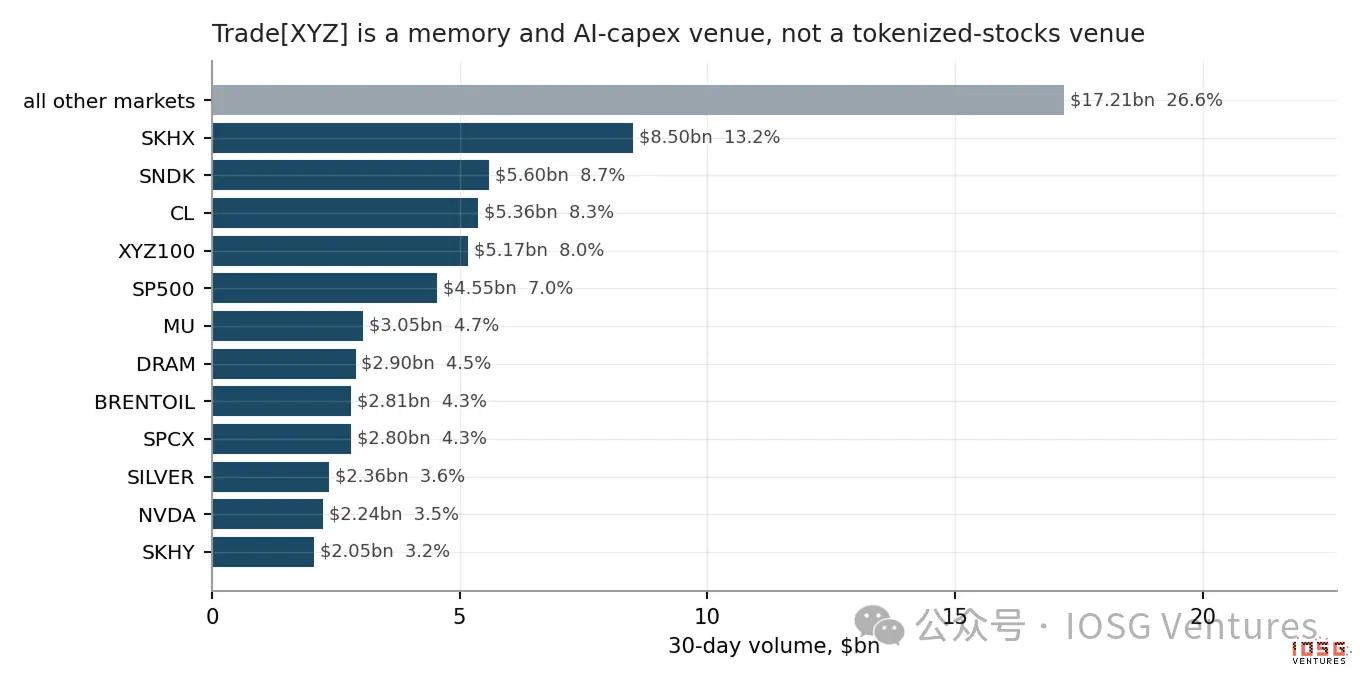 ▲ ตลาดที่มีปริมาณการซื้อขายสูงสุดของ Trade[XYZ] ในช่วง 30 วันที่ผ่านมา
ตลาดสิบอันดับแรกคิดเป็น 66.7% ของส่วนแบ่งตลาด ส่วนหางนอกเหนือจากหกอันดับแรกมีมูลค่า 32.4 พันล้านดอลลาร์ NVIDIA คิดเป็น 3.5% Apple, Tesla, Alphabet และ Microsoft รวมกันคิดเป็น 3.3% เพียงหนึ่งในสี่ของ SK Hynix เรื่องเล่ากระแสหลักเกี่ยวกับหุ้นสหรัฐฯ แบบ tokenized มักพูดถึงยักษ์ใหญ่เหล่านี้ แต่พวกมันไม่ใช่ธุรกิจที่นี่ Trade[XYZ] ดำเนินการแพลตฟอร์ม 24/7 ที่เน้นการซื้อขาย storage และ AI capex บวกกับน้ำมันดิบ โลหะ และผลิตภัณฑ์ดัชนี: เซมิคอนดักเตอร์เกาหลีและญี่ปุ่น ดัชนี DRAM สังเคราะห์ SpaceX ตะกร้า XYZ100 ของตัวเอง และ S&P 500 ที่ได้รับอนุญาต อาณาเขตของมันคือสินทรัพย์ที่เทรดเดอร์คริปโต native หาไม่ได้จากที่อื่นตอนตีสาม และนี่คืออาณาเขตที่ Entropy เลือกโจมตี โดยจุดเริ่มต้นที่ SanDisk และ Nebius ไม่ใช่ Apple คำตอบที่ตรงไปตรงมาที่สุดว่าทำไมไม่ลิสต์ OpenAI—มันหลีกเลี่ยงบริษัทที่ไม่ได้จดทะเบียน—เป็นสิ่งที่ผิด ตลาดก่อน IPO เป็นหนึ่งในธุรกิจที่ทำผลงานได้ดีกว่าของมัน SpaceX เพียงรายการเดียวมีปริมาณการซื้อขาย 2.80 พันล้านดอลลาร์ใน 30 วัน คิดเป็น 4.3% ของตลาด อยู่ในอันดับที่เก้า ตามด้วย Unitree 511 ล้านดอลลาร์, ChangXin Memory 317 ล้านดอลลาร์, Zhipu 156 ล้านดอลลาร์, MiniMax 92 ล้านดอลลาร์ และ SHEIN 27 ล้านดอลลาร์ ส่วน Yangtze Memory จดทะเบียนแล้วรอเปิดใช้งาน
ชื่อเหล่านี้มีจุดร่วมอย่างหนึ่ง: พวกมันมีราคาซื้อขายในตลาดรองที่สังเกตได้และจำนวนหุ้นที่ทราบ SpaceX ทำ tender offer เป็นประจำ โดยให้ราคาต่อหุ้นที่ชัดเจน บริษัทจีนเหล่านี้มีตลาดเทาก่อน IPO ที่คึกคักในจีนแผ่นดินใหญ่ และจำนวนหุ้นสามารถหาได้จากทะเบียนธุรกิจและรอบระดมทุน ดังนั้น แพลตฟอร์มจึงสามารถเสนอราคาต่อหุ้นได้เหมือนสินทรัพย์อื่น ๆ
OpenAI และ Anthropic ไม่มีทั้งสองอย่าง การซื้อขายในตลาดรองของพวกมันถูกห่อหุ้มใน SPV ซื้อขายสิทธิเรียกร้องต่อหน่วยลงทุนของกองทุน และพูดถึงมูลค่าโดยรวมที่เจรจากัน ไม่ใช่ราคาต่อหุ้นที่เฉพาะเจาะจง การบังคับเสนอราคาต่อหุ้นเท่ากับการสร้างตัวหารขึ้นจากอากาศบางเบา คอขวดอยู่ตรงนี้ เป็นปัญหาของธรรมเนียมการเสนอราคา ไม่ใช่ความเต็มใจ วิธีแก้ของ Entropy คือไม่เสนอราคาต่อหุ้น แต่รายงานตัวบริษัทโดยตรง 1 สัญญา = มูลค่าตลาด 1 พันล้านดอลลาร์ ด้วยราคากลางปัจจุบัน Anthropic อยู่ที่ประมาณ 2.17 ล้านล้านดอลลาร์ และ OpenAI ประมาณ 1.53 ล้านล้านดอลลาร์
แต่นี่ไม่ใช่คูเมือง ผู้นำสามารถเพิ่มสินทรัพย์ที่กำหนดราคาด้วยมูลค่าตลาดได้ตลอดเวลาด้วยเงินประมาณ 39,900 ดอลลาร์ ยิ่งกว่านั้น แผนงานของมันชี้ไปที่อื่น: มันมีสินทรัพย์ที่จดทะเบียนแล้วแต่ไม่ได้ใช้ 16 รายการ รวมถึงยูเรเนียม อะลูมิเนียม ดัชนีดอลลาร์ VIX ข้าวโพด ข้าวสาลี TTF วอนเกาหลี Nifty ของอินเดีย Ibovespa ของบราซิล Ibiden และ KSTR บวกกับ Yangtze Memory และ H100 นี่คือมาโครและสินค้าโภคภัณฑ์ ไม่ใช่ห้องปฏิบัติการ AI ล้ำสมัย
มีรายละเอียดเชิงโครงสร้างหนึ่งที่น่าสังเกต Trade[XYZ] ไม่ได้ตั้งค่า oracleUpdater หมายความว่ามันไม่ใช้คีย์ deploy เพื่อผลักราคา mark แต่ Entropy และ Felix ต่างชี้ไปที่ผู้ปรับปรุงบุคคลที่สามรายเดียวกัน 0x94757f8d… Entropy เปิดเผยต่อสาธารณะว่า RedStone เป็นแหล่งข้อมูลราคาสำหรับตลาด Anthropic ซึ่งอธิบายว่าทำไมสองแพลตฟอร์มที่ไม่เกี่ยวข้องกันจึงแชร์ที่อยู่ผู้ปรับปรุงเดียวกัน แม้ว่าที่อยู่นี้จะไม่มีป้ายกำกับบนเชนก็ตาม การสร้าง oracle เองไม่มีปัญหาสำหรับสินทรัพย์ที่มีราคาอ้างอิง แต่เมื่อราคา mark ต้องถูก "สร้างขึ้น" ธรรมชาติก็เปลี่ยนไป และการสร้างราคา mark คือธุรกิจที่ Entropy เลือก
V. การเผชิญหน้าโดยตรงและสัปดาห์ที่ Entropy นำ
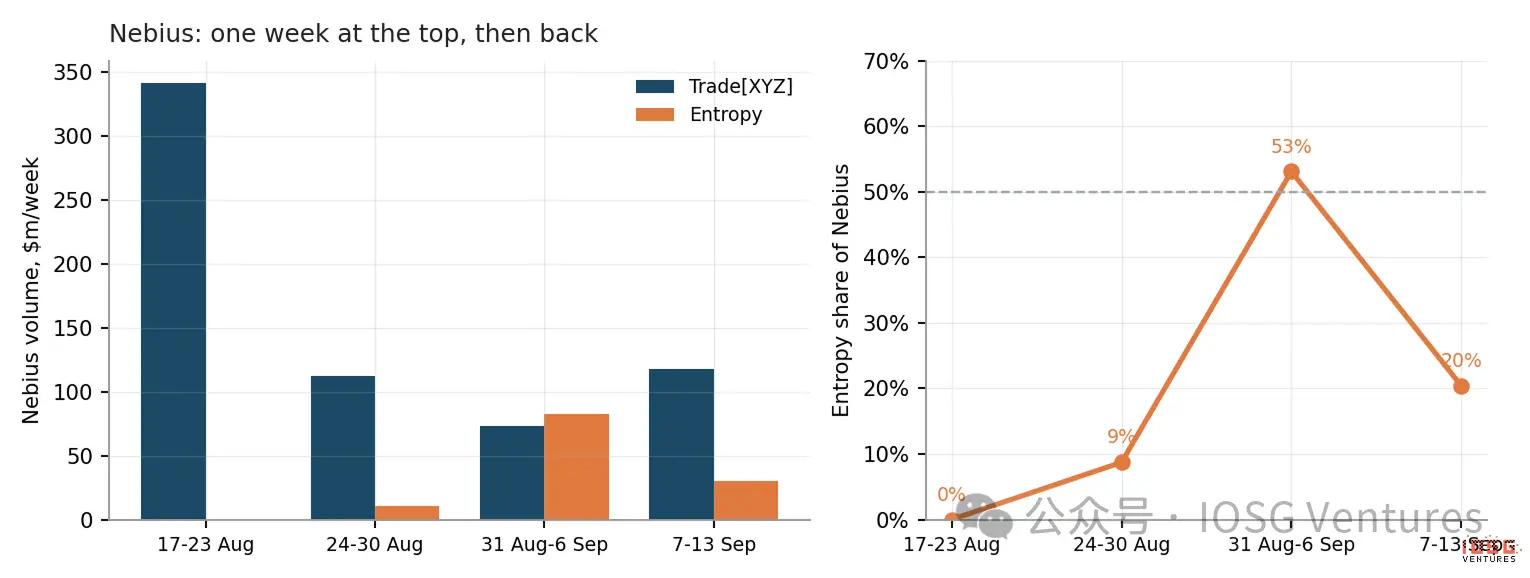 ▲ ปริมาณการซื้อขายรายสัปดาห์ของ Nebius และส่วนแบ่งของ Entropy ในนั้น ปัจจุบันมีสินทรัพย์เก้ารายการที่ active พร้อมกันบนสองแพลตฟอร์ม HIP-3 แต่ละแพลตฟอร์มไม่ได้ครอบครองตลาดอิสระที่ไม่ทับซ้อนกันอีกต่อไป ชื่อใดก็ตามที่คุ้มค่ากับการลิสต์สองครั้งกลายเป็นเรื่องปกติ
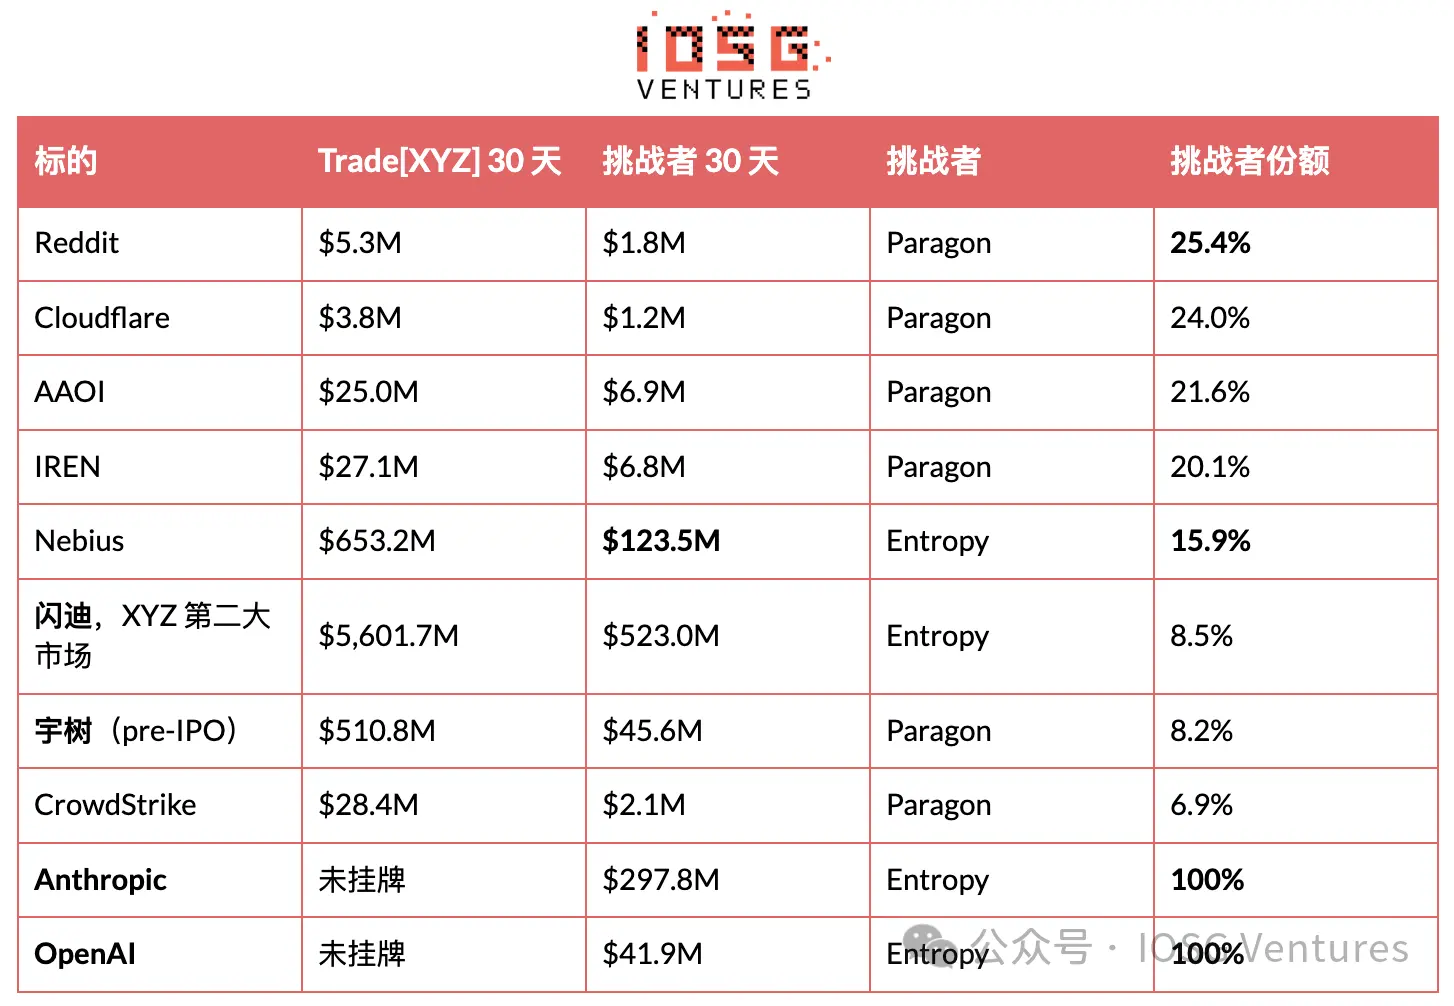
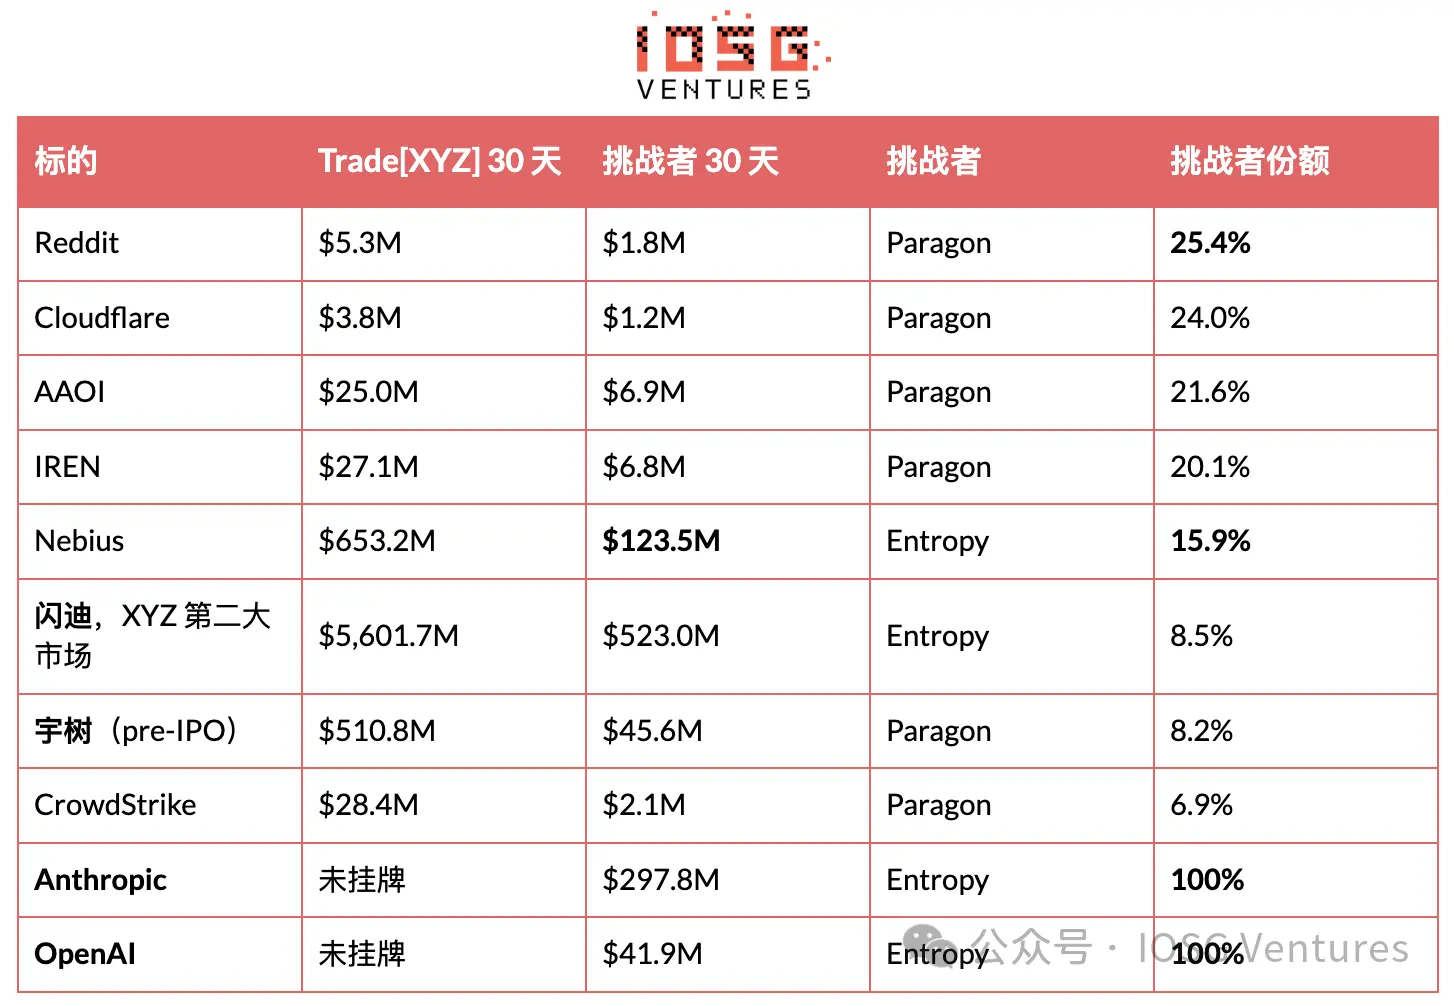 สิ่งที่ถูกแย่งชิงคือสถานะคงค้าง ไม่ใช่ความลึกของตลาด Trade[XYZ] เคยจดทะเบียนเป้าหมายหลักทั้งห้ารายการของ Paragon แต่ไม่ได้เปิดใช้งาน ในวันที่ 18 สิงหาคม เป้าหมายทั้งหมดเปิดใช้งานภายในวันเดียว และวันนี้มันนำในทั้งห้าเป้าหมาย การเติมช่องว่างนี้ใช้รายได้ค่าธรรมเนียมประมาณสามวัน เสร็จสิ้นในบ่ายวันเดียว เป้าหมายชุดนั้นเป็นการข่มขู่หรือถูกกำหนดให้เปิดใช้งานอยู่แล้ว ไม่สามารถตัดสินได้จากข้อมูลบนเชน
สิ่งที่ตัดสินได้คือผลลัพธ์ สี่สัปดาห์ต่อมา Paragon ยังคงรักษาส่วนแบ่ง 20% ถึง 25% ในสี่จากห้าเป้าหมาย และปริมาณการซื้อขายรวมของเดือนเพิ่มขึ้น 49.9% กลไกเห็นได้ชัดที่สุดจาก Unitree: ความลึกของตลาด Unitree ของ Trade[XYZ] มากกว่าของ Paragon ประมาณ 11 เท่า ฝ่ายหลังมีเพียง 8.2% ของคู่การซื้อขายนี้ แต่ปริมาณการซื้อขาย Unitree ของ Paragon เองเกือบสองเท่าในช่วงเวลาเดียวกัน ผู้นำไม่ได้แย่งปริมาณการซื้อขายจากผู้ท้าชิง แต่มันขยายตลาดรอบตัวผู้ท้าชิง การเข้าสู่ตลาดกับการเป็นเจ้าของตลาดเป็นคนละเรื่องกัน Entropy นำใน Nebius หนึ่งสัปดาห์ แล้วคืนให้
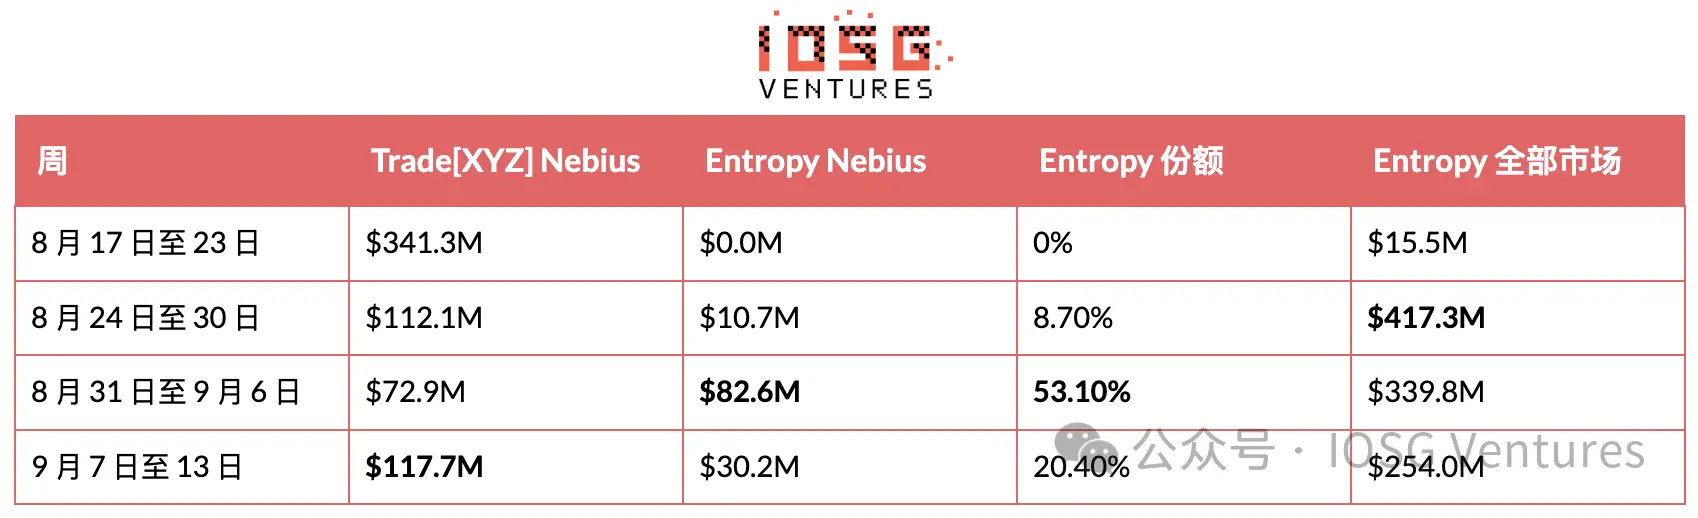
มีหนึ่งสัปดาห์ที่ปริมาณการซื้อขาย Nebius ของ Entropy แซงหน้า Trade[XYZ] จริง ๆ ซึ่งเป็นสิ่งที่ผู้ท้าชิง HIP-3 ไม่เคยทำได้ สัปดาห์ถัดมา ความลึกของตลาด Nebius ของผู้นำเพิ่มขึ้น 61% ในขณะที่ของ Entropy ลดลง 63% ผู้ท้าชิงกลับมาอยู่ที่หนึ่งในห้าของคู่การซื้อขายนี้ SanDisk เล่าเรื่องเดียวกัน เพียงแต่เงียบกว่า: ส่วนแบ่งตลาดของ Entropy ในช่วงไม่กี่สัปดาห์ที่ผ่านมาอยู่ที่ประมาณ 13% และค่าเฉลี่ย 30 วันทั้งหมดอยู่ที่ 8.5%
ดังนั้น การนำครั้งนี้เป็นเรื่องจริง แต่กินเวลาเพียงหนึ่งสัปดาห์ การตีความอย่างซื่อสัตย์คือ: Entropy พิสูจน์ว่ามันสามารถเจาะตลาดที่ผู้นำเสนอราคาอย่างแข็งขันได้ แต่ยังไม่ได้พิสูจน์ว่ามันสามารถรักษาฐานที่มั่นได้ ปริมาณการซื้อขายรวมของมันลดลงสามสัปดาห์ติดต่อกัน จาก 417 ล้านดอลลาร์เหลือ 254 ล้านดอลลาร์
สัญญาณตรงข้ามมาจากสินค้าคงคลัง ในขณะที่ปริมาณการซื้อขายรายสัปดาห์ลดลง 39% จากจุดสูงสุด open interest ของ Entropy เพิ่มขึ้น 37% แตะ 51.4 ล้านดอลลาร์ โดย Anthropic เป้าหมายเดียวคิดเป็น 29.9 ล้านดอลลาร์ ปริมาณการซื้อขายที่เกิดจาก wash trading จะหักล้างกันเอง ไม่เหลือสินค้าคงคลัง ดังนั้นการที่ open interest สะสมต่อเนื่องในขณะที่ส่วนแบ่งการซื้อขายลดลง บ่งชี้ว่าเป็นการถือครองจริง ไม่ใช่การปั่นปริมาณ ข้อเท็จจริงสองประการนี้ชี้ไปในทิศทางตรงกันข้าม จุดสนใจที่แท้จริงควรอยู่ที่ความตึงเครียดนี้เอง ไม่ใช่ตัวเลขใดตัวเลขหนึ่ง
ปริมาณการซื้อขายที่นี่ต้องลดทอนลง Entropy ไม่มีโทเคนและยังไม่ยืนยัน airdrop ใด ๆ แต่สามารถเห็นพารามิเตอร์ pointsMultiplier ได้ที่แบ็กเอนด์แล้ว และหน้า leaderboard แสดง "เร็ว ๆ นี้" ดังนั้นส่วนหนึ่งของทราฟฟิกขับเคลื่อนด้วยความคาดหวัง ไม่ใช่การใช้ผลิตภัณฑ์ ซึ่งทั้งสองอย่างไม่สามารถแยกแยะได้จากภายนอก ขนาดก็ต้องเน้นย้ำ: ปริมาณการซื้อขายหนึ่งเดือนของ Entropy อยู่ที่ประมาณ 1 พันล้านดอลลาร์ ในขณะที่ Trade[XYZ] อยู่ที่ 64.6 พันล้านดอลลาร์ เพียง 1.6% ของผู้นำ มันชนะศึกเฉพาะ ไม่ใช่หมวดหมู่นี้
เป้าหมายที่จดทะเบียนรอเปิดใช้งานเผยให้เห็นก้าวต่อไป Entropy ถือ EWY, SBE, TCNT และดัชนี DRAM หนึ่งรายการ ดัชนี DRAM เป็นผลิตภัณฑ์ใหญ่อันดับสี่ของ Trade[XYZ] และ EWY มาจากเกาหลี การเผชิญหน้าครั้งถัดไปดูเหมือนจะมุ่งตรงไปที่อาณาเขตแกนกลางของผู้นำ แทนที่จะหาชื่อก่อน IPO ที่ไม่มีการแข่งขันอีกชื่อหนึ่ง
กฎการนับสองข้อ
นับเฉพาะความลึกของตลาดที่เปิดใช้งานแล้ว ผู้ deploy HIP-3 มักจดทะเบียนเป้าหมายก่อนเปิดใช้งานนาน เป้าหมายเหล่านี้ส่งคืน oracle markPx แต่ midPx เป็น null, isDelisted เป็น true, open interest เป็นศูนย์ และไม่มีประวัติแท่งเทียน Trade[XYZ] มี 16 รายการ mkts มี 19 รายการ Paragon มี 9 รายการ และ Entropy มี 4 รายการ 25 รายการของ HyENA เป็นอีกเรื่องหนึ่ง เพราะมันเปิดใช้งานแล้วจึงปิด
สตริงโค้ดไม่เท่ากับเป้าหมาย para:STX คือ Seagate ราคากลาง 799 ส่วน STX ในตลาดหลักคือ Stacks ราคากลาง 0.27 การพึ่งพาโค้ดเพียงอย่างเดียวจะสร้างตลาดเผชิญหน้าอันดับที่สิบที่ไม่มีอยู่จริงขึ้นมา ตรวจสอบราคากลางก่อนจับคู่
VI. บัญชีเศรษฐกิจ: ต้นทุนของแพลตฟอร์มหนึ่งเทียบกับรายได้ของทั้งเลเยอร์
ไม่มีใครแข่งขันด้านราคา เพราะอัตราถึงจุดต่ำสุดแล้ว ทุกอย่างขึ้นอยู่กับสองพารามิเตอร์ต่อสินทรัพย์ ซึ่งทั้งคู่เปิดเผยใน metaAndAssetCtxs: growthMode และ deployerFeeScale อัตรารวมคือ base × (1 + s) โดย base คือตารางค่าธรรมเนียม perpetual มาตรฐาน และ s คือค่าสัมประสิทธิ์ deployer ตั้งได้ตั้งแต่ 0 ถึง 3.00 โดยจำกัดที่ 1.00 ใน Growth Mode deployer ได้รับ s / (1 + s) ดังนั้นเมื่อ s = 1.00 ทั้งสองฝ่ายแบ่งครึ่ง Growth Mode ลดตัวเลขรวมลงอย่างน้อย 90% โดยมีเงื่อนไขว่าตลาดไม่ทับซ้อนกับการดำเนินการ perpetual ของ validator ซึ่งไม่รวมสินทรัพย์คริปโตและดัชนีคริปโต
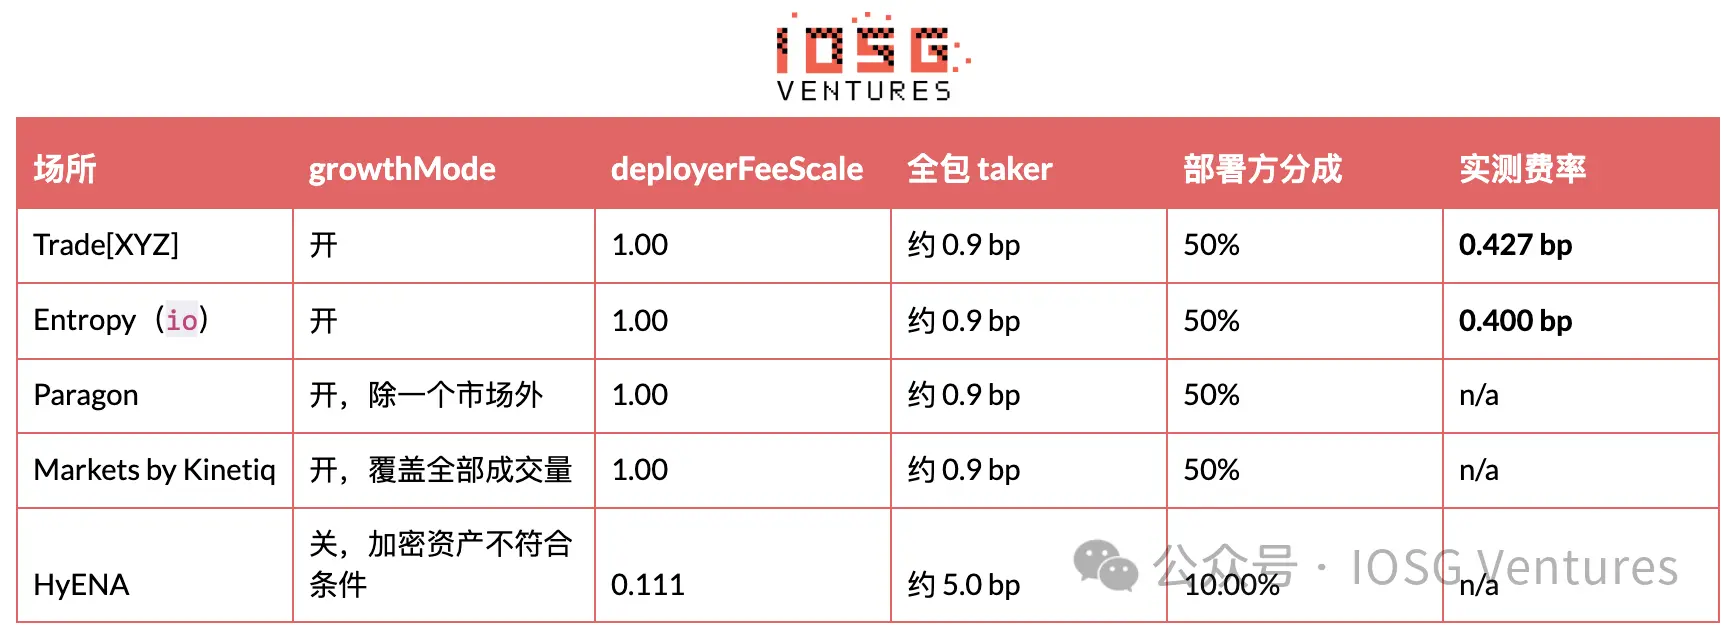
แพลตฟอร์มหุ้นทั้งหมดลู่เข้าหาการตั้งค่าเดียวกันอย่างอิสระ: เพิ่มผลตอบแทน deployer สูงสุด และเปิด Growth Mode Entropy เข้ามาพร้อมผลิตภัณฑ์ที่แตกต่างและเงินทุน VC แต่ไม่ได้กดราคา แพลตฟอร์มเดียวที่ไม่อยู่ในการตั้งค่านี้ คือแพลตฟอร์มที่เพิ่งหยุดการซื้อขาย
โดยไม่ต้องพึ่งพา aggregator ใด ๆ ผลตอบแทน deployer ยังสามารถคำนวณได้อย่างแม่นยำ รายได้ค่าธรรมเนียมสะสมในบัญชีย่อยของที่อยู่เก็บค่าธรรมเนียม: ฟิลด์ dex ของ clearinghouseState อ่านยอดคงเหลือที่ยังไม่ได้จัดสรรได้ และการโอนปรากฏใน userNonFundingLedgerUpdates ในรูปแบบ send ที่ sourceDex เท่ากับชื่อแพลตฟอร์ม การโอนไม่สม่ำเสมอมาก ดังนั้นต้องวัดระหว่างการโอนสองครั้ง ตั้งแต่การโอนเมื่อวันที่ 27 สิงหาคม Trade[XYZ] สะสม 1,380,592 ดอลลาร์ สอดคล้องกับปริมาณการซื้อขาย 32.30 พันล้านดอลลาร์ หรือ 0.427 bp ประมาณ 79,000 ดอลลาร์ต่อวัน Entropy ไม่เคยโอน ดังนั้นค่าธรรมเนียมสะสมจึงอ่านได้โดยตรง: ปริมาณการซื้อขาย 1.036 พันล้านดอลลาร์สอดคล้องกับ 41,468 ดอลลาร์ หรือ 0.400 bp
รายจ่ายสองรายการ ธรรมชาติแตกต่างกันอย่างสิ้นเชิง
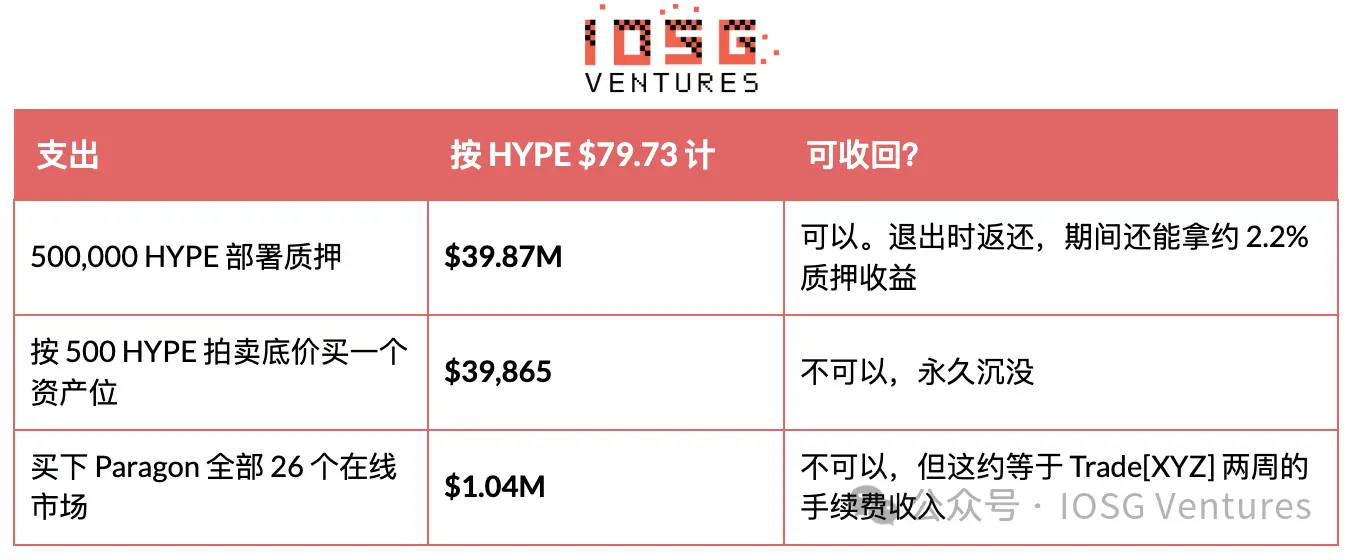
การ stake เป็นตัวเลขที่น่ากลัวที่สุด แต่มันจะกลับมา ไม่มีใครเอาเงินนี้ไป มันถูกมอบหมายให้ validator สร้างรางวัล stake อย่างต่อเนื่อง และคืนในรูปแบบเดียวกันเมื่อออก ล็อกอย่างน้อย 183 วันนับจาก deploy และอาจถูก slashed โดย validator ถ่วงน้ำหนักสำหรับการจัดการตลาดที่เป็นอันตราย (เช่น การผลักราคา oracle ที่ไม่ดี) และยังถูก slashed ได้ในคิว unstake 7 วัน ดังนั้นการออกอย่างสะอาดต้องใช้เวลาอย่างน้อยประมาณ 190 วัน Felix และ dreamcash ถอนทั้งหมดแล้ว ค่าที่อ่านได้ตอนนี้เป็นศูนย์
จำนวน stake ปัจจุบัน: Entropy 500,973, Paragon 500,712, HyENA 508,915 (หยุดการซื้อขายแต่ยังไม่ unstake), Kinetiq 588,489 (หนึ่ง stake ครอบคลุมทั้ง km และ mkts), Trade[XYZ] 500,488 บวกอีก 500,269 จากอีกที่อยู่หนึ่ง ABCDEx มีเพียง 1,004 HYPE และไม่เคย stake
เงินในตำแหน่งสินทรัพย์คือสิ่งที่ไม่มีใครพูดถึงและไม่สามารถคืนได้จริง ๆ สินทรัพย์สามรายการแรกของ perpetual DEX ใด ๆ ฟรี หลังจากนั้น แต่ละตลาดใหม่ต้องซื้อด้วย HYPE ในการประมูลแบบ Dutch ที่กินเวลา 31 ชั่วโมง ราคาเปิดเป็นสองเท่าของราคาปิดครั้งล่าสุด ลดลงเชิงเส้นจนถึงราคาขั้นต่ำ 500 HYPE การประมูลที่เข้าเมื่อวันที่ 14 กันยายนเริ่มที่ราคาขั้นต่ำ 500 และจบที่ 500 ดังนั้นตำแหน่งสินทรัพย์หนึ่งรายการมีราคาประมาณ 39,900 ดอลลาร์ และความต้องการตำแหน่งสินทรัพย์ลดลงเมื่อเทียบกับราคาปิด 582 HYPE เมื่อสัปดาห์ก่อน
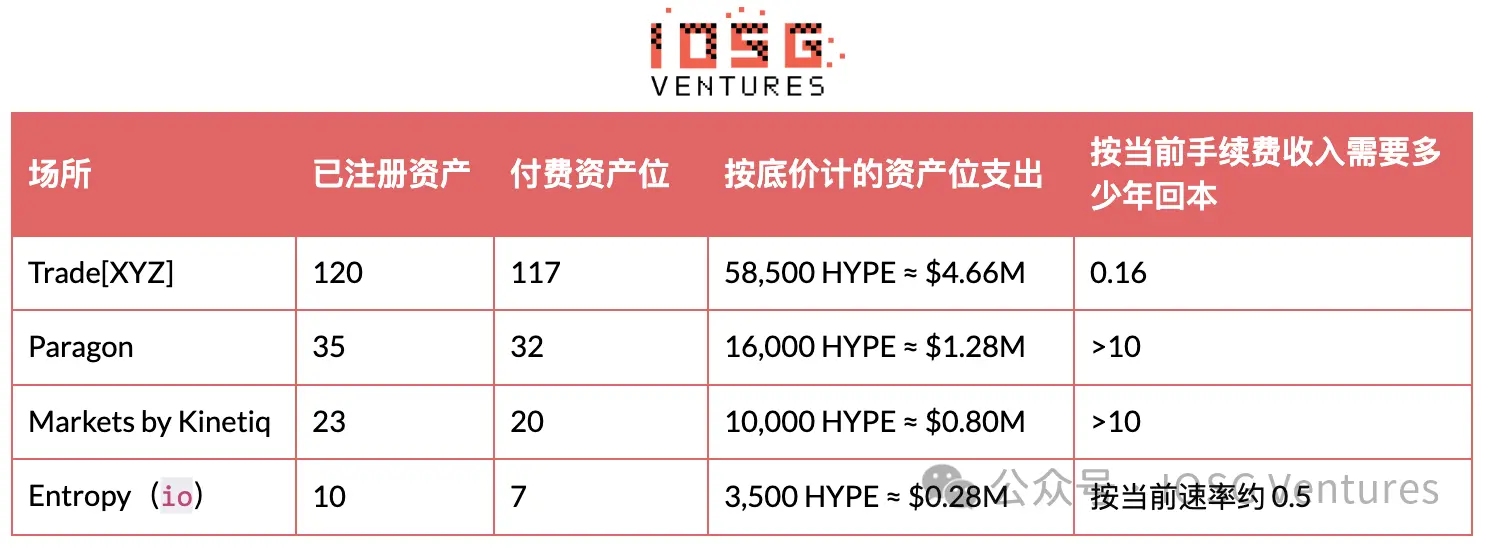 คอลัมน์สุดท้ายคือกุญแจสำคัญ ค่าธรรมเนียมประมาณแปดสัปดาห์ของ Trade[XYZ] ก็เพียงพอจ่ายบิลเป้าหมายทั้งหมดแล้ว ผู้ท้าชิงทุกรายยกเว้น Entropy ต้องใช้เวลามากกว่าช่วงเวลาที่ HIP-3 มีอยู่ Entropy ผ่านได้เพียงเพราะมันซื้อตำแหน่งสินทรัพย์เจ็ดรายการ ไม่ใช่สามสิบรายการ
เวลาจะขยายความไม่สมมาตรนี้ต่อไป การหยุดตลาดชั่วคราวฟรีและย้อนกลับได้ ตำแหน่งสินทรัพย์ที่จ่ายเงินแล้วสามารถเก็บไว้และเปิดใหม่ได้ "เป้าหมายรอเปิดใช้งาน" เหล่านั้นมาจากสิ่งนี้ ตำแหน่งสำรองสะสมตามจำนวนการ deploy ในอดีต สูตรคือ 7 + 0.2 × จำนวนการ deploy ในการประมูลที่ผ่านมา ดังนั้น Trade[XYZ] มีประมาณ 30 ตำแหน่งที่ใช้ได้ทันที ในขณะที่ผู้เข้ามาใหม่มีเพียง 7 ตำแหน่ง แพลตฟอร์มที่เปิดวันนี้และวางแผนสร้าง 20 ตลาด สามารถลิสต์ได้ 10 ตลาดในครั้งเดียว ส่วนที่เหลือต้องเข้าคิวในการประมูล เร็วที่สุดหนึ่งรายการต่อ 31 ชั่วโมง คำตอบของ Entropy คือไม่ทำตามจังหวะนี้: มันเปิดใช้งานเพียงห้าตลาด และทำให้แต่ละตลาดทำงานได้ กับดักผลตอบแทนจากการ stake ยกเว้น Entropy ผู้ท้าชิงทุกรายที่ทำเงินจากตั๋ว stake แบบ passive ได้มากกว่าการดำเนินการ exchange รายได้ deployer ตลอดชีพของ Paragon อยู่ที่ 64,281 ดอลลาร์ ในขณะที่ stake 39.87 ล้านดอลลาร์ที่อัตราประมาณ 2.2% สร้างประมาณ 877,000 ดอลลาร์ต่อปี อัตราส่วนประมาณ 14 เท่า
นี่ไม่ใช่การปลอบใจ ผลตอบแทนนั้นคือ HYPE ที่ mint ใหม่จากทุนสำรองการออกในอนาคตของโปรโตคอล โดยพื้นฐานแล้วเป็นเงินเฟ้อ ไม่ใช่รายได้ เป็นผลตอบแทนเจือจางสำหรับตำแหน่งที่ถือโดยไม่สมัครใจ หน่วยการประเมินคือสินทรัพย์ที่ผู้ดำเนินการ long อยู่แล้วโดยปริยาย หาก HYPE ลดลง 30% จะทำให้ stake นี้ขาดทุน 12 ล้านดอลลาร์ มากกว่าผลตอบแทนสิบปี ในช่วงแปดวันที่ผ่านมา HYPE ลดลงจาก 88.37 ดอลลาร์เป็น 79.73 ดอลลาร์ ทำให้จำนวน stake แต่ละรายการลดลง 4.3 ล้านดอลลาร์ พูลค่าธรรมเนียมนี้รองรับธุรกิจได้ใหญ่แค่ไหน Growth Mode ตรึงอัตราจริงไว้ที่ประมาณ 0.4 bp และ deployer ได้ครึ่งหนึ่ง Trade[XYZ] ถือส่วนแบ่งตลาด 97.8% ปริมาณการซื้อขายต่อปีประมาณ 786 พันล้านดอลลาร์ และผลตอบแทน deployer ต่อปีประมาณ 29 ล้านดอลลาร์ แทนที่จะเป็นเพดานของผู้นำ นี่คือรางวัลรวมของทั้งเลเยอร์แพลตฟอร์มภายใต้ปริมาณการซื้อขายปัจจุบันและค่าธรรมเนียมขั้นต่ำปัจจุบัน
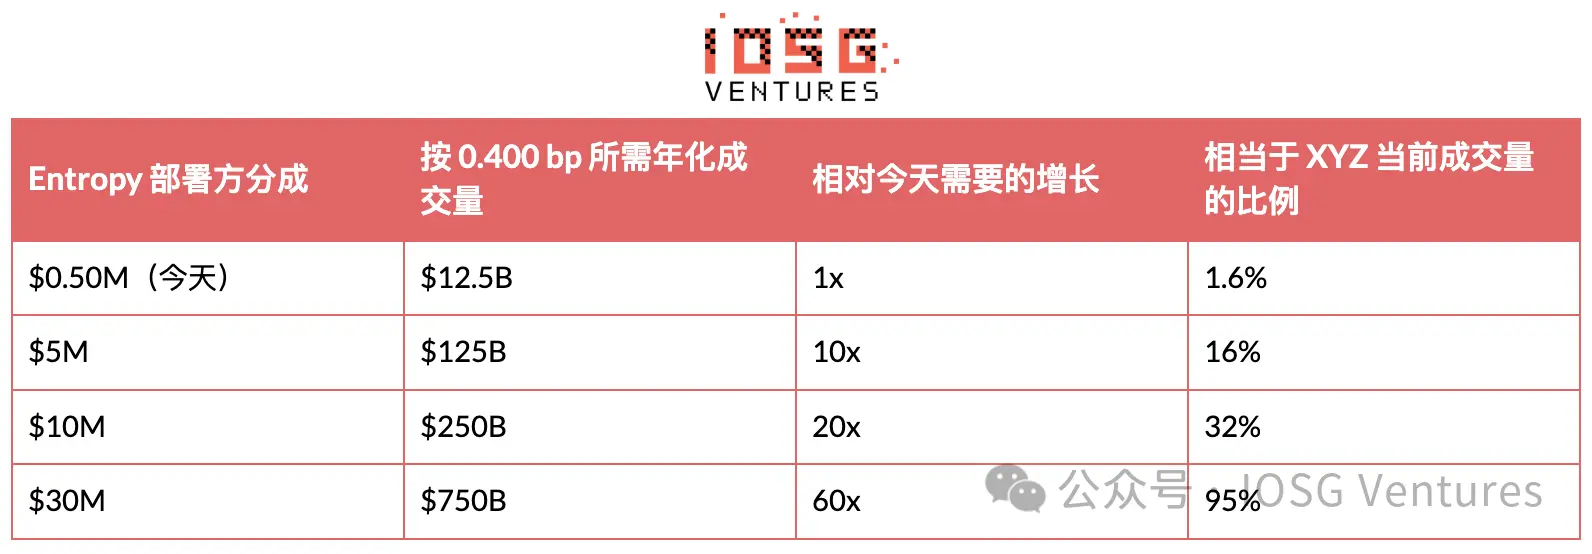
นอกเหนือจากแพลตฟอร์มผู้นำ ปัจจุบันมี HYPE ประมาณ 1.67 พันล้านดอลลาร์ถูก stake และแพลตฟอร์มเหล่านี้ ไม่ว่าชะตากรรมจะเป็นอย่างไร มีรายได้ค่าธรรมเนียม deploy ตลอดชีพรวมกันเพียง 747,000 ดอลลาร์ เมื่อเทียบกับ seed round 14 ล้านดอลลาร์ เลขคณิตนี้แสดงให้เห็นว่าภายใต้ปริมาณการซื้อขายและค่าธรรมเนียมขั้นต่ำปัจจุบัน ผู้ดำเนินการ HIP-3 ไม่สามารถพึ่งพาค่าธรรมเนียมการซื้อขายเพื่อประเมินมูลค่าได้ คุณค่าของผู้ท้าชิงต้องมาจากที่อื่น: โทเคน ฟรอนต์เอนด์ ความสัมพันธ์กับลูกค้า หรือผลิตภัณฑ์บางอย่างที่โปรโตคอลยังไม่ได้กำหนดราคา
VII. สิ่งที่ถือครองได้จริง
HIP-3 จงใจทำให้สิ่งส่วนใหญ่ที่แพลตฟอร์มเคยถือครองได้กลายเป็นสินค้าโภคภัณฑ์ การ stake ซื้อได้ สินทรัพย์อ้างอิงซื้อได้ ค่าธรรมเนียมขั้นต่ำใช้ร่วมกัน และแม้แต่การกระจายก็ใช้ร่วมกัน เพราะทุกตลาด HIP-3 เข้าถึงได้จากฟรอนต์เอนด์เดียวกัน
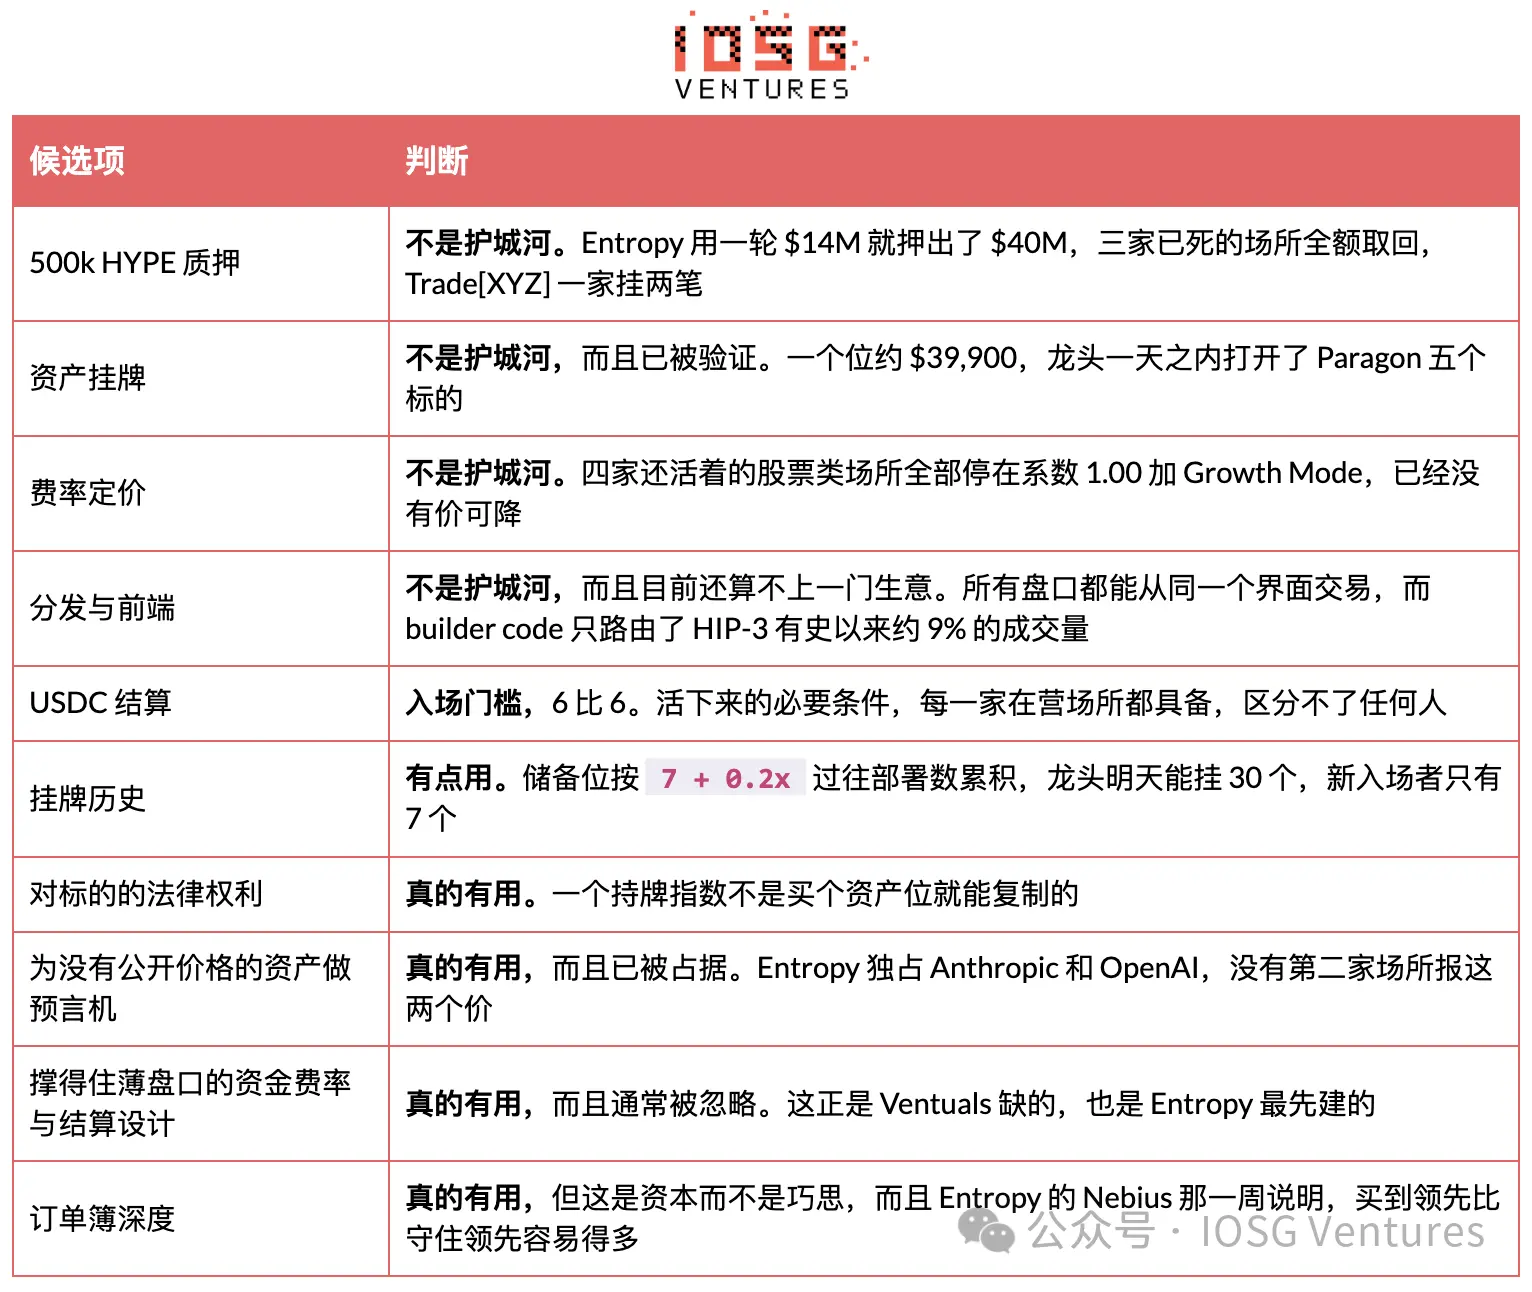 คำถามคัดกรองที่มีประโยชน์ไม่ใช่ "คุณต้องการลิสต์สินทรัพย์อะไร" เพราะสินทรัพย์ซื้อได้ แต่คือ "คุณมีอะไรที่ผู้นำซื้อไม่ได้ด้วยตำแหน่งสินทรัพย์หนึ่งตำแหน่ง" ในบรรดาแพลตฟอร์มทั้งหมดที่เคยดำเนินการบน HIP-3 มีเพียงรายเดียวที่มีคำตอบชัดเจนสำหรับคำถามนี้ และคำตอบคือชุด oracle บวกการออกแบบการชำระ ไม่ใช่รายการสินทรัพย์
Entropy เป็นข้อยกเว้นที่ควรกล่าวถึงอย่างแม่นยำ เพราะคำตอบไม่ได้อยู่ที่สินทรัพย์อ้างอิง ก่อตั้งโดยนักวิจัยและเทรดเดอร์จาก Citadel Securities, Optiver, Millennium และ Polymarket รากฐานนี้สะท้อนออกมาในสองด้าน หนึ่งคือความลึกของคำสั่งซื้อตั้งแต่วันแรก ซึ่งสร้างความประทับใจให้ Nebius จริง ๆ สองคือการออกแบบอัตรา funding และการชำระ ซึ่งอ่านเหมือนการตอบสนองโดยตรงต่อการตายของ Ventuals seed round 14 ล้านดอลลาร์นำโดย Ribbit Capital ซึ่งเน้นโบรกเกอร์รายย่อยและการกระจาย fintech มากกว่า DeFi บ่งบอกว่าความทะเยอทะยานอยู่ที่การรักษาลูกค้า ไม่ใช่แค่การใช้ประโยชน์จากโปรโตคอล ต้องระวังว่า Entropy Advisors ซึ่งมีความสัมพันธ์ลึกซึ้งกับ Arbitrum DAO และ Entropy สตาร์ทอัป custody ที่ได้รับการสนับสนุนจาก a16z เป็นบริษัทที่แตกต่างกันโดยสิ้นเชิง ไม่ควรอนุมานความสัมพันธ์ใด ๆ กับ Hyper Foundation จากชื่อ
เมื่อรวมทั้งหมดเข้าด้วยกัน ภาคส่วนนี้ยังดูบางเบา บริษัทหนึ่งที่กำลังหดตัวครองปริมาณการซื้อขาย 97.8% กลุ่มผู้ท้าชิงถือ HYPE 1.67 พันล้านดอลลาร์ และค่าธรรมเนียมในอดีตรวมกันระหว่างกันคืนมา 747,000 ดอลลาร์ ทีมเดียวที่เสนอราคาได้จริง เพิ่งพิสูจน์ว่ามันสามารถยึดตลาดได้หนึ่งสัปดาห์ แต่รักษาไว้ไม่ได้
ทางเลือกที่ตรงไปตรงมากว่าคือการรับค่าธรรมเนียมการซื้อขายครึ่งหนึ่งของโปรโตคอล แทนที่จะเป็นครึ่งหนึ่งของผู้ดำเนินการ มันไม่มีการล็อก ไม่มีความเสี่ยงถูกยึด และไม่มีภาระการดำเนินงาน อย่างไรก็ตาม มันก็ไม่ใช่แรงขับเคลื่อนหลักของฐานค่าธรรมเนียม perpetual ของ Hyperliquid และได้รับการพิสูจน์แล้วว่าส่วนแบ่งตลาด HIP-3 ที่เกิน 50% เป็นภาพลวงตาของช่วงกิจกรรมคริปโตต่ำ ไม่ใช่แนวโน้ม เลเยอร์การจัดเส้นทางและผลกระทบต่อทราฟฟิกจริง Builder code คือสิ่งที่ใกล้เคียง "ธุรกิจที่ใช้ร่วมกัน" มากที่สุดบน HIP-3 คำสั่งที่ส่งจากฟรอนต์เอนด์จะถูกแท็ก และสามารถรับค่าธรรมเนียม builder ได้โดยไม่ต้องวางหลักประกัน Flowscan นับแท็กดังกล่าวได้ 819 รายการ
ทราฟฟิกที่พวกมันพบมีไม่มากจริง ๆ ปริมาณการซื้อขายที่จัดเส้นทางอยู่ที่ประมาณ 52.6 พันล้านดอลลาร์ ประมาณ 9% ของปริมาณรวมในอดีตของ HIP-3 ที่ 587 พันล้านดอลลาร์ ในช่วง 30 วันที่ผ่านมาอยู่ที่ประมาณ 5.3 พันล้านดอลลาร์ เทียบกับ 66.09 พันล้านดอลลาร์ ประมาณ 8% ทราฟฟิกมากกว่า 90% ไม่มีแท็กฟรอนต์เอนด์ ซึ่งเป็นสิ่งที่ควรเป็นสำหรับตลาดที่ dominated โดย market maker และเทรดเดอร์ API
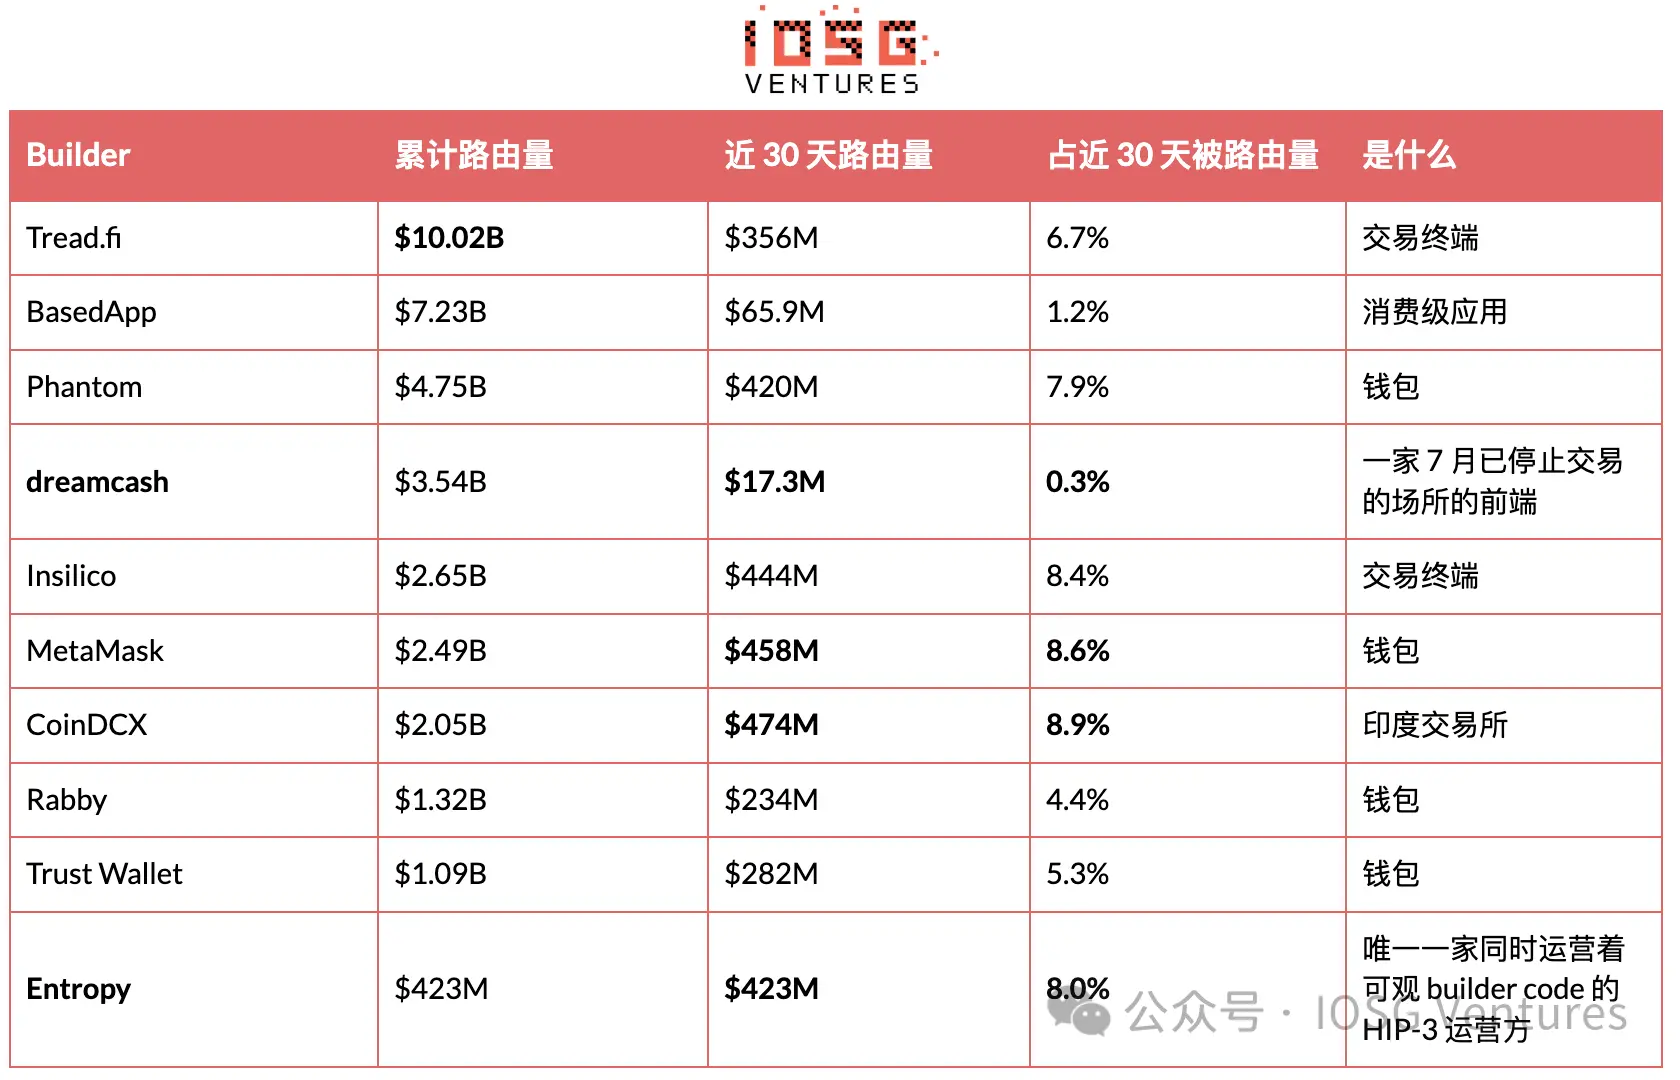 ตัวหารของคอลัมน์ที่สี่คือยอดรวมที่จัดเส้นทางโดย builder code ในช่วง 30 วันที่ผ่านมา 5.30 พันล้านดอลลาร์ ไม่ใช่ปริมาณการซื้อขาย HIP-3 ที่ 66.09 พันล้านดอลลาร์ หากเป็นอย่างหลัง CoinDCX ที่ใหญ่ที่สุดจะมีเพียง 0.7% บริษัทสิบรายในตารางรวมกันคิดเป็น 59.7% ของปริมาณที่จัดเส้นทาง ในขณะที่ Flowscan นับ builder code ทั้งหมด 819 รายการ หมายความว่าอีก 809 รายการแบ่งปันอีก 40%
ตารางนี้มีสองจุดที่น่าสังเกต ปริมาณที่จัดเส้นทาง 423 ล้านดอลลาร์ของ Entropy เกิดขึ้นทั้งหมดในช่วง 30 วันที่ผ่านมา ในขณะที่แพลตฟอร์มของตัวเองซื้อขาย 1.03 พันล้านดอลลาร์ในช่วงเวลาเดียวกัน หมายความว่าประมาณ 40% ของตลาดมาจากฟรอนต์เอนด์ที่ตัวเองควบคุม ความทะเยอทะยานของ Ribbit เบื้องหลังรอบระดมทุนนั้นสะท้อนอยู่ในข้อมูล ไม่ใช่แค่ในข่าวประชาสัมพันธ์ และนี่คือธุรกิจที่แตกต่างจาก "การเป็น deployer"
อีกจุดหนึ่งคือ dreamcash ซึ่งให้บทเรียนที่สะอาดกว่า แพลตฟอร์มของมันตายไปแล้วตั้งแต่วันที่ 2 กรกฎาคม ตลาดของตัวเองอ่านค่าเป็นศูนย์ แต่ builder code ของมันยังคงจัดเส้นทาง 17.3 ล้านดอลลาร์ในช่วง 30 วันที่ผ่านมา รวม 3.54 พันล้านดอลลาร์ ธุรกิจ deploy และธุรกิจฟรอนต์เอนด์สามารถแยกออกจากกันได้อย่างสะอาด และมีเพียงหนึ่งในนั้นที่ต้องใช้ 40 ล้านดอลลาร์เพื่อเข้ามา
มีกับดักการนับที่มองข้ามได้ง่ายบนแดชบอร์ดของบุคคลที่สาม การจัดอันดับแพลตฟอร์มมักตั้งค่าเริ่มต้นเป็นปริมาณการซื้อขายสะสม ดังนั้นแพลตฟอร์มที่หยุดดำเนินการไปหลายเดือนแล้วอาจยังแสดงส่วนแบ่งที่มากพอสมควร Dreamcash แสดงส่วนแบ่ง 3.3% ของปริมาณการซื้อขาย HIP-3 ในมุมมองประวัติทั้งหมด แต่ในหน้าต่างล่าสุดใด ๆ มันคือ 0 ดอลลาร์ ก่อนอ้างส่วนแบ่งใด ๆ ให้ยืนยันหน้าต่างการคำนวณก่อน ดังนั้น ฟรอนต์เอนด์ที่ควรติดตามส่วนใหญ่ไม่ใช่ deployer Coinbase ประกาศเมื่อวันที่ 12 กันยายนว่าจะเปิดตัวอินเทอร์เฟซ perpetual แบบง่ายภายใน wallet ขับเคลื่อนโดย Hyperliquid ครอบคลุมคริปโต หุ้น tokenized และตลาดทำนาย สำหรับตลาดนอกสหรัฐฯ บริษัทแม่ของ Kraken ก็กำลังหารือเกี่ยวกับการรวม perpetual ที่เกี่ยวข้องกับ Hyperliquid เข้าสู่แพลตฟอร์มสหรัฐฯ ที่มีการกำกับดูแล ทั้งสองรายจะไม่ stake HYPE 500,000 นั้น บทสรุป: ยากที่จะมองโลกในแง่ดีต่อ deployer HIP-3 รายอื่น เมื่อรวมข้อมูลทั้งหมดข้างต้น แพลตฟอร์ม HIP-3 ใหม่ต้องเผชิญกับชุดตัวเลขต่อไปนี้
ปริมาณการซื้อขาย HIP-3 ทั้งหมดนอกเหนือจากผู้นำรวมกันอยู่ที่ 1.49 พันล้านดอลลาร์ใน 30 วัน หรือประมาณ 18.1 พันล้านดอลลาร์ต่อปี คำนวณด้วยอัตราที่วัดได้จริง 0.400 bp ค่าธรรมเนียม deploy ต่อปีอยู่ที่ 725,000 ดอลลาร์ แบ่งปันโดยสี่แพลตฟอร์ม สี่แพลตฟอร์มนี้ถือ HYPE ประมาณ 1.67 พันล้านดอลลาร์ จำนวนเดียวกัน stake แบบ passive ที่ 2.2% ให้ผลตอบแทน 3.67 ล้านดอลลาร์ต่อปี
กล่าวอีกนัยหนึ่ง เงินที่ได้จากการดำเนินการ exchange เหล่านี้อยู่ที่ประมาณหนึ่งในห้าของผลตอบแทนจากการ stake เงินก้อนเดียวกันไว้เฉย ๆ
นี่ไม่ใช่ตลาดที่ยังไม่ถูกบุกเบิก แต่เป็นตลาดที่ถูกตั้งราคาไว้ใกล้ศูนย์แล้ว ด้วยเหตุผลที่วัดได้ทั้งหมดตามที่อธิบายในส่วนก่อนหน้า ตำแหน่งสินทรัพย์ราคา 39,900 ดอลลาร์ ไม่สามารถถือครองอะไรได้ ค่าธรรมเนียมขั้นต่ำใช้ร่วมกัน ไม่มีราคาให้ลด การกระจายก็ใช้ร่วมกัน builder code พบทราฟฟิกเพียง 9% สินทรัพย์ชำระลู่เข้าสู่ USDC ที่ 6:6 และ AQAv2 ไม่ให้สิทธิพิเศษด้านค่าธรรมเนียมใด ๆ แก่ HIP-3 อย่างชัดเจน ดังนั้นโปรโตคอลจึงไม่ตั้งใจอุดหนุนเลเยอร์นี้
สิ่งที่ท้าทายยิ่งกว่าคือเพดาน XYZ มีส่วนแบ่งตลาด 97.8% และข้อได้เปรียบเชิงโครงสร้างทั้งหมด แต่ทำได้เพียง 1.2% ของปริมาณการซื้อขายจริงในหุ้นเก้าตัวที่มันเสนอราคา และส่วนแบ่งสัมพัทธ์ในสินทรัพย์ storage หลักยังคงลดลง ผู้เข้ามาใหม่ไม่ได้เผชิญกับ "ผู้นำใหญ่เกินไป" แต่เผชิญกับ "ผู้นำเล็กอยู่แล้ว และกำลังเล็กลงอีก"
ยังมีข้อยกเว้นเพียงรายเดียว ตามที่ระบุไว้ชัดเจนก่อนหน้านี้: สิทธิที่คนอื่นซื้อไม่ได้ ชุด oracle ที่คนอื่นผลิตไม่ได้ หรือการออกแบบอัตรา funding และการชำระที่อยู่รอดได้ในตลาดบางเบา Entropy เป็นรายเดียวที่เข้าเกณฑ์ และมันถูกผลักกลับหลังจากนำได้หนึ่งสัปดาห์ รายการสินทรัพย์ไม่ใช่คำตอบ มุมมองนี้มีข้อมูลสองชุดอิสระสนับสนุนแล้ว และทั้งคู่พูดตรงกัน อะไรอาจเปลี่ยนการตัดสินนี้
Entropy สามารถรักษาตลาดที่มีการแข่งขันได้หนึ่งเดือนแทนที่จะเป็นหนึ่งสัปดาห์ และรักษาส่วนแบ่งเมื่อเผชิญหน้ากับ Shandi แทนที่จะลอยอยู่ที่ประมาณ 13% การสะสม open interest ในขณะที่ปริมาณการซื้อขายลดลงเป็นสัญญาณที่น่าสังเกตที่สุด เพราะมันน่าเชื่อถือกว่าปริมาณการซื้อขาย
ดัชนี DRAM และสินทรัพย์เกาหลีของ Entropy เปิดใช้งาน สองรายการนี้มุ่งตรงไปที่อาณาเขตแกนกลางของผู้นำ ไม่ใช่ชื่อก่อน IPO ที่ไม่มีการแข่งขันอีกชื่อหนึ่ง ผลลัพธ์จะเป็นการทดสอบที่สะอาดกว่า Nebius มาก
เงื่อนไขของโทเคนอาจทำให้การคำนวณ equity เป็นจริงได้ การคำนวณค่าธรรมเนียมไม่เป็นจริง และโทเคนยังไม่มีอยู่ในวันนี้
ภาคก่อน IPO สามารถยั่งยืนได้ ตลาด Anthropic ลดลงหลังจากสัปดาห์แรก OpenAI เปิดที่ 5.3 ล้านดอลลาร์ต่อวัน ตอนนี้ประมาณ 4 ล้านดอลลาร์ หากมีสักรายการหนึ่งทรงตัวได้ นี่จะกลายเป็นหมวดหมู่ ไม่ใช่แนวโน้มการเปิดตัวครั้งเดียว
การชำระครั้งแรกของ AQAv2 มาถึงในช่วงต้นเดือนตุลาคม นั่นจะเป็นโอกาสแรกในการสังเกตขนาดที่แท้จริงของสายรายได้ USDC ของโปรโตคอล เพื่อเปรียบเทียบกับการประมาณของบุคคลที่สามในปัจจุบันที่ 135 ล้านถึง 200 ล้านดอลลาร์
ค่าธรรมเนียมขั้นต่ำคลายตัว Hyperliquid บอกเป็นนัยเมื่อต้นเดือนสิงหาคมว่าการอัปเกรดในภายหลังจะอนุญาตให้ deployer HIP-3 เพิ่มค่าธรรมเนียมสำหรับสินทรัพย์รายรายการได้สูงสุด 3 เท่า ซึ่งเท่ากับการย้อนส่วนลด Growth Mode ยังไม่มีกำหนดเวลา และตัวเลขทุกตัวในส่วนที่ 6 สร้างอยู่บนค่าธรรมเนียมขั้นต่ำปัจจุบัน
การนำตลาดที่ได้รับอนุญาตมาใช้ HIP-3* ประกาศเมื่อวันที่ 3 กันยายน เป็น whitelist บนเชนแบบเลือกได้ที่อนุญาตให้ deployer จำกัดว่ากระเป๋าเงินใดสามารถซื้อขายตลาดหนึ่งได้ มีจุดประสงค์เพื่อการปฏิบัติตามกฎระเบียบและการเข้าถึงสถาบัน ปัจจุบันอยู่บน testnet เท่านั้น นี่เป็นกลไกแรกที่อาจทำให้ "สิทธิ์ในการเข้าถึง" แทนที่จะเป็น "สินทรัพย์" กลายเป็นของหายาก
การปรากฏตัวของทีมที่ถือข้อมูลหรือใบอนุญาตดัชนีแบบเอกสิทธิ์ ซึ่งสินทรัพย์มีความต้องการแบบคริปโต native 24/7 จริง ๆ นี่ยังคงเป็นการตั้งค่าเดียวที่ทำให้ตรรกะการยึดตำแหน่งล้มเหลวโดยสิ้นเชิง
หลักฐานแสดงให้เห็นว่าปริมาณการซื้อขายของผู้นำไม่สามารถรักษาไว้ได้หลังจาก Growth Mode สิ้นสุด อัตราที่วัดได้จริง 0.427 bp เป็นเพียงประมาณหนึ่งในสิบของสิ่งที่ตลาดเดียวกันควรได้รับภายใต้อัตรามาตรฐาน หากการยกเว้นนี้กลายเป็นภาระ ความมั่นคงของผู้นำก็ไม่แข็งแกร่งเท่าที่ส่วนแบ่งแสดง
HyENA ถอน stake 508,915 HYPE ยืนยันว่าแพลตฟอร์มนี้จบลงแล้ว ไม่ใช่แค่อยู่เฉยๆ
ข้อจำกัดบางประการ
ข้อโต้แย้งเรื่องการยึดตำแหน่งอิงตามส่วนแบ่งที่วัดได้จริง แต่แรงจูงใจเป็นการอนุมาน การเปิดใช้งานสินทรัพย์ห้ารายการในวันเดียวกันสามารถตีความได้ว่าเป็นไปป์ไลน์การเปิดตัวที่เสร็จสิ้นในวันนั้นพอดี
การตัดสิน Entropy อิงจากข้อมูลเพียง 26 วัน การนำใน Nebius และการพลิกกลับที่ตามมา เป็นการอ่านจากสัปดาห์เดียวและสินทรัพย์ขนาดกลางรายการเดียว ซึ่งทั้งคู่ไม่ควรถูกมองว่าเป็นข้อสรุปที่ตายตัว
ภูมิหลังของทีมและรอบระดมทุนมาจากประกาศของบริษัทและรายงานข่าว ไม่ใช่ข้อมูลบนเชนที่ตรวจสอบได้
ข้อสรุปเรื่องความผันผวนในส่วนที่ 2 อิงจากสหสัมพันธ์ของตัวอย่าง 45 วันทำการ ไม่ใช่การแยกแยะเชิงสาเหตุ ปริมาณการซื้อขายและความผันผวนจริงอาจถูกขับเคลื่อนโดยปัจจัยเดียวกัน ผู้สมัครที่ตรงที่สุดคือการชะลอตัวของการซื้อขาย AI capex โดยรวม
จำนวนธุรกรรมไม่เท่ากับจำนวนเทรดเดอร์ API สาธารณะไม่สามารถสร้างเทรดเดอร์อิสระได้
ตัวเลขที่เกี่ยวข้องกับผลตอบแทนจากเงินทุนคำนวณที่ HYPE 79.73 ดอลลาร์ และอัตรา stake ต่อปี 2.2% ซึ่งเป็นพารามิเตอร์ของโปรโตคอล ไม่ใช่สัญญาผูกพัน และจะลดลงเมื่อปริมาณ stake ทั้งเครือข่ายเพิ่มขึ้น
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้